
米国大型トラック市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
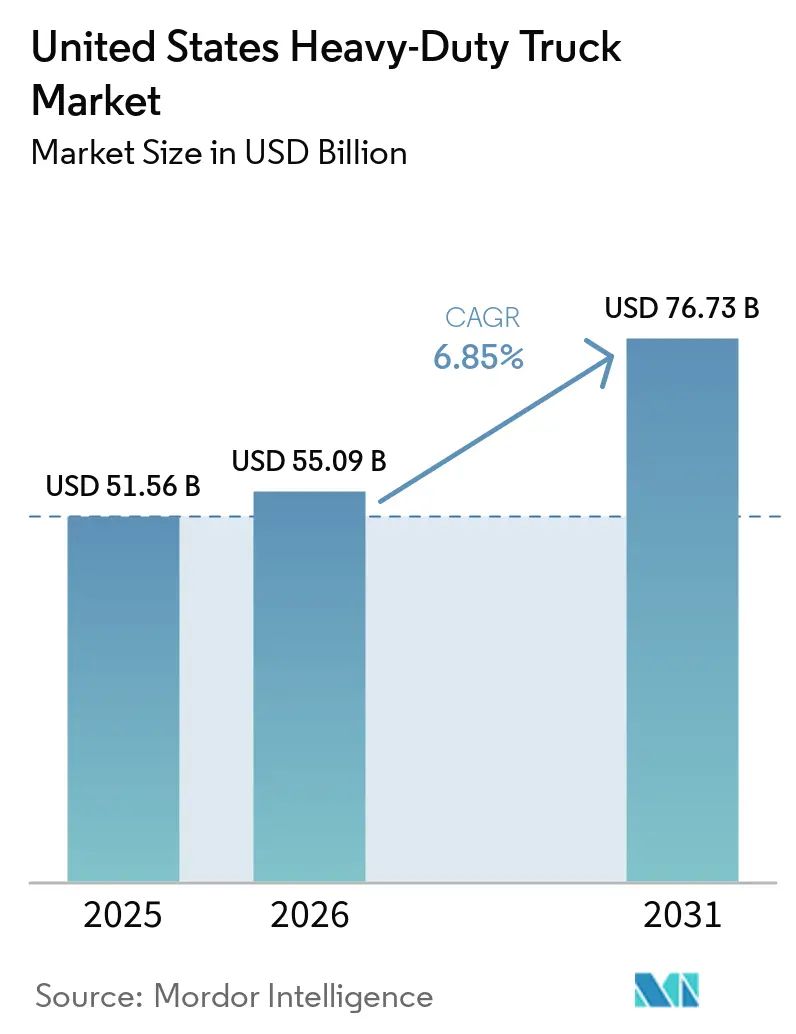
| 市場規模 (2026) | 55.09 十億米ドル |
| 市場規模 (2031) | 76.73 十億米ドル |
| 成長率 (2026 - 2031) | 6.85 % |
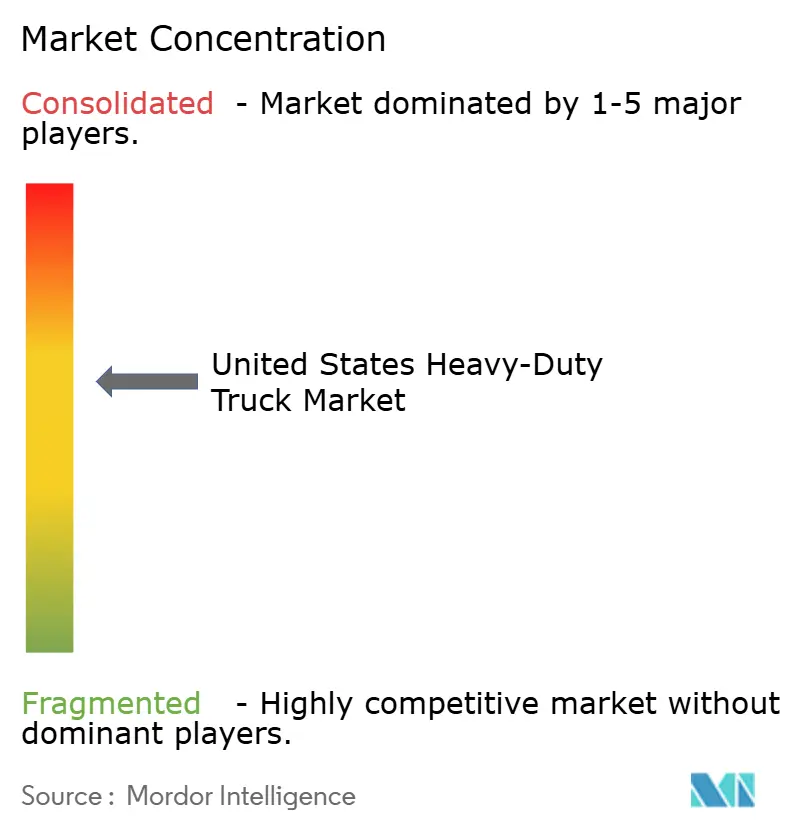
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国大型トラック市場分析
米国大型トラック市場規模は2025年に510.56 ビリオン 米ドルと評価され、2026年の550.9 ビリオン 米ドルから2031年には767.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.85%です。今後の窒素酸化物規制を回避するため、フリートはディーゼル車の購入を急ぎました。同時に、バッテリー電気および燃料電池の取り組みが勢いを増しており、パワートレインにおける10年規模の移行の初期段階を示しています。連邦インフラ投資・雇用法(IIJA)からの資金が、港湾電化および水素ハブ回廊への投資を促進しています[1]。しかし、複数の地域系統において電力系統連系の待機列が長期化しています。クラス8aトラクターが引き続き市場を主導する一方、80,000ポンドを超える構成は最も急速な成長を示しており、マウンテンウェスト地域における重要鉱物採掘の急増が牽引しています。競争環境は激化しており、Daimler、PACCAR、Volvoが登録台数の約3分の2を占める一方、Tesla、Nikola、そして多数のソフトウェア中心の新規参入企業がゼロエミッションおよび自律走行市場でのシェア獲得を競っています。
主要レポートのポイント
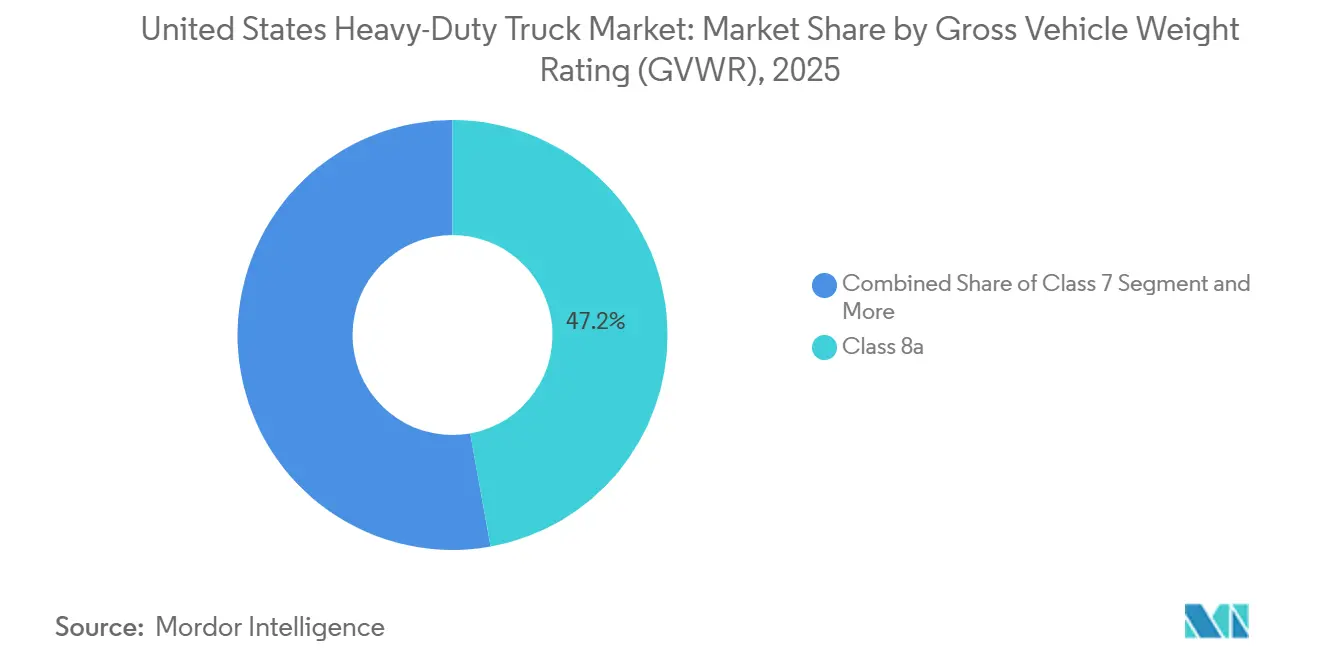
- 車両総重量等級別では、クラス8aトラクターが2025年の米国大型トラック市場において47.17%を占め、80,000ポンドを超えるトラックが9.45%のCAGRで最も急速に成長するクラスとなっています。
- 推進方式別では、ディーゼルが2025年に91.12%のシェアを維持しましたが、バッテリー電気の台数はTesla Semiの生産および州のゼロエミッション義務化に牽引され、7.87%のCAGRで増加しています。
- 車軸タイプ別では、6×4レイアウトが2025年の米国大型トラック市場シェアの50.47%を占め、6×2バリアントは2031年に向けて7.88%のCAGRで増加すると予測されています。
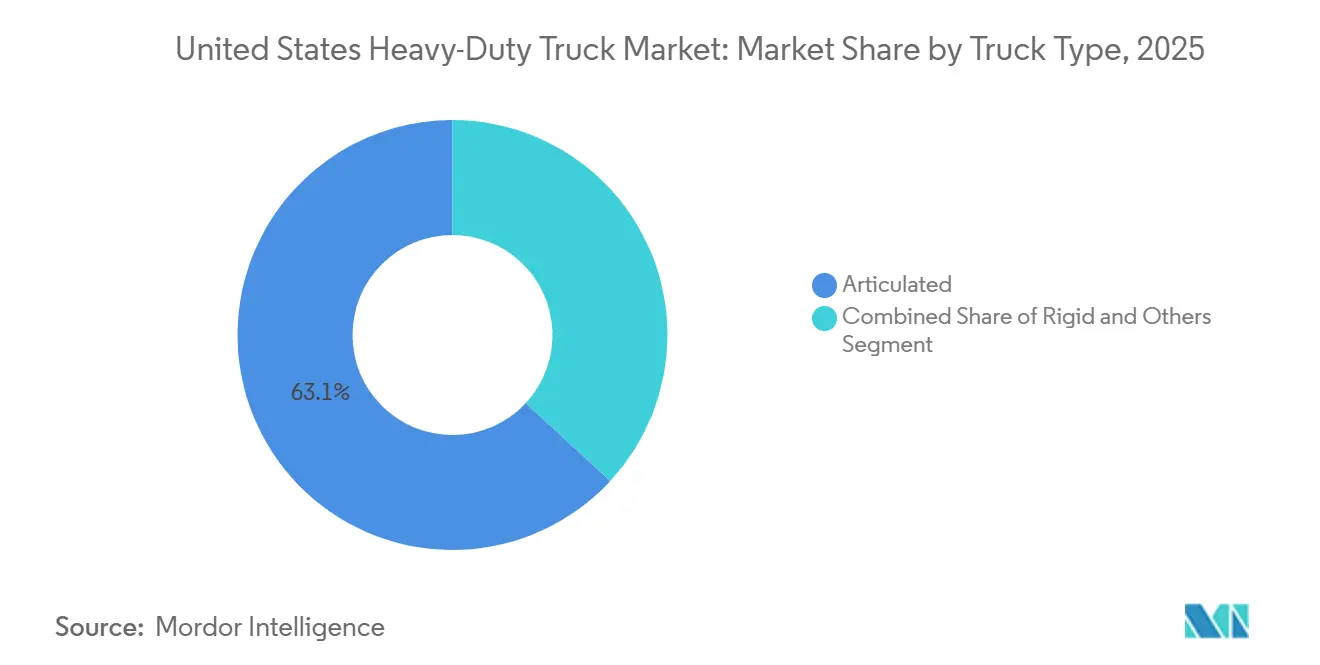
- トラックタイプ別では、アーティキュレートトラクターが2025年の米国大型トラック市場をリードし、市場の63.11%を占めました。一方、リジッド職業用シャシーは、自治体がごみ収集フリートを電化するにつれて年率7.95%で成長する見込みです。
- 用途別では、フレートおよびロジスティクスが2025年の需要の54.71%を占ましたが、長距離輸送は全ユースケースの中で最も速い8.12%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国大型トラック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ投資およびIIJA(インフラ投資・雇用法)刺激策 | +2.8% | 全国規模、特にテキサス州、カリフォルニア州、フロリダ州に集中した恩恵 | 長期(4年以上) |
| 電子商取引主導の貨物輸送量 | +1.9% | 西海岸の港湾、南東部の物流拠点、中西部の物流回廊 | 中期(2〜4年) |
| EPA 2027年規制前の先行購入 | +1.7% | 製造業が盛んな州:ミシガン州、オハイオ州、インディアナ州、ノースカロライナ州 | 短期(2年以内) |
| 重要鉱物ブーム | +1.4% | ネバダ州、ワイオミング州、ユタ州、アリゾナ州の鉱業地域 | 長期(4年以上) |
| 水素ハブ向け資金調達 | +0.9% | テキサス州、カリフォルニア州、太平洋岸北西部、北東部回廊 | 中期(2〜4年) |
| 自律走行対応ドレイジ | +0.8% | カリフォルニア州、テキサス州、ジョージア州、ニューヨーク州の港湾複合施設 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ投資およびIIJA(インフラ投資・雇用法)刺激策
議会は道路・橋梁ならびにゼロエミッショントラックインフラに対して多額の資金を配分しました。この資金は、重量制限のある橋梁の更新を加速させ、改修された回廊においてより高容量の構成を可能にしています。ロサンゼルス、サバンナ、ヒューストンの港湾当局はこれらの資金に地方債を組み合わせ、バッテリー電気ドレイジトラクターの初期需要クラスターを形成しました。更新された橋梁計算式ガイダンスにより、軽量タンデムがより多くの積載量を運搬できるようになりました。この変更により、フリートは燃料節約のために車軸仕様を下げる動きが生じています。州の運輸局は、期限前にインフラ資金を執行するためにアスファルト舗装プログラムを加速させており、コンクリートミキサーおよびダンプトラックの注文が急増しています。しかし、米国製キャブおよびドライブラインに関するバイアメリカ規則がリードタイムを長期化させており、一部の納品が後の時期にずれ込む原因となっています。
電子商取引主導の貨物輸送量の成長
小口貨物および積合せ貨物(LTL)のトン数が増加しました。これは、小売業者が2日間配送の約束を守るために在庫を顧客に近い場所に配置しようとする取り組みによるものです。大規模なトラクターフリートを保有するAmazonは、ディーゼルの幹線輸送の一部をバッテリー電気クラス8ユニットへ移行しています。この動きは、競合キャリアに対して同様のゼロエミッション技術の試験導入を促す圧力となっています。UPSとFedExはいずれもテレマティクスを活用して空走距離を最小化し、現行トラックの寿命を延ばすとともに、即時の代替需要を抑制しています。一方、港湾ドレイジは顕著な急増を経験しています。これは主に、カリフォルニア州の先進クリーンフリート義務化によるもので、ゼロエミッション車の大幅な普及加速を目指しています。この規制は、混雑緩和が進む中でも、バッテリー電気および水素トラックの注文を押し上げています。今後を見据えると、eコマースは相当数の追加トラック運転手の雇用を創出すると予想されます。この予測される人手不足が、サービス水準を維持するための自律走行および隊列走行技術への関心を高めています。
EPA 2027年規制前の先行購入
米国環境保護庁(EPA)はフェーズ3エンジン規制を導入し、将来のモデルイヤーを対象として窒素酸化物排出量の大幅削減を義務付けました[2]。これに対応して、フリートは新規制施行前にエンジンを確保しようと急ぎ、1四半期で相当数のクラス8ユニットを確保し、近年で最高の受注数を記録しました。OEMは、規制適合エンジンにはプレミアムが伴うと警告し、コスト意識の高いキャリアが購入を前倒しする動きを促しました。Cumminsはディーゼル微粒子フィルターを不要とする天然ガス代替エンジンX15Nを投入しました。この動きは、既存のCNGインフラを持つごみ収集および地域輸送事業者の関心を集めています。堅調な受注残が見込まれる一方、フリートが大量の事前購入トラックで飽和状態になる可能性から、その後の需要低下を懸念する見方もあります。
重要鉱物ブームによる重量輸送需要の増加
ネバダ州クレイトンバレー、ノースカロライナ州キングスマウンテン、ユタ州グレートソルトレイク盆地における新規鉱山の開発により、国内リチウム産出量は大幅に増加する見込みです。バッテリーグレードの精鉱輸送には、高い総重量を持つ大型トラックが必要となることが多く、この需要の急増により、これまでニッチ市場であった超重量シャシーが注目を集めています。これに対応して、OshkoshとMackはこれらの鉱山向けに強化された職業用フレームを投入し、既存ブランドからシェアを獲得することに成功しました。米国エネルギー省のローンプログラムオフィスは、新規精製プラントに対して多額の資金を拠出することを約束しています。これらの各サイトでは、坑口からプラントへの効率的なシャトル運行のために専用トラクターが必要となります。しかし、州をまたぐ許可取得の不一致により、一部のフリートは州境での積み替えを余儀なくされ、物流コストが増大し、広範な展開が制限されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 過剰生産能力と高い在庫水準 | -1.6% | 全国規模、特にテキサス州、カリフォルニア州の貨物回廊で深刻 | 短期(2年以内) |
| 高金利 | -1.2% | 全国規模、小規模フリート事業者への影響が大きい | 中期(2〜4年) |
| 電力グリッド系統連系の遅延 | -0.7% | カリフォルニア州、テキサス州、北東部の産業回廊 | 長期(4年以上) |
| 州間輸送許可の断片化 | -0.5% | 西部の鉱業州、国境を越えた貨物輸送 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フリートの過剰生産能力と高い在庫水準
長引く貨物不況は2年以上に及び、多くの小規模輸送業者のスポット運賃指数が運営コストを下回っています。中古トラックの在庫増加が残存価値を圧迫し、下取りに充てられる資産価値を弱め、新車購入の決定を遅らせています。この不均衡は、電子商取引の変動が近年の過剰発注につながったドライバン車両および冷蔵輸送車線で特に顕著です。OEMは生産レートを調整し、大口契約輸送業者を対象とした選択的インセンティブプログラムを提供することで対応しています。生産能力の規律は徐々に改善されているものの、貨物指数が収益性のある水準に回復するまで、追加設備への短期的な需要は抑制されたままです。
高金利による資金調達コストの上昇
連邦準備制度理事会が政策金利を高水準に維持したことで、商業トラックのリースファクターは10年以上ぶりの高水準に達しました[3]。小規模キャリアの延滞が増加する中、PACCAR FinancialおよびDaimler Truck Financial Servicesは信用損失引当金を積み増しました。ディーゼル車に比べて資本コストが大幅に高いゼロエミッショントラクターは課題に直面しており、大幅な金利上昇は回収期間をさらに長期化させ、注文キャンセルのリスクをもたらします。フリートはオペレーティングリースへの移行を進め、残存価値リスクをRyderやPenskeなどのリース会社に転嫁していますが、高い保有コストにより需要は依然として抑制されています。商業融資金利は長期にわたって高止まりすると予測されており、利下げの可能性が議論される中でも、資金調達環境はさらに複雑化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両総重量等級別:超重量構成がコアクラス8aフリートを上回るペースで成長
総重量33,001~54,000ポンドのクラス8aトラクターが2025年の登録台数の47.17%を占め、積載能力と州間高速道路の橋梁計算式適合のバランスを取ることで米国大型トラック市場シェアの基盤を形成しています。ネバダ州、ノースカロライナ州、ユタ州におけるリチウムおよびレアアース採掘プロジェクトが、未舗装の運搬道路でバッテリーグレードの精鉱を輸送するために8×6および8×8ドライブトレインを必要としていることから、80,000ポンドを超えるトラックが9.45%のCAGRで拡大しています。クラス8b(54,001~80,000ポンド)は依然として長距離フレートに対応していますが、平坦な回廊での燃料消費を低減する軽量6×2タンデムに勢いを奪われています。IIJAの橋梁改修資金により、2028年までに特定の回廊で高い車軸重量が許可される見込みであり、フリートは定積載量を犠牲にすることなく軽量フレームを仕様化できるようになります。
超重量の成長は、州境での高コストな積み替えを強いる分断された過積載・過大寸法許可制度によって制約されており、物流費用が15~20%増加しています。OshkoshとMackは120,000ポンドの総重量に耐える強化シャシーを投入し、既存の職業用ブランドからシェアを獲得しています。クラス7トラック(26,001~33,000ポンド)は予測可能な自治体ルートの恩恵を受けており、夜間のデポ充電により航続距離の不安が解消されることから、このクラスでバッテリー電気の普及が最も速く進んでいます。結果として二極化した軌跡が生じており、クラス8aの台数が米国大型トラック市場規模のベースラインを確保する一方、重要鉱物サイクルの成熟に伴い、超重量リグが増分収益のペースを牽引することになります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進方式別:支配的なディーゼル基盤からゼロエミッションの普及が加速
ディーゼルエンジンは2025年の台数の91.12%を維持し、給油速度、全国規模のサービスネットワーク、高いエネルギー密度の優位性を示しました。一方、Tesla Semiの量産開始とカリフォルニア州の先進クリーンフリート規制の施行が重なり、バッテリー電気ユニットは年率7.87%で増加しました。バッテリー電気トラクターは現在、主に日常走行距離が限られるドレイジおよび地域配送において、米国大型トラック市場のごく一部を占めています。水素燃料電池トラックは最小限の市場シェアにとどまっていますが、米国エネルギー省のハブ助成金およびHyundaiによる北カリフォルニアへのXCIENTユニット展開を受けて普及が進んでいます。CumminsのX15N天然ガスエンジンは、既存のCNGステーションを持つごみ収集および地域輸送キャリアに対して、ディーゼルを使用しない規制適合の手段を提供しています。
事前購入の波により、ディーゼルの組立ラインは当面の間、稼働が続く見込みです。しかし、コストプレミアムが予想される中、後発採用者は代替燃料へのシフトを検討する可能性が高く、特に保証データの信頼性が証明された後はその傾向が強まるでしょう。水素は、バッテリー重量が積載量を減少させるルートや、充電器需要に電力系統が追いつかない場合に、ますます魅力的な選択肢となっています。現在ニッチな市場シェアを持つハイブリッドおよびプラグインハイブリッドシステムは課題に直面しており、複雑性の増加が同等の燃料節約をもたらすことなく積載量を減少させています。今後を見据えると、ディーゼルの市場シェアは徐々に低下するものの、急落する可能性は低いと考えられます。これは、ューティサイクルに基づく総所有コストの計算が異なるためであり、フリートは将来にわたって多様な推進方式のポートフォリオを維持することができます。
車軸タイプ別:6×2タンデムが6×4の優位性を侵食
6×4レイアウトは2025年の米国大型トラック市場の50.47%を占めました。これは、混合地形ルートにおいて牽引力と橋梁計算式適合のバランスを取っているためです。OEMのデモンストレーションによると、6×2タンデムは平坦な州間高速道路回廊での燃料消費を3~5%削減できることが示されており、この効率上の優位性が2031年に向けて7.88%のCAGRでこの構成を牽引しています。Daimler TruckとVolvo Groupは主力トラクターに工場出荷時の6×2オプションを導入し、大規模フリートが追加コストなしに運営費を削減できる道を開いています。主要高速道路を主に走行するフリートは、タグ車軸にリフタブル車軸を装備するようになっています。これらの車軸は、センサーが低摩擦路面を検知すると自動的に降下し、冬季の稼働を確保しながら燃料節約を実現します。
改訂された橋梁計算式通達により、軽量6×2タンデムは改修された構造物においてより高い法定重量を運搬できるようになりました。この変更により、6×4ドライブトレインに対するコスト優位性がさらに際立っています。この技術の採用は、急勾配に遭遇することがほとんどない大型小売業者や宅配キャリアの間で特に急増しています。対照的に、バルク貨物輸送業者や木材輸送業者は引き続き6×4の牽引力の信頼性を好んでいます。コンポーネントサプライヤーは、電子制御式車軸荷重移動システムへの需要急増を指摘しており、フリートがリアルタイム最適化を優先するにつれて需要が大幅に増加しています。戦略的な示唆は明確です。ディーゼル価格が一定の閾値を上回り続ける場合、6×2は積載量の完全性を維持しながら米国大型トラック市場の相当なシェアを獲得する可能性があります。
トラックタイプ別:電化推進によりリジッド職業用シャシーが加速
アーティキュレートトラクターは2025年の登録台数の63.11%を維持しましたが、自治体が予測可能な日常ルートでごみ収集、ミキサー、ダンプフリートを電化するにつれて、リジッド職業用トラックは年率7.95%のペースで拡大しています。クリーンシティーズ助成金で資金調達されたバッテリー電気ごみ収集トラックは、通常1シフトあたり限られた走行距離で運行します。この走行距離により、デポでの夜間充電が可能となり、ディーゼルのアイドリング時間が削減されます。OshkoshとBYDは共同でリジッド電気ユニットの相当数の注文を獲得し、歴史的にディーゼルが支配してきたセグメントにおける注目すべき転換を示しました。リジッド設計の優位性は、より狭い都市部の旋回半径を走行できる能力にあり、工事現場周辺の都市ゾーニング制約を考慮すると重要な利点となっています。
ネバダ州とノースカロライナ州のリチウム鉱山では、8×6および8×8ドライブトレインを持つ超重量リジッドシャシーの人気が高まっています。これらのトラックは、トレーラーを必要とせずに車両総重量制限を超える積載量を運搬できます。一方、長距離キャリアはアーティキュレートスリーパーを継続して使用しています。トレーラー交換の柔軟性により、長距離輸送において資産稼働率を最大化することができます。これらの対照的なユースケースは、米国大型トラック市場が電化への画一的なアプローチを採用するのではなく、特定のデューティサイクルに基づいて進化する可能性が高いことを示しています。リジッドトラックの成長は注目に値しますが、アーティキュレートトラックの優位性を覆す可能性は低いでしょう。代わりに、リジッドトラックは牽引力、迅速なサイクルタイム、ゼロエミッション義務化の要求が一致するごみ収集、建設、重量物輸送セクターで収益性の高いニッチを見つけることになります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:貨物・物流が現在を支配し、長距離輸送が成長軌道を描く
フレートおよびロジスティクス用途が2025年の需要の54.71%を占めましたが、荷主がピーク時の輸送能力を保証する資産型キャリアとの幹線輸送を統合するにつれて、長距離輸送は最も速い8.12%のCAGRを記録しました。AmazonとUPSは、予測保全分析を搭載したフリートへの小口貨物の委託を仲介パートナーから自社フリートへ移行させており、トラクターの稼働率を高め、高効率スリーパーの注文を促進しています。同時に、Aurora Innovationのテキサス州における無人走行回廊は、既存プレーヤーに対してハブ間契約を確保するための自律走行パイロットの加速を促しています。
IIJAが資金提供するインフラプロジェクトおよび国内重要鉱物ブームにより、建設・鉱業はこれまで存在しなかった最大の上振れ要因として浮上しています。注目すべき変化として、超重量トラクターがネバダ州クレイトンバレーから新設精製プラントへバッテリーグレードのリチウムを輸送するようになっています。この急増はニッチ市場を牽引し、特定の重量閾値を超えるトラックの米国大型トラック市場シェアにおける大幅な成長に貢献しています。もう一つの焦点は港湾ドレイジです。カリフォルニア州の野心的なゼロエミッション目標は、ドレイジフリートの半数の転換を義務付けています。この動きは、現在の充電インフラのボトルネックが続く中でも、バッテリー電気および水素ユニットへの持続的な需要保証しています。全体的な結果として、長距離輸送と重量物輸送セグメントが異なる技術的進歩によって繁栄する一方、軽量地域ルートは輸送能力の合理化により停滞を経験するという分断された状況が生じています。
地域分析
カリフォルニア州の厳格なゼロエミッション義務化とサンペドロ湾のコンテナスループットにより、同州は登録台数の相当なシェアを確保しています。これに続くのがテキサス州で、エネルギーセクターのフレートとメキシコとの活発な越境貿易に支えられています。一方、シカゴのインターモーダルハブと自動車サプライチェーンを中心とする産業中西部が、全国需要の相当なシェアを占めています。
リチウム採掘が勢いを増す中、マウンテンウェストは米国大型トラック市場において最も急速に成長するクラスターとして台頭していますが、分断された過積載許可の課題に直面しています。北東部は、電力需要料金の軽減と港湾ドレイジのインセンティブに支えられ、全国平均を上回るペースでバッテリー電気の普及を加速させています。南東部では、豊富な低税率燃料と広大な長距離回廊において充電時間が課題となることから、ディーゼルの根強い人気が続いています。
太平洋岸北西部では、水素燃料電池および自律走行プラットフォームのパイロットが州のクリーン燃料基準と豊富な水力発電の恩恵を受けています。しかし、これらの地域ごとに異なる規制が複雑なパッチワークを生み出し、複数州にまたがるキャリアは単一のフリート内で多様なパワートレイン戦略を採用せざるを得ない状況となっています。
競合環境
米国大型トラック市場において、Daimler Truck、PACCAR、Volvo Groupはクラス8登録台数の約3分の2を共同で確保しており、適度に集中した市場構造を示しています。各業界リーダーは推進方式戦略を多様化しています。Daimlerはe Cascadiaの生産を拡大し、PACCARはToyotaの支援を受けて水素バリアントを準備し、VolvoはWaabiの自律走行ソフトウェアを統合しています。一方、Volvo GroupのMackブランドはOTA対応のAnthemおよびPioneerプラットフォームでディーゼルラインナップを更新し、CumminsはエンジンのノウハウをもとにICEプロトタイプを投入しています。
新規参入企業が競争を激化させています。TeslaはSemiを展開し、生産拡大を目指しており、特定の長距離輸送においてバッテリー電気トラックの実用性を証明しています。再編フェーズを経て、Nikolaは水素トラクターを出荷しましたが、生産拡大のための追加資本を求めています。Aurora Innovationのダラス・ヒューストン間における無人走行技術のデビューは、既存プレーヤーに自律走行の取り組みを加速させる動機を与えています。さらに、Einrideのヤードロジスティクスへの参入は、遠隔操作電気自動車による初期の成功を示しています。
メガワット充電、水素供給、超重量職業用シャシーなど、従来のOEMがまだ大きな進出を果たしていない分野に機会が存在します。さらに、TeslaとNikolaの資産集約型「サービスとしてのトラック」の提供は、従来の販売・資金調達のパラダイムを破壊しており、広く普及した場合には残存価値の低下リスクをもたらす可能性があります。
米国大型トラック産業リーダー
-
Daimler Truck AG
-
Volvo Group
-
Traton Group
-
PACCAR Inc.
-
Mack Trucks
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年7月:ACT Expo 2025において、Hyundai Motorは最新のXCIENT燃料電池クラス8トラックを発表しました。同トラックは450マイルの航続距離、強化された運転支援機能、および持続可能な輸送ソリューションを推進するための水素燃料電池技術の進歩を特徴としています。
- 2025年3月:Mack Trucksは、技術・整備委員会(TMC)年次総会・輸送技術展示会において、Mack Anthem®およびクラス6 Mack® MD6を展示しました。Mackはまた、AutoSendおよびセルフサービスパラメーター更新を含むコネクテッドビークル技術を紹介し、パフォーマンスの最適化と管理業務の削減のためのOTA(無線通信)機能を強化しました。
米国大型トラック市場レポートの範囲
米国大型トラック市場レポートは、車両総重量等級(クラス7、クラス8a、クラス8b、その他)、推進方式(内燃機関(ICE)および電動)、車軸タイプ(4×2、6×2、6×4、6×6、8×6、8×8、その他)、トラックタイプ(リジッド、アーティキュレート、その他)、用途(建設・鉱業、フレートおよびロジスティクス、長距離輸送、その他)によってセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
| クラス7(2万6,001〜3万3,000ポンド) |
| クラス8a(3万3,001〜5万4,000ポンド) |
| クラス8b(5万4,001〜8万ポンド) |
| その他(8万ポンド超) |
| 内燃機関(ICE) | ディーゼル |
| 天然ガス(CNG/LNG) | |
| 電動 | バッテリー電動(BEV) |
| ハイブリッドおよびプラグインハイブリッド(HEVおよびPHEV) | |
| 燃料電池電動(FCEV) |
| 4x2 |
| 6x2 |
| 6x4 |
| 6x6 |
| 8x6 |
| 8x8 |
| その他 |
| リジッド |
| アーティキュレート |
| その他 |
| 建設・鉱業 |
| 貨物・物流 |
| 長距離輸送 |
| その他 |
| 車両総重量(GVWR)別 | クラス7(2万6,001〜3万3,000ポンド) | |
| クラス8a(3万3,001〜5万4,000ポンド) | ||
| クラス8b(5万4,001〜8万ポンド) | ||
| その他(8万ポンド超) | ||
| 推進方式別 | 内燃機関(ICE) | ディーゼル |
| 天然ガス(CNG/LNG) | ||
| 電動 | バッテリー電動(BEV) | |
| ハイブリッドおよびプラグインハイブリッド(HEVおよびPHEV) | ||
| 燃料電池電動(FCEV) | ||
| 車軸タイプ別 | 4x2 | |
| 6x2 | ||
| 6x4 | ||
| 6x6 | ||
| 8x6 | ||
| 8x8 | ||
| その他 | ||
| トラックタイプ別 | リジッド | |
| アーティキュレート | ||
| その他 | ||
| 用途別 | 建設・鉱業 | |
| 貨物・物流 | ||
| 長距離輸送 | ||
| その他 | ||
レポートで回答される主要な質問
米国大型トラック市場は2031年までにどの程度の規模になりますか?
2026年から2031年にかけて6.85%のCAGRで拡大し、2031年までに767.3 ビリオン 米ドルに達すると予測されています。
大型トラックにおいて最も急速に成長しているパワートレインはどれですか?
バッテリー電気トラックは7.87%のCAGRで拡大しており、全推進方式の中で最も高い成長率を示しています。
ゼロエミッショントラックの普及をリードしている地域はどこですか?
カリフォルニア州が港湾ドレイジ義務化と州のインセンティブによりリードしており、バッテリー電気トラクターの総所有コストを削減しています。
最も急成長している推進方式はどれですか?
電気トラックは2031年に向けて7.87%のCAGRで拡大しています。