
米国電気自動車モーターラミネーション市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
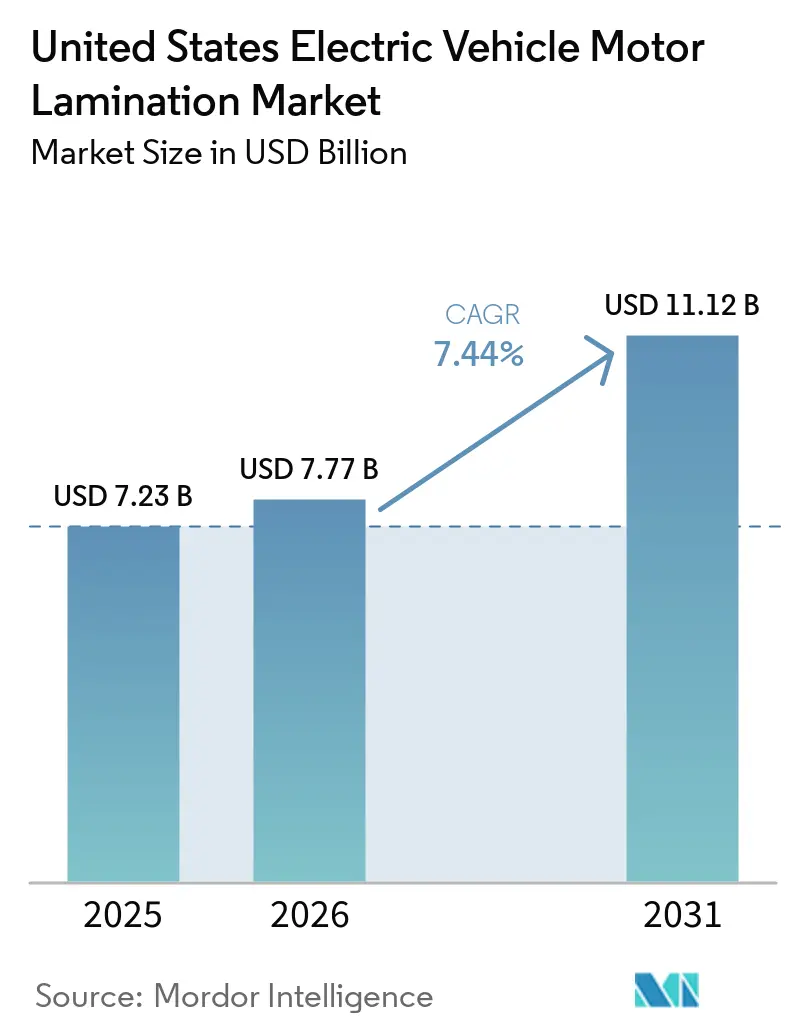
| 市場規模 (2026) | 7.77 十億米ドル |
| 市場規模 (2031) | 11.12 十億米ドル |
| 成長率 (2026 - 2031) | 7.44 % |
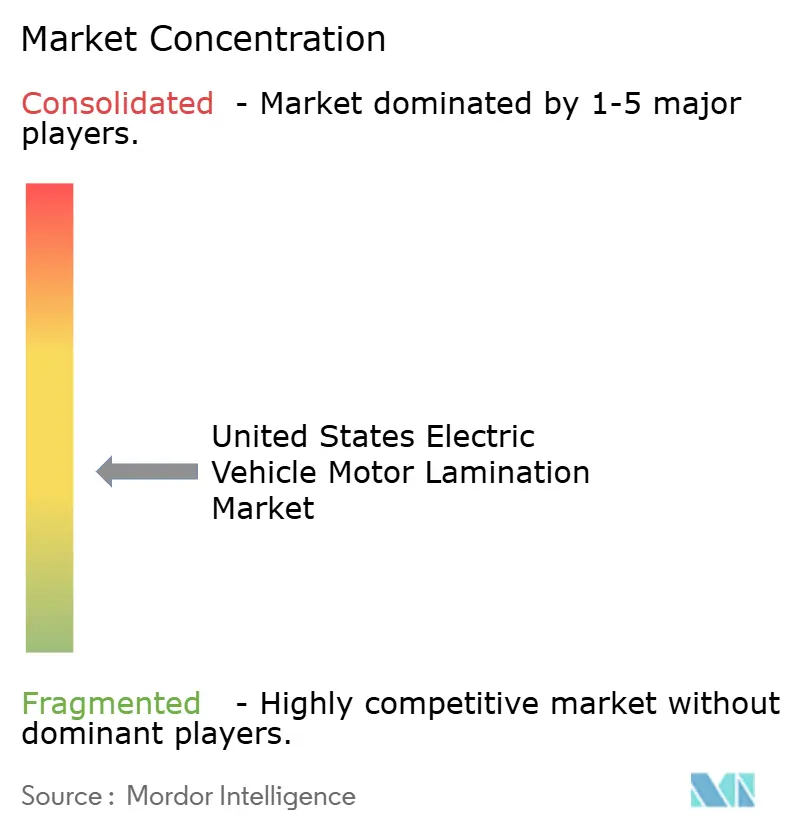
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国電気自動車モーターラミネーション市場分析
米国電気自動車モーターラミネーション市場規模は2025年に72.3 ビリオン 米ドルと評価され、2026年の77.7 ビリオン 米ドルから2031年には111.2 ビリオン 米ドルに達すると推定されており、予測期間2026年から2031年にかけてCAGR 7.44%で成長する見込みです。米国電気自動車モーターラミネーション市場は、IRAの成立以降、自動車セクターが米国製造への多大な投資を表明しており、国内の大規模なEVおよびバッテリー投資パイプラインによって支えられています。これにより、将来のモーター需要は国内生産の拡大と密接に結びついています。国内の電磁鋼の供給も、Cleveland-CliffsのMOTOR-MAX自動車グレード製品やArcelorMittalが計画するCalvert施設を通じて改善されており、輸入材料へのエクスポージャーが低減し、モータープログラムの調達の見通しが向上しています。米国電気自動車モーターラミネーション市場はまた、より厳格な効率目標、州レベルのZEV規制、そして薄ゲージ鋼および高速モーター設計へのシフトによる恩恵を受けており、プレス加工コアの技術要件が高まっています。Tempel、EuroGroup Laminations、Feintoolが接合・組立技術を推進し、トン数だけでなく効率、騒音制御、スタック精度で競争するにつれ、競争圧力が高まっています。2025年9月の連邦EVコンシューマークレジット(7,500米ドル)の廃止により、製品ミックスの一部がハイブリッド車にシフトしています。しかし、ハイブリッドドライブも車両あたり相当量のモーターコアコンテンツを必要とするため、ラミネーションへの需要は引き続き堅調です。
主要レポートのポイント
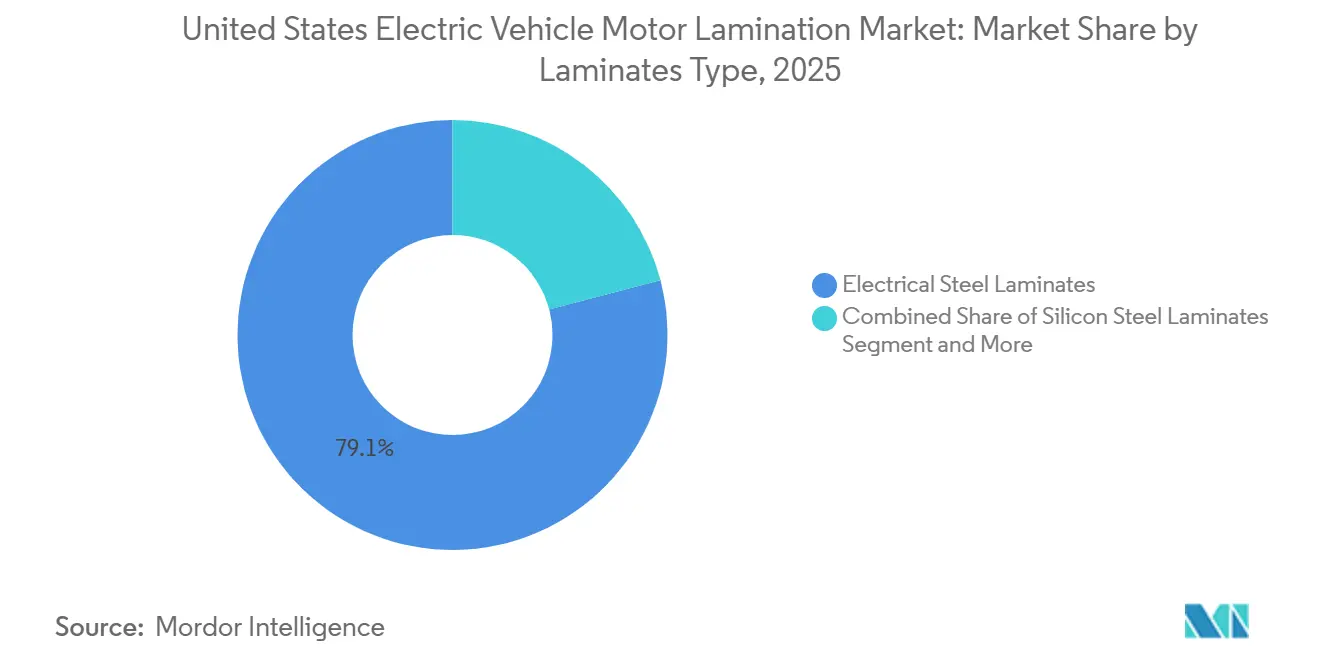
- ラミネートタイプ別では、電磁鋼ラミネートが2025年の米国電気自動車モーターラミネーション市場シェアの79.12%を占め、その他のラミネートタイプは2031年にかけてCAGR 13.55%で拡大する見込みです。
- モータータイプ別では、PSMが2025年に68.22%のシェアを占め、SRMが2031年にかけて最高のCAGR 12.27%を記録すると予測されています。
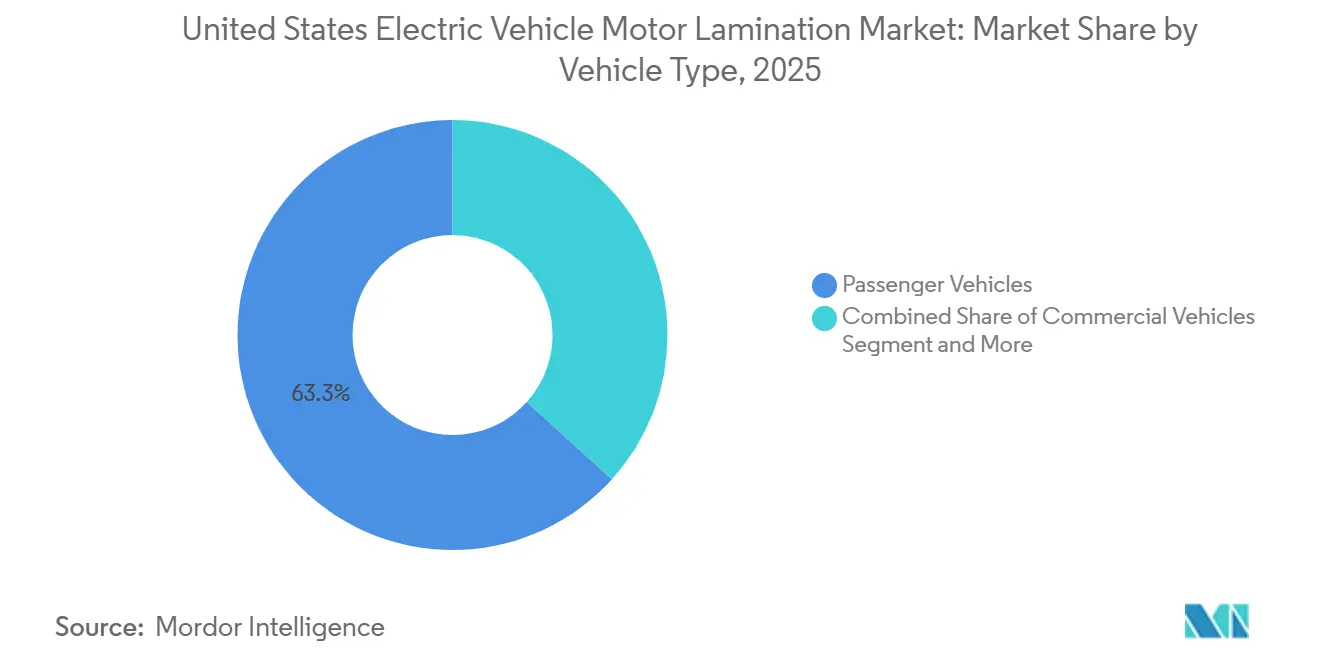
- 車両タイプ別では、乗用車が2025年に63.25%のシェアを占め、商用車は2031年にかけてCAGR 10.35%で成長する見込みです。
- 用途別では、ステーターラミネーションが2025年に58.04%のシェアを占め、ローターラミネーションは2031年にかけてCAGR 11.86%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国電気自動車モーターラミネーション市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内EV生産ブーム | +2.1% | 全国規模、ミシガン州、ジョージア州、テネシー州、オハイオ州に集中した成長 | 中期(2~4年) |
| DOEによる超薄型ラミネーションの義務化 | +1.3% | 全国規模、中西部OEMクラスターでの早期採用による成長 | 中期(2〜4年) |
| Eモーターの垂直統合 | +0.9% | 全国規模、ミシガン州、ジョージア州、ネバダ州に集中 | 中期(2~4年) |
| 国内NOES生産能力の拡大 | +0.7% | 全国規模、アーカンソー州、アラバマ州、オハイオ州、ペンシルベニア州を供給源とする | 長期(4年以上) |
| 州レベルのZEV義務化 | +0.7% | カリフォルニア州主導、追加11州およびDCACC IIを採用 | 短期(2年以内) |
| レアアース不使用モータートポロジー | +0.5% | 全国規模、技術採用主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IRAを活用した国内EV生産ブーム
米国電気自動車モーターラミネーション市場は、IRAが製造クレジットおよび工場投資決定を通じて拡大を後押しした国内EV生産基盤と密接に結びついています。IRAの継続的な条項は、2030年までに米国のEV販売を大幅に押し上げると予想されています。この急増は、将来のモーター需要を促進する大規模な普及基盤の形成につながります。追加されるドライブトレインごとにモーターコアレベルでの精密鋼スタック、コーティング、接合プロセスへの需要が高まるため、ラミネーションにとってその規模は重要です。2025年9月の連邦コンシューマーEVクレジットの終了により、純粋なバッテリー電気自動車の勢いは一部緩和されました。しかし、ハイブリッドシステムも相当量の電動ドライブコンテンツを使用するため、モーターラミネーションへの需要がなくなったわけではありません。したがって、米国電気自動車モーターラミネーション市場は、車ミックスが完全バッテリー電気とハイブリッドプラットフォームの間でシフトしても、堅固な需要基盤を維持しています。
エネルギー省の効率目標が超薄型ラミネーションを義務化
米国電気自動車モーターラミネーション市場はまた、サプライチェーン全体での再設計を強いるより厳格なモーター効率基準によっても形成されています。DOEの2023年10月の規則は、100〜250馬力モーターにおける超プレミアム効率基準の遵守期限を2027年6月1日に設定し、2025年1月の規則は2029年1月1日から小型モーターへの適用範囲を拡大しました[1]「電気モーターのエネルギー保全基準に関する規則制定」、米国エネルギー省、energy.gov。IE4効率レベルに達するには、コアロスの低減、薄型ラミネーション、より精密なプレス加工品質が必要であり、これはEVモーターに使用される鋼種の加工要求を直接高めます。DOEはまた、これらの効率シフトには薄型ラミネーションとメーカーによる相当な設備投資が必要であり、その対応は一時的なものではなく構造的なものであると指摘しました。同レビューでは、ESEMの出荷量のうち相当な割合が再設計を必要とすることが示されており、ラミネーションプレス加工基盤はEV直接採用以外でも広範な製品更新サイクルに直面しています。米国電気自動車モーターラミネーション市場は、新たなコンプライアンス期日が到来する前にサプライヤーが低損失スタックおよびアップグレードされた材料グレードの認定を取得しなければならないため、この再設計サイクルから安定した需要の底上げを得ています。
自動車メーカーによる電動モーターの垂直統合
米国電気自動車モーターラミネーション市場は、自動車メーカーがEモーターの設計・製造を内製化するにつれ、より長期的かつ技術的な調契約へと移行しています。BMWは現在、第6世代eDriveのローター、ステーター、トランスミッション、パワーコンバーターを内製しており、新ユニットは前世代比でエネルギーロスを40%、重量を10%削減しています。GMのニューヨーク州ロックポートにおけるステーターコア活動とオハイオ州トレドにおけるドライブユニット生産は、米国を拠点とするコア消費がOEMの直接プログラムを中心に集中しつつあることを示しています。ルーシッドのアリゾナ州を拠点とする内製永久磁石モータープログラムは、OEMが形状、コーティング、合金選択に関してより厳格な基準を課しているというトレンドを浮き彫りにしています。このシフトは、標準化されたプレス加工品を提供するだけでなく、ラミネーションを共同開発するサプライヤーに有利に働きます。その結果、米国の電気自動車モーターラミネーション市場は、認定を優先する方向へと進化しており、成功するサプライヤーにはより厳格なプロセス管理とOEM購買者との緊密なエンジニアリング協力が求められています。
国内NOES生産能力拡大(InduX、Cleveland-Cliffs)
米国電気自動車モーターラミネーション市場は、より広範な国内NOES基盤からの支援を受けており、調達リスクの低減と米国コンテンツ規則への準拠向上に寄与しています。Cleveland-Cliffsは北米で唯一の自動車グレード電磁鋼メーカーであり、そのMOTOR-MAXラインは高周波EVトラクションモーター向けに特化して位置付けられています[2]「MOTOR-MAX鋼材」、Cleveland-Cliffs、clevelandcliffs.com。ArcelorMittalがアラバマ州カルバートに計画する12 ビリオン 米ドルのNOES施設は、2.805 ビリオン 米ドルのDOE税額控除の支援を受け、2027年下半期から年間15万メートルトンの生産量を追加する見込みです。DOEの2025年サプライチェーン準備状況評価では、電磁鋼加工における中国の支配的地位が米国の輸送製造にとってリスクであると依然として指摘されており、国内ラインが追加されるたびに強靭性が向上します。より多くの国内NOES生産はまた、プレス加工業者のリードタイムを短縮し、輸入コイルの混乱によるモーター立ち上げ遅延のリスクを低減します。したがって、米国電気自動車モーターラミネーション市場は、新たな鉄鋼生産能力が稼働し、既存メーカーがEVグレード仕様をより深く追求するにつれ、より強固な国内供給基盤を享受するでしょう。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電磁鋼板価格の変動性 | -1.1% | 全国規模 | 短期(2年以内) |
| サプライチェーンおよび生産能力のボトルネック | -0.8% | 全国規模、中西部製造クラスターに特に圧力が集中 | 中期(2~4年) |
| 精密プレス加工によるスクラップ率 | -0.4% | 全国規模 | 中期(2~4年) |
| 鉄鋼ラインの許認可遅延 | -0.3% | 地域的、特定の工場レベルの拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電磁鋼板価格の変動性
米国電気自動車モーターラミネーション市場は、貿易措置が一部の輸入圧力を制限しているものの、電磁鋼価格の変動にさらされ続けています。米国鉄鋼協会による、中国の鉄鋼輸出は今後数年間で大幅に増加し、世界の参照価格をさらに歪める見込みです。2026年に公表されたUSITC決定は、複数の輸出国からのNOESに対する相殺関税および反ダンピング命令を維持しており、国内価格規律を支えていますが、原材料の変動性を排除するものではありません。ラミネーションプレス加工業者にとって、OEMとの供給契約は複数年にわたって交渉されるため、コスト転嫁は投入価格の変化よりも遅れることが多いです。これにより、特に顧客が契約期間中に条件の再交渉に応じない場合、価格急騰時に利益率への圧力が生じます。したがって、米国電気自動車モーターラミネーション市場は、最終需要が堅調であっても、収益性の制約が繰り返し生じるという課題に直面しています。
サプライチェーンの集中と生産能力のボトルネック
米国電気自動車モーターラミネーション市場は、自動車グレードNOESの国内供給基盤が依然として狭いという状況で運営されています。Cleveland-Cliffsは現在唯一の北米自動車グレードメーカーであり、ArcelorMittalのCalvertプロジェクトは2027年下半期まで市場に参入しません。DOEの2025年1月のサプライチェーン評価では、電磁鋼加工における中国の支配的地位が米国の輸送製造にとって継続的な調達リスクであると指摘されました。この問題は、次世代高速モーター向けに冷間圧延・焼鈍能力を持つグローバルメーカーが少数に限られる0.20mm未満の超薄ゲージにおいてより顕著です。Waelzholzの2026年4月のメキシコ施設を通じた北米進出は、サプライヤーがこのギャップを明確に認識していることを示していますが、追加された生産能力が自動車プログラムの認定を取得するにはまだ時間が必要です[3]「電気自動車、電磁鋼ストリップグレード」、Waelzholz、waelzholz.com。したがって、米国電気自動車モーターラミネーション市場は、より広範な国内トン数が改善されても、プレミアムゲージにおいて断続的なボトルネックに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラミネートタイプ別:電磁鋼の優位性と高度合金需要の台頭
電磁鋼ラミネートは2025年の米国電気自動車モーターラミネーション市場シェアの79.12%を占め、主流のEVモータープログラムにおける中心的役割を確認しました。このリーダーシップは、大量生産トラクションモーター設計全体にわたるコスト、磁気性能、製造上の親しみやすさのバランスから生まれています。米国電気自動車モーターラミネーション市場は依然として電磁鋼に大きく依存しています。なぜなら、ほとんどのOEMプラットフォームは最大電力密度よりも信頼性の高い大規模プレス加工と予測可能な認定サイクルを必要とするからです。Cleveland-CliffsのMOTOR-MAX製ラインは、高周波自動車トラクション用途向けに調整されているため、この地位を支えています。この材料はまた、自動車量産規模でのプレス加工、コーティング、スタッキングの方法を既に熟知しているサプライヤーの間で広く受け入れられているという恩恵も受けています。
主にニッケル鉄およびコバルト鉄合金からなるその他のラミネートタイプは、2031年にかけてCAGR 13.55%で成長すると予測されており、このセグメントで最も急成長している材料クラスとなっています。Carpenter Electrificationは、Hiperco 50合金が従来のケイ素鋼と比較して30%高い電力密度、25%高いトルク、10〜20℃低いモーター動作温度を実現できると述べています。このプロファイルにより、高度合金はコンパクトなモーターパッケージングが原材料コストよりも重要なプレミアムEVやその他の用途においてより関連性が高まっています。ケイ素鋼は依然として中間的な位置を占めており、WaelzholzのNO 30-15などの新しいグレードが大幅なコスト増なしに性能を向上させています。Feintoolのglulockプロセスは、スタック厚さを0.1mmまで実現し、モーター効率を最大15%向上させると主張しており、電磁鋼およびケイ素鋼の競争力をより長期間維持するのに役立っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


モータータイプ別:PSMのリーダーシップとSRMの構造的台頭
永久磁石同期モーター(PMSM)は2025年の米国電気自動車モーターラミネーション市場の68.22%を占め、現在のEVパワートレインにおける強固な地位を反映しています。研究によると、PSMの効率と電力密度は一貫して高水準を維持しており、OEMが乗用EVでこのアーキテクチャを引き続き採用する理由を説明しています。米国電気自動車モーターラミネーション市場もこのミックスから恩恵を受けています。なぜなら、PSM設計は動作周波数の上昇に伴い、より薄く低損失なラミネーションを重視するからです。BMWの第6世代eDriveとルーシッドの内製ドライブユニットは、高効率モータープログラムが材料およびプレス加工公差をどのように引き上げているかを示しています。これらの公差を一貫して満たすことができるサプライヤーは、長期OEM受注を確保するうえで有利な立場にあります。
スイッチドリラクタンスモーター(SRM)は2031年にかけてCAGR 12.27%で成長すると予測されており、市場で最も急成長しているモータータイプとなっています。その台頭は、ローター形状と鋼材加工に性能の重点を移すレアアース不使用または低レアアース設計への関心の高まりと結びついています。Astemoは、従来のPSM設計と比較してサイズが30%増加するだけで180kW出力を実現する磁石補助型同期リラクタンスモーターを発表しており、トレードオフが縮小していることを示しています。BLDCモーターは小型プレミアムおよび補助用途で引き続き役割を果たし、誘導モーターは最大効率よりも耐久性と確立された調が重視される場面で依然として関連性を持っています。したがって、米国電気自動車モーターラミネーション市場は、単一アーキテクチャへの移行が生み出したであろうよりも広範なステーターおよびローター仕様へとシフトしています。
車両タイプ別:乗用車がリードし、商用フリートが成長を牽引
乗用車は2025年の市場シェアの63.25%を占め、国内のモーターラミネーションにとって最大の需要先であり続けています。テスラ、GM、フォード、ヒュンダイ・キア、リビアンの確立された米国生産拠点がそのリードを支えています。東南部は2025年にかけてEVおよびバッテリー生産への注目すべき投資を集め、将来の乗用車生産規模を強化しています。米国電気自動車モーターラミネーション市場は、インセンティブが変化しても大規模な乗用車基盤を維持しています。なぜなら、ハイブリッド車も相当量のモーターコアスタックを必要とするからです。これにより、ラミネーション需要は純粋なバッテリー電気自動車ミックスだけが示唆するよりも安定しています。
商用車は2031年にかけてCAGR 10.35%で成長すると予想されており、最も急成長している車両タイプとなっています。テスラのネバダ州セミ工場は年間5万台のクラス8トラックを生産するよう設計されており、高性能モーター需要の主要な新たな供給源となっています。各トリモーターセミは単一モーター乗用EVよりもはるかに多くのラミネーションコンテンツを持つため、モーターコアレベルでの需要効果は増幅されます。ZM Trucksの2025年フォンタナ施設開設は別の商用需要ポイントを追加し、二輪車は都市配送向けの小規模ながら徐々に拡大する需要先であり続けています。したがって、米国の電気自動車モーターラミネーション産業はフリートの電動化から第二の需要ドライバーを獲得しており、乗用EV量への過度な依存を低減しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:ステーターラミネーションがリードし、ローターイノベーションが加速
ステーターラミネーションは2025年の米国電気自動車モーターラミネーション市場シェアの58.04%を占め、最大の用途セグメントとなっています。このリードは、スロット形状、熱挙動、ーク効率、トルク密度の設定におけるステーターの中心的役割を反映しています。米国電気自動車モーターラミネーション市場は、ほとんどのモーター形式においてステーターがローターよりも多くの電磁鋼を消費するため、依然としてステーター重視の量となっています。Tempelのフルサーフェスボンディングは、従来のコーティング厚さ5〜14ミクロンと比較して2〜4ミクロンの接着剤層を適用し、効率を向上させ、電気自動車(EV)モーターの騒音・振動・ハーシュネス(NVH)の低減に貢献しています。複数の自動車OEMでの顧客承認は、ステーター接合方法が開発から生産認定へと急速に移行ていることを示しています。
ローターラミネーションは2031年にかけてCAGR 11.86%で成長すると予測されており、最も急成長している用途セグメントとなっています。より高いローター速度とリラクタンスベース設計への強い関心が、ローター積層における機械的強度、形状精度、低損失性能の重要性を高めています。Waelzholzは最大25,000rpmのモーター速度向けにHSグレードを開発しており、高速ローター用途の応力限界に直接対応しています。EuroGroup Laminationsのエッジ接触を回避するセグメント化ローターパック形状に関する特許は、ローター性能にどれほどのイノベーションが集中しているかを示しています。高速モーターがより一般的になるにつれ、米国の電気自動車モーターラミネーション産業はより均衡のとれたステーターとローターの技術競争へと移行しています。
地域分析
米国電気自動車モーターラミネーション市場は、国内EV製造の拡大、インフレ削減法などの連邦インセンティブ、および高トルク・エネルギー効率の高いモーター設計への注目の高まりによって成長しています。2026年6月、BMWは米国での完全電気自動車生産の立ち上げ準備として、サウスカロライナ州の生産工場への17 ビリオン 米ドルの投資を完了しました。この投資の完了は、BMWの米国への信頼を示し、BMWグループのグローバル事業の中心としてのサウスカロライナ州の役割を強化しました。2024年末時点で、ミシガン州はすでに相当なEV製造投資を集めており、モーターおよびコンポーネントの将来消費における同州の重要な役割を強調しています。GMのロックポートにおけるステーター事業とフォードのバン・ダイク電動パワートレインセンターにより、この地域は直接のモーター生産と緊密に結びついています。この集中は、鋼材プロセッサー、プレス加工業者、コアアセンブラー、最終車両工場の間に強固なつながりをもたらしています。中西部は米国電気自動車モーターラミネーション市場の礎石として、自動車工学、深いサプライヤーネットワーク、大規模組立を米国内の他のどの地域にも劣らない形でシームレスに融合させています。2029年までに、中西部オートアレークラスターは北米のBEV組立生産量の相当なシェアを占めるようになり、EVモーターおよびそのラミネーションの主要ハブとしての地位を確固たるものにするでしょう。
2025年にかけて、東南部は国内のEVおよびバッテリー製造投資の相当な割合を獲得し、将来のラミネーション需要にとって最もダイナミックな地域成長回廊として位置付けられています。ヒュンダイのサバンナ近郊のメタプラント、フォードのテネシー州ブルーオーバルキャンパス、BMWのサウスカロライナ州バッテリー事業は、この地域のモーターおよびバッテリー生産の景観を広げています。さらに、2027年から地域のEVグレード電磁鋼へのアクセスを強化する予定のArcelorMittalのCalvert NOES施設は、地域のアセンブラーにとって輸費とリードタイムの課題を軽減することが期待されています。東南部は米国の電気自動車モーターラミネーション市場で最も急速な拡大を目撃しており、企業は単なる発表から完全稼働の工場へと移行しています。
カリフォルニア州およびその他のACC II州は、2026年モデルイヤーの新乗用車販売の35%をゼロエミッション車とすることを義務付けており、このプログラムは米国の新型軽自動車販売の30%以上を占める管轄区域で2035年までに100%に引き上げられます[4]「カリフォルニア州、2035年までに新型ゼロエミッション車販売100%を加速する動き」、カリフォルニア州大気資源委員会、ww2.arb.ca.gov。テスラのスパークスにおける初の大量生産セミ工場は2026年4月に最初の生産ユニットを出荷し、年間5万台のクラス8トラックを生産するよう設計されており、西部に大規模な商用車需要ノードを創出しています。カリフォルニア州はまた、2024年の新乗用車および商用車販売においてZEVが相当なシェアを占めたことを報告しており、西部の電動化が全国平均を上回っていることを確認しています。米国電気自動車モーターラミネーション市場は、政策採用とフリートの展開の両方が他の地域よりも速く進む西部から早期の需要シグナルを得ています。この西部からの牽引は、製品認定が全国的な展開よりも先に始まることが多い高出力商用モーターやその他の高度な用途において特に重要です。
競争環境
米国EVモーターラミネーションのサプライチェーンは、NOESメーカー、精密プレス加工業者、統合モーターコアアセンブラーにわたって適度に分散しています。Cleveland-Cliffsは依然として自動車グレードNOESの唯一の国内供給源です。しかし、その地位はArcelorMittalのCalvert建設計画や米国の広範な鉄鋼投資計画からの将来的な圧力に直面し始めています。Worthington Industriesは、Tempelを通じて、モーターラミネーション市場でグローバル第3位と自称し、売上の90%が北米に集中していると述べています。したがって、米国電気自動車モーターラミネーション市場は、単一の支配的プレーヤーによってではなく、専門的な能力、供給保証、顧客認定の深さをめぐる競争によって形成されています。
技術がこの市場で最も明確な差別化ポイントになりつつあります。TempelのFSB、Feintoolのglulock、EuroGroupの特許取得済み形状研究はいずれも、量だけ競争するのではなく、効率の向上、損失の低減、より厳格な顧客承認の確保を目指しています。Worthington Steelの2026年2月のKloeckner & Co.に対するTOBと2028年度末までに見込まれる年間シナジーは、より大きな規模とより広いサービス範囲への推進を示しています。Feintoolの2025年第1四半期に完了した3,500万米ドルのナッシュビル拡張(新型1,600トン直接サーボトランスファープレスを含む)は、製造フットプリントの観点から同じ論理を示しています。米国電気自動車モーターラミネーション市場は、地域の生産能力と独自のプロセスノウハウ、より迅速なOEM対応時間を組み合わせるサプライヤーに報いています。
POSCO Mobilityは、電磁鋼生産から完成ドライブモーターコアまでを結ぶ垂直統合モデルを代表しており、サプライチェーン管理の高いベンチマークを設定しています。Nippon Steelの2030年経営計画は、2028年末までに米国スチール施設に約110 ビリオン 米ドルの資本を投入することを約束しました。これには、Nippon Steelの独自技術を活用したBig River Steelへのより高度な電磁鋼能力の導入計画が含まれています。これらの計画が予定通りに進めば、現在の予測期間が始まった後、プレミアムNOESおよび高仕様ラミネーションフィードストックにおける競争は大幅に激化するでしょう。高度合金生産と米国本社サプライヤーによる完全な自動車規模のステーターおよびローターコアアセンブリの間には依然として白地が存在しています。米国電気自動車モーターラミネーション市場は、プレミアム材料、高精度プレス加工、スタック接合、自動車メーカーとの直接共同開発を単一の国内提供にまとめることができる企業に対して引き続き開かれています。
米国電気自動車モーターラミネーション産業リーダー
Worthington Industries
EuroGroup Laminations
Carpenter Electrification
Feintool International
Cleveland-Cliffs Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:テスラの初のクラス8セミが、年間5万台のトラックを生産可能なネバダ州スパークスの工場で大量生産ラインから出荷されました。トリモーターパワートレインを持つセミは、米国における高性能モーターラミネーションにとって最大の単一商用需要触媒を代表しています。
- 2026年2月:Worthington Steelは、1株当たり11ユーロ(約12米ドル)でKloeckner & Co.を買収するためのTOBを開始しました。この買収は2028年度末までに年間1.5億米ドルのシナジーをもたらすと予測されました。最終化されれば、この取引はWorthingtonを北米第2位の鉄鋼サービスセンターとして位置付けることになります。
- 2025年12月:Nippon Steelの2030年中長期経営計画は、Nippon Steelの独自技術を活用したBig River Steelにおける新たな方向性電磁鋼能力を含め、2028年末までに米国スチール施設に約110億米ドルの資本を投入することを約束しました。
- 2025年10月:Worthington Steelの子会社であるTempel Steelは、革新的なフルサーフェスボンディング(FSB™)技術を発表しました。これは、スタッキング前に電磁鋼ラミネーションに薄い接着剤を塗布するもので、電気自動車(EV)モーターにおける無駄なエネルギー(コアロス)の顕著な低減と騒音・振動・ハーシュネス(NVH)の低下をもたらします。


米国電気自動車モーターラミネーション市場レポートの範囲
スコープには、ラミネートタイプ(電磁鋼ラミネート、ケイ素鋼ラミネート、その他のラミネートタイプ(ニッケル鉄、コバルト鉄など))、モータータイプ(永久磁石同期モーター(PMSM)、誘導モーター、スイッチドリラクタンスモーター(SRM)、ブラシレスDCモーター(BLDC))、車両タイプ(乗用車、商用車、二輪車)、用途(ステーターラミネーションおよびローターラミネーション)によるセグメント化が含まれます。市場規模および成長予測は米ドルの金額ベースで提供されます。
| 電磁鋼板ラミネート |
| ケイ素鋼板ラミネート |
| その他のラミネートタイプ(ニッケル鉄、コバルト鉄など) |
| 永久磁石同期モーター(PMSM) |
| 誘導モーター |
| スイッチトリラクタンスモーター(SRM) |
| ブラシレス直流モーター(BLDC) |
| 乗用車 |
| 商用車 |
| 二輪車 |
| 固定子ラミネーション |
| 回転子ラミネーション |
| ラミネートタイプ別 | 電磁鋼板ラミネート |
| ケイ素鋼板ラミネート | |
| その他のラミネートタイプ(ニッケル鉄、コバルト鉄など) | |
| モータータイプ別 | 永久磁石同期モーター(PMSM) |
| 誘導モーター | |
| スイッチトリラクタンスモーター(SRM) | |
| ブラシレス直流モーター(BLDC) | |
| 車両タイプ別 | 乗用車 |
| 商用車 | |
| 二輪車 | |
| 用途別 | 固定子ラミネーション |
| 回転子ラミネーション |


レポートで回答される主要な質問
米国電気自動車モーターラミネーションの2026年から2031年にかけての成長見通しは?
米国電気自動車モーターラミネーション市場は、2026年の77.7 ビリオン 米ドルから2031年までに111.2 ビリオン 米ドルに、CAGR 7.44%で成長すると予想されています。
米国EVモーターコアにおける現在の需要をリードしている材料タイプはどれですか?
電磁鋼ラミネートは2025年に79.12%のシェアでリードしており、量産EVプログラムにおいてコスト、磁気性能、製造性の最良のバランスを依然として提供しているためです。
プレミアムラミネーション需要を最も形成しているモーターアーキテクチャはどれですか?
PSMは2025年に68.22%のシェアで主要なモータータイプであり続けており、その高い効率と電力密度が薄型・低損失ラミネーションへの需要を牽引しています。
今後のEVプログラムでローターラミネーションがステーターラミネーションよりも速く成長しているのはなぜですか?
ローターラミネーションは、より高いモーター速度とリラクタンスベース設計がローター形状、強度、精度をより重要にしているため、CAGR 11.86%で成長すると予測されています。
どの車両クラスがラミネーション量の増分を牽引しますか?
物流フリートが最終マイルルートを電動化するため、商用車は11.09%のCAGRが見込まれています。
回転子ラミネーションの成長を支えるものは何ですか?
高速内部磁石および磁石フリートポロジーが精密な回転子スタックを必要とし、2030年までに12.76%のCAGRを支えています。
最終更新日:



