
米国データセンターSSD市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 19.68 十億米ドル |
| 市場規模 (2031) | 47.63 十億米ドル |
| 成長率 (2026 - 2031) | 19.34 % |
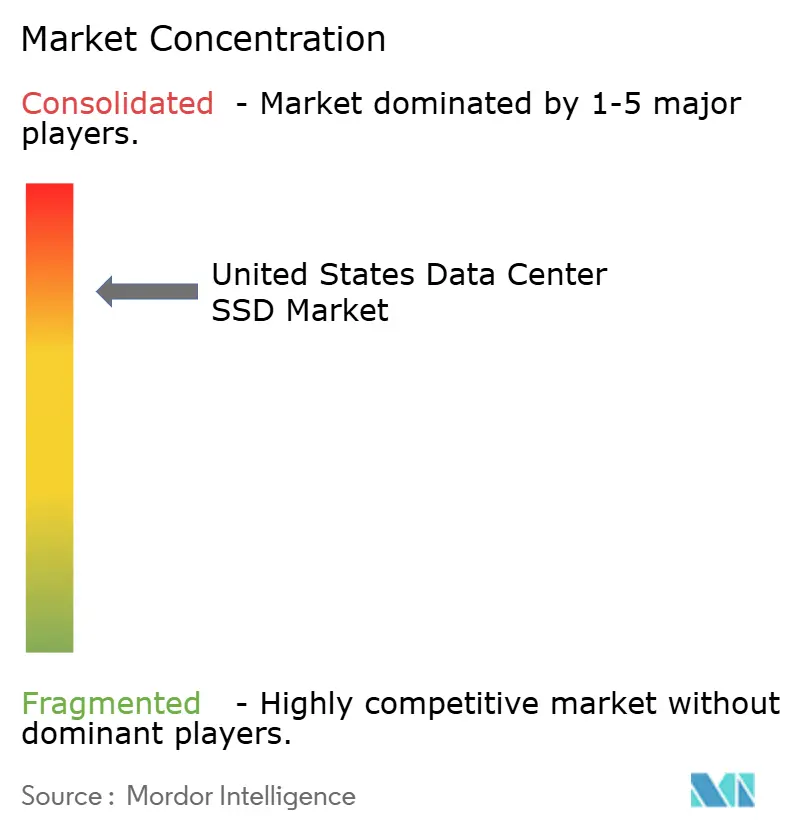
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国データセンターSSD市場分析
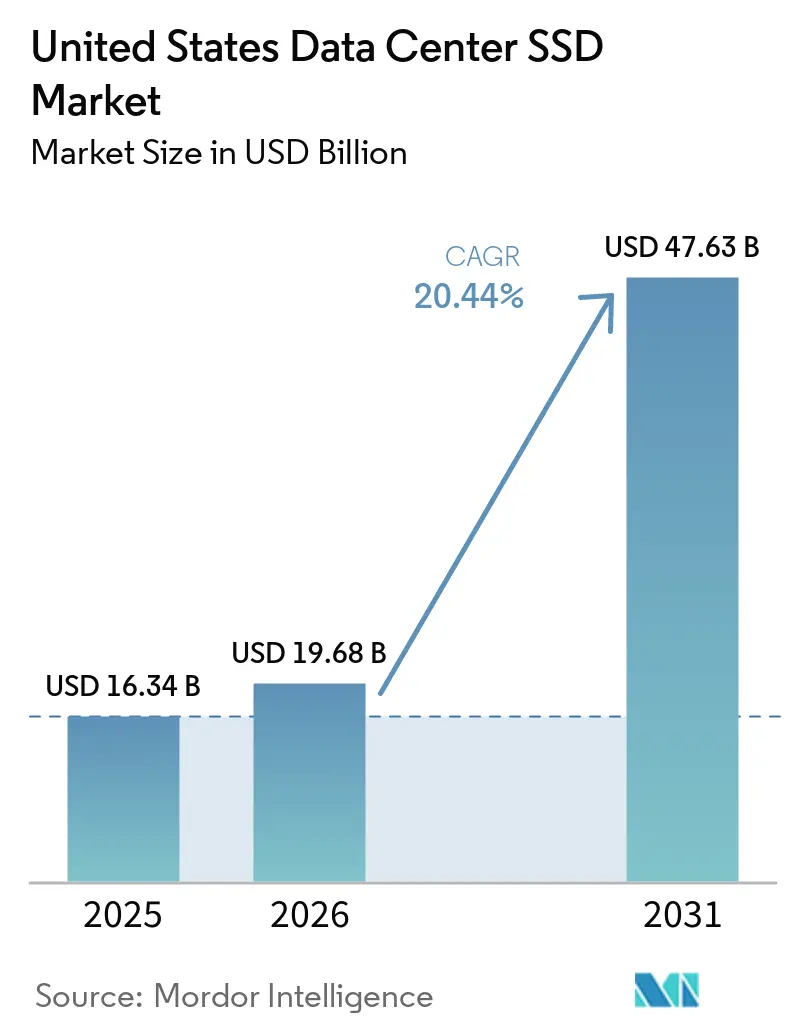
米国データセンターSSD市場規模は、2025年の16.34 ビリオン 米ドルから2026年には19.68 ビリオン 米ドルに増加し、2026年から2031年にかけて19.34%のCAGRで成長して2031年までに47.63 ビリオン 米ドルに達する見込みです。
このモメンタムは、AIモデルのトレーニング、リアルタイム推論、ならびにハイパースケールおよびエンタープライズインフラの大規模な近代化を基盤としています。PCIe Gen4/Gen5 NVMeドライブの採用により、従来のI/Oボトルネックが解消されつつある一方、サステナビリティに関する規制要件がオールフラッシュ戦略の加速を促し、ハイブリッドアレイと比較して消費電力を最大75%削減しています。EDSFF E3.Sを中心としたフォームファクターの革新により、熱的余裕とサービス性が向上し、次世代スループットを実現するより高い電力バジェットへの道筋が開かれています。ベンダーの差別化は、コントローラーアーキテクチャー、3D-NANDスタッキング、および組み込みセキュリティを軸に明確化されつつありますが、高度なコントローラーICおよびNANDウェーハの供給変動が調達戦略を引き続き再編しています。4TB以上の容量帯は、オペレーターがより高いラック密度と低い総所有コストを追求する中で、最も急速な需要増加を経験しています。
主要レポートのポイント
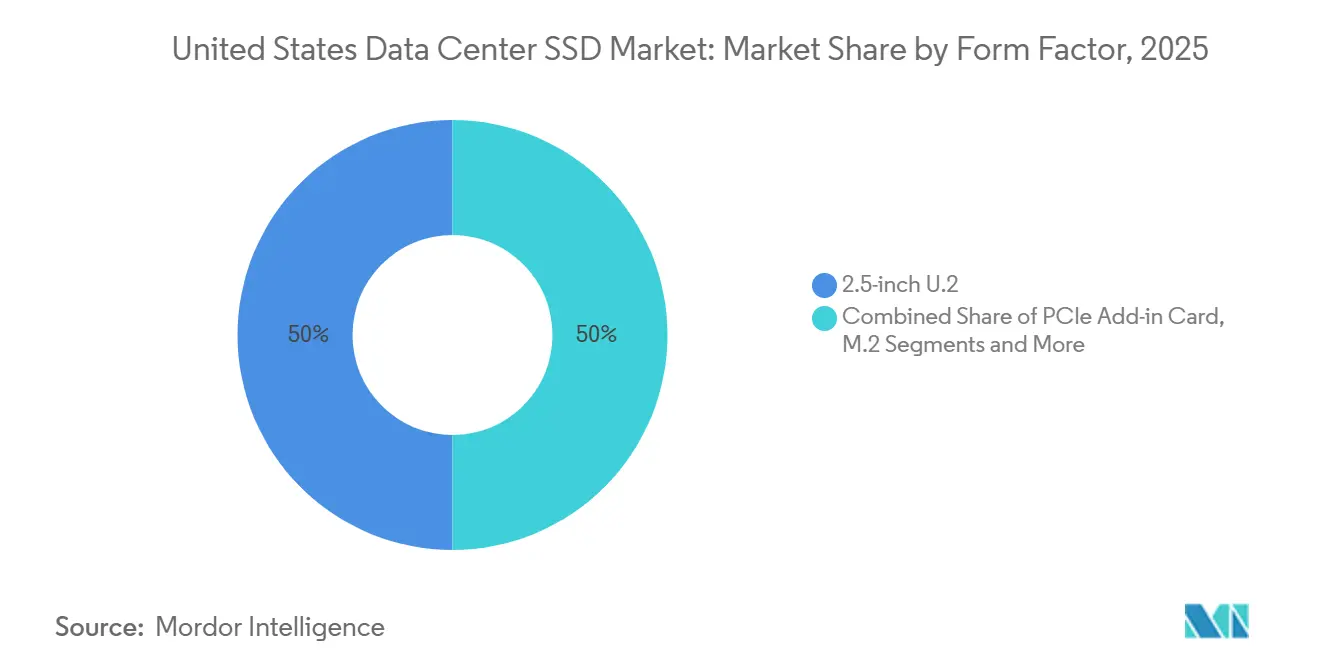
- フォームファクター別では、2.5インチU.2が2025年の米国データセンターSSD市場において収益シェア50%を維持し、EDSFF E3.Sは2031年にかけて22.01%のCAGRで上昇すると予測されています。
- インターフェース別では、PCIe/NVMe Gen4が2025年の米国データセンターSSD市場シェアの55%を獲得し、PCIe/NVMe Gen5は2031年にかけて22.40%のCAGRを記録すると予測されています。
- NANDテクノロジー別では、TLCが2025年の米国データセンターSSD市場規模の65%を占め、QLCは2026年から2031年にかけて22.30%のCAGRを記録すると見込まれています。
- ドライブアーキテクチャ別では、リード集約型ユニットが2025年に55%のシェアでリードし、混合用途ドライブは予測期間中に21.50%のCAGRを達成する軌道にあります。
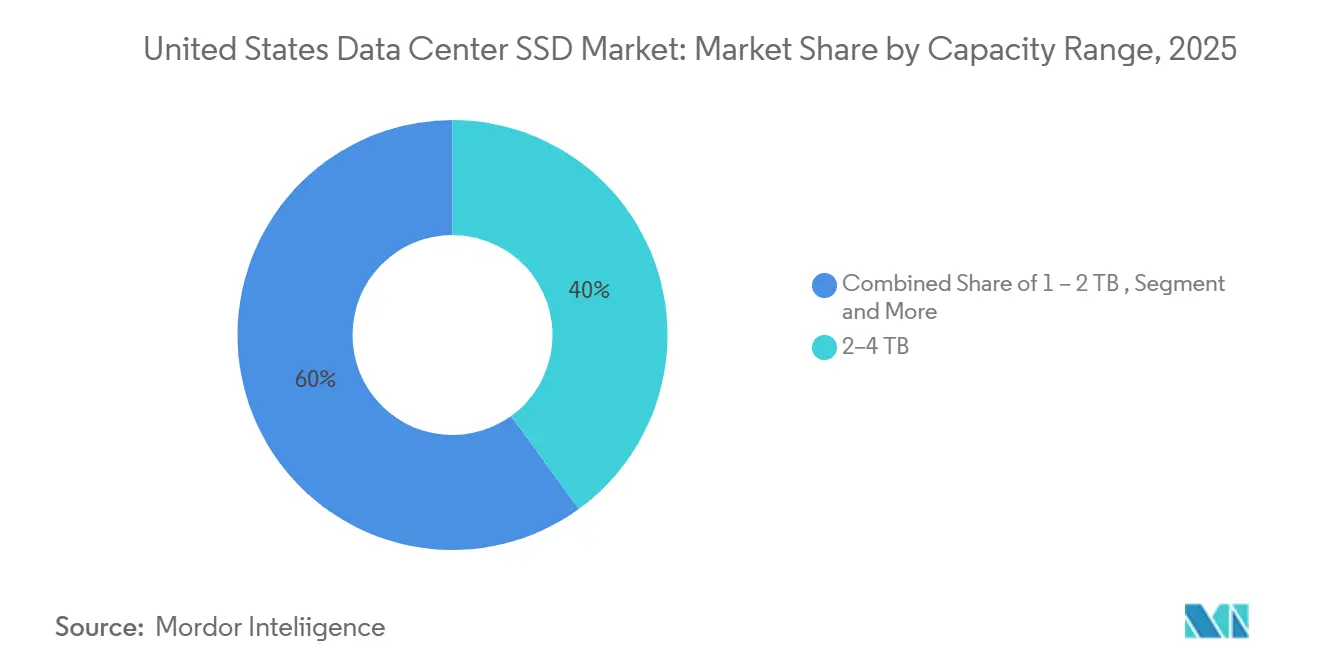
- 容量範囲別では、2〜4TBの帯域が2025年の米国データセンターSSD市場規模の40%を占め、4TB以上のドライブは2031年にかけて22.81%のCAGRで成長する見込みです。
- エンドユーザー別では、ハイパースケールクラウドプロバイダーが2025年に58.7%のシェアを占め、2031年にかけて22.61%のCAGRで成長すると予測されています。
米国データセンターSSD市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびHPCワークロードによるNVMe採用の加速 | +6.2% | 全国規模、ハイパースケール地域に集中 | 中期(2~4年) |
| データセンターのサステナビリティ要件によるオールフラッシュへの移行促進 | +4.8% | 全国規模、カリフォルニア州・テキサス州・バージニア州での早期利益 | 長期(4年以上) |
| PCIe Gen4/5の立ち上がりによる次世代スループットの解放 | +4.5% | 全国規模、ハイパースケールおよびエンタープライズセグメントが牽引 | 短期(2年以内) |
| ハイブリッドからオールフラッシュアーキテクチャーへのクラウド移行 | +3.8% | 全国規模、クラウドサービスプロバイダーのハブに集中 | 中期(2~4年) |
| OCP 2.0ファームウェア標準化による認定サイクルの短縮 | +1.9% | 全国規模、主にハイパースケールデータセンター | 短期(2年以内) |
| 加速償却(IRS第179条)によるSSD設備投資コストの低減 | +1.8% | 全国規模、中堅企業に恩恵 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCワークロードによるNVMe採用の加速
モデルトレーニングに使用されるGPUクラスターは、テラバイトあたり最大100 MB/sを必要とするため、オペレーターはSATAからPCIe Gen5 NVMeドライブへの移行を余儀なくされており、同ドライブは14 GB/sを超えるシーケンシャルスループットを持続的に実現します。[1] AIサーバー向けSSDユニット需要は2025年に35%増加し、モデルサイズの拡大とベクターデータベースの普及にい、2031年までに3倍になると予測されています。ハイパースケーラーは、ネットワークレイテンシーを排除しトランスフォーマーモデルのチェックポイント間隔を短縮するため、大容量NVMeプールをコンピュートと同一拠点に配置しています。検索拡張生成を支える推論クラスターは、ストレージ容量において前年比105%の成長を牽引しており、アクセラレーターに近接した低レイテンシーフラッシュの必要性を強化しています。これらのダイナミクスは、米国データセンターSSD市場におけるPCIe Gen5デバイスへの持続的な支出を総合的に強化しています。
データセンターのサステナビリティ要件によるオールフラッシュへの移行促進
ハイブリッドアレイからオールフラッシュラックへの移行を進める企業は、消費電力を62%削減し、物理的な設置面積を70%縮小することを実現しており、HDDベースのシステムと比較して総所有コストを41%改善しています。[2] カーボンニュートラルへの誓約が、電力使用効率スコアの改善およびスコープ2排出量の削減を目指す事業者にストレージのアップグレードを促しています。循環型経済の実践と低い内包炭素を文書化できるSSDベンダーは、優先調達の地位を享受しています。フラッシュ密度の向上は、ラックユニットあたりのバイト数を増やし冷却負荷を最小化することで、持続可能性の目標をさらに強化しており、特にカリフォルニア州およびバージニア州の成熟したハイパースケールコリドーにある施設において顕著です。
PCIe Gen4/5の立ち上がりによる次世代スループットの解放
PCIe Gen3からGen4/5への移行により、シーケンシャル読み取り速度は3.5 GB/sから14 GB/s超に向上し、ランダムIOPSは300万を超えます。[3] この利点は熱的課題によって部分的に相殺されており、空冷式Gen5ドライブはスロットリングを回避するために専用の10,000 RPMファンまたは液冷ループを必要とすることが多いです。7nmノードで製造されたコントローラー設計は電力スパイクを緩和し、エンタープライズユーザーがリアルタイム分析のレイテンシー目標を達成するのを支援しています。金融サービス分野のアーリーアダプターは、Gen5ドライブがGen3アレイを置き換えた後、単一クエリの応答時間が200マイクロ秒未満に短縮されたと報告しています。これらのスループット向上は、米国データセンターSSD市場の多くの予測前提を支えています。
ハイブリッドからオールフラッシュアーキテクチャーへのクラウド移行
AWS、Microsoft Azure、Google Cloudなどのハイパースケールプロバイダーは、サービスレベル契約を損なうことなくペタバイト規模のAIデータセットをサポートする高容量QLCのSSDプールを優先し、HDDティアを段階的に廃止しています。大容量ドライブはフリート管理を簡素化し、修理のためのトラック派遣回数を減らし、信頼性を高めます。コンテナとマイクロサービスを中心にアプリケーションを近代化する企業は一貫したサブミリ秒遅延を期待し、クラウドオペレーターはフラッシュ専用ストレージクラスを事前にプロビジョニングすることを促進しています。このフィードバックループは4TB以上のデバイスに対するボリューム契約を加速させ、長期的な需要期待を強化しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NANDの価格変動によるベンダーマージンの圧迫 | -3.4% | グローバル規模、米国製造業への集中的な影響 | 中期(2~4年) |
| 高性能コントローラーICの供給制約 | -2.8% | 全国規模、全市場セグメントに影響 | 短期(2年以内) |
| レガシーラックにおける熱/気流の制限によるEDSFF採用の遅延 | -2.1% | 全国規模、主にエンタープライズデータセンターに影響 | 中期(2~4年) |
| PCIe Gen5ドライブのゼロトラストセキュリティ認定の遅延 | -1.9% | 全国規模、規制産業に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
NANDの価格変動によるベンダーマージンの圧迫
フラッシュウェーハ価格は、生産者が収益性回復のために生産を削減した後、2025年に50%以上上昇し、クラウドおよびエンタープライズバイヤーに予期せぬ予算変動をもたらしました。基板不足および高誘電率誘電体サプライチェーンの制約により、2026年を通じて上昇圧力が継続すると予測されています。ベンダーは長期供給契約の再交渉とハイパースケールボリュームの優先化で対応していますが、中小規模のバイヤーはより高いスポット価格に直面しています。マージン圧縮は第二層サプライヤーの研究開発予算を制限し、米国データセンターSSD市場における製品多様性を潜在的に低下させています。
高性能コントローラーICの供給制約
7nmノードで製造された高性能コントローラーは依然として供給が逼迫しており、PCIe Gen5設計のリードタイムは45週間を超えています。CHIPS法は国内ファブに向けて61億米ドルを投入していますが、新規キャパシティが不足を有意に解消するのは2027年まで待たなければなりません。割り当てポリシーにより、SSDメーカーはエンタープライズSKUを優先せざるを得ず、中堅市場ユーザー向けのコスト最適化QLC モデルの提供が遅延しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:EDSFFの登場がインフラを変革
2.5インチU.2フォームファクターの米国データセンターSSD市場規模は2025年収益の半分を占め、根強いインフラ選好を示しています。しかしEDSFF E3.Sは、PCIe Gen5コントローラーに適した大きな電力エンベロープと優れた熱性能に牽引され、22.01%のCAGRを記録しています。オペレーターは、平均修復時間を短縮するツールレスのスレッドとフロントサービス可能な設計を高く評価しています。M.2はGPUノードでの地位を維持しているものの、8Wの熱上限が容量成長を制限しています。PCIeアドインカードは、バーストライトキャッシングおよびレイテンシークリティカルなインジェストワークロードに使用されるニッチなソリューションにとどまっています。EDSFF移行の経済性は、RUあたりのベイ数が増加するにつれてU.2比でラックレベルの密度を最大33%向上させることからも有利です。
EDSFFの採用は、Open Compute Project内での協調的な標準化によって恩恵を受けており、ハイパースケーラーが新しいNAND世代に対して複数年のロードマップにコミットする自信を与えています。MetaのYosemite v3トレイとMicrosoftのOlympusサーバーはいずれも、Gen5性能の前提条件である20〜25Wを継続的に放熱できるE3.Sスロットを搭載して出荷されています。初期パイロットでは、コントローラー温度が15〜20℃低下し、スロットリングなしで14 GB/sの持続的な読み取りが実現されたと報告されています。Kioxia、Samsung、Solidigmなどのサプライヤーは、サービス寿命テレメトリーを重視したEDSFFファミリーを発売しており、予防保全に対するエンタープライズの関心を強化しています。ボリュームが拡大するにつれて、従来のU.2製品との製造コスト格差は縮小しており、2027年までにより広範なクロスオーバーが見込まれています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
インターフェース別:PCIe Gen5が次世代性能を牽引
PCIe/NVMe Gen4デバイスは2025年の収益シェアの55%を占めましたが、熱特性が安定しコンポーネントがコモディティ化するにつれ、Gen5は22.40%のCAGRを記録する見込みで。SATAはアーカイブまたはエッジアプライアンスで引き続き使用されていますが、550 MB/sを超えられないという制約がAIパイプラインにおける関連性を制限しています。SASデュアルポートドライブは金融サービスのミッションクリティカルアレイに依然として採用されていますが、NVMeマルチパスがそのニッチを侵食しています。初期のGen5ユニットは4レーン32 GT/sインターフェースを搭載し、Gen3のスループットを4倍にしてp99レイテンシーを100µs未満に削減しています。
熱緩和技術の進歩がGen5の経済性を支えています。ドライブリッドに統合された銅製ヒートスプレッダー、動的PWMファンプロファイル、およびファームウェア定義のスロットリングにより、定常状態のパフォーマンスを維持しています。ベンダーはまた、7nmコントローラーノードを活用してテラバイトあたりのアクティブ電力を削減しており、これはSLA駆動のコロケーション予算の前提条件です。次の飛躍であるPCIe Gen6(64 GT/s)はすでにエンジニアリング検証段階にありますが、持続的な採用はシグナルインテグリティと電力効率のさらなる改善にかかっています。多くのオペレーターがサーバーを5年間で償却することを考えると、Gen4とGen5は共存し、ユニット需要を押し上げる複数世代の交換サイクルを生み出すでしょう。
NAND技術別:QLCの採用が加速
TLCテクノロジーは、バランスの取れた耐久性とコスト指標により2025年収益の65%を提供しましたが、ハイパースケーラーが書き込み耐性よりも容量を優先するにつれ、QLCは22.30%のCAGRで拡大すると予測されています。ベンダーは適応型LDPCと機械学習強化ウェアレベリングを採用し、QLCの耐久性を読み取り主体のデータレイクに適した1,000 P/Eサイクルに向けて向上させています。フラッシュ層数が400を超えた現在、シングルダイ容量は1TBを超え、標準的な15mm高さで61TBドライブが実現可能となっています。
コスト削減は説得力があります。QLCドライブはTLCと比較してテラバイトあたりのコストを15〜20%削減し、HDDがかつて享受していたヘッドルームを縮小しています。インテリジェントティアリングエンジンがコールドブロックをオブジェクトストアに移行するにつれ、書き込み増幅の懸念が薄れ、主流のデータベースバックアップとログアーカイビングがQLCに開放されています。研究ロードマップは、2027年までに1,000層スタックを予測しており、200TB以上のドライブを支え、より少なく、より高密度なスレッドを中心にラック設計を再構築するでしょう。それでも、ミッションクリティカルなOLTPは依然としてTLCを好み、米国データセンターSSD市場全体でデュアルテクノロジーの状況が維持されています。
ドライブアーキテクチャー別:混合使用型が勢いを増す
リード集約型SKUは、コンテンツデリバリーネットワークとストリーミング分析を背景に2025年に55%のシェアを獲得しました。AIワークロードがチェックポイント処理中に予測不可能な書き込みバーストを示すため、混合用途ドライブは現在21.50%のCAGRを記録しています。ベンダーは、持続的な書き込み中に拡張するダイナミックSLCキャッシュを統合し、耐久性を犠牲にすることなく低レイテンシーを維持しています。エラーリカバリーの進歩により、ドライブファームウェアはワークロードテレメトリーに基づいて読み取り最適化モードと書き込み最適化モードの間で切り替えることが可能になっています。
IDCのログによると、企業はニッチなSKUの過剰プロビジョニングを避けるために混合用途モデルに標準化することで調達を簡素化しています。このシフトにより、スペアパーツ数が削減され、資格認定が合理化され、継続的なデプロイメントリズムとの整合性が向上しています。書き込み集約型ドライブは高頻度取引とデータベースREDOログキャッシングでの地位を維持していますが、セグメントシェアの縮小は多目的アーキテクチャーへのより広範な収束を示しています。
容量範囲別:高容量ドライブが成長を支配
2〜4TB帯のドライブは、1年間のAIトレーニングデータセット拡張に対応し、従来のサーバーベイに収まることから、2025年需要の40%を供給しました。しかし4TB以上のユニットは、より高い層数のNANDと改善されたエラー訂正符号化に牽引され、22.81%のCAGRで成長するでしょう。SolidigmのE3.S 61TBおよびE3.L 122.88TBの製品は、すでにラック密度を最大67%向上させながら、テラバイトあたりの消費電力を40%削減しています。複数の調査機関の報告により、ハイパースケーラーが制約された変電所の制限内でのデータセンター建設を可能にする超高密度フラッシュフットプリントを条件として電力契約を再交渉していることが確認されています。
エッジ展開は、環境強化とコストの観点から依然として1TB以下のモジュールを消費していますが、総量は限定的にとどまっています。ソフトウェア定義ストレージスタックが成熟するにつれ、ティアリングにより単一の大容量デバイス内でホットブロックとウォームブロックを分離できるようになり、大型ドライブへの経済的優位性がさらに高まります。業界の専門家は、2031年までにサーバーあたりのブレンドフリート容量が3倍になると予測しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:ハイパースケールプロバイダーがイノベーションを牽引
ハイパースケールクラウドプロバイダーは2025年収益の58.7%を占め、数万台のGPUをNVMeファブリックと統合するAI SuperPODの構築を背景に22.61%のCAGRで成長すると予測されています。大量購買力により、これらの企業はOpen Compute Projectを通じて標準を成文化し、新しいNAND世代のデザインウィンウィンドウを短縮しています。コロケーションおよびキャリアニュートラル施設は、パブリッククラウドオンランプへの低レイテンシー接続を求めるエンタープライズのオフロードから恩恵を受けており、マルチテナントストレージノードのSSD需要を強化しています。金融サービスオペレーターは、厳格な決定論的レイテンシーとFIPS認証を満たすプレミアムドライブを採用し、市場をさらに細分化しています。
エッジおよびメトロデータセンターは、独立したエンドユーザークラスとして台頭しています。通信事業者主導の5Gロールアウトは、セルサイトでのユーザープレーン機能キャッシングとAI推論をサポートするために堅牢なNVMeを展開しています。ユニットボリュームはハイパースケール構築に及ばないものの、エッジノードの膨大な数が小容量SKUへの持続的な需要を約束しています。この多様性は、米国データセンターSSD市場がグローバルで最もダイナミックなフラッシュエコシステムの一つであり続ける理由を示しています。
地域分析
米国データセンターSSD市場規模は、国内の4つの主要ハイパースケール地域-ノーザンバージニア、ノーザンカリフォルニア、テキサス州の「シリコンプレーリー」、および太平洋岸北西部-と密接に関連していますが、拡大は南東部および中西部へと広がっています。太平洋標準時ゾーンでは、土地価格と環境規制により、オペレーターは電力予算を管理するレバーとして垂直ラックと高密度フラッシュを追求することが求められています。ワシントン州の豊富な水力発電は、複数年の地平線にわたってマルチギガワットのフットプリントにコミットするAIクラスターの構築を引き付けています。エネルギー効率の高いGen5 SSDは、電力会社が課す電力上限契約を満たすのに役立ち、フラッシュ調達をサイト承認の重要なパスアイテムにしています。
ノーザンバージニアの「データセンターアレー」は世界最大の賃貸容量の単一集積地として残っており、東部沿岸の人口密集地への1ミリ秒未満の往復遅延が高性能SSDアレイへの継続的な需要を説明しています。オペレーターは液浸冷却とE3.Sトレイを組み合わせることで1平方フィートあたりのGPU数を増やすことをテストしており、これはフラッシュなしでは不可能な戦略です(HDDは液浸下で故障します)。テキサス州は低電力コストと積極的な再生可能エネルギーインセンティブによりハイパースケーラーを引き続き誘致しています。オースティン近郊の太陽光発電アレイがキャンパス規模の施設に電力を供給しており、ラック数を最小化しホットアイル封じ込め下での気流設計を簡素化するために4 TB超のSSDを活用しています。
中西部は次の成長拠点として台頭しています。豊富な風力発電とより低い外気温がPUEの基準値を下げ、アイオワ州、オハイオ州、ネブラスカ州においてAI対応キャンパスへの扉を開いています。エッジ施設はシカゴとセントルイスを中心に集積し、コンテンツキャッシングと不正分析をサポートしています。アトランタやシャーロットなどの南東部の主要都市は、堅牢なファイバールートとハリケーン耐性インフラから恩恵を受けており、FIPS認定Gen5ドライブを要求する金融サービス企業を引き付けています。CHIPS法を通じた連邦インセンティブはさらに、アイダホ州とニューヨーク州における新しいNANDおよびコントローラーファブへの補助金を提供することで投資を内陸部に傾けており、米国データセンターSSD市場のサプライチェーンの自律性を強化しています。
競争環境
Samsung、Western Digital、Micron、Kioxiaは合計70%のシェアを保持し、NAND、コントローラー設計、ファームウェアスタック全体にわたる垂直統合を活用しています。Samsungの第10世代V-NANDは400層を超え5.6 GT/sのI/O速度を実現し、Western DigitalはJBOF分散化を可能にするRapidFlex Ethernetファブリックと垂直統合NANDを組み合わせています。MicronのG9 QLCダイはウェーハあたりのバイト数を向上させ、最低コスト/TB指標を追求する多くのハイパースケール展開を支えています。KioxiaはEDSFFを推進しており、U.2およびE3.Sプロファイルで14.8 GB/sの読み取りを供給するGen5 CM9ドライブをリリースしています。
第二層プレーヤーはニッチなユースケースで差別化しています。SolidigmはAIストリーミング向けに最適化した超高容量QLCユニットに注力し、一方SeagateのNytroラインはデュアルポート冗長性を必要とするSAS環境をターゲットにしています。NGD SystemsやScaleFluxなどのスタートアップはSSD内部にARMコアとFPGAを組み込み、データをその場で処理することでCPUの負荷を軽減し東西トラフィックを削減しています。パートナーシップがロードマップを形成しています:Pure StorageはMicronと協力してエネルギー効率の高いアレイを共同設計し、FacebookのOCPコンソーシアムはファームウェア機能、テレメトリースキーマ、フォームファクターの寸法に影響を与えています。
サプライチェーンの衝撃は、自社NAND とコントローラーラインを持つ大手企業に有利に働きます。中小規模のOEMはマーチャントコントローラーとスポット市場のNANDに依存しており、価格急騰に晒されています。FIPS 140-3とコモンクライテリアに関する認定バックログは、専任のコンプライアンスチームを持つ確立されたベンダーをさらに有利にしています。今後、コンピュテーショナルストレージ、Gen6対応、サステナビリティスコアリングを巡る競争が激化する見込みですが、ハイパースケールフリート内の重大な認定摩擦を考慮すると、近期の市場シェアの動きは漸進的なものにとどまるでしょう。
米国データセンターSSD業界リーダー
-
Samsung Electronics
-
Western Digital
-
Micron Technology
-
Kioxia
-
Seagate Technology Holdings plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年5月:KioxiaはPCIe 5.0 NVMe SSDのCM9シリーズを発表し、14.8 GB/sの読み取りと最大61.44 TBの容量を実現しました。
- 2025年3月:Samsungはエンタープライズ向けAIクラスター向けに高度な熱管理機能を搭載した9100 PROシリーズGen5 SSDを発表しました。
- 2025年3月:Samsungは400層超と5.6 GT/sのインターフェース速度を持つ第10世代V-NANDを発表しました。
- 2025年2月:Pure StorageとMicronはG9 QLCベースのエネルギー効率の高いプラットフォームに関する協力関係を深めました。
米国データセンターSSD市場レポートのスコープ
| 2.5インチ(U.2/U.3) |
| M.2 |
| PCIeアドインカード |
| EDSFF(E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| 読み取り集約型(1-DWPD) |
| 混合使用型(3-DWPD) |
| 書き込み集約型(10-DWPD) |
| 1 TB以下 |
| 1~2 TB |
| 2~4 TB |
| 4 TB以上 |
| ハイパースケールクラウドプロバイダー |
| コロケーション/キャリアニュートラル施設 |
| エンタープライズおよび金融サービスデータセンター |
| フォームファクター別 | 2.5インチ(U.2/U.3) | |
| M.2 | ||
| PCIeアドインカード | ||
| EDSFF(E1.S / E1.L / E3) | ||
| インターフェース別 | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| NAND技術別 | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| ドライブアーキテクチャー別 | 読み取り集約型(1-DWPD) | |
| 混合使用型(3-DWPD) | ||
| 書き込み集約型(10-DWPD) | ||
| 容量範囲別 | 1 TB以下 | |
| 1~2 TB | ||
| 2~4 TB | ||
| 4 TB以上 | ||
| エンドユーザー別 | ハイパースケールクラウドプロバイダー | |
| コロケーション/キャリアニュートラル施設 | ||
| エンタープライズおよび金融サービスデータセンター | ||
レポートで回答される主要な質問
米国データセンターSSD市場の現在の規模はどのくらいですか?
市場は2026年に19.68 ビリオン 米ドルと評価されており、2031年までに47.63 ビリオン 米ドルに達すると予測されています。
フォームファクター別で最も急成長しているセグメントはどれですか?
EDSFF E3.Sドライブは、ハイパースケーラーがより高電力で熱効率の高いスレッドを採用するにつれて、CAGR 22.01%で拡大しています。
PCIe Gen5 SSDの市場機会はどのくらいですか?
PCIe Gen5ユニットは、14 GB/s以上のスループットと数百万のIOPSを必要とするAIワークロードに支えられ、CAGR 22.40%を記録すると予測されています。
4 TB以上のドライブが重要な理由は何ですか?
4 TB以上の高容量SSDは、ラック密度を高めテラバイトあたりの消費電力を最大40%削減するため、CAGR 22.81%で成長します。
どのエンドユーザーグループが最もSSDを購入していますか?
ハイパースケールクラウドプロバイダーは2025年需要の58.7%を占め、AIサービスをサポートするためにフリートを急速に拡大し続けています。
NANDの価格変動は調達にどのような影響を与えますか?
最近の50%の価格変動により、オペレーターは長期供給契約を確保するか、容量拡張時に予算超過のリスクを負うことになります。
- データセンターセキュリティ市場 世界のセキュリティ需要(セキュリティタイプ別、提供形態別、施設タイプ別)。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- シンガポールデータセンターストレージ市場 シンガポール全域におけるストレージ需要。ストレージ技術、ストレージタイプ、施設タイプを網羅。
- サウジアラビア データセンターストレージ市場 サウジアラビアのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類しています。
- イスラエル ハイパースケールデータセンター市場 イスラエル全体のハイパースケール施設需要(施設タイプ、サービスタイプ、エンドユーザー別)。
- オーストラリア データセンターストレージ市場 オーストラリアのストレージ(ストレージ技術・ストレージタイプ・施設タイプ別)
- 欧州データセンター電源市場 欧州の電源システム(タイプ・施設タイプ・エンドユーザー産業別)
- スウェーデン データセンターストレージ市場 スウェーデンのストレージ、施設規模とティア別。
- ベトナムデータセンターストレージ市場 ベトナムのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類。