
オーストラリア鉱物処理装置市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
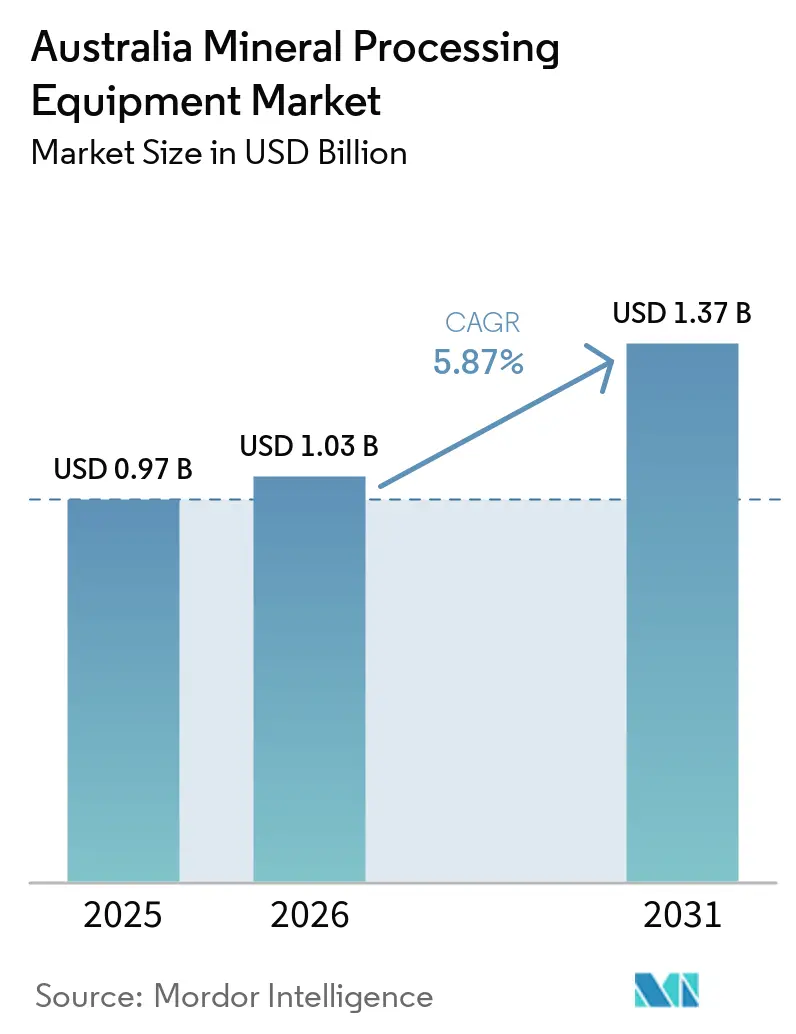
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.37 十億米ドル |
| 成長率 (2026 - 2031) | 5.87 % |
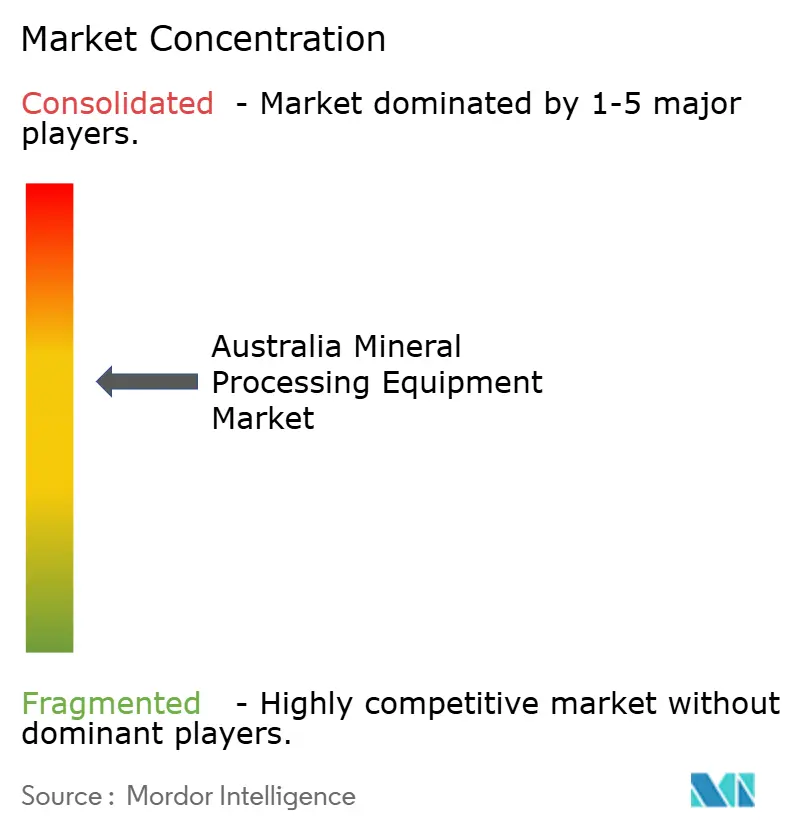
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア鉱物処理装置市場分析
オーストラリア鉱物処理装置市場は2025年に9.7億米ドルと評価され、2026年には10.3億米ドル、2031年には13.7億米ドルに達すると予測されており、予測期間(2026年~2031年)中に5.87%CAGRを記録する見込みです。大型クラッシャーに関するピルバラの更新プログラム、乾式スタッキングを促進する厳格な残土規制、および国内での重要鉱物精製を奨励する連邦政府のインセンティブが、設備投資の優先事項を形成しています。鉱山事業者は、乾燥地帯での水損失を削減するため、従来の濃縮池からペースト濃縮機およびセラミックフィルターへの移行を進めています。先住民調達目標は、地元の合弁企業が組み立て可能なモジュール式プラントへの新規契約を誘導しており、オーストラリアの中小製造業者に競争上の機会をもたらしています。自動化は、完全自動化ラインが労働力不足を緩和し単位コストを低減する遠隔地の西オーストラリアで最も急速に進んでいます。
主要レポートのポイント
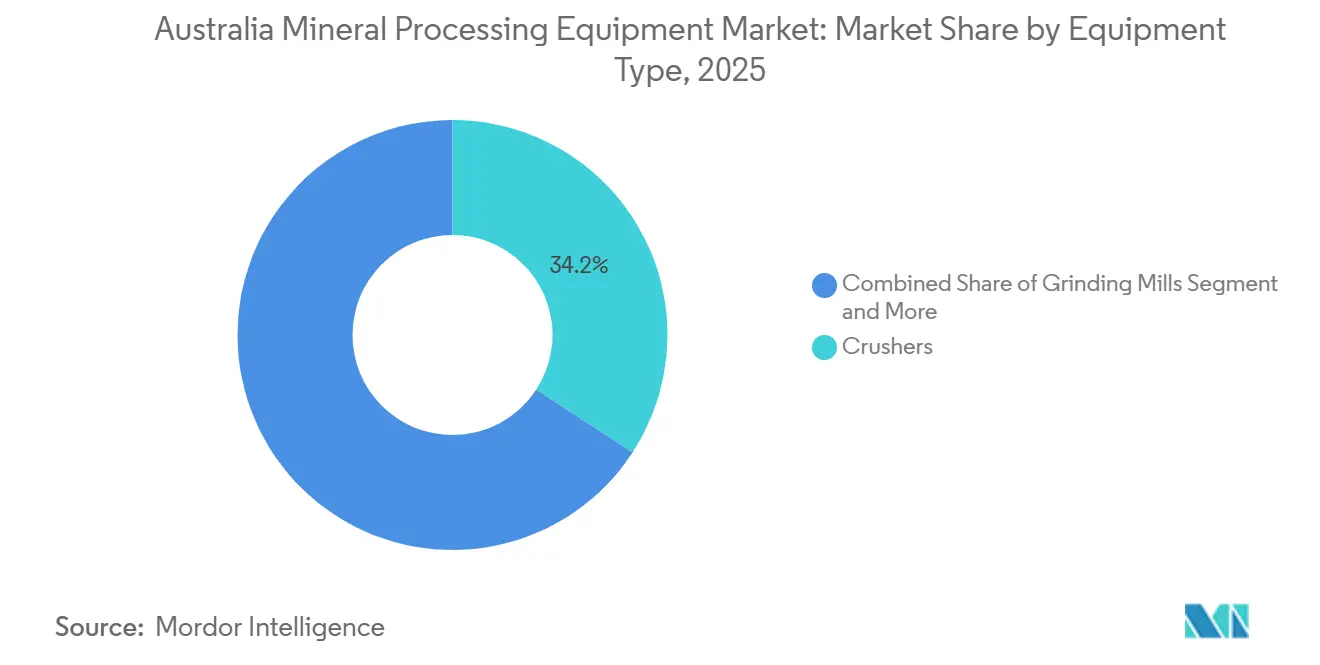
- 装置タイプ別では、クラッシャーが2025年のオーストラリア鉱物処理装置市場シェアの34.17%を占めてトップとなり、脱水・テーリングシステムは2031にかけて5.98%のCAGRで拡大している。
- 鉱物コモディティ別では、鉄鉱石が2025年のオーストラリア鉱物処理装置市場シェアの45.13%を占め、リチウム向け装置は2031年にかけて6.02%のCAGRで拡大している。
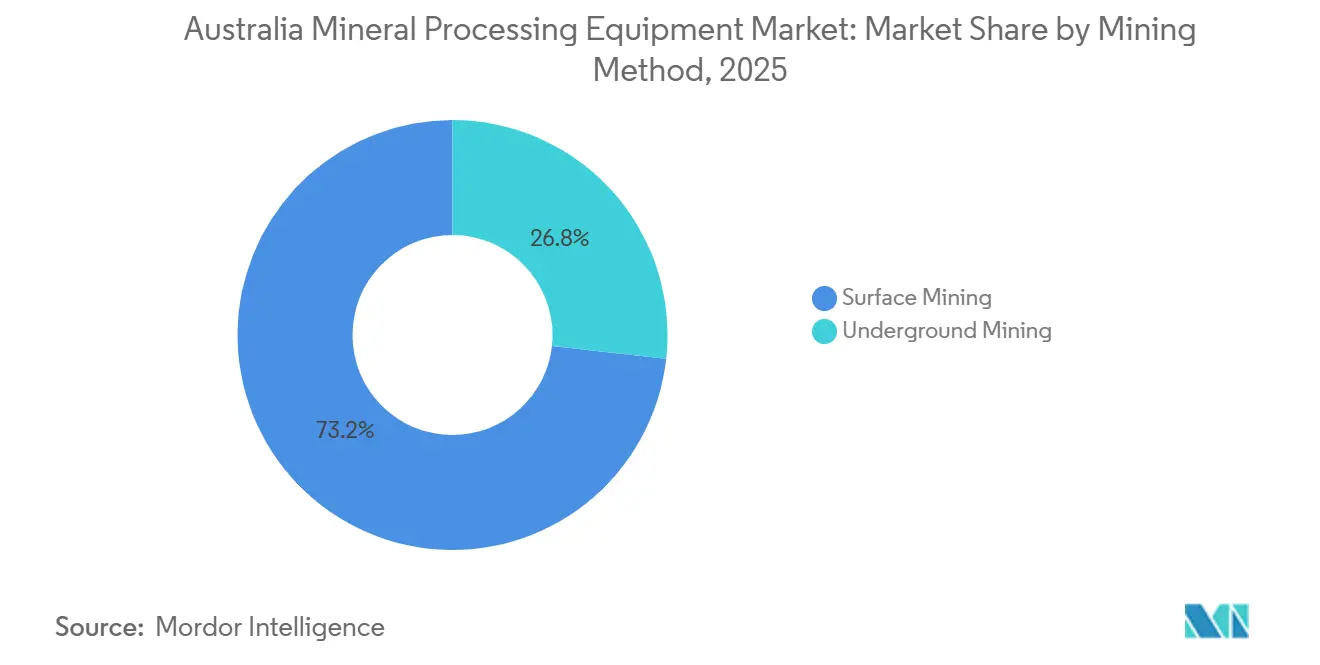
- 採掘方法別では、露天掘り操業が2025年のオーストラリア鉱物処理装置市場シェアの73.24%を占めているが、坑内掘りプロジェクトは2031年にかけて5.96%のCAGRで成長している。
- 自動化レベル別では、半自動化システムが2025年のオーストラリア鉱物処理装置市場シェアの47.81%を獲得し、完全自動化ラインは2031年にかけて最速の6.18%のCAGRを記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア鉱物処理装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ピルバラ鉄鉱石生産量の記録的増加 | +1.5% | 西オーストラリア州(ピルバラ) | 長期(4年以上) |
| バッテリー鉱物ブーム | +1.4% | 西オーストラリア州、クイーンズランド州、南オーストラリア州 | 中期(2~4年) |
| 残土ダム規制の強化 | +1.1% | 西オーストラリア州、ニューサウスウェールズ州、クイーンズランド州 | 長期(4年以上) |
| FMIAインセンティブ | +0.9% | 全国(全州) | 中期(2~4年) |
| センサーベースの鉱石選別 | +0.7% | 西オーストラリア州、クイーンズランド州 | 中期(2~4年) |
| 先住民調達目標 | +0.5% | 西オーストラリア州、ノーザンテリトリー、クイーンズランド州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ピルバラ鉄鉱石生産量の記録的増加が更新設備投資を牽引
ピルバラの鉱山は処理能力の上限近くで稼働を維持しており、一次クラッシャーおよびスクリーニングデッキの加速的な更新を余儀なくされている。Rio TintoおよびBHPの拡張プロジェクトは、大量処理向けの粉砕回路に資本を投入している[1]「Rio TintoとBHPがピルバラ鉄鉱石を最大2億トン採掘するための協業を検討」、Rio Tinto、riotinto.com。アイアンブリッジにおけるマグネタイト処理はより細かい粉砕を必要とし、トン当たりの装置集約度を高めている。低品位ブレンドはマスプルを増大させ、更新インターバルを短縮させる。クラッシャーがすでに最大のシェアを保有しているため、処理量の増加はこの装置クラスへの需要をさらに拡大させる。
バッテリー鉱物ブームが新規コンセントレーターの建設を促進
リチウム、希土類、ニッケルのプロジェクトは、1970年代以来見られなかったペースでグリーンフィールドの選鉱プラントを建設している。国家再建基金の優遇融資およびFMIAの10%税額控除は、フィージビリティスタディを国内精製の方向へ傾けている[2]「オーストラリアNRFCの希土類プロジェクトへの投資コミットメント」、国際エネルギー機関、iea.org。専門ベンダーは重液選別、浮選、溶媒抽出回路を供給しており、既存大手が製造することはほとんどなく、新規参入者に白地機会を提供している。リチウムの高いCAGRは、電気自動車需要の増加と支援的な財政政策の両方を反映している。これらのプラントはモジュール式レイアウトを採用することが多く、納期の短縮と現場労働力の削減を実現している。
残土ダム規制の強化がろ過需要を押し上げ
西オーストラリア州の更新された鉱山閉鎖ガイドラインは、より高い水回収率と低い残留水分を義務付けています。事業者は従来の濃縮機からペースト濃縮機およびセラミックフィルターへの切り替えを進めています。ペーストバックフィルは坑内掘り鉱山での地表貯留を不要にし、乾燥地帯で優先される処理水のリサイクルを可能にします。ポンプ、ろ過、遠隔監視を統合できるベンダーは、複数年にわたるサービス契約を獲得します。その結果、装置タイプ別の構成の中で最も高い成長率を示しています。
国内処理に向けたFMIAインセンティブ
「オーストラリアの未来を作る法(Future Made in Australia Act)」は、精製水酸化リチウム、希土類酸化物、ニッケル製品に対して10%の生産税インセンティブを提供している[3]「重要鉱物および水素生産税インセンティブ」、オーストラリア税務局、ato.gov.au。Alpha HPAのグラッドストーンアルミナプラントなどのプロジェクトは、この税額控除が最終投資決定において決定的な役割を果たしたと述べている。選鉱プラントの建設には最長2年を要するため、現在発注された案件はワークショップを2028年まで稼働させ続けることになる。デジタル最適化サービスと装置をバンドルできるサプライヤーは、採掘業者がライフサイクルコストを算出する際に優位性を得る。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境許可の遅延 | -0.8% | 西オーストラリア州、クイーンズランド州、南オーストラリア州 | 長期(4年以上) |
| 熟練技術者不足 | -0.6% | 西オーストラリア州(ピルバラ、ゴールドフィールズ) | 長期(4年以上) |
| 系統電力料金の上昇 | -0.5% | 西オーストラリア州、南オーストラリア州 | 中期(2~4年) |
| 中国OEMからの価格圧力 | -0.4% | 全国(全州) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
環境許認可の遅延
オーストラリアの主要プロジェクトは、連邦および州の審査において長期かつ複雑なプロセスに直面することが多く、許認可のタイムラインは10年を超えることも珍しくありません。この長期化したタイムラインは業界に課題をもたらしています。許認可がようやく下りた時点では、長い待機期間によって製造ウィンドウがすでに圧縮されており、プロジェクト実行を妨げる深刻なボトルネックが生じています。確定した受注なしに在庫を積み上げることに慎重なサプライヤーは、プロジェクト承認の集中によって生じる突発的な需要に対応できないことが多く、その結果、サプラチェーンに多大な負荷がかかり混乱が生じています。
地方部の西オーストラリア州における熟練技術者不足
2029年までに、西オーストラリア州はさらに数千人の技能労働者を必要とするが、見習い修了率はこの需要に追いついていない。労働力不足により、採掘業者は完全自動化装置の採用を加速させている。しかし、自動化においても熟練技術者は不可欠である。フライイン・フライアウト(fly-in, fly-out)クルーへの依存は運営コストを押し上げ続け、保守の柔軟性を制限している。その結果、こうした技能格差はグリーンフィールドおよびブラウンフィールド両方の拡張の進捗を遅らせている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:クラッシャーが基盤を固め、脱水が加速
クラッシャーは2025年のオーストラリア鉱物処理装置市場における売上の34.17%を占め、ピルバラ鉄鉱石操業における中心的な役割を反映している。脱水・テーリングシステムは、より厳格な水管理規制に牽引され、最速の5.98%のCAGRを記録している。採掘業者は、設置時間を短縮し段階的な能力増強を可能にするモジュール式ろ過パッケージを好む。センサーと機械装置をバンドするベンダーは、オペレーターがリアルタイムの性能データを求める中でサービス収益を獲得している。粉砕回路の上流に設置される新興の鉱石選別ユニットは、カスタマイズされたクラッシャー構成への需要をさらに形成している。
センサー統合は、プラント内における装置の相互作用を再定義している。リアルタイムの鉱石センシングが並列粉砕ラインへの材料を振り分け、稼働率を最大化している。ペーストバックフィルプラントは高固形分スラリーに対応した容積式ポンプを必要とし、耐摩耗材料を専門とするサプライヤーに機会をもたらしている。状態監視チップを内蔵したスクリーンパネルは、故障前にスタッフに警告を発し、計画外のダウンタイムを削減している。これらの技術的変化は、クラッシャーの長期的な重要性を強化しつつ、脱水システムの成長を増幅させている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


鉱物コモディティ別:鉄鉱石がトップ、リチウムが急伸
鉄鉱石は2025年の売上の45.13%を占め、オーストラリア鉱物処理装置市場のピルバラ処理量への依存を示している。リチウム向け装置は、新たなスポジュメン選鉱プラントの稼働開始に伴い、最速の6.02%CAGRを記録している。南オーストラリア州の銅プロジェクトは能力を増強しており、金は引き続き安定した更新需要を見せている。希土類開発業者は、主流ベンダーがほとんど在庫を持たない溶媒抽出回路を指定しており、中堅製造業者にニッチな機会を開いている。コモディティ全体への分散は、サプライヤーを単一金属の需要変動から保護している。
プロジェクトファイナンスはますます環境認証に左右されるようになっている。リチウムプラントは低炭素集約度を訴求し、エネルギー効率の高いミルおよびコンベヤーにプレミアムを与えている。銅製錬所のアップグレードは企業の脱炭素化目標と整合し、電動マテリアルハンドリングシステムを優遇している。鉄鉱石生産者は鉱石選別を採用して早期に廃石を除去し、エネルギー使用量を削減している。ライフサイクル排出量の削減を実証できるサプライヤーは、価格競争の激しい入札においても差別化を図ることができ、より広いコモディティへのエクスポージャーを支えている。
採掘方法別:露天掘りが優位、坑内掘りが加速
露天掘り操業は2025年のオーストラリア鉱物処理装市場シェアの73.24%を占めた。それでも、坑内掘りプロジェクトはより深部の銅・金鉱体に支えられ、5.96%のCAGRで加速する見込みである。ペーストバックフィルおよび電動レールはディーゼル使用量を削減し、坑内マテリアルハンドリングの仕様を再形成している。自動化は坑内でのディーゼル装置の必要性を低減することで換気制約の緩和に貢献している。通信ネットワークを移動機械と統合できるベンダーは、これらのプロジェクトで優位性を得る。
立坑掘削のリードタイムが長いため、モジュール式・プレアセンブル型クラッシャーステーションを提供するサプライヤーが有利となる。坑内鉱石選別により巻き上げ能力を小型化でき、資本コストを削減している。遠隔操作ローダーは現場人員を削減し、安全性と労働力不足の問題に対応している。坑内鉱山が試験的な自動化からフリート全体への展開へと移行するにつれ、相互運用可能な制御システムへの需要が高まっている。これらのトレンドは、高い露天掘りベースラインに対して堅調な成長を維持させている。
自動化レベル別:半自動化が優勢、完全自動化が上昇
半自動化システムは2025年のオーストラリア鉱物処理装置市場シェアの47.81%を占め、採掘業者が段階的な技術導入を好む傾向を示している。完全自動化ラインは、遠隔操業センターが過酷な環境で有効性を証明するにつれ、最速の6.18%のCAGRで拡大している。自律型ホールトラックはディスパッチソフトウェアとシームレスに統合され、無人粉砕・研磨のための先例を確立している。プラント全体のデジタルツインにより、オフサイトでのトラブルシューティングが可能となり、ダウンタイムを削減している。
サイバーセキュリティは自動化調達において不可欠な要素となっている。サプライヤーは、フィールドデバイスからクラウド分析までの安全なデータ経路を実証しなければならない。無線(OTA)アップデートは現場訪問を削減するが、堅牢な検証プロセスを必要とする。標準化された通信プロトコルはマルチベンダー環境を可能にし、採掘業者に交渉力を与えている。手動から完全自動化システムへの移行は段階的に進み、装置メーカーに繰り返しのアップグレード機会を提供している。
地理的分析
西オーストラリア州はーストラリア鉱物処理装置市場における主要な需要センターであり続けている。複数のピルバラ鉄鉱石拡張プロジェクトがクラッシャーおよびミルの受注を支え、新興のリチウムおよび希土類プラントがフローシートの要件を多様化させている。労働力不足は、現場人員を最小化する自律型処理ラインの普及を加速させている。先住民調達義務は、地域パートナーシップが組み立て可能なモジュール式プラントへの関心を高め、国内中小製造業者を支援している。テーリングに関する環境規制は、鉱山をペーストろ過へと向かわせ、脱水システムの成長を強化している。
南オーストラリア州は、オリンピックダムの多段階拡張を中心とした銅関連投資で続いている。計画されているペーストバックフィルおよび製錬所のアップグレードは、より高い処理量に対応したシックナー、ポンプ、酸素プラントを必要としている。カラパティーナおよびプロミネントヒルにおけるブロックケーブ開発は、追加の粉砕・浮選能力を必要としている。同州の自律型ホーリングの早期採用は、次世代坑内装置のテストベッとしての地位を確立している。デジタルと機械の統合パッケージを提供するサプライヤーは、より高い処理量と厳格な排出目標に備える顧客から好意的な反応を得ている。
クイーンズランド州の装置需要は、石炭、銅、および新興の希土類プロジェクトにまたがっている。グーニエラにおける自動化試験は自律型トラックの大規模展開を実証し、他の露天掘りサイトへの概念実証を提供している。エバ・コッパーのグリーンフィールド選鉱プラントは、中堅開発業者プロファイルに高性能な粉砕・浮選技術を導入している。重要鉱物処理に対する政府支援は、ロータリーキルンおよび溶媒抽出ユニットへの投資を促進し、石炭と長く結びついてきた地域を多様化させている。低排出回路を構成しハイブリッド電力オプションを提供できるベンダーは、エネルギーコストの上昇とともに支持を得ている。
競争環境
Metso Corporation、FLSmidth A/S、Sandvik AB、Weir Group plc、Komatsu Ltd.は2025年にトップティアの地位を占め、全国規模のサービスセンターに支えられた統合型の粉砕・研磨・運搬ソリューションを供給しているGekko Systems Pty Ltd、Multotec Pty Ltd、NextOreなどのオーストラリア専門企業は、モジュール式金選鉱プラント、高性能サイクロン、リアルタイム鉱石センシングシステムを通じてニッチな機会を獲得している。TOMRAのセンサーベース選別機は粉砕フローシートを圧縮し、採掘業者が粉砕前に廃石を除去してエネルギーを節約することを可能にしている。
ベンダーはデジタル統合において差別化を図っている。FLSmidth A/SのLoadIQプラットフォームはクラッシャー性能を遠隔で最適化し、Komatsu Ltd.のソフトウェア定義型車両は自律走行アルゴリズムを改良する無線(OTA)アップデートを受信している。ISO 14001およびAS/NZS 4801への準拠は引き続き必須であるが、採掘業者はライフサイクル排出量とデータセキュリティをますます重視している。
希土類精製所は、鉄鉱石向け既存大手ではなく中堅製造業者から溶媒抽出・焼成装置を調達しており、機動力のあるサプライヤーに白地機会を示している。先住民調達政策は、モジュール式プラントを組み立て可能な地域ワークショップへの扉をさらに開いている。低コスト国系OEMからの価格圧力は現時点では限定的であるが、ローカルコンテンツ要件が緩和された場合には増大する可能性がある。これに対応して、既存大手プレーヤーはアフターセールスサポートとデジタルサービスを強調している。
オーストラリア鉱物処理装置産業のリーダー企業
FLSmidth A/S
Sandvik AB
Weir Group plc
Komatsu Ltd.
Metso Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:フィンランドのエンジニアリング企業Metso Corporationは、GR Engineering Servicesから主要な鉱物処理技術契約を受注した。この契約に基づき、Metso Corporationは西オーストラリア州におけるDevelop GlobalのYitirrti プロジェクト向けに、コア粉砕・選別技術の完全なラインナップを供給している。
- 2026年7月:FLSmidth A/S(FLS)は、オーストラリアおよび東南アジア(ASEA)地域の既存金鉱山操業向けに包括的なミルライニングソリューションを提供する複数年契約を受注した。
- 2026年6月:Sandvik ABは、高性能フィルタープレスのグローバル専門企業であるイタリアのDiemme Filtrationの買収を完了した。この買収により、Sandvik ABはロックプロセッシング事業内に新たなフィルトレーション部門を設立すること可能となった。


オーストラリア鉱物処理装置市場レポートの範囲
オーストラリア鉱物処理装置市場は、装置タイプ、鉱物コモディティ、採掘方法、自動化レベルにわたって分析されています。装置タイプ別では、市場はクラッシャー、粉砕ミル、スクリーニング装置、浮選・分離装置、コンベヤー、脱水装置、その他の専門装置に区分されています。鉱物コモディティ別では、市場は鉄鉱石、ボーキサイト、銅、金、リチウム、ニッケル、希土類、その他の鉱物に区分されています。採掘方法別では、市場は露天掘りおよび坑内掘りに区分されています。自動化レベル別では、市場は手動、半自律型、完全自律型に区分されています。
市場予測は金額(米ドル)および数量(ユニット)で提供されています。
| 破砕機 |
| 粉砕ミル |
| 篩分け装置 |
| フローテーションおよび分離 |
| コンベヤーおよびフィーダー |
| 脱水および尾鉱 |
| その他の専門装置 |
| 鉄鉱石 |
| ボーキサイト |
| 銅 |
| 金 |
| リチウム |
| ニッケル |
| 希土類 |
| その他の鉱物 |
| 露天採掘 |
| 坑内採掘 |
| 手動 |
| 半自動 |
| 完全自動 |
| 装置タイプ別 | 破砕機 |
| 粉砕ミル | |
| 篩分け装置 | |
| フローテーションおよび分離 | |
| コンベヤーおよびフィーダー | |
| 脱水および尾鉱 | |
| その他の専門装置 | |
| 鉱物商品別 | 鉄鉱石 |
| ボーキサイト | |
| 銅 | |
| 金 | |
| リチウム | |
| ニッケル | |
| 希土類 | |
| その他の鉱物 | |
| 採掘方法別 | 露天採掘 |
| 坑内採掘 | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 完全自動 |


レポートで回答される主要な質問
オーストラリア鉱物処理装置市場は2026年から2031年にかけてどの程度の成長が見込まれますか?
オーストラリア鉱物処理装置市場は2025年に9.7億米ドルと評価され、予測期間(2026年~2031年)中に5.87%のCAGRを記録すると予測されています。
現在最大の収益シェアを持つ装置カテゴリーはどれですか?
クラッシャーは2025年の売上の34.17%を占めた。
国内重要鉱物処理投資を促進している連邦政府のインセンティブは何ですか?
「オーストラリアの未来を作る法(Future Made in Australia Act)」は、国内で処理された重要鉱物に対して10%の生産税額控除を提供しています。
脱水装置が他のカテゴリーよりも速く成長しているのはなぜですか?
残土ダム規制の強化により、水回収率を向上させるペースト濃縮機およびセラミックフィルターが必要とされているためです。
最大の市場機会を持つ州はどこですか?
西オーストラリア州は鉄鉱石の設備更新支出とピルバラおよびクウィナナ周辺の新興バッテリー鉱物処理ハブに牽引され、引き続き主要市場です。
最終更新日:



