
オマーン鉱物処理装置市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 90.92 百万米ドル |
| 市場規模 (2031) | 112.38 百万米ドル |
| 成長率 (2026 - 2031) | 4.33 % |
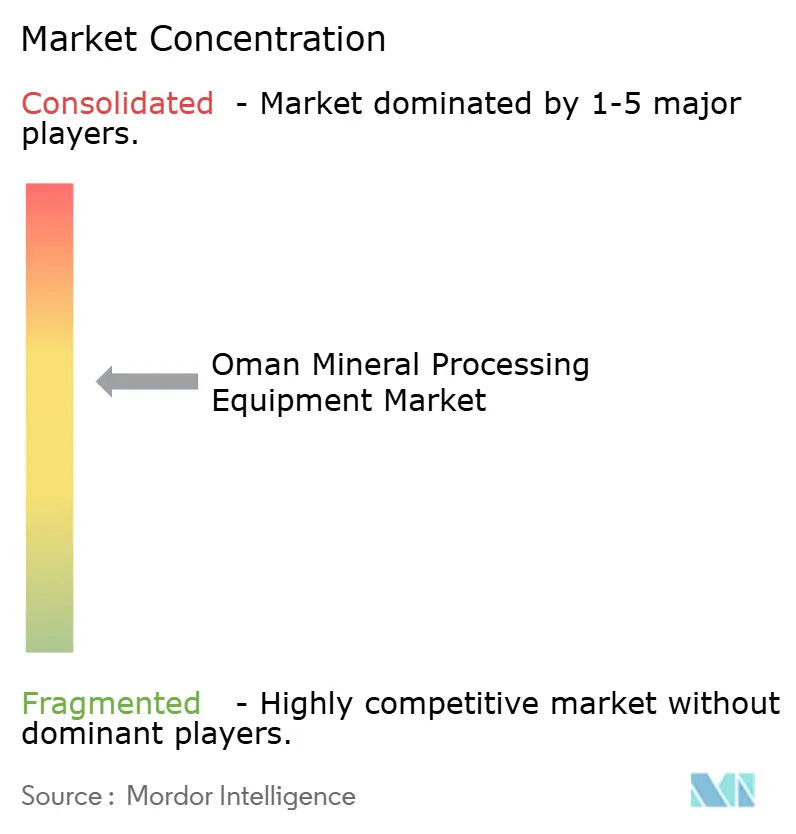
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオマーン鉱物処理装置市場分析
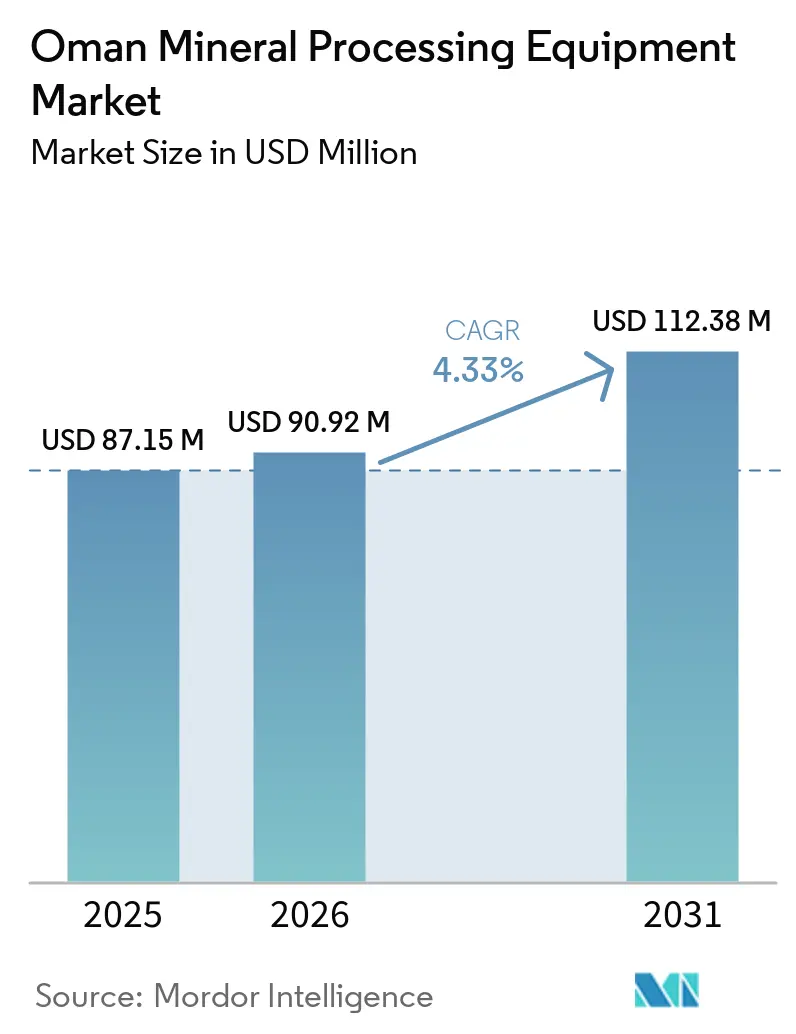
オマーン鉱物処理装置市場規模は2025年に8,715万米ドルと評価され、2026年には9,092万米ドルと推定され、2026年から2031年にかけてCAGR 4.33%で2031年までに1億1,238万米ドルに達すると予測されています。ビジョン2040のもとでの銅およびクロマイトプロジェクトへの設備投資の増加、粉砕コストを低下させる再生可能エネルギー電力料金の低下、および国内フリーゾーンにおける輸入関税免除インセンティブが相まって、安定した装置受注を維持しています。需要は、フィージビリティから建設段階へと移行しつつある選鉱プロジェクトを支えるクラッシャー、ミル、浮選セルで最も強くなっています。同時に、リチウム電池材料への急速な川下投資が微粉砕および分級システムの早期調達を促しており、国内リチウム採掘に先行して技術導入が加速していることを示しています。予知保全、遠隔監視、および現地トレーニングをサービスに組み込んだベンダーは、複数年にわたるサービス収益を確保し、公開入札においてより高い国内付加価値(ICV)スコアを獲得できる立場にあります。
レポートの主要ポイント
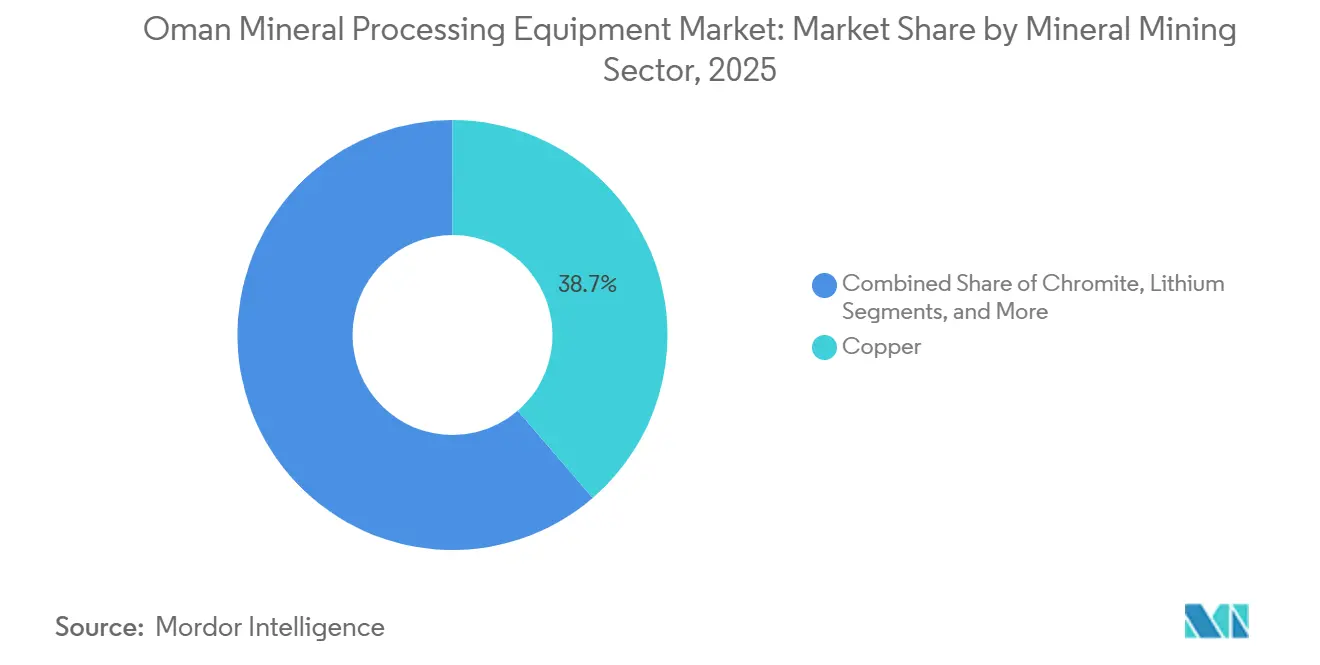
- 鉱物セクター別では、銅が2025年のオマーン鉱物処理装置市場において38.71%のシェアを占めてトップとなり、リチウム用途は2031年までに5.37%のCAGRで拡大すると予測されています。
- 装置タイプ別では、クラッシャーが2025年のオマーン鉱物処理装置市場規模の27.14%を占め、ドリルおよびブレーカーは2031年までに6.35%のCAGRで成長すると見込まれています。
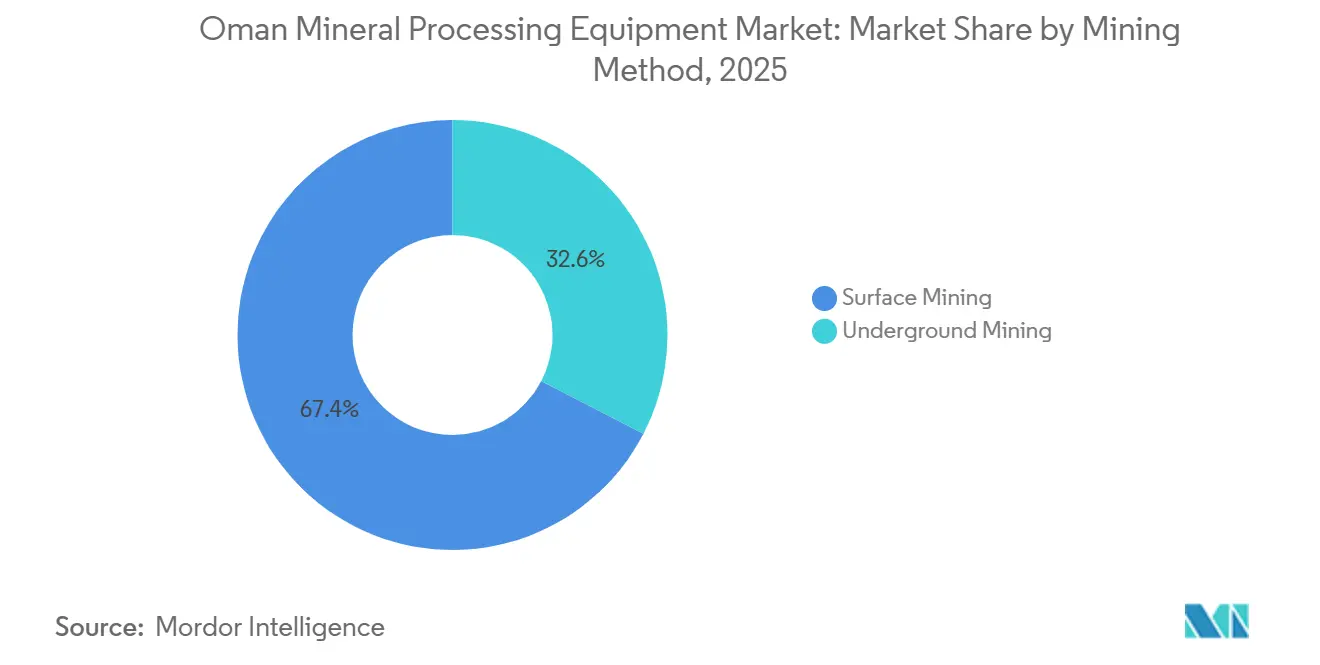
- 採掘方法別では、露天掘り操業が2025年のオマーン鉱物処理装置市場シェアの67.37%を占めましたが、坑内掘り技術は2031年までに6.41%のCAGRで進展しています。
- 自動化レベル別では、手動システムが2025年の装置需要の41.28%を占めましたが、完全自動化プラットフォームは2026年から2031年にかけて5.43%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オマーン鉱物処理装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ビジョン2040のもとでの銅およびクロマイト拡張プロジェクトの急増 | +1.2% | 国内、ソハール、ヤンクル、リワ・ウィラヤットに集中 | 中期(2~4年) |
| 鉱物開発オマーン(MDO)を通じた国家支援資金 | +0.9% | 国内、23,763 km²にわたる14のMDO鉱区全体 | 長期(4年以上) |
| 国内付加価値(ICV)規則が効率重視のアップグレードを促進 | +0.7% | 国内、公共調達および鉱区協定を通じて施行 | 短期(2年以内) |
| 再生可能エネルギー電力料金の低下がエネルギー集約型粉砕を促進 | +0.6% | 国内、ソハール工業都市およびドゥクム特別経済区での早期利益 | 中期(2年~4年) |
| 探鉱ライセンス改革が鉱山立ち上げを加速 | +0.5% | 国内、アル・ウスタ、アッ・ダーヒラ、ムサンダム県を優先 | 中期(2~4年) |
| 重機への輸入関税を免除する自由貿易工業ゾーン | +0.4% | ソハール・フリーゾーン、ドゥクム特別経済区、サラーラ・フリーゾーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビジョン2040のもとでの銅およびクロマイト拡張プロジェクトの急増
2027年初頭までに年産250万トンの精鉱処理施設を稼働させるマザーン銅プロジェクト、および2030年までに年産40万トンに向けてフェロクロム生産能力を引き上げるGulf Alloysなどの主要建設プロジェクトは、一次および微粉砕回路向けの複数年にわたる調達サイクルに直結しています。すでに発注された装置パッケージには、Metsoからのクラッシャー、SAGミル、TankCell浮選ユニット3,000万米ドル分が含まれており、2026年を通じた確実な受注視認性を示しています。追加需要は、2026年に初鉱石を予定するアル・バイダ銅鉱山からも生じており、初期立ち上げ量に対応るためのモバイルクラッシャーおよびフィーダーを仕様に盛り込んでいます。ソハール・リワ・ヤンクル内のプロジェクト集積は物流を集約し、サービスコストを低下させ、OEMが共有在庫プールを活用することを可能にします。全体として、5億米ドルを超えるコミット済み資本が、グローバルおよびローカルベンダー双方に対して安定した設置工事のパイプラインを確保しています。
ミネラルズ・ディベロップメント・オマーン(MDO)を通じた国家支援資金
MDOの投資額が2024年末までにOMR 1億250万(2億6,600万米ドル)に増加したことは、初期段階の探鉱および川下選鉱への国家の共同出資意欲を裏付けています。同社は2024年に48,000 mの掘削を実施し、フェロシリコン、マグネシウム金属、二酸化チタンプラントのフィージビリティスタディに供給される相当規模のクロマイト、シリカ、ドロマイト資源を確認しました。リング・フェンシング・プログラムを通じて、調達支出の29%がSME請負業者に流れ、オマーン系サービス企業の参入障壁を低下させました。これらの介入は処理装置の回収期間を短縮し、資格を持つ入札者プールを拡大し、現在の建設サイクルを超えて入札活動を維持します [1]。
国内付加価値(ICV)規則が効率重視のアップグレードを促進
現地サービスハブおよび知識移転を評価する調達スコアにより、OEMはハードウェアにデジタルツイン、シミュレーターベースのトレーニング、および遠隔監視を組み合わせるよう促されています。Metsoのマザーンパッケージにはオマーンのサービスセンターが含まれており、HitachiのGalfar向け掘削機供給はディーラーのAl Fairuzが保証およびエンジニアトレーニングを担当しています。より厳格なICV監査は、したがって、単一契約内に予知分析および人材育成を組み込む能力を持つサプライヤーへと購買者を誘導し、アフターセールス関係を強化し、装置稼働率を向上させます [2]。
再生可能エネルギー電力料金の低下がエネルギー集約型粉砕を促進
系統連系型の太陽光および風力発電はすでにオマーンの電力負荷の11.5%をカバーしており、2030年には30%の目標が設定されています。Jinnan Iron & Steelのソハール精鉱処理施設は約25 MWのバーティミル設備を設置しており、低コストの昼間太陽光発電に負荷をシフトさせることで、運転電力費用を推定10~15%削減できます。Vulcan Pelletizingでの乾式粉砕技術の並行展開は回路設計から水を完全に排除し、乾燥した県における再生可能エネルギー利用可能性とのさらなる整合を図っています。再生可能エネルギーの比率が上昇するにつれ、差動料金は高スループットかつエネルギー効率の高いミルを優遇し、既存サイト全体での改修受注を促進します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 湿式処理を制約する深刻な水不足 | -0.5% | 国内、アル・ウスタ、アッ・ダーヒラ、内陸部の県で最も深刻 | 長期(4年以上) |
| 物流ギャップ—内陸採掘クラスターへの鉄道リンクの遅延 | -0.4% | 国内、アッ・ダーヒラ、アル・ウスタ、ムサンダム県に集中 | 中期(2~4年) |
| 厳格な粉塵および排出規制 | -0.3% | 国内、環境・気候省により施行 | 短期(2年以内) |
| プラント自動化に対応する熟練メカトロニクス人材の不足 | -0.3% | 国内、ソハール、ドゥクム、サラーラ工業ゾーンで深刻な不足 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
湿式処理を制約する深刻な水不足
わずか1.4 km³の淡水資源により、採掘業者は乾式と湿式の回路経済性を慎重に検討せざるを得ません。マザーンは高密度シックナーおよびLaroxフィルタープレスを中心とした無液体排出設計を採用し、Vulcan Pelletizingは空気分級を使用する乾式ミルに切り替えました。このようなハードウェアは20~30%の資本プレミアムを伴いますが、ハイドロサイクロンのプロセス水を排除し、テーリングポンドの設置面積を削減します。これは、環境許可の厳格化のもとで決定的な優位性となります。
物流ギャップ—内陸採掘クラスターへの鉄道リンクの遅延
435キロメートルの鉱山支線が2028年に開通するまで、ヤンクルから銅精鉱を、またはアッダーヒラーからクロマイトを輸送するオペレーターは、トンキロメートルあたり最大0.12米ドルのコストがかかる道路輸送に引き続き依存することになります。こうした高い物流コストは、鉄道や港湾連結インフラへのアクセスが限られた遠隔地の鉱山において、長距離輸送の経済性を特に低下させます。高いトラック輸送料金は処理量の拡大を制限し、新規採掘プロジェクトのコスト感応度を高め、採掘現場により近い場所に展開できるモバイル型またはモジュール型の処理設備への需要を喚起します。鉄道リンクが稼働する前に固定された下流インフラの必要性を低減することで、これらのソリューションはオペレーターが座礁インフラリスクを軽減し、生産規模の拡大においてより大きな柔軟性を維持するのに役立ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物採掘セクター別:銅が主導、リチウムが加速
銅は2025年のオマーン鉱物処理装置市場規模の38.71%を占め、マズーン、ラサイル、アル・バイダの各鉱山が集合的にクラッシャー、SAG/ボールミル、TankCell浮選ラインの受注を支えています。ラサイルの再稼働だけで、銅品位18〜22%の鉱石を年間50万トン処理し、塊状硫化物材料を扱うためのモバイルクラッシャーとエプロンフィーダーを必要としています。マズーンの年間250万トン処理の精鉱プラントは、ゼロ液体排出フローシートの一環としてLarox FFP 3512フィルターおよび高速シックナーを追加しています。
クロマイトは第2位を維持しており、Gulf Alloysが2030年までにフェロクロムの年間生産量40万トンを目指す計画が、磁気セパレーターおよび重液サイクロンへの需要を牽引しています。リチウムの現在の貢献は小さいものの、5.37%のCAGRにより最も成長の速いセグメントとなっており、サラーラおよびソハールの正極・負極材料プラントが将来の国内ブライン事業を見越してアトライター、スプレードライヤー、焼成キルンを先行発注しています。したがって、オマーン鉱物処理装置市場ェアは近期において銅に傾いており、一方でリチウムの勢いは10年以内にバッテリーバリューチェーンへの戦略的転換を示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
装置タイプ別:クラッシャーが主導、ドリルが加速
クラッシャーは2025年の支出の27.14%を占め、鉱石を1,000mmから25mm以下の粉砕フィード粒度まで処理する持続的な露天掘り生産を反映しています。マズーンにおけるMetsoのNordberg C130およびHP200eユニットがこの需要を体現しています。粉砕ミルは第2位のカテゴリーであり続け、電力使用量を20〜30%削減し、昼間の安価な太陽光発電料金を活用するVertimill設置によって競争優位性を獲得しています。
ドリルおよびブレーカーは、2025年の簡素化されたライセンスラウンドのもとで探査メートル数が増加するにつれ、Epiroc地表掘削リグおよび油圧ハンマーを引き込みながら、2031年までに6.35%と最も速いCAGRを記録しています。ポンプ、シックナー、スクリーン、セパレーターはプロセスサポートの基幹を構成し、「その他」セグメント—浮選セル、フィルター、オンラインアナライザー—は自動化および水保全に関連する追加支出を取り込んでいます。受注の細か構成は、大量トン数の破砕から、高度な制御ループに組み込まれるよりスマートなセンサー搭載分離装置へと徐々にシフトしていることを示しています。
採掘方法別:露天採掘が主導、坑内採掘が台頭
露天掘り操業は、浅い銅およびクロマイトの採掘坑が低い剥土比と掘削機・運搬トラック向けのフリーゾーン輸入優遇措置を活用し、2025年の需要の67.37%を占めました。Hitachiが2024年8月にGalfar向けに22台のZX490LC-7G掘削機を納入したことは、規模と効率改善の好例であり、従来モデルと比較して16〜17%の燃料節約を実現しています。
しかし坑内掘り技術は、ラサイルおよびアル・バイダの深部鉱体に牽引され、6.41%のCAGRと最も急速な成長を記録しています。EpirocおよびSandvikが専門とする機械化ジャンボ、LHD(積込運搬機)、ペーストバックフィルシステムが、現在では予備的フィージビリティ予算に組み込まれています。テーリングのフットプリントに対する審査が厳格化する中、坑内採掘とペーストフィルの組み合わせは地表の廃岩を抑制し、プロジェクトが環境審査をより早期に通過するのに役立ちます。
自動化レベル別:手動が継続、完全自動化が拡大
手動制御依然として設置装置の41.28%を占めており、外国人オペレーターが引き続き豊富に存在していますが、技術移転を奨励するICV(国内コンテンツ価値)クレジットを背景に、半自動および完全自動システムが台頭しています。MetsoのPSI500i粒度アナライザーおよびCourier 6X SL元素アナライザーはリアルタイムデータストリームを提供し、クローズドループのミルおよび浮選制御を可能にすることで、回収損失を最大5%削減します。
完全自動化プラットフォームは、OEMがリモート診断、クラウドダッシュボード、AIによるメンテナンスをコアハードウェアに組み込むにつれ、5.43%のCAGRを記録しています。この成長曲線はメカトロニクスのスキルギャップを解消することにかかっており、そのため官民連携の研修モジュールが契約上の前提条件となりつつあり、人材育成と設備投資の展開を連動させています。
地理的分析
ソハール・リワ・ヤンクルはオマーン鉱物処理装置市場の中核を担っており、銅、鉄鉱石、フェロクロム、アノード材料、二酸化チタン処理にわたるコミット済みプロジェクトの相当なパイプラインを有しています。C. Steinweg Omanとの間で締結されたソハール港のバルクターミナル拡張は、保管能力を大幅に拡大し、精鉱輸出を合理化することで、新規参入者のデマレージリスクを低減します。内陸に位置するマザーンおよびアル・バイダ鉱山は、鉄道支線が稼働するまでASYAD道路輸送に依存しており、座礁資産を制限するモバイル坑内ユニットおよびモジュール式プラントへの需要を維持しています。
中央海岸に位置するドゥクム特別経済区は、最近発表された大規模な港湾アップグレードの恩恵を受けています。このアップグレードにより、フィージビリティおよび港湾インフラ調査が完了した後、ドゥクムはアッシュ・シュワイミヤ工業鉱物プロジェクトにサービスを提供できる立場となります。フリーゾーンのインセンティブはソハールのものと同様であり、大規模な粉砕ラインではなくロータリードライヤーおよびエアクラシファイアを必要とする石灰岩、石膏、シリカのフローシートにとってドゥクムを魅力的にしています。
南部のサラーラ・フリーゾーンは電池材料の展開を支援しており、GFCL EVの正極材料プラントおよび隣接プロジェクトが微粉砕アトライターを無関税で輸入しています。アル・ウスタおよびアッ・ダーヒラの内陸県は相当なシリカおよびドロマイト資源を有しています。しかし、深刻な水不足と延期された鉄道リンクが大規模開発を引き続き遅延させており、現時点ではプロジェクトパイプラインを沿岸物流ハブに集中させています。
競合環境
オマーン鉱物処理装置市場は中程度の集中度を維持しています。グローバルOEMが一次供給契約の大部分を確保し、現地ディーラーが保全および部品ビジネスを取り込んでいます。Metsoは、相当規模の銅精鉱処理ハードウェア契約と、Jinnan Iron & Steelへの非公開ながら重要なバーティミルおよびシックナーパッケージに支えられ、市場をリードする立場にあります。FLSmidthは水使用を排除する乾式粉砕ラインを通じて差別化を図り、国の水不足制約との整合を実現しています。Al Fairuzを通じて提供されたHitachiの大規模掘削機受注は、重機モバイル装置入札に影響を与えるディーラーネットワークとICV主導のトレーニングコミットメントの役割を浮き彫りにしています。
EpirocはBin Salim Enterprisesを通じて、現在設計段階に移行しつつある深部銅鉱体向けに調整されたドリルジャンボおよびロック補強キットを提供することで、坑内成長に向けたポジショニングを進めています。TAKRAFのDELKORユニットはテーリング濾過の需要を狙っており、そのIPCCシステムは燃料価格の変動に直面する露天採掘操業の低炭素強度化を支援しています。
中国系参入者は低価格のクラッシャーおよびスクリーンを提供しています。しかし、アフターセールスカバレッジの限界とICVペナルティが市場シェアを制限しています。予知保全、デジタルツイン、遠隔トレンド分析を含むハードウェアとソフトウェアの統合が、安定したアフターマーケット収益を求めるOEMにとっての勝利戦略として台頭しています。
オマーン鉱物処理装置産業のリーダー企業
-
Metso Outotec
-
Sandvik AB
-
FLSmidth A/S
-
Weir Group PLC
-
Komatsu Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:オマーン鉱物貿易会社がソハール港を通じてオマーン産クロマイト鉱石の初の統合出荷を実施し、5万トンを超えました。このマイルストーンはオマーン産クロマイト鉱石の輸出における新たな段階を示しています。
- 2026年6月:Gulf Metal Materials Companyがオマーンのサマイル工場におけるクロム処理能力を拡張しました。約520万米ドル(OMR 200万)の投資で開発されたこの施設は、オマーンおよびより広い地域において最大規模のクロム鉱石処理・精製プラントの一つです。
- 2025年3月:Metsoが低品位銅精鉱向けの持続可能な浸出プロセスを導入しました。このプロセスは使用するプロセス水が少なく、より高い回収率を達成するものであり、水使用規制に直面するオマーンのプロジェクトにとって時宜を得たものです。
- 2025年11月:オマーン鉱物開発(MDO)がインドのJSWグループとOMR 2億400万(5億3,000万米ドル)の南部鉱物プロジェクトに関するパートナーシップ協定を締結しました。このプロジェクトは1,500平方キロメートルをカバーする3つの採掘権区域にまたがり、石膏および石灰石向けの大規模な統合採掘・処理機械を必要とします。
オマーン鉱物処理装置市場レポートの調査範囲
レポートの範囲には、鉱物採掘セクター(銅、クロマイト、リチウム、鉄鉱石、その他)、装置タイプ(クラッシャー、粉砕ミル、フィーダーおよびコンベヤー、ドリルおよびブレーカー、スクリーンおよび分離機、ポンプおよびシックナー、その他)、採掘方法(露天採掘および坑内採掘)、自動化レベル(手動、半自動、完全自動)が含まれます。市場予測は価値(米ドル)および数量(ユニット)で提供されます。
| 銅 |
| クロマイト |
| リチウム |
| 鉄鉱石 |
| その他 |
| クラッシャー |
| 粉砕ミル |
| フィーダーおよびコンベヤー |
| ドリルおよびブレーカー |
| スクリーンおよびセパレーター |
| ポンプおよび増粘機 |
| その他 |
| 露天採掘 |
| 坑内採掘 |
| 手動 |
| 半自動 |
| 完全自動 |
| 鉱物採掘セクター別 | 銅 |
| クロマイト | |
| リチウム | |
| 鉄鉱石 | |
| その他 | |
| 装置タイプ別 | クラッシャー |
| 粉砕ミル | |
| フィーダーおよびコンベヤー | |
| ドリルおよびブレーカー | |
| スクリーンおよびセパレーター | |
| ポンプおよび増粘機 | |
| その他 | |
| 採掘方法別 | 露天採掘 |
| 坑内採掘 | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 完全自動 |
レポートで回答される主要な質問
オマーン鉱物処理装置市場の現在の規模はどのくらいですか?
2026年に9,092万米ドルと評価されており、2031年までに1億1,238万米ドルに達すると予測されています。
装置需要の大部分を牽引している鉱物はどれですか?
銅が2025年の支出の38.71%で最大のシェアを占めており、複数の露天採掘および精鉱処理建設プロジェクトを反映しています。
最も成長の速い装置カテゴリーはどれですか?
ドリルおよびブレーカーは、探鉱掘削の再活性化に後押しされ、2031年にかけてCAGR 4.35%を記録しています。
ほとんどの処理プラントはどこに立地していますか?
ソハール・リワ・ヤンクル回廊が現在および計画中の精鉱処理施設の大部分を擁しており、港湾およびフリーゾーンのインセンティブを活用しています。
水制約にはどのように対処されていますか?
新規プロジェクトは、無液体排出フローシートを実現するために乾式粉砕回路、高密度シックナー、フィルタープレス式テーリングシステムを採用しています。
将来の成長において自動化はどのような役割を果たしますか?
オンラインアナライザーおよび遠隔診断に支えられた完全自動化システムは、ICV規則が技術移転を優遇するにつれ、CAGR 4.43%で拡大すると予測されています。