
非濃縮オレンジジュース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
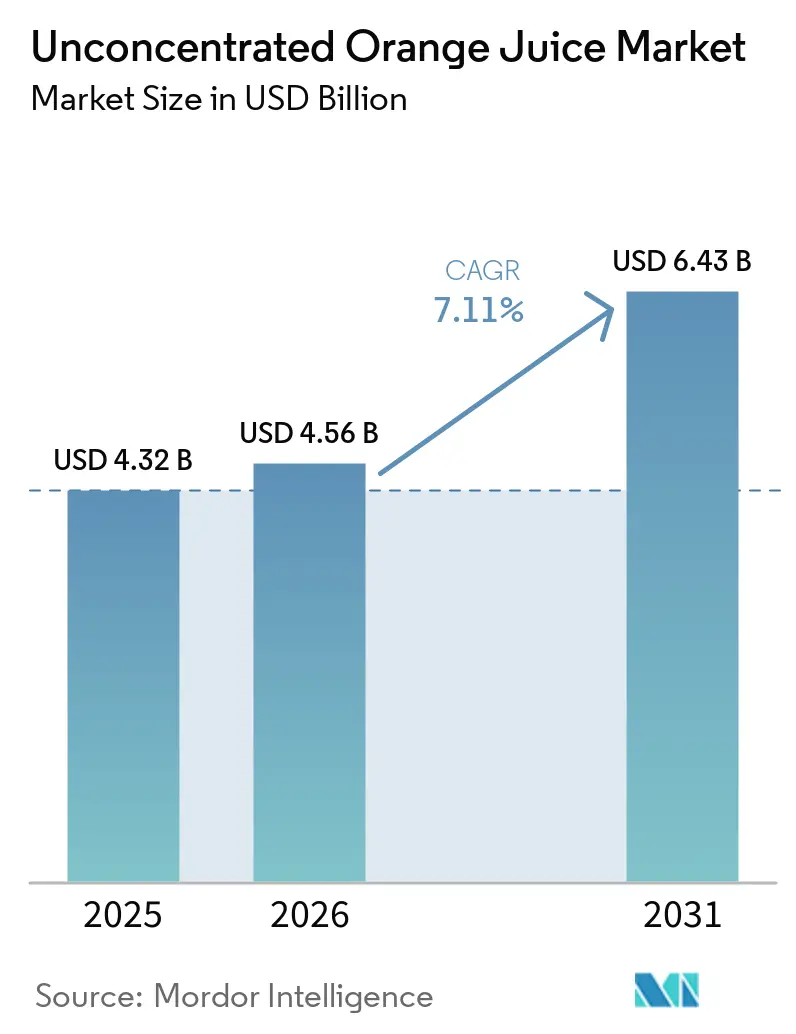
| 市場規模 (2026) | 4.56 十億米ドル |
| 市場規模 (2031) | 6.43 十億米ドル |
| 成長率 (2026 - 2031) | 7.11 % |
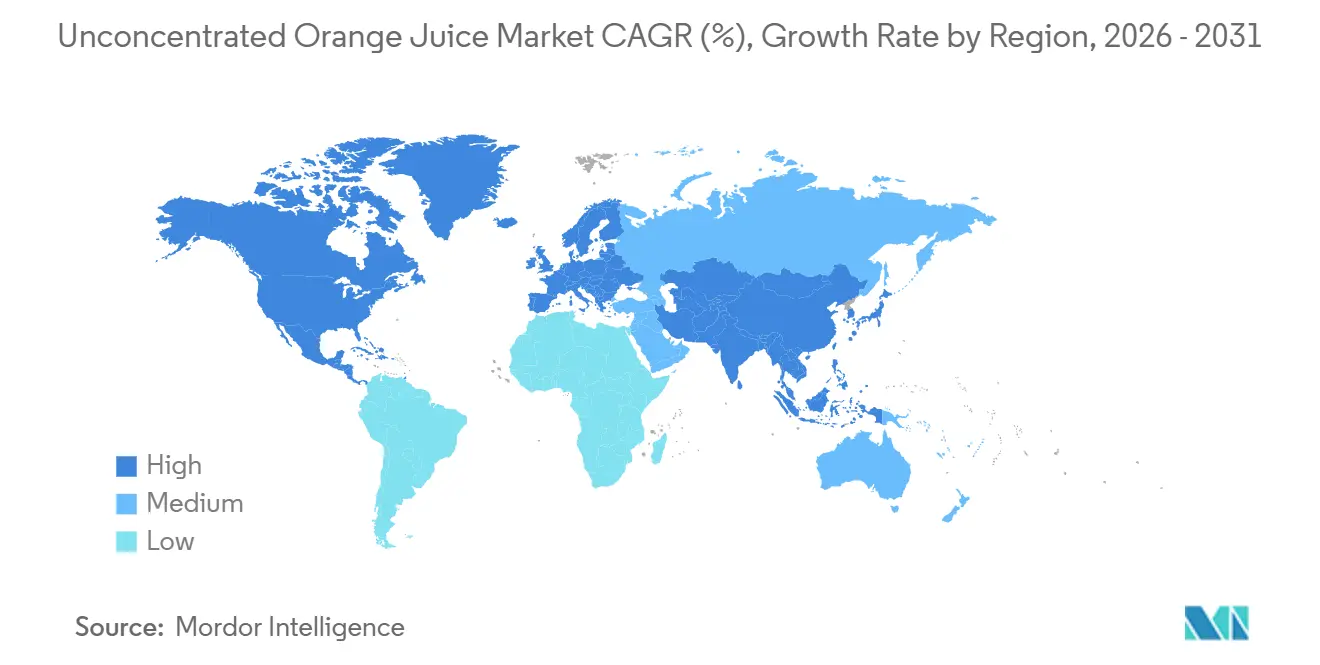
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
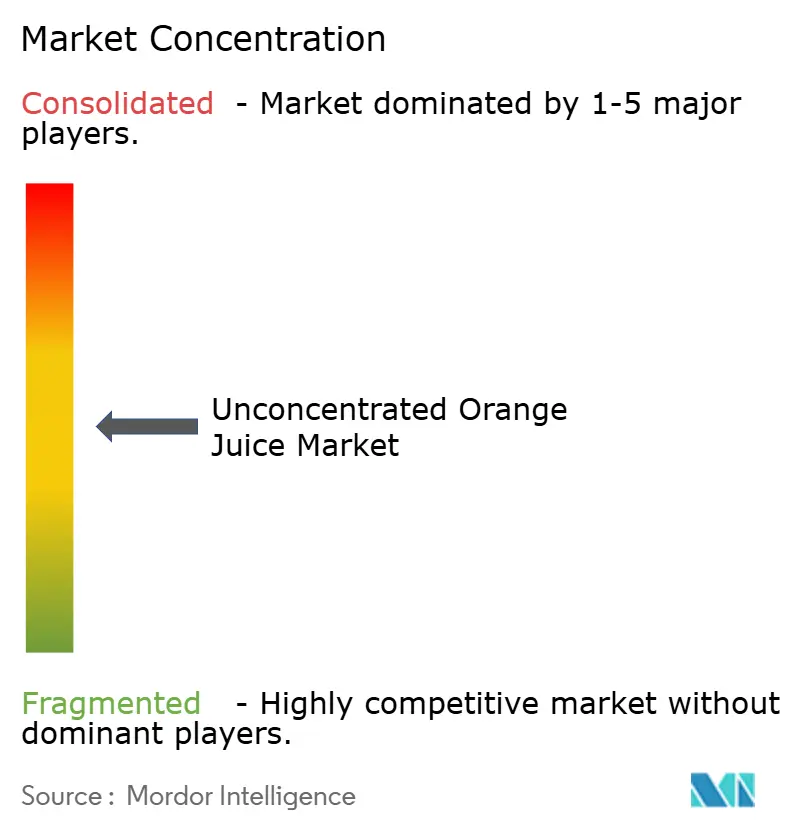
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる非濃縮オレンジジュース市場分析
非濃縮オレンジジュース市場規模は2025年に4.32 ビリオン 米ドルと評価され、2026年の4.56 ビリオン 米ドルから2031年には6.78 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.11%です。非濃縮オレンジジュース市場は、プレミアムで最小限の加工を施した製品、特に非濃縮還元(NFC)ジュースへと移行しています。供給の混乱により、ブラジルの加工業者と輸出市場への対応能力の重要性が高まっています。クリーンな処方、透明性のある調達、および栄養価は、成熟市場における購買決定においてより重要になっています。小売価格の上昇は家庭での購買頻度を制約し、プライベートブランド製品を支持する可能性があります。製品品質を守りながらコストと流通範囲を管理する企業は、非濃縮オレンジジュース市場でのポジションを強化する機会を持っています。
主要レポートのポイント
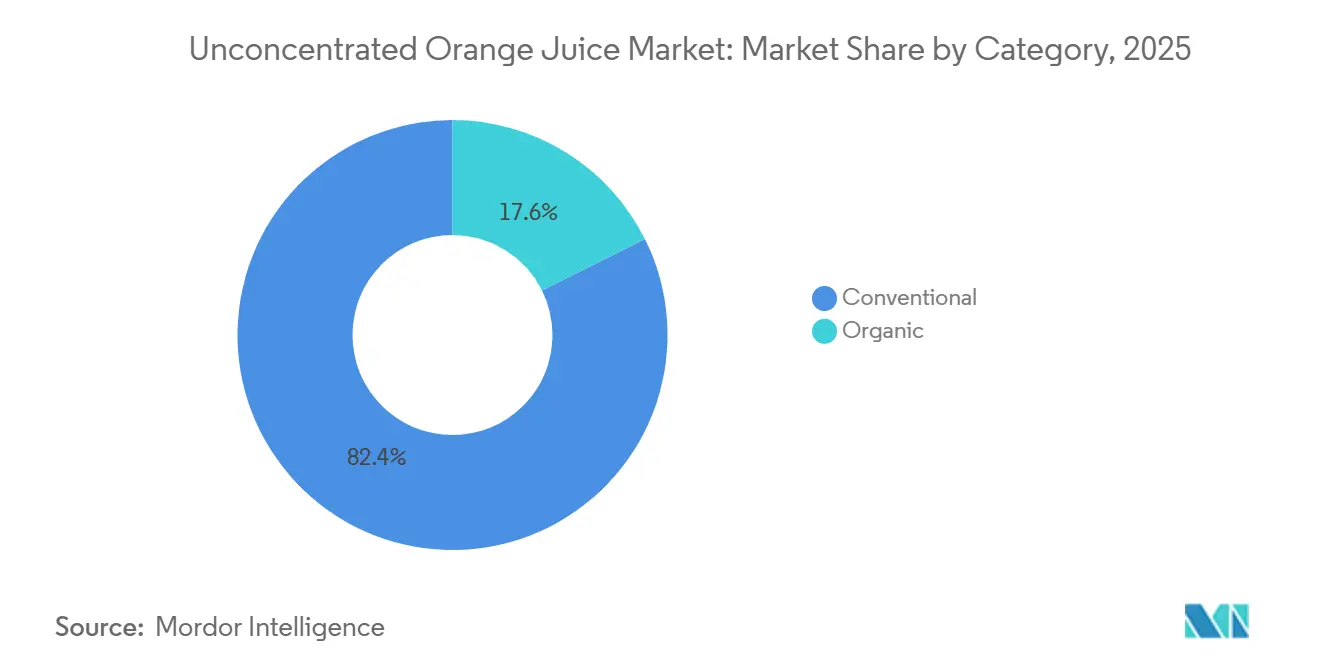
- カテゴリー別では、従来型製品が2025年の非濃縮オレンジジュース市場シェアの82.36%を占め、オーガニック製品は2031年までに8.64%のCAGRで拡大すると予測されています。
- 包装タイプ別では、ボトルが2025年の非濃縮オレンジジュース市場シェアの48.72%を占め、カートンは2031年までに8.11%のCAGRで拡大すると予測されています。
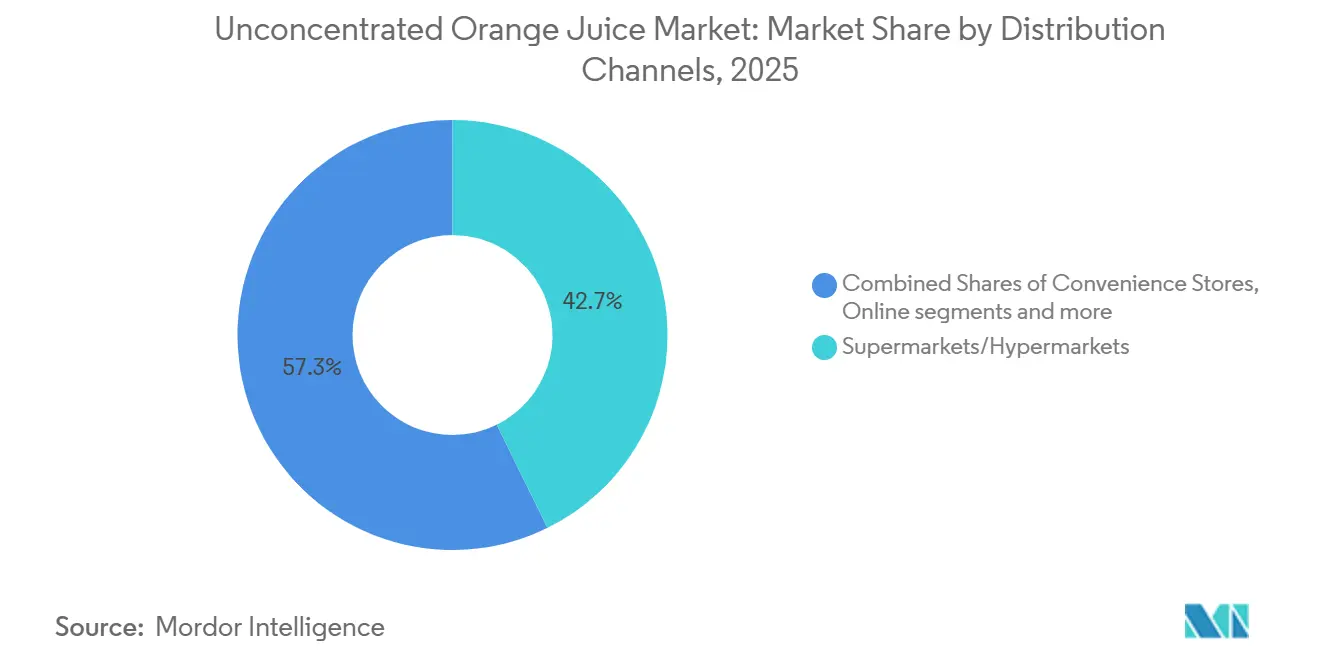
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の非濃縮オレンジジュース市場シェアの42.71%を占め、オンライン小売は2031年までに8.56%のCAGRで拡大すると予測されています。
- 地域別では、欧州が2025年の非濃縮オレンジジュース市場シェアの37.68%を占め、アジア太平洋は2031年までに8.14%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の非濃縮オレンジジュース市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然かつ最小限に加工された飲料への需要 | +2.0% | グローバル | 中期(2~4年) |
| 天然およびクリンラベル飲料への需要 | +1.5% | 北米および欧州 | 中期(2~4年) |
| 非濃縮還元オレンジジュースへの需要 | +1.2% | 欧州、北米、およびアジア太平洋 | 長期(4年以上) |
| オーガニックおよびプレミアムジュースの消費 | +0.8% | 北米および欧州 | 長期(4年以上) |
| コールドプレスおよび高圧処理ジュースの拡大 | +0.6% | 北米および欧州 | 中期(2~4年) |
| 電子商取引および直接消費者向け販売の成長 | +0.5% | グローバル、特にアジア太平洋および北米で強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然かつ最小限に加工された飲料への需要の高まり
非濃縮オレンジジュース市場は、シンプルな原材料と限られた加工を施した製品への需要から恩恵を受けています。NFC製品は、ブランドが棚安定型の汎用品ではなく、果物の含有量と冷蔵フォーマットを中心にジュースを位置づけることを可能にします。100%オレンジジュース150mlのサービングは、ビタミンCの1日推奨摂取量の90%以上を提供し、生産者に明確な栄養メッセージを与えます。この提案は、認識可能な原材料と栄養成分をより重視する家庭に関連しています。製品体験が高品質という主張を裏付ける場合、プレミアム価格設定は引き続き可能です。したがって、このカテゴリーはNFCジュースと従来型製品との明確な差別化を維持することに依存しています。
天然およびクリーンラベル飲料トレンドの増加
クリーンラベルの要件は、非濃縮オレンジジュース市場のサプライヤーの処方、調達、およびラベリングの決定に影響を与えます。欧州の規則では、生産者は完全な原材料情報を提供し、100%ジュースと表示された製品の基準を維持することが求められます。小売業者は、製品のレビューやサプライヤーの選定においてこれらの要件を活用できます。その結果、サプライチェーン全体でのトレーサビリティと製品の一貫性への注目が高まっています。ブラジルのNFC輸出のスペイン向けは、2025年9月から11月にかけて40,025トンに達し、2024年の同期間に記録された量の5倍となりました[1]。このフローは、明確な製品ポジショニングを重視する欧州の小売環境におけるブラジル供給の役割の拡大を示しました。
非濃縮還元オレンジジュースへの需要の増大
NFC需要は、非濃縮オレンジジュース市場における加工、保管、および輸出能力への投資を支えています。ブラジルのNFC輸出量は、2025/26年収穫シーズンに12.7%増加し347,100トンとなりました。Louis Dreyfus Companyは2024年7月、サンパウロ州マタオに2基のNFC保管・殺菌タンクに2,500万米ドルを投資しました。この投資によりNFC保管能力は3,000万リットルへと3倍に拡大し、年間生産能力は3億リットルに拡大しました。高圧処理は、検証された条件下で冷蔵オレンジジュースの味と栄養指標を3ヶ月間保持することができます。この長い商業的な窓口は、フレッシュ製品の提案を弱めることなく、遠方の小売市場への出荷を支援できます。
電子商取引および直接消費者向け販売の成長
デジタル販売は、小規模ブランドが全国的なスーパーマーケットへの即時掲載必要とせずに消費者へアクセスするルートを提供します。このチャネルは、調達、認証、および取り扱い慣行を説明する必要があるオーガニックサプライヤーや企業にとって有用です。また、コールドチェーンのカバレッジが利用可能な場合、冷蔵ジュースの定期配送を支援します。Innocent Drinksは2025年6月、Co-op WholesaleおよびNisaストアを通じて、750mlあたり2.49英ポンドの価格表示パックのオレンジジューススムースを導入しました。この動きは、ブランドオーナーがコンビニエンスチャネルの価格可視性とより広いプレミアム流通のバランスを取っていることを示しました。オンラインとコンビニエンスチャネルが異なる購買機会に対応するにつれ、非濃縮オレンジジュース市場は恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い原材料コスト | -0.8% | グローバル | 短期(2年以内) |
| 高いコールドチェーンおよび輸送コスト | -0.5% | アジア太平洋、南米、および中東・アフリカ | 中期(2~4年) |
| 他の健康飲料との競合 | -0.4% | 北米および欧州 | 中期(2~4年) |
| 包装および持続可能性の課題 | -0.3% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い原材料コスト
柑橘類の供給リスクは、非濃縮オレンジジュース市場にとって中心的な抑制要因であり続けています。フロリダのオレンジ生産量は、柑橘グリーニング病による広範な被害を受け、2025/26年シーズンに1,290万箱(90ポンド箱)となりました[2]。Fundecitrusは2026年4月、サンパウロおよびミナスジェライス州西南西部の作物を2億9,294万箱と推定しました。ブラジルの作物回復により、加工業者は2024/25年シーズンの不作後に一時的な原材料の緩和を得ました。しかし、ブラジルの不作は輸入市場における製品の入手可能性と小売価格に迅速に影響を与える可能性があります。このリスクへの露出により、加工業者とブランドオーナーにとって調達の多様化と長期的農園投資が重要となっています。
高いコールドチェーンおよび輸送コスト
NFCジュースは、搾汁から最終小売流通まで継続的な冷蔵を必要とします。この要件は、遠隔市場へのサービスコストを引き上げ、小規模加工業者にとっての参入障壁を生み出します。インフラの課題は、冷蔵流通がまだ発展途上にあるアジア太平洋、南米、および中東・アフリカの一部において特に関連性が高いです。輸送および保管コストの上昇は、果物コストが低下した場合でも価格引き下げを制限する可能性があります。また、NFCジュースと冷凍濃縮物との間の店頭価格差を拡大させる可能性もあります。非濃縮オレンジジュース市場は、プレミアム製品への関心を繰り返し購入に転換するために、効率的なコールドチェーンネットワークを必要とするでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:従来型製品が最も広い消費者基盤を維持
従来型製品は2025年の非濃縮オレンジジュース市場シェアの82.36%を占めました。そのリードは、確立された購買習慣と主流小売における手頃なNFC製品の広範な入手可能性を映しています。従来型製品は、大手サプライヤーが冷蔵流通を効率的に運営するために必要な量の基盤を提供します。また、小売価格の変動に敏感な家庭にとっても引き続き関連性があります。主要生産者はラインエクステンションを使用して、確立されたポートフォリオにオーガニックオプションを取り込むことができます。このアプローチにより、ブランドは棚での存在感を維持しながら異なる価格帯に対応できます。
オーガニック製品は2031年までに8.64%のCAGRを記録すると予測されており、カテゴリーセグメンテーション内で最高の成長率です。オーガニック製品の非濃縮オレンジジュース市場規模は、認証、トレーサビリティ、およびプレミアム製品基準への消費者の関心によって支えられています。USDA有機認証およびEU有機認証の規則では、3年間の農薬不使用の土地履歴と独立した監査プロセスが必要です。これらの要件により、認証は一般的なマーケティング主張ではなく、具体的な製品属性となります。Uncle Matt's OrganicおよびLakewood Organicは、この認証主導のアプローチを中心にポジションを築してきました。オーガニックの成長は、ブランドが品質、調達、および明確なラベリングを通じて高い価格を正当化できるかどうかに依存する可能性が高いです。
包装タイプ別:ボトルがリードし、カートンが持続可能性要件に対応
ボトルは2025年の非濃縮オレンジジュース市場シェアの48.72%を占めました。その主導的な地位は、冷蔵小売での使用と透明な飲みやすい包装との関連性を反映しています。透明なPETボトルにより、消費者は購入前にジュースの色と質感を確認できます。この視覚的な特徴は、ブランドが棚でNFC製品の提案を伝えるのに役立ちます。ボトルはまた、スーパーマーケットやコンビニエンスストアで使用される確立された冷蔵ケースのレイアウトにも適合します。その継続的な使用は、生産者がリサイクル含有量の要件と包装廃棄物規則にどのように対応するかに依存するでしょう。
カートンは2031年までに8.11%のCAGRで成長すると予測されています。カートンの非濃縮オレンジジュース市場規模は、防腐剤なしで冷蔵NFCジュースを45日から60日間安定させることができる延長賞味期限技術によって支えられています。カートンはまた、持続可能性要件に沿った低い包装重量とフォーマットをサポートできます。EU包装および包装廃棄物規制は、2024年および2025年に立法審査を経て進展しました。これらの規則は、リサイクル含有量を持ち、バージン材料への依存度が低い包装の選択を奨励しています。缶は、生産者が新鮮な柑橘類の酸性度とプレミアム製品のアイデンティティに関連する技術的要件を管理しなければならないため、最小の包装フォーマットであり続けています。
流通チャネル別:スーパーマーケットが中心的な役割を維持しながらオンライン小売が拡大
スーパーマーケットおよびハイパーマーケットは2025年の非濃縮オレンジジュース市場シェアの42.71%を占めました。これらは主流において冷蔵ジュースを販売するために必要な冷蔵能力と製品範囲を提供します。小売業者はまた、冷蔵ジュースを使用してバスケット価値を高めます。高いスループットにより、スーパーマーケットはNFC製品が必要とするコールドチェーン条件を維持できます。そのスケールは、成熟市場全体で消費者への信頼できるルートを国内ブランドに提供します。他のチャネルがより速く成長しても、スーパーマーケットは中心的な役割を維持する可能性が高いです。
オンライン小売は2031年までに8.56%のCAGRで拡大すると予測されています。オンライン小売における非濃縮オレンジジュース市場規模は、宅配と製品の産地および認証を説明する能力から恩恵を受けています。直接消費者向けモデルは、物理的な棚へのアクセスが限られている場合に、新興サプライヤーが消費者にリーチするのに役立ちます。コンビニエンスストアおよび食料品店は、都市部での即時消費とクイックトリップの機会に引き続き対応しています。フードサービス、航空機内食、専門健康小売業者、およびオフィス配送サービスは、高付加価値品の追加的な販売口を提供します。各チャネルでは、生産者が配送経済性と冷蔵NFCジュースに期待される製品品質のバランスを取ることが求められます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
欧州は2025年の非濃縮オレンジジュース市場シェアの37.68%を占め、最大の地域市場となっています。この地域には、明確な原材料と製品産地情報を持つジュースへの確立された需要があります。ドイツ、フランス、英国、オランダ、スペインは冷蔵プレミアムジュースの重要な市場です。スペインはまた、ブラル供給の輸入・加工ハブとしての役割を拡大しています。スペインのブラジル産オレンジジュース輸入量は、2025年9月から11月にかけて40,025トンに達しました。家庭での価格上昇は購買頻度に影響を与え、地域全体でプライベートブランドへの需要を高める可能性があります。
北米は第2位の地域市場であり、価値成長を支えるためにプレミアム化に依存しています。フロリダの生産量は2025/26年シーズンに1,290万箱(90ポンド箱)に達し、輸入供給への米国の依存を強化しました。米国は2025/26年シーズン中にブラジル産オレンジジュースの単一国別最大の仕向け地となりました。2026年7月、米国食品医薬品局(FDA)は、最低ブリックス値を10.5°から10°に引き下げ、シトラス・レティキュラータジュースを最大15%まで許可することにより、殺菌オレンジジュースの同一性基準を改正しました出典:米国食品医薬品局、「食品同一性基準の近代化、殺菌オレンジジュース最終規則2026-14573」、policyrisk.com。>[3]
競合環境
非濃縮オレンジジュース市場は、加工能力が限られたサプライヤーグループに集中している一方、ブランド競争は広範であるため、中程度の集中度を持っています。Citrosuco、Sucocitrico Cutrale、およびLouis Dreyfus Companyは、ブラジルのサンパウロ柑橘地帯において重要なポジションを占めています。その垂直統合は、園管理、加工、輸送、および輸出ターミナルにまたがっています。この構造は、供給ストレスの時期に調達と物流の優位性を与えます。加工インフラの集中により、信頼できる果物へのアクセスが主要な競争要因となっています。したがって、ブランドビジネスは製品範囲、顧客関係、および差別化されたポジショニングを通じて競争しなければなりません。
Louis Dreyfus Companyの2024年7月のマタオへの2,500万米ドルの投資はNFC能力を拡大し、輸出需要への継続的な信頼を示しました。同社はまた、ベベドウロに柑橘廃棄物からバイオガスを生産する施設を開発しています。Citrosucoはサンパウロの柑橘回廊での果樹園拡大に向けた長期的な機関投資家の支援を受けました。これらの行動は、供給の安全性、品質の一貫性、および加工の回復力を支えています。また、確立された加工業者が果物の入手可能性が不安定な時期を通じて投資できる理由も示しています。インターナショナルのブラジル柑橘調達の拡大は、この地域の輸出能力への継続的な関心を示しています。
ブランドレベルでは、企業は染みのあるジュースブランドを機能性および隣接する飲料フォーマットに拡張しています。Innocent Drinksは2026年3月、欧州のコミュニケーション全体でフルーツ&ベジタブルのフォーエバーブランド戦略と刷新されたビジュアルアイデンティティを発表しました。Tropicana Brands Groupはカリフォルニア州シティ・オブ・インダストリーの施設に1,150万米ドルを投資しており、2026年9月までの完成を見込んでいます。また、2026年4月には英国でHydrate+を導入しました。Refrescoは2026年5月にSunOptaの買収を完了し、北米事業に無菌製造と植物性飲料の能力を追加しました。
非濃縮オレンジジュース業界のリーダー企業
-
PepsiCo, Inc.
-
Florida's Natural Growers
-
Sucocitrico Cutrale Ltda.
-
Louis Dreyfus Company B.V.
-
COFCO International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:PilmifreshはSIAL Paris 2026製品展示会において、スペイン産の熟したオレンジから作られた100% NFCオレンジジュースを発表しました。この製品は主に、ジュース、ネクター、清涼飲料を製造する食品・飲料メーカー向けの原材料として意図されています。
- 2026年9月:TIPCOはタイで100% NFCオレンジジュースの刷新された包装デザインと更新された消費者コミュニケーションを導入しました。このイニシアチブは、製品の天然オレンジ原材料、品質、およびNFCジュースと濃縮還元ジュースとの違いを強調しています。
- 2025年5月:Louis Dreyfus Companyはインドネシアでモンテベロ・ブラジルのパッケージ生鮮果汁ブランドを導入し、アジアへの拡大を示しました。このラインには、果肉入りおよび果肉なしのオレンジジュースを含む100% NFCジュースが含まれています。
世界の非濃縮オレンジジュース市場レポートの範囲
非濃縮オレンジジュース市場は、カテゴリー別に従来型とオーガニックに、包装タイプ別にカートン、ボトル、缶に、流通チャネル別にスーパーマーケット/ハイパーマーケット、コンビニエンス/食料品店、オンライン小売チャネル、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、および中東・アフリカにセグメント化されています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースで行われています。
| 従来型 |
| オーガニック |
| カートン |
| ボトル |
| 缶 |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンス/食料品店 |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| カテゴリー | 従来型 | |
| オーガニック | ||
| 包装タイプ | カートン | |
| ボトル | ||
| 缶 | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンス/食料品店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年における非濃縮オレンジジュースの予測金額は?
このカテゴリーは2026年から7.11%のCAGRで成長し、2031年までに6.43 ビリオン 米ドルに達すると予測されています。
最も速く成長している製品カテゴリーはどれですか?
オーガニック非濃縮オレンジジュースは2031年までに8.64%のCAGRで成長すると予測されています。
最も速く成長している包装フォーマットはどれですか?
カートンは賞味期限技術と持続可能性要件に支えられ、2031年までに8.11%のCAGRで成長すると予測されています。
非濃縮オレンジジュースで最も速く成長している地域はどこですか?
アジア太平洋は2031年までに8.14%のCAGRで成長すると予測されています。