
Taille et part du marché du jus d'orange non concentré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.56 Milliards de dollars |
| Taille du Marché (2031) | 6.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du jus d'orange non concentré par Mordor Intelligence
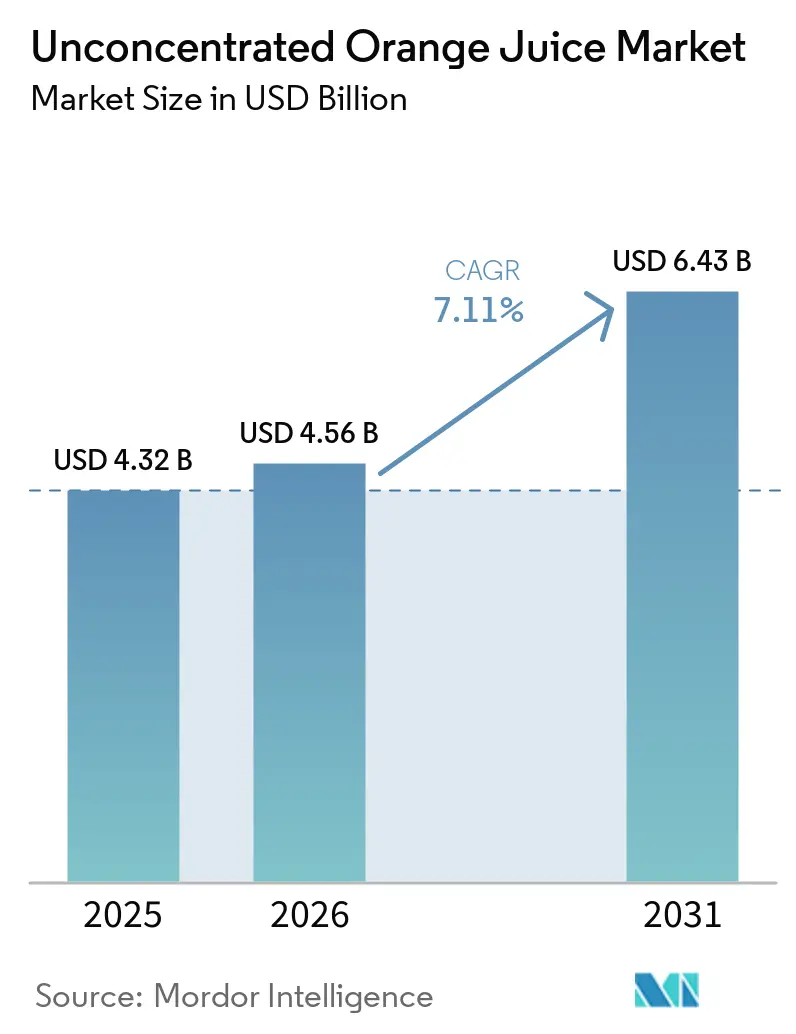
La taille du marché du jus d'orange non concentré était évaluée à 4,32 milliards USD en 2025 et devrait croître de 4,56 milliards USD en 2026 pour atteindre 6,78 milliards USD d'ici 2031, à un CAGR de 7,11 % durant la période de prévision (2026-2031). Le marché du jus d'orange non concentré évolue vers des produits premium et peu transformés, notamment le jus non issu de concentré, ou NFC. Les perturbations de l'approvisionnement ont accru l'importance des transformateurs brésiliens et de leur capacité à servir les marchés d'exportation. Les formulations épurées, la traçabilité transparente et la valeur nutritionnelle prennent une importance croissante dans les décisions d'achat sur les marchés matures. Des prix de détail plus élevés peuvent limiter la fréquence d'achat des ménages et favoriser les produits à marque de distributeur. Les entreprises qui préservent la qualité de leurs produits tout en maîtrisant les coûts et la portée de leur distribution ont la possibilité de renforcer leur position sur le marché du jus d'orange non concentré.
Principaux enseignements du rapport
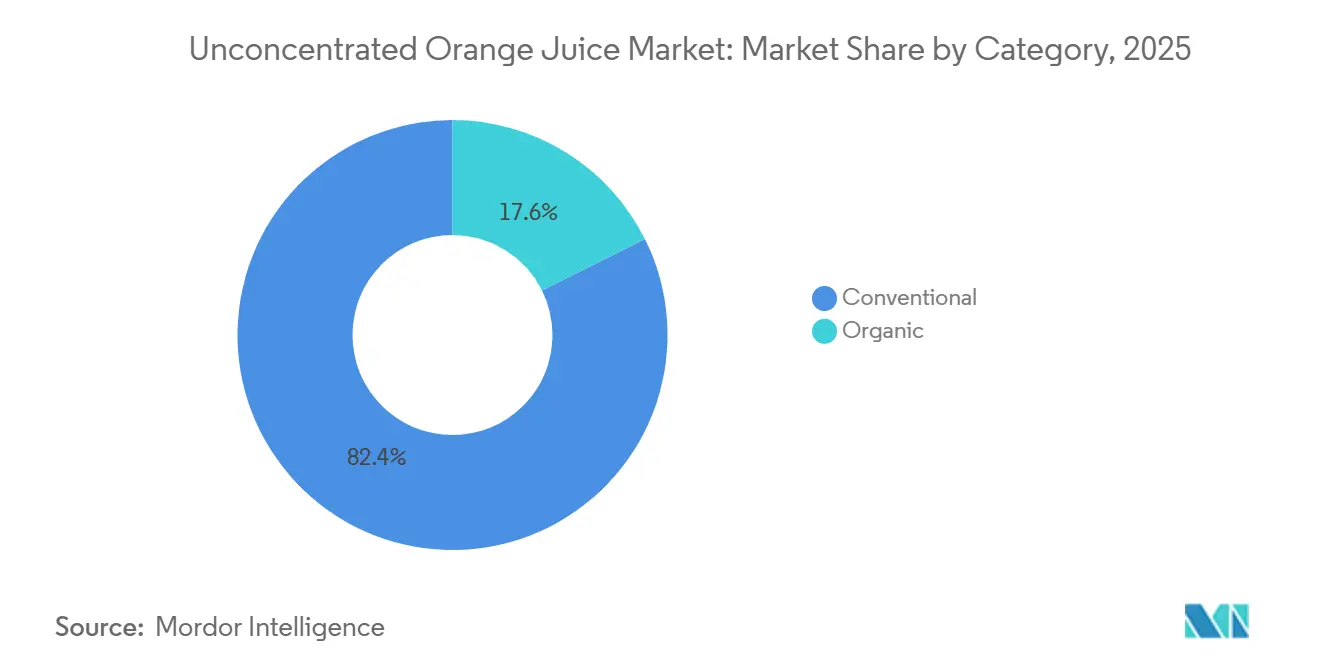
- Par catégorie, les produits conventionnels détenaient 82,36 % de la part du marché du jus d'orange non concentré en 2025, tandis que les produits biologiques devraient progresser à un CAGR de 8,64 % jusqu'en 2031.
- Par type d'emballage, les bouteilles détenaient 48,72 % de la part du marché du jus d'orange non concentré en 2025, tandis que les cartons devraient progresser à un CAGR de 8,11 % jusqu'en 2031.
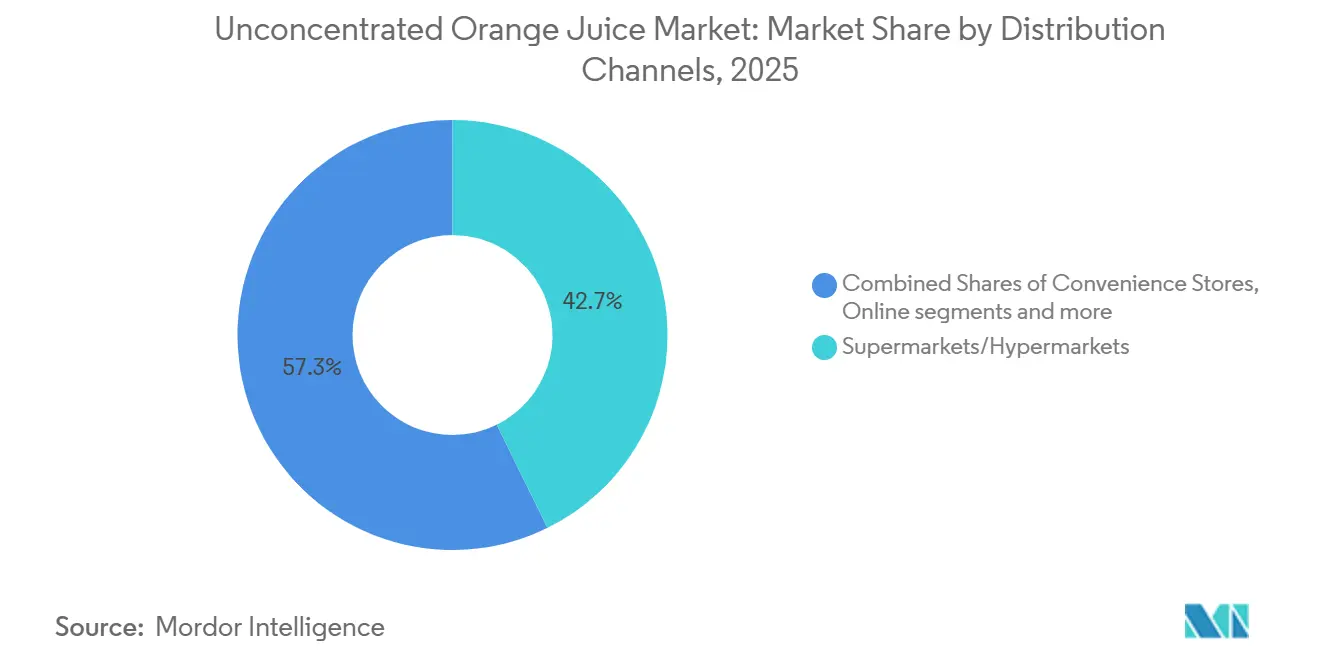
- Par canal de distribution, les supermarchés et hypermarchés détenaient 42,71 % de la part du marché du jus d'orange non concentré en 2025, tandis que la vente au détail en ligne devrait progresser à un CAGR de 8,56 % jusqu'en 2031.
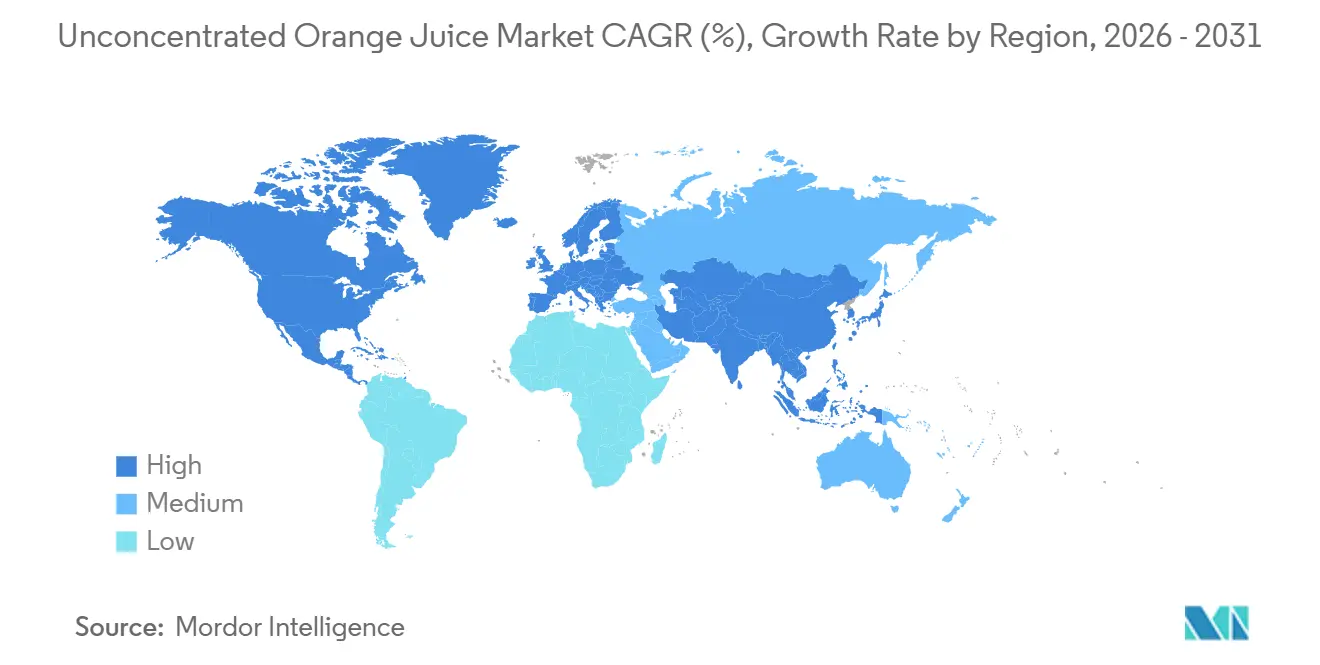
- Par géographie, l'Europe détenait 37,68 % de la part du marché du jus d'orange non concentré en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,14 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du jus d'orange non concentré
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de boissons naturelles et peu transformées | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Demande de boissons naturelles et à étiquette propre | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande de jus d'orange non issu de concentré | +1.2% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Consommation de jus biologiques et premium | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Expansion des jus pressés à froid et traités par haute pression | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Croissance du commerce électronique et des ventes directes aux consommateurs | +0.5% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de boissons naturelles et peu transformées
Le marché du jus d'orange non concentré bénéficie de la demande pour des produits aux ingrédients simples et peu transformés. Les produits NFC permettent aux marques de positionner le jus autour de la teneur en fruits et d'un format réfrigéré plutôt que d'une marchandise à longue conservation. Une portion de 150 ml de jus d'orange 100 % pur fournit plus de 90 % de l'apport journalier recommandé en vitamine C, ce qui offre aux producteurs un message nutritionnel clair. Cette proposition est pertinente pour les ménages qui accordent une plus grande importance aux ingrédients reconnaissables et à la teneur nutritionnelle. Une tarification premium reste possible lorsque l'expérience produit soutient la promesse d'une qualité supérieure. La catégorie dépend donc du maintien d'une différence claire entre le jus NFC et les produits conventionnels.
Tendances croissantes des boissons naturelles et à étiquette propre
Les exigences en matière d'étiquette propre influencent les décisions de formulation, d'approvisionnement et d'étiquetage des fournisseurs du marché du jus d'orange non concentré. Les règles européennes imposent aux producteurs de fournir des informations complètes sur les ingrédients et de maintenir des normes pour les produits décrits comme du jus 100 % pur. Les détaillants peuvent utiliser ces exigences lors de l'examen des produits et de la sélection des fournisseurs. Il en résulte une plus grande attention portée à la traçabilité et à la cohérence des produits tout au long de la chaîne d'approvisionnement. Les exportations brésiliennes de NFC vers l'Espagne ont atteint 40 025 tonnes de septembre à novembre 2025, soit 5 fois le volume enregistré sur la même période en 2024[1]. Ce flux a mis en évidence le rôle croissant de l'approvisionnement brésilien dans un environnement de vente au détail européen qui valorise un positionnement produit clair.
Demande croissante de jus d'orange non issu de concentré
La demande de NFC soutient les investissements dans les capacités de transformation, de stockage et d'exportation au sein du marché du jus d'orange non concentré. Le volume des exportations brésiliennes de NFC a augmenté de 12,7 % pour atteindre 347 100 tonnes lors de la saison de récolte 2025/26. Louis Dreyfus Company a investi 25 millions USD dans 2 cuves de stockage et de pasteurisation NFC à Matão, São Paulo, en juillet 2024. Cet investissement a triplé la capacité de stockage NFC à 30 millions de litres et a porté la capacité de production annuelle à 300 millions de litres. Le traitement par haute pression peut préserver le goût et les marqueurs nutritionnels du jus d'orange réfrigéré pendant 3 mois dans des conditions validées. Cette fenêtre commerciale plus longue peut faciliter les expéditions vers des marchés de détail éloignés sans affaiblir la proposition de produit frais.
Croissance du commerce électronique et des ventes directes aux consommateurs
Les ventes numériques offrent aux marques plus petites un accès aux consommateurs sans nécessiter de référencement immédiat dans les supermarchés nationaux. Ce canal est utile pour les fournisseurs biologiques et les entreprises qui doivent expliquer leurs pratiques d'approvisionnement, de certification et de manutention. Il favorise également les livraisons récurrentes de jus réfrigéré là où la couverture de la chaîne du froid est disponible. Innocent Drinks a lancé des emballages à prix marqué de son jus d'orange lisse en juin 2025 via Co-op Wholesale et les magasins Nisa à 2,49 GBP pour 750 ml. Cette initiative a montré que les propriétaires de marques équilibrent la visibilité des prix dans les canaux de proximité avec une distribution premium plus large. Le marché du jus d'orange non concentré peut en bénéficier, les canaux en ligne et de proximité répondant à différentes occasions d'achat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des matières premières | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés de la chaîne du froid et du transport | -0.5% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Concurrence d'autres boissons saines | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Défis liés à l'emballage et à la durabilité | -0.3% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des matières premières
Le risque d'approvisionnement en agrumes demeure un frein central pour le marché du jus d'orange non concentré. La production d'oranges en Floride s'est établie à 12,9 millions de caisses de 90 livres lors de la saison 2025/26, à la suite des dommages importants causés par la maladie du verdissement des agrumes[2]. Fundecitrus a estimé la récolte de São Paulo et du sud-ouest de Minas Gerais à 292,94 millions de caisses en avril 2026. La reprise de la récolte brésilienne a offert aux transformateurs un soulagement temporaire en matière de matières premières après la faible saison 2024/25. Cependant, une mauvaise récolte brésilienne peut rapidement affecter la disponibilité des produits et les prix de détail sur les marchés importateurs. Cette exposition rend la diversification des sources d'approvisionnement et les investissements à long terme dans les vergers importants pour les transformateurs et les propriétaires de marques.
Coûts élevés de la chaîne du froid et du transport
Le jus NFC nécessite une réfrigération continue depuis le pressage jusqu'à la distribution finale au détail. Cette exigence augmente le coût de desserte des marchés éloignés et constitue une barrière pour les petits transformateurs. Le défi infrastructurel est particulièrement pertinent dans certaines parties de l'Asie-Pacifique, de l'Amérique du Sud et du Moyen-Orient et de l'Afrique, où la distribution réfrigérée est encore en développement. Des coûts de transport et de stockage plus élevés peuvent limiter les baisses de prix même lorsque les coûts des fruits diminuent. Ils peuvent également élargir l'écart de prix en rayon entre le jus NFC et le concentré congelé. Le marché du jus d'orange non concentré aura besoin de réseaux de chaîne du froid efficaces pour convertir l'intérêt pour les produits premium en achats récurrents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie : les produits conventionnels conservent la base de consommateurs la plus large
Les produits conventionnels détenaient 82,36 % de la part du marché du jus d'orange non concentré en 2025. Leur avance reflète des habitudes d'achat établies et la large disponibilité de produits NFC accessibles dans la grande distribution. Les produits conventionnels offrent aux grands fournisseurs la base de volume nécessaire pour exploiter efficacement la distribution réfrigérée. Ils restent également pertinents pour les ménages sensibles aux variations des prix de détail. Les grands producteurs peuvent utiliser des extensions de gamme pour intégrer des options biologiques dans un portefeuille établi. Cette approche permet aux marques de servir différents niveaux de prix tout en maintenant leur présence en rayon.
Les produits biologiques devraient enregistrer un CAGR de 8,64 % jusqu'en 2031, le taux le plus élevé au sein de la segmentation par catégorie. La taille du marché du jus d'orange non concentré pour les produits biologiques est soutenue par l'intérêt des consommateurs pour la certification, la traçabilité et les normes de produits premium. Les règles USDA Organic et EU Organic exigent un historique de terres sans pesticides sur 3 ans et des processus d'audit indépendants. Ces exigences font de la certification un attribut produit tangible plutôt qu'une simple affirmation marketing générale. Uncle Matt's Organic et Lakewood Organic ont construit leur position autour de cette approche axée sur la certification. La croissance biologique dépendra probablement de la capacité des marques à justifier des prix plus élevés par la qualité, l'approvisionnement et un étiquetage clair.
Par type d'emballage : les bouteilles dominent tandis que les cartons répondent aux exigences de durabilité
Les bouteilles détenaient 48,72 % de la part du marché du jus d'orange non concentré en 2025. Leur position dominante reflète leur utilisation dans la distribution réfrigérée et leur association avec un emballage transparent prêt à boire. Les bouteilles en PET transparent permettent aux consommateurs de voir la couleur et la texture du jus avant l'achat. Cette caractéristique visuelle aide les marques à communiquer une proposition de produit NFC en rayon. Les bouteilles s'adaptent également aux agencements de rayons froids établis dans les supermarchés et les commerces de proximité. Leur utilisation continue dépendra de la manière dont les producteurs répondront aux exigences en matière de contenu recyclé et aux règles sur les déchets d'emballage.
Les cartons devraient croître à un CAGR de 8,11 % jusqu'en 2031. La taille du marché du jus d'orange non concentré pour les cartons est soutenue par une technologie de conservation prolongée qui peut maintenir la stabilité du jus NFC réfrigéré pendant 45 à 60 jours sans conservateurs. Les cartons peuvent également permettre un poids d'emballage plus faible et des formats conformes aux exigences de durabilité. Le règlement européen sur les emballages et les déchets d'emballages a progressé dans le processus législatif en 2024 et 2025. Ces règles encouragent des choix d'emballage avec du contenu recyclé et une moindre dépendance aux matières vierges. Les canettes restent le format d'emballage le plus petit, car les producteurs doivent gérer les exigences techniques liées à l'acidité des agrumes frais et à une identité de produit premium.
Par canal de distribution : les supermarchés restent centraux tandis que la vente au détail en ligne se développe
Les supermarchés et hypermarchés détenaient 42,71 % de la part du marché du jus d'orange non concentré en 2025. Ils fournissent la capacité de réfrigération et la gamme de produits nécessaires pour vendre du jus réfrigéré dans le circuit grand public. Les détaillants utilisent également le jus réfrigéré pour augmenter la valeur du panier. Un fort débit aide les supermarchés à maintenir les conditions de chaîne du froid requises par les produits NFC. Leur envergure offre aux marques nationales un accès fiable aux consommateurs sur les marchés matures. Les supermarchés devraient rester centraux même si d'autres canaux croissent plus rapidement.
La vente au détail en ligne devrait progresser à un CAGR de 8,56 % jusqu'en 2031. La taille du marché du jus d'orange non concentré dans la vente au détail en ligne bénéficie de la livraison à domicile et de la possibilité de décrire l'origine et la certification d'un produit. Les modèles de vente directe aux consommateurs peuvent aider les fournisseurs émergents à atteindre les consommateurs lorsque l'accès aux rayons physiques est limité. Les commerces de proximité et les épiceries continuent de répondre aux occasions de consommation immédiate et aux achats rapides en zones urbaines. La restauration hors domicile, la restauration aérienne, les détaillants spécialisés en santé et les services de livraison en bureau offrent des débouchés supplémentaires pour les offres à plus haute valeur ajoutée. Chaque canal exige des producteurs qu'ils équilibrent l'économie de la livraison avec la qualité de produit attendue d'un jus NFC réfrigéré.

Analyse géographique
L'Europe détenait 37,68 % de la part du marché du jus d'orange non concentré en 2025, ce qui en fait le plus grand marché régional. La région dispose d'une demande établie pour les jus aux ingrédients clairs et aux informations sur l'origine du produit. L'Allemagne, la France, le Royaume-Uni, les Pays-Bas et l'Espagne sont des marchés importants pour le jus premium réfrigéré. L'Espagne renforce également son rôle de plaque tournante pour l'importation et la transformation de l'approvisionnement brésilien. Les importations espagnoles de jus d'orange brésilien ont atteint 40 025 tonnes de septembre à novembre 2025. Des prix à la consommation plus élevés pourraient affecter la fréquence d'achat et accroître la demande de produits à marque de distributeur dans toute la région.
L'Amérique du Nord est le deuxième marché régional et s'appuie sur la premiumisation pour soutenir la croissance en valeur. La production en Floride a atteint 12,9 millions de caisses de 90 livres lors de la saison 2025/26, ce qui a renforcé la dépendance des États-Unis à l'égard de l'approvisionnement importé. Les États-Unis sont devenus la première destination nationale pour le jus d'orange brésilien au cours de la saison 2025/26. En juillet 2026, la FDA a modifié la norme d'identité du jus d'orange pasteurisé en abaissant le niveau minimum de Brix de 10,5° à 10° et en autorisant jusqu'à 15 % de jus de Citrus reticulataSource : Agence américaine des produits alimentaires et médicamenteux, "Food Standards of Identity Modernization, Pasteurized Orange Juice Final Rule 2026-14573," policyrisk.com.">[3]. Le Mexique et le Canada contribuent également aux flux régionaux d'agrumes, les transformateurs cherchant à diversifier davantage leurs sources d'approvisionnement.
L'Asie-Pacifique devrait progresser à un CAGR de 8,14 % jusqu'en 2031, le taux le plus rapide parmi les segments géographiques. La Chine, l'Inde, le Japon, le Vietnam et l'Indonésie offrent une base de consommateurs plus large pour le jus premium réfrigéré à mesure que la réfrigération dans la grande distribution se développe. Les réseaux de livraison réfrigérée peuvent améliorer l'accès dans les villes au-delà des zones de chalandise traditionnelles des supermarchés. L'Amérique du Sud dispose d'une base de consommateurs domestiques plus restreinte, mais reste stratégiquement importante car le Brésil approvisionne les marchés d'exportation. Le Brésil a consommé 58 700 tonnes métriques de jus d'orange NFC sur le marché intérieur en 2025. Le Moyen-Orient et l'Afrique restent des marchés à dominante importatrice où l'investissement dans la grande distribution moderne et le développement de la chaîne du froid détermineront le rythme d'expansion.
Paysage concurrentiel
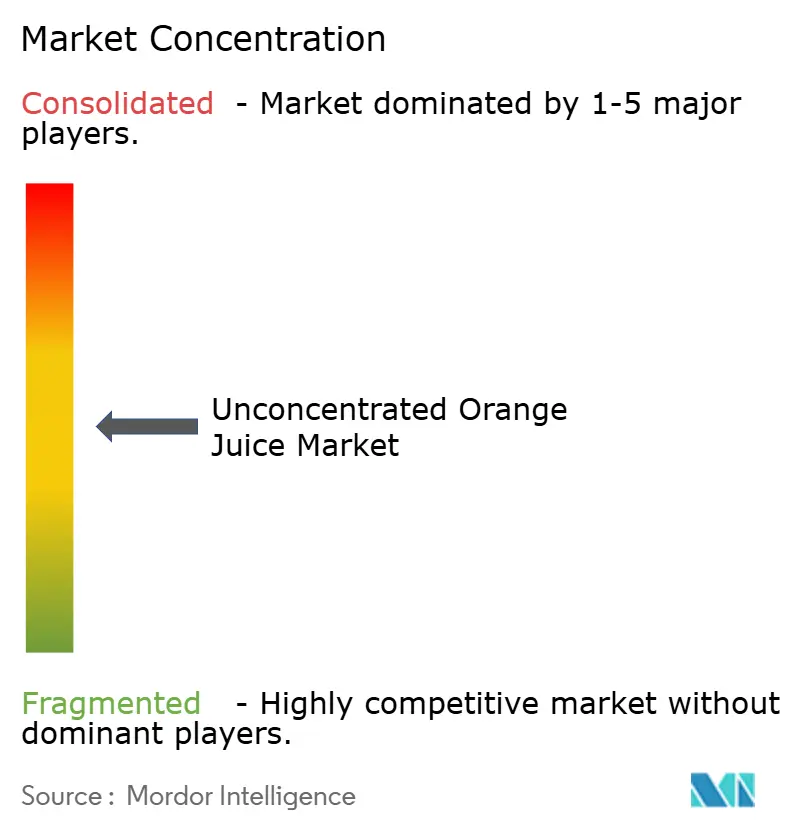
Le marché du jus d'orange non concentré présente une concentration modérée, car la capacité de transformation est concentrée parmi un groupe limité de fournisseurs, tandis que la concurrence entre les marques reste large. Citrosuco, Sucocitrico Cutrale et Louis Dreyfus Company occupent des positions importantes dans la ceinture agrumicole de São Paulo au Brésil. Leur intégration verticale couvre la gestion des vergers, la transformation, le transport maritime et les terminaux d'exportation. Cette structure leur confère des avantages en matière d'approvisionnement et de logistique en période de tension sur l'offre. La concentration des infrastructures de transformation fait de l'accès fiable aux fruits un facteur concurrentiel majeur. Les entreprises de marque doivent donc se différencier par la gamme de produits, les relations clients et un positionnement différencié.
L'investissement de 25 millions USD réalisé par Louis Dreyfus Company en juillet 2024 à Matão a élargi sa capacité NFC et témoigné d'une confiance continue dans la demande à l'exportation. L'entreprise développe également une installation de valorisation des déchets d'agrumes en biogaz à Bebedouro. Citrosuco a bénéficié d'un soutien institutionnel à long terme pour l'expansion des vergers dans le couloir agrumicole de São Paulo. Ces actions soutiennent la sécurité de l'approvisionnement, la cohérence de la qualité et la résilience de la transformation. Elles montrent également pourquoi les transformateurs établis peuvent investir en période de disponibilité volatile des fruits. L'approvisionnement croissant en agrumes brésiliens par International témoigne d'un intérêt continu pour la capacité d'exportation de la région.
Au niveau des marques, les entreprises étendent leurs marques de jus connues vers des formats de boissons fonctionnels et adjacents. Innocent Drinks a lancé sa stratégie de marque fruit and veg forever et une identité visuelle actualisée dans ses communications européennes en mars 2026. Tropicana Brands Group investit 11,5 millions USD dans son site de City of Industry, en Californie, et prévoit l'achèvement des travaux d'ici septembre 2026. Elle a également lancé Hydrate+ au Royaume-Uni en avril 2026. Refresco a finalisé l'acquisition de SunOpta en mai 2026, ajoutant des capacités de fabrication aseptique et de boissons à base de plantes à son activité nord-américaine.
Leaders du secteur du jus d'orange non concentré
-
PepsiCo, Inc.
-
Florida's Natural Growers
-
Sucocitrico Cutrale Ltda.
-
Louis Dreyfus Company B.V.
-
COFCO International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2026 : Pilmifresh a présenté un jus d'orange NFC 100 % issu d'oranges mûres d'origine espagnole lors du salon SIAL Paris 2026. Le produit est principalement destiné à être utilisé comme ingrédient par les fabricants de produits alimentaires et de boissons produisant des jus, des nectars et des boissons rafraîchissantes.
- Septembre 2026 : TIPCO a lancé un nouveau design d'emballage et une communication consommateur actualisée pour son jus d'orange NFC 100 % en Thaïlande. L'initiative met en avant les ingrédients naturels à base d'orange du produit, sa qualité et la distinction entre le jus NFC et le jus issu de concentré.
- Mai 2025 : Louis Dreyfus Company a lancé sa marque de jus de fruits frais conditionnés Montebelo Brasil en Indonésie, marquant son expansion en Asie. La gamme comprend des jus NFC 100 %, dont un jus d'orange avec et sans pulpe.
Périmètre du rapport mondial sur le marché du jus d'orange non concentré
Le marché du jus d'orange non concentré est segmenté par catégorie en conventionnel et biologique ; par type d'emballage en cartons, bouteilles et canettes ; et par canal de distribution en supermarchés/hypermarchés, commerces de proximité/épiceries, canaux de vente au détail en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. La taille du marché a été calculée en termes de valeur en USD pour tous les segments susmentionnés.
| Conventionnel |
| Biologique |
| Cartons |
| Bouteilles |
| Canettes |
| Supermarchés/Hypermarchés |
| Commerces de proximité/Épiceries |
| Canaux de vente au détail en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Vietnam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Catégorie | Conventionnel | |
| Biologique | ||
| Type d'emballage | Cartons | |
| Bouteilles | ||
| Canettes | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Commerces de proximité/Épiceries | ||
| Canaux de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Vietnam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du jus d'orange non concentré d'ici 2031 ?
La catégorie devrait atteindre 6,43 milliards USD d'ici 2031, avec un CAGR de 7,11 % à partir de 2026.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Le jus d'orange non concentré biologique devrait croître à un CAGR de 8,64 % jusqu'en 2031.
Quel format d'emballage connaît la croissance la plus rapide ?
Les cartons devraient croître à un CAGR de 8,11 % jusqu'en 2031, soutenus par la technologie de conservation et les exigences de durabilité.
Quelle région connaît la croissance la plus rapide pour le jus d'orange non concentré ?
L'Asie-Pacifique devrait croître à un CAGR de 8,14 % jusqu'en 2031.