
Tamaño y Participación del Mercado de Jugo de Naranja sin Concentrar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
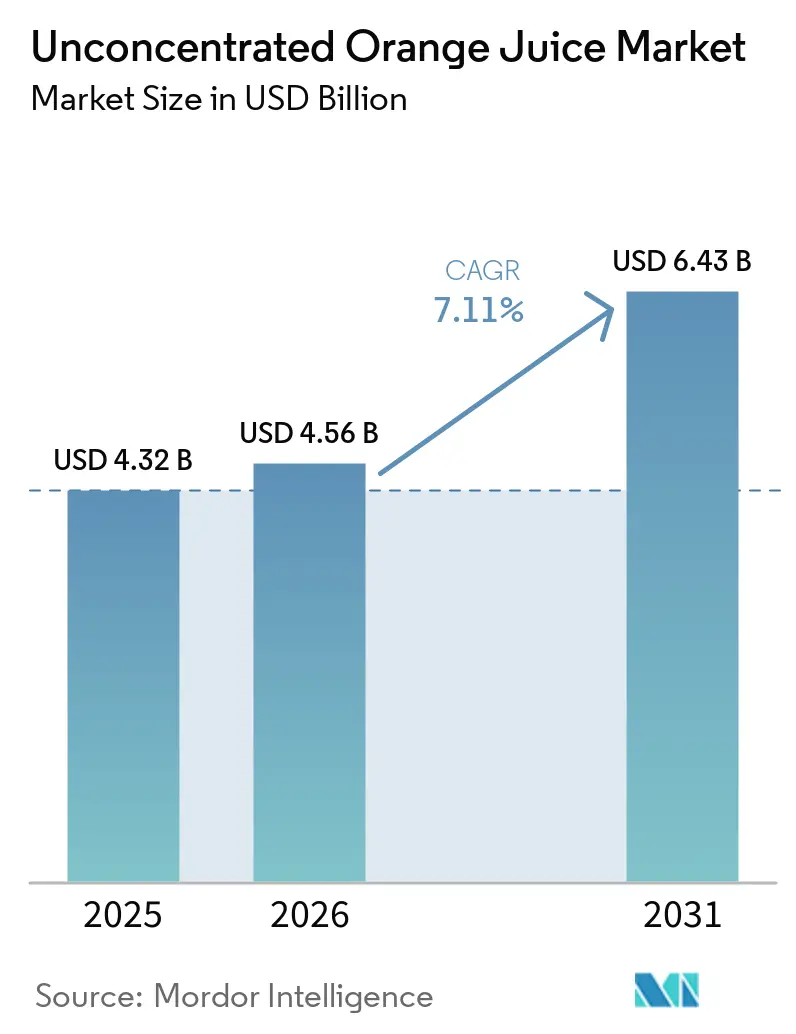
| Tamaño del Mercado (2026) | 4.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Jugo de Naranja sin Concentrar por Mordor Intelligence
El tamaño del mercado de jugo de naranja sin concentrar fue valorado en 4,32 mil millones de USD en 2025 y se estima que crecerá desde 4,56 mil millones de USD en 2026 hasta alcanzar 6,78 mil millones de USD en 2031, a una CAGR del 7,11% durante el período de pronóstico (2026-2031). El mercado de jugo de naranja sin concentrar avanza hacia productos premium y mínimamente procesados, especialmente el jugo no elaborado a partir de concentrado, o NFC. Las interrupciones en el suministro han incrementado la importancia de los procesadores brasileños y su capacidad para abastecer los mercados de exportación. Las formulaciones limpias, el abastecimiento transparente y el valor nutricional están adquiriendo mayor relevancia en las decisiones de compra en los mercados maduros. Los precios minoristas más elevados pueden limitar la frecuencia de compra de los hogares y favorecer los productos de marca propia. Las empresas que protegen la calidad del producto mientras gestionan los costos y el alcance de la distribución tienen la oportunidad de fortalecer su posición en el mercado de jugo de naranja sin concentrar.
Conclusiones Clave del Informe
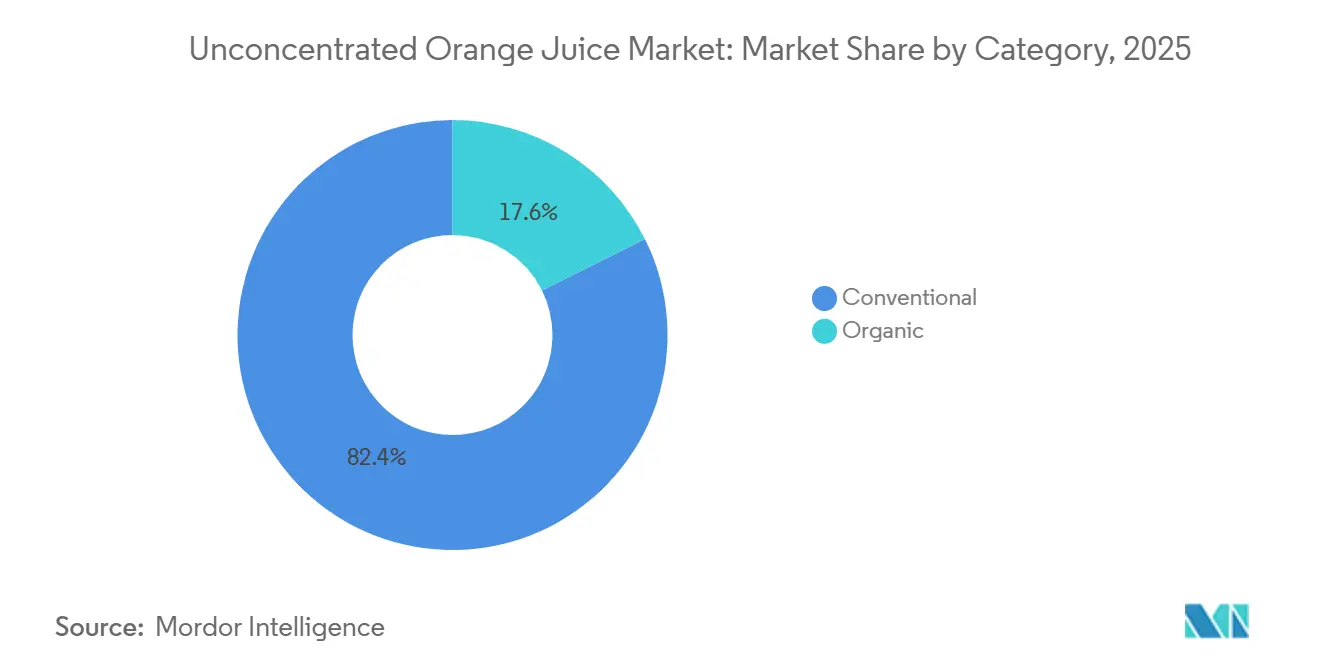
- Por categoría, los productos convencionales representaron el 82,36% de la participación del mercado de jugo de naranja sin concentrar en 2025, mientras que se proyecta que los productos orgánicos se expandirán a una CAGR del 8,64% hasta 2031.
- Por tipo de envase, las botellas representaron el 48,72% de la participación del mercado de jugo de naranja sin concentrar en 2025, mientras que se proyecta que los cartones se expandirán a una CAGR del 8,11% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 42,71% de la participación del mercado de jugo de naranja sin concentrar en 2025, mientras que se proyecta que el comercio minorista en línea se expandirá a una CAGR del 8,56% hasta 2031.
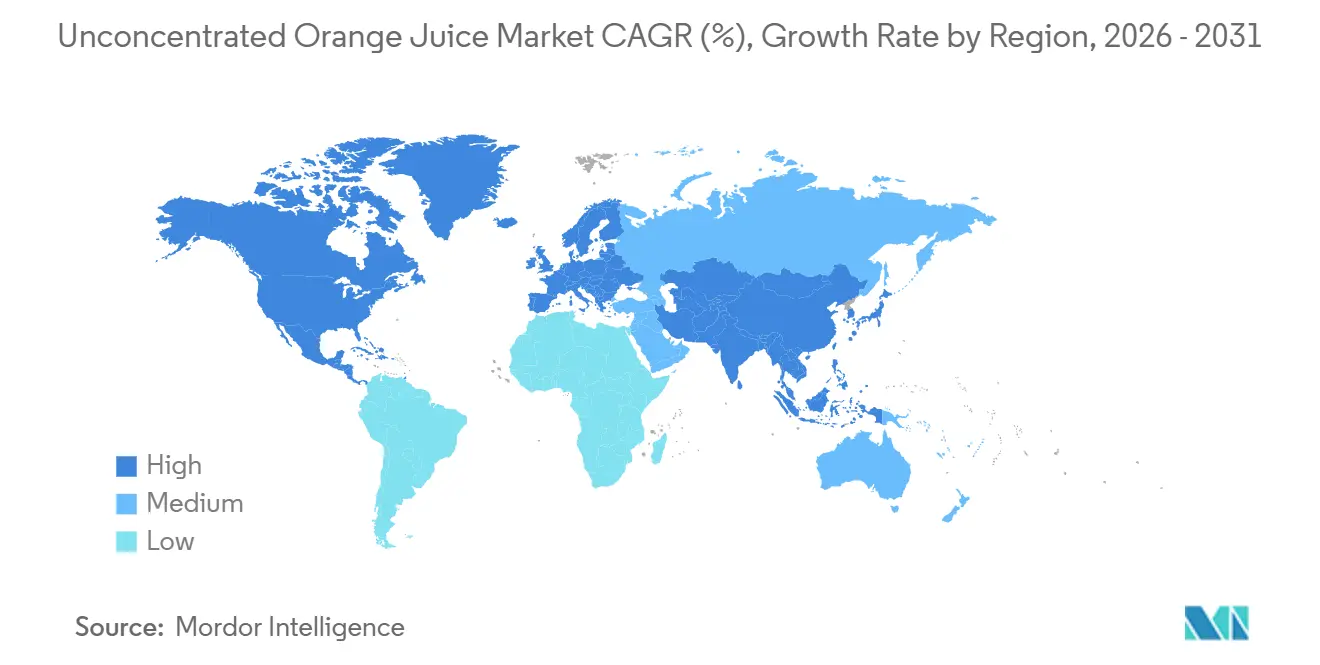
- Por geografía, Europa representó el 37,68% de la participación del mercado de jugo de naranja sin concentrar en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 8,14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Jugo de Naranja sin Concentrar
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de bebidas naturales y mínimamente procesadas | +2.0% | Global | Mediano plazo (2-4 años) |
| Demanda de bebidas naturales y con etiqueta limpia | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de jugo de naranja no elaborado a partir de concentrado | +1.2% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Consumo de jugos orgánicos y premium | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de jugos prensados en frío y procesados por alta presión | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento del comercio electrónico y las ventas directas al consumidor | +0.5% | Global, con mayor fuerza en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Bebidas Naturales y Mínimamente Procesadas
El mercado de jugo de naranja sin concentrar se beneficia de la demanda de productos con ingredientes simples y procesamiento limitado. Los productos NFC permiten a las marcas posicionar el jugo en torno al contenido de fruta y un formato refrigerado, en lugar de en torno a una materia prima de larga vida útil. Una porción de 150 ml de jugo de naranja 100% natural aporta más del 90% de la ingesta diaria recomendada de vitamina C, lo que brinda a los productores un mensaje nutricional claro. Esta propuesta es relevante para los hogares que otorgan mayor importancia a los ingredientes reconocibles y al contenido nutricional. Los precios premium siguen siendo posibles cuando la experiencia del producto respalda la afirmación de mayor calidad. La categoría depende, por tanto, de mantener una diferencia clara entre el jugo NFC y los productos convencionales.
Tendencias Crecientes de Bebidas Naturales y con Etiqueta Limpia
Los requisitos de etiqueta limpia afectan las decisiones de formulación, abastecimiento y etiquetado de los proveedores del mercado de jugo de naranja sin concentrar. Las normativas europeas exigen a los productores proporcionar información completa sobre los ingredientes y mantener estándares para los productos descritos como jugo 100% natural. Los minoristas pueden utilizar estos requisitos al revisar productos y seleccionar proveedores. El resultado es una mayor atención a la trazabilidad y la consistencia del producto a lo largo de la cadena de suministro. Las exportaciones brasileñas de NFC a España alcanzaron 40.025 toneladas entre septiembre y noviembre de 2025, 5 veces el volumen registrado en el mismo período de 2024[1]. Este flujo evidenció el creciente papel del suministro brasileño en un entorno minorista europeo que valora el posicionamiento claro del producto.
Creciente Demanda de Jugo de Naranja no Elaborado a partir de Concentrado
La demanda de NFC respalda la inversión en capacidad de procesamiento, almacenamiento y exportación dentro del mercado de jugo de naranja sin concentrar. El volumen de exportación de NFC brasileño aumentó un 12,7% hasta 347.100 toneladas en la temporada de cosecha 2025/26. Louis Dreyfus Company invirtió 25 millones de USD en 2 tanques de almacenamiento y pasteurización de NFC en Matão, São Paulo, en julio de 2024. La inversión triplicó la capacidad de almacenamiento de NFC hasta 30 millones de litros y amplió la capacidad de producción anual a 300 millones de litros. El procesamiento por alta presión puede preservar el sabor y los marcadores nutricionales del jugo de naranja refrigerado durante 3 meses en condiciones validadas. Esta ventana comercial más amplia puede respaldar los envíos a mercados minoristas distantes sin debilitar la propuesta de producto fresco.
Crecimiento del Comercio Electrónico y las Ventas Directas al Consumidor
Las ventas digitales ofrecen a las marcas más pequeñas una vía de acceso a los consumidores sin requerir presencia inmediata en los supermercados nacionales. Este canal es útil para los proveedores orgánicos y las empresas que necesitan explicar sus prácticas de abastecimiento, certificación y manejo. También favorece las entregas recurrentes de jugo refrigerado donde la cobertura de la cadena de frío está disponible. Innocent Drinks introdujo envases con precio marcado de Jugo de Naranja Suave en junio de 2025 a través de las tiendas Co-op Wholesale y Nisa a 2,49 GBP por 750 ml. El movimiento demostró que los propietarios de marcas están equilibrando la visibilidad del precio en el canal de conveniencia con una distribución premium más amplia. El mercado de jugo de naranja sin concentrar puede beneficiarse a medida que los canales en línea y de conveniencia atienden diferentes ocasiones de compra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de materias primas | -0.8% | Global | Corto plazo (≤ 2 años) |
| Altos costos de cadena de frío y transporte | -0.5% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Competencia de otras bebidas saludables | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Desafíos de envases y sostenibilidad | -0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Materias Primas
El riesgo de suministro de cítricos sigue siendo una restricción central para el mercado de jugo de naranja sin concentrar. La producción de naranjas en Florida se situó en 12,9 millones de cajas de 90 libras en la temporada 2025/26, tras los daños extensos causados por la enfermedad del enverdecimiento de los cítricos[2]. Fundecitrus estimó la cosecha de São Paulo y el suroeste-oeste de Minas Gerais en 292,94 millones de cajas en abril de 2026. La recuperación de la cosecha brasileña brindó a los procesadores un alivio temporal en las materias primas tras la débil temporada 2024/25. Sin embargo, una mala cosecha brasileña puede afectar rápidamente la disponibilidad del producto y los precios minoristas en los mercados importadores. Esta exposición hace que el abastecimiento diversificado y la inversión a largo plazo en huertos sean importantes para los procesadores y propietarios de marcas.
Altos Costos de Cadena de Frío y Transporte
El jugo NFC requiere refrigeración continua desde el prensado hasta la distribución minorista final. Este requisito eleva el costo de abastecer mercados remotos y crea una barrera para los procesadores más pequeños. El desafío de infraestructura es especialmente relevante en partes de Asia-Pacífico, América del Sur y Oriente Medio y África donde la distribución refrigerada aún está en desarrollo. Los mayores costos de transporte y almacenamiento pueden limitar las reducciones de precios incluso cuando los costos de la fruta disminuyen. También pueden ampliar la diferencia de precio en estantería entre el jugo NFC y el concentrado congelado. El mercado de jugo de naranja sin concentrar necesitará redes eficientes de cadena de frío para convertir el interés en productos premium en compras recurrentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría: Los Productos Convencionales Mantienen la Base de Consumidores más Amplia
Los productos convencionales representaron el 82,36% de la participación del mercado de jugo de naranja sin concentrar en 2025. Su liderazgo refleja los hábitos de compra establecidos y la amplia disponibilidad de productos NFC accesibles en el comercio minorista convencional. Los productos convencionales brindan a los grandes proveedores la base de volumen necesaria para operar la distribución refrigerada de manera eficiente. También siguen siendo relevantes para los hogares sensibles a los cambios en los precios minoristas. Los principales productores pueden utilizar extensiones de línea para incorporar opciones orgánicas en un portafolio establecido. Este enfoque permite a las marcas atender diferentes puntos de precio mientras mantienen presencia en estantería.
Se prevé que los productos orgánicos registren una CAGR del 8,64% hasta 2031, la tasa más alta dentro de la segmentación por categoría. El tamaño del mercado de jugo de naranja sin concentrar para productos orgánicos está respaldado por el interés de los consumidores en la certificación, la trazabilidad y los estándares de productos premium. Las normativas USDA Organic y EU Organic exigen un historial de 3 años de terrenos libres de pesticidas y procesos de auditoría independientes. Estos requisitos convierten la certificación en un atributo tangible del producto en lugar de una afirmación de marketing general. Uncle Matt's Organic y Lakewood Organic han construido su posición en torno a este enfoque basado en la certificación. El crecimiento orgánico probablemente dependerá de si las marcas pueden justificar precios más altos a través de la calidad, el abastecimiento y el etiquetado claro.
Por Tipo de Envase: Las Botellas Lideran mientras los Cartones Responden a los Requisitos de Sostenibilidad
Las botellas representaron el 48,72% de la participación del mercado de jugo de naranja sin concentrar en 2025. Su posición de liderazgo refleja su uso en el comercio minorista refrigerado y su asociación con envases transparentes listos para beber. Las botellas de PET transparentes permiten a los consumidores ver el color y la textura del jugo antes de la compra. Esta característica visual ayuda a las marcas a comunicar una propuesta de producto NFC en la estantería. Las botellas también se adaptan a los diseños de vitrinas refrigeradas establecidos en supermercados y tiendas de conveniencia. Su uso continuado dependerá de cómo los productores respondan a los requisitos de contenido reciclado y las normativas sobre residuos de envases.
Se prevé que los cartones crezcan a una CAGR del 8,11% hasta 2031. El tamaño del mercado de jugo de naranja sin concentrar para cartones está respaldado por la tecnología de vida útil extendida que puede mantener el jugo NFC refrigerado estable durante 45 a 60 días sin conservantes. Los cartones también pueden favorecer un menor peso de envase y formatos que se alineen con los requisitos de sostenibilidad. El Reglamento de la UE sobre Envases y Residuos de Envases avanzó en su revisión legislativa durante 2024 y 2025. Estas normativas fomentan opciones de envase con contenido reciclado y una menor dependencia de materiales vírgenes. Las latas siguen siendo el formato de envase más pequeño porque los productores deben gestionar los requisitos técnicos asociados con la acidez de los cítricos frescos y una identidad de producto premium.
Por Canal de Distribución: Los Supermercados Siguen siendo Centrales mientras el Comercio Minorista en Línea se Expande
Los supermercados e hipermercados representaron el 42,71% de la participación del mercado de jugo de naranja sin concentrar en 2025. Proporcionan la capacidad de refrigeración y la gama de productos necesarias para vender jugo refrigerado en el mercado convencional. Los minoristas también utilizan el jugo refrigerado para aumentar el valor del carrito de compras. El alto volumen de ventas ayuda a los supermercados a mantener las condiciones de cadena de frío requeridas por los productos NFC. Su escala brinda a las marcas nacionales una vía confiable para llegar a los consumidores en los mercados maduros. Es probable que los supermercados sigan siendo centrales incluso cuando otros canales crezcan más rápido.
Se proyecta que el comercio minorista en línea se expanda a una CAGR del 8,56% hasta 2031. El tamaño del mercado de jugo de naranja sin concentrar en el comercio minorista en línea se beneficia de la entrega a domicilio y de la capacidad de describir el origen y la certificación de un producto. Los modelos de venta directa al consumidor pueden ayudar a los proveedores emergentes a llegar a los consumidores cuando el acceso físico a las estanterías es limitado. Las tiendas de conveniencia y abarrotes continúan atendiendo el consumo inmediato y las ocasiones de compra rápida en áreas urbanas. Los servicios de alimentación, el catering de aerolíneas, los minoristas especializados en salud y los servicios de entrega en oficinas proporcionan puntos de venta adicionales para ofertas de mayor valor. Cada canal requiere que los productores equilibren la economía de la entrega con la calidad del producto esperada del jugo NFC refrigerado.
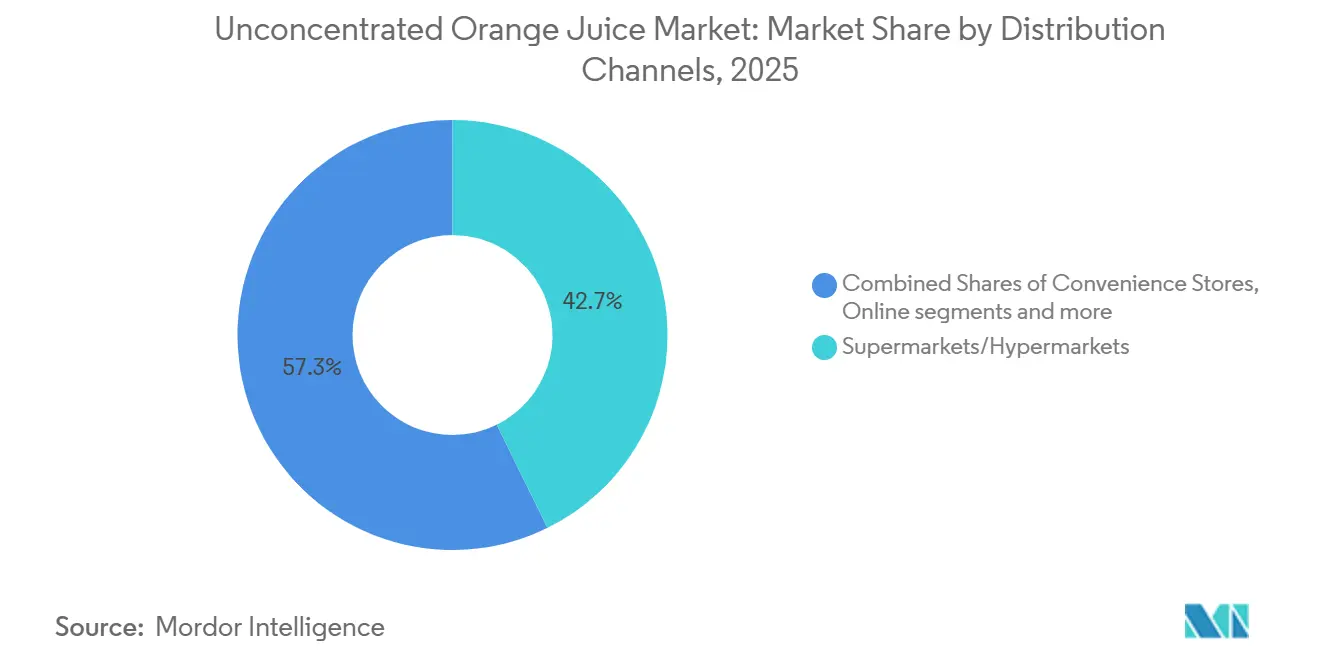
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa representó el 37,68% de la participación del mercado de jugo de naranja sin concentrar en 2025, convirtiéndose en el mayor mercado regional. La región cuenta con una demanda establecida de jugo con ingredientes claros e información sobre el origen del producto. Alemania, Francia, el Reino Unido, los Países Bajos y España son mercados importantes para el jugo premium refrigerado. España también está incrementando su papel como centro de importación y procesamiento del suministro brasileño. Las importaciones españolas de jugo de naranja brasileño alcanzaron 40.025 toneladas entre septiembre y noviembre de 2025. Los precios más elevados en los hogares pueden afectar la frecuencia de compra e incrementar la demanda de productos de marca propia en toda la región.
América del Norte es el segundo mayor mercado regional y depende de la premiumización para respaldar el crecimiento del valor. La producción de Florida alcanzó 12,9 millones de cajas de 90 libras en la temporada 2025/26, lo que reforzó la dependencia de los Estados Unidos del suministro importado. Los Estados Unidos se convirtieron en el principal destino de un solo país para el jugo de naranja brasileño durante la temporada 2025/26. En julio de 2026, la Administración de Alimentos y Medicamentos de los Estados Unidos modificó el estándar de identidad del jugo de naranja pasteurizado reduciendo el nivel mínimo de Brix de 10,5° a 10° y permitiendo hasta un 15% de jugo de Citrus reticulataFuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Modernización de los Estándares de Identidad de Alimentos, Norma Final sobre Jugo de Naranja Pasteurizado 2026-14573, policyrisk.com.">[3]. México y Canadá también contribuyen a los flujos regionales de cítricos a medida que los procesadores buscan una mayor diversidad de suministro.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,14% hasta 2031, la tasa más rápida entre los segmentos geográficos. China, India, Japón, Vietnam e Indonesia ofrecen una base de consumidores más amplia para el jugo premium refrigerado a medida que se expande la refrigeración minorista. Las redes de entrega refrigerada pueden mejorar el acceso en ciudades más allá de las zonas de captación tradicionales de los supermercados. América del Sur tiene una base de consumidores domésticos más pequeña, pero sigue siendo estratégicamente importante porque Brasil abastece los mercados de exportación. Brasil consumió 58.700 toneladas métricas de jugo de naranja NFC a nivel doméstico en 2025. Oriente Medio y África siguen siendo mercados liderados por importaciones donde la inversión en comercio minorista moderno y el desarrollo de la cadena de frío determinarán el ritmo de expansión.
Panorama Competitivo
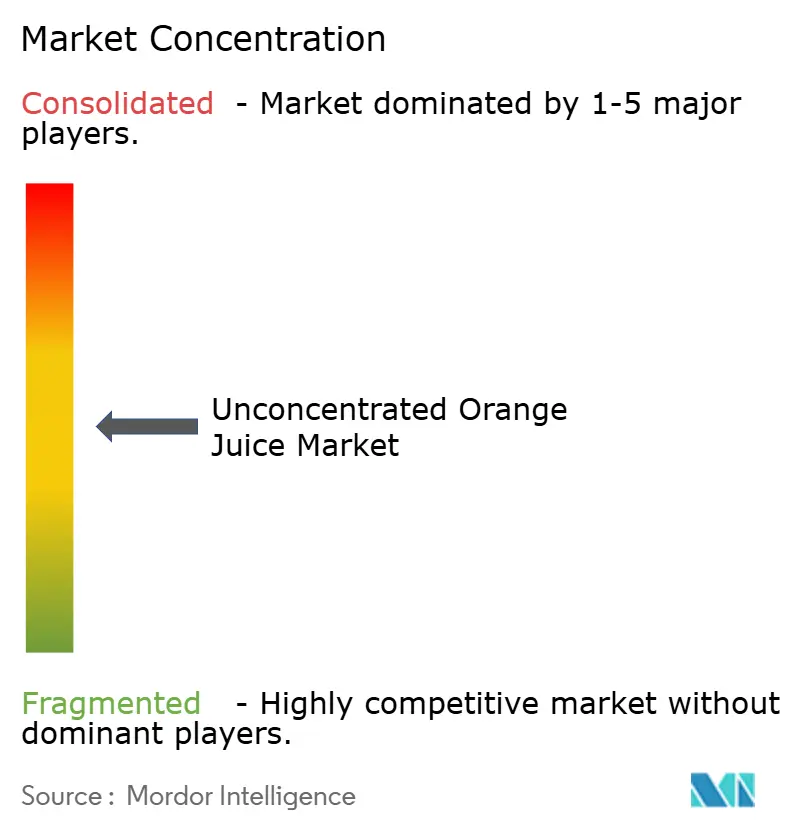
El mercado de jugo de naranja sin concentrar tiene una concentración moderada porque la capacidad de procesamiento está concentrada entre un grupo limitado de proveedores, mientras que la competencia de marcas sigue siendo amplia. Citrosuco, Sucocitrico Cutrale y Louis Dreyfus Company ocupan posiciones importantes en el cinturón citrícola de São Paulo, Brasil. Su integración vertical abarca la gestión de huertos, el procesamiento, el transporte marítimo y las terminales de exportación. Esta estructura les otorga ventajas en abastecimiento y logística durante períodos de tensión en el suministro. La concentración de la infraestructura de procesamiento hace que el acceso confiable a la fruta sea un factor competitivo importante. Las empresas con marcas deben, por tanto, competir a través de la gama de productos, las relaciones con los clientes y el posicionamiento diferenciado.
La inversión de Louis Dreyfus Company en julio de 2024 de 25 millones de USD en Matão amplió su capacidad de NFC y demostró una confianza continua en la demanda de exportación. La empresa también está desarrollando una instalación de conversión de residuos cítricos en biogás en Bebedouro. Citrosuco recibió respaldo institucional a largo plazo para la expansión de huertos en el corredor citrícola de São Paulo. Estas acciones respaldan la seguridad del suministro, la consistencia de la calidad y la resiliencia del procesamiento. También muestran por qué los procesadores establecidos pueden invertir durante períodos de disponibilidad volátil de fruta. El creciente abastecimiento de cítricos brasileños por parte de International señala un interés continuo en la capacidad de exportación de la región.
A nivel de marcas, las empresas están extendiendo marcas de jugo conocidas hacia formatos de bebidas funcionales y adyacentes. Innocent Drinks lanzó su estrategia de marca de frutas y verduras para siempre y renovó su identidad visual en las comunicaciones europeas en marzo de 2026. Tropicana Brands Group está invirtiendo 11,5 millones de USD en su instalación de City of Industry, California, y espera completarla en septiembre de 2026. También introdujo Hydrate+ en el Reino Unido en abril de 2026. Refresco completó su adquisición de SunOpta en mayo de 2026, añadiendo capacidades de fabricación aséptica y bebidas de origen vegetal a su negocio en América del Norte.
Líderes de la Industria del Jugo de Naranja sin Concentrar
-
PepsiCo, Inc.
-
Florida's Natural Growers
-
Sucocitrico Cutrale Ltda.
-
Louis Dreyfus Company B.V.
-
COFCO International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Pilmifresh presentó un jugo de naranja NFC 100% elaborado con naranjas maduras de origen español en el escaparate de productos SIAL París 2026. El producto está destinado principalmente como ingrediente para fabricantes de alimentos y bebidas que producen jugos, néctares y refrescos.
- Septiembre de 2026: TIPCO introdujo un diseño de envase renovado y una comunicación al consumidor actualizada para su jugo de naranja NFC 100% en Tailandia. La iniciativa enfatiza los ingredientes naturales de naranja del producto, su calidad y la distinción entre el jugo NFC y el jugo elaborado a partir de concentrado.
- Mayo de 2025: Louis Dreyfus Company introdujo su marca de jugo de fruta fresca envasada Montebelo Brasil en Indonesia, marcando su expansión hacia Asia. La gama incluye jugos NFC 100%, incluido jugo de naranja con y sin pulpa.
Alcance del Informe Global del Mercado de Jugo de Naranja sin Concentrar
El mercado de jugo de naranja sin concentrar está segmentado por categoría en convencional y orgánico; por tipo de envase en cartones, botellas y latas; y por canal de distribución en supermercados/hipermercados, tiendas de conveniencia/abarrotes, canales de comercio minorista en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Convencional |
| Orgánico |
| Cartones |
| Botellas |
| Latas |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes |
| Canales de Comercio Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Categoría | Convencional | |
| Orgánico | ||
| Tipo de Envase | Cartones | |
| Botellas | ||
| Latas | ||
| Por Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Canales de Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del jugo de naranja sin concentrar para 2031?
Se prevé que la categoría alcance 6,43 mil millones de USD en 2031, creciendo a una CAGR del 7,11% desde 2026.
¿Qué categoría de producto está creciendo más rápido?
Se proyecta que el jugo de naranja sin concentrar orgánico crezca a una CAGR del 8,64% hasta 2031.
¿Qué formato de envase está creciendo más rápido?
Se proyecta que los cartones crezcan a una CAGR del 8,11% hasta 2031, respaldados por la tecnología de vida útil y los requisitos de sostenibilidad.
¿Qué región está creciendo más rápido en el mercado de jugo de naranja sin concentrar?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,14% hasta 2031.