
Tamanho e Participação do Mercado de Suco de Laranja Não Concentrado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
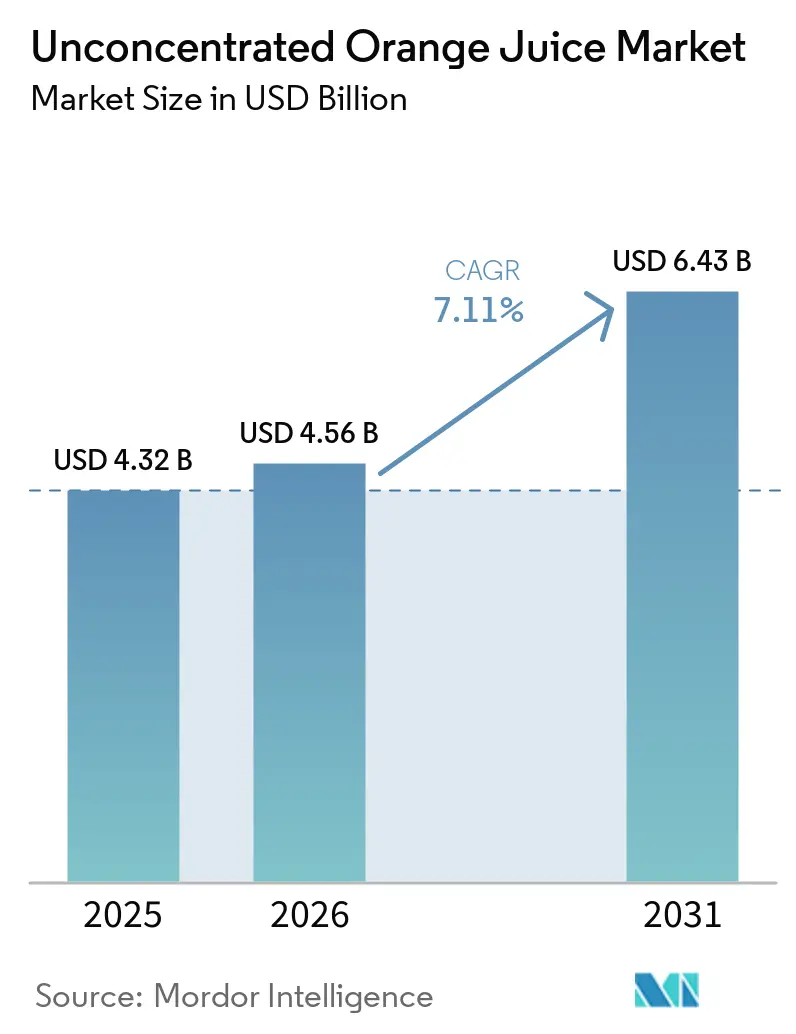
| Tamanho do Mercado (2026) | 4.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suco de Laranja Não Concentrado por Mordor Intelligence
O tamanho do mercado de suco de laranja não concentrado foi avaliado em 4,32 bilhões de USD em 2025 e estima-se que cresça de 4,56 bilhões de USD em 2026 para atingir 6,78 bilhões de USD até 2031, a um CAGR de 7,11% durante o período de previsão (2026-2031). O mercado de suco de laranja não concentrado está se movendo em direção a produtos premium e minimamente processados, especialmente o suco não feito a partir de concentrado, ou NFC. As interrupções no fornecimento aumentaram a importância dos processadores brasileiros e sua capacidade de atender aos mercados de exportação. Formulações limpas, rastreabilidade transparente e valor nutricional estão se tornando mais importantes para as decisões de compra em mercados maduros. Preços mais altos no varejo podem restringir a frequência de compra doméstica e favorecer produtos de marca própria. Empresas que protegem a qualidade do produto enquanto gerenciam custos e alcance de distribuição têm a oportunidade de fortalecer sua posição no mercado de suco de laranja não concentrado.
Principais Conclusões do Relatório
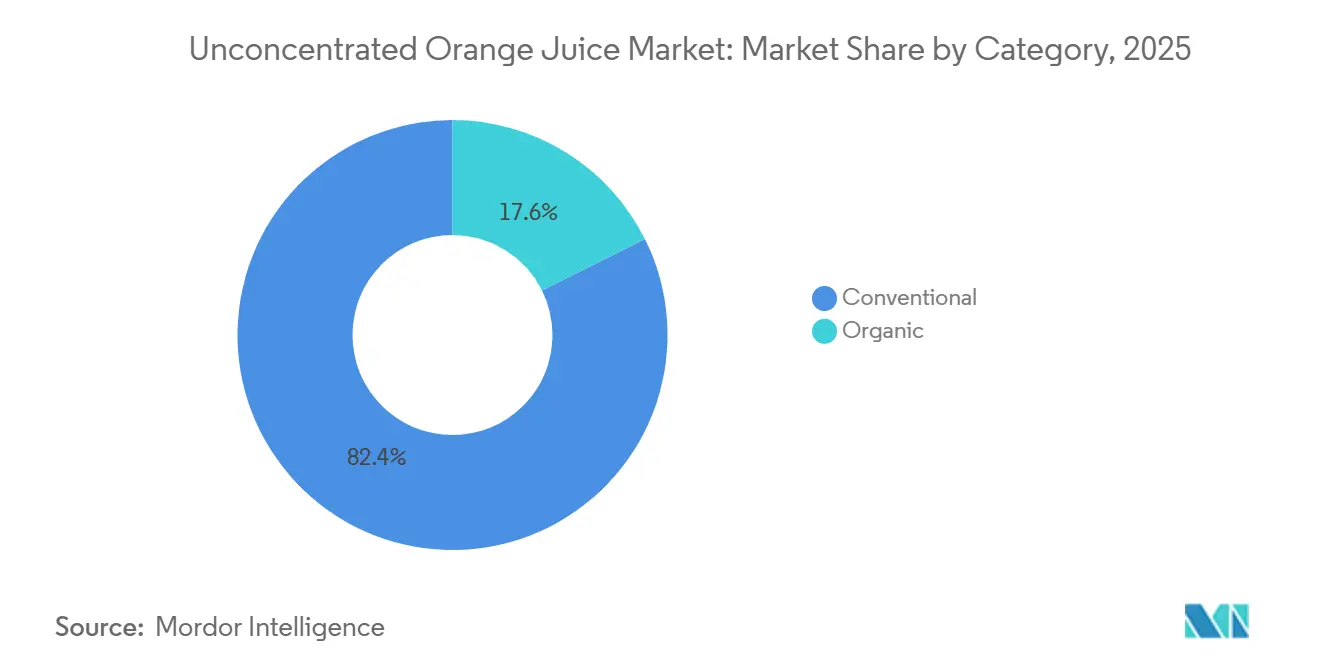
- Por categoria, os produtos convencionais detinham 82,36% da participação do mercado de suco de laranja não concentrado em 2025, enquanto os produtos orgânicos devem se expandir a um CAGR de 8,64% até 2031.
- Por tipo de embalagem, as garrafas detinham 48,72% da participação do mercado de suco de laranja não concentrado em 2025, enquanto as caixas devem se expandir a um CAGR de 8,11% até 2031.
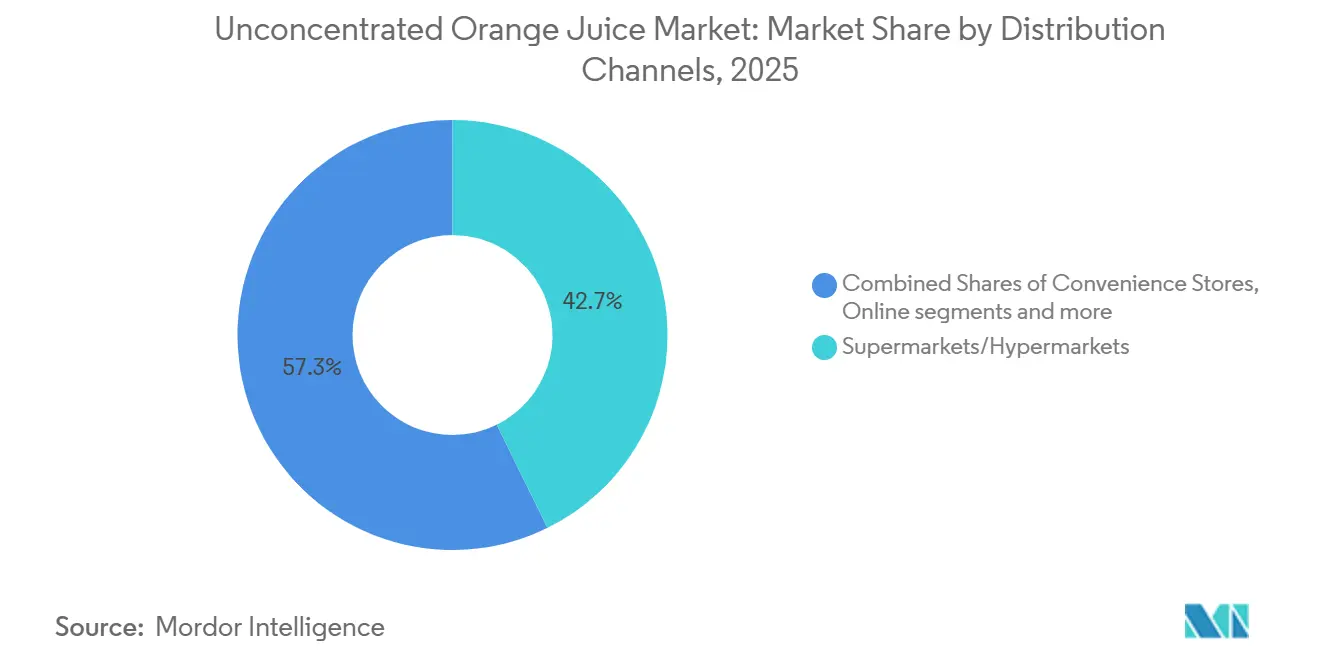
- Por canal de distribuição, supermercados e hipermercados detinham 42,71% da participação do mercado de suco de laranja não concentrado em 2025, enquanto o varejo online deve se expandir a um CAGR de 8,56% até 2031.
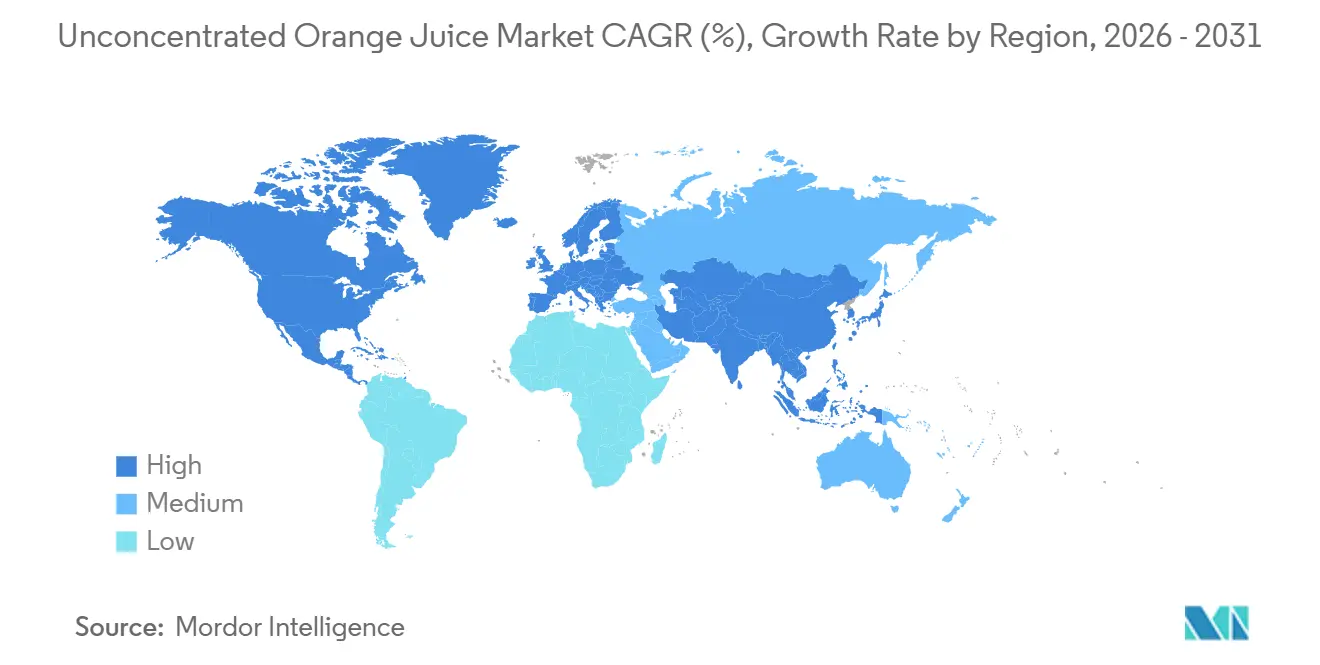
- Por geografia, a Europa detinha 37,68% da participação do mercado de suco de laranja não concentrado em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 8,14% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Suco de Laranja Não Concentrado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por bebidas naturais e minimamente processadas | +2.0% | Global | Médio prazo (2-4 anos) |
| Demanda por bebidas naturais e com rótulo limpo | +1.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por suco de laranja não feito a partir de concentrado | +1.2% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Consumo de sucos orgânicos e premium | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão de sucos prensados a frio e processados por alta pressão | +0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento do comércio eletrônico e das vendas diretas ao consumidor | +0.5% | Global, mais forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Bebidas Naturais e Minimamente Processadas
O mercado de suco de laranja não concentrado está se beneficiando da demanda por produtos com ingredientes simples e processamento limitado. Os produtos NFC permitem que as marcas posicionem o suco em torno do conteúdo de fruta e de um formato refrigerado, em vez de uma commodity estável em prateleira. Uma porção de 150 ml de suco de laranja 100% fornece mais de 90% da ingestão diária recomendada de vitamina C, o que oferece aos produtores uma mensagem nutricional clara. Essa proposta é relevante para domicílios que atribuem maior importância a ingredientes reconhecíveis e ao conteúdo nutricional. O preço premium permanece possível onde a experiência do produto sustenta a afirmação de maior qualidade. A categoria, portanto, depende de manter uma diferença clara entre o suco NFC e os produtos convencionais.
Tendências Crescentes de Bebidas Naturais e com Rótulo Limpo
Os requisitos de rótulo limpo afetam as decisões de formulação, fornecimento e rotulagem dos fornecedores do mercado de suco de laranja não concentrado. As regras europeias exigem que os produtores forneçam informações completas sobre os ingredientes e mantenham padrões para produtos descritos como suco 100%. Os varejistas podem usar esses requisitos ao revisar produtos e selecionar fornecedores. O resultado é uma maior atenção à rastreabilidade e à consistência do produto em toda a cadeia de suprimentos. As exportações brasileiras de NFC para a Espanha atingiram 40.025 toneladas de setembro a novembro de 2025, 5 vezes o volume registrado no mesmo período de 2024[1]. Esse fluxo demonstrou o papel crescente do fornecimento brasileiro em um ambiente de varejo europeu que valoriza o posicionamento claro do produto.
Crescente Demanda por Suco de Laranja Não Feito a Partir de Concentrado
A demanda por NFC apoia o investimento em capacidade de processamento, armazenamento e exportação no mercado de suco de laranja não concentrado. O volume de exportação de NFC brasileiro aumentou 12,7% para 347.100 toneladas na safra 2025/26. A Louis Dreyfus Company investiu 25 milhões de USD em 2 tanques de armazenamento e pasteurização de NFC em Matão, São Paulo, em julho de 2024. O investimento triplicou a capacidade de armazenamento de NFC para 30 milhões de litros e expandiu a capacidade de produção anual para 300 milhões de litros. O processamento por alta pressão pode preservar o sabor e os marcadores nutricionais do suco de laranja refrigerado por 3 meses em condições validadas. Essa janela comercial mais longa pode apoiar remessas para mercados varejistas distantes sem enfraquecer uma proposta de produto fresco.
Crescimento do Comércio Eletrônico e das Vendas Diretas ao Consumidor
As vendas digitais oferecem às marcas menores um caminho para os consumidores sem exigir listagens imediatas em supermercados nacionais. Esse canal é útil para fornecedores orgânicos e empresas que precisam explicar práticas de fornecimento, certificação e manuseio. Também apoia entregas recorrentes de suco refrigerado onde a cobertura da cadeia de frio está disponível. A Innocent Drinks introduziu embalagens com preço marcado de Suco de Laranja Suave em junho de 2025 por meio das lojas Co-op Wholesale e Nisa a GBP 2,49 por 750 ml. A iniciativa mostrou que os proprietários de marcas estão equilibrando a visibilidade de preços no canal de conveniência com uma distribuição premium mais ampla. O mercado de suco de laranja não concentrado pode se beneficiar à medida que os canais online e de conveniência atendem a diferentes ocasiões de compra.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de matéria-prima | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Altos custos de cadeia de frio e transporte | -0.5% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Concorrência de outras bebidas saudáveis | -0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Desafios de embalagem e sustentabilidade | -0.3% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Matéria-Prima
O risco de fornecimento de citros permanece uma restrição central para o mercado de suco de laranja não concentrado. A produção de laranjas da Flórida foi de 12,9 milhões de caixas de 90 lb na safra 2025/26, após extensos danos causados pela doença do greening dos citros[2]. O Fundecitrus estimou a safra de São Paulo e do Triângulo Mineiro/Sudoeste de Minas em 292,94 milhões de caixas em abril de 2026. A recuperação da safra brasileira proporcionou aos processadores um alívio temporário de matéria-prima após a fraca safra 2024/25. No entanto, uma safra brasileira ruim pode afetar rapidamente a disponibilidade de produtos e os preços no varejo nos mercados importadores. Essa exposição torna o fornecimento diversificado e o investimento de longo prazo em pomares importantes para processadores e proprietários de marcas.
Altos Custos de Cadeia de Frio e Transporte
O suco NFC requer refrigeração contínua desde o processamento até a distribuição final no varejo. Esse requisito eleva o custo de atendimento a mercados remotos e cria uma barreira para processadores menores. O desafio de infraestrutura é especialmente relevante em partes da Ásia-Pacífico, América do Sul e Oriente Médio e África, onde a distribuição refrigerada ainda está em desenvolvimento. Os custos mais altos de transporte e armazenamento podem limitar as reduções de preços mesmo quando os custos da fruta diminuem. Eles também podem ampliar a diferença de preço de prateleira entre o suco NFC e o concentrado congelado. O mercado de suco de laranja não concentrado precisará de redes eficientes de cadeia de frio para converter o interesse em produtos premium em compras recorrentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria: Produtos Convencionais Retêm a Base de Consumidores Mais Ampla
Os produtos convencionais detinham 82,36% da participação do mercado de suco de laranja não concentrado em 2025. Sua liderança reflete hábitos de compra estabelecidos e a ampla disponibilidade de produtos NFC acessíveis no varejo convencional. Os produtos convencionais oferecem aos grandes fornecedores a base de volume necessária para operar a distribuição refrigerada de forma eficiente. Eles também permanecem relevantes para domicílios sensíveis a mudanças nos preços do varejo. Os principais produtores podem usar extensões de linha para incorporar opções orgânicas em um portfólio estabelecido. Essa abordagem permite que as marcas atendam a diferentes faixas de preço enquanto mantêm presença nas prateleiras.
Os produtos orgânicos devem registrar um CAGR de 8,64% até 2031, a maior taxa dentro da segmentação por categoria. O tamanho do mercado de suco de laranja não concentrado para produtos orgânicos é sustentado pelo interesse dos consumidores em certificação, rastreabilidade e padrões de produtos premium. As regras USDA Organic e EU Organic exigem um histórico de 3 anos de terra livre de pesticidas e processos de auditoria independentes. Esses requisitos tornam a certificação um atributo tangível do produto, em vez de uma afirmação de marketing genérica. A Uncle Matt's Organic e a Lakewood Organic construíram sua posição em torno dessa abordagem liderada por certificação. O crescimento orgânico provavelmente dependerá de as marcas conseguirem justificar preços mais altos por meio de qualidade, fornecimento e rotulagem clara.
Por Tipo de Embalagem: Garrafas Lideram Enquanto Caixas Atendem aos Requisitos de Sustentabilidade
As garrafas detinham 48,72% da participação do mercado de suco de laranja não concentrado em 2025. Sua posição de liderança reflete seu uso no varejo refrigerado e sua associação com embalagens transparentes e prontas para beber. As garrafas de PET transparentes permitem que os consumidores vejam a cor e a textura do suco antes da compra. Esse recurso visual ajuda as marcas a comunicar uma proposta de produto NFC na prateleira. As garrafas também se encaixam nos layouts estabelecidos de expositores refrigerados usados por supermercados e lojas de conveniência. Seu uso contínuo dependerá de como os produtores respondem aos requisitos de conteúdo reciclado e às regras de resíduos de embalagens.
As caixas devem crescer a um CAGR de 8,11% até 2031. O tamanho do mercado de suco de laranja não concentrado para caixas é sustentado pela tecnologia de vida útil estendida que pode manter o suco NFC refrigerado estável por 45 a 60 dias sem conservantes. As caixas também podem suportar menor peso de embalagem e formatos que se alinham com os requisitos de sustentabilidade. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens avançou na revisão legislativa durante 2024 e 2025. Essas regras incentivam escolhas de embalagens com conteúdo reciclado e menor dependência de materiais virgens. As latas permanecem o menor formato de embalagem porque os produtores devem gerenciar os requisitos técnicos associados à acidez dos citros frescos e a uma identidade de produto premium.
Por Canal de Distribuição: Supermercados Permanecem Centrais Enquanto o Varejo Online se Expande
Supermercados e hipermercados detinham 42,71% da participação do mercado de suco de laranja não concentrado em 2025. Eles fornecem a capacidade de refrigeração e a variedade de produtos necessários para vender suco refrigerado no mercado convencional. Os varejistas também usam o suco refrigerado para aumentar o valor do carrinho de compras. O alto giro ajuda os supermercados a manter as condições de cadeia de frio exigidas pelos produtos NFC. Sua escala oferece às marcas nacionais um caminho confiável para os consumidores nos mercados maduros. Os supermercados provavelmente permanecerão centrais mesmo com o crescimento mais rápido de outros canais.
O varejo online deve se expandir a um CAGR de 8,56% até 2031. O tamanho do mercado de suco de laranja não concentrado no varejo online se beneficia da entrega em domicílio e da capacidade de descrever a origem e a certificação de um produto. Os modelos diretos ao consumidor podem ajudar fornecedores emergentes a alcançar consumidores quando o acesso físico às prateleiras é limitado. As lojas de conveniência e mercearias continuam a atender ao consumo imediato e às ocasiões de compra rápida em áreas urbanas. Serviços de alimentação, catering aéreo, varejistas especializados em saúde e serviços de entrega para escritórios fornecem pontos de venda adicionais para ofertas de maior valor. Cada canal exige que os produtores equilibrem a economia de entrega com a qualidade do produto esperada do suco NFC refrigerado.

Análise Geográfica
A Europa detinha 37,68% da participação do mercado de suco de laranja não concentrado em 2025, tornando-se o maior mercado regional. A região tem demanda estabelecida por suco com ingredientes claros e informações sobre a origem do produto. Alemanha, França, Reino Unido, Países Baixos e Espanha são mercados importantes para suco premium refrigerado. A Espanha também está aumentando seu papel como hub de importação e processamento para o fornecimento brasileiro. As importações espanholas de suco de laranja brasileiro atingiram 40.025 toneladas de setembro a novembro de 2025. Preços domésticos mais altos podem afetar a frequência de compra e aumentar a demanda por marcas próprias em toda a região.
A América do Norte é o segundo maior mercado regional e depende da premiumização para sustentar o crescimento de valor. A produção da Flórida atingiu 12,9 milhões de caixas de 90 lb na safra 2025/26, o que reforçou a dependência dos Estados Unidos do fornecimento importado. Os Estados Unidos tornaram-se o principal destino de país único para o suco de laranja brasileiro durante a safra 2025/26. Em julho de 2026, a FDA alterou o padrão de identidade do suco de laranja pasteurizado, reduzindo o nível mínimo de Brix de 10,5° para 10° e permitindo até 15% de suco de Citrus reticulataFonte: Administração de Alimentos e Medicamentos dos Estados Unidos, "Modernização dos Padrões de Identidade de Alimentos, Regra Final do Suco de Laranja Pasteurizado 2026-14573, policyrisk.com.">[3]. O México e o Canadá também contribuem para os fluxos regionais de citros à medida que os processadores buscam maior diversidade de fornecimento.
A Ásia-Pacífico deve se expandir a um CAGR de 8,14% até 2031, a taxa mais rápida entre os segmentos geográficos. China, Índia, Japão, Vietnã e Indonésia oferecem uma base de consumidores mais ampla para suco premium refrigerado à medida que a refrigeração no varejo se expande. As redes de entrega refrigerada podem melhorar o acesso em cidades além das áreas de captação tradicionais de supermercados. A América do Sul tem uma base de consumidores domésticos menor, mas permanece estrategicamente importante porque o Brasil abastece os mercados de exportação. O Brasil consumiu 58.700 toneladas métricas de suco de laranja NFC domesticamente em 2025. O Oriente Médio e a África permanecem mercados liderados por importações, onde o investimento em varejo moderno e o desenvolvimento da cadeia de frio moldarão o ritmo de expansão.
Cenário Competitivo
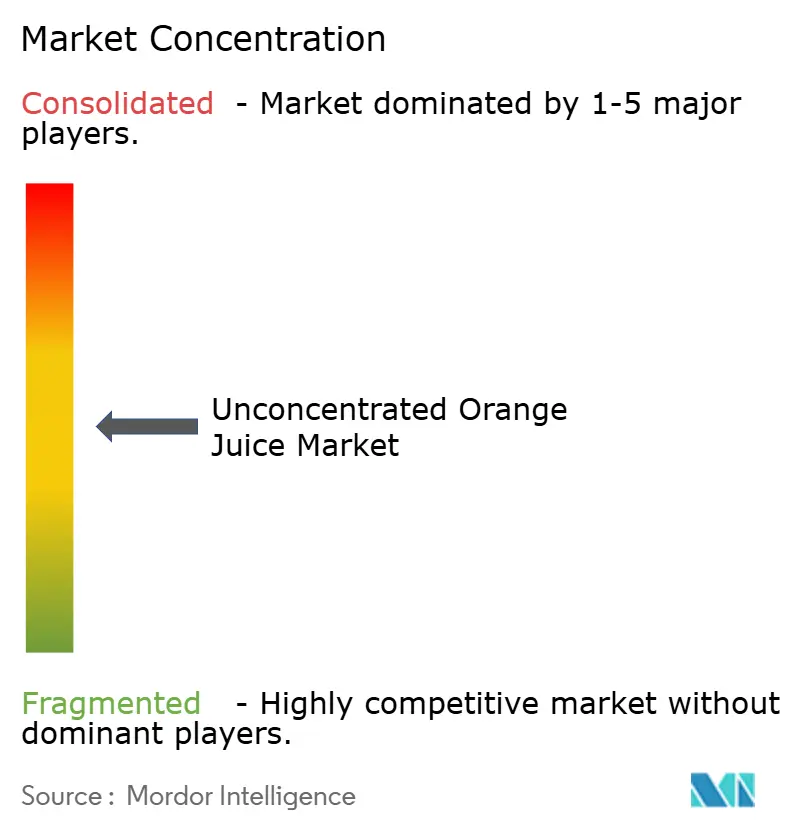
O mercado de suco de laranja não concentrado tem uma concentração moderada porque a capacidade de processamento está concentrada em um grupo limitado de fornecedores, enquanto a concorrência de marcas permanece ampla. Citrosuco, Sucocitrico Cutrale e Louis Dreyfus Company ocupam posições importantes no cinturão citrícola de São Paulo, no Brasil. Sua integração vertical abrange o manejo de pomares, processamento, transporte e terminais de exportação. Essa estrutura lhes confere vantagens de fornecimento e logística durante períodos de estresse no abastecimento. A concentração da infraestrutura de processamento torna o acesso confiável à fruta um fator competitivo importante. As empresas de marcas devem, portanto, competir por meio de variedade de produtos, relacionamentos com clientes e posicionamento diferenciado.
O investimento de julho de 2024 da Louis Dreyfus Company de 25 milhões de USD em Matão expandiu sua capacidade de NFC e demonstrou confiança contínua na demanda de exportação. A empresa também está desenvolvendo uma instalação de conversão de resíduos de citros em biogás em Bebedouro. A Citrosuco recebeu apoio institucional de longo prazo para a expansão de pomares no corredor citrícola de São Paulo. Essas ações apoiam a segurança do fornecimento, a consistência da qualidade e a resiliência do processamento. Elas também mostram por que os processadores estabelecidos podem investir durante períodos de disponibilidade volátil de frutas. O crescente fornecimento de citros brasileiros pela International aponta para o interesse contínuo na capacidade de exportação da região.
No nível das marcas, as empresas estão expandindo marcas de suco conhecidas para formatos funcionais e de bebidas adjacentes. A Innocent Drinks lançou sua estratégia de marca fruit and veg forever e renovou a identidade visual em todas as comunicações europeias em março de 2026. A Tropicana Brands Group está investindo 11,5 milhões de USD em sua instalação em City of Industry, Califórnia, e prevê a conclusão até setembro de 2026. Ela também introduziu o Hydrate+ no Reino Unido em abril de 2026. A Refresco concluiu a aquisição da SunOpta em maio de 2026, adicionando capacidade de fabricação asséptica e de bebidas à base de plantas ao seu negócio na América do Norte.
Líderes do Setor de Suco de Laranja Não Concentrado
-
PepsiCo, Inc.
-
Florida's Natural Growers
-
Sucocitrico Cutrale Ltda.
-
Louis Dreyfus Company B.V.
-
COFCO International Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Pilmifresh apresentou um suco de laranja NFC 100% feito de laranjas maduras de origem espanhola na vitrine de produtos SIAL Paris 2026. O produto é destinado principalmente como ingrediente para fabricantes de alimentos e bebidas que produzem sucos, néctar e refrigerantes.
- Setembro de 2026: A TIPCO introduziu um design de embalagem renovado e comunicação atualizada ao consumidor para seu suco de laranja NFC 100% na Tailândia. A iniciativa enfatiza os ingredientes naturais de laranja do produto, a qualidade e a distinção entre o suco NFC e o suco feito a partir de concentrado.
- Maio de 2025: A Louis Dreyfus Company introduziu sua marca de suco de fruta fresco embalado Montebelo Brasil na Indonésia, marcando sua expansão para a Ásia. A linha inclui sucos NFC 100%, incluindo suco de laranja com e sem polpa.
Escopo do Relatório Global do Mercado de Suco de Laranja Não Concentrado
O mercado de suco de laranja não concentrado é segmentado por categoria em convencional e orgânico; por tipo de embalagem em caixas, garrafas e latas; e por canal de distribuição em supermercados/hipermercados, lojas de conveniência/mercearias, canais de varejo online e outros canais de distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O dimensionamento do mercado foi realizado em termos de valor em USD para todos os segmentos mencionados acima.
| Convencional |
| Orgânico |
| Caixas |
| Garrafas |
| Latas |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Categoria | Convencional | |
| Orgânico | ||
| Tipo de Embalagem | Caixas | |
| Garrafas | ||
| Latas | ||
| Por Canais de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do suco de laranja não concentrado até 2031?
A categoria deve atingir 6,43 bilhões de USD até 2031, crescendo a um CAGR de 7,11% a partir de 2026.
Qual categoria de produto está crescendo mais rapidamente?
O suco de laranja não concentrado orgânico deve crescer a um CAGR de 8,64% até 2031.
Qual formato de embalagem está crescendo mais rapidamente?
As caixas devem crescer a um CAGR de 8,11% até 2031, sustentadas pela tecnologia de vida útil e pelos requisitos de sustentabilidade.
Qual região está crescendo mais rapidamente para o suco de laranja não concentrado?
A Ásia-Pacífico deve crescer a um CAGR de 8,14% até 2031.