
Marktgröße und Marktanteil für nicht konzentrierten Orangensaft
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
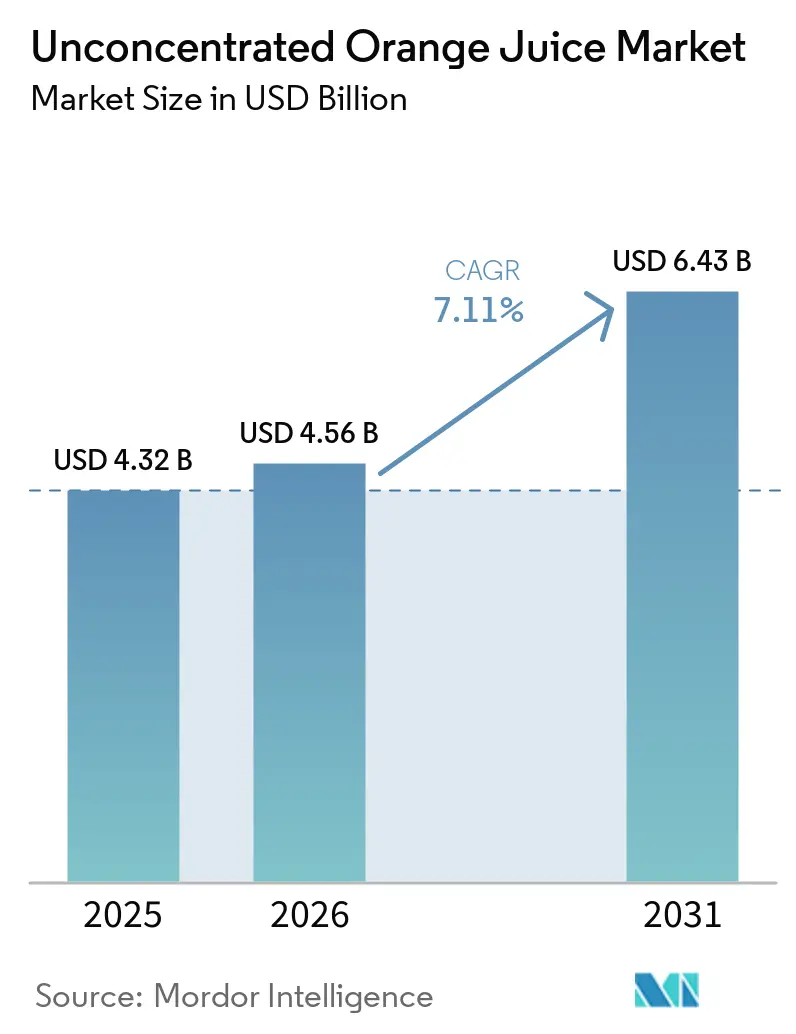
| Marktgröße (2026) | 4.56 Milliarden US-Dollar |
| Marktgröße (2031) | 6.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nicht konzentrierten Orangensaft von Mordor Intelligence
Die Marktgröße für nicht konzentrierten Orangensaft wurde im Jahr 2025 auf 4,32 Milliarden USD geschätzt und soll von 4,56 Milliarden USD im Jahr 2026 auf 6,78 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,11 % während des Prognosezeitraums (2026–2031). Der Markt für nicht konzentrierten Orangensaft entwickelt sich in Richtung Premium- und minimal verarbeiteter Produkte, insbesondere nicht aus Konzentrat hergestellter, sogenannter NFC-Säfte. Versorgungsunterbrechungen haben die Bedeutung brasilianischer Verarbeiter und ihrer Fähigkeit, Exportmärkte zu bedienen, erhöht. Saubere Rezepturen, transparente Beschaffung und Nährwert gewinnen in reifen Märkten zunehmend an Bedeutung für Kaufentscheidungen. Höhere Einzelhandelspreise können die Kaufhäufigkeit der Haushalte einschränken und Handelsmarkenprodukte begünstigen. Unternehmen, die die Produktqualität schützen und gleichzeitig Kosten und Reichweite der Distribution managen, haben die Möglichkeit, ihre Position im Markt für nicht konzentrierten Orangensaft zu stärken.
Wichtigste Erkenntnisse des Berichts
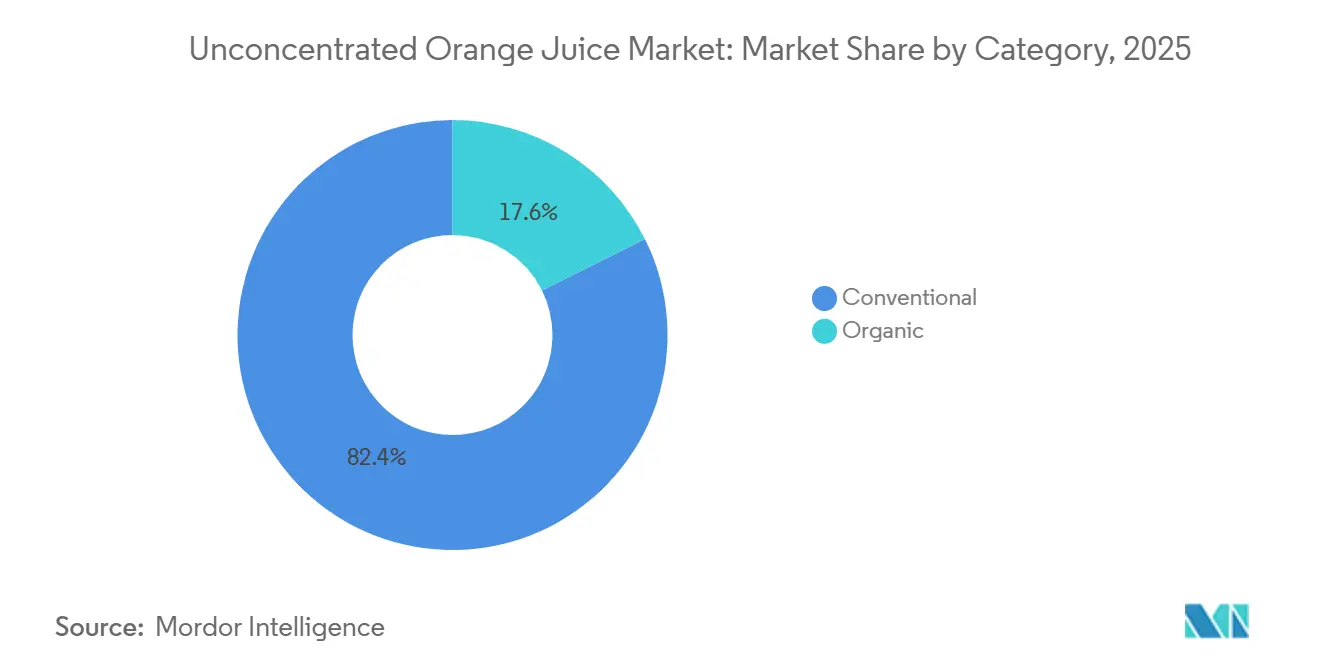
- Nach Kategorie hielten konventionelle Produkte im Jahr 2025 einen Marktanteil von 82,36 % am Markt für nicht konzentrierten Orangensaft, während Bio-Produkte bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen werden.
- Nach Verpackungsart hielten Flaschen im Jahr 2025 einen Marktanteil von 48,72 % am Markt für nicht konzentrierten Orangensaft, während Kartons bis 2031 voraussichtlich mit einer CAGR von 8,11 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Marktanteil von 42,71 % am Markt für nicht konzentrierten Orangensaft, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 37,68 % am Markt für nicht konzentrierten Orangensaft, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für nicht konzentrierten Orangensaft
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach natürlichen, minimal verarbeiteten Getränken | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach natürlichen Getränken und Getränken mit sauberer Kennzeichnung | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach nicht aus Konzentrat hergestelltem Orangensaft | +1.2% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Konsum von Bio- und Premium-Säften | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung von kaltgepressten Säften und Säften mit Hochdruckverarbeitung | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce und des Direktvertriebs an Verbraucher | +0.5% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach natürlichen und minimal verarbeiteten Getränken
Der Markt für nicht konzentrierten Orangensaft profitiert von der Nachfrage nach Produkten mit einfachen Zutaten und begrenzter Verarbeitung. NFC-Produkte ermöglichen es Marken, Saft über den Fruchtgehalt und ein gekühltes Format zu positionieren, anstatt über ein haltbares Massenprodukt. Eine Portion von 150 ml 100%igem Orangensaft liefert mehr als 90 % des empfohlenen Tagesbedarfs an Vitamin C, was den Herstellern eine klare Ernährungsbotschaft gibt. Dieses Angebot ist für Haushalte relevant, die erkennbaren Zutaten und dem Nährwert eine größere Bedeutung beimessen. Premium-Preisgestaltung bleibt möglich, wenn das Produkterlebnis den Anspruch höherer Qualität unterstützt. Die Kategorie hängt daher davon ab, einen klaren Unterschied zwischen NFC-Saft und konventionellen Produkten aufrechtzuerhalten.
Zunehmende Trends bei natürlichen Getränken und Getränken mit sauberer Kennzeichnung
Anforderungen an saubere Kennzeichnung beeinflussen die Formulierungs-, Beschaffungs- und Kennzeichnungsentscheidungen von Lieferanten im Markt für nicht konzentrierten Orangensaft. Europäische Vorschriften verpflichten Hersteller, vollständige Zutatenlisten bereitzustellen und Standards für als 100%iger Saft bezeichnete Produkte einzuhalten. Einzelhändler können diese Anforderungen bei der Produktprüfung und Lieferantenauswahl nutzen. Das Ergebnis ist eine stärkere Aufmerksamkeit für Rückverfolgbarkeit und Produktkonsistenz in der gesamten Lieferkette. Brasilianische NFC-Exporte nach Spanien erreichten von September bis November 2025 40.025 Tonnen, das 5-fache des im gleichen Zeitraum 2024 verzeichneten Volumens[1]. Dieser Handelsfluss verdeutlichte die wachsende Rolle der brasilianischen Versorgung in einem europäischen Einzelhandelsumfeld, das eine klare Produktpositionierung schätzt.
Wachsende Nachfrage nach nicht aus Konzentrat hergestelltem Orangensaft
Die NFC-Nachfrage unterstützt Investitionen in Verarbeitungs-, Lager- und Exportkapazitäten im Markt für nicht konzentrierten Orangensaft. Das brasilianische NFC-Exportvolumen stieg in der Erntesaison 2025/26 um 12,7 % auf 347.100 Tonnen. Louis Dreyfus Company investierte im Juli 2024 25 Millionen USD in 2 NFC-Lager- und Pasteurisierungstanks in Matão, São Paulo. Die Investition verdreifachte die NFC-Lagerkapazität auf 30 Millionen Liter und erweiterte die jährliche Produktionskapazität auf 300 Millionen Liter. Hochdruckverarbeitung kann Geschmack und Nährwertmarker in gekühltem Orangensaft unter validierten Bedingungen 3 Monate lang erhalten. Dieses längere kommerzielle Zeitfenster kann Lieferungen in entfernte Einzelhandelsmärkte unterstützen, ohne das Frischeproduktversprechen zu schwächen.
Wachstum des E-Commerce und des Direktvertriebs an Verbraucher
Digitale Verkaufskanäle bieten kleineren Marken einen Weg zu Verbrauchern, ohne dass sofortige nationale Supermarktlistungen erforderlich sind. Dieser Kanal ist nützlich für Bio-Lieferanten und Unternehmen, die Beschaffungs-, Zertifizierungs- und Handhabungspraktiken erläutern müssen. Er unterstützt auch wiederkehrende Lieferungen von gekühltem Saft, wo eine Kühlkettenabdeckung verfügbar ist. Innocent Drinks führte im Juni 2025 preisausgezeichnete Packungen Orange Juice Smooth über Co-op Wholesale und Nisa-Filialen zu 2,49 GBP für 750 ml ein. Der Schritt zeigte, dass Markeninhaber die Preistransparenz im Convenience-Kanal mit einer breiteren Premium-Distribution in Einklang bringen. Der Markt für nicht konzentrierten Orangensaft kann davon profitieren, da Online- und Convenience-Kanäle unterschiedliche Kaufanlässe bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Rohstoffkosten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kühlketten- und Transportkosten | -0.5% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch andere gesunde Getränke | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verpackungs- und Nachhaltigkeitsherausforderungen | -0.3% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoffkosten
Das Versorgungsrisiko bei Zitrusfrüchten bleibt ein zentrales Hemmnis für den Markt für nicht konzentrierten Orangensaft. Die Orangenproduktion in Florida belief sich in der Saison 2025/26 auf 12,9 Millionen 90-Pfund-Kisten, nach erheblichen Schäden durch die Zitrus-Vergrünungskrankheit[2]. Fundecitrus schätzte die Ernte in São Paulo und im West-Südwesten von Minas Gerais im April 2026 auf 292,94 Millionen Kisten. Die brasilianische Ernteerholung verschaffte den Verarbeitern eine vorübergehende Entlastung bei den Rohstoffen nach der schwachen Saison 2024/25. Eine schlechte brasilianische Ernte kann jedoch schnell die Produktverfügbarkeit und die Einzelhandelspreise in den Importmärkten beeinflussen. Diese Abhängigkeit macht eine diversifizierte Beschaffung und langfristige Investitionen in Obstplantagen für Verarbeiter und Markeninhaber wichtig.
Hohe Kühlketten- und Transportkosten
NFC-Saft erfordert eine durchgehende Kühlung vom Pressen bis zur endgültigen Einzelhandelsverteilung. Diese Anforderung erhöht die Kosten für die Belieferung entlegener Märkte und stellt eine Eintrittsbarriere für kleinere Verarbeiter dar. Die Infrastrukturherausforderung ist besonders relevant in Teilen von Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika, wo die Kühlverteilung noch im Aufbau ist. Höhere Transport- und Lagerkosten können Preissenkungen begrenzen, selbst wenn die Fruchtkosten sinken. Sie können auch den Regalpreisunterschied zwischen NFC-Saft und gefrorenem Konzentrat vergrößern. Der Markt für nicht konzentrierten Orangensaft wird effiziente Kühlkettennetze benötigen, um das Interesse an Premium-Produkten in Wiederholungskäufe umzuwandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie: Konventionelle Produkte behalten die breiteste Verbraucherbasis
Konventionelle Produkte hielten im Jahr 2025 einen Marktanteil von 82,36 % am Markt für nicht konzentrierten Orangensaft. Ihre führende Position spiegelt etablierte Kaufgewohnheiten und die breite Verfügbarkeit zugänglicher NFC-Produkte im Mainstream-Einzelhandel wider. Konventionelle Produkte geben großen Lieferanten die Volumenbasis, die für einen effizienten Betrieb der Kühlverteilung erforderlich ist. Sie bleiben auch für Haushalte relevant, die auf Veränderungen der Einzelhandelspreise sensibel reagieren. Große Hersteller können Linienerweiterungen nutzen, um Bio-Optionen in ein etabliertes Portfolio aufzunehmen. Dieser Ansatz ermöglicht es Marken, unterschiedliche Preissegmente zu bedienen und gleichzeitig die Regalplatzierung zu erhalten.
Bio-Produkte werden voraussichtlich bis 2031 eine CAGR von 8,64 % verzeichnen, die höchste Rate innerhalb der Kategoriesegmentierung. Die Marktgröße für nicht konzentrierten Orangensaft bei Bio-Produkten wird durch das Verbraucherinteresse an Zertifizierung, Rückverfolgbarkeit und Premium-Produktstandards gestützt. USDA Organic- und EU-Bio-Vorschriften erfordern eine 3-jährige pestizidfreie Landnutzungsgeschichte und unabhängige Prüfprozesse. Diese Anforderungen machen die Zertifizierung zu einem greifbaren Produktmerkmal und nicht zu einem allgemeinen Marketingversprechen. Uncle Matt's Organic und Lakewood Organic haben ihre Position auf diesem zertifizierungsorientierten Ansatz aufgebaut. Das Bio-Wachstum wird wahrscheinlich davon abhängen, ob Marken höhere Preise durch Qualität, Beschaffung und klare Kennzeichnung rechtfertigen können.
Nach Verpackungsart: Flaschen führen, während Kartons Nachhaltigkeitsanforderungen erfüllen
Flaschen hielten im Jahr 2025 einen Marktanteil von 48,72 % am Markt für nicht konzentrierten Orangensaft. Ihre führende Position spiegelt ihren Einsatz im Kühlregal und ihre Verbindung mit transparenter, trinkfertiger Verpackung wider. Klare PET-Flaschen ermöglichen es Verbrauchern, Saftfarbe und -textur vor dem Kauf zu sehen. Dieses visuelle Merkmal hilft Marken, ein NFC-Produktversprechen am Regal zu kommunizieren. Flaschen passen auch in die etablierten Kühlregal-Layouts, die von Supermärkten und Convenience-Stores verwendet werden. Ihre weitere Verwendung wird davon abhängen, wie Hersteller auf Anforderungen an Recyclingmaterialien und Verpackungsabfallvorschriften reagieren.
Kartons werden voraussichtlich bis 2031 mit einer CAGR von 8,11 % wachsen. Die Marktgröße für nicht konzentrierten Orangensaft bei Kartons wird durch Technologien zur Verlängerung der Haltbarkeit gestützt, die gekühlten NFC-Saft ohne Konservierungsstoffe 45 bis 60 Tage lang stabil halten können. Kartons können auch ein geringeres Verpackungsgewicht und Formate unterstützen, die mit Nachhaltigkeitsanforderungen übereinstimmen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle wurde 2024 und 2025 im Gesetzgebungsverfahren vorangetrieben. Diese Vorschriften fördern Verpackungsentscheidungen mit Recyclingmaterialien und einer geringeren Abhängigkeit von Primärmaterialien. Dosen bleiben das kleinste Verpackungsformat, da Hersteller die technischen Anforderungen im Zusammenhang mit der Säure frischer Zitrusfrüchte und einer Premium-Produktidentität bewältigen müssen.
Nach Vertriebskanal: Supermärkte bleiben zentral, während der Online-Einzelhandel expandiert
Supermärkte und Hypermärkte hielten im Jahr 2025 einen Marktanteil von 42,71 % am Markt für nicht konzentrierten Orangensaft. Sie bieten die Kühlkapazität und das Produktsortiment, das für den Verkauf von gekühltem Saft im Mainstream erforderlich ist. Einzelhändler nutzen gekühlten Saft auch zur Steigerung des Warenkorbwerts. Hoher Durchsatz hilft Supermärkten, die von NFC-Produkten geforderten Kühlkettenbedingungen aufrechtzuerhalten. Ihre Größe gibt nationalen Marken einen zuverlässigen Weg zu Verbrauchern in reifen Märkten. Supermärkte werden wahrscheinlich auch dann zentral bleiben, wenn andere Kanäle schneller wachsen.
Der Online-Einzelhandel wird voraussichtlich bis 2031 mit einer CAGR von 8,56 % wachsen. Die Marktgröße für nicht konzentrierten Orangensaft im Online-Einzelhandel profitiert von der Lieferung nach Hause und der Möglichkeit, Herkunft und Zertifizierung eines Produkts zu beschreiben. Direktvertriebsmodelle an Verbraucher können aufstrebenden Lieferanten helfen, Verbraucher zu erreichen, wenn der physische Regalzugang begrenzt ist. Convenience- und Lebensmittelgeschäfte bedienen weiterhin den Sofortkonsum und schnelle Einkaufsanlässe in städtischen Gebieten. Gastronomie, Airline-Catering, Spezialgesundheitshändler und Bürolieferdienste bieten zusätzliche Absatzkanäle für höherwertige Angebote. Jeder Kanal erfordert von den Herstellern, die Lieferökonomie mit der Produktqualität in Einklang zu bringen, die von gekühltem NFC-Saft erwartet wird.
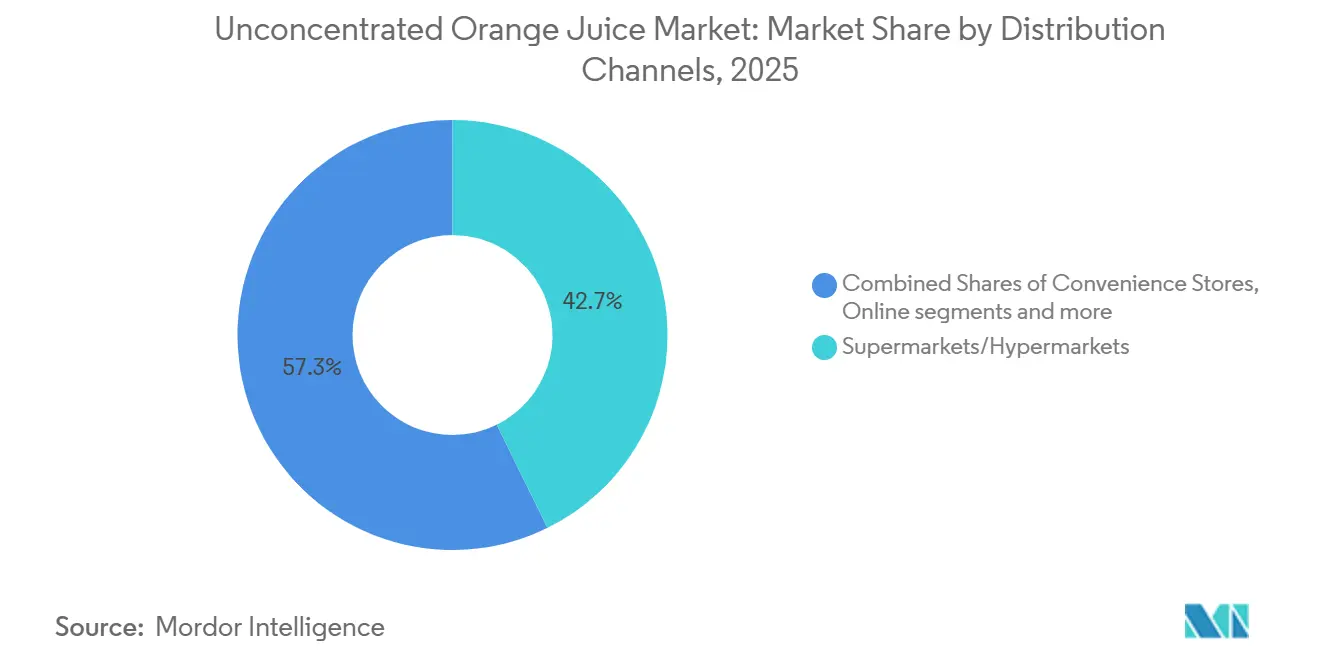
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
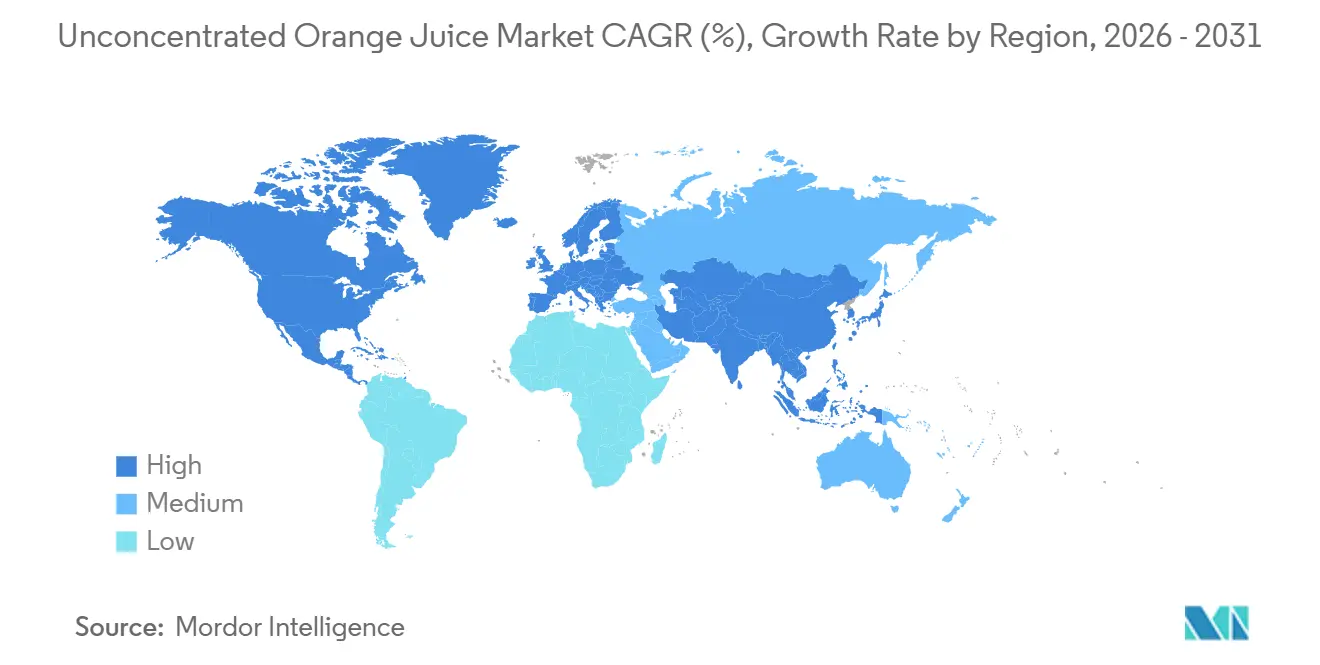
Europa hielt im Jahr 2025 einen Marktanteil von 37,68 % am Markt für nicht konzentrierten Orangensaft und ist damit der größte regionale Markt. Die Region verfügt über eine etablierte Nachfrage nach Saft mit klaren Zutaten und Produktherkunftsinformationen. Deutschland, Frankreich, das Vereinigte Königreich, die Niederlande und Spanien sind wichtige Märkte für gekühlten Premium-Saft. Spanien baut auch seine Rolle als Import- und Verarbeitungszentrum für brasilianische Lieferungen aus. Spanische Importe von brasilianischem Orangensaft erreichten von September bis November 2025 40.025 Tonnen. Höhere Haushaltspreise können die Kaufhäufigkeit beeinflussen und die Nachfrage nach Handelsmarken in der gesamten Region steigern.
Nordamerika ist der zweitgrößte regionale Markt und setzt auf Premiumisierung zur Unterstützung des Wertwachstums. Die Florida-Produktion erreichte in der Saison 2025/26 12,9 Millionen 90-Pfund-Kisten, was die US-amerikanische Abhängigkeit von importierten Lieferungen verstärkte. Die Vereinigten Staaten wurden in der Saison 2025/26 zum führenden Einzelland-Ziel für brasilianischen Orangensaft. Im Juli 2026 änderte die US-amerikanische Lebensmittel- und Arzneimittelbehörde den Identitätsstandard für pasteurisierten Orangensaft, indem sie den Mindest-Brix-Wert von 10,5° auf 10° senkte und bis zu 15 % Citrus reticulata-Saft zuließQuelle: US-amerikanische Lebensmittel- und Arzneimittelbehörde, "Food Standards of Identity Modernization, Pasteurized Orange Juice Final Rule 2026-14573, policyrisk.com.">[3]. Mexiko und Kanada tragen ebenfalls zu den regionalen Zitrusflüssen bei, da Verarbeiter eine größere Versorgungsvielfalt anstreben.
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,14 % wachsen, der schnellsten Rate unter den geografischen Segmenten. China, Indien, Japan, Vietnam und Indonesien bieten eine breitere Verbraucherbasis für gekühlten Premium-Saft, da die Kühlinfrastruktur im Einzelhandel ausgebaut wird. Kühlliefernetzwerke können den Zugang in Städten jenseits traditioneller Supermarkteinzugsgebiete verbessern. Südamerika hat eine kleinere inländische Verbraucherbasis, bleibt aber strategisch wichtig, da Brasilien Exportmärkte beliefert. Brasilien verbrauchte im Jahr 2025 58.700 Tonnen NFC-Orangensaft im Inland. Der Nahe Osten und Afrika bleiben importabhängige Märkte, in denen Investitionen in den modernen Einzelhandel und die Entwicklung der Kühlkette das Expansionstempo bestimmen werden.
Wettbewerbslandschaft
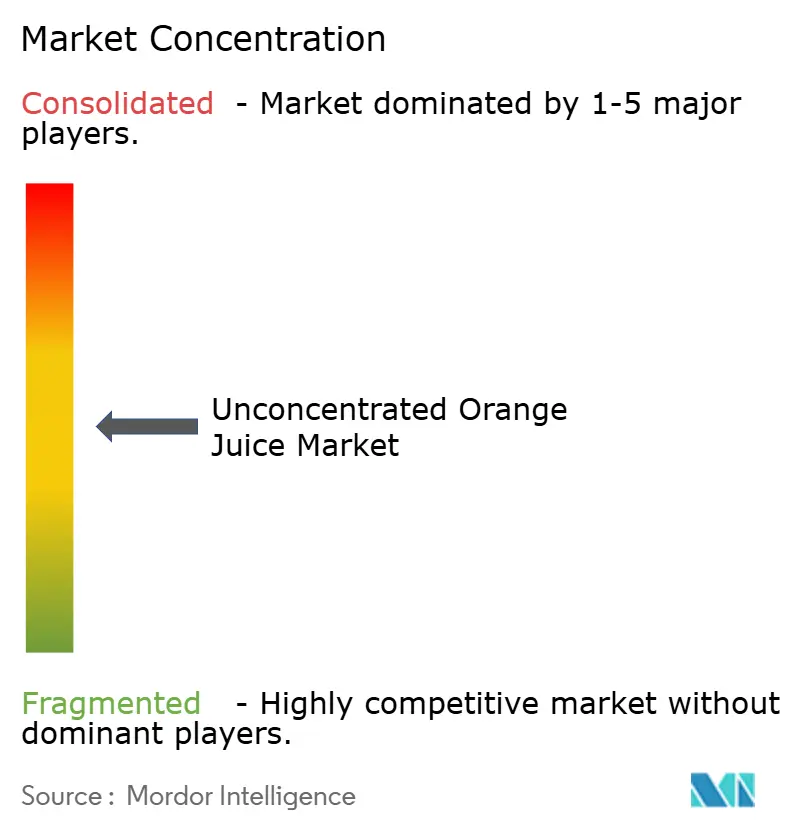
Der Markt für nicht konzentrierten Orangensaft weist eine moderate Konzentration auf, da die Verarbeitungskapazität auf eine begrenzte Gruppe von Lieferanten konzentriert ist, während der Markenwettbewerb breit bleibt. Citrosuco, Sucocitrico Cutrale und Louis Dreyfus Company halten wichtige Positionen im Zitrusgürtel von São Paulo in Brasilien. Ihre vertikale Integration umfasst Plantagen-Management, Verarbeitung, Versand und Exportterminals. Diese Struktur verschafft ihnen Beschaffungs- und Logistikvorteile in Zeiten von Versorgungsengpässen. Die Konzentration der Verarbeitungsinfrastruktur macht einen zuverlässigen Fruchtzugang zu einem wichtigen Wettbewerbsfaktor. Markenunternehmen müssen daher über Produktpalette, Kundenbeziehungen und differenzierte Positionierung konkurrieren.
Die Investition von Louis Dreyfus Company im Juli 2024 in Höhe von 25 Millionen USD in Matão erweiterte die NFC-Kapazität und zeigte anhaltendes Vertrauen in die Exportnachfrage. Das Unternehmen entwickelt auch eine Anlage zur Umwandlung von Zitrusabfällen in Biogas in Bebedouro. Citrosuco erhielt langfristige institutionelle Unterstützung für die Obstgartenexpansion im Zitruskorridors von São Paulo. Diese Maßnahmen unterstützen die Versorgungssicherheit, Qualitätskonsistenz und Verarbeitungsresilienz. Sie zeigen auch, warum etablierte Verarbeiter in Zeiten volatiler Fruchtverfügbarkeit investieren können. Die wachsende brasilianische Zitrusbeschaffung von International deutet auf anhaltendes Interesse an der Exportkapazität der Region hin.
Auf Markenebene erweitern Unternehmen bekannte Saftmarken in funktionale und angrenzende Getränkeformate. Innocent Drinks stellte im März 2026 seine Markenstrategie „fruit and veg forever” und eine aufgefrischte visuelle Identität in der europäischen Kommunikation vor. Tropicana Brands Group investiert 11,5 Millionen USD in seiner Anlage in City of Industry, Kalifornien, und erwartet die Fertigstellung bis September 2026. Das Unternehmen führte im April 2026 auch Hydrate+ im Vereinigten Königreich ein. Refresco schloss im Mai 2026 die Übernahme von SunOpta ab und fügte seinem nordamerikanischen Geschäft aseptische Fertigungskapazitäten und Kompetenzen im Bereich pflanzlicher Getränke hinzu.
Marktführer in der Branche für nicht konzentrierten Orangensaft
-
PepsiCo, Inc.
-
Florida's Natural Growers
-
Sucocitrico Cutrale Ltda.
-
Louis Dreyfus Company B.V.
-
COFCO International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Pilmifresh präsentierte auf der Produktmesse SIAL Paris 2026 einen 100%igen NFC-Orangensaft aus reifen Orangen spanischer Herkunft. Das Produkt ist in erster Linie als Zutat für Lebensmittel- und Getränkehersteller gedacht, die Säfte, Nektare und Erfrischungsgetränke produzieren.
- September 2026: TIPCO führte ein aufgefrischtes Verpackungsdesign und eine aktualisierte Verbraucherkommunikation für seinen 100%igen NFC-Orangensaft in Thailand ein. Die Initiative betont die natürlichen Orangenzutaten des Produkts, seine Qualität und den Unterschied zwischen NFC-Saft und aus Konzentrat hergestelltem Saft.
- Mai 2025: Louis Dreyfus Company führte seine verpackte Frischfruchtsaftmarke Montebelo Brasil in Indonesien ein und markierte damit seine Expansion nach Asien. Das Sortiment umfasst 100%ige NFC-Säfte, darunter Orangensaft mit und ohne Fruchtfleisch.
Globaler Berichtsumfang für den Markt für nicht konzentrierten Orangensaft
Der Markt für nicht konzentrierten Orangensaft ist nach Kategorie in konventionell und bio segmentiert; nach Verpackungsart in Kartons, Flaschen und Dosen; und nach Vertriebskanal in Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelskanäle und sonstige Vertriebskanäle. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
| Konventionell |
| Bio |
| Kartons |
| Flaschen |
| Dosen |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Einzelhandelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Kategorie | Konventionell | |
| Bio | ||
| Verpackungsart | Kartons | |
| Flaschen | ||
| Dosen | ||
| Nach Vertriebskanälen | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert für nicht konzentrierten Orangensaft bis 2031?
Die Kategorie wird voraussichtlich bis 2031 einen Wert von 6,43 Milliarden USD erreichen und von 2026 an mit einer CAGR von 7,11 % wachsen.
Welche Produktkategorie wächst am schnellsten?
Bio-Saft aus nicht konzentriertem Orangensaft wird voraussichtlich bis 2031 mit einer CAGR von 8,64 % wachsen.
Welches Verpackungsformat wächst am schnellsten?
Kartons werden voraussichtlich bis 2031 mit einer CAGR von 8,11 % wachsen, unterstützt durch Haltbarkeitstechnologie und Nachhaltigkeitsanforderungen.
Welche Region wächst am schnellsten bei nicht konzentriertem Orangensaft?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,14 % wachsen.