
英国旅行保険市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
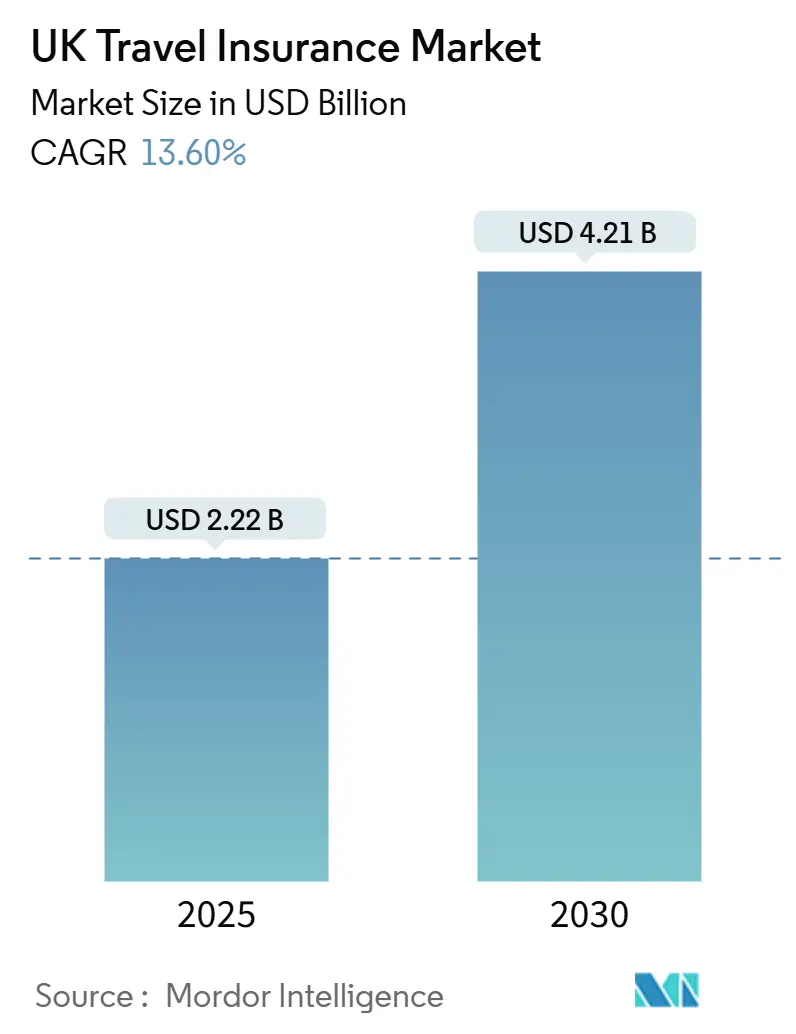
| 市場規模 (2025) | 2.22 十億米ドル |
| 市場規模 (2030) | 4.21 十億米ドル |
| 成長率 (2025 - 2030) | 13.60 % |
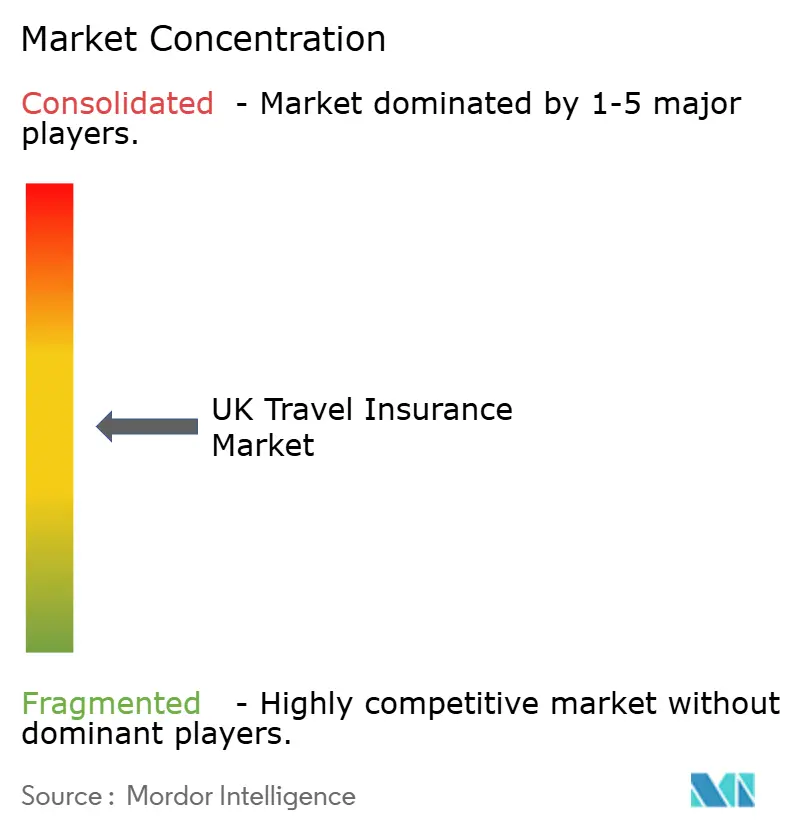
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国旅行保険市場分析
英国旅行保険市場規模は2025年に22億2,000万米ドルと推定され、予測期間(2025年~2030年)にCAGR 13.60%で2030年までに42億1,000万米ドルに達する見込みです。パンデミック後のレジャー旅行需要の回復、ブレグジット後の補償ニーズの変化、デジタルプラットフォームへの急速な移行が英国旅行保険市場の成長を牽引しています。オンライン旅行予約プラットフォームは一回旅行保険をシームレスに統合し、その件数成長を促進しています。一方、旅行リスクに対する消費者の意識向上に支えられた総合プランが収益創出をリードしています。アグリゲータープラットフォームがオンライン検索・購入を支配する中、既存の保険会社は手数料コストの削減とデータインサイトの活用を目指し、顧客を自社ウェブサイトへ誘導しています。欧州の目的地が依然として主流を占める一方、英国居住者はアジア太平洋地域への長距離旅行にも目を向けるようになっています。市場では競争が激化しており、グローバル保険会社、ニッチプロバイダー、デジタルファースト参入者がAIを活用した引受・保険金請求の自動化によりサービス速度の向上とコスト削減を目指しています。
主要レポートのポイント
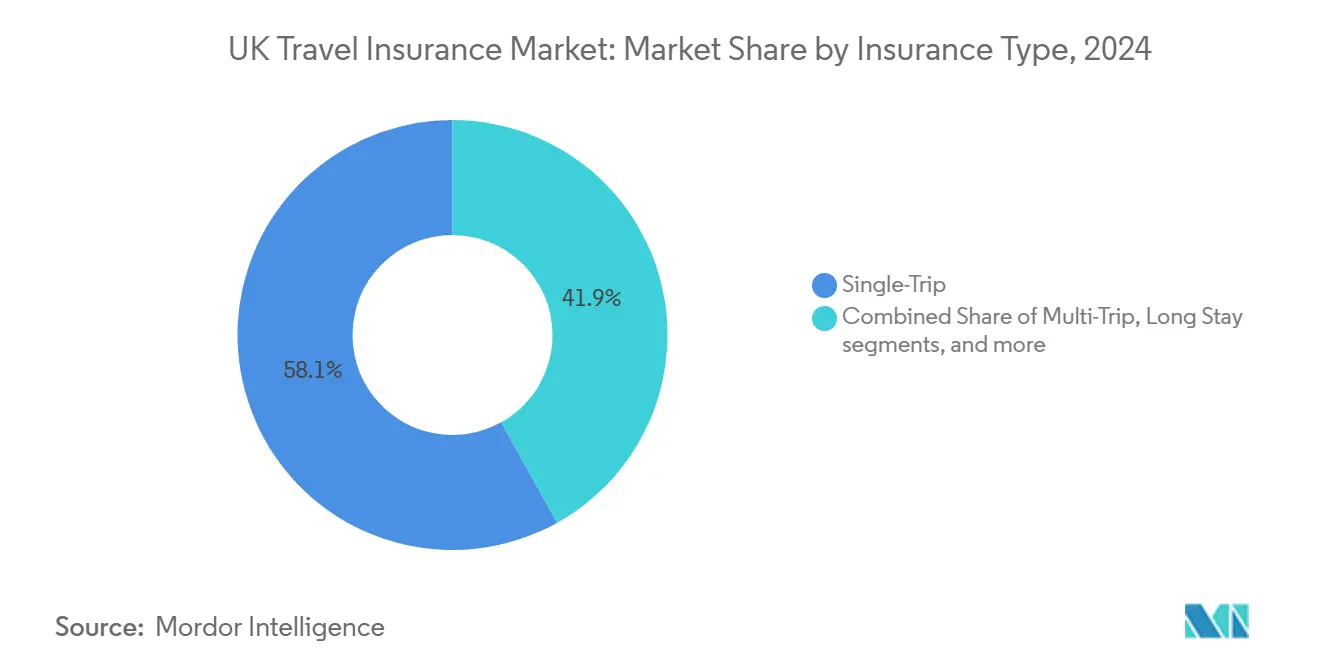
- 保険タイプ別では、一回旅行保険が2024年の英国旅行保険市場シェアの58.1%を占め、年間複数回旅行は2030年までに6.12%のCAGRで成長する見込みです。
- 補償タイプ別では、総合プランが2024年の英国旅行保険市場収益の70.2%を占め、アドベンチャースポーツ特約は2030年までにCAGR 6.81%で拡大する見込みです。
- 販売チャネル別では、アグリゲーターが2024年の販売の46.3%を支配し、保険会社直販ウェブサイトはCAGR 8.21%で成長しています。
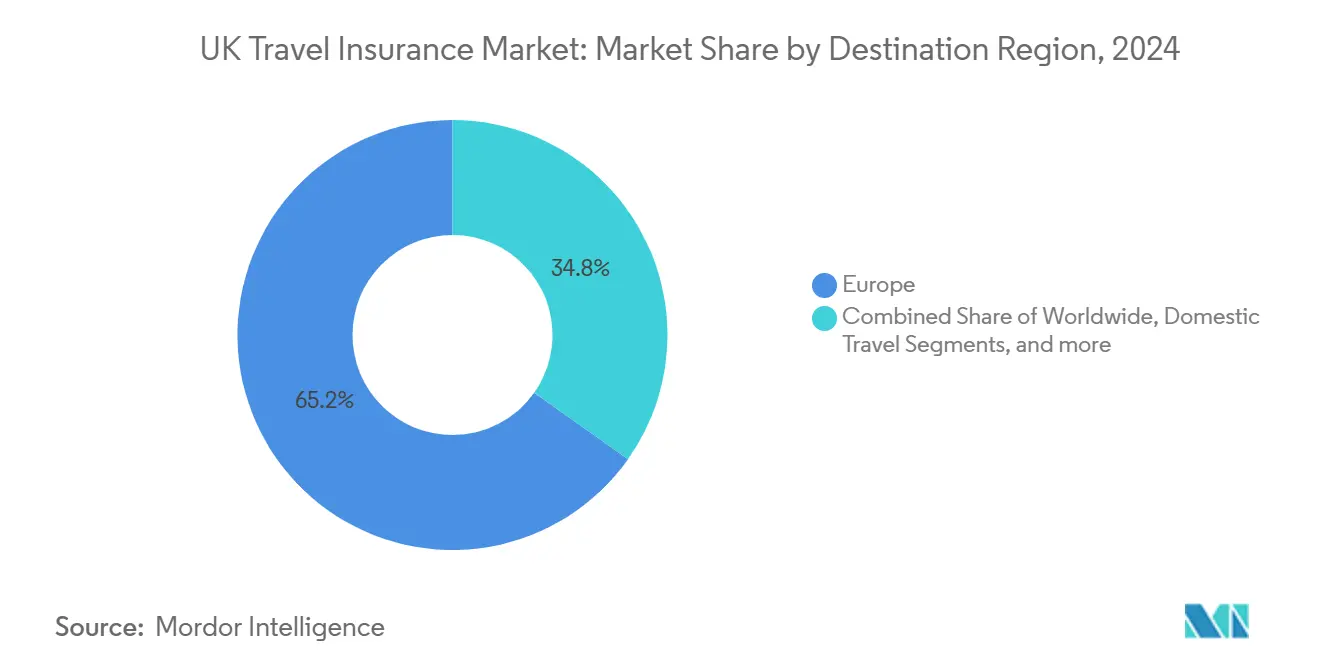
- 目的地別では、欧州が2024年の英国旅行保険市場規模の65.2%を占めました。
- エンドユーザー別では、個人が2024年の保険料の78.2%を占め、法人・中小企業セグメントはより強固なデューティ・オブ・ケア要件を背景にCAGR 5.81%で成長しています。
英国旅行保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ブレグジット後の医療補償のギャップ | +3.2% | 欧州連合 | 中期(2~4年) |
| 英国居住者による海外旅行の増加 | +4.1% | グローバル(欧州・アジア太平洋重点) | 短期(2年以内) |
| パッケージ旅行・専門旅行の成長 | +2.5% | グローバル | 中期(2~4年) |
| デジタルトランスフォーメーションとオンラインアクセス | +2.8% | 国内(英国) | 中期(2~4年) |
| パンデミック後のリスク意識の高まり | +1.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブレグジット後の医療補償のギャップがEU向け保険需要を牽引
EUへ向かう英国旅行者は、欧州健康保険カード(EHIC)からグローバル健康保険カード(GHIC)への移行により、医療補償が縮小しています[1]。この変更により、自費診療や医療送還の費用が発生する可能性が高まっています。これに対応し、保険会社はGHICの給付を強化したブレグジット後専用の旅行保険商品を開発しており、慢性疾患を持つ方向けの手続きを簡素化することが多くなっています。金融行動監視機構(FCA)は消費者義務フレームワークのもと、GHICの制限事項についてより明確な説明を求めています。この動きにより、より多くの旅行者が総合的な民間保険を選択するよう促されています。認知度の高まりとともに、欧州を対象とした旅行保険の需要は中期的に継続すると見込まれています。
英国居住者による海外旅行の増加
英国居住者の海外渡航が増加するにつれ、旅行保険市場は大きな上昇を見せています。この成長は、堅調な家計貯蓄、休暇への再燃した熱意、航空会社の座席供給の回復に支えられています。旅行者は現在、複数国周遊や長距離旅行など、より長い旅程を選択するようになっており、平均保険料の上昇につながっています。ギリシャ、マルタ、タイなどの人気目的地では英国人観光客が急増しています。これに対応し、保険会社はサービスを強化し、医療遠隔相談や24時間対応のアシスタンスホットラインなどを導入し、旅行者への包括的なサポートを確保しています[2]。一回旅行保険の需要が顕著に増加している一方、このトレンドは頻繁に旅行する人々の年間複数回旅行プランへの移行の可能性も示しています。
パッケージ旅行・専門旅行の成長
英国では、クルーズ、ウィンタースポーツ休暇、アドベンチャー旅行の復活が、カスタマイズされた旅行保険の需要急増を促しています。これに対応し、保険会社はキャビン閉じ込め、機器の紛失、高地からの医療避難などのリスクを対象とした専門的な保険モジュールを展開しています。TUIを含む大手ツアーオペレーターは、これらの保険補償を予約プロセスに直接組み込み、顧客の利便性を高め、より高い普及率を促進しています[3]。さらに、航行遅延などの事故に対して自動的に保険金が支払われるパラメトリック保険の増加トレンドは、保険金請求の満足度を高めるだけでなく、顧客ロイヤルティの強化にも貢献しています。
デジタルトランスフォーメーションとオンラインアクセシビリティ
既存の保険会社と新規参入者は、引受、不正審査、保険金請求のトリアージにAIを組み込み、処理時間を数日から数分に短縮しています。Gigasureのような完全アプリベースのプロバイダーは、搭乗直前にオンデマンドで有効化できる機能を提供し、利便性を重視するデジタルネイティブ層に訴求しています。直販チャネルにより、保険会社は行動データを収集し、超個別化された見積もりを作成し、比較ポータルに失われていたマージンを確保できます。ウェブセルフサービスが標準化されるにつれ、英国旅行保険市場は独自のエコシステムへとさらに傾いていく見込みです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 旅行コストのインフレによる裁量支出の圧迫 | −1.8% | グローバル(長距離旅行重点) | 短期(2年以内) |
| GHICと民間補償に関する消費者の混乱 | −1.2% | 欧州連合 | 中期(2~4年) |
| 規制コンプライアンス負担(FCA消費者義務) | −0.9% | 英国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
旅行コストのインフレが裁量支出を圧迫している
英国では、旅行コストの上昇、特に航空運賃と宿泊費の高騰が家計を圧迫しています。その結果、一部の旅行者は補償レベルを引き下げるか、旅行保険への加入を見送っています。2024年には一回旅行保険の保険料が7%上昇し、特に高齢旅行者を対象とした年間複数回旅行プランではさらに急激な値上がりが見られました。モジュール型の保険設計により、顧客はコスト削減のために必須でない給付を削減する柔軟性を持てますが、価格に敏感なセグメントの多くはこれらの商品の知覚価値に依然として苦慮しています。賃金上昇が2026年末までにこの財政的負担を緩和する可能性はありますが、短期的な市場拡大はこれらの裁量的制約によって抑制される可能性が高いです。
GHICと民間補償に関する消費者の混乱が保険の未購入につながる
英国では、多くの旅行者がグローバル健康保険カード(GHIC)を民間旅行保険と誤って同一視しており、旅行保険の顕著な未購入につながっています。GHICが包括的な医療補償を提供するという誤解が一般的です。しかし、旅行者は自費診療、医療送還、欧州連合域外の目的地へのサポートなど、主要な除外事項を見落とすことが多いです。この誤解は、リスクが最小限と認識しがちな短期の都市観光を行う人々の間で特に顕著です。保険会社はアグリゲータープラットフォームでの保険アラートやより明確なサマリーなど、教育的な取り組みを強化していますが、消費者の認識と行動の変化には数回の旅行サイクルが必要と見込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:一回旅行の底堅さと複数回旅行の牽引力
一回旅行プランは2024年の英国旅行保険市場で最大のシェアを生み出し、休暇客が予約フネル内で補償を確定させることで58.1%のシェアを確保しました。これらは柔軟性に優れており、不定期旅行者が目的地リスクと旅行期間に応じて保険金額を調整できます。パラメトリック遅延補償と即時支払いの仕組みに連動した保険料の引き上げが、保険1件あたりの収益を強化しています。一回旅行保険の英国旅行保険市場規模は、欧州の短期旅行とクルーズ出発の回復を背景に着実に拡大する見込みです。
年間複数回旅行契約は現時点では規模が小さいものの、CAGR 6.12%で全体の拡大を上回るペースで成長しています。法人は包括的なプログラムのもとで従業員の出張をまとめてデューティ・オブ・ケアの要件を満たし、頻繁に旅行するレジャー旅行者は1回の購入で無制限の旅行をカバーできる利便性を評価しています。保険証券を保存し、リアルタイムの保険金請求を追跡できるモバイルダッシュボードがさらに魅力を高めています。旅行頻度が2020年以前の水準を超えて正常化するにつれ、このセグメントは英国旅行保険市場内でより大きなスペースを占めるようになる見込みです。
補償タイプ別:総合プランの優位性とアドベンチャー特約の台頭
総合パッケージは2024年の英国旅行保険市場の70.2%を占めました。これは医療、キャンセル、手荷物、賠償責任を1回の購入でまとめているためです。段階的なプラン構造により、顧客は補償の幅を維持しながら給付限度額を上下に調整でき、価格と補償のバランスを取ることができます。遠隔医療やプッシュ通知によるセキュリティアラートなどのデジタル要素が知覚価値を高め、継続利用を促進しています。
英国人がスキーウィークエンド、ダイビングサファリ、山岳トレッキングを予約するにつれ、アドベンチャースポーツ特約が加速しています。ジップラインからカイトサーフィンまであらゆるものをカバーする詳細なリスク分類により、保険会社は正確な価格設定と収益性の維持が可能になっています。医療のみや旅行キャンセルのみのオプションはコスト重視の旅行者にとってニッチな関連性を維持していますが、英国旅行保険市場全体でバンドルソリューションの優位性を覆す可能性は低いです。
販売チャネル別:アグリゲーターのリーダーシップと直販の急増
比較サイトは2024年の保険料の46.3%を占め、強力なSEOポジショニングと即時価格グリッドへの消費者の信頼を証明しています。免責金額と医療審査の許容度でソートできる高度なフィルターが使いやすさを向上させています。ただし、サイトが細かい除外事項を不明確にすることがあり、十分な情報に基づく意思決定に関するFCAの懸念を高めています。保険会社の直販サイトは現時点では規模が小さいものの、ブランドがUX、チャットボット、ロイヤルティ統合に投資するにつれCAGR 8%で成長しています。インターフェースを所有することで、より豊富な行動インサイトが得られ、住宅やペット保険へのパーソナライズされたクロスセルをサポートし、生涯価値を高めます。ブローカーや旅行代理店の経路は複雑な場合や組み込みシナリオに対して継続し、英国旅行保険市場内のマルチチャネルの多様性を確保しています。
目的地地域別:欧州の基盤とアジア太平洋の台頭
欧州の持続的な近接性により、2024年の英国旅行保険市場規模の65.2%のシェアが確保されました。頻繁な週末旅行と格安航空会社の路線が一回旅行の件数を高く維持しています。しかし、ブレグジットによる医療ギャップがGHICの限度を補完する強固な補償への需要を高めています。アジア太平洋の件数は小規模ながら、英国人観光客が文化探訪と温暖な気候を求めるにつれCAGR 7.51%で増加しています。タイでのデング熱の流行は、地域特有の医療避難特約の必要性を浮き彫りにしています。米国とカリブ海を含む世界補償保険は、医療費の高さから依然として高額な保険料が設定されており、このパターンは継続する見込みです。
エンドユーザー別:個人の強みと法人の機会
個人は2024年の元受保険料の78.2%を占め、合理化されたモバイル購入フローとソーシャルプラットフォームでのターゲットマーケティングに支えられています。ソロ旅行は拡大するサブトレンドであり、World Nomadsの保険の70%が現在一人旅行者によって購入されています。商品は緊急GPS位置情報共有と24時間対応ヘルプラインを強調し、知覚される脆弱性を軽減しています。法人・中小企業スキームは一方で、企業がデューティ・オブ・ケアのガバナンスを強化するにつれCAGR 5.81%で成長しています。旅行者の旅程をマッピングしセキュリティアラートをプッシュする統合ダッシュボードは、リアルタイムの監視を求める人事部門にとって急速に必須要件となっています。
地理的分析
英国旅行保険市場では、ギリシャ、ポルトガル、マルタへの英国人到着者数が2024年を通じて増加したことから、欧州補償が引き続き主要な位置を占めています。EHICからGHICへの移行により、相当な診療費と医療送還のギャップが生じており、民間クリニックでの直接請求と必要に応じた医療送還を保証する民間プランへと観光客を誘導しています。ホテルやレストランがユーロの強い為替レートに対応するにつれ価格感度が高まっていますが、多くの家族にとって総合保険は依然として欠かせないものとなっています。
米国、カナダ、カリブ海を含む世界補償オプションは、フロリダでの1回の入院が6桁のドル金額に達する可能性があるため、より高い保険料が設定されています。保険会社はそれに応じて限度額を設定し、出発前の遠隔相談をバンドルして軽微な症状を事前にトリアージすることが多いです。長距離レジャー旅行と友人・親族訪問の交通量が正常化するにつれ、需要は安定しています。
国内旅行については、英国内でのステイケーションが依然として国立公園でのプレミアムコテージや冒険休暇を楽しむ家族を引き付けています。保険会社は機器補償、キャンセル、悪天候による混乱を1つの証券にまとめたパッケージで対応し、英国旅行保険市場を目的地別に幅広く多様化させています。
競争環境
英国旅行保険市場は集中度スペクトルの中間に位置しています。Aviva Plc、AXA、Allianz Partnersなどの大手企業は、複数事業部門のバランスシートを活用してAI駆動の保険金請求モジュールへの投資と組み込み販売の拡大を図っています。2024年の英国・アイルランドの損害保険元受保険料(GWP)におけるAvivaの成長は、商品改良のための十分な資本を提供しています。Allianz PartnersはMGAのAvid Insuranceとの提携により、引受管理を維持しながらニッチなブローカーネットワークへのアクセスを拡大しました。
専門ブランドは防御可能なニッチを切り開いています。Staysureは病歴を持つ45歳以上の旅行者に特化し、主流の保険会社が複製困難な医療審査付き見積もりフローを展開しています。World Nomadsはコンテンツ豊富なブログとコミュニティエンゲージメントを通じてアドベンチャー愛好者やソロ探検家を引き付けています。Urban JungleやGigasureなどのインシュアテック企業は、透明な価格設定、即時有効化、従量課金モジュールを通じて若い層を獲得しています。
戦略的なM&Aと提携が市場環境を特徴づけています。ZurichによるAIGの個人旅行部門の買収は北米のギャップを埋め、Cover-More子会社の規模を強化しています。TUIがAXAからAllianz Partnersへ切り替えたことに代表されるツアーオペレーターと保険会社のパートナーシップは、組み込み販売の商業的な力を浮き彫りにしています。全体的に、デジタル成熟度がパフォーマンスのギャップを拡大しています。自動化された不正検知とストレートスルー決済を持つ保険会社は経費率が大幅に低く、マージンを損なうことなく鋭い価格競争が可能になっています。
英国旅行保険産業のリーダー
-
Aviva Plc
-
AXA UK & Ireland
-
Allianz Partners
-
Direct Line Group
-
Admiral Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年5月:Allianz PartnersがNorwegian Cruise Lineとクルーズ専用補償を開始し、チェックアウト時に見積もりを組み込みました。
- 2025年1月:Urban JungleがP J Haymanと提携し、Canopiusが引き受けるモジュール型旅行保険を開始しました。
- 2024年9月:ZurichがAIGのグローバル個人旅行保険部門を6億米ドルで買収し、Cover-Moreのフットプリントを拡大しました。
- 2024年9月:SiriusPointがGigasureのアプリベースのカスタム保険の引受を開始し、即時フライト遅延支払い機能を搭載しました。
英国旅行保険市場レポートの範囲
| 一回旅行 |
| 年間複数回旅行 |
| 長期滞在・バックパッカー |
| ビジネス旅行 |
| 手荷物および身の回り品 |
| 医療のみ |
| 旅行キャンセル・短縮 |
| その他(既往症、ウィンタースポーツ補償、クルーズ補償、アドベンチャースポーツ・アクティビティ、いかなる理由によるキャンセル(CFAR)) |
| オンラインアグリゲーター |
| 保険会社直販ウェブサイト・アプリ |
| 保険ブローカー・独立ファイナンシャルアドバイザー |
| 旅行代理店・ツアーオペレーター |
| 銀行・クレジットカード会社 |
| 欧州補償 |
| 世界補償 |
| 国内旅行 |
| 個人 |
| 家族・グループ |
| 法人・中小企業クライアント |
| 保険タイプ別 | 一回旅行 |
| 年間複数回旅行 | |
| 長期滞在・バックパッカー | |
| ビジネス旅行 | |
| 補償タイプ別 | 手荷物および身の回り品 |
| 医療のみ | |
| 旅行キャンセル・短縮 | |
| その他(既往症、ウィンタースポーツ補償、クルーズ補償、アドベンチャースポーツ・アクティビティ、いかなる理由によるキャンセル(CFAR)) | |
| 販売チャネル別 | オンラインアグリゲーター |
| 保険会社直販ウェブサイト・アプリ | |
| 保険ブローカー・独立ファイナンシャルアドバイザー | |
| 旅行代理店・ツアーオペレーター | |
| 銀行・クレジットカード会社 | |
| 目的地地域別 | 欧州補償 |
| 世界補償 | |
| 国内旅行 | |
| エンドユーザー別 | 個人 |
| 家族・グループ | |
| 法人・中小企業クライアント |
レポートで回答される主要な質問
英国旅行保険市場の現在の価値はいくらですか?
英国旅行保険市場は2025年に22億2,000万米ドルの価値があり、CAGR 13.6%で成長し、2030年までに42億1,000万米ドルに達する見込みです。
一回旅行保険が年間保険より人気な理由は何ですか?
一回旅行プランは予約サイトにシームレスに統合され、目的地特有の柔軟性を提供し、旅行ごとの支払いのシンプルさを好む不定期旅行者に訴求します。
ブレグジットは旅行保険のニーズにどのような影響を与えましたか?
ブレグジットによりEHICがGHICに置き換えられ、GHICは自費診療と医療送還を除外しており、特に欧州旅行においてこれらのギャップを埋める保険への需要を高めています。
最も急速に拡大している目的地地域はどこですか?
英国旅行者が東南アジア、日本、オーストラリアの旅程をより頻繁に探索するようになっているため、アジア太平洋補償はCAGR 7.5%で拡大しています。