
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
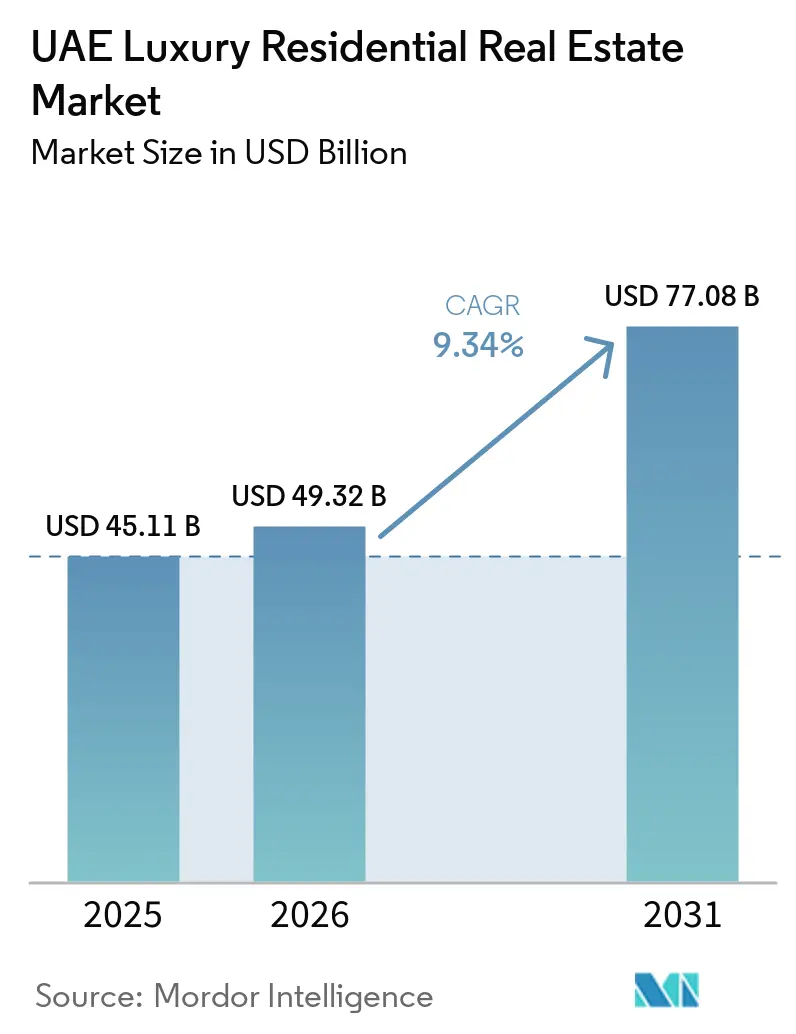
| 基準年の市場規模 (2025) | 45.11 十億米ドル |
| 市場規模 (2026) | 49.32 十億米ドル |
| 市場規模 (2031) | 77.08 十億米ドル |
| 成長率 (2026 - 2031) | 9.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAE高級住宅用不動産市場分析
2026年のUAE高級住宅用不動産市場規模は490億3,200万USDと推定され、2025年の451億1,000万USDから成長し、2031年には770億8,000万USDに達する見込みで、2026年から2031年にかけて9.34%のCAGRで成長しています。需要は、富裕層の継続的な移住、政策に裏付けられた外国人所有権、そして都市のスカイラインを一変させる大規模プロジェクトのパイプラインから生じています。2024年には1,000万USD以上の高級住宅が435件売買され、超高級物件取引における同国の世界的リーダーシップが確認されました。ドバイの主要地区における賃貸利回りは平均8〜12%で、従来の安全資産都市を大幅に上回り、インカム志向の投資家を引き寄せています。ドバイ2040年都市マスタープランやアブダビ・ビジョン2030などの政府計画がインフラ支出を支え、長期的な住宅需要を固定しながら開発業者のバランスシートを支援しています。
レポートの主要な知見
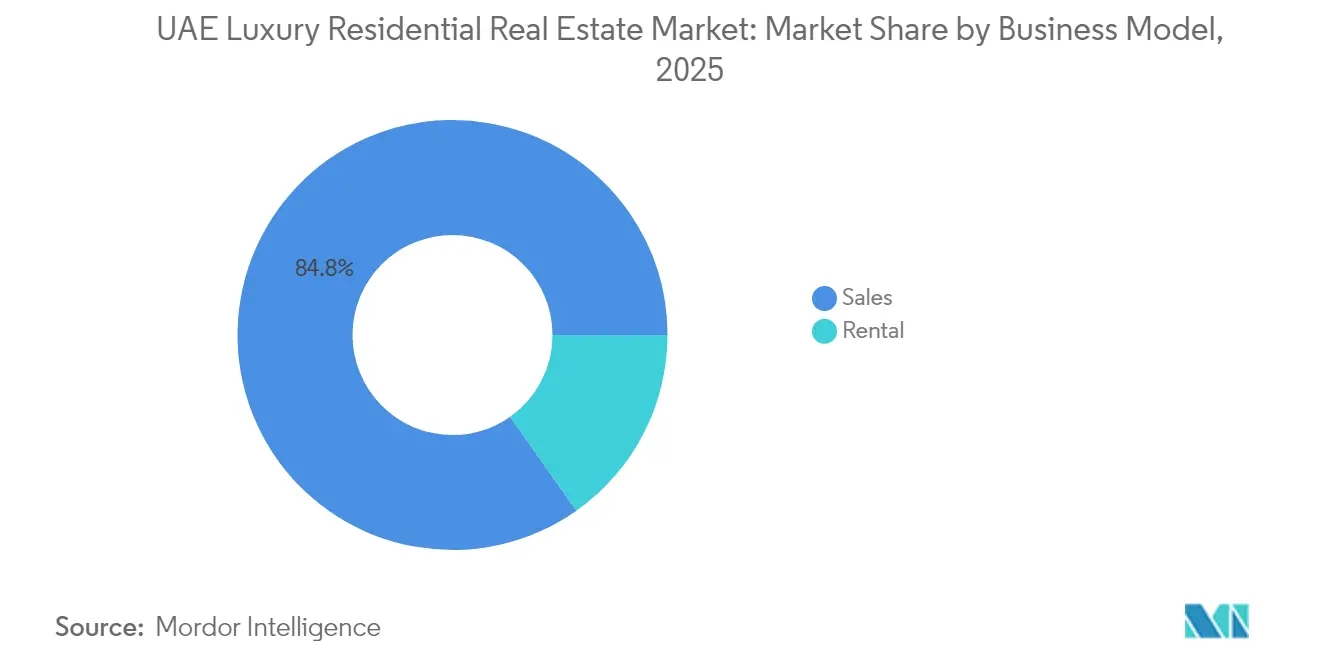
- ビジネスモデル別では、販売セグメントが2025年に84.78%の収益シェアをリードし、賃貸は2031年にかけて10.06%のCAGRで拡大する見込みである。
- 物件タイプ別では、アパートメントおよびコンドミニアムが2025年のUAEラグジュアリー住宅不動産市場規模の52.75%を占め、2031年にかけて10.22%のCAGRで成長すると予測されている。
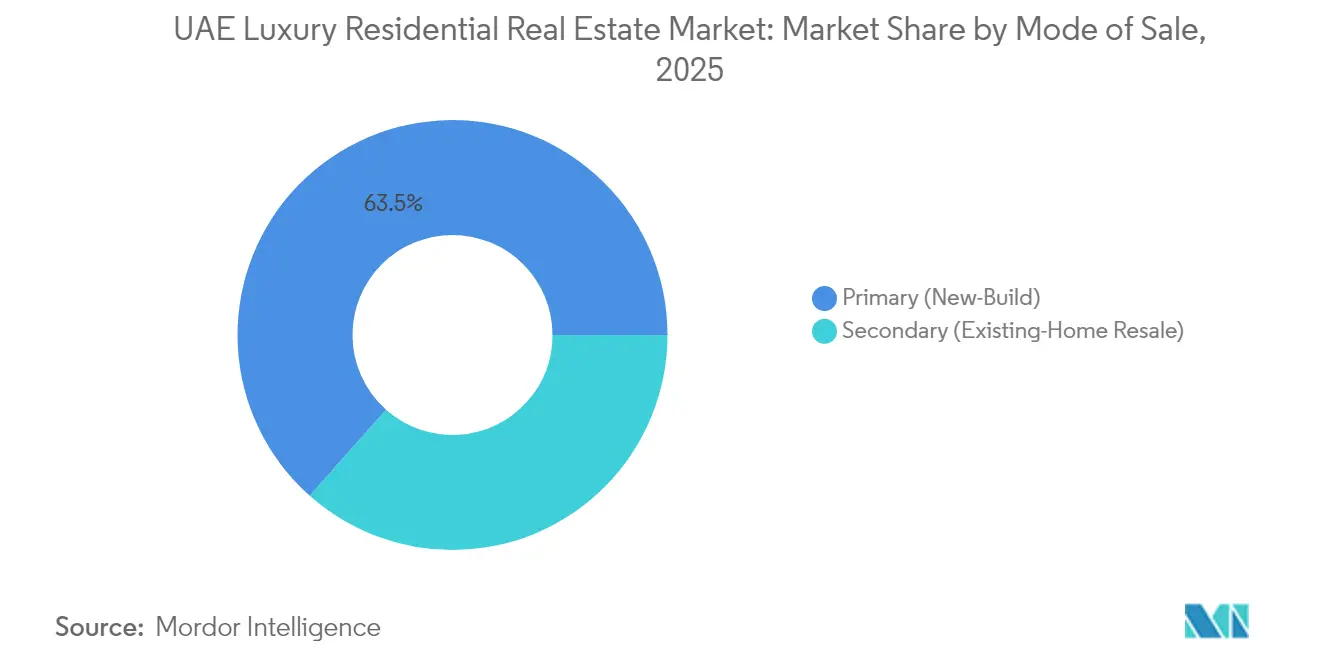
- 販売方式別では、新築取引が2025年のUAEラグジュアリー住宅不動産市場規模の63.45%を占め、予測期間にわたって9.96%のCAGRで拡大している。
- 都市別では、ドバイが2025年のUAEラグジュアリー住宅不動産市場シェアの64.35%を占め、一方アブダビは2031年にかけて10.41%のCAGRで最も速い成長を記録すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
UAE高級住宅用不動産市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高純資産個人の流入 | +2.8% | ドバイ、アブダビ | 中期(2〜4年) |
| ゴールデンビザおよび自由保有権の拡大 | +2.1% | 全国 | 長期(4年以上) |
| 大規模プロジェクトとブランド付きウォーターフロント | +1.9% | ドバイ中心部、アブダビへの波及 | 長期(4年以上) |
| セカンドホームおよび投資需要 | +1.6% | 主要沿岸地区 | 中期(2〜4年) |
| スマート・持続可能・ウェルネス住宅 | +1.3% | プレミアム地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高純資産個人の大規模流入が高級住宅需要を牽引
UAEへの純富裕層移住者数は2022年から2024年にかけて67.5%急増し、6,700人の新たな富裕層居住者をもたらし、彼らは即座に高級物件購入者プールに加わりました。この流入により、1,000万USD以上の住宅が435件という記録的な販売が実現し、ドバイを超高級物件取引のトップの座に押し上げました。中国人購入者は現在、外国人高級物件購入者全体の14%を占め、ロシア、インド、欧州の投資家がさらに45%の取引を提供しています。エミレーツヒルズやパーム・ジュメイラなどの高級住宅地では、高級ヴィラの物件リスト数が前年比65%減少し、在庫がさらに逼迫しました。これら新規居住者が設立したファミリーオフィスが、首長国全域の複数の高級住宅への持続的な需要を加えています。
国際的な購入者のアクセスを拡大する政府の取り組み
ゴールデンビザは現在、200万AED(545,000USD)以上の不動産購入に対して10年間の居住権を付与し、従来の頭金ハードルを排除して外国人参加を促進しています。ドバイの自由保有エリアは、2020年の35%に対して主要エリアの60%をカバーするまで拡大し、アブダビは指定地区において外国人100%所有権を認めています。政策転換に伴い資本流入も拡大し、アブダビは2024年上半期だけで32億8,000万AED(8億9,500万USD)の新規不動産外国直接投資を記録しました。規制の明確化と、2024年4月にUAEがFATFグレーリストから削除されたことで、機関投資家の信頼が強化されました。
ブランド付き住宅とウォーターフロントコミュニティを創出する大規模プロジェクト
1,000億USD超の開発プロジェクトが建設中であり、そのうち約40%がアップスケール住宅に充てられています。Emaarの57億2,000万USD(210億AED)規模のハイツ・カントリークラブおよびグランドクラブリゾートは、統合型高級住宅区域の規模を示しています。Aldarの18億5,000万USD(68億AED)のアル・ファヒド島は7,000戸のプレミアム住宅を提供し、同社のムバダラとの幅広いパートナーシップが81億7,000万USD(300億AED)の沿岸資産を管理しています。ブガッティ・レジデンスやシックス・センシズ・マリーナなどのブランド付きプロジェクトは15〜25%の価格プレミアムを獲得しており、購入者の支払い意欲に対するブランディング効果を際立たせています。
スマート・持続可能・ウェルネス統合型開発への選好
UAEでは既に約72,000棟の建物がグリーン基準を満たしており、新築高級物件の35%が2025年までにLEED認証取得を目標としています。サステナブル・シティのネットゼロエネルギーヴィラは完全稼働を維持し、ネットゼロコンセプトの商業的実行可能性を示しています。ウェルネス重視のプロジェクトは最大15%の価格プレミアムを享受しており、AradaのAkalaにおける3,400万USD(1億2,500万AED)のペントハウスがその証拠です。開発業者は健康意識の高い富裕層を獲得するため、IoT、電気自動車充電設備、バイオフィリックデザインを定常的に取り入れています[1]。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いプロジェクトコストと輸入資材 | -1.8% | 全国 | 短期(2年以内) |
| 主要地区における潜在的な供給過剰 | -1.2% | ドバイ、アブダビ | 中期(2〜4年) |
| 世界的な経済・通貨変動 | -0.9% | 全首長国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主要高級セグメントにおける供給過剰リスク
ドバイは2028年までに78,000戸の新築住宅を供給する可能性がありますが、中核主要エリアに位置するのはわずか368戸であり、価格変動への懸念が高まっています。フィッチは、2022年から60%上昇した後、2025年下半期から2026年にかけて最大15%の価格調整を予測しています。オフプランセールスは高級物件取引の71%を占め、2026〜2028年に引き渡しリスクが集中しています。
世界的な経済変動が外国人購入者の購買意欲に影響
通貨変動は外国人購入者の60%、特にUSD以外の資産を保有する欧州人やアジア人に影響を与えています。UAE高級住宅用不動産市場は依然として主に現金取引で動いていますが、中央銀行による住宅ローンの頭金比率引き上げ規制が、レバレッジを活用した購入を抑制する可能性があります[2]。同国の中立外交および2025年に予測される5.1%のGDP成長がこれらの影響を緩和しています[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:販売優位の中で賃貸モメンタムが高まる
投資家が資本増価を目的とした完全所有権を好んだため、販売は2025年の全価値の84.78%を引き続き支配しました。しかし賃貸セグメントは、多国籍企業のスタッフ移転や駐在員数の増加を背景に、10.06%のCAGRで拡大する見込みです。パーム・ジュメイラとドバイ・マリーナの高級賃料は昨年20.8%上昇し、2025年に導入されたスマート賃貸指数が価格透明性を向上させ、機関投資家系家主の参入を促しました。短期賃貸はシーズン稼働率85%、年間利回り7%を実現し、投資家の選択肢をさらに広げています。現金が依然として主流であり、取得の70%が融資なしで完了しており、購入者の富裕層プロファイルを反映し、金利感応度を低く抑えています。販売チャネル内のオフプランコミットメントは71%に達し、将来需要を確保する一方で、2026年から2028年にかけて引き渡し集中リスクをもたらしています。


注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
物件タイプ別:アパートメントが規模・成長ペースともにリードを維持
アパートメントとコンドミニアムは2025年の取引の52.75%のシェアを占め、10.22%のCAGRで拡大すると予測されており、UAE高級住宅用不動産市場の成長エンジンであり続けています。シックス・センシズ・マリーナなどのブランド付きタワーは15〜25%のプレミアムを確保しており、ホスピタリティブランドとの提携への投資家の関心の高さを示しています。ヴィラは取引量では小規模ながらも、超高純資産個人がスペースとプライバシーを優先するため、2020年第1四半期以降94%の価格急騰を記録しました。ペントハウスは記録的な価格を更新し、3,400万USD(1億2,500万AED)の売却がドバイの2025年トップ取引の一つに数えられています。マスタープラン型住宅地のタウンハウスは手頃さのギャップを埋め、コミュニティ設備を重視しながら高級感も求めるファミリー層の購買者にサービスを提供しています。
販売方式別:一次パイプラインが開発業者の強さを反映
一次販売は2025年の市場価値の63.45%を占め、開発業者がより大規模な統合コミュニティを発表し続けるなか、2031年に向けて9.96%のCAGRを追跡しています。オフプラン購入者は、プレローンチ価格優遇策や手数料免除により、引き渡し前に20〜30%の資本利益を期待しています。二次取引は、特にエミレーツヒルズやパーム・ジュメイラのヴィラにおいて、即時入居可能な在庫が希少な場合に引き続き重要性を持ち、昨年アクティブリスト数が65%減少しました。RERAのエスクロー規則とマイルストーン連動型支払い計画が信頼を高め、新規分譲物件の吸収率を引き上げています。

注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
地域分析
ドバイは2025年のUAE高級住宅用不動産市場において64.35%という圧倒的なシェアを維持し、ダウンタウン・ドバイなどの歴史ある地区が7〜8%のグロス利回りを提供し、パーム・ジュメイラのヴィラ価格は2022年に49.4%急騰しました。ドバイ2040年都市マスタープランは市の人口を330万人から580万人に増加させる計画であり、公共のビーチフロントをほぼ4倍に拡張し、ウォーターフロント住宅需要を支える広大な観光ゾーンを追加します。
アブダビは2031年にかけて10.41%のCAGRで最速成長を記録しており、Aldar-ムバダラの沿岸資産81億7,000万USD(300億AED)と、7,000戸の高級住宅を対象とした18億5,000万USD(68億AED)のアル・ファヒド島計画に支えられています。高級アパートメントの賃貸利回りは平均6.5%で、アル・リーム島では最高6.85%に達しています。ルーブル・アブダビなどの文化的な拠点イニシアチブや、ヤス島での噂されるディズニーランド・アブダビがライフスタイルの魅力をさらに高めています。
シャルジャは費用対効果の高い代替地として位置付けられ、自由保有権を開放してアルジャダやマサールコミュニティへの購入者を呼び込んでいます。ラス・アル・ハイマは観光の磁力を活用しており、10億6,000万USD(39億AED)のウィンリゾートがアル・マルジャン島の錨となり、特定地区で20.7%の価格上昇を牽引しています。一方、Sobha RealtyのSobha Siniya Islandプロジェクトはウンム・アル・クワインにおいて、独占的なウォーターフロントマンションへのニッチな超高級需要を狙っています。
規制環境
UAEの高級住宅不動産市場は首長国レベルの監督の下で運営されており、現地規制当局が登録、ライセンス供与、投資家保護を管理している。ドバイでは、ドバイ土地局(DLD)とその不動産規制庁(RERA)が制度の中核を担っており、2006年ドバイ法第7号は不動産処分がDLDに登録されなければ法的効力を持たないと定めている一方、RERAのエスクロー規則とオフプラン登録規則がプライマリー市場の信頼感を形成している。
アブダビでは、アブダビ不動産センター(ADREC)が2015年アブダビ法第3号に基づき、開発業者、仲介業者、共同所有物件管理を対象にセクターを規制している。北部首長国全体でも枠組みが強化されており、不動産開発の規制に関する2023年ラスアルハイマ法第12号は、開発業者およびプロジェクトの登録やエスクロー口座などの要件を定め、新興の高級エリアに機関投資家向けの保護を追加している。
バリューチェーン分析
UAEの高級住宅バリューチェーンは、土地の取得とマスタープランニングから始まり、首長国の規制当局のもとでの許認可とオフプラン構築へと進む。設計、調達、施工の実行は、Emaar、Aldar、Nakheel、DAMACなどの大手デベロッパーとトップクラスの建設会社が主導している。
2026年の請負契約と計画発表は、パイプラインの創出と供給能力がこのチェーンの中心にあることを示しており、NakheelはPalm Jebel Aliのヴィラ工事で約35億AEDの契約を締結し、Aldarは1,600戸のブランド付きレジデンスを含むYas Point(60億AED)を発表した。これらのプロジェクトは、高仕様の建材、内装専門業者、ホスピタリティ型のサービスパートナーへの需要を生み出している。販売・流通は通常、デベロッパーの直接チャネル、仲介業者ネットワークを通じて行われ、DLDの施策に支えられたデジタル化がますます進んでいる一方、引き渡し後の運営は共同所有物件規則に基づく資産管理およびオーナーズアソシエーション管理へと移行する。投入面のリスクは、輸入される高級仕上げ材とグローバル物流に集中しており、2026年には請負業者とデベロッパーが経路変更と在庫バッファリング(ムーディーズがUAE建設業向けに2〜6か月分の資材と指摘)に対応し、一部のデベロッパーは変動する資材・労働環境の中で工期、品質、利益率を管理するため自社建設能力を拡大した。
競合状況
市場集中度
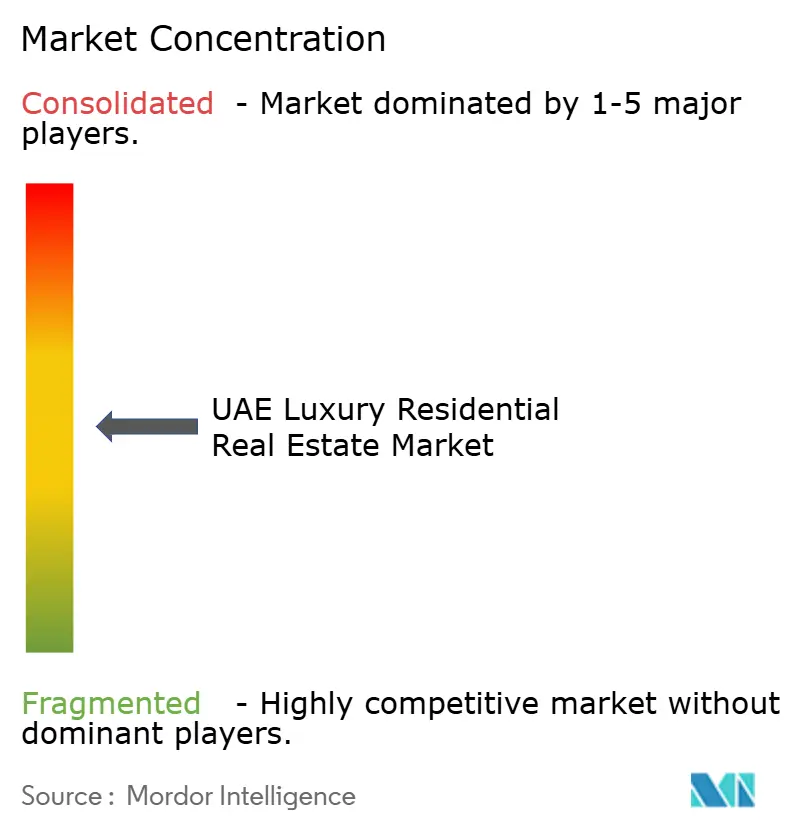
市場集中度は中程度です。Emaar Propertiesは2025年上半期に125億USDの販売を報告し、57億2,000万USD(210億AED)の新規大規模プロジェクトを確約してリードしています。AldarのムバダラとのAED300億規模の拡大パートナーシップがアブダビの優位性を強化しています。モドン・ホールディングはキャンディ・キャピタルと協力して超高級ニッチを追求しています。開発業者はホスピタリティブランドの確保、プロップテックの採用、ESG実績の強調により競争しています。ドバイ土地局のトークン化パイロットは160億USDのブロックチェーン登記市場を構想しており、取引プロセスを変革し、テクノロジーに精通したプレーヤーに優位性をもたらす可能性があります。UAEのFATF削除後、コンプライアンス能力の重要性が増し、堅固なガバナンス構造を持つ大手開発業者が有利になっています。
UAE高級住宅用不動産産業リーダー
-
Emaar Properties
-
Aldar Properties
-
Nakheel
-
DAMAC
-
Dubai Holding
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ドバイのウルトラプライム市場の厚みと流動性は、ウォーターフロントの希少性とブランド付き居住の交差点における追加商品の余地を生み出しており、2026年初頭に見られる取引の勢いに支えられている。ドバイ土地局は2026年第1四半期の不動産取引額が2,520億AED(前年同期比+31%)であったと報告し、1,000万AEDを超える高級層は2026年第1四半期に2,148件の取引(2025年第1四半期比+62.6%)を記録した。これは、ペントハウス、限定版ヴィラ、ホスピタリティブランドのレジデンスなど、従来のプライムエリアを超えた高額物件と差別化されたフォーマットの余地をさらに支えている。
政府主導のプラットフォームやプログラムがパイロット段階から商業化へと移行する中、テクノロジーを活用した取引や資産運営にも機会が生まれている。Dubai PropTech HubをめぐるDIFCとDLDの提携、およびPropTech 2033ロードマップは年間530億AEDの生産性向上を目標としており、大規模な地元プロップテック基盤(UAE拠点企業231社)を支えることで、デベロッパー、仲介業者、家主がデューデリジェンス、コンプライアンスワークフロー、賃貸自動化、テナントサービス向けのツールをより直接的に採用できる道を開いている。同時に、2026年6月1日発効の連邦不動産枠組みの更新や首長国レベルでのエスクロー・登録執行の継続を含む法的・規制的基盤の進化は、規制当局の承認と実施スケジュールを条件としつつ、トークン化された所有構造や、より標準化された機関投資家参加といった商品コンセプトを後押ししている。
最近の業界動向
- 2026年7月:AldarはYas Islandに60億AEDのウォーターフロント複合開発Yas Pointを発表した。1,600戸のブランド付きレジデンスに加え、ホスピタリティおよびライフスタイル関連施設を含む。この発表はアブダビにかなりの規模のブランド供給を追加し、グローバルバイヤーを巡ってドバイと競合する、マスタープラン型で体験重視の高級コミュニティへのシフトを強化している。
- 2026年6月:NakheelはPalm Jebel AliにあるPalm Central Private Residencesの次期フェーズを発表し、222戸のレジデンスで構成される。この発表により、Palm Jebel Aliはインフラ整備・契約段階から販売可能なビーチフロント在庫へと前進し、長期にわたるマスタープランの引き渡しに紐づいたドバイのウォーターフロント高級物件パイプラインが拡大している。
- 2025年7月:AradaはAkalaのThe Observatoryペントハウスを1億2,500万AED(3,400万米ドル)で売却し、ウェルネス統合型の高級コンセプトに対する価格プレミアムを浮き彫りにした。この取引は、幅広い供給増加の中でも価格帯を維持するてこ入れとして、アメニティが充実しライフスタイルを重視したレジデンスへのデベロッパーの注力を強化した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はUAEにおけるラグジュアリー住宅物件活動の価値を対象とし、同国の主要立地で取引された高級住宅の販売価値および賃貸価値を通じて把握される。
対象外の範囲:本規模算定には、商業用不動産、土地のみの取引、または住宅ユニットに紐付かない純粋なホスピタリティ滞在収益は含れない。
セグメンテーション概要
- ビジネスモデル別
- 販売
- 賃貸
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、UAE全域のラグジュアリー住宅における需要、供給、および価格設定の初期像を構築するために活用された。まず、取引の方向性とマクロ的な文脈を示す有料壁のない公式ソースを用いてモデルを固め、次にラグジュアリー住宅がどのように位置付けられ販売されているかを理解するために市場資料を重ね合わせた。
主な入力データは、ドバイ土地局の取引統計、アブダビ自治体交通局の報告書、UAEの中央銀行リリース(信用および住宅ローンの方向性)、連邦競争力統計センターのデータセット(人口および世帯指標)、および利用可能なUAE政府オープンデータポータルなどの公開ソースから得られた。また、地方当局からの計画・開発の最新情報、上場デベロッパーおよび主要ブローカーの年次報告書、投資家向けプレゼンテーション、プレスリリースも参照し、パイプライン、ローンチ時期、および典型的な価格設定の表現を解釈した。さらに、企業財務・インテリジェンス、ニュース・財務情報、グローバル契約・入札に関する有料データベースサブスクリプションを選択的に活用し、開示情報の標準化と大型プロジェクト発表の追跡を行った。ここに挙げたソースは例示であり、データ収集、検証、および明確化のために他の多くの公開文書も参照された。
一次インタビューおよびサーベイ
一次調査は、日常的な取引においてラグジュアリーとして扱われるものの確認、価格交渉の典型的な方法、および新規ローンチと中古在庫の間で活発な需要がどのように変化するかの把握に重点を置いた。デベロッパー、ブローカー、プロパティマネージャー、鑑定士、および地域市場アドバイザーと対話し、二次的なシグナルを各首長国にわたってクロスチェックした。
これらの議論は、アパートメントとヴィラの分割、ラグジュアリー内のウォーターフロントおよびブランデッド在庫のシェア、および予測を確定する前の主要コミュニティにおける吸収の実際のペースを検証するうえでも役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO15% |
| 中位層:41% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:22% | マネージャー:45% |
市場規模算定と予測
コアとなる規模算定ロジックはトップダウンおよびボトムアップのアプローチを採用し、首長国および都市の住宅取引価値と賃貸価値指標を再構築したうえで、観察された価格帯、ユニットミックス、および立地集中度を用いてラグジュアリーシェアに絞り込んだ。次に、サンプリングしたプロジェクト価格表とユニット数の照合、中古取引規模のチャネルチェック、および開示が明確なデベロッパーのロールアップを含む選択的なボトムアップ近似値によってこれらの合計を裏付けた。
主要なモデル入力には、ドバイおよびアブダビにおけるラグジュアリー取引価値のトレンド、新規ローンチ量と予想引渡しスケジュール、アパートメント・コンドミニアム対ヴィラ・一戸建て住宅のミックス変化、新築対中古市場シェア、および投資家の意欲に影響する賃貸利回りの動向が含まれた。直接的なラグジュアリー分割が入手できない場合は、コミュニティ別の一貫した閾値を用いプロキシルールを適用し、各首長国において現実的な水準をインタビューで確認した後に調整を行った。
予測にはシナリオ分析を活用し、高純資産価値居住者の流入見込み、住宅ローン金利の方向性と流動性シグナル、供給の引渡しタイミング、および外国人購入者政策の安定性などの変数をストレステストした。最終的な年次予測は、シナリオ出力が吸収ペースと達成可能な価格上昇に関するインタビューフィードバックと一致した後にのみ作成された。
データ検証と更新サイクル
検証は、モデルを実際の市場シグナルと整合させるためのクロスチェックを通じて実施された。記録された取引価値、主要エリアにおける平方フィート当たり平均価格の変化、および既知の引渡しスケジュールなどの独立した指標と出力を比較し、市場の実態と一致しない急激な乖離を調査した。
その後、多段階の内部レビューを実施し、前提条件を再確認するとともに、第二のアナリストが計算とラグジュアリーシェア推定の背後にあるロジックを検証した。政策更新や資金調達コストの急激な変化など、大なイベントが市場環境を変化させた場合、関連する専門家に再連絡し、最も感度の高い入力を再テストした。レポートは年次で更新され、クライアントが最新の更新されたビューを受け取れるよう、最終的な納品前チェックが完了される。
Mordor IntelligenceのUAEラグジュアリー住宅不動産市場規模と他の公表推計との比較
UAEラグジュアリー住宅に関する公表市場数値はしばしば異なる。これは、各出版社がラグジュアリーの定義を異なる方法で適用しているためであり、また販売価値と賃貸価値の扱い方が異なる場合があるためである。ドバイの活動が、UAE他地域が同等の精度で規模算定されていない場合に合計を支配する可能性があるため、都市のミックスが不均一に扱われる場合にも差異が生じる。
サービスアパートメントの滞在収益やホテル類似の収益ストリームが、ラグジュアリー住宅の合計に含まれることがある。これらのキャッシュフローは、住宅の所有や賃貸よりもホスピタリティ需要をより密接に追跡しているにもかかわらずである。これにより推計間の乖離が広がる可能性があ。これらのホスピタリティ関連収益はMordor Intelligenceの対象範囲外であり、市場価値は首長国別・物件タイプ別の住宅販売価値および賃貸価値に紐付けられたうえで、記録された取引価値とプロジェクト引渡しタイミングとの照合が行われる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 450.11 ビリオン 米ドル(2025年) | |
| 産業調査出版社A | 253.8 ビリオン 米ドル(2025年) | より狭い物件タイプのバスケット(例えば、ペントハウスおよび一部のトロフィー資産)を使用しており、複数の首長国にわたるより広いラグジュアリーアパートメントおよびヴィラを過小評価する可能性があり、捕捉される総価値が減少する。 |
| 産業調査出版社B | 158.0 ビリオン 米ドル(2024年) | 多くの場合、一部の主要地区と高い価格帯の定義に基づいており、年次参照が異なるため、UAE全域で捕捉されるより広いラグジュアリー中古および賃貸価値を見逃す可能性がある。 |
3つの数値にわたる乖離は主に、ラグジュアリーのラベルがどの程度広く適用されているか、賃貸価値が完全に計上されているか、およびドバイ以外の首長国がどの程度一貫して含まれているかに起因する。入力を取引価値シグナル、ユニットミックス、および引渡しスケジュールに追跡可能な状態に保つことで、推計は市場参加者が実際の取引で目にするものと照合しやすい状態を維持している。
レポートで回答される主要な質問
2026年のUAE高級住宅用不動産市場の規模はどのくらいですか?
市場は2025年に451億1,000万USDに達し、2026年には490億3,200万USDを超える軌道に乗っており、予測される9.34%のCAGRに沿って推移しています。
高級物件取引において最大のシェアを占める都市はどこですか?
ドバイは2025年のUAEラグジュアリー住宅不動産市場において最大のシェアを占め、64.35%を記録した。
投資家はドバイの主要な近隣地区からどのような賃貸利回りを期待できますか?
ドバイ・マリーナやパーム・ジュメイラなどのトップロケーションのグロス利回りは8〜12%の範囲で、ほとんどのグローバル高級ハブを上回っています。
政府のビザ制度は外国人の不動産需要にどのような影響を与えますか?
10年間のゴールデンビザは現在、200万AED(545,000USD)以上の不動産投資に紐付けられており、長期居住目的の購入を促進しています。