
アラブ首長国連邦内視鏡デバイス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 217.39 百万米ドル |
| 市場規模 (2027) | 228.76 百万米ドル |
| 市場規模 (2032) | 295.17 百万米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
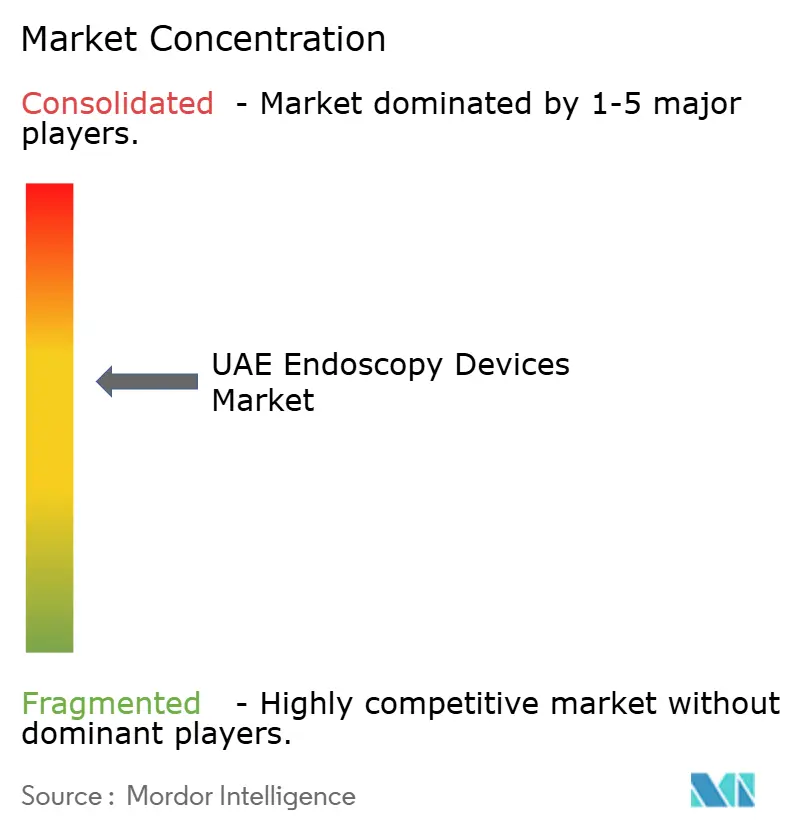
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦内視鏡デバイス市場分析
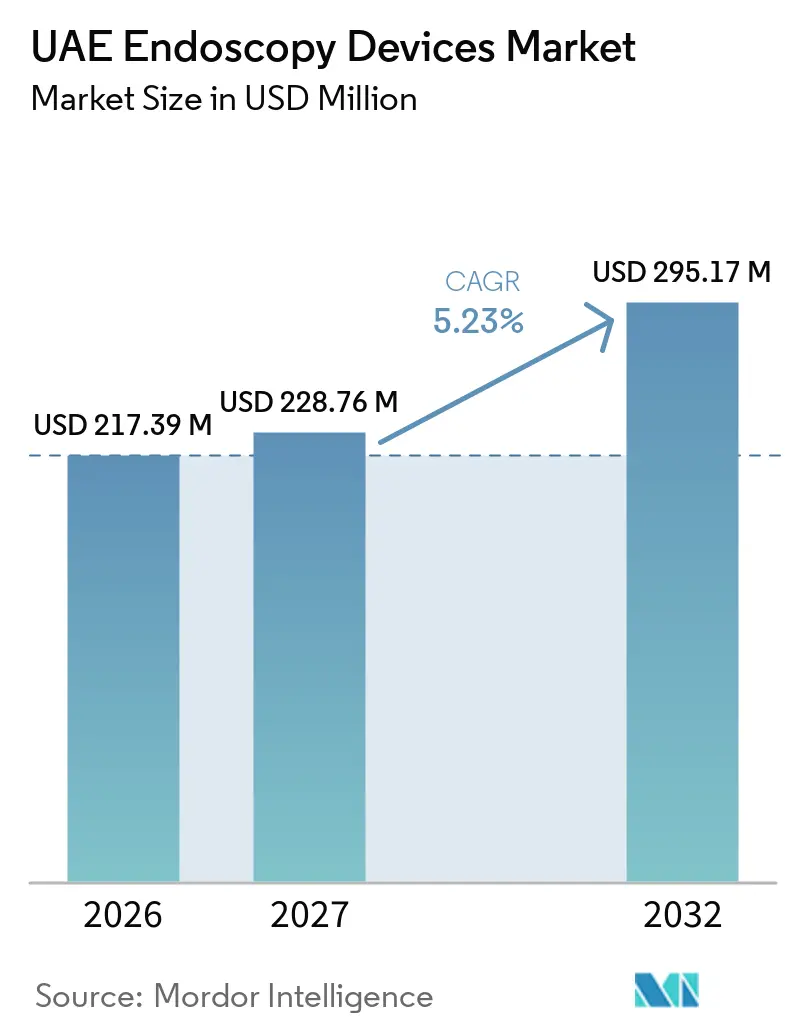
UAE内視鏡デバイス市場規模は2026年に217.39 ミリオン 米ドルと評価され、2027年の228.76 ミリオン 米ドルから2032年には295.17 ミリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは5.23%と推定されます。
公共・民間セクターの医療投資の加速、医療ツーリズム件数の増加、生活習慣病の高い疾病負担が相まって、診断・治療的内視鏡手術の安定したパイプラインを維持しています。肥満有病率は2050年までに95%に達すると予測されており、糖尿病はすでに220万人以上の居住者に影響を与えており、消化器内科および呼吸器内科全体でスクリーニング需要を急激に押し上げています。政府戦略は低侵襲技術、超高精細(UHD)イメージング、AI支援プラットフォームを将来の医療モデルの中核に位置づけており、UAE内視鏡デバイス市場を地域のイノベーション実証拠点として強化しています。プレミアム病院、合弁クリニック、外来センター間の競争激化が、高度な可視化システムおよびシングルユーススコープの更新サイクルをさらに促進しています。楽観的なファンダメンタルズにもかかわらず、市場は熟練労働力不足と複雑なデバイス再処理プロトコルという課題に直面しており、新しいプラットフォームの普及を遅らせる可能性があります。
主要レポートのポイント
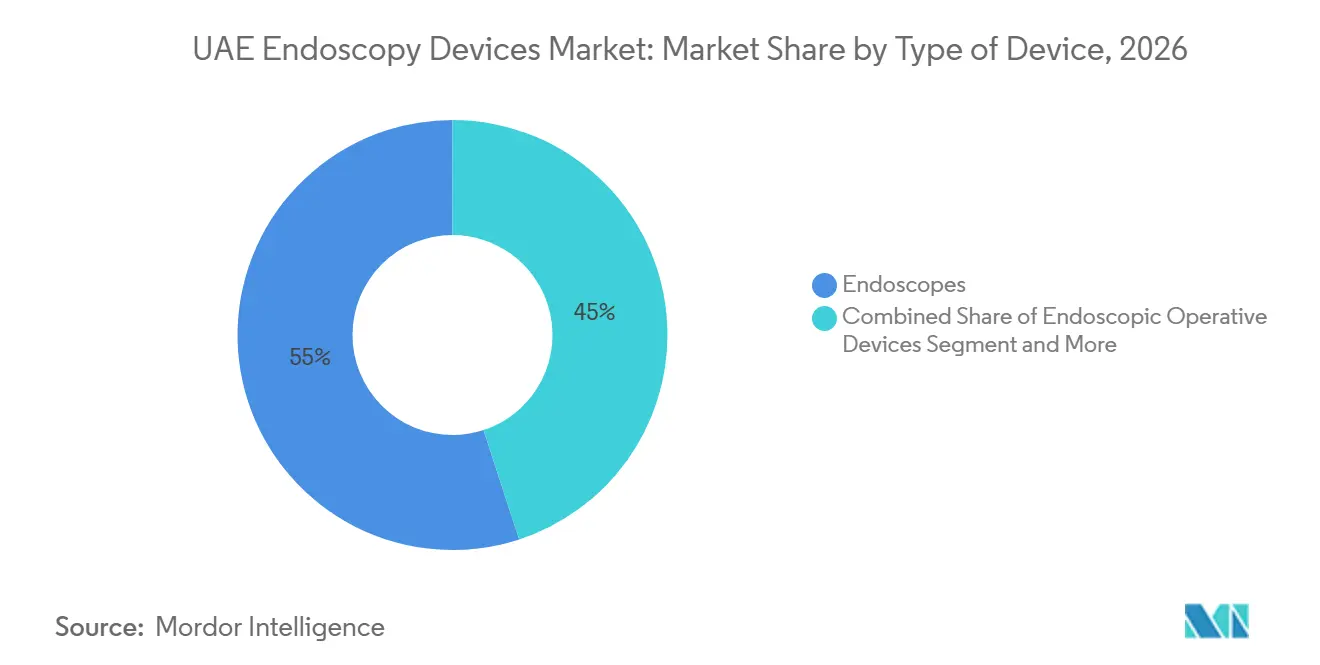
- 製品タイプ別では、内視鏡が2026年のUAE内視鏡デバイス市場シェアの55.02%をリードし、可視化機器は2032年までCAGR 7.88%で拡大すると予測されています。
- 用途別では、消化器内科が2026年のUAE内視鏡デバイス市場規模45.12%を占め、呼吸器内科・気管支鏡検査は2032年にかけてCAGR 7.02%で進展しています。
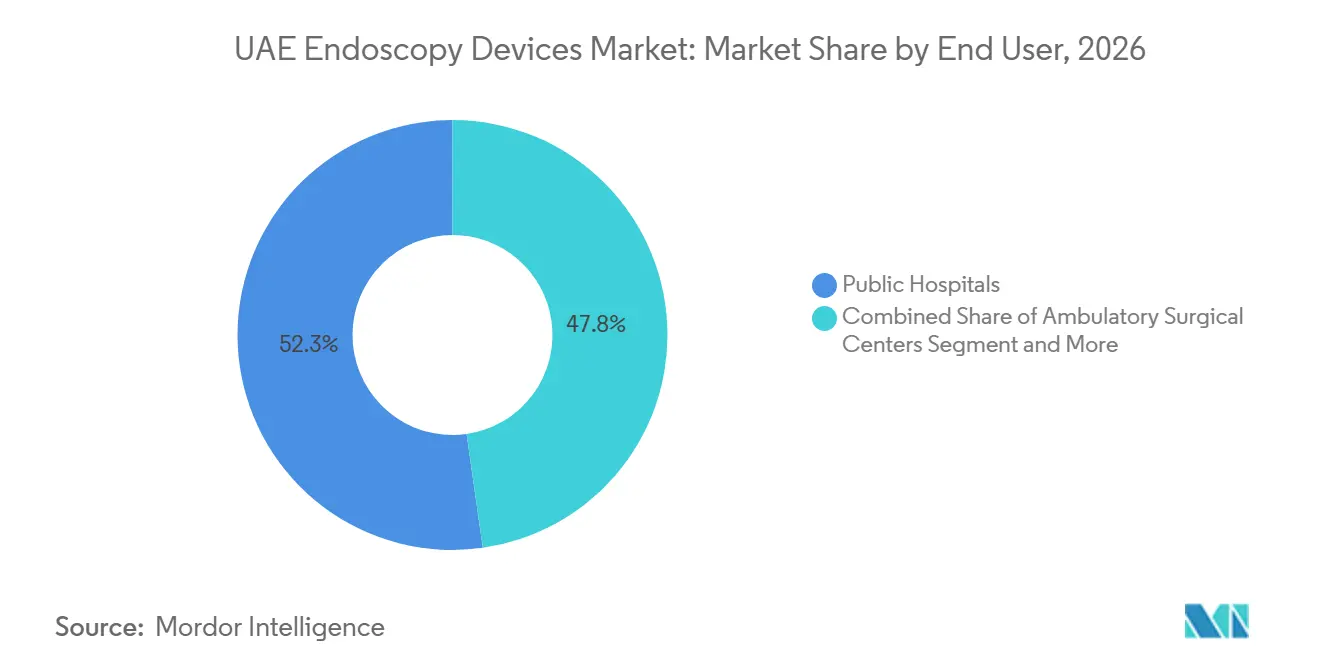
- エンドユーザー別では、公立病院が2026年の収益の52.25%を占め、外来手術センターが2032年にかけて最高のCAGR 6.93%を記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アラブ首長国連邦内視鏡デバイス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 消化器疾患の負担増大 | +1.8% | 全国、都市部中心 | 長期(4年以上) |
| 低侵襲手術に対する需要の高まり | +1.2% | ドバイ、アブダビ | 中期(2~4年) |
| UHD・AIイメージングにおける急速な技術革新 | +1.1% | 全国 | 中期(2~4年) |
| 内視鏡診療能力への政府投資 | +0.9% | アブダビ・ドバイ | 短期(2年以内) |
| 医療観光主導の肥満治療需要の急増 | +0.7% | 主要フリーゾーン病院 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低侵襲手術に対する需要の高まり
より早い回復と優れた整容的アウトカムに対する患者需要が、低侵襲処置の全国的な普及を加速させています。Mediclinic City Hospitalは2024年末までにロボット手術件数が1,500件を超え、日常診療への技術統合のペースを示しています[1]。消化器科ユニットは現在、多くの病変に対して内視鏡的治療をデフォルトとし、開腹手術件数を削減しています。観光ポータルは「傷跡のない」パッケージを積極的に宣伝し、アラブ首長国連邦内視鏡デバイス市場を専門医療の目的地として強化しています。規制当局もこの転換を支持しており、アブダビ保健局は使い捨て内視鏡およびAI対応大腸内視鏡プラットフォームの承認を迅速化しています。施設運営者はロボット支援内視鏡スイートの拡充に対応し、処置スループットを高め、サービスポートフォリオを差別化しています。
アラブ首長国連邦における消化器疾患の負担増大
座りがちな生活習慣とカロリー過多の食事により、過体重有病率は68%、肥満は28%に上昇しており、将来の軌跡は世界でも最高水準に達する見込みです。関連する逆流性食道炎、バレット食道、大腸がんは継続的な内視鏡的監視を必要としています。医療経済学者は現在の肥満関連支出をGDPの5%に相当する年間約120億米ドルと試算しており、病院が早期発見・治療に強いインセンティブを持っています。多施設小児研究では、ヘリコバクター・ピロリの一次除菌率がわずか65%であることが示されており、反復的な診断内視鏡の必要性を強調しています。国家健康調査には現在、消化器スクリーニング指標が組み込まれており、新センターの能力計画に情報を提供しています。これらのダイナミクスが、アラブ首長国連邦内視鏡デバイス市場全体にわたる持続的な処置件数の増加と追加機器調達を支えています。
内視鏡診療能力への政府投資(SEHA、DHA)
SEHA、MOHAP、Pure Healthは共同で、高度なタワー、プロセッサー、トレーニングプログラムの国内調達に数十億ディルハムの予算を投入しています。Pure Health単独でも10年間で国内調達に100億AEDを充当し、公立病院の機器更新を加速させています。RoboDocの設置を通じてテレ内視鏡機能が拡充され、周辺クリニックと三次医療専門家をリアルタイム相談でつないでいます。連邦法第16号に基づく最大100%の外国人所有許可により、OEMが現地でデバイスを組み立て・サービスするよう誘致され、リードタイムが短縮されています[2]。バーチャルナースおよびAIトリアージのパイロットが、イメージングと電子医療エコシステムをさらに統合しています。これらの政策が総合的に、アラブ首長国連邦内視鏡デバイス市場のアドレス可能なベースを拡大しています。
UHD・AIイメージングにおける急速な技術革新
メーカー各社は、ポリープを検出し、炎症を評価し、リアルタイムで生検を誘導する人工知能の組み込みを競っています。FUJIFILMのCAD EYEおよびOlympusの拡張被写界深度内視鏡は、アラブ首長国連邦の主要センターに採用された初期の商業展開を代表しています。国家6Gロードマップはミリ秒単位の低遅延イメージングストリームを約束し、遠隔メンタリングおよび国境を越えた紹介を可能にします。Oracle、Cleveland Clinic、G42による共同プラットフォームは、内視鏡アウトカムのベンチマーキングとデバイス利用の最適化を行う国家規模の分析をもたらします。HCFLアライアンスの下での早期がん検出アルゴリズムは、UHD光学系を補完して診断精度を高めています[3]。技術革新の累積効果が、アラブ首長国連邦内視鏡デバイス市場のプレミアムポジショニングを強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 複雑なデバイス再処理による感染リスク | -1.2% | 全国 | 中期(2~4年) |
| 熟練内視鏡技師の不足 | -0.8% | 北部首長国 | 短期(2年以内) |
| シングルユース内視鏡への高い輸入関税 | -0.6% | 民間施設 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
熟練内視鏡技師の不足
処置件数の急速な拡大が人員供給を上回っており、特に外縁首長国において顕著です。これに対応して、ドバイ保健局は訪問技術者を誘致するために3ヶ月の臨時許可証を発行しています。しかし、連邦規制当局全体にわたる厳格な専門資格要件が恒久的な採用を遅らせています。2025年の労働力調査では、医療スタッフの35%が自身も非感染性疾患を抱えており、欠勤率と離職率が上昇していることが判明しました。内視鏡的粘膜下層剥離術などの高度処置は、小規模都市ではほとんど利用できない専門的なスキルセットを必要とします。賃金インフレにより運営コストが増加し、設備投資が先送りされる可能性があり、アラブ首長国連邦内視鏡デバイス市場の短期的な成長を抑制する恐れがあります。
複雑なデバイス再処理による感染リスク
軟性内視鏡の高水準消毒には数十の精密なステップが含まれており、いかなる逸脱も医療責任に関する連邦政令法の下で重大な法的責任を伴います。十二指腸内視鏡および気管支鏡は、エレベーター機構と狭い管腔により特有の課題をもたらします。アブダビ保健局は、滅菌ポリシーへの準拠について病院を定期的に監査し、基準を満たさない場合の罰則規定を引用しています。一部の施設はシングルユースデバイスへの転換を図っていますが、輸入関税と国内製造の不在がコスト圧力を生み出しています。安全性、コスト、環境廃棄物のバランスを取ることが、アラブ首長国連邦内視鏡デバイス市場全体にわたる戦略的課題として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:可視化機器がイノベーションを牽引
内視鏡は2026年に最大の収益ブロックを占め、UAE内視鏡デバイス市場規模の55.02%を占め、その代替不可能な診断的役割を裏付けています。フレキシブルモデルは診療科横断的な有用性から主流を占め、カプセル型およびロボット支援型は小腸および複雑な切除術においてニッチな需要を獲得しています。感染管理方針の強化に伴い、使い捨てスコープが普及しています。可視化機器はCAGR 7.88%で最も速い収益軌跡を示し、公立・民間チェーンの調達計画の中心となっています。UHDカメラヘッド、AI対応プロセッサー、3チップセンサーが大腸内視鏡検査における粘膜パターン認識を向上させています。クラウド接続により即時のセカンドオピニオンが可能となり、インバウンド医療旅行者を誘致する施設にとって重要な差別化要因となっています。AIアルゴリズムが成熟するにつれ、可視化システムは受動的なイメージングから能動的な診断パートナーへと移行し、UAE内視鏡デバイス市場の将来的な成長を支えています。
内視鏡的手術デバイスの勢いは手術の複雑性と連動しています。プログラム可能な流量を持つ灌流ポンプ、関節式回収バスケット、止血クリップが最新のタワーとシームレスに統合されています。国家投資プログラムはサービスセンターを現地化するサプライヤーを優遇し、重要なツールのダウンタイムを削減しています。一方、EndoMasterやEndoQuestなどの次世代ロボットプラットフォームは評価フェーズを経ており、粘膜下剥離術においてより高い精度を約束しています。これらの開発により、UAE内視鏡デバイス市場の価値提案は基本的な診断を超え、完全な治療的介入スイートへと拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:呼吸器科処置が成長を加速
消化器内科は2026年に45.12%の収益シェアを維持し、高い病変有病率と確立された償還経路を反映しています。定期的なスクリーニング大腸内視鏡検査、治療的ERCP、肥満外科的修正術がデバイス利用の安定した基盤を支えています。外科医は肥満管理のために管腔内縫合術やバルーン療法をますます統合しており、BMIプロファイルの上昇に伴い件数増加が予測されるUAE内視鏡デバイス市場を強化しています。内分泌科と消化器内科の部門間の横断的ケアパスウェイが患者スループットをさらに拡大しています。
呼吸器内科および気管支鏡検査は、肺がんスクリーニングプログラムの普及に伴いCAGR 7.02%で漸進的な成長をリードしています。AI対応ナビゲーション気管支鏡システムが末梢結節へのアクセスを改善し、外科的楔状生検の必要性を低減しています。心臓血管、整形外科、泌尿器科の用途もデバイス使用を多様化しています。心臓病学では、経食道エコープローブと内視鏡的僧帽弁修復ツールが三次医療センターでの日常診療に導入されています。このような手術の多様化は、UAE内視鏡デバイス産業で活動するベンダーに対して強靭な収益源を支え、個別の専門科サイクルに関連するリスクを緩和しています。
エンドユーザー別:外来センターが成長軌跡をリード
公立病院は2026年においても主要な調達チャネルであり続け、UAE内視鏡デバイス市場規模の52.25%を占め、連邦政府資金による能力拡大と人口カバレッジの義務化に支えられています。SEHAの設備投資プログラムは老朽化したタワーをUHDシステムに更新し、ネットワーク全体で均一な診断品質を確保しています。AI駆動のスケジューリングプラットフォームが部屋の割り当てを最適化して待機リストを削減し、デバイスの回転率を向上させています。
しかし、外来手術センターはCAGR 6.93%で最も速い拡大を示しており、支払者が同日退院モデルを評価しているためです。ドバイ・ヘルスケアシティおよびアブダビのフリーゾーン内に設置された専用ユニットは、利便性を求める自費払いおよび保険患者をターゲットとしています。ポータブルタワーと使い捨てスコープが初期設備投資(CapEx)を低減し、複雑な再処理室を回避することで、リーンな運営モデルに適合しています。消化器・呼吸器の複合スクリーニングを提供する専門クリニックが相互紹介のシナジーを獲得し、高度な手術に対応した施設の継続的な増加を支えています。エンドユーザーの構成の変化がUAE内視鏡デバイス市場内の収益チャネルを多様化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ドバイとアブダビがプレミアムケア提供の中核を担い、これまでに設置された高精細タワー、ロボットプラットフォーム、AI支援プロセッサーの大部分を占めています。ドバイ・ヘルスケアシティ、Cleveland Clinic Abu Dhabi、シェイク・シャフブート医療都市周辺の競争的クラスタリングが、グローバルな紹介ネットワークを強化しています。これらのハブは直行便の接続性と簡素化された患者入国ビザの恩恵を受け、継続的なアップグレードを正当化する高い症例件数を維持しています。アラブ首長国連邦内視鏡デバイス市場は、この2つの首長国で最も高い平均販売価格を記録しています。
シャルジャ、アジュマーン、ラス・アル・ハイマなどの北部首長国は新興の機会を提供しています。人口増加と産業多様化が医療需要を高め、民間投資家が高度な内視鏡検査が可能な中堅病院の建設を促しています。しばしば現地調達規則に紐付けられた政府の設備共同資金援助が調達サイクルを加速しています。アラブ首長国連邦内視鏡デバイス市場は、歴史的な大都市圏の枠を超えて拡大していますが、主要都市以外では償還と人員配置が依然として厳しい状況です。
国の大陸横断的な物流上の優位性が、湾岸諸国およびアフリカ市場への再輸出ハブとしての地位を確立しています。MedtronicとOlympusはジェベル・アリ・フリーゾーンに地域流通センターを維持し、近隣諸国へのリードタイムを短縮しています。今後の6Gネットワークはリアルタイムの遠隔操作を可能にし、プレミアムな処置の専門知識を遠隔地のGCCクリニックに拡大します。GCC統一調達フレームワークを含む多国間イニシアチブが、アラブ首長国連邦の港を通じた出荷量をさらに増加させ、中東全体の内視鏡サプライチェーンにおける同国の役割を確固たるものにする可能性があります。その結果、地理的要因がアラブ首長国連邦内視鏡デバイス市場内のベンダー戦略を形成し続けています。
規制環境
UAEにおける内視鏡、可視化システム、内視鏡手術用機器を含む医療機器は、連邦レベルで一元化された生命科学フレームワークにより規制されており、2024年連邦法令第38号のもとで、監督権限はエミレーツ医薬品機構(EDE)へ移行している。この体制のもとで、製造業者および販売許可保持者は、規制当局のポータルを通じて製品登録を完了し、更新および変更に関する承認を維持する必要があり、輸入許可および市販後管理も同一の連邦手続きの中に位置付けられている。
市場アクセスは輸入および施設側のコンプライアンスにも依存する。内視鏡機器はGCC統合関税(HSコードに基づく申告)のもとで輸入され、輸入品には通常5%の標準関税が適用され、登録済み医療機器の供給は2017年閣議決定第56号のもとでVATゼロ税率として扱われる。臨床面では、ドバイ保健局(DHA)などの地域保健当局が、検証済みの消毒プロトコル、機器の保守、手技上の安全要件を含む内視鏡サービス提供に関する施設基準を執行しており、これが再処理の負担や単回使用製品の選択に関する調達判断に影響を与えている。
競合環境
グローバル大手企業が競争環境の礎石であり続けています。Olympusは軟性内視鏡をリードし、Medtronicは止血・エネルギーデバイスを牽引し、Boston Scientificは治療的アクセサリーで卓越しています。各社は現地のトレーニングアカデミーを活用してワークフローを定着させ、臨床医のブランドロイヤルティを高めています。OlympusのEZ1500シリーズのFDA承認を受けて、アラブ首長国連邦の主要公立病院で即座に入札活動が行われ、急速な技術普及サイクルを示しています。Microsoft-G42の提携に代表されるクラウドプロバイダーとの並行アライアンスが、データ中心の差別化へのシフトを強調しています。
地域コングロマリットが競争の激しさを増幅させています。2024年のG42 HealthcareとMubadala Healthの合併により、調達基準に影響を与え、現地製造パイロットを加速させる垂直統合型の巨大企業が誕生しました。Pure Healthの長期供給契約と国内価値目標が、アラブ首長国連邦の土地に組立ラインへの投資を厭わないベンダーへの入札受注をますます誘導しています。小規模参入者はシングルユースイノベーションとロボティクスで差別化を図っており、EndoQuest Roboticsのドバイ拠点投資家との提携交渉がこのニッチ競争を象徴しています。全体として、アラブ首長国連邦内視鏡デバイス市場が既存企業の支配とアジャイルな新規参入者のバランスを取る中、緩やかな統合が続いています。
戦略的な必須事項は現在、AIバリデーションデータセット、市販後サーベイランス、サービス稼働時間を中心に展開しています。ベンダーは保健省の厳格な稼働時間要件を満たすために、保証パッケージとリモート診断を組み合わせています。トレーニングイニシアチブは医師を超えて再処理技術者にまで拡大し、販売を妨げる可能性のある感染管理上の懸念に対処しています。ハードウェア、ソフトウェア、教育提供を統合するサプライヤーは、病院がアラブ首長国連邦内視鏡デバイス産業内で完全にデジタル化された低侵襲手術エコシステムへのアップグレードを進める中、不均衡なシェアを獲得する態勢にあります。
アラブ首長国連邦内視鏡デバイス産業リーダー
-
Boston Scientific Corporation
-
Stryker Corporation
-
Richard Wolf GmbH
-
Medtronic PLC
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
大規模で目に見える調達プログラムと新たな専門施設の拡大が、完全な内視鏡システム(スコープ、可視化タワー、手術用アクセサリー)に対する対応可能な需要を拡大している。2026年のドバイ・アカデミック・ヘルス・コーポレーションの動き(アクセサリー付き内視鏡タワーの入札、および内視鏡関連品目に関する別の複数年入札を含む)は、技術仕様(UHD、AI対応プロセッサー、接続性)とサプライヤーへのサービス期待を設定する上での一元購買の役割を強化している。グリーンフィールドおよび拡張プロジェクトも、複数拠点ネットワーク全体での機器標準化のための追加の余地を生み出しており、その例として、専用内視鏡室を備えた2024年7月のAsan-UAE消化器病院の起工式や、統合デジタルヘルス機能とともに手術室を追加するKings College Hospital London-Dubaiの発表された拡張がある。
機会は、再処理の摩擦を減らしながら従来のフレキシブル内視鏡を超えて診断範囲を拡大する経路にも存在する。シェイク・シャクブート医療都市によるリアルタイム消化管出血検出用の服用型診断カプセルの導入は、緊急および入院ワークフローを補完できる低侵襲かつデジタル対応の診断技術への需要を強調しており、データ管理、可視化、アクセサリーのエコシステムに隣接する需要を生み出している。連邦機器登録がEDEを通じて行われ、施設基準がDHAなどの地域当局により設定される中、コンプライアンス適合の製品ファイルと現地サービス基盤、トレーニング、統合サポート(分析、接続性、保守)を組み合わせるベンダーは、公共入札、フリーゾーン病院クラスター、急成長する外来医療現場へのより直接的な経路を持つ。
最近の業界動向
- 2026年6月: Medtronicは、Medtronic ENT外科システムをKARL STORZの内視鏡可視化プラットフォームと統合するための戦略的協力をKARL STORZと発表した。この協力は、可視化、器具、手術システムが単一の提供物として位置付けられる、統合されたワークフローレベルのソリューションへの方向性を強化し、内視鏡主導のENT経路全体での病院のアップグレード選好に影響を与える可能性がある。
- 2025年2月: Burjeel Holdingsとコロンビアのケラルティ(Keralty)が、高度な内視鏡サービスを組み込んだ価値ベースの消化器病学プログラムをMENA全域で展開するためにAL KALMAを設立した。組織化された消化器医療モデルの拡大は、内視鏡診断・治療の標準化された利用を増加させ、内視鏡、タワー、治療用アクセサリーの複数拠点調達を支援する可能性がある。
- 2024年7月: ドバイメディアオフィスは、4つの手術室と専用内視鏡室を備えて計画されている専門施設、Asan-UAE消化器病院の起工式を報告した。新設の専門施設は可視化タワーおよびフレキシブルスコープの追加設置機会を生み出すとともに、施設全体でのサービス契約、トレーニング、標準化された再処理対応ワークフローへの需要も生み出す。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は内視鏡、内視鏡的手術ツール、内視鏡専用可視化システムを含む、認可された医療施設における診断・治療的内視鏡手術のためにUAEで販売・使用された内視鏡デバイスの価値を対象としています。
対象外の範囲:開腹手術専用デバイス、単独型ロボット手術プラットフォーム、再処理機器、一般外科消耗品、腹腔鏡使用のみを目的として販売されたイメージングタワーは除外しています。
セグメンテーション概要
- デバイスタイプ別
- 内視鏡
- 硬性内視鏡
- 軟性内視鏡
- カプセル内視鏡
- ロボット支援内視鏡
- 使い捨て・シングルユース内視鏡
- 内視鏡的手術デバイス
- 灌流・吸引システム
- アクセスデバイス・トロカール
- 創傷保護器・検体回収
- その他の手術デバイス
- 可視化機器
- カメラヘッド・プロセッサー
- モニター・ディスプレイシステム
- 光源
- 記録・データ管理
- 内視鏡
- 用途別
- 消化器科
- 呼吸器科・気管支鏡検査
- 泌尿器科
- 婦人科
- 循環器科
- 肥満治療・代謝内視鏡
- 耳鼻咽喉科・喉頭科
- 整形外科・関節鏡検査
- その他の用途
- エンドユーザー別
- 公立病院(MOHAPおよびSEHA)
- 民間総合病院
- 外来手術センター
- 専門・診断クリニック
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要と供給の初期構造を構築し、仮定をUAEの文脈に基づいたものとするために使用されました。UAE保健当局の公表資料(MOHAPの更新情報を含む)、ドバイ保健局およびアブダビ保健規制当局の発表、UAE連邦競争力・統計センターのデータ、手術・疾患の方向性を示すWHO指標などの国際保健データセットなど、公的・公式情報源を使用しました。
また、医学会のガイダンスおよび査読済み臨床文献を参照し、専門科別の内視鏡件数の変化を把握した上で、デバイスの更新需要および追加需要にマッピングしました。輸入・貿易統計、利用可能な税関統計、信頼性の高い報道記事は、デバイスの流入と価格動向のセンスチェックとして使用しました。企業の財務報告書および投資家向けプレゼンテーションはポートフォリオ構成の検証使用し、企業財務の有料サブスクリプションおよび別途の有料特許データベースは、イノベーションサイクルと製品フォーカスの検証に選択的に参照しました。これらのデスクソースは網羅的なものではなく、データ収集、クロスチェック、および明確化のために他の多くの公開文書も使用されました。
一次インタビューおよびサーベイ
一次調査は、内視鏡デバイス需要の背後にあるUAE固有のドライバー、特に手術構成、購買サイクル、スコープと可視化・手術ツールの典型的なバンドル方法を検証することに重点を置きました。デスクの仮定をストレステストし、モデルを確定する前に精緻化できるよう、主要な首長国全体の病院調達スタッフ、臨床医、販売代理店、サービスパートナーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 最高経営幹部(CXO):12% |
| 中位層:55% | 機能・ユニットリーダー:32% |
| 中小規模プレイヤー:17% | マネージャー:56% |
市場規模算定・予測
規模算定は、手術活動と臨床採用シグナルをデバイス需要に変換し、UAEの購買パターンにマッピングするトップダウン構築から開始しました。実際には、専門科別の内視鏡手術件数、導入済みベースの更新サイクル、平均デバイス寿命、低侵襲ケアへのシフト、診断的使用と治療的使用の構成比が、年間需要を形成する主要インプットでした。
これらの合計は、スコープ、手術デバイス、可視化機器のサンプル価格帯、入札および典型的な注文構成に関するチャネルチェックを含む選択的なボトムアップ推計によって裏付けられました。ボトムアップの可視性が薄い場合、例えば小規模施設の購入や不規則な更新タイミングなどは、インタビューフィードバックでストレステストされた保守的な普及率バンドを使用してギャップを処理しました。
予測については、シナリオ分析を使用して、予想される病院能力の追加、スクリーニングおよび慢性疾患負荷シグナル、平均販売価格を変化させる技術アップグレードのペースなど、いくつかの可視なドライバーに成長を結びつけました。仮定はシンプルで再現可能なものに保ち、各主要レバーは予測曲線に組み込む前に専門家と確認しました。
データ検証・更新サイクル
アウトプットは、手術需要、導入済みベース、および暗示される更新率にわたる内部整合性テストから始まる複数のチェックを通じて検証されました。数値が既知の購買行動に対して高すぎるまたは低すぎると判断された場合は再検討され、明確な市場イベントによって差異を説明できない場合は回答者に再連絡しました。
アナリストはまた、輸入トレンド、公共調達活動、主要施設の拡張などの独立したシグナルに対してモデルの方向性を比較し、承認前にシート全体をレビューしました。レポートは年次で更新され、重要な政策変更、主要入札、または急激な価格変動が発生した場合は中間更新が行われます。納品前に最終確認を行い、最新の動向が最終的な市場見解に反映されていることを確認します。
Mordor IntelligenceのUAE内視鏡デバイス市場規模算定と他の公表推計との比較
UAE内視鏡デバイスの公表市場規模は、各出版社が内視鏡デバイスとして何を対象とするか、どの年をアンカーとして扱うか、手術需要をデバイス収益にどのように変換するかによって異なる場合があります。価格の扱い方よっても差異が生じます。入札主導の購買やバンドルシステム販売は、見落としやすい形で平均価格を変化させる可能性があります。
一部の外部推計では、再処理機器、より広範な外科消耗品、またはロボット内視鏡モジュールなどの技術バケットを含めるよう対象範囲が拡大されており、手術件数が類似していても合計が押し上げられます。もう一つの一般的なギャップは基準年の選択と成長姿勢であり、積極的なCAGR仮定が更新サイクルおよびUAEの調達リズムとのクロスチェックなしに適用されています。ここで適用されたより狭いデバイス対象範囲が差異の一部を説明しており、これはMordor Intelligenceの本調査で使用されたモデリング上の選択です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 206.59 ミリオン 米ドル(2025年) | |
| 市場分析出版社A | 134.00 ミリオン 米ドル(2023年) | より早い基準年とより広いセグメンテーションの視点を使用しており、公表された成長率はUAEの更新サイクルおよびバンドルシステム価格に需要を明確に結びつけることなく、より速い拡大を想定しているように見受けられます。 |
| 産業出版社B | 187.40 ミリオン 米ドル(2026年) | より遅い年から開始しており、より広い技術グループを含んでいるように見受けられ、システムおよびアクセサリーの計上方法によっては、コア内視鏡デバイス収益を超えた隣接機器を取り込む可能性があります。 |
3つの数値にわたる最大の差異は、対象範囲とタイミングによって説明され、臨床ニーズに対する全く異なる見解によるものではありません。対象範囲を内視鏡、手術ツール、専用可視化機器に限定し、UAEを拠点とする購買担当者および臨床医と価格・更新ロジックを確認することで、最終的な数値は明確なインプットに追跡可能なものとなり、仮定が変化した際に再計算することができます。
レポートで回答される主要な質問
アラブ首長国連邦内視鏡デバイス市場の現在の価値はいくらですか?
市場は2026年に217.39 ミリオン 米ドルと評価され、2032年までに295.17 ミリオン 米ドルに達すると予測されています。
最大の市場シェアを持つデバイスカテゴリーはどれですか?
内視鏡が55.02%のトップ収益シェアを占め、複数の医療専門科にわたる広範な使用によって牽引されています。
外来手術センターがこれほど急速に成長している理由は何ですか?
外来センターは入院期間が短くコストが低いため、患者と保険会社が効率的なケア環境を好む中、最も高いCAGR 6.93%を記録しています。
肥満はアラブ首長国連邦における内視鏡需要にどのような影響を与えていますか?
2050年までに肥満が居住者の95%に影響するという予測を踏まえ、診断・治療的消化器処置の需要が急激に増加しており、機器購入を持続させています。
将来の市場成長を形成する技術トレンドは何ですか?
超高精細イメージング、AIベースのリアルタイムポリープ検出、新興ロボットプラットフォームが処置精度を再定義し、更新需要を促進しています。
シングルユース内視鏡はアラブ首長国連邦で一般的になっていますか?
はい、感染管理とワークフロー効率への懸念から、多くの民間施設および外来センターが使い捨て内視鏡に移行していますが、関税とコストが依然として普及の障壁となっています。