
トラックトレーラー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 52.82 十億米ドル |
| 市場規模 (2031) | 71.49 十億米ドル |
| 成長率 (2026 - 2031) | 6.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトラックトレーラー市場分析
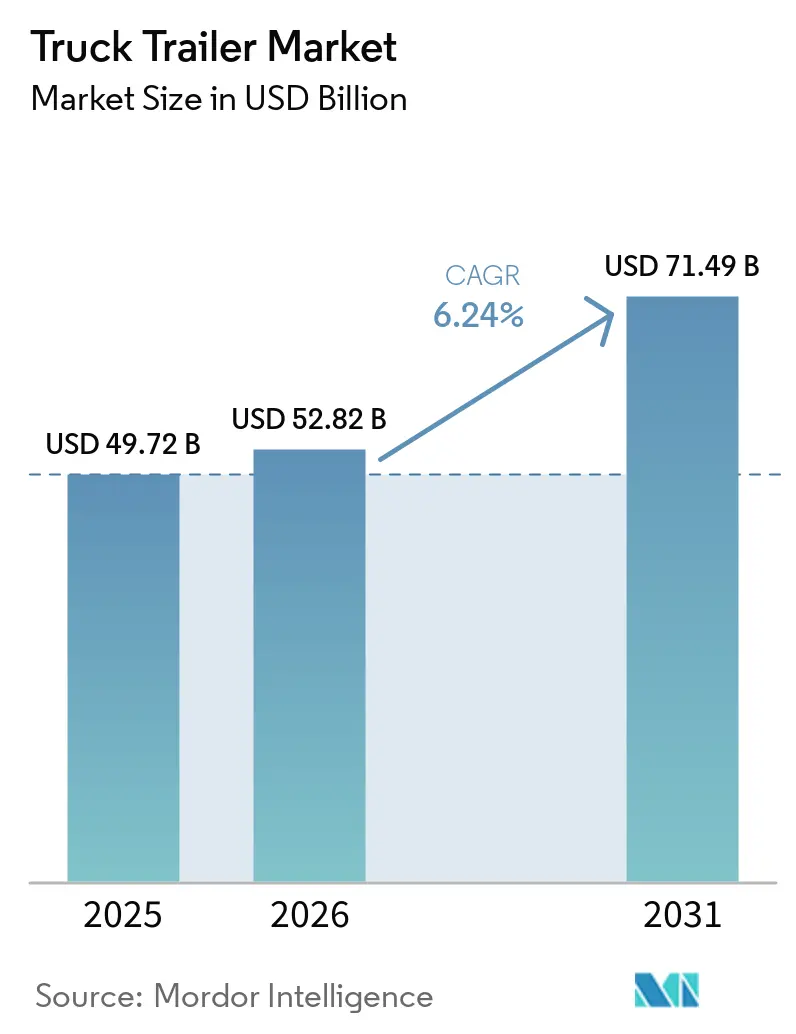
トラックトレーラー市場規模は2025年に49.72 ビリオン 米ドルと評価され、2026年には52.82 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 6.24%で成長し、2031年までに71.49 ビリオン 米ドル達すると予測されています。eコマース小包の増加、インフラ整備、フリートのデジタル化が需要増加に寄与しており、フレート活動の変動にもかかわらずトラックトレーラー市場の安定性を支えています。小包ネットワークは高スループットのドライバンへの需要を牽引し、建設プロジェクトはフラットベッドおよびローボーイの需要を高め、コールドチェーン要件は冷蔵トレーラーの採用を加速させています。さらに、軽量複合材料およびアルミニウム合金の採用により風袋重量が削減され、より厳格な軸重規制のもとでも燃費効率が維持されています。また、スマートテレマティクスはトレーラーをリアルタイムの積荷マッチングプラットフォームと統合することで資産稼働率を向上させています。水素動力冷凍システムおよび自律走行対応シャシーにおける機会が生まれており、規制の枠組みと持続可能性目標が引き続き整合するにつれ、革新者が市場シェアを獲得する可能性が高まっています。
主要レポートのポイント
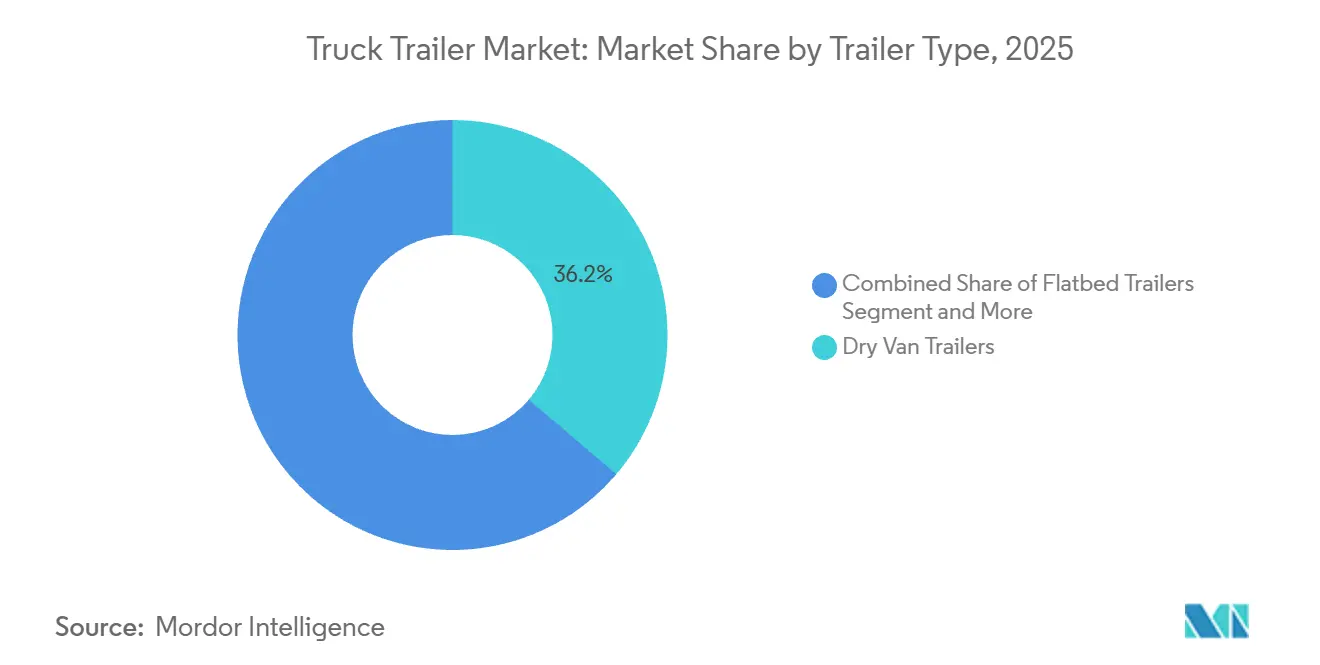
- トレーラータイプ別では、ドライバンが2025年のトラックトレーラー市場シェアの36.17%を占め、冷蔵トレーラーは2031年までに6.55%のCAGRで拡大すると予測されています。
- 素材別では、スチールが2025年のトラックトレーラー市場シェアの63.22%を占め、複合材料は2031年までに6.28%のCAGRを記録すると予測されています。
- 積載量別では、25〜50トンの範囲が2025年のトラックトレーラー市場シェアの41.28%を占め、25トン未満のカテゴリーは2031年までに6.37%のCAGRが見込まれています。
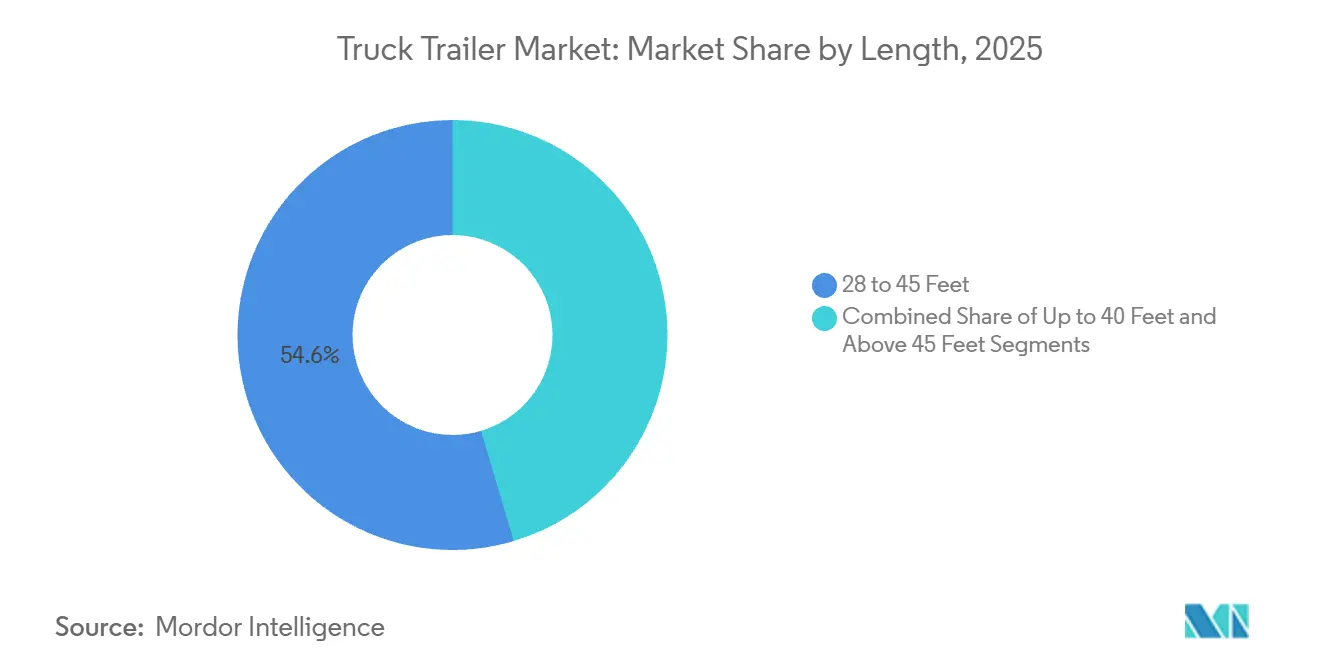
- 全長別では28〜45フィートのユニットが2025年のトラックトレーラー市場規模の54.56%を占め、40フィート以下のトレーラーは2031年までに6.39%のCAGRで成長すると予測されています。
- 最終用途産業別では、小売および電子商取引が2025年のトラックトレーラー市場規模の34.11%を占め、2031年までに6.31%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のトラックトレーラー市場シェアの38.74%をリードし、2031年までに6.34%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| eコマース主導の小包取扱量 | +1.8% | 北米およびアジア太平洋地域に集中するグローバル市場 | 中期(2~4年) |
| インフラ・建設アップサイクル | +1.2% | アジア太平洋地域を中心に、中東およびアフリカへの波及 | 長期(4年以上) |
| コールドチェーンネットワークの拡大 | +0.9% | グローバル、先進市場での早期利益 | 中期(2~4年) |
| フリート更新から軽量材料へ | +0.8% | 北米およびヨーロッパを中心に、アジア太平洋地域へ拡大 | 長期(4年以上) |
| スマートテレマティクス | +0.6% | 北米・欧州コア市場 | 短期(2年以下) |
| 水素動力冷凍システムの普及 | +0.4% | EUおよび北米のパイロット市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマース主導の小包取扱量
当日配送を目的として構築された小包ネットワークは、マイクロフルフィルメントセンターと仕分けハブ間の密なシャトルループに依存しており、ドライバンの1日当たり回転数を増加させています。Amazonによるプライムフルフィルメント向けブランドトレーラーの展開は、小売業者がサービスレベルを守るために輸送能力を内製化する方法を示しています[1]。標準的なドック高さ構成はクロスドッキングの効率化を促進し、リフトゲート装備車両は都市部の配送密度を高めています。さらに、梱包の適正サイズ化への関心の高まりが、さまざまな段ボール高さに対応するよう設計された調整可能なeトラックおよびロジスティクスポストを装備したトレーラーへの需要を牽引しています。リアルタイムの位置情報および滞留時間分析の活用により、フリートマネージャーは地域ハブを通じたトレーラーの移動をより効果的に最適化し、アイドル時間を削減してシステム内の未活用容量を解放することが可能となっています。
インフラ・建設アップサイクル
中国、インド、東南アジアにおける新たな道路、鉄道、再生可能エネルギープロジェクトが、フラットベッドおよびローボーイの組立ラインを活況に保っています。中国の一帯一路構想は、大陸横断回廊を通じてバルクセメント、構造用鋼材、タービンブレードを輸送し、伸縮式および多軸トレーラーへの需要を高めています[2]。インドの国家インフラパイプラインには9,000件を超えるプロジェクトが含まれており、地域フリートが重機輸送向けに51~100トンの積載能力を持つリグを採用することを促しています。風力発電所の開発では、農村部のアクセス道路を効果的に走行するために油圧ステアリングシステを装備したブレードキャリアが必要とされ、太陽光発電所の開発業者はモジュールのスタック密度を最適化するよう設計されたドロップフレームフラットベッドを好んでいます。長期的な官民資金調達の利用可能性により、OEMは主要プロジェクトハブの近くに地域溶接・塗装施設を計画・設立する機会を得ています。
コールドチェーンネットワークの拡大
医薬品流通業者は現在、トレーラー調達にGDP(適正流通規範)プロトコルを組み込み、すべてのパレット位置での温度マッピングおよびデータロギングを要求しています。Carrier Transicoldの水素セル冷蔵トレーラーは輸送中の排出量を削減し、コールドソーク耐久性を延長することで、フリートにコンプライアンスとESGの両面でのメリットをもたらしています[3]。食料品小売業者は、ダークストアフルフィルメントノードへの1回の配送で冷凍、冷蔵、常温の在庫管理単位SKU)を輸送するために、多温度バルクヘッドを導入しています。パンデミック時に確立されたワクチン回廊は恒久的なコールドチェーンレーンへと移行しており、OEMが新興市場において断熱パネル組立ラインへの投資を促しています。さらに、クラウドキッチンおよびミールキットサービスのアグリゲーターは、都市部での効率的な配送を確保するためにクラスBトラクターとの互換性を持つよう設計されたコンパクトな冷蔵トレーラーを取得しています。
軽量材料へのフリート更新
複合材料サイドウォールとアルミニウムクロスメンバーにより、53フィートドライバンの重量が最大450キログラム削減され、北米の長距離輸送ルートで測定可能な燃料節約に貢献しています。Wabash Nationalの成形構造複合パネルは耐腐食性を提供し、耐用年数を15年以上に延長してフリートオレーターの総所有コストを削減します。炭素価格規制への対応として、フリートオペレーターはペイロード対キログラム指標をますます重視しており、これにより需要のシフトが生じ、スチール主体の設計が価格に敏感なバイヤーセグメントでより普及しています。複合材料設計の採用は、修理ネットワークが複合材料パッチキットに習熟するにつれ、食料品・小包キャリアから地域の積合せ(LTL)フリートへと徐々に拡大しています。さらに、材料サプライヤーはOEMクラスターに硬化炉を戦略的に共同配置し、かさばる成形部品の輸送に関連するロジスティクスコストを最適化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スチール・アルミニウム価格の変動 | -0.7% | グローバル、製造拠点で深刻 | 短期(2年以下) |
| 軸重規制の制限 | -0.5% | 北米およびEUのコア市場 | 中期(2~4年) |
| 認定トレーラー整備士の不足 | -0.4% | グローバル、先進市場で深刻 | 中期(2~4年) |
| サイバーセキュリティリスク | -0.3% | 北米およびEU、グローバルに拡大 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
スチール・アルミニウム価格の変動
ベンチマークの熱延コイル価格は2024年に40%変動し、OEMの売上総利益率に大きな影響を与え、長期受注残の価格決定に課題をもたらしました。米国でのアルミニウム輸入関税の導入により1トン当たり250米ドルの追加コストが発生し、アルミニウムと複合材料の建造コスト差が縮小しました。これらの課題に対処するため、メーカーは四半期ごとの価格調整条項を採用しましたが、小規模ディーラーはこれらの割増料金をエンドユーザーに転嫁することに困難を抱えました。ヘッジ契約は価格変動に対する部分的な緩和策を提供しましたが、現金担保が必要であり、運転資本に制約をもたらしました。その結果、一部のフリートは更新サイクルを延期し、原材料価格がより安定するまで需要が一時的に減少しました。
軸重規制の制限
米国の連邦橋梁公式は軸グループ荷重に制限を課しており、エンジニアは追加軸への重量分散またはプッシャー構成の実装を余儀なくされ、全体的な建造コストが増加しています。欧州では、加盟国間の規制の違いにより、国境を越えた輸送業者は特定のルートで遭遇する最も厳しい制限に準拠するためにトレーラーを積載不足にする必要があり、ペイロード効率が低下しています。重量動態センサーを装備した取締カメラの導入により罰金が増加し、フリートはコンプライアンス確保のために車載スケールを採用するようになっています。欧州連合回廊全体で44トン総重量制限を統一するり組みが進行中ですが、合意形成は依然として困難です。この合意の欠如は、国際オペレーターにとって設計および運用上の複雑さに大きく寄与し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トレーラータイプ別:
ドライバンのリーダーシップと冷凍トレーラーの勢い2025年、ドライバンはトラックトレーラー市場シェアの36.17%を占め、立方体形状の小包および一般商品輸送への適合性が強調されています。冷蔵トレーラーは市場規模としては小さいセグメントを占めますが、生鮮食料品および医薬品物流における需要の増加に牽引され、2031年までに6.55%のCAGRで成長すると予測されています。フラットベッドは、側面たは上部からの積み込みが必要な場面において、特に建設用鉄鋼、木材、機械の輸送において重要な役割を果たしています。また、ローボーイはインフラプロジェクトで使用される大型掘削機の輸送に不可欠です。タンカーは危険液体の輸送に引き続き欠かせない存在であり、伸縮式ブレードキャリアは風力エネルギープロジェクトの支援においてその重要性を増しています。
電子商取引事業者は、小包の積載密度を高めるため、ドライバンに専用ロジスティクスポストおよびロードバーを後付けしています。一方、コールドチェーンの専門業者は、都市部の排出規制に対応するため、水素または電気スタンバイシステムを搭載したマルチゾーン冷蔵トレーラーへの投資を進めています。予測期間中、トラックトレーラー市場ではすべてのトレーラータイプにわたってテレマティクスの採用が増加し、リアルタイムの積載監視および予知保全スケジューリングが可能になると予想されます。標準保証パッケージの一部として接続機能を提供する完成車メーカー(OEM)は、長期的なフリート契約を獲得し、断化したサプライヤーの状況をさらに集約していく可能性が高いです。

材料別:
スチールが数量を維持、複合材料がプレミアムを獲得2025年、スチールはトラックトレーラー市場シェアの63.22%を占め、コスト効率性と確立されたサービスネットワークに牽引されました。しかし、フリートが燃費効率と耐腐食性をますます重視するにつれ、複合材料およびアルミニウムの変種はCAGR 6.28%で成長し、2031年までに新規建造の3分の1を占める可能性があります。スチールのリサイクル可能性と初期コスト優位性は、コストに敏感なドライバンフリートにおけるその地位を引き続き確保しています。それにもかかわらず、重量に敏感な冷蔵トレーラーおよびタンカーのオペレーターは、運用費用の削減を主要な要因として挙げ、より高い設備投資を伴う先進材料を選択する傾向が高まっています。
複合材料サンドイッチパネルは、従来のスチールスキンとは対照的に、層間剥離への耐性を示し、長期間にわたって断熱R値を維持することで、ライフサイクル全体のエネルギー消費を削減します。さらに、ハイブリッド設計はスチールカプラー領域とアルミニウムサイドレールを統合し、コストと重量のバランスを実現しています。材料サプライヤーはOEM設計スタジオと協力して有限要素モデリングを活用し、不必要な過剰設計なしに十分な強度マージンを確保しながらパネルの積層構成を最適化しています。持続可能性重視の調達方針が普及するにつれ、ライフサイクルアセスメントがより多くの注文を代替材料へと誘導し、スチールと複合料の間でトラックトレーラー市場規模のシェアを徐々に再分配することが期待されます。
積載量別:
中間レンジの効率性が優勢2025年、25~50トンのトレーラーはトラックトレーラー市場シェアの41.28%を占め、地域の重量分散規制および関連する義務への準拠を強調しています。25トン未満のトレーラーはCAGR 6.37%で成長すると予測されており、狭い道路や路肩ドックを効率的に走行できる軽量リグを必要とする都市統合センターの採用増加に牽引されています。同時に、エネルギー、鉱業、建設ロジスティクスに不可欠な51~100トンおよび超重量セグメントは、計画から実行段階へと移行中のインフラメガプロジェクトに起因して、数量成長が緩やかになっています。
規制当局が軸重コンプライアンスをより厳格に施行するにつれ、フリートは容量の最適化を迫られており、過剰仕様や空荷回送に伴う非効率を回避しています。軽量材料の採用はすべての重量カテゴリーにわたってペイロード容量を向上させており、排出制御機器の追加重量をフリートが相殺することを可能にしています。予測期間中、テレマティクス対応の積荷監視によ、ディスパッチャーが各輸送に適切なトン数クラスを割り当てることが可能となり、より広いトラックトレーラー市場全体で燃料消費と非収益マイルを効果的に削減することが期待されます。
全長別:
標準28~45フィートの優位性とコンパクト成長の交差2025年、28~45フィートのトラックトレーラーは市場シェアの54.56%を占め、北米および欧州のドック高さおよびインターモーダル鉄道規格に整合しています。しかし、40フィート未満のトレーラーはCAGR 6.39%を記録すると予測されており、都市部が路肩スペース料金や右折制限を実施し、より長いホイールベースに課題をもたらしているためです。一方、45フィートを超えるトレーラーは断熱パネルや家具などの容積の大きい品目の輸送に引き続き不可欠ですが、全長延長の機会を制限する厳格な規制に直面しています。
フリートのルートモデリングはGIS制限をますます組み込み、ピーク時の混雑エリアには小型トレーラーを推奨しています。これに対応して、OEMはセンターベイの追加・取り外しを可能にするモジュラーシャシーを導入しており、フリートが都市部と地域ルートの両方に汎用資産を活用できるようにしています。長期的には、小包のキューブ寸法の標準化に向けた圧力の高まりが、32フィートの優先全長へのデザイントレンドに影響を与え、トラックトレーラー産業の全長カテゴリー内のシェア分布を再形成する可能性があります。
最終用途産業別:
小売・eコマースが従来の垂直市場を上回る2025年、小売・eコマースはトラックトレーラー市場の34.11%を占め、店舗ベースと直接消費者向けフルフィルメントを統合するオムニチャネル需要の増加に牽引されました。当日配送サービスが第1層都市を超えて拡大するにつれ、このセグメントはCAGR 6.31%で成長すると予測されています。次いで、食品・飲料の荷送人が冷蔵トレーラーへの需要を支えており、生鮮食料品およびミールキットの人気の高まりに牽引されています。フラットベッドトレーラーは主に建設現場で使用され、石油・ガス・化学セクターの荷送人は安全な輸送を確保するために高度な多区画安全システムを装備したタンカーに依存しています。
デジタル化はすべての最終用途セクターを変革しています。小売業者はSKUレベルの可視性向上のためにIoTタグを導入し、農業企業は輸送中の水分レベルを監視するためにセンサー装備のグレインホッパーを展開し、石化フリートは電子ログデバイス(ELD)データをESGダッシュボードと統合しています。エンドユーザーは調達提案依頼書(RFP)において予知稼働保証をますます要求しており、OEMが標準仕様に分析機能を統合することを促しています。持続可能性監査がより厳格になるにつれ、顧客はライフサイクル排出量の評価をより重視しています。製造において低炭素鋼の使用を認証するか、水素対応冷蔵トレーラーオプションを提供するトレーラーメーカーをますます優先しています。
地域分析
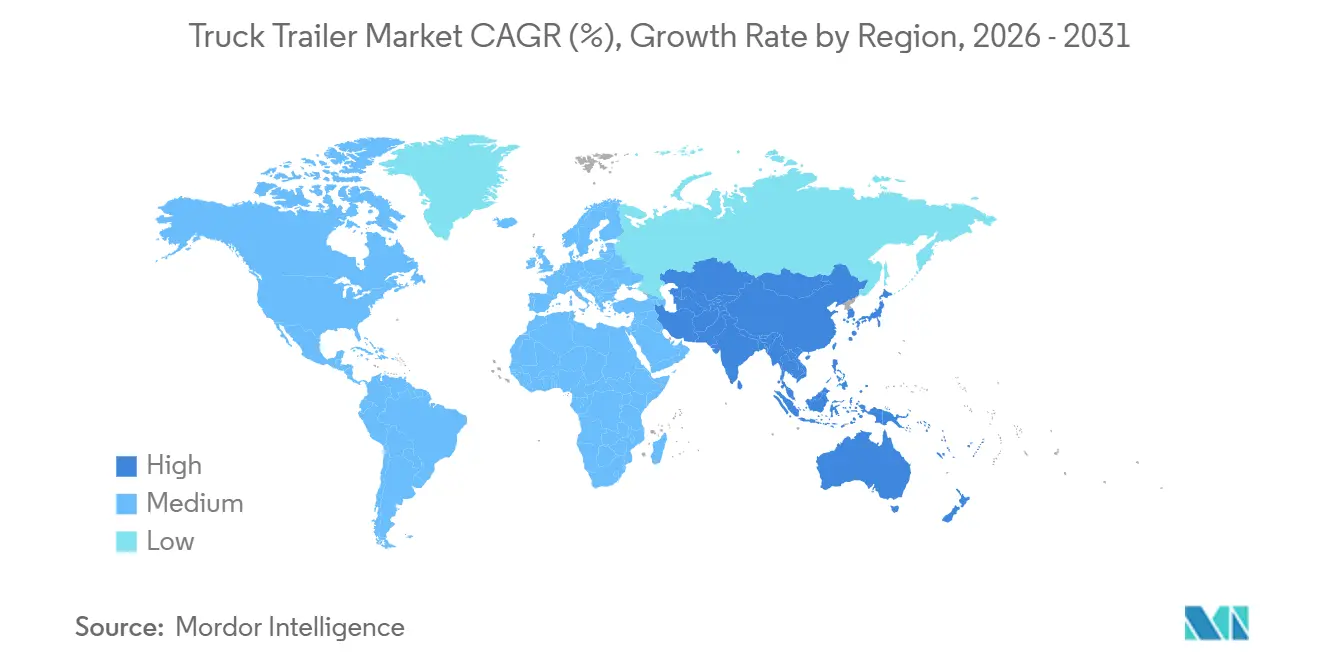
2025年、アジア太平洋地域はトラックトレーラー市場において38.74%という大きなシェアを占め、中国の広大な製造回廊とインドの物品・サービス税(GST)によって促進された物流統合がその背景にある。電子商取引の普及拡大と着実なインフラ投資の継続により、同地域は2031年までに6.34%のCAGRをもって市場をリードすることが見込まれている。さらに、ユーロVIに相当する排出基準を推進する政府のインセンティブが車両更新サイクルを加速させており、地域の完成車メーカー(OEM)向けの生産を押し上げている。
市場規模で第2位を占める北米は、テレマィクスの導入と軽量素材の活用における技術革新を牽引し続けている。米国では大手小包輸送業者が複合材料の採用を積極的に進めており、カナダの資源依存型経済は多軸タンカーおよびバルクトレーラーへの需要を支えている。米国・メキシコ・カナダ協定(USMCA)の枠組みは国境を越えた輸送能力の再調整を促進し、新規購入を必要とせずに季節的なフレートの急増に対応するため、フリートが地域をまたいで資産を再配置することを可能にしている。
欧州はEUグリーンディールとの整合性を図りながら持続可能性を重視し、OEMに対してリサイクル可能な複合材料と代替燃料冷凍ユニットの採用を促している。加盟国間の車軸重量規制の相違が長距離ルートにおける課題となっているものの、回廊の調和に向けた継続的な取り組みにより、予測期間中に44トンの総重量制限の標準化が実現する可能性がある。ブレグジット後、英国は輸入関税への対応として完成トレーラーの輸入拡大と国内改修能力の強化により資産寿命を延ばすべく、サプライチェーンの再構築を進めている。一方、東欧の新興組立業は低い運営コストを活かして価格に敏感なフリートを取り込もうとしており、西欧地域の既存プレーヤーに挑戦している。
競合環境
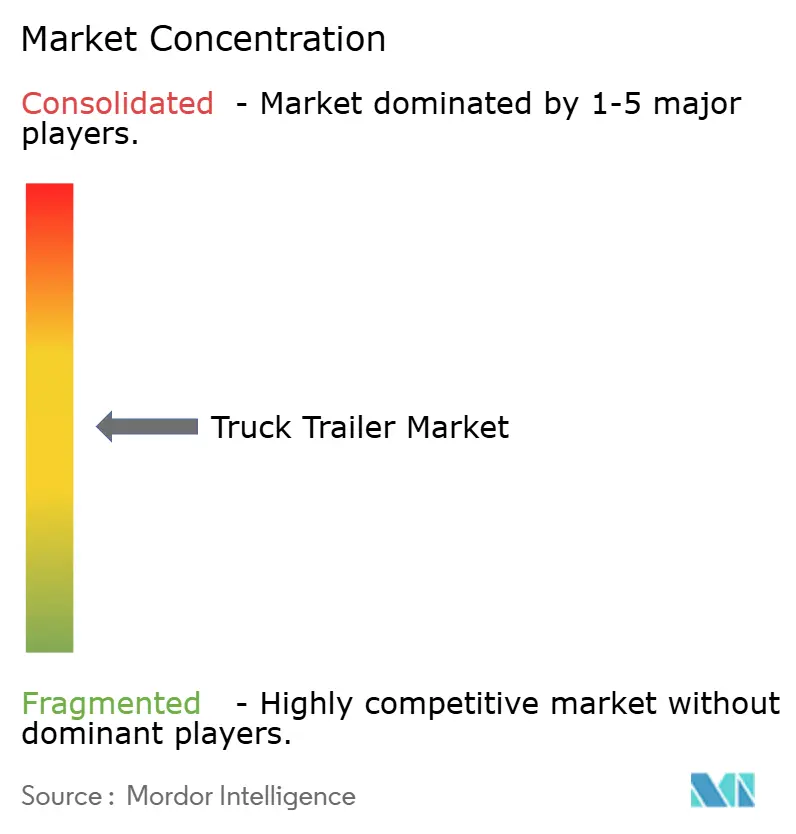
トラックトレーラー市場は中程度に断片化しています。地域のリーディングカンパニーは規模の優位性を維持していますが、テクノロジー要件の高まりに直面しています。CIMC Vehicles (Group) Co., Ltd.は中国を拠点とする製造規模を活かし、アジア太平洋市場および輸出市場の双方にサービスを提供しています。Wabash National Corporationは、風袋重量とメンテナンスコストを削減する特許取得済みの複合材ボディ技術によって差別化を図っています。Schmitz Cargobull AGはIoT対応デジタルサービスに多大な投資を行い、特にセンサーハードウェアと予知保全サブスクリプションの統合を進めています。TerraVestによるEnTransの買収は、特殊タンカーおよび極低温トレーラーの能力を統合した北米プラットフォームへと集約しています。
水素冷凍イニシアチブを中心に戦略的パートナーシップが形成されており、ゼロエミッションのコールドチェーン構築を目指すトレーラーOEMと燃料電池インテグレーターおよび食料品フリートが連携しています。プライベートエクイティ会社は、特に自社でのテレマティクス開発戦略への資金調達が困難な地域ビルダーを対象に、ロールアップ機会を積極的に追求しています。同時に、自律走行対応ドーリーおよび自己駆動シャーシに特化したスタートアップがベンチャーキャピタルの投資を集めていますが、規制上のタイムラインにより即時の収益創出は限定的になると予想されます。鉄鋼およびアルミニウム価格の変動は、原材料調達をヘッジしている垂直統合型メーカーに有利に働く一方、中小規模の製造業者はパネルキットの外注化と製品ラインナップの絞り込みを迫られています。
ISO 9001および先行品質計画認証を取得したOEMは、新規参入者に対するコンプライアンス障壁を確立し、グローバルな小包ネットワークとの長期契約を確保しています。トレーラー製造におけるデジタルツインの活用は、エンジニアリングのリードタイムを短縮し、カスタム仕様の受注生産を強化しています。予測期間中、市場での成功は製造規模とソフトウェア主導のサービスパッケージの組み合わせに依存し、ユニットあたりの益を高め、複数年にわたるデータサブスクリプション契約を通じて顧客を維持することが鍵となります。
トラックトレーラー産業リーダー
-
CIMC Vehicles (Group) Co., Ltd.
-
Wabash National Corporation
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard Krone GmbH
-
Hyundai Translead
- 注:主要企業の掲載順は順位を示すものではありません。
トラックトレーラー市場
- CIMC Vehicles (Group) Co., Ltd.
- Wabash National Corporation
- Utility Trailer Manufacturing Company
- Great Dane LLC
- Hyundai Translead
- Schmitz Cargobull AG
- Fahrzeugwerk Bernard Krone GmbH
- Kögel Trailer GmbH & Co. KG
- Stoughton Trailers LLC
- Lamberet SAS
- Randon Implementos
- Kässbohrer
- Fontaine Trailer Company
- Vanguard National Trailer Corp.
- Titan Trailers Inc.
- MAC Trailer Enterprises Inc.
- Schwarzmüller Group
- SDC Trailers Ltd.
Recent Industry Developments in トラックトレーラー市場
- 2026年4月:ZF Friedrichshafenはトレーラーセグメントへの進出を加速させており、高度なトレーラー制御およびソフトウェアシステムでOEMをターゲットとしています。この動きは、よりスマートで接続性の高いトレーラープラットフォームを要求する規制変更の到来に牽引されています。ZFはトレーラーメーカーにとって単なる部品サプライヤーではなく、テクノロジーパートナーとして積極的に位置づけを進めています。
- 2026年3月:Rheinmetallは、軍用重機トレーラーを共同開発・商業化するためにNooteboom Trailersと戦略的協力協定を締結しました。
- 2026年3月:Volvo Trucks North AmericaはTECTRANと共同で新しいトラック・トレーラーコネクターシステムを開発しており、高速無線データ転送を可能にしています。このソリューションは、北米全体の接続型トレーラー運用における新たな業界標準の確立を目指しています。
グローバルトラックトレーラー市場レポートの範囲
トラックトレーラー市場は、トレーラータイプ、素材、積載量、全長、最終用途産業、および地域によってセグメント化されています。トレーラータイプ別では、市場はドライバントレーラー、フラットベッドトレーラー、冷蔵(リーファー)トレーラー、ローボーイトレーラー、タンカー、および伸縮式トレーラーにセグメント化されています。素材別では、市場はスチール、アルミニウム、および複合材料にセグメント化されています。積載量別では、市場は25トン未満、25〜50トン、51〜100トン、および100トン超にセグメント化されています。全長別では、市場は40フィート以下、28〜45フィート、および45フィート超にセグメント化されています。最終用途産業別では、市場は食品・飲料、建設、石油・ガス、農業、小売および電子商取引、化学品、およびその他にセグメント化されています。地域別では、市場は北米、南米、ヨーロッパ、アジア太平洋、および中東・アフリカにセグメント化さています。市場予測は金額(米ドル)および数量(ユニット)の両面で提供されています。
| ドライバントレーラー |
| フラットベッドトレーラー |
| 冷凍(リーファー)トレーラー |
| ローボイトレーラー |
| タンカー |
| 伸縮式トレーラー |
| スチール |
| アルミニウム |
| 複合材料 |
| 25トン未満 |
| 25~50トン |
| 51~100トン |
| 100トン超 |
| 40フィート以下 |
| 28~45フィート |
| 45フィート超 |
| 食品・飲料 |
| 建設 |
| 石油・ガス |
| 農業 |
| 小売・eコマース |
| 化学品 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| トレーラータイプ別 | ドライバントレーラー | |
| フラットベッドトレーラー | ||
| 冷凍(リーファー)トレーラー | ||
| ローボイトレーラー | ||
| タンカー | ||
| 伸縮式トレーラー | ||
| 材料別 | スチール | |
| アルミニウム | ||
| 複合材料 | ||
| 積載量別 | 25トン未満 | |
| 25~50トン | ||
| 51~100トン | ||
| 100トン超 | ||
| 全長別 | 40フィート以下 | |
| 28~45フィート | ||
| 45フィート超 | ||
| 最終用途産業別 | 食品・飲料 | |
| 建設 | ||
| 石油・ガス | ||
| 農業 | ||
| 小売・eコマース | ||
| 化学品 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのトラックトレーラー市場の予測金額は?
市場は2031年までに71.49 ビリオン 米ドルに達すると予測されています。
最も成長が速いトレーラータイプは何ですか?
冷蔵トレーラーは2031年までに6.55%のCAGRで成長すると予測されています。
アジア太平洋の現在のシェアはどのくらいですか?
アジア太平洋はグローバル収益の38.74%を占め、最も成長が速い地域です。
複合材料がトレーラー建造で人気を集めている理由は何ですか?
複合材料は自重を削減し、腐食に強く、燃料消費を低減するため、普及においてCAGR 6.28%を牽引しています。
スチールとアルミニウムの価格がメーカーに与える影響は何ですか?
価格変動が利益率を圧迫し、OEMはヘッジと動的価格戦略の採用を余儀なくされています。
トレーラーOEMに新たな収益源をもたらす技術トレンドはどれですか?
統合テレマティクスと予知保全サブスクリプションがユニット当たりの生涯収益を高め、提供物を差別化します。