
タイのペット獣医用食事療法市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 232.13 百万米ドル |
| 市場規模 (2027) | 260.68 百万米ドル |
| 市場規模 (2032) | 465.60 百万米ドル |
| 成長率 (2027 - 2032) | 12.30 % |
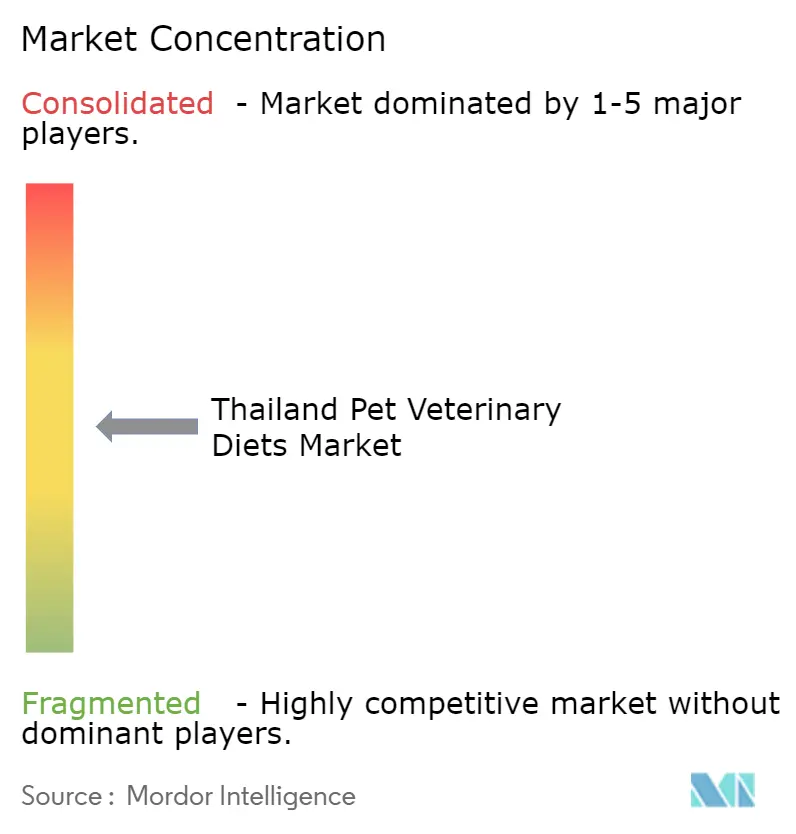
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイのペット獣医用食事療法市場分析
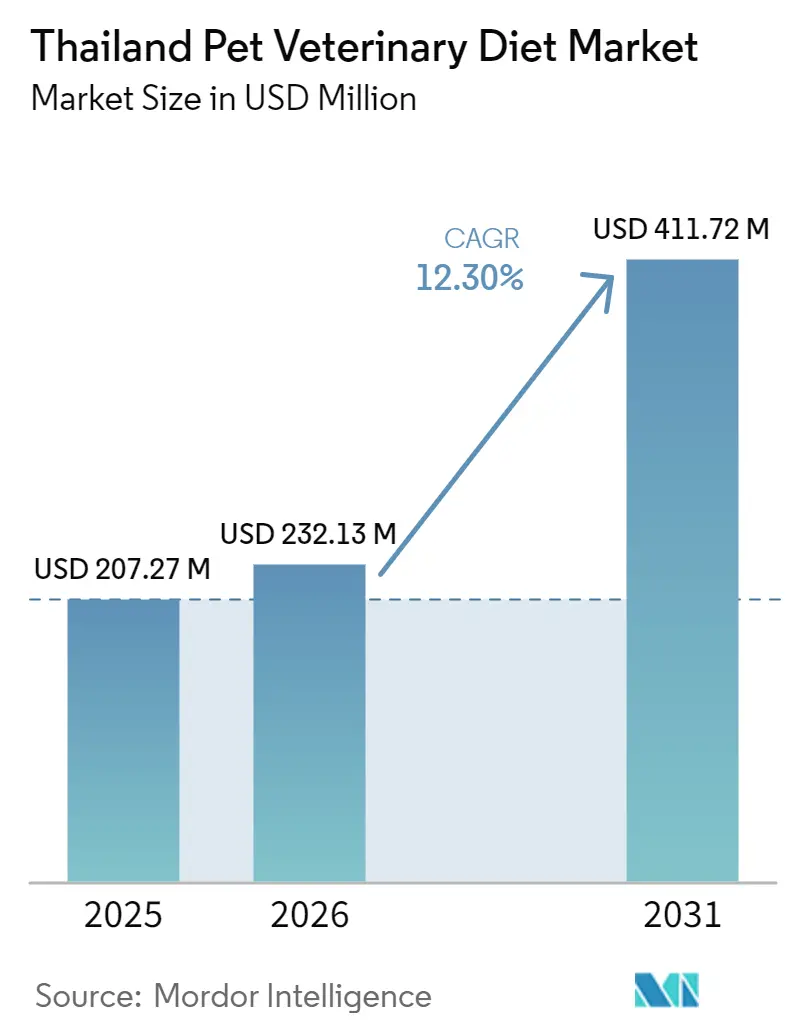
タイのペット獣医用食事療法市場は2026年に2億3,213万米ドルと評価され、2027年の2億6,068万米ドルから2032年には4億6,560万米ドルへと、2027年から2032年にかけてCAGR 12.30%で成長すると予測されています。この市場は、日常的な裁量的購買ではなく、獣医師との診察、診断、フォローアップケアに依存しているため、より広範なペットフード市場よりも速いペースで拡大しています。成長はさらに人口動態の変化によっても促進されており、子育てを終えた世帯や子どものいない都市部の家族が、構造化されたペットの健康管理とプレミアムな臨床栄養をますます重視するようになっています。タイのペットオーナーにおけるペット1頭あたりの高い年間支出が、予防ケア、処方食、長期疾患管理製品への安定した需要を支えています。市場成長に寄与するその他の要因としては、猫の飼育頭数の増加、バンコク以外への専門クリニックの拡大、慢性疾患のより早期発見を可能にする診断ツールの活用拡大が挙げられます。ただし、市場成長は引き続き獣医師の受け入れ能力とオーナーの支払い能力に左右されます。その結果、信頼性の高い臨床アクセス、広範な流通ネットワーク、慢性ケア管理のための強固なコンプライアンス支援を効果的に統合する企業が市場で優位に立つことになるでしょう。
レポートの主要な知見
- サブ製品別では、消化器感受性食事療法が2026年のタイのペット獣医用食事療法市場シェアの20.1%を占め、オーラルケア食事療法は2027年から2032年にかけて最も速いCAGR 13.7%で成長すると予測されています。
- ペット別では、犬が2026年のタイのペット獣医用食事療法市場規模の67.6%を占め、猫は2027年から2032年にかけて最も速いCAGR 14.4%で成長すると予測されています。
- 流通チャネル別では、専門店が2026年の市場シェアの37.6%を占め、オンラインチャネルは2027年から2032年にかけて最も速いCAGR 14.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
タイのペット獣医用食事療法市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ペットの家族化と予防ケアへの支払い意欲 | +2.8% | 全国規模、バンコクとチェンマイで最も顕著 | 中期(2〜4年) |
| 都市部のペットオーナーにおける定期的な獣医師受診頻度の上昇 | +2.1% | バンコク首都圏、チェンマイおよびコンケーンへの波及 | 短期(2年以内) |
| 24時間対応および紹介制専門クリニックの拡大 | +1.8% | バンコク中心部、地方第2都市での初期段階の成長 | 中期(2〜4年) |
| ペット保険およびウェルネスプランの普及 | +1.5% | バンコクとチェンマイ、地方拠点都市での早期導入 | 中期(2〜4年) |
| 在宅検査、サプリメン、遠隔トリアージの成長 | +1.3% | 都市部タイおよびデジタル普及地域 | 短期(2年以内) |
| 地方第2都市への多店舗チェーン展開 | +1.2% | チェンマイ、プーケット、コンケーン、ハートヤイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットの人間化と予防ケアへの支払い意欲
ペットの人間化はタイのペットオーナーの医療費支出の意思決定をますます形成しており、予防的獣医サービスと治療的栄養への需要を高めています。2024年のThe Nationのデータによると、タイの家庭はサプリメント、ワクチン接種、医療処置を含め、ペット1頭当たり年間平均41,100タイバーツ(1,175米ドル)を支出しています[1]。ペットの健康への関心の高まりはタイのペット獣医用食事療法市場を支えており、予防ケアに投資するオーナーは長期的な健康管理のために獣医師が推奨する治療食を採用する傾向が強くなっています。その結果、獣医用食事療法は治療アドヒアランスの向上、繰り返し購入、慢性ケアカテゴリーにおける安定した需要から恩恵を受けています。
都市部のペットオーナーにおける定期的な獣医受診頻度の増加
定期的な獣医相談はタイの都市部のペットオーナーの間でますます一般的になっており、獣医師が予防医療プログラムの一環として治療的栄養を推奨する機会を提供しています。このトレンドは、処方食がウェルネス検診、慢性疾患モニタリング、フォローアップ相談の際に導入されることが多いため、タイのペット獣医用食事療法市場の成長を促進しています。2024年、Arak Animal Healthcare Co., Ltd.はタイのバンコクにトン・ロー紹介センターを新設し、初年度に6,000世帯以上にサービスを提供し、専門的な獣医ケアを求めるペット飼育世帯の増加を裏付けました。定期的な健康診断がより普及するにつれ、疾患の早期発見が長期的な獣医食事管理と専門栄養製品への需要を高めています。
24時間対応および紹介制専門クリニックの拡大
24時間対応および紹介制専門クリニックの成長は、タイの獣医医療インフラを強化し、治療的栄養の普及を促進しています。高度な専門病院は慢性疾患の診断と長期管理の改善に貢献しており、これらはしばしば獣医師が処方する食事療法を必要とします。Thonglor Pet Hospitalは2025年に31番目のスマートホスピタル支店を開設し、高度な医療技術、専門的な獣医サービス、タイにおける診断精度と治療成果を向上させるための集中型ペット医療データシステムを備えていると報告しています[2]。専門的な獣医施設の継続的な発展は疾患の早期発見と臨床栄養介入を促進し、タイのペット獣医用食事療法市場における処方食への安定した需要を促進しています。
ペット保険とウェルネスプランの普及
タイにおけるペット保険とウェルネスプログラムの採用増加は、獣医ケアへのアクセスを向上させ、長期的な疾患管理を促進しています。この動向はタイのペット獣医用食事療法市場にプラスの影響を与えており、保険適用が診断検査の経済的障壁を軽減し、治療的栄養を必要とすることが多い慢性疾患のより早期発見を可能にしています。2025年、Thonglor Pet Hospitalはペット医療エコシステムを拡大し、ディパヤ保険と提携してペット保険ソリューションを獣医サービスと統合し、ペットにより包括的なケアを提供しました。保険に支えられたペット医療がより広く利用可能になるにつれ、治療コンプライアンスと栄養療法の継続性が向上し、処方獣医用食事療法への持続的な需要を促進することが見込まれます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 獣医師および専門スタッフの不足 | -1.5% | 全国規模、バンコクの専門クリニックおよび地方第2都市で最も深刻 | 短期(2年以内) |
| 地方における質の高いペット獣医サービスへのアクセスの不均等 | -1.2% | タイの農村部、特に北部および東北部の県 | 長期(4年以上) |
| 主要都市以外での予防ケアに対する認知度の低さ | -0.9% | タイの準都市部および農村部 | 中期(2〜4年) |
| 高度な診断および手術に対する高額な自己負担費用 | -1.9% | 全国規模、低所得層の都市部および準都市部で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
獣医師および専門スタッフの不足
獣医師および専門スタッフの不足は、タイのペット獣医用食事療法市場にとって引き続き重大な課題となっています。治療食は専門的な診断、処方、継続的なモニタリングに依存しており、これらはすべて労働力の制約によって影響を受けます。コンパニオンアニマル医療への需要は増加しており、これらのプレッシャーをさらに強めています。2025年の獣医師労働力に関するホワイトペーパーによると、タイの獣医師の58%が週50時間以上働いていると報告しており、職業内の重い業務負担と燃え尽き症候群のリスクを浮き彫りにしています。専門家の利用可能性の制限は、相談能力を低下させ、疾患診断を遅らせ、栄養介入を必要とする慢性疾患の管理を妨げる可能性があります。これらの人員配置の課題は、臨床サービスの成長と市場における長期的な治療食の採用を遅らせる可能性があります。
農村部における質の高いペット獣医サービスへの不均等なアクセス
タイ全土における質の高い獣医サービスへの限られたアクセスは、タイのペット獣医用食事療法市場の成長を引き続き制約しています。獣医用食事療法は専門的な診断、処方、フォローアップモニタリングを必要とするため、獣医施設へのアクセスがその普及に不可欠です。米国農務省の2025年タイペットフード市場レポートによると、プレミアムペットフードの販売の大部分はバンコクおよびその他の主要都市部で発生しており、そこではペットオーナーが獣医クリニックや専門的なペット医療サービスへのより良いアクセスから恩恵を受けています。この都市集中は全国的な獣医サービス利用可能性の格差を浮き彫りにしています。その結果、農村部の県のペットオーナーは診断と栄養指導を得ることに課題を抱えており、大都市圏以外での治療食の普及を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:消化器感受性がリードし、オーラルケアダイエットが加速
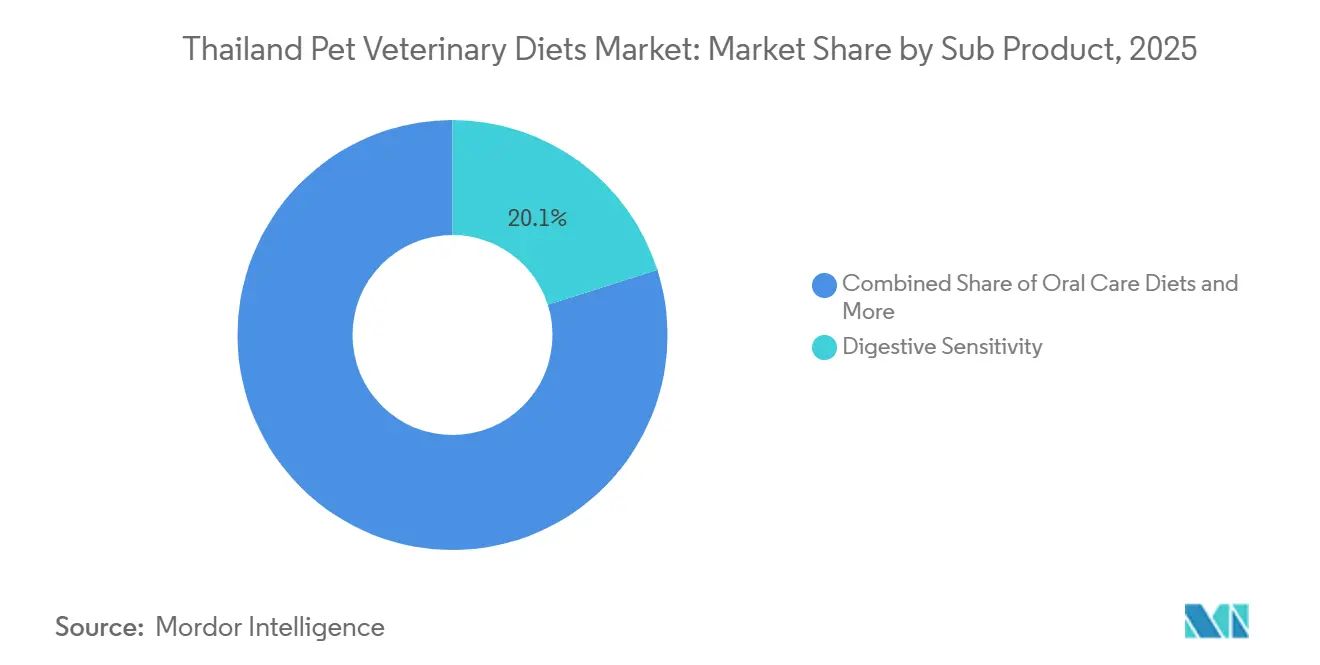
消化器感受性セグメントのタイのペット獣医用食事療法市場シェアは、2026年に最大の20.1%を占めました。このセグメントは、コンパニオンアニマルの診療において最も一般的に治療される疾患の一つである消化器疾患の有病率が高いことから、首位の地位を維持しています。消化器感受性食事療法の広範な普及は、さまざまな年齢層や犬種に適用できることによって促進されており、獣医師による栄養推奨として頻繁に採用されています。また、消化器症状は他の内部疾患と比較して目に見えやすく識別しやすいため、オーナーの認知度が高く、このセグメントを支えています。予防ケアと栄養管理への関心の高まりが、消化器感受性製剤への需要をさらに押し上げています。
オーラルケア食事療法は、タイ全土のコンパニオンアニマルケアにおける歯科疾患の有病率の上昇に牽引され、2027年から2032年にかけて最も速いCAGR 13.7%で成長すると予測されています。歯周病は3歳以上の犬のほとんどに影響を与えますが、歯科検診が日常ケアの一部となっていない環境では、診断が歴史的に限られてきました。バンコクの専門獣医チェーンがウェルネス受診の標準的な一部として歯科スコアリングを導入するにつれ、診察段階でオーラルケアサポートが必要と判断されるペットが増加しています。これにより、オーラルケア食事療法への処方の流れが安定し、単発の治療エピソードへの依存が軽減されています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
ペット別:犬が市場を牽引し、猫の需要が多様化
犬は2026年に最大の67.6%のシェアを占めました。この優位性は、さまざまな健康状態に対する獣医師主導の栄養管理の歴史が長いことに起因しています。犬は消化器、泌尿器、皮膚科、オーラルケア、体重管理などのカテゴリーにおける主要な消費者であり、市場内で多様化した需要構造を形成しています。獣医師は犬の患者に対する長期ケアプランの一環として治療的栄養を頻繁に推奨しており、安定した利用を確保しています。さらに、予防ヘルスケアとフォローアップ診察へのオーナーの強い関与が、獣医用食事療法市場における犬の首位の地位をさらに強固なものにしています。
猫のタイのペット獣医用食事療法市場規模は、2027年から2032年にかけて最も速いCAGR 14.4%で成長すると予測されています。この成長は、ペットオーナーと獣医師の間で猫特有の健康状態に対する認識が高まっていることによって促進されていす。猫に一般的に見られる慢性疾患への対処において栄養管理が重要な要素となりつつあり、専門食事療法の採用が拡大しています。定期的な獣医師受診と予防的健康モニタリングの受け入れが高まっていることも、治療的栄養推奨の機会を生み出しています。猫のウェルネスへの関心が高まるにつれ、疾患特異的な食事療法ソリューションへの需要がこのセグメント内で拡大すると予測されています。
流通チャネル別:専門小売がリードし、オンラインコマースが加速
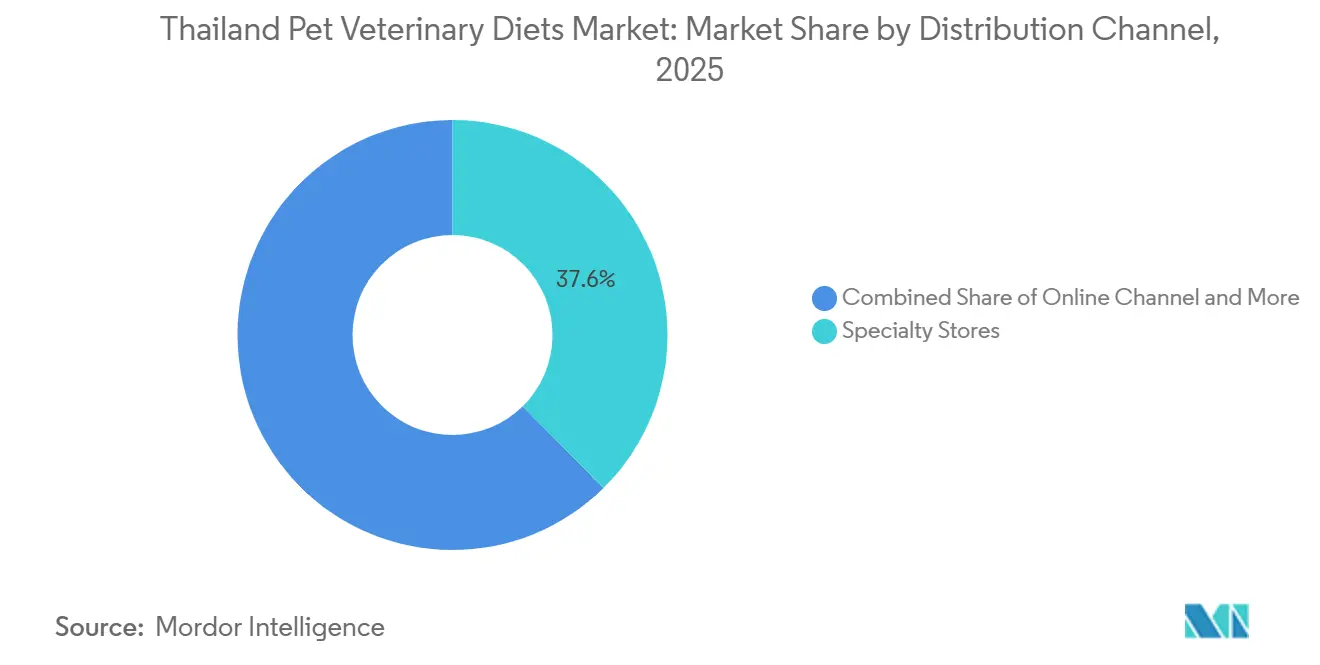
専門店は2026年に最大の37.6%のシェアを獲得し首位となりました。専門店は、一般的な小売店では通常提供されない相談型の購買環境を持つことから、獣医用食事療法の優先チャネルであり続けています。消費者は治療的栄養を選択する際に専門的な製品ガイダンスと疾患特異的な推奨に依存することが多く、専門小売フォーマットが特に重要となっています。また、専門店は獣医用食事療法製品のより幅広いラインナップを提供し、獣医師やペットヘルスケアネットワークとのより強固な関係を維持しています。情報に基づいた購買決定を促進する能力が顧客の信頼を育み、臨床的に推奨された栄養ソリューションのリピート購入を促進しています。
オンラインチャネルは、2027年から2032年にかけて最も速いCAGR 14.5%で成長すると予測されています。ペットオーナーが治療的栄養の購入や定期的な補充管理において利便性をますます重視するようになるにつれ、デジタルコマースが普及しています。オンラインプラットフォームは専門製品への容易なアクセスを提供するとともに、サブスクリプション型購買や自宅配送サービスを可能にしています。このチャネルはまた、デジタルショッピングやモバイルコマースアプリケーションに対する消費者の親しみやすさの向上からも恩恵を受けています。小売業者がオムニチャネル能力を強化し、フルフィルメントプロセスを改善するにつれ、オンライン販売はリピート購入のより大きなシェアを獲得し、獣医師の推奨や専門小売との関与を補完すると予測されています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
バンコク首都圏はタイにおけるコンパニオンアニマル医療と治療的栄養普及の主要ハブであり続けています。この地域は国内で最も高い密度の専門獣医病院、紹介センター、高度な診断施設、プレミアムペットサービスプロバイダーを擁しています。強い家計購買力と予防的動物医療への高い認識が、獣医師推奨の栄養製品のより高い利用を促進しています。さらに、バンコクは獣医イノベーション、専門家トレーニング、臨床研究の中心として機能しており、疾患特異的な栄養管理の普及に有利な条件を育んでいます。これらの要因がバンコクの獣医用食事療法における主要市場としての地位を強固にしています。
北部および東部の都市回廊は、コンパニオンアニマル医療サービスの発展においてますます重要な役割を果たしています。チェンマイ、プーケット、コンケーン、パタヤなどの都市では、ペット飼育が都市生活スタイルにより統合されるにつれ、高度な獣医ケアへの需要が高まっています。クリニックネットワークの拡大と専門サービスへのアクセス改善が、首都圏以外での栄養治療オプションの利用可能性を高めています。さらに、予防ケアと慢性疾患管理への認識の高まりが治療食のより大きな受け入れを促進しています。これらの発展はタイ全土でより地理的に多様化した獣医栄養ランドスケープに貢献しています。
タイの農村部は獣医インフラと専門的なコンパニオンアニマル医療サービスへのアクセスに関連する課題に直面し続けています。タイ公共放送ワールドがタイ獣医師会およびタイ獣医師開業者協会(VPAT)を引用して報告したところによると、タイには2025年時点で約10,000人の登録獣医師がおり、獣医専門家への需要は引き続き利用可能な能力を超えています[3]。この労働力は主にバンコクおよびその他の主要都市中心部に集中しており、そこでは高度な診断と専門家相談がよりアクセスしやすくなっています。処方獣医用食事療法は主に臨床診断と継続的な獣医師の監督を通じて推奨されるため、獣医専門家のこの不均等な分布は地方および農村部での治療食の普及を制限し、大都市圏での強い需要を支えています。
競合ランドスケープ
競争環境は2026年に中程度の集約状態にあり、確立されたペットフードメーカーと専門動物栄養企業がタイのペット獣医用食事療法市場で競合しています。主要プレーヤーには、Pet Protect Food Co., Ltd.、Betagro Public Company Limited、Perfect Companion Group Co., Ltd.、Mars, Incorporated、Hill's Pet Nutrition Inc.(Colgate-Palmolive Company)、Nestlé Purina PetCare Company(Nestlé S.A.)が含まれます。競争は、臨床的専門知識、専門ケア能力、紹介ネットワーク、長期患者管理をますます中心に展開されています。主要事業者は、治療の継続性を高めるために高度な診断サービスと統合ケアの提供を拡大しています。その結果、サービスの質と臨床的深度が市場における重要な競争上の差別化要因であり続けています。
競争上の差別化は、専門医療、高度な診断、統合的なペットヘルスケアエコシステムへの投資によってますます形成されています。獣医師事業者は、予防ケアプログラム、ウェルネスサービス、継続的な栄養モニタリングを通じた顧客維持を優先しています。さらに、コンパニオンアニマルヘルスケアへのアクセス拡大を目指す組織が、保険プロバイダー、テクノロジープラットフォーム、ペットービス企業とのパートナーシップをますます活発化させています。包括的な臨床サポートを提供し、ペットオーナーとの長期的な関係を維持する能力が、重要な競争優位として浮上しています。この変化が、プロバイダーを従来の診察ベースのケアモデルを超えた方向へと推進しています。
競争上のポジショニングは、サービスネットワークを拡大し、複数の拠点にわたって統合的なヘルスケアソリューションを提供する能力によってますます左右されています。主要プロバイダーは、予防ケア、診断、治療、長期患者管理を包括するより広範な獣医エコシステムへの投資を行っています。例えば、2024年にHATO Animal Hospitalは2つの支店を運営し、同年中にさらに1支店を開設する計画を発表し、翌年にはさらに4〜6か所の開設を予定しています。このネットワーク拡大への注力は、タイのコンパニオンアニマルヘルスケアセクターにおけるアクセシビリティ、サービスカバレッジ、臨床能力への高まる重点を強調しています。これらの動向が競争を激化させており、アクセシビリティとサービスの幅が市場ポジショニングにおいて重要な役割を果たしています。
タイのペット獣医用食事療法業界リーダー
-
Pet Protect Food Co., Ltd.
-
Thai Union Group Public Company Limited
-
Mars, Incorporated
-
Hill's Pet Nutrition Inc. (Colgate-Palmolive Company)
-
Nestle Purnia Petcare Company (Nestlé S.A.)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年8月:Thonglor Pet Hospitalは31番目のスマートホスピタル支店を開設し、高度な診断ツール、専門的な獣医サービス、集中型患者データ管理を導入しました。この拡大はタイにおける慢性疾患の診断と長期的な栄養ニーズの管理能力を強化し、治療用獣医用食事療法の使用増加を促進しています。
- 2025年8月:Thonglor Pet Hospital Co., Ltd.はディパヤ保険およびその他のペットケアプロバイダーとの提携によりスマートホスピタルエコシステムを強化しました。このイニシアチブはタイのコンパニオンアニマルに対する専門獣医サービス、慢性疾患管理、長期的な治療的栄養プログラムへのアクセス改善を目的としています。
- 2024年9月:Arak Animal Healthcare Co., Ltd.はMRIおよびCTシステムを含む高度な医療機器に6,000万タイバーツ(176万米ドル)以上を投資し、トン・ロー紹介センターを新設しました。このイニシアチブは専門的な獣医診断と紹介サービスを強化し、慢性疾患の検出と管理を改善することを目的としています。また、タイのペット獣医用食事療法市場における腎臓、泌尿器、消化器、代謝疾患に対する治療的栄養の採用増加を支援しています。
タイのペット獣医用食事療法市場レポートの調査範囲
ペット獣医用食事療法とは、獣医師の監督のもと、腎臓病、肥満、糖尿病、消化器疾患、尿路疾患などの健康状態の食事管理を補助するために特別に処方された治療用ペットフードです。
タイのペット獣医用食事療法市場レポートは、サブ製品別(尿路疾患、糖尿病、プロバイオティクス、腎臓、消化器感受性、オーラルケアダイエット、その他)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、その他)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| 尿路疾患 |
| 糖尿病 |
| 腎臓 |
| 消化器感受性 |
| オーラルケアダイエット |
| その他の獣医用食事療法 |
| 皮膚科用食事療法 |
| 肥満管理用食事療法 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品別 | 尿路疾患 |
| 糖尿病 | |
| 腎臓 | |
| 消化器感受性 | |
| オーラルケアダイエット | |
| その他の獣医用食事療法 | |
| 皮膚科用食事療法 | |
| 肥満管理用食事療法 | |
| ペット別 | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |
レポートで回答される主要な質問
タイのペット獣医用食事療法需要の成長を促進しているものは何ですか?
成長は、ペットの家族化、予防ケア支出の増加、専門クリニック能力の強化、および2027年から2032年にかけてのCAGR 12.30%の予測によって牽引されています。
タイのペット獣医用食事療法市場の規模はどのくらいですか?
タイのペット獣医用食事療法市場は2026年に2億3,213万米ドルと評価され、2032年までに4億6,560万米ドルに達すると予測されています。
タイにおける治療用ペット栄養でリードするサブ製品カテゴリーはどれですか?
消化器感受性食事療法は2026年に最大の20.1%のシェアを獲得し首位となり、給餌習慣に関連した消化器疾患の高い発生率によって支えられています。
タイで最も多くの収益を生み出す動物セグメントはどれですか?
犬は2026年の価値の最大67.6%を占め、より大きな飼育頭数基盤と消化器、泌尿器、皮膚科、オーラルケア、肥満食事療法にわたる幅広い利用によって支えられています。