
タイのクローラー土工機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 338.65 百万米ドル |
| 市場規模 (2031) | 400.08 百万米ドル |
| 成長率 (2026 - 2031) | 3.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイのクローラー土工機械市場分析
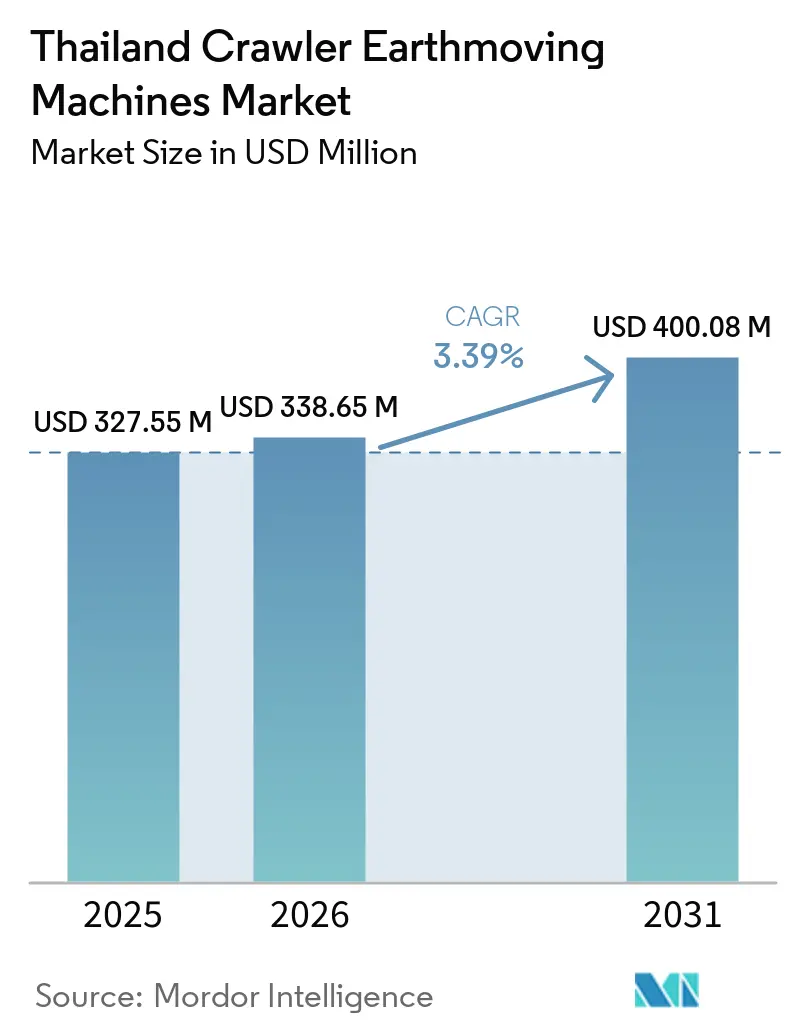
タイのクローラー土工機械市場規模は2025年に327.55 ミリオン 米ドルと評価され、2026年には338.65 ミリオン 米ドルと推定され、2026年から2031年にかけて3.39%のCAGRで2031年までに400.08 ミリオン 米ドルに達すると予測されています。市場は、刺激策主導の建設から東部経済回廊(EEC)のもとでの持続的なインフラ展開へと移行しています。炭素課税および高度な排出規制も、フリートオーナーがより燃費効率の高い新型モデルを用するよう促しています。公共部門の建設活動は直近の四半期に大幅に拡大しましたが、ディーゼルコストに炭素賦課金が含まれるようになったため、多くの請負業者はフリートを拡大するのではなく既存ユニットの更新を行っています。電動化は勢いを増しており、U Powerが近い将来にバッテリー交換式大型トラックをタイの物流フリートへの出荷を開始する見込みです。この動向は、デポベースの電動クローラー導入に向けた概念実証を提供するものです。コンパクトトラックローダーも、大規模なスマートパークなどのモジュール式工業団地開発の恩恵を受けており、これらの施設では低接地圧機器の使用が義務付けられています。
レポートの主要ポイント
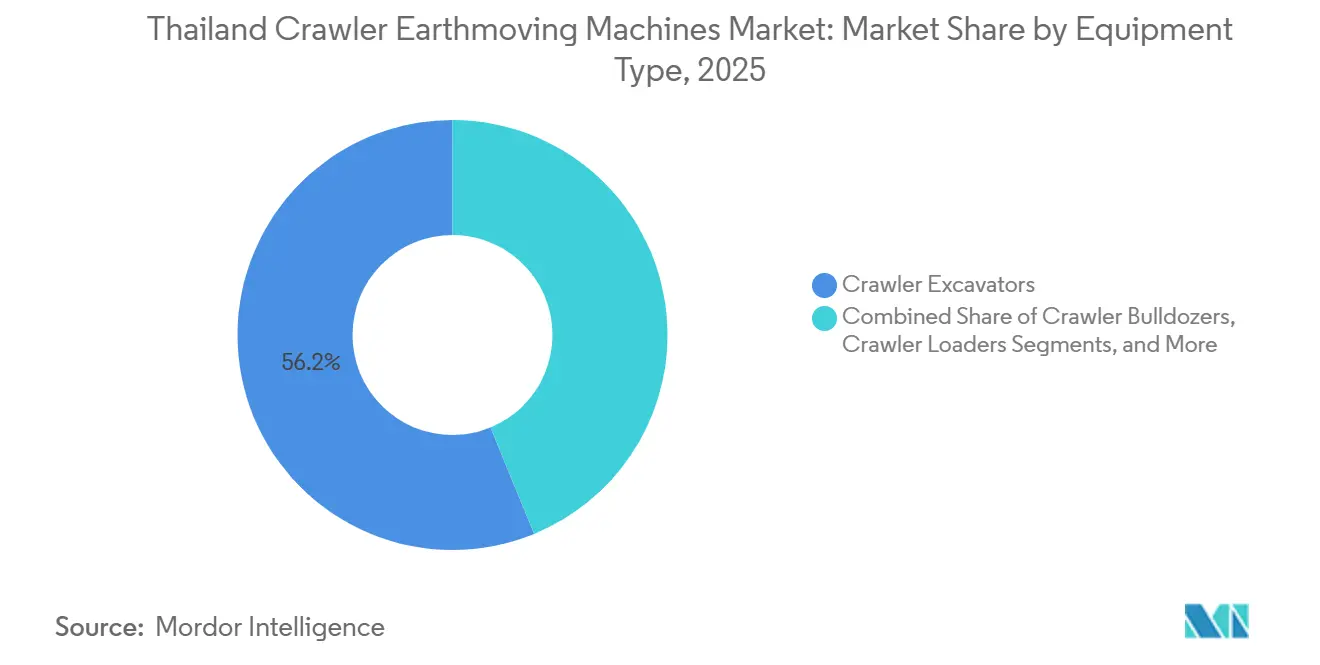
- 機器タイプ別では、クローラー掘削機が2025年のクローラー土工機械市場シェアの56.17%を占めてトップとなり、コンパクトトラックローダーおよびスキッドステアは2031年までに4.41%のCAGRで拡大すると予測されています。
- 推進方式別では、内燃機関ユニットが2025年のクローラー土工機械市場規模の87.71%のシェアを保持し、電気・ハイブリッド車種は2026から2031年にかけて4.44%のCAGRで成長すると見込まれています。
- エンジン出力別では、201〜400馬力帯が2025年の販売の42.36%を占め、100馬力未満の機械は2031年までに最速の4.47%のCAGRを記録すると予測されています。
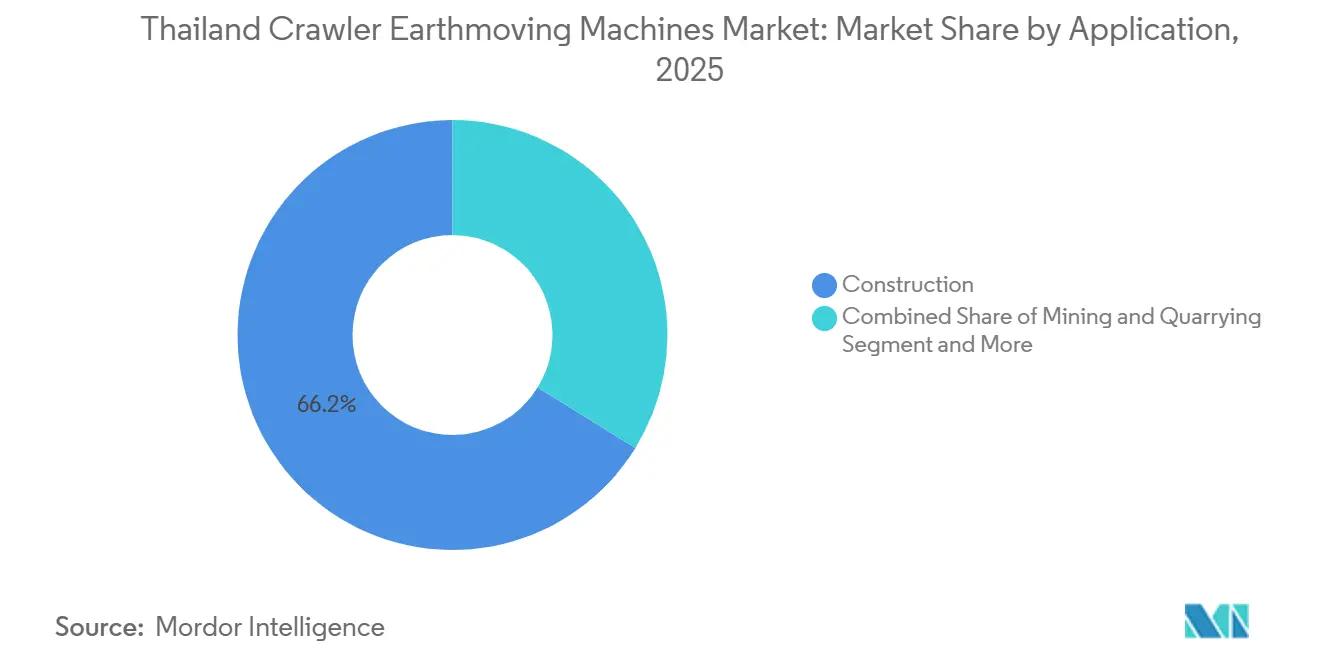
- 用途別では、建設が2025年のクローラー土工機械市場規模の66.17%を占め、2031年までに4.49%のCAGRで拡大しています。
- 流通チャネル別では、正規ディーラーが2025年の収益の47.83%を獲得し、レンタル・リースが4.53%のCAGRで最も急成長しているチャネルとなっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイのクローラー土工機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タイの東部経済回廊計画に基づくインフラ整備 | +0.9% | 全国規模、ラヨーン、チョンブリー、チャチューンサオでの早期成果 | 中期(2~4年) |
| 安全性と効率性向上のための老朽化クローラーフリートの加速的更新 | +0.7% | 全国規模 | 短期(2年以内) |
| 電動化インセンティブおよびステージV排出規制 | +0.5% | 全国規模、EECでのパイロット展開 | 中期(2~4年) |
| 低地面圧クローラーを必要とするモジュール型工業団地の台頭 | +0.4% | EECコア(ラヨーン、チョンブリー)、プラチンブリーへの波及 | 長期(4年以上) |
| デジタルツインおよびテレマティクス主導のOPEX削減 | +0.3% | 全国規模、大規模レンタルフリートでの早期導入 | 短期(2年以内) |
| 解体および循環型解体プロジェクトの急増 | +0.2% | バンコク首都圏、地方都市への拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
タイの東部経済回廊計画に基づくインフラ整備
予測期間を通じて、EECオフィスは道路、鉄道、港湾インフラにわたるプロジェクトに多額の予算を配分しています。これらの投資により、クローラー掘削機、ブルドーザー、ローダーへの持続的な需要が確保されています。公共調達は相当な水準に達しています。さらに、材料と鉄鋼の大部分を国内調達することを義務付けるローカルコンテンツ規制は、タイに組立工場を持つOEMに恩恵をもたらしています。大規模な都市開発や工業団地を含む主要プロジェクトでは、埋立地での使用に特化た低接地圧機器が必要とされています。回廊内で操業する物流会社も、資材輸送にバッテリー交換式トラックを採用しています。この傾向は、特に大容量充電クラスターが設置されるにつれて、電動クローラーローダーへの需要の高まりを示しています。予測期間の後半には、気候変動法の施行が見込まれており、炭素価格付け義務が導入され、請負業者がステージV適合または完全ゼロエミッション機械を採用するよう促すことが期待されています。
安全性と効率性向上のための老朽化クローラーフリートの加速的更新
タイはTIS 3046-2563に基づきユーロV基準を実施し、ディーゼル物品税にCO₂賦課金を導入しました。この追加課金は、燃料消費量の多い中型クローラー掘削機の年間燃料費を大幅に増加させます。2025年2月、Volvo Construction Equipment ABは新型ステージV EC210モデルを発売し、燃料消費量の顕著な削減を実現しました。これらのモデルにはテレマティクスに基づく稼働保証も含まれており、レンタル会社にとっての魅力を高めています。例えば、Aktioは2025年上半期に複数のユニットを発注しました。さらに、JCB Ltd.の540-140 HiVizハンドラーにおけるホースバースト逆止弁などの機能は安全性を向上させ、保険料を引き下げ、フリート更新サイクルの加速を促しています。
電動化インセンティブとステージV排出規制
EGATは2025年にEECデジタルゾーン内にEleX Ecoチャージングスフィアを開設します。これは屋上太陽光発電で稼働し、混合商用フリートに対応するKempower 300 kWチャージャーを備えています [1]「EleX Ecoチャージングスフィア ファクトシート」、タイ発電公社、egat.co.th 。U Power、SAIC Hongyan、およびオランダのUNEX EVは、4,200台のバッテリー交換式大型トラックとWhole Logistics Groupへの1,000台の展開に署名しており、初回納車は2026年4月を予定しています。この3分交換モデルはクローラーデポでも複製可能です [2]「タイにおけるバッテリー交換戦略的協力」、U Power Technology、upowertech.com。XCMGとO.C.R.との14 ミリオン 米ドルの契約に基づいて発注された電動鉱山トラックは、バッテリー・アズ・ア・サービスのファイナンスが設備投資を相殺する場合、採石場オペレーターが初期プレミアムを支払う意思があることを示しています。ただし、500 kW以上の充電器の不足により、EEC外での20トン超クローラーの普及は依然として制限されています。
低地圧クローラーを必要とするモジュール型工業団地の台頭
スマートパークおよびEECシティは、接地圧を0.5 kg/cm²に制限することでモジュール式建設を推進しています。Yanmar Construction Equipmentのスマートアシストリモートなどのコンパクトトラックローダーは、テレマティクスを搭載しており、メンテナンス要件を事前に特定することで請負業者がジャストインタイムのスケジュールを維持するのに役立ちます。CNH Industrial N.V. (CASE CE)の林業専用CX130Cクローラーは、OEMが軟弱地盤向けに特化したアンダーキャリッジを設計しながら、重量物吊り上げに必要な強力なブレイクアウトフォースを維持する方法を示しています。チョンブリーおよびスパンブリーにおけるサイアムシティセメントの採石場拡張では、表土を効率的に除去するために長リーチ・低接地圧クローラーの使用が増加しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な初期設備投資と信用収縮 | -0.6% | 全国規模 | 短期(2年以内) |
| 原材料・部品供給の不安定性 | -0.4% | 全国規模、鉄鋼集約型セグメントで特に深刻 | 中期(2~4年) |
| ディーゼルユニットのESG連動型総所有コスト | -0.3% | 全国規模、EECおよびバンコクでの早期施行 | 中期(2~4年) |
| 20トン超クローラー向け急速充電インフラの不足 | -0.2% | 全国規模、EEC外でのインフラ格差 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資(CAPEX)と信用引き締め
輸入クローラーには中程度の税率でMFN関税が課されます。また、変動する鉄鋼価格の影響も受けます。例えば、熱延コイルの輸入は最近大幅に急増し、近い将来に反発が予測されています。Komatsu Bangkok LeasingのようなOEMキャプティブからのファイナンスオプションは、競争力のある固定金利で包括的なカバレッジを提供していますが、多くの中小企業は資金を温存するためにレンタルを選好するようになっています。さらに、ディーゼルへの炭素税追加課金が内燃機関の従来の価格優位性を損ない、購入者を中古品またはレンタルユニットへと誘導しています。
原材料・部品サプライチェーンの不安定性
2024年、タイ国内の厚板圧延工場の稼働率は、同国が鉄鋼需要の大部分を輸入に依存しているにもかかわらず、依然として著しく低い水準にとどまりました。2026年以降、EUの炭素国境調整メカニズムとの整合により、輸入鉄鋼の内包コストが相当程度増加すると予想されます。一方、半導体不足の継続がステージVエンジンの納期を遅延させています。燃料賦課金が上昇し続ける中、一部の購入者は旧型のユーロV以前の機械の寿命を延ばすことを選択し、新規購入を先送りしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機が主軸、コンパクト機が加速
クローラー掘削機は、道路、鉄道、採石場の作業における汎用性から、2025年のクローラー土工機械市場シェアの56.17%を維持しました。このセグメントは、更新需要がステージVコンプライアンス期限に連動しているため、引き続き収益性が高い状況です。一方、コンパクトトラックローダーおよびスキッドステアは、スマートパークおよびEECシティのモジュール式パークが0.5 kg/cm²未満の接地圧を指定するにつれて、2031年までに4.41%のCAGRで最も急速に成長しています。コンパクトタイプのクローラー土工機械市場規模は、JCB Ltd.の4.8〜5.7トンのミディ掘削機が9%高いティアアウトフォースとセーフリフトモニタリングを提供することに支援され、小さなベースから拡大しています。一方、クローラークレーンは、港湾および空港フェーズが重量物吊り上げ段階に移行する場合にのみ成長します。
成長の勢いは、EEC内の高層ビルコア向けにLiebherr-International AGが導入した深基礎リグ(LB 35.1、LRB 19)からも生まれています。フリートオーナーは多様化を進めており、Aktioが2025年に中型レンタルのギャップを埋めるためにVolvo Construction Equipment ABのEW145B ホイール掘削機13台を発注したことがその例として挙げられます。SANY Groupなどの中国ブランドはすでにクレーンレンタルで優位を占めていますが、現在はデジタルアフターセールスツールを活用して掘削機のシェア獲得を目指しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


推進方式別:ディーゼルが優位、電動化が転換点へ
内燃機関機械は依然として収益の87.71%を占めています。これはオペレーターが既存のディーゼルデポに依存しているためですが、そのシェアは年々低下しています。電気・ハイブリッドクローラーのクローラー土工機械市場規模は、U PowerおよびWhale Logisticsが試験運用するバッテリー交換エコシステムに後押しされ、4.44%のCAGRで上昇すると予測されています。
XCMG Groupのリースによるバッテリー・アズ・ア・サービス方式の資金調達は初期費用の負担を軽減し、EGATの太陽光発電に基づく充電ハブは20トン未満のユニットの実行可能性を強化しています。ハイブリッドドライブトレインは、充電ダウンタイムなしに最大15%の燃料節約を実現することで、移行期のニッチを埋めています。
エンジン出力別:中型機が主導、コンパクト機が急増
中型の201〜400馬力モデルは、鉄道盛土および港湾工事に必要なバケットサイズに適合しているため、2025年の販売の42.36%を占めています。しかし、100馬力未満のクローラーは、林業、農業、よび狭い都市部のサイトが軽量機械を採用するにつれて、最高の4.47%のCAGRを記録しています。
100馬力未満機器のクローラー土工機械市場規模は、予測期間内に人口増加を上回るペースで拡大するでしょう。CNH Industrial N.V. (CASE CE)の98馬力CX130C林業モデルはこの転換を示しており、炭素賦課金は年間38,000タイバーツ(約1,155.44 米ドル)を超える燃料追加費用が発生する400馬力超のユニットからの適正規模化を加速させています。
用途別:建設が優位、鉱業が拡大
建設は2025年の需要の66.17%を吸収し、EECプロジェクトに滑走路、バース、複線鉄道路線が含まれることから、2031年まで4.49%のCAGRを維持する見込みです。採石需要は規模が小さいものの、サイアムシティセメントの新たな花崗岩採掘地に支えられ着実に増加しています。
バンコクでは、解体が予定されている中層ビルにシームレスに適合するよう設計されたコンパクトな電動ツールを採用する循環型解体プロジェクトが増加しています。これらのツールは、狭いスペースで効率的に作業できる能力により特に有利であり、従来の解体方法に伴う環境負荷や騒音レベルを低減します。さらに、コンパクトな電動ツールの使用は、廃棄物の最小化と解体プロセスにおけるエネルギー効率の向上に貢献するとして、持続可能な建設慣行への高まる関心とも一致しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:ディーラーが主導、レンタルが加速
正規ディーラーが収益の47.83%のシェアを占める一方、レンタルセグメントが4.53%のCAGRという急速な成長で注目を集めています。この急増は主に、特に鉄鋼価格の変動が続く中で設備投資を先送りしようとする中小企業に起因しています。市場プレゼンスを強化するための戦略的な動きとして、Leadway Heavy Machineryは15の支店ネットワークを展開し、世界的に認知されたブランドであるHitachi Construction Machinery Co., Ltd.およびCNH Industrial N.V. (CASE CE)を代表しています。これに対抗するように、Zoomlion Heavy Industryは地方幹線道路沿いの有望な契約を戦略的に狙い、ピッサヌロークに8番目のサービスセンターを設立して事業を拡大しています。
今日の競争環境において、テレメトリーによる稼働保証が重要な差別化要因として台頭し、顧客に大きな価値を提供しています。例えば、Komatsu Ltd.は不足分に対するペナルティクレジットを伴う95%の機器稼働率を約束することで高い基準を設定し、信頼性と顧客満足を確保しています。
地理的分析
EECの中心部であるラヨーン、チョンブリー、チャチューンサオでは、多数の政府プロジェクトが進行中であり、クローラー需要が急増しています。スマートパークの埋立地では低地面圧クローラーが主役を担い、重型掘削機はレムチャバン港フェーズ3のケーソン工事に従事しています。バンコクでは解体活動が活発化しており、新規建設の相当部分に相当するプロジェクトの許可が発行されています。この増加により、特にクラッシャーバケットを装備したコンパクトトラックローダーのレンタルが増加しています。
新たなモーターウェイと複線鉄道回廊の整備に伴い、地元の石灰岩採石場が活用され、北部および東北部の各県への波及効果が生じています。一方、Zoomlionはピッサヌロークにサービスハブを設立し、Ledwayのランパーンおよびコンケーンへの拡大がバンコク以外での部品調達リードタイムを短縮し、稼働率を向上させています。中部各県では、スパンブリーとチョンブリーのサイアムシティセメントの採石場が、表土除去のために高馬力・ロングリーチ掘削機を活用しています。
南部の観光地プーケットでは、ホテルの改修や養殖池向けに小型クローラーが採用されています。歴史的に、これらのプロジェクトは輸入中古のSumitomo機に依存してきました。国境を越えて、タイの販売代理店はカンボジア、ラオス、ミャンマー、ベトナムなどの近隣諸国に新型機械を転送しています。特にSumitomoはタイをメコン地域の重要な物流ハブとして位置付けています。気候変動法の施行が迫る中、EECとバンコクが最初の影響を受け、電動クローラーの採用が加速するでしょう。一方、大容量機器向け充電ステーションが少ない地方ではディーゼルが依然として主要燃料であり続けます。
競合環境
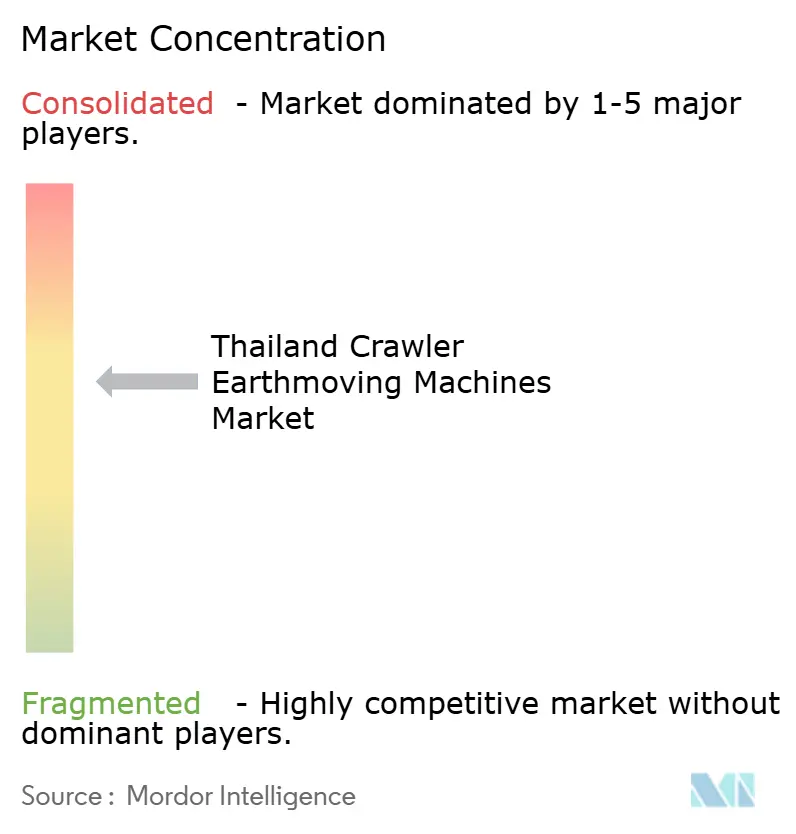
クローラー土工機械市場は中程度の分散を示しています。Komatsu、Hitachi、Volvo CE、Liebherrなどの日本・欧州勢は、SANY、XCMG、Zoomlionなどの積極的な中国競合他社と競争しています。これらの中国企業は競争力のある価格設定と高度なデジタルサービスエコシステムを活用しています。SANYはすでにタイのクレーン設置で相当なシェアを確保しており、XCMGは電動鉱山トラックの注目すべき契約で財務力を示しました。ディーラーの統合により状況が変化しており、Leadwayは相当数の販売拠点と専任のサービスエンジニアチームを運営し、HitachiとCASEの両方の独占ディーラーとなってアフターマーケット部品セグメントを支配しています。
テクノロジーが重要な競争の場として浮上しています。KomatsuのSMARTASSIST、JCBのLiveLink、CASEのSiteConnectなどのプラットフォームは予知保全を提供し、ダウンタイムを効果的に最小化しています。LiebherrのMyLiebherrプラットフォームは3Dリフト計画を導入し、レンタル会社が作業見積もりと資産回転を迅速化できるようにしています。DevelonのConcept-X自律型サイトはタイで注目を集めていますが、現地試験はグリッド強化待ちです。
循環経済を促進する規制が潜在的なゲームチェンジャーとして浮上しています。OEMは2027年に施行予定の循環経済促進法草案に先んじて、引き取りおよびリマニュファクチャリングの取り組みに積極的に取り組んでいます。さらに、特にリースを組み込んだバッテリー交換協定が重要な差別化要因となっています。このような動きは、東部経済回廊(EEC)における電動クローラー採用に伴うリスクを軽減しようとするオペレーターにとって特に魅力的です。
タイのクローラー土工機械産業のリーダー企業
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Volvo Construction Equipment AB
XCMG Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:サイアムモーターズグループのもとで70年以上にわたりタイにおけるKomatsu Ltd.建設機械の唯一の正規販売代理店であるバンコクコマツセールス株式会社(BKS)が、新型Komatsu PC200-11M2およびPC210-11M2の20トン油圧掘削機を発売しました。
- 2026年1月:CNH Industrial N.V.(タイランド)Ltd.は、タイにおけるCASE道路建設機器の新たな正規ディーラーとしてLeadway Heavy Machinery Co., Ltd.を任命しました。この任命により、Leadway Heavy MachineryはタイのCASE道路建設機器の代理販売を行います。
- 2025年5月:Volvo Construction Equipment ABおよびそのディーラーであるチャイラッチャカーンバンコク(CHAB)は、大手レンタル会社であるAktio(タイランド)Co., Ltd.にEW145Bプライムホイール掘削機13台を供給する画期的な契約を締結しました。この契約はAktioにとって初のVolvo Construction Equipment AB機械の購入であり、2025年にタイで単一の購入者が発注した最大のホイール掘削機の注文となりました。
- 2025年5月:Shantuiはタイの鉱山にSE550LCクローラー掘削機を納入し、環境に配慮した重機展開におけるマイルストーンを達成しました。


タイのクローラー土工機械市場レポートの調査範囲
レポートの対象範囲には、機器タイプ(クローラー掘削機、クローラーブルドーザー、クローラーローダー、クローラークレーンおよびパイプレイヤー、コンパクトトラックローダーおよびスキッドステア、その他(トレンチャー、ドリルリグ等))、推進方式(内燃機関および電気・ハイブリッド)、エンジン出力(100馬力未満、100~200馬力、201~400馬力、400馬力超)、用途(建設、鉱業・採石、農業・林業、その他)、流通チャネル(OEM直販、正規ディーラー、レンタル・リース会社)が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
| クローラー掘削機 |
| クローラーブルドーザー |
| クローラーローダー |
| クローラークレーンおよびパイプレイヤー |
| コンパクトトラックローダーおよびスキッドステア |
| その他(トレンチャー、掘削リグ等) |
| 内燃機関(ICE) |
| 電気・ハイブリッド |
| 100HP未満 |
| 100~200HP |
| 201~400HP |
| 400HP超 |
| 建設 |
| 鉱業・採石 |
| 農業・林業 |
| その他 |
| OEM直販 |
| 正規ディーラー |
| レンタル・リース会社 |
| 機器タイプ別 | クローラー掘削機 |
| クローラーブルドーザー | |
| クローラーローダー | |
| クローラークレーンおよびパイプレイヤー | |
| コンパクトトラックローダーおよびスキッドステア | |
| その他(トレンチャー、掘削リグ等) | |
| 推進方式別 | 内燃機関(ICE) |
| 電気・ハイブリッド | |
| エンジン出力別 | 100HP未満 |
| 100~200HP | |
| 201~400HP | |
| 400HP超 | |
| 用途別 | 建設 |
| 鉱業・採石 | |
| 農業・林業 | |
| その他 | |
| 流通チャネル別 | OEM直販 |
| 正規ディーラー | |
| レンタル・リース会社 |


レポートで回答される主要な質問
タイのクローラー土工機械市場の現在の規模はいくらですか?
市場は2026年に338.65 ミリオン 米ドルと推定され、2031年までに400.08 ミリオン 米ドルに達すると予測されています。
2031年までの市場成長率はどのくらいですか?
予測期間2026年から2031年にかけて3.39%のCAGRを記録すると予測されており、持続的な需要と継続的な市場動向に支えられています。
どの機器タイプが販売をリードし、最も急成長していますか?
クローラー掘削機が2025年の収益の56.17%を占め、コンパクトトラックローダーおよびスキッドステアは2031年までに4.41%のCAGRで拡大すると予測されています。
需要は地理的にどこに集中していますか?
東部経済回廊内のラヨーン、チョンブリー、チャチューンサオの各県が販売の大部分を牽引しています。
電動クローラー普及の最大の障壁は何ですか?
EEC外での20トン超の機械向け500 kW急速充電ステーションの不足が普及を制限しています。
どの販売チャネルが最も急速に拡大していますか?
レンタル・リースは4.53%のCAGRで成長しており、これは柔軟な機器・資産へのアクセスを求め、多額の初期設備投資を避けながらキャッシュフローを維持しようとする中小企業によって牽引されています。
最終更新日:



