
外科シミュレーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.69 十億米ドル |
| 市場規模 (2032) | 1.33 十億米ドル |
| 成長率 (2027 - 2032) | 14.16 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外科シミュレーション市場分析
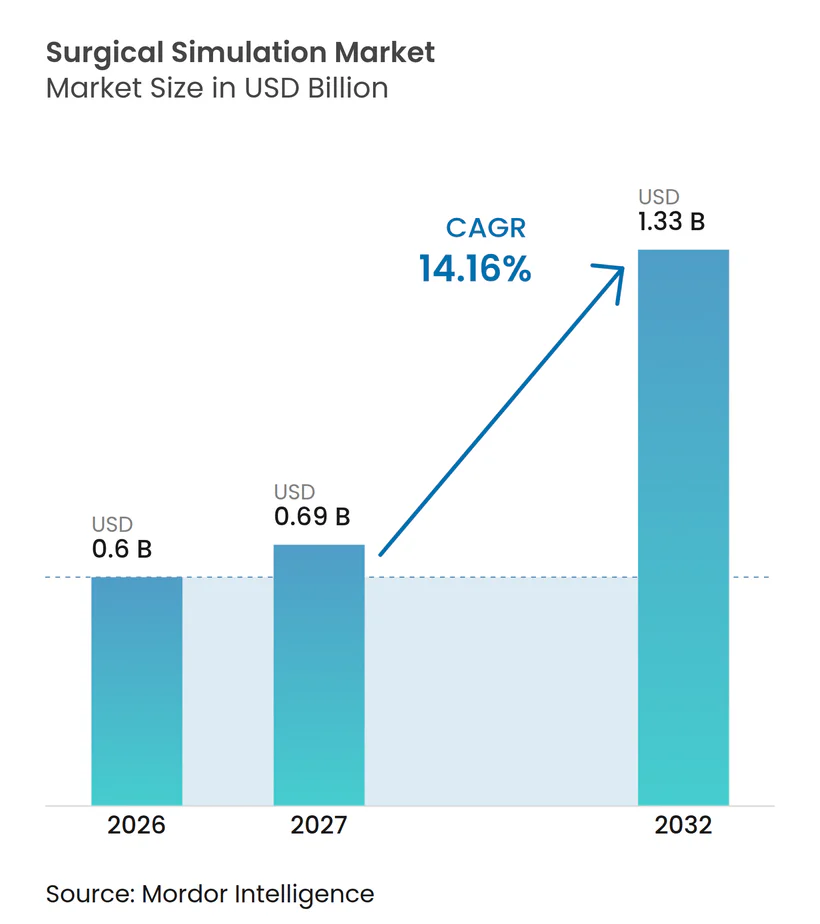
外科シミュレーション市場規模は2026年に0.60 ビリオン 米ドルと評価され、2027年の0.69 ビリオン 米ドルから2032年には1.33 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)における年平均成長率(CAGR)は14.16%です。
必須コンピテンシー規制、バーチャルリアリティハードウェア価格の継続的な低下、および病院の安全推進施策が、外科シミュレーション市場全体での支出を加速させています。ロボット手術室の普及拡大により、器具の動作や組織反応を正確に再現できる高忠実度シミュレーターへの需要が高まっています。クラウド配信は所有コストの障壁を下げ、規模の小さい教育病院でも大規模なIT整備なしに高度なシステムを導入できるようにしています。これらのトレンドが相まって調達計画に持続的な押し上げ効果をもたらす一方、AI駆動のパフォーマンス分析は財務部門との投資対効果の議論を強化しています。
主要レポートのポイント
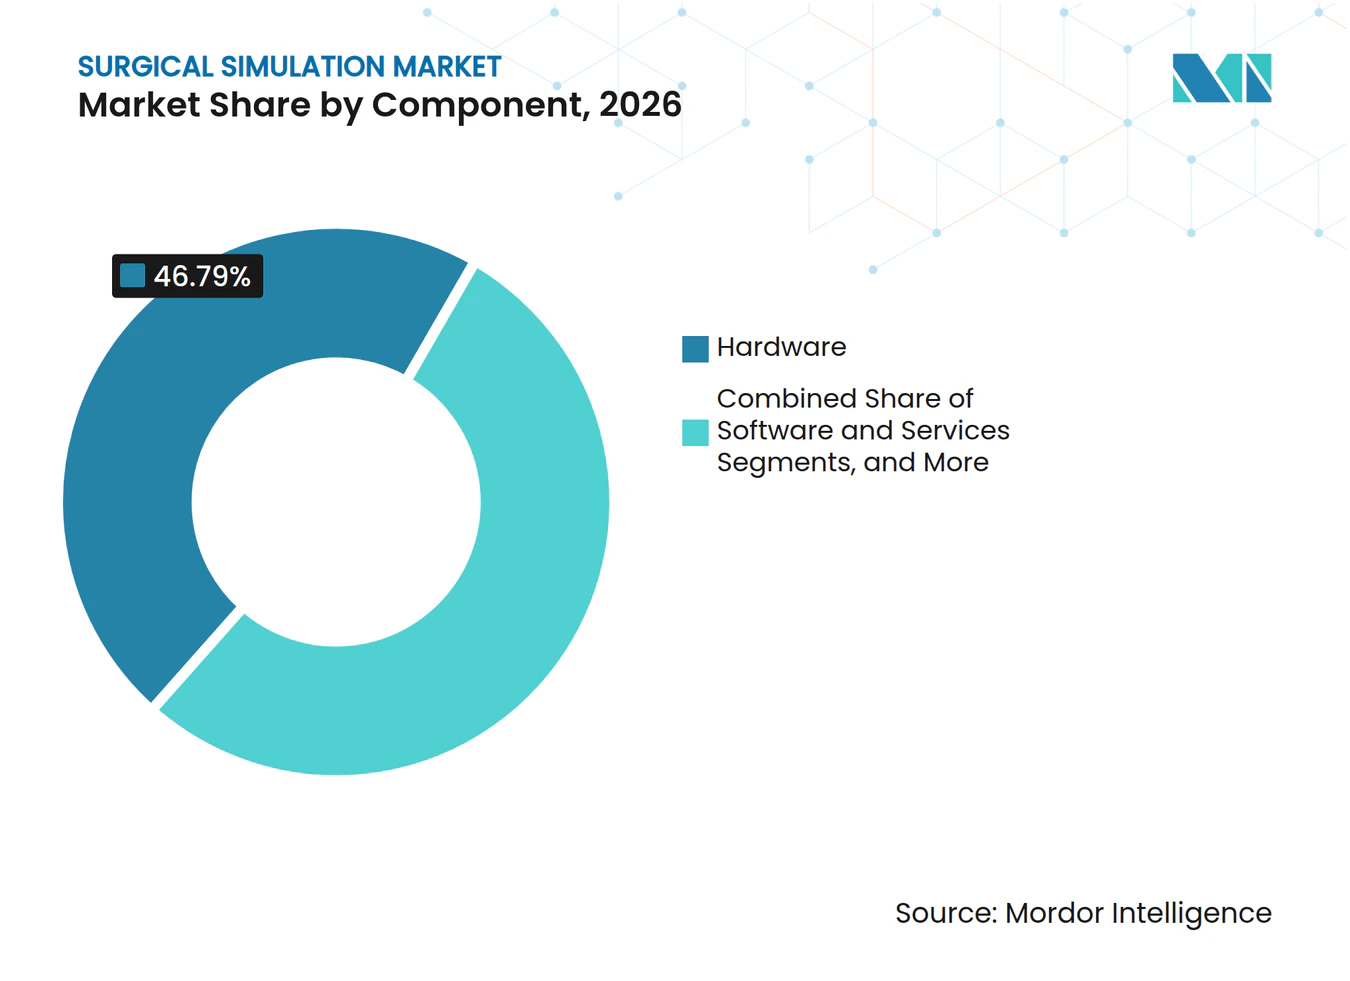
- コンポーネント別では、ハードウェアが2026年の外科シミュレーション市場シェアの46.79%を占め、ソフトウェアセグメントは2032年にかけて最速の15.47% CAGRを記録すると予測されています。
- 2026年時点で、VR/ARシミュレーターが外科シミュレーション市場規模の41.32%のシェアを保有しており、クラウドベースのシミュレーションプラットフォームは2032年にかけて16.29% CAGRで拡大すると予測されています。
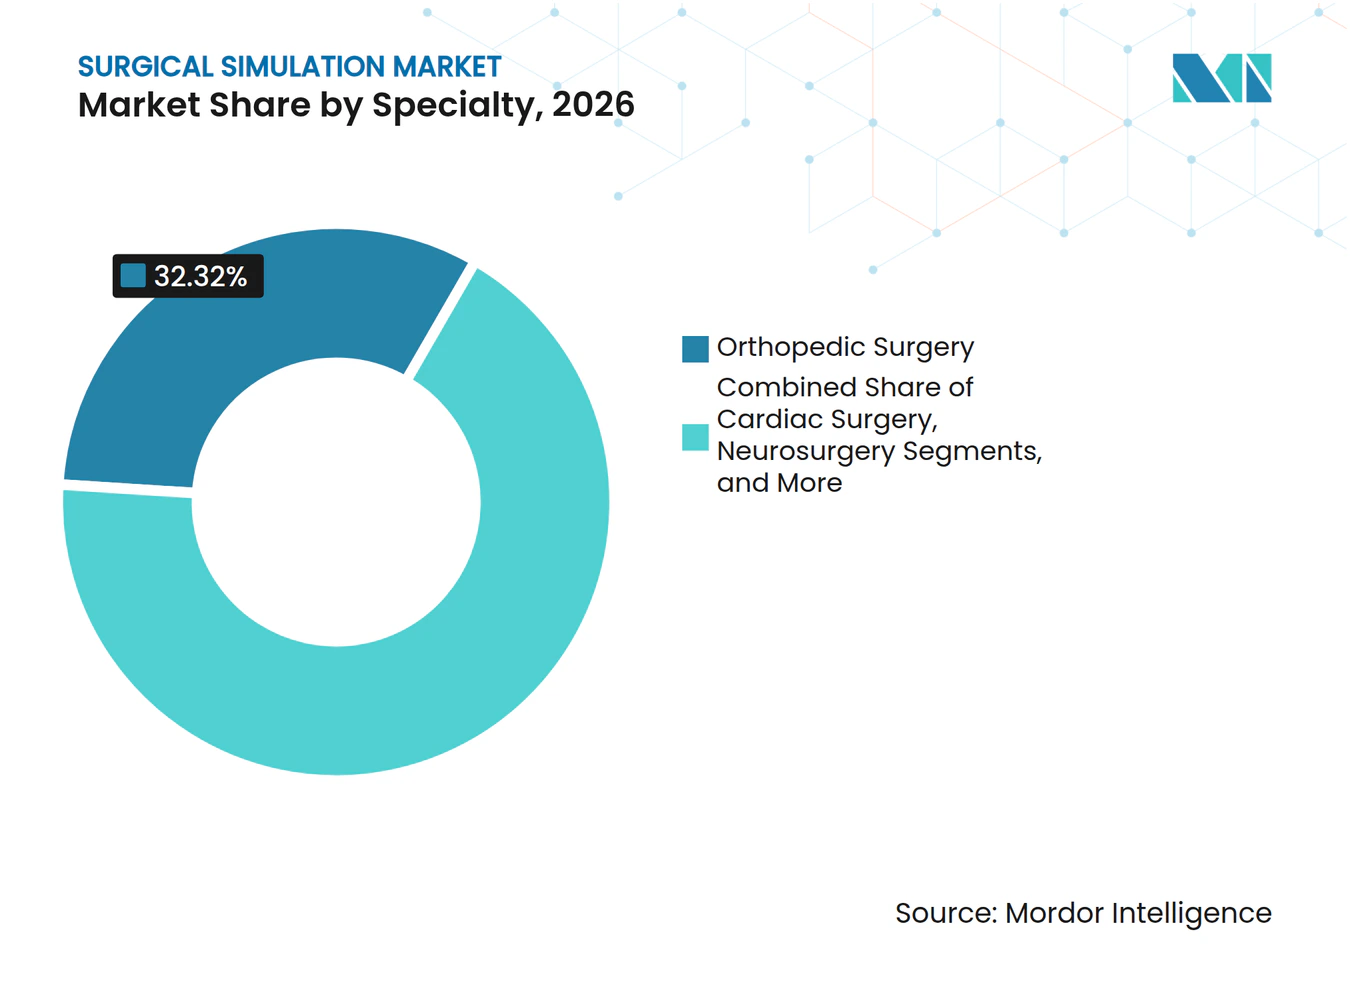
- 専門分野別では、整形外科手術が2026年の外科シミュレーション市場規模の32.32%を占め、神経外科は2032年にかけて14.57% CAGRで成長する見込みです。
- エンドユーザー別では、病院が2026年の外科シミュレーション市場の58.13%を占め、学術機関が2032年にかけて最速の15.26% CAGRを記録しました。
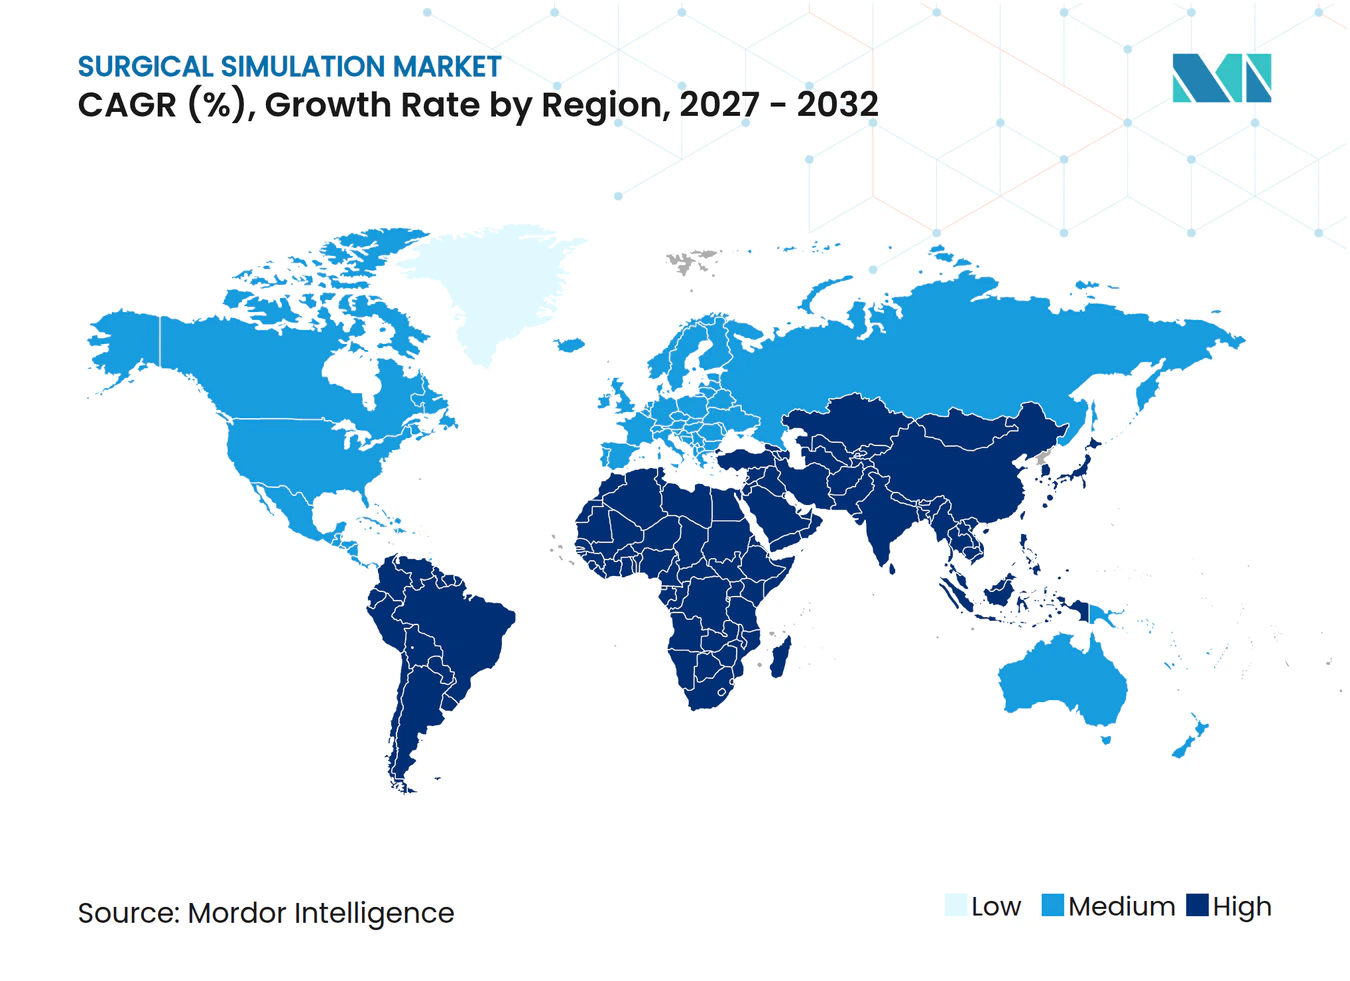
- 地域別では、北米が2026年に41.83%のシェアを維持し、アジア太平洋地域は2032年にかけて16.64% CAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低侵襲・ロボット手術の採用拡大 | +2.3% | グローバル、北米・欧州が先行 | 中期(2〜4年) |
| 外科ロボットのグローバル導入基盤の拡大 | +1.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| VR/ARおよびハプティクスの成熟による所有コストの低下 | +1.6% | グローバル、先進市場 | 短期(2年以内) |
| シミュレーションに関する認定・患者安全義務 | +1.4% | 北米・EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| クラウドベースの「サービスとしてのシミュレーション」エコシステム | +1.2% | グローバル、都市部 | 短期(2年以内) |
| AI駆動の適応型フィードバックと資格認定分析 | +0.9% | 北米・欧州、グローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低侵襲・ロボット手術の採用拡大
低侵襲手術は患者の回復期間を短縮しますが、従来の見習い制度では大規模に習得しにくい高度な精神運動スキルを必要とします。外科シミュレーション市場のプラットフォームは、三次元的な奥行き、力覚フィードバック、カメラ操作を再現し、研修生がリスクなしに数百件のケースを練習できるようにします。病院は、外科医が実際の手術を行う前の資格認定ゲートとしてシミュレーションを統合し、訴訟につながる有害事象の発生率を低下させています。外来センターは、厳格な回転時間を確保するためにロボットワークフローに習熟した外科医を好みます。支払者、規制当局、医療過誤保険会社からの集合的な圧力により、ほとんどの研修プログラムにおいて任意のシミュレーション経験が中核的な免許取得の前提条件へと転換されています。
外科ロボットのグローバル導入基盤の拡大
2024年には世界全体で8,000台を超えるシステムが設置されており、新しいコンソールごとに専用のトレーニングカリキュラムが必要とされています。ハードウェアに200万〜300万米ドルを投資することで、経営幹部は外科医のオンボーディング期間を短縮しようとし、シミュレーションは測定可能な習熟度への再現可能な経路を提供します。シングルポートおよび専門ロボットが手術の種類を拡大しているため、ベンダーはコンソールとともにシミュレーターをバンドルして調達契約をより迅速に締結しています。資格認定委員会は、紙による評価ではなくシミュレーターのエクスポートログにますます依存するようになっており、それにより外科シミュレーション市場全体でソフトウェアライセンスの継続的な収益ストリームが確立されています。
VR/ARおよびハプティクスの成熟による所有コストの低下
コンポーネント価格は2022年から2024年の間に40%下落し、GPUスループットは4倍になりました。[1]エントリーレベルのハプティクスアームは現在5万米ドル未満で販売されており、地域病院でもリアルな組織感覚が手の届く範囲になっています。クラウドレンダリングがグラフィックス処理をオフロードし、古いノートパソコンでも高解像度モデルを実行できるようにしています。ベンダーはコンシューマーゲームの進歩を転用し、研究開発コスト全額を顧客に転嫁することなくリリーススケジュールを加速させています。その結果、外科シミュレーション市場はユニット数量において段階的な変化を経験しており、小規模な機関もついに設備投資を正当化できるようになっています。
シミュレーションに関する認定・患者安全義務
米国卒後医学教育認定評議会(ACGME)は2024年から23の外科専門分野にわたってシミュレーションを義務付けており、年間約40,000人の研修医に影響を与えています。[2]ジョイント・コミッションは病院の認定を検証可能なスタッフのコンピテンシーに結び付けており、シミュレーション記録簿がこの監査ニーズを満たしています。国際的な医学部は米国のフェローシップ経路と整合させるために同様の規則を採用し、グローバル需要を押し上げています。保険会社は、構造化されたシミュレーション経験を証明した施設に対して保険料を割引しており、外科シミュレーション市場における採用の財務的論理を強化しています。
抑制要因の影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資・維持費用 | -1.7% | グローバル、新興市場 | 短期(2年以内) |
| 断片化・非標準化されたカリキュラム | -1.1% | グローバル | 中期(2〜4年) |
| 低リソース環境における予算制約 | -0.9% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 急速なハードウェアの陳腐化と互換性リスク | -0.8% | グローバル、技術先進市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期投資・維持費用
最上位システムの費用は10万〜50万米ドルであり、年間サービス契約は購入価格の20%を占めます。予算サイクルにおいて、財務チームは画像診断スキャナーを優先することが多く、シミュレーションプログラムへの資金が不足しがちです。現金ベースの市場では、減価償却スケジュールが3年ごとの技術的飛躍と一致することはほとんどなく、評価損リスクが新規注文を抑制します。ベンダーはリースモデルや従量課金制で対応していますが、小規模病院の最高財務責任者(CFO)は依然としてシミュレーションを任意支出と見なしています。
断片化・非標準化されたカリキュラム
プログラムは独自のルーブリックを採用しており、州や国をまたいだ学習者の移動を妨げています。評価指標の相違がグローバルなフェローシップ承認を複雑にし、雇用主が候補者を再試験することを余儀なくされ、管理コストが増加します。共通のマイルストーンがなければ、コンテンツ開発者がプラットフォーム間で作業を重複させ、価格を押し上げます。業界団体はオープンスタンダードAPIの草案作成を開始していますが、合意形成にはまだ数年かかる見込みであり、外科シミュレーション市場における統合の速度を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアの加速の中でのハードウェアの優位性ハードウェアは2026年の外科シミュレーション市場において46.79%の市場シェアを保有しており、高忠実度ハプティックアームおよびリアルなマネキンによって牽引されています。関節置換術のドリルでは骨切りをミリメートル単位のフィードバックで誘導するため、触覚性は依然として不可欠です。見通し期間中、モジュール式リグによりセンターはフレーム全体ではなくセンサーカートリッジのみを交換できるようになり、更新費用が削減されます。ネットワーク接続されたマネキンはセンサーデータをクラウドダッシュボードに送信し、一度限りの販売を年間ライセンス収益に転換します。
ソフトウェアプラットフォームはAIスコアリングエンジンとリモートレンダリングによって牽引され、15.47% CAGRで成長しています。ライブラリは現在500種類以上の手術バリアントをカバーしており、単一の施設が内部で構築できる範囲をはるかに超えています。顔認識ログインにより、複数拠点の医療システム全体での学習者追跡が簡素化されます。組み込み分析機能は資格情報ファイルを人事プラットフォームに直接エクスポートし、外科シミュレーション市場における新入職員のオンボーディング手順を短縮します。
インストラクターワークショップからコンテンツのローカライゼーションに至るサービスは、安定した年金収益をもたらします。カリキュラムが正式化されるにつれ、認定機関は認定を受けた教員評価者を要求するようになり、サードパーティのトレーニングコンサルタント会社を刺激しています。保守クルーはますます拡張現実ヘッドセットを通じてリグのサービスを行うようになっており、移動時間を大幅に削減し、研修医シーズンのピーク時における稼働時間を最大化しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
クラウドイノベーションに挑戦されるVR/ARのリーダーシップVR/ARシミュレーターは、手術室の奥行き感覚を再現する没入型ビジュアルにより、2026年の外科シミュレーション市場の41.32%を占めました。90FPS以上のフレームレートにより眩暈が解消され、セッションの生産性が維持されます。スタートアップ企業はアイトラッキングを活用して視線規律を検証しており、これは画面外への視線移動が臓器損傷リスクをもたらす腹腔鏡手術シーケンスにおいて特に価値があります。
最速成長セグメントであるクラウドプラットフォームは16.29% CAGRで、コンピューティング負荷をリモートクラスターに移行し、中級PCで高解像度アバターを提供します。施設は一括ライセンスではなくサブスクリプション料金を支払うため、資本制約が緩和されます。複数拠点の看護学校はサーバーを複製することなく同時授業をスケジュールでき、外科シミュレーション市場の顧客基盤を拡大するネッワーク効果を生み出しています。
ハイブリッドリグは3Dプリント製の骨と拡張現実オーバーレイを組み合わせることで、学習者が触覚フィードバックを感じながら仮想血管を可視化できます。3Dプリンティングは希少病理のレプリカ作成にも対応しており、匿名化されたCTデータセットを24時間以内に物理モデルに変換します。ハプティックアップグレードは既存のVRコンソールに後付けでき、資産寿命を延ばし予算承認を円滑化します。
専門分野別:
整形外科の強みと脳神経外科の勢い整形外科トレーニングは2026年の外科シミュレーション市場規模の32.32%を維持しており、大きな手術件数を占める膝・股関節置換術によって牽引されています。骨密度アルゴリズムは現在、骨粗鬆症組織と健常組織を区別し、スクリュー固定ドリルを改善しています。スポーツ医学モジュールは時間的プレッシャー下での関節鏡下結紮を教育し、試合中の実際の外傷修復を模倣しています。
神経外科は腫瘍切除経路が低侵襲アプローチへとシフトするにつれ、最高の14.57% CAGRを記録しています。患者固有のMRIインポートにより、外科医は実際に手術する脳のインで練習でき、手術時間と出血量を削減します。ベンダーはマイクロ器具アタッチメントキットをバンドル提供しており、フェローは手術室と同一のデバイスを把持することで、外科シミュレーション市場全体での筋肉記憶を強化します。
心臓外科、消化器科、移植のトラックは着実に拡大しています。経カテーテル手術では正確なカテーテルトルクが必要であり、シミュレーターは末梢臓器灌流と血行動態フィードバックを再現し、初回ヒト手術前の心臓専門医の自信を高めます。肝移植シナリオは多職種チームに温虚血タイミングを訓練し、ドナー臓器の生存率を向上させます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
学術機関の加速を伴う病院のリーダーシップ病院は2026年の支出の58.13%を占めており、患者との接触前にスタッフを認定する責任を反映しています。大規模システムは数十拠点をカバーするエンタープライズライセンスを交渉し、1席あたりのコストを下げてベンダーとの関係を強化しています。
学術機関は医学部1年次にシミュレーションを組み込むカリキュラム義務によって牽引され、15.26% CAGRで拡大しています。研究予算は比較効果研究に資金を提供し、投資判断をさらに正当化する査読済みエビデンスを生み出しています。研修ディレクターは、外科シミュレーション市場における昇進審査の主観性を低減する客観的スコアリングのためにシミュレーターを重視しています。
外来手術センターは狭い床面積に適したリーンなポータブルリグを採用しています。軍および災害対応機関は落下衝撃基準を超える堅牢なユニットを調達し、過酷な環境での医療従事者の準備を整えています。多国間ドナーは低所得国における共同シミュレーションハブに共同資金を提供し、地域のトラウマケア能力を強化しています。
地域分析
北米外科シミュレーション市場
北米は2026年の外科シミュレーション市場の41.83%を占めており、厳格な研修医労働時間制限と医療過誤訴訟からの圧力によって牽引されています。病院は複数年の資本計画にシミュレーション予算項目を割り当て、慈善基金は大学センターに専用スキルラボを贈しています。ベンダー競争は、既設リグの関連性を高めるAIアドオンに集中しています。
欧州外科シミュレーション市場
欧州は、CE調和が国境を越えた標準化を促進する中、安定した更新需要を伴いながら続いています。シミュレーションカリキュラムはErasmus+モビリティプログラムと連携しており、研修生がデジタルバッジを各国間で持ち運ぶことを可能にしています。EUリカバリープランの補助金は、シミュレーションのアップグレードを含むデジタルヘルストレーニングへの助成金を指定しており、外科シミュレーション市場への段階的な押し上げを支援しています。
アジア太平洋外科シミュレーション市場
アジア太平洋地域は2032年にかけて16.64% CAGRで成長しており、2026年までに200校以上の医学部にシミュレーターを設置することを義務付ける中国の指令によって支えられています。インドの国家医療委員会はコンピテンシーベースの大学院プログラムに関するガイドライン草案を発行しており、購入の急増が迫っていることを示しています。都市部の民間病院は、シミュレーター実績時間を持つ外科医を求める医療観光客を引き付けるためにクラウドプラットフォームを採用しています。
中東・アフリカおよび南米外科シミュレーション市場
中東・アフリカ地域では、石油輸出経済が健康科学教育ハブへの多角化を進める中、新興の勢いが見られます。地域センターは複数の国にわたって高性能機器を共有し、コストを分担しています。南米の成長はブラジルに集中しており、連邦政府の教育病院ネットワークがクラウドサブスクリプションの試験導入を行い、ハードウェアの輸入関税を回避することで、外科シミュレーション市場への参加を拡大しています。
競合環境
市場集中度
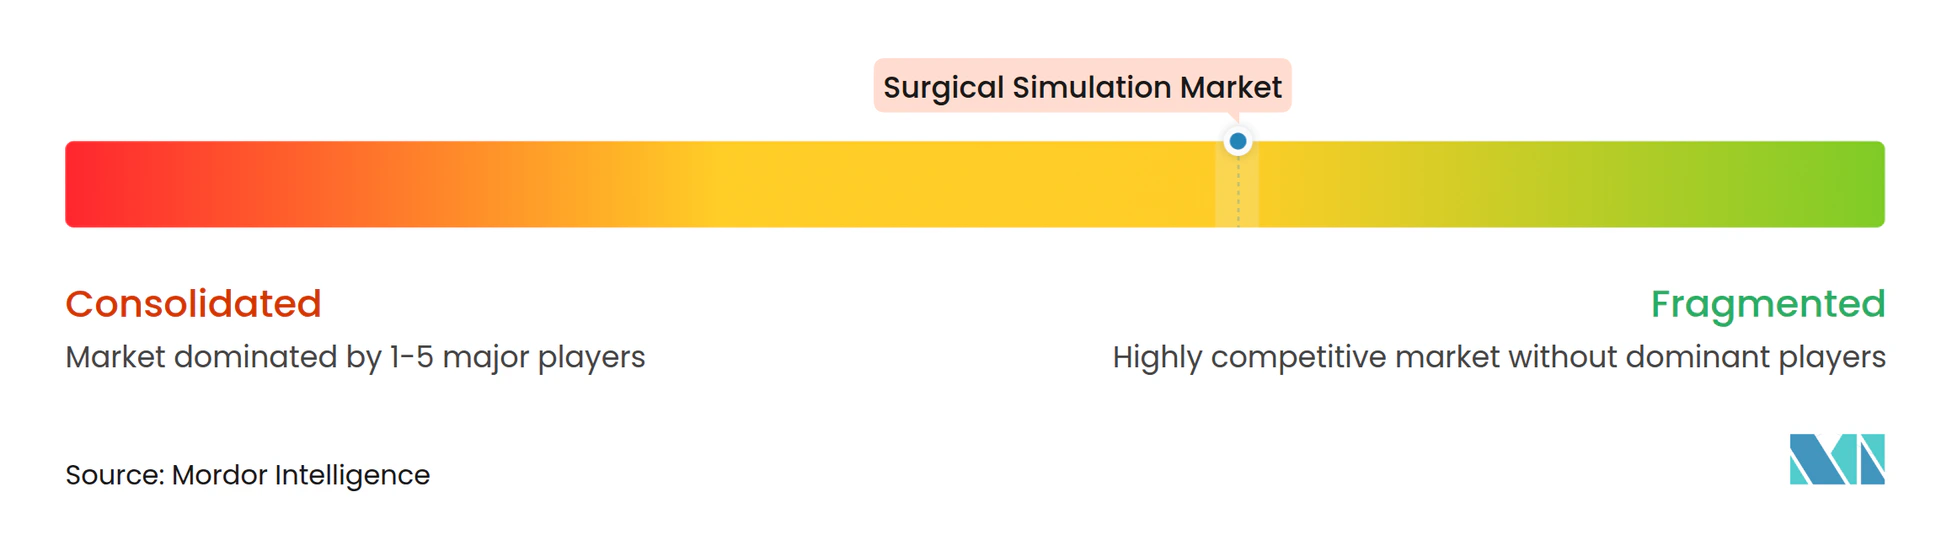
外科シミュレーション市場は中程度の集中度を示しており、上位5社が収益の約45%を占めています。CAE、Laerdal Medical、およびSurgical Scienceは幅広いカタログと規制上のノウハウを活用して導入基盤の忠誠心を維持しています。Surgical ScienceによるMimic Technologiesの2,500万米ドルでの買収などの合併は、ハプティクスロボティクスモジュールを既存のVRラインに統合し、購買体験を簡素化するターンキーエコシステムを提供することを目的としています。
新規参入者はクラウド配信を活用してハードウェアの障壁を回避しています。Fundamental VRとOsso VRは、コンシューマーグレードのヘッドセットで動作するソフトウェアのみのパッケージを提供し、コミュニティプログラムへの迅速な展開を可能にしています。特許は力覚フィードバックアクチュエーターとアルゴリズム評価エンジンに集中しており、2024年には150件の出願が記録され、イノベーション競争が強調されています。[3]
戦略は専門ニッチへとシフトしています。Menticeは血管内脳卒中ケアへと拡大し、VirtaMedはCEマーク承認の股関節関節鏡キットをターゲットにしています。ベンダーは製薬スポンサーを誘致して疾患特異的モジュールの資金を提供させ、外科シミュレーション市場内で非従来型の収益チャネルを開拓しています。
外科シミュレーション産業のリーダー企業
-
CAE Inc.
-
Gaumard Scientific
-
Laerdal Medical
-
Mentice AB
-
Surgical Science
- 注:主要企業の掲載順は順位を示すものではありません。
外科シミュレーション市場 このレポートでカバーされる企業
- 3D Systems
- 3-D Med Learning Through Simulation
- CAE
- Fundamental VR
- Gaumard Scientific
- ImmersiveTouch, Inc.
- InSimo SAS
- Kyoto Kagaku Co., Ltd.
- Laerdal Medical
- Limbs & Things Ltd.
- Materialise
- Mentice
- Operative Experience
- Osso VR, Inc.
- PrecisionOS
- Simulab
- SimX
- Stratasys
- Surgical Science
- VirtaMed
最近の産業開発事情 外科シミュレーション市場
- 2024年11月:VirtaMedが欧州でArthroS股関節関節鏡シミュレーターのCEマークを取得しました。
- 2024年10月:CAE Healthcareがモントリオールのシミュレーションセンターの1,500万米ドルの拡張を発表し、465平方メートルのスペースと20台の高忠実度シミュレーターを追加しました。
- 2024年10月:Gaumard Scientificが強化された呼吸メカニクスを備えたHAL S5301患者シミュレーターを発表しました。
グローバル外科シミュレーション市場レポートの範囲
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| VR/ARシミュレーター |
| 3Dプリント・物理モデル |
| ハプティクス対応ハイブリッドプラットフォーム |
| クラウド/ウェブベースシミュレーション |
| 整形外科 |
| 心臓外科 |
| 脳神経外科 |
| 消化器内科 |
| 腫瘍科/再建外科 |
| 移植・その他の専門分野 |
| 病院 |
| 学術・研究機関 |
| 外科トレーニングセンターおよび外来手術センター |
| 軍・政府機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 技術別 | VR/ARシミュレーター | |
| 3Dプリント・物理モデル | ||
| ハプティクス対応ハイブリッドプラットフォーム | ||
| クラウド/ウェブベースシミュレーション | ||
| 専門分野別 | 整形外科 | |
| 心臓外科 | ||
| 脳神経外科 | ||
| 消化器内科 | ||
| 腫瘍科/再建外科 | ||
| 移植・その他の専門分野 | ||
| エンドユーザー別 | 病院 | |
| 学術・研究機関 | ||
| 外科トレーニングセンターおよび外来手術センター | ||
| 軍・政府機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2026年の外科シミュレーション市場規模はどのくらいですか?
外科シミュレーション市場規模は2026年に0.60 ビリオン 米ドルであり、2032年には1.33 ビリオン 米ドルに達すると予測されています。
現在の販売をリードしているコンポーネントはどれですか?
ハードウェア、特に高忠実度ハプティックリグは、2026年の収益の46.79%を占めています。
クラウドベースのシミュレーションプラットフォームは2032年にかけてどのようなCAGRを記録しますか?
クラウドプラットフォームは全技術の中で最速の16.29%の年平均成長率で成長すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は中国とインドの医学部拡大を背景に16.64%の年平均成長率で最高の成長を示しています。
認定義務は購買にどのような影響を与えますか?
ACGMEなどの機関の規則は文書化されたシミュレーション時間を要求し、病院と大学がシミュレーターを中核カリキュラムに統合するよう促しています。
低所得市場における主な障壁は何ですか?
高い初期資本と維持費用が、医療予算が必須機器を優先する環境での採用を制限しています。