
ストレージエリアネットワーク(SAN)ソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
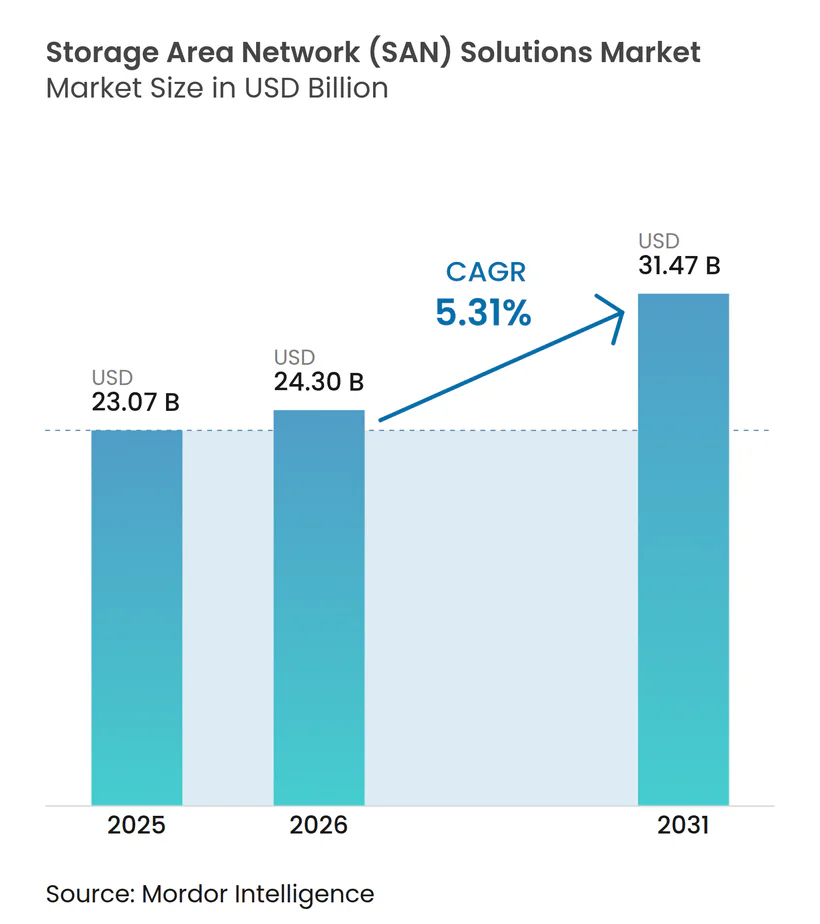
| 市場規模 (2026) | 24.30 十億米ドル |
| 市場規模 (2031) | 31.47 十億米ドル |
| 成長率 (2026 - 2031) | 5.31 % |
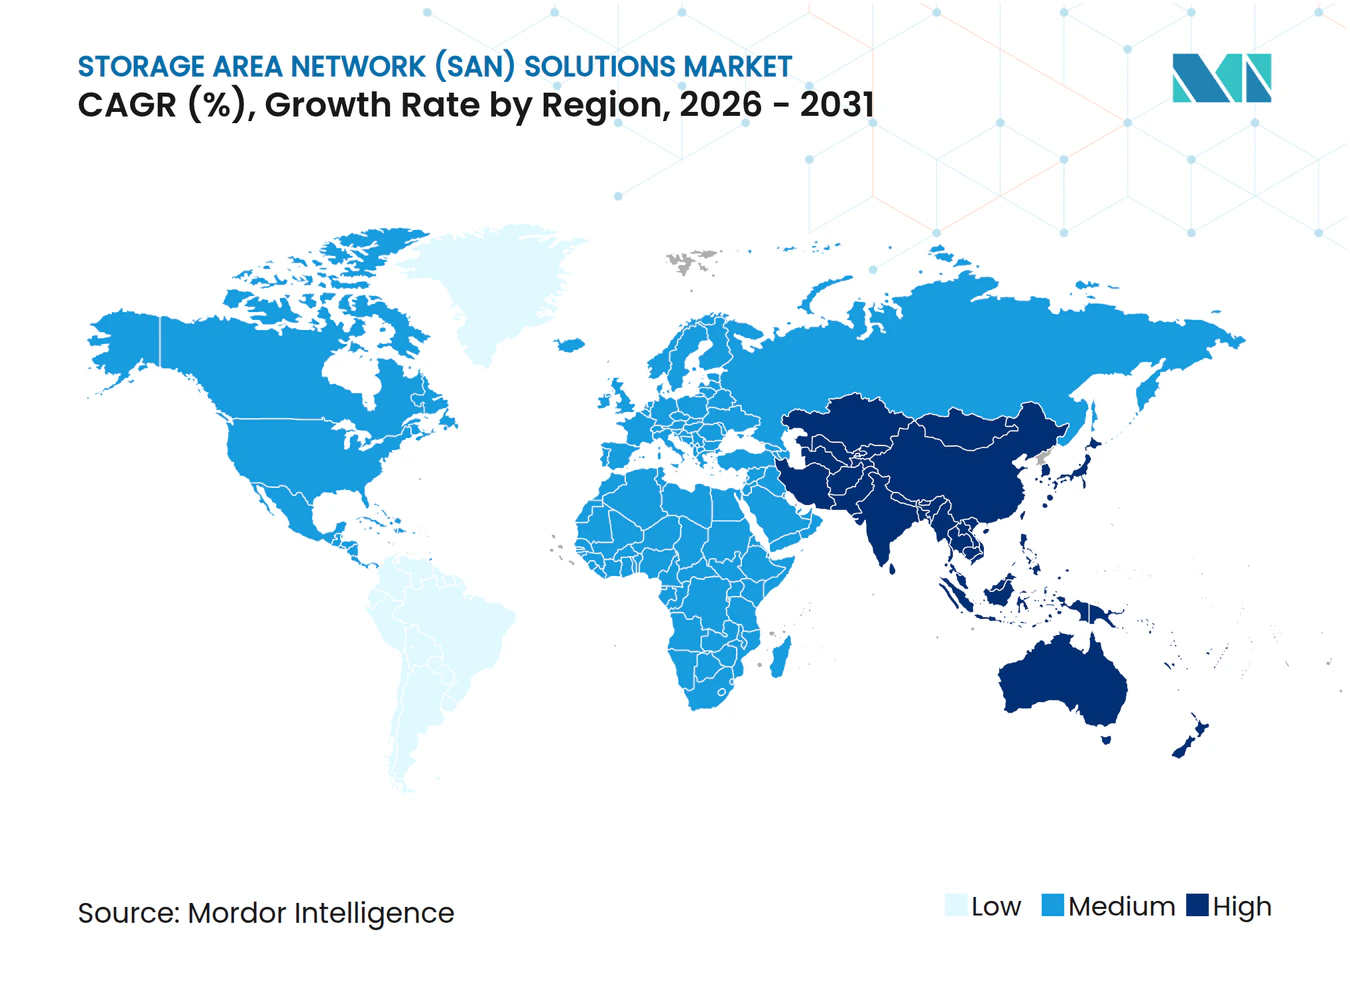
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるストレージエリアネットワーク(SAN)ソリューション市場分析
ストレージエリアネットワークソリューション市場規模は2025年に230.70 ビリオン 米ドルと評価され、2026年の243.00 ビリオン 米ドルから2031年には314.70 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.31%です。
AIおよびリアルタイム分析要件を満たすためにレガシーストレージを刷新し、低レイテンシーファブリックを採用し、クラウド中心の調達モデルに整合させる企業の動きが加速するなか、市場のモメンタムは高まっています。[1] 需要は、ハイパースケールデータセンターの拡張、ソフトウェア定義インフラのアップグレード、ソブリンクラウド機能を優先する規制上の要件によってさらに強化されています。ベンダーは、5GおよびIndustry 4.0の展開に伴うエッジデータ量の増加と、エネルギー効率の高いフラッシュアレイを優遇するサステナビリティ目標ら恩恵を受けています。競争はソフトウェアイノベーションとサブスクリプション型デリバリーを中心に展開されており、機能の迅速なロールアウトと予測可能な支出を可能にしています。
主要レポートのポイント
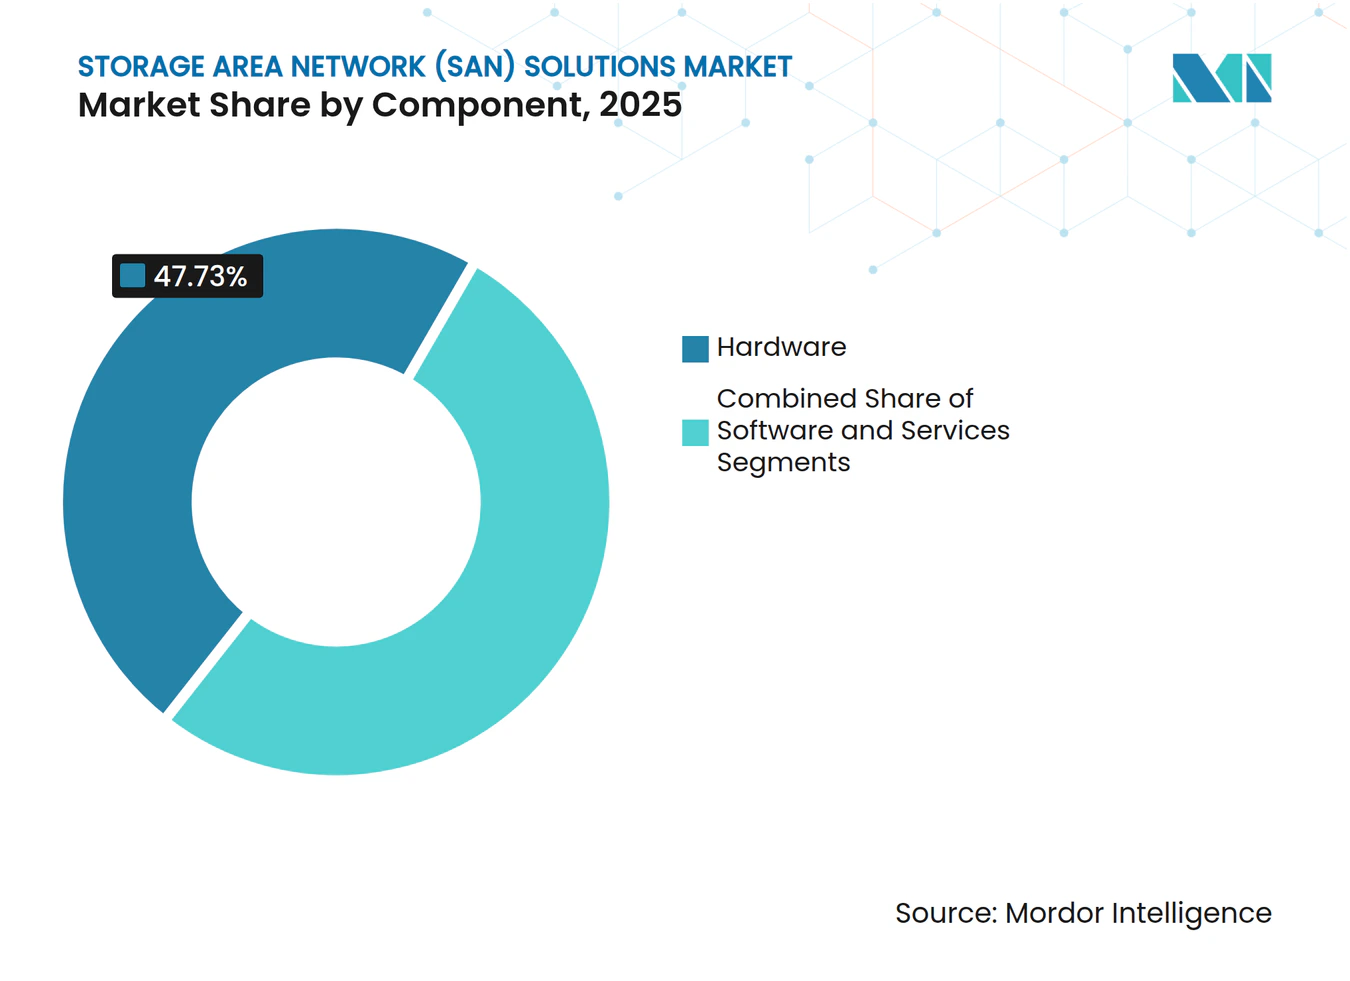
- コンポーネント別では、ハードウェアが2025年のストレージエリアネットワーク市場シェアの47.73%を占め、ソフトウェアソリューションは2031年にかけて最速の6.33% CAGRを記録すると予測されています。
- SANタイプ別では、ハイパースケールサーバーSANが2025年のストレージエリアネットワーク市場において38.94%の収益シェアを占め、仮想・ソフトウェア定義SANは2031年にかけて5.98% CAGRで拡大する見込みです。
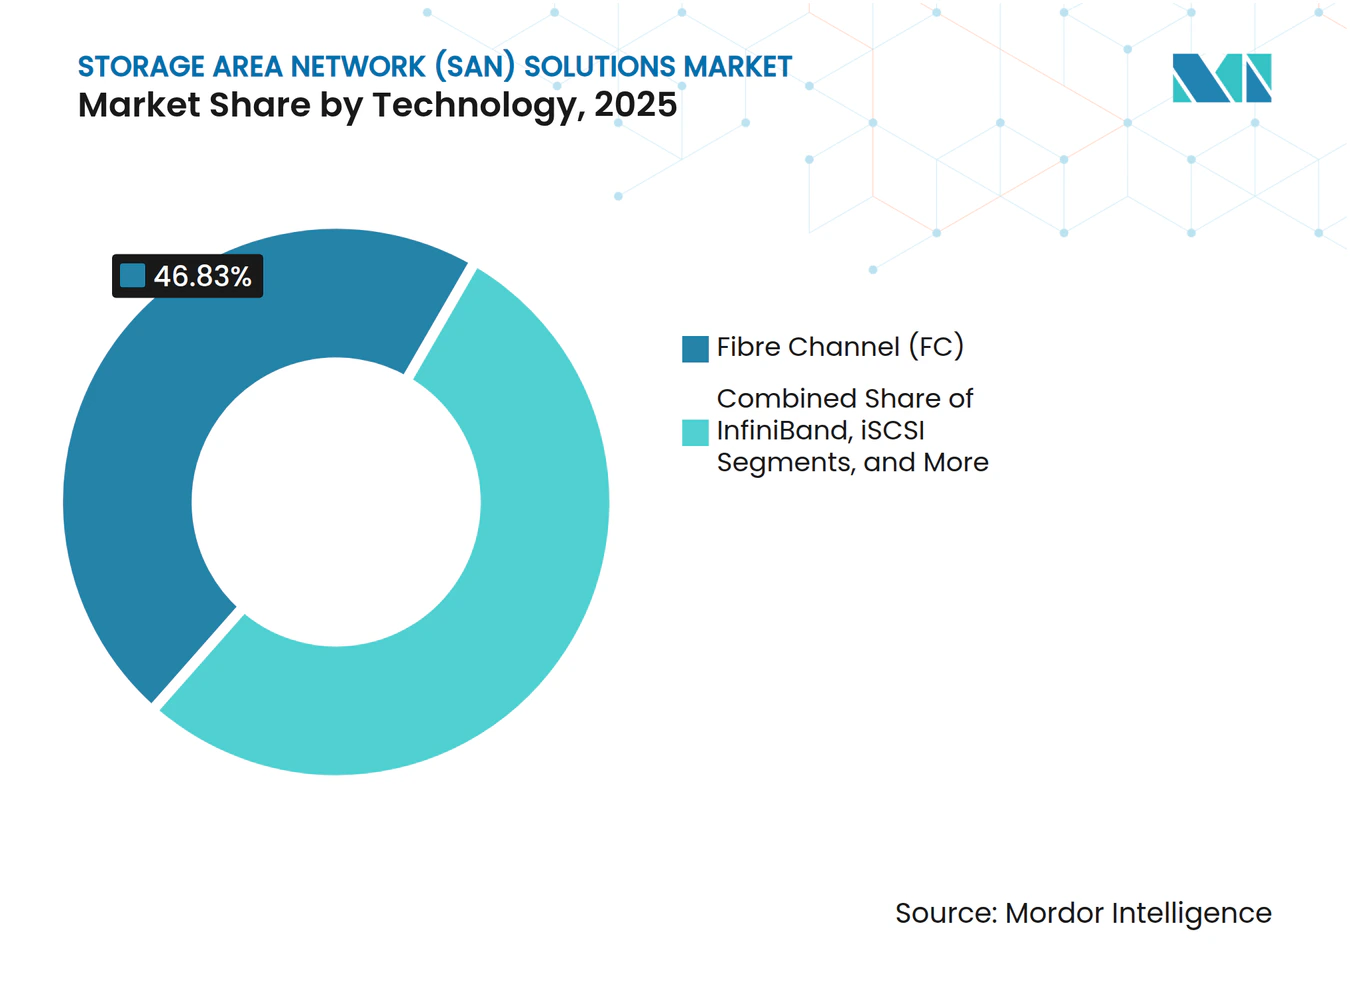
- テクノロジー別では、ファイバーチャネルが2025年のストレージエリアネットワーク市場規模の46.83%のシェアをリードし、NVMe-over-Fabricsは2031年にかけて6.31% CAGRで進展しています。
- エンドユーザー産業別では、BFSIセクターが2025年のストレージエリアネットワーク市場において28.93%のシェアを獲得し、ヘルスケア・ライフサイエンスは2031年に向けて5.88% CAGRで成長しています。
- 地別では、北米が2025年のストレージエリアネットワーク市場規模の39.84%を占め、アジア太平洋地域は2031年にかけて6.12% CAGRで推移しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI/MLおよびリアルタイム分析ワークロードの爆発的増加 | +1.2% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| ティア1データセンターにおけるNVMe over Fabricsの急速な普及 | +0.8% | 北米およびヨーロッパ、アジア太平洋へ拡大 | 中期(2〜4年) |
| ハイブリッドクラウドにおけるDAS/NASからプールSANへの移行 | +0.7% | グローバル、北米およびヨーロッパが主導 | 中期(2〜4年) |
| ソブリンクラウドインフラに対する政府のインセンティブ | +0.5% | アジア太平洋中核、中東・アフリカおよびラテンアメリカへ拡大 | 長期(4年以上) |
| 5GおよびインダストリI4.0ノードからのエッジデータの急増 | +0.4% | グローバル、先進市場での早期採用 | 長期(4年以上) |
| ESGが牽引するエネルギー効率の高いフラッシュベースSANへの需要 | +0.3% | ヨーロッパおよび北米、グローバルへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI/MLおよびリアルタイム分析ワークロードの爆発的増加
現代のAIトレーニングおよび推論パイプラインは、従来のディスクベースアレイを飽和させる大規模な並列I/Oストリームに依存しており、超低レイテンシーフラッシュSANを不可欠なものにしています。GPUクラスターは、ストレージがサブミリ秒レイテンシーで数百万IOPSのスループットを維持できる場合にのみ最適な効率を達成します。モデル開発を高密度コンピュートに移行した企業は、スピニングディスクをNVMeフラッシュアレイに置き換えた後、トレーニングサイクルが40%高速化したと報告しています。金融サービスプロバイダー、通信事業者、および自動車OEMは、レガシーストレージでは停滞してしまう大規模言語モデルおよびリアルタイムビジョンワークロードに対応するためにフラッシュ容量を拡大しています。AIの展開が広がるにつれて、スケーラブルで高帯域幅のファブリックへの需要が、ストレージエリアネットワーク市場をエンタープライズAIインフラの礎として確立しています。
ティア1データセンターにおけるNVMe over Fabricsの急速な普及
NVMe-oFはNVMeドライブの並列性を共有ファブリック全体に拡張し、サーバーにローカルディスク速度でのリモートストレージアクセスを提供します。高頻度取引および不正検出シナリオにおける早期採用者は、NVMe-oFの展開後に100マイクロ秒未満の応答時間とアプリケーションレイテンシーの30%改善を記録しています。[2] ファイバーチャネル、イーサネット、インフィニバンドトランスポートのサポートにより、既存のトポロジーからの移行が容易になり、オペレーターはレガシーと次世代機器を混在させることができます。ファブリックのアップグレードはPCIe Gen5サーバーおよび400 Gb/sネットワークと同期しており、プロトコルの普及を加速する同期的なリフレッシュサイクルを生み出しています。標準が成熟し、マルチベンダー認証が拡大するにつれて、NVMe-oFは次世代フラッシュメディアの完全なパフォーマンスを活用するための事実上の標準的な手段となっています。
ハイブリッドクラウドにおけるDAS/NASからプールSANへの移行
ハイブリッド戦略は、オンプレミスラックとパブリッククラウドバケットにまたがる統合プールを必要とします。ソフトウェア定義SANはハードウェアを抽象化し、階層化を自動化し、単一の名前空間を提供することで、管理時間を25%削減し、利用率を40%向上させます。[3] ポリシーベースの配置により、アクティブなデータセットをローカルフラッシュに保持しながら、コールドコピーをクラウドオブジェクトストレージに移動させ、レイテンシーとコストの両方を削減します。一貫したデータ保護ポリシーにより、複数の管轄区域にわたる監査コンプライアンスが簡素化されます。その結果、CIOはプールSANを、重要なデータをコンピュートの近くに保ちながらパブリッククラウドへの弾力的なバーストを可能にするクラウド対応アーキテクチャの基盤として位置づけています。
ソブリンクラウドインフラに対する政府のインセンティブ
国内クラウドに資金を提供する国々は、審査済みベンダーが管理する地域内データストレージを要求しています。中国の第14次五カ年計画だけで、デジタルインフラに1兆4,000億米ドルが充当されており、その相当部分が国家安全保障ガイドラインに準拠したストレージシステムに向けられています。[4] 欧州のデジタル単一市場プログラムも同様の取り組みを支援しており、サプライヤーにジオフェンスされたコントロールプレーンと認定済み暗号化の提供を促しています。ポリシーエンジン、鍵管理統合、およびポスト量子暗号を組み込んだベンダーは、公共部門の近代化および重要インフラのアップグレードに関連する入札においてファーストムーバーの地位を獲得します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファイバーチャネルSANの高い初期CAPEX とスキルギャップ | -0.6% | グローバル、特に中小企業の採用に影響 | 短期(2年以内) |
| マルチベンダー機器間の持続的な相互運用性の問題 | -0.4% | グローバル、複雑なエンタープライズ環境に集中 | 中期(2〜4年) |
| ランサムウェアプレミアムの上昇によるオブジェクトストレージへのシフト | -0.3% | 北米およびヨーロッパ、アジア太平洋へ拡大 | 短期(2年以内) |
| SANの関連性を脅かすAI最適化CXLメモリファブリック | -0.2% | 北米およびアジア太平洋、早期エンタープライズ採用者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ファイバーチャネルSANの高い初期CAPEX とスキルギャップ
中規模企業は、専門スタッフのコストを考慮する前に、スイッチ、HBA、およびアレイバンドルに50万米ドル以上を費やす場合があります。認定FCアドミニストレーターは高額の給与を要求しますが、CompTIAは世界的に資格を持つストレージ専門家が35%不足していると指摘しています。多くのITリーダーは、既存のネットワーク人材に依存するイーサネットベースのiSCSIまたはソフトウェア定義SANの代替手段を選択することで、この費用を回避しています。ベンダーは従量課金制のサブスクリプション提供でこのハードルを軽減していますが、初期コストのインパクトとトレーニングの要求は、予算制約のある組織におけるファイバーチャネルの拡大を依然として抑制しています。
マルチベンダー機器間の持続的な相互運用性の問題
T11およびSNIA標準にもかかわらず、ファームウェアの差異、ゾーニングの癖、および独自の管理APIにより、異種ファブリックでは15〜20%多くの運用オーバーヘッドが発生します。統合の複雑さにより展開時間が延長し、オーケストレーションツールが不一致のHBAまたはアレイマイクロコードに遭遇するとサポートチケットが急増します。コンテナ化されたワークロードは、CSIプラグインとKubernetesオペレーターがベンダーによって異なるため、問題をさらに悪化させます。企業はクロスプラットフォームのチューニングを回避するために、単一ベンダースタックを優先するか、仮想化レイヤーを通じてストレージを抽象化する傾向が強まっていますが、そうすることで交渉力が制限され、ロックインリスクが高まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアソリューションがインフラ近代化を加速ハードウェアのストレージエリアネットワーク市場規模は2025年の収益の47.73%を占めていましたが、ソフトウェアコンポーネントは6.33% CAGRで加速しています。企業は、アプリケーションをハードウェアの変更から保護し、プロビジョニングを自動化し、サイト全体でポリシーを一貫して適用する抽象化レイヤーを優先しています。ソフトウェア定義ストレージは汎用サーバーを耐障害性の高いブロックに転用し、総所有コストを最大35%削減します。ベンダーはAIオペレーションを組み込み、キャパシティのホットスポットを予測し、人手を介さずにQoSレベルを調整します。クラウドサブスクリプション価格設定は予算を消費量に合わせ、資本集約型のリフレッシュを予測可能な運用費用へと転換します。これに対応して、既存のハードウェアプレーヤーはコントローラーシェルフに高度なライセンスをプリインストールし、ボックスとコードの境界を曖昧にするアナリティクスおよび仮想化アドオンをバンドルしています。
サービスは第三の柱を形成し、アセスメント、デプロイメント、サポート、マネージドオファリングをカバーしています。アーキテクチャの複雑性が増すにつれ、組織はゼロダウンタイムでデータを移行し、マルチプラットフォームのコンプライアンスを維持するために専門チームと契約しています。エッジクラスターおよびソブリンクラウドデプロイメントの台頭がプロフェッショナルサービス需要をさらに押し上げ、長期的なベンダー関係におけるコンポーネントの重要性を強化しています。すべてのカテゴリーにわたり、ソフトウェア指向へのシフトが競争優位性を再定義し、機能デリバリーの速度とAPI統合の幅が決定的な購買基準となっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
SANタイプ別:
ハイパースケールアーキテクチャがリードし、仮想SANが従来モデルを破壊ハイパースケールサーバーSANは2025年のストレージエリアネットワーク市場シェアの38.94%を支配し、クラウドプロバイダーおよびウェブスケール企業のキャパシティ需要を反映しています。これらの設計は、線形スケーラビリティを提供する分散イレイジャーコーディングを備えた標準x86ノード上にペタバイト規模のクラスターを構築します。プロバイダーは3インチサーバーを10台積み重ね、400 Gb/sリンクで接続してGPUファームを飽和状態に保ちます。一方、仮想・ソフトウェア定義SANは、中堅企業が独自アレイのフォークリフトアップグレードではなく既存の仮想化資産を改修するため、5.98% CAGRで成長しています。このようなvSANはハイパーバイザーとネイティブに統合し、コンピュートとストレージの管理を単一コンソールに集約して運用上の負担を軽減します。
従来のファイバーチャネルSANは、決定論的パフォーマンスを要求するティア1トランザクションシステムに根強く残っていますが、成長はコントローラーのリフレッシュと段階的なキャパシティ追加に限定されています。iSCSI SANは、ギガビットイーサネットで十分なコスト重視のデプロイメントにニッチを見出しています。予測期間にわたり、振り子はストレージ、コンピュート、場合によってはネットワーキングをモジュール式ブロックにバンドルし、専門スタッフなしで迅速なスケールアウトを可能にするコンバージドおよびハイパーコンバージドトポロジーへと傾いています。この再編は、モノリシックシャーシではなくホワイトボックスサーバーとコードへの資本投入を促し、オーケストレーションされたソフトウェアレイヤーに包まれたコモディティ化されたハードウェアへのトレンドを強化しています。
技術別:
ファイバーチャネルの優位性がNVMe-oFの破壊に直面ファイバーチャネルテクノロジーは2025年の収益の46.83%を維持し、その確固たる信頼性と十分に理解されたゾーニングプロトコルを証明しています。FCの64 Gb/sロードマップと決定論的レイテンシーは、ミッションクリティカルなデータベースとメインフレームのオフロードをマルチファブリックメッシュに固定しています。しかし、ストレージエリアネットワーク市場規模はNVMe-oFへと傾いており、ユーザーがマイクロ秒の応答時間を追求するなかで6.31% CAGRで成長しています。NVMe-oFはイーサネット、InfiniBand、またはFCトランスポート上でのダイレクトフラッシュアクセスを可能にし、シームレスな採用パスを確保します。初期デプロイメントでは、SCSIキューによってボトルネックとなっていた分析ワークロードにおいて、レイテンシーが50%削減され、スループットが2倍になることが明らかになっています。
iSCSIは、10または25 Gb/sイーサネットがパフォーマンス目標を満たす小規模環境に引き続き対応し、InfiniBandは最大帯域幅を要求するHPCクラスターおよびGPUスーパーノードに対応しています。ファイバーチャネルオーバーイーサネット(FCoE)は、顧客が純粋なFCファブリックを維持するか、イーサネットベースのNVMeに飛躍するかのいずれかを選択するなかで衰退しています。NVMe-oFの台頭に不欠なのは、HBA、スイッチ、コントローラーファームウェア間のエンドツーエンドの互換性の成熟であり、多くのサプライヤーが共同相互運用性ラボとリファレンスアーキテクチャを通じてこれに対処しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー産業別:
BFSIのリーダーシップとヘルスケアのイノベーションBFSIは2025年の収益シェアの28.93%を維持し、アルゴリズム取引、リアルタイムリスク分析、厳格な保持義務によって牽引されています。銀行はサブマイクロ秒のレイテンシーを維持しながら、高密度コロケーションセンターに収まるようにフットプリントを圧縮するため、3年ごとにアレイをリフレッシュしています。5.88% CAGRで進展するヘルスケア・ライフサイエンスは、高キャパシティかつセキュアなストレージを必要とするイメージングおよびゲノムデータのペタバイトを取り込んでいます。ゲノミクスパイプライはテラバイト規模のファイルをストリーミングする並列コンピュートジョブを実行し、スループットと暗号化を必須機能としています。
ITおよびテレコムセクターは、アジャイルなDevOpsパイプラインに接続するソフトウェア定義SANに依存し、ホスティング、IaaS、5Gコアワークロードのために大量のキャパシティを消費しています。製造業は、インライン AI検査とデジタルツインを可能にするために、ショップフロアエッジゲートウェイ上の堅牢なアレイを活用しています。政府プロジェクトは、スマートシティ監視アーカイブから防衛テレメトリーまで多岐にわたり、ソブリンクラウド条項がベンダー選定を形成しています。小売・eコマースは、ピーク時のショッピングイベント中にミリ秒の遅延が直接収益損失につながるパーソナライズされたレコメンデーションエンジンの背後にSANクラスターを展開しています。
地域分析
北米ストレージエリアネットワーク(SAN)ソリューション市場
北米は2025年の収益の39.84%を占め、成熟したハイパースケールキャンパスと積極的なAI研究資金によって支えられています。米国の金融機関は株式取引のための超低レイテンシーファリックを追求し、クラウド大手はペタバイト規模のNVMeティアを必要とするGPUスーパークラスターに資本を投入しています。カナダの公共部門の近代化と資源産業のデジタル化が地域需要をさらに拡大し、メキシコのメーカーはUSMCAコリドー全体で同期するIndustry 4.0組立ラインにエッジSANを統合しています。
アジア太平洋ストレージエリアネットワーク(SAN)ソリューション市場
アジア太平洋地域は、中国の1.4 トリリオン 米ドルのデジタルインフラ整備とインドの急成長するITサービス輸出エンジンに牽引され、2031年にかけて6.12% CAGRで最も急速な成長を遂げています。ソブリンクラウド要件により、地元ベンダーは国家機関による監査を受けたコントローラーファームウェアをバンドルするよう促され、外国サプライヤーは合弁事業の要件に整合しています。日本はNVMeフラッシュとリアルタイム分析を組み合わせた工場自動化統合を進め、韓国の通信事業者は5Gエッジノードにコンパクトなサンアプライアンスを採用しています。ASEAN諸国は電子政府とfintechアクセラレーター向けのSANバックボーンを展開し、低レイテンシー要件に対応するために地域データセンターに依存しています。
欧州ストレージエリアネットワーク(SAN)ソリューション市場
欧州はGDPRおよびNIS2コンプライアンスを活用して消費電力を最大70%削減するフラッシュアップグレードサイクルを正当化し、安定した勢いを維持している。ドイツの自動車・機械大手はデジタルツインシミュレーションにデータを供給する産業用SANクラスターを構築し、フランスは医療および防衛プログラム向けのソブリンクラウド容量を拡大している。英国の金融セクターはブレグジット後の規制変化にもかかわらず投資を継続し、欧州の取引会場へのクロスボーダーレプリケーションを求めている。イタリアやスペインを含む南欧経済圏は公共行政のITを近代化し、会計年度の予算に合わせた従量課金制サブスクリプションモデルを優先している。
競合環境
市場集中度
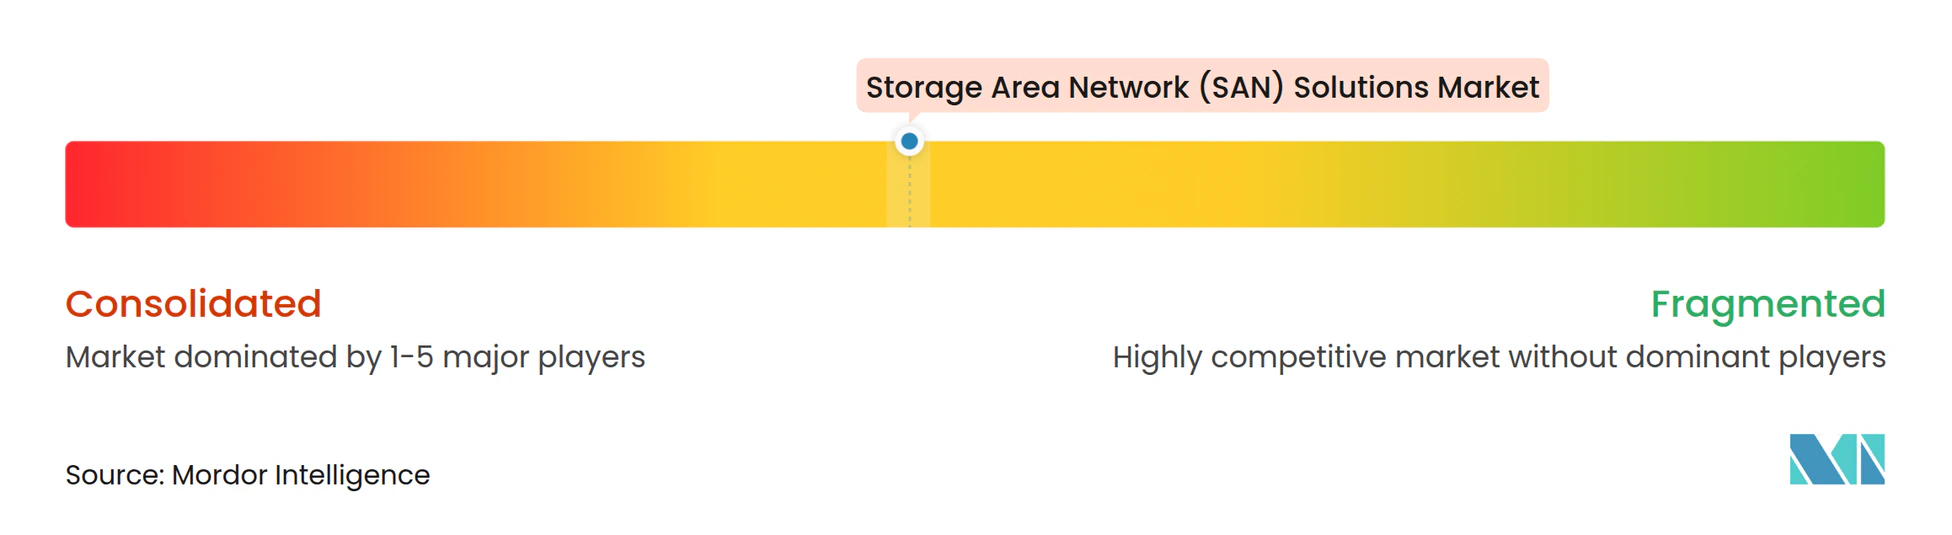
ストレージエリアネットワーク市場は中程度の集中度を示しています。Dell、HPE、IBMはエンドツーエンドのポートフォリオとグローバルチャネルを通じて収益ランキングのトップに立っていますが、ソフトウェアファーストの挑戦者が独自ハードウェアから価値を切り離すことで既存企業のシェアを侵食しています。Pure StorageとNutanixはフラッシュイノベーションとハイパーコンバージェンスを急速な受注に転換しています。ハイパースケールクラウドはコントローラー設計を内製化し、OEMに価格圧力をかけ、透過的なデータ圧縮やラックレベル分析などの機能を加速しています。
M&Aが分野を再形成しています。BroadcomによるVMwareの610億米ドルの買収は、ネットワークシリコンとストレージ仮想化を統合し、NICからハイパーバイザーまで拡張する統合スタックを約束しています。HPEはJuniper Networksを140億米ドルの取引に組み込み、AI駆動のネットワーキングとコンポーザブルストレージを融合させました。Kubernetesデータサービスに特化したスタートアップがベンチャー資金を確保し、レガシーLUN構造を排除するクラウドネイティブスナップショットを提供しています。各段階にわたって、定期収益サブスクリプションとフリート全体のテレメトリーがゴートゥーマーケットの議論を支配しており、一回限りのハードウェアマージンからの恒久的な転換を示しています。
ベンダーの差別化は4つのレバーにかかっています:ソフトウェア機能の提供速度、エネルギー効率のベンチマーク、統合AIオペレーションフレームワーク、およびコンプライアンスツールキットです。特にGPUおよびCPUアクセラレーターベンダーとのエコシステムパートナーシップに優れたベンダーは、AIファクトリーを構築するバイヤーから優先されます。ゼロタッチプロビジョニングと堅牢な熱管理を備えたエッジ向けバリアントは、新興のマイクロデータセンターのユースケースに対応しています。総じて、市場の方向性は、メディアタイプ、ネットワーク速度、および規制環境が進化するにつれてアーキテクチャを迅速に適応できるプレーヤーを優遇しています。
ストレージエリアネットワーク(SAN)ソリューション産業リーダー
-
Dell Inc.
-
Hewlett Packard Enterprise Development LP
-
IBM Corporation
-
Cisco Systems, Inc.
-
NetApp, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ストレージエリアネットワーク(SAN)ソリューション市場 このレポートでカバーされる企業
- Dell Inc.
- Hewlett Packard Enterprise Development LP
- IBM Corporation
- Cisco Systems, Inc.
- NetApp, Inc.
- Huawei Technologies Co., Ltd.
- Fujitsu Limited
- NEC Corporation
- Hitachi, Ltd.
- Broadcom Inc.
- Pure Storage, Inc.
- Oracle Corporation
- Juniper Networks, Inc.
- DataCore Software Corporation
- Nutanix, Inc.
- Citrix Systems, Inc.
- Lenovo Group Limited
- Quantum Corporation
- Western Digital Corporation
- Seagate Technology Holdings plc
- Infinidat Ltd.
- Tintri, Inc. (a DDN company)
- Brocade Communications Systems LLC
- Marvell Technology, Inc.
- Extreme Networks, Inc.
最近の産業開発事情 ストレージエリアネットワーク(SAN)ソリューション市場
- 2024年10月:Dell Technologiesは、サブミリ秒ワークロードを対象とした統合NVMe-oFを搭載したAI最適化PowerScaleストレージに25億米ドルを投資することを表明しました。
- 2024年9月:Hewlett Packard Enterpriseは140億米ドルのJuniper Networks買収を完了し、ハイブリッドクラウド向けのエンドツーエンドのネットワーキングとストレージスタックを構築しました。
- 2024年8月:Pure StorageはFlashBlade//S500を発表し、HDDアレイと比較して85%低い電力消費でラックあたり75 PBを実現しました。
- 2024年7月:NetAppはNVIDIAと提携し、生成AI加速のためにONTAPをDGXシステムと統合しました。
グローバルストレージエリアネットワーク(SAN)ソリューション市場レポートの範囲
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 従来型/ファイバーチャネルSAN |
| iSCSI SAN |
| 仮想/ソフトウェア定義SAN(仮想SAN) |
| ハイパースケールサーバーSAN |
| エンタープライズサーバーSAN |
| ファイバーチャネル(FC) |
| Fibre Channel over Ethernet(FCoE) |
| インフィニバンド |
| iSCSI |
| NVMe over Fabrics(NVMe-oF) |
| その他の技術 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| 政府および公共部門 |
| ヘルスケアおよびライフサイエンス |
| 製造 |
| 小売および電子商取引 |
| メディアおよびエンターテインメント |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| SANタイプ別 | 従来型/ファイバーチャネルSAN | ||
| iSCSI SAN | |||
| 仮想/ソフトウェア定義SAN(仮想SAN) | |||
| ハイパースケールサーバーSAN | |||
| エンタープライズサーバーSAN | |||
| 技術別 | ファイバーチャネル(FC) | ||
| Fibre Channel over Ethernet(FCoE) | |||
| インフィニバンド | |||
| iSCSI | |||
| NVMe over Fabrics(NVMe-oF) | |||
| その他の技術 | |||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | ||
| ITおよび通信 | |||
| 政府および公共部門 | |||
| ヘルスケアおよびライフサイエンス | |||
| 製造 | |||
| 小売および電子商取引 | |||
| メディアおよびエンターテインメント | |||
| エネルギーおよびユーティリティ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
グローバルストレージエリアネットワークソリューションセグメントの現在の規模と2030年までの予測成長率はどのくらいですか?
収益は2025年に230.70 ビリオン 米ドルとなり、5.31% CAGRの軌道で2031年までに314.70 ビリオン 米ドルに達すると予測されています。
予測期間においてストレージエリアネットワークソリューションの最も急速な拡大を示す地域はどこですか?
アジア太平洋地域は、中国のデジタルインフラ支出とインドのクラウドサービスの急成長に支えられ、2031年にかけて6.12% CAGRでリードしています。
企業が新規SANの展開にNVMe over Fabricsを採用する理由は何ですか?
NVMe-oFはSCSIベースのプロトコルと比較して100マイクロ秒未満のレイテンシーとスループットの2倍を実現し、より高速なAIトレーニングとリアルタイム分析ワークロードを可能にします。
2025年にBFSI組織が世界のデプロイメントに占めた割合はどのくらいですか?
銀行・金融サービス・保険事業者はその年のSAN総収益の28.93%を占めました。
ソフトウェア定義SANは従来のアレイと比較して総コストをどのように削減しますか?
仮想化ストレージはコモディティサーバーを転用し、ポリシー駆動型管理を自動化しながら総所有コストを最大35%削減できます。