
ステーブルコイン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.33 兆米ドル |
| 市場規模 (2031) | 1.16 兆米ドル |
| 成長率 (2026 - 2031) | 28.77 % |
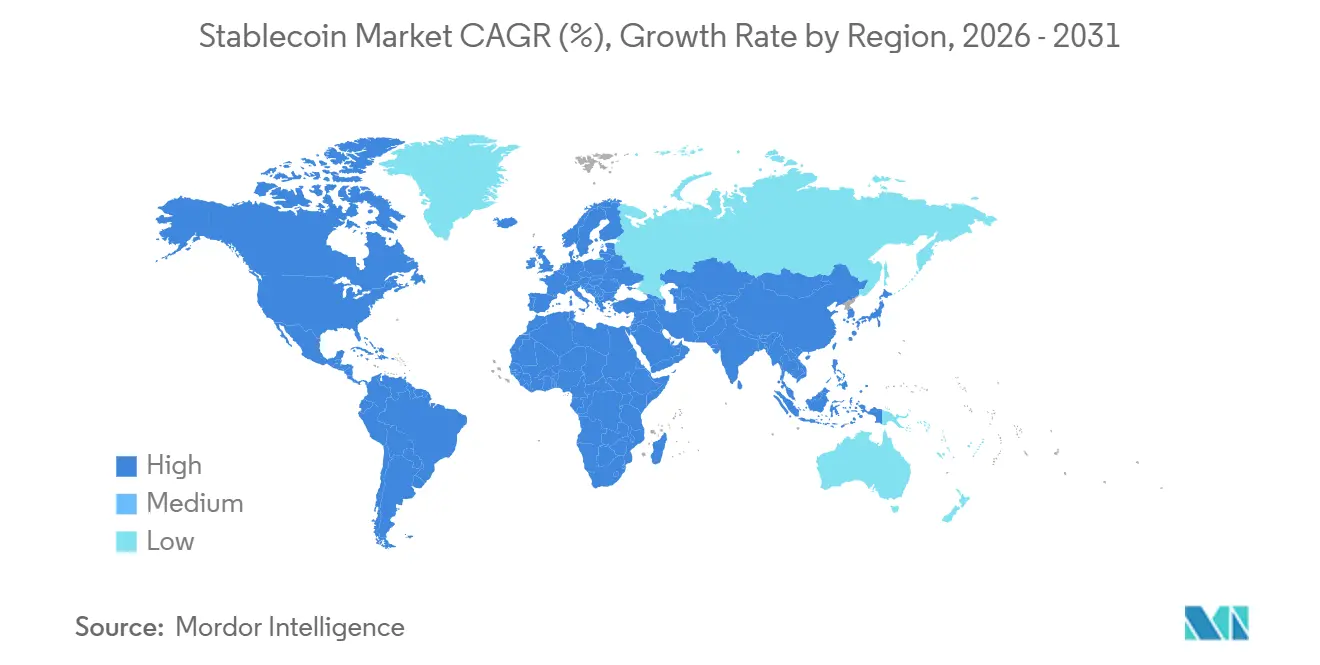
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
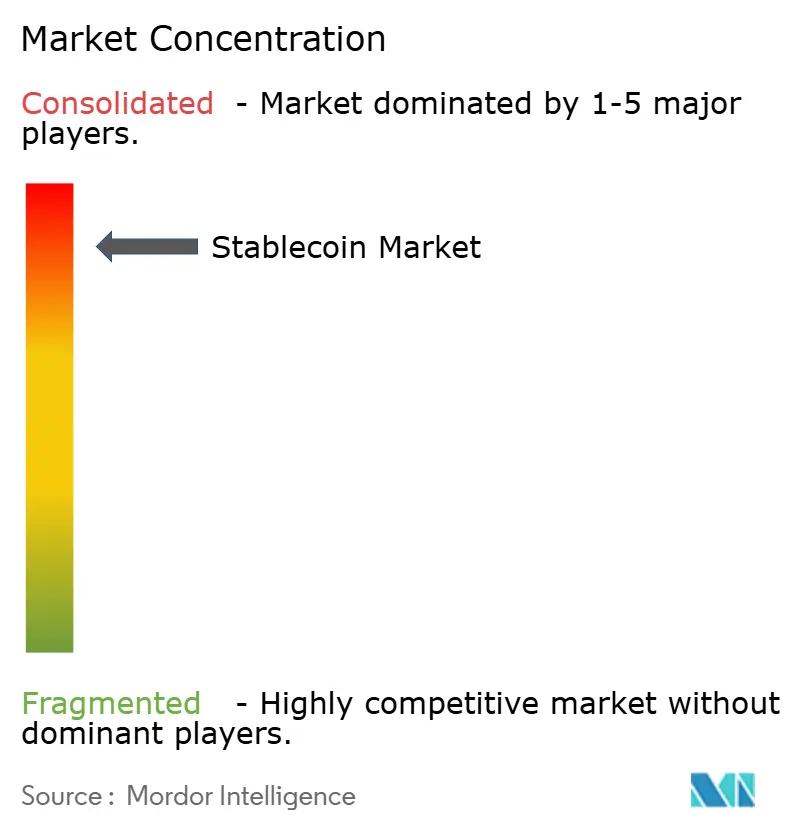
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるステーブルコイン市場分析
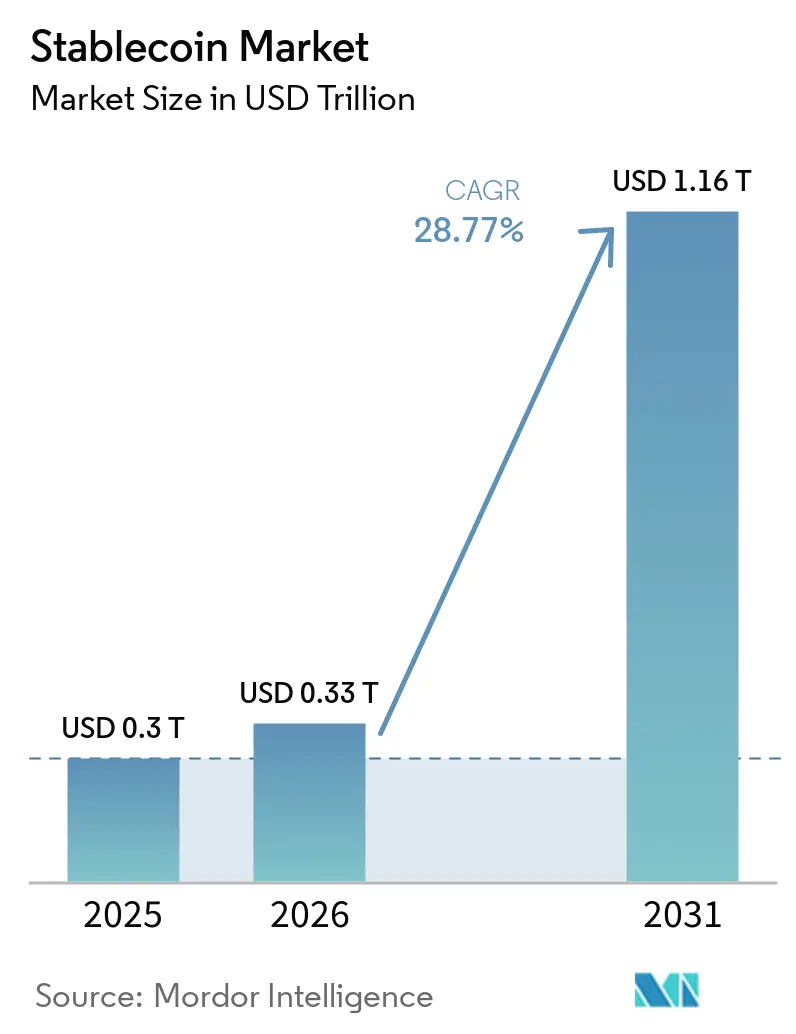
ステーブルコイン市場規模は、2025年の0.3 トリリオン 米ドルから2026年には0.33 トリリオン 米ドルに成長し、2026年~2031年の28.77%のCAGRで2031年までに1.16 トリリオン 米ドルに達すると予測されています。
ステーブルコイン市場は、主に暗号資産取引内で使用されるツールから、財務オペレーション、国際間ビジネス決済、デジタルコマースのための広範な決済レイヤーへと移行しつつあります。米国および欧州における規制の進展により、コンプライアンスの不確実性が低減され、準備金・開示・ガバナンス基準を満たす発行体にとっての潜在的ユーザー基盤が拡大しています。エンタープライズ向け採用も2026年においてより実用的な段階に入りつつあり、財務プラットフォームや決済プロバイダーがステーブルコイン決済を既存のビジネスワークフローおよび支払いネットワークに接続しています。ステーブルコイン市場は依然として大手発行体に集中していますが、決済企業、銀行、暗号資産ネイティブ企業による新製品が、規制対応済みおよび機関投資家向けのニッチ分野において競争領域を拡大しています。成長は依然として準備金の透明性に関する懸念や断片化したライセンス制度による制約を受けているものの、それらのギャップが、実装が進む中でコンプライアンス対応の発行体、カストディプロバイダー、決済インフラ企業にとっての機会を生み出しています。
主要レポートのポイント
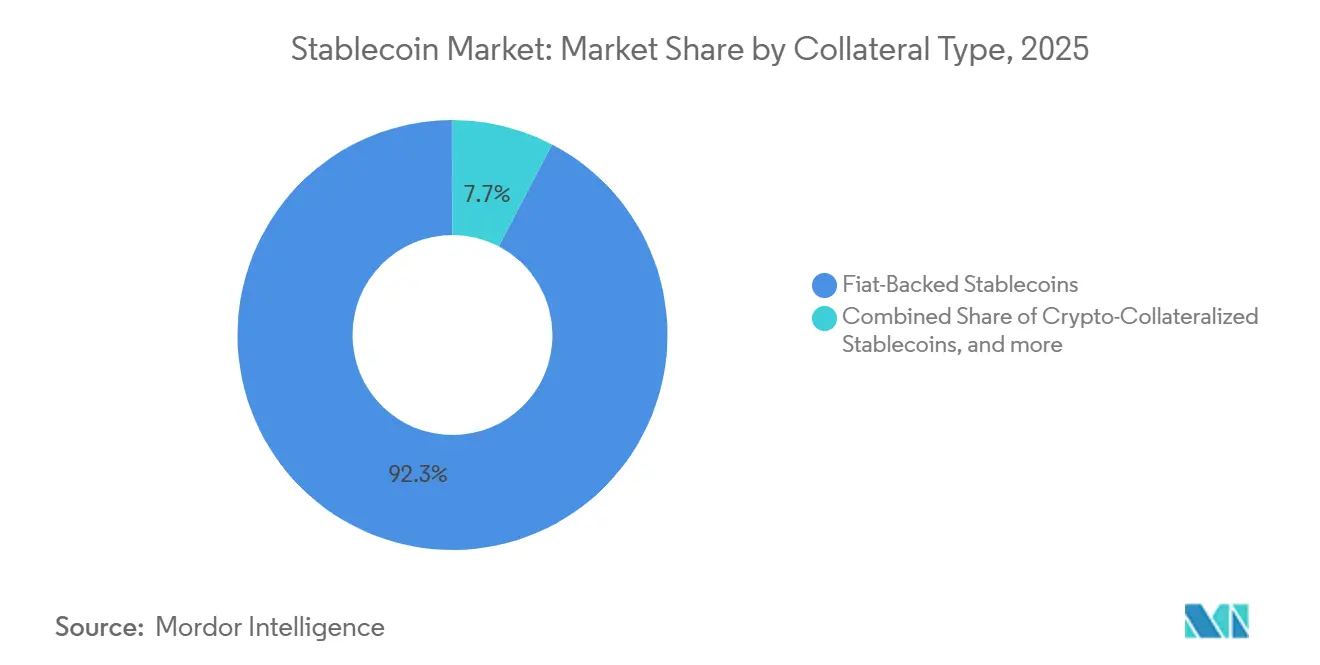
- 担保タイプ別では、法定通貨担保型ステーブルコインが2025年のステーブルコイン市場シェアの92.3%を占め、ステーブルコイン市場におけるアルゴリズム型は2031年までに44.8%のCAGRで成長すると予測されている。
- ブロックチェーンプラットフォーム別では、Tronが2025年のステーブルコイン市場において34.9%のシェアを保有し、レイヤー2ネットワークは2031年までに39.5%のCAGRで成長すると予測されている。
- アプリケーション別では、暗号資産取引および流動性管理が2025年のステーブルコイン市場シェアの47.2%を占め、クロスボーダー決済および送金は2031年までに36.5%のCAGRで成長すると予測されている。
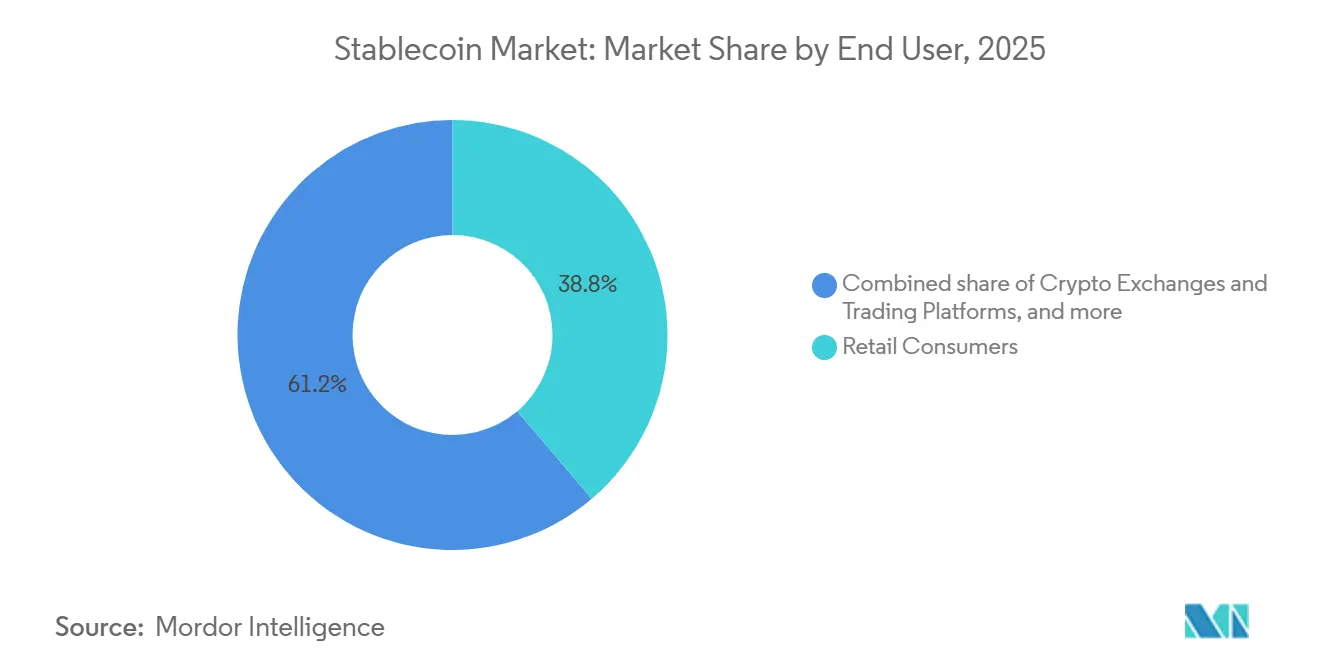
- エンドユーザー別では、個人消費者が2025年のステーブルコイン市場シェアの38.8%を保有し、金融機関よび決済サービスプロバイダーは2031年までに34.2%のCAGRで成長すると予測されている。
- 流通チャネル別では、中央集権型取引所が2025年のステーブルコイン業界の59.4%を占め、決済ゲートウェイおよびfintechプラットフォームは2031年までに37.3%のCAGRで成長すると予測されている。
- 地域別では、アジア太平洋地域が2025年のステーブルコイン市場規模の39.6%を占め、ステーブルコイン市場における中東・アフリカは2031年までに35.6%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リアルタイム国際決済に対する需要の高まり | +5.5% | グローバル、特に中東・アフリカ、南アジア、ラテンアメリカにおける初期の集中的な成長 | 短期(2年以内) |
| 暗号資産取引およびDeFiの流動性ブリッジ | +4.8% | グローバル、アジア太平洋および北米に集中 | 中期(2~4年) |
| 準備金担保型ステーブルコインに対する規制の明確化 | +6.2% | 北米および欧州、アジア太平洋ならびに中東・アフリカへの波及効果あり | 短期(2年以内) |
| 発行体規模を支える財務利回り経済学 | +3.9% | 北米および欧州 | 中期(2~4年) |
| エンタープライズ向けオンチェーン財務およびキャッシュマネジメント | +4.1% | 北米、欧州、主要アジア太平洋地域、中東・アフリカへの波及効果あり | 中期(2~4年) |
| シンセティックステーブルコインのリスクセグメンテーションと利回り需要 | +3.2% | グローバル、DeFi活発市場における初期の成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイム国際決済に対する需要の高まり
クロスボーダー決済における摩擦は、ステーブルコイン市場を引き続き支えている。ステーブルコインのレールはいつでも決済が可能であり、より低速なコルレス銀行チェーンへの依存を低減できるためである。これは、送金手数料、決済遅延、および限られた外国為替へのアクセスが、個人・企業双方にとって従来型システムのコストを依然として高くしているコリドーおいて最も重要である。ステーブルコイン業界はまた、特にユーザーが製品の複雑さよりもスピードとコストを優先する初期導入環境において、コリドーの経済性が正式な規制立案よりも重要になることが多いという事実からも恩恵を受けている。Circle's Payments Networkは、ブラジルおよびナイジェリアを含む新たなコリドーを通じて法定通貨ペイアウト接続を拡大した後、2026年3月31日時点で83.0億米ドルの年換算取引量を報告した[1]。これにより、低コストのブロックチェーンルートと、送金量の多いコリドーおよびB2B決済コリドーにおける信頼性の高いローカルキャッシュアウトインフラを組み合わせることができる発行体およびパートナーに優位性が生まれる。
準備金担保型ステーブルコインに対する規制の明確化
規制の明確化はステーブルコイン市場にとって大きな支援要因となっている。関投資家ユーザーが準備金、証明、カストディ、および発行体の監督に関するより明確な基準を待ち続けてきたためである。米国のGENIUS法および欧州のMiCAは、ペイメント型ステーブルコインに対する初の大規模コンプライアンスフレームワークを構築しつつあり、取引所、銀行、および決済会社が流通パートナーを評価する方法を変えている。ステーブルコイン市場は現在、正式な運営基準を満たす発行体と、依然として規制のグレーゾーンに依存する発行体との間でより明確に分離されつつある。この分断は、プラットフォームへの上場、エンタープライズパートナーシップ、および大手金融機関が顧客向け製品にステーブルコインを統合する意欲に影響を与えている。実際の結果として、コンプライアンスは単なる法的要件ではなく流通上の優位性となりつつあり、ステーブルコイン業界全体の競争上のポジショニングを再形成している。
エンタープライズ向けオンチェーン財務およびキャッシュマネジメント
エンタープライズ財務の採用は、企業がテストから実際の運用ワークフローへと移行するにつれ、2026年においてステーブルコイン市場のより可視的なドライバーとなっています。Kyribaは2026年4月28日にCircleとの協業を発表し、USDCを財務システムに組み込み、エンタープライズユーザーが既存の財務プロセス内で流動性および会社間決済を管理できるようにしました。2026年6月8日、LedgerとMantuはFiptoの規制対応レールを使用して、サプライヤー支払いおよび国際間会社間送金のためのKyribaの財務管理システム内でライブのステーブルコイン財務決済フローを展開しました[2]。ステーブルコイン市場はこれらの展開から恩恵を受けています。なぜなら、財務チームが財務スタックをゼロから再構築することなく24時間365日の決済を利用できることを実証しているからです。このユースケースは小売決済よりもコンプライアンスに敏感でもあり、規制対応の発行体および規制対応のサービスパートナーが将来のエンタープライズ需要のより大きなシェアを獲得する可能性が高いことを意味します。
暗号資産取引およびDeFiの流動性ブリッジ
暗号資産取引とDeFi流動性は、ステーブルコイン市場の中核的な成長エンジンであり続けている。これはステーブルコインが、中央集権型および分散型取引所全体において、依然として主要な勘定単位および担保レイヤーとして機能しているためである。2026年4月初旬までの四半期ステーブルコイン取引量は28 ビリオン 米ドルを超え、暗号資産取引量全体の75%を占めており、ステーブルコインが市場インフラにいかに深く組み込まれているかを示している。オンチェーン取引量も2025年を通じて急速に拡大し、担保の再利用、レンディング活動、および利回り戦略がDeFiプロトコル全体で資本を循環させ続けた。ステーブルコイン市場はまた、インフラの移行によっても形成されており、主要な発行体はメインネットエコシステムの一時的な拡張としてではなく、恒久的な場として主要なレイヤー2ネットワークを扱うようになっている。これが重要なのは、スケーラブルなチェーン上でのネイティブ発行が流動性を深め、ブリッジリスクによる摩擦を軽減し、DeFi決済がよりコスト敏感になる中で発行体のポジショニングを強化できるためである。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 準備金の透明性と償還信頼性のギャップ | -2.1% | グローバル、特に正式な発行体監督のない市場で深刻 | 短期(2年以内) |
| 断片化したグローバルライセンスとコンプライアンス負担 | -3.8% | グローバル、特にフレームワークが未成熟なアジア太平洋および中東・アフリカ | 中期(2~4年) |
| 暗号資産ネイティブ利用を超えた決済普及の限界 | -2.4% | 南米およびサブサハラアフリカを含む新興市場 | 長期(4年以上) |
| 市場集中が新規発行体のネットワーク効果を制限 | -1.8% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
準備金の透明性と償還信頼性のギャップ
準備金の透明性は、機関投資家ユーザーが依然として明確な償還メカニクス、検証済み準備金、一貫した報告基準に高い価値を置いているため、ステーブルコイン市場に対する直接的な制限であり続けています。新たな規制があっても、すべての主要市場での実施はまだ完了しておらず、多くの投資家や運営パートナーが依然として任意の証明や不均一な開示慣行に依存しています。ステーブルコイン市場は、より強力な開示基準を遵守する大手発行体と、準備金の強さを一貫して実証することに苦労する小規模発行体との間で品質格差が生じています。DeFiプロトコルもまた、オンチェーン準備金検証ツールが普及するにつれて担保受け入れにおいてより選択的になっており、透明性への高まる期待を満たせない発行体のアドレス可能市場が縮小する可能性があります。欧州中央銀行も2025年7月に、米国と欧州の規制の違いが規制裁定を生み出し、監督が不十分な発行体がより厳格な市場への間接的なアクセスを見つけた場合にシステミックな懸念を高める可能性があると警告しました[3]。
断片化したグローバルライセンスとコンプライアンス負担
断片化したライセンスは、発行体と流通業者が地域をまたいで異なる準備金規則、発行体カテゴリー、開示基準、市場アクセス要件を乗り越えなければならないため、ステーブルコイン市場にコストと実行リスクを加えます。アジア太平洋地域だけでもこの緊張を反映しており、シンガポールがラベル付きステーブルコインフレームワークを推進する一方、他の法域では許容される発行体構造について議論を続けるか、民間ステーブルコイン発行に対する制限を強化しています。ステーブルコイン市場は、大手発行体が複数の地域にわたって法務、コンプライアンス、カストディ、報告インフラに同時に資金を提供できるため、規模を持つ企業に有利です。小規模な挑戦者は、国際流通が製品需要だけでなく、ローンチタイムラインを遅らせることなく複数の監督上の期待を満たす能力にも依存するようになったため、より困難な道を歩んでいます。欧州もMiCAライセンスの経路を通じて参入障壁を引き上げており、市場の正式化を支援する一方で、新規参入者が狭い地域的または製品的ニッチを超えて拡大するペースを制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
担保タイプ別利回り構造が機関投資家の関心を集める中、法定通貨の優位性が持続
法定通貨担保型ステーブルコインは2025年に市場の92.3%を占めており、準備金裏付けのドル建て商品が依然としてステーブルコイン市場のベースラインを設定してることを示している。USDTとUSDCを合わせると総供給量の約83%を占め、PaxosのUSDPおよびUSDG、PayPalのPYUSD、First Digital TrustのFDUSD、RippleのRLUSDなど他の法定通貨担保型発行体は、特定のコンプライアンスおよび機関投資家向けニッチに引き続き注力していた。このパターンは、ステーブルコイン業界の最大部分において、信頼性、流動性の深さ、および取引所での受け入れが依然として製品の多様性よりも重要であることを示している。MakerDAOのDAIのような暗号資産担保型ステーブルコインは、DeFiレンディングおよび取引システムにおけるコア担保として機能し続けているため、構造的に重要であり続けている。Tether GoldおよびPaxos Goldを含むコモディティ担保型トークンも2025年の金価格上昇から恩恵を受け、Tetherの2026年2月におけるGold.comの12%株式取得のための1.50億米ドルの投資は、トークン化ゴールドの流通を貴金属需要とより直接的に結びつけた。
アルゴリズム型ステーブルコインは2031年までに44.8%のCAGRで拡大すると予測されており、ステーブルコイン市場において最も成長の速い担保セグメントとなっている。成長は、ゼロ利回りの準備金担保型モデルに代わる利回り生成構造への需要によって牽引されており、特にデジタルドルエクスポージャーからより高い資本効率を求める機関投資家アロケーターの間で顕著である。EthenaのUSDEは明確な例であり、単純な準備金保管ではなくデルタニュートラルの無期限デリバティブポジションに基づく合成ドル構造を採用している。現世代の合成型商品は、より新しい設計がリスク分散されており、構造化クレジット商品に形式的に近いため、2022年に失敗した純粋なアルゴリズム型とは実質的に異なっている。それでも、ステーブルコイン市場はここで政策上のギャップに直面しており、規制がこれらの新しい構造をどのように監督すべきかを完全に成文化していないため、成長の余地と、監督が急激に強化された場合の明確なダウンサイドリスクが残っている。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能


ブロックチェーンプラットフォーム別:
トロンが小売取引量を支える一方、レイヤー2ネットワークが決済インフラを再構築Tronは2025年に34.9%のシェアを保有し、ステーブルコイン市場において最大のブロックチェーンプラットフォームセグメントとなった。この地位は、非常に低いトランザクション手数料と、東南アジア、サブサハラアフリカ、ラテンアメリカにわたる新興市場コリドーにおける個人向けUSDT送金の優先ルートとしての役割を反映している。Tron上のステーブルコイン市場は、多くのユーザーが日常的なクロスボーダー送金に利用可能な最安値オプションとして依存しているため、投機だけでなく決済ユーティリティと密接に結びついている。イーサリアムは、機関投資家向けDeFi、高額決済、および幅広いアプリケーションサポートにおける役割から、依然として大きなポジションを維持した。バイナンス・スマートチェーンとSolanaも異なるユーザー層にサービスを提供し、Solana上のPYUSDはサブセント手数料と機関投資家向け決済プロセッサからの関心の高まりから恩恵を受けた。
レイヤー2ネットワークは2031年までに39.5%のCAGRで成長すると予測されており、ステーブルコイン市場において最も成長の速いセグメントとなっている。これらのネットワークは2025年に1日あたり190万件以上のトランザクションを処理し、ステーブルコインがレイヤー2トランザクション量の70%以上を占め、スケーリング普及とステーブルコイン利用の密接な関係を強調している。また、レイヤー2の普及は2025年末までにイーサリアムのトランザクションスループットの85%に達し、Baseは強力なUSDC量を通じて米国のステーブルコイントランザクションの30%以上を処理したとも述べられている。主要な運用上の変化は、主要なレイヤー2ネットワーク上でのブリッジ型コントラクトからネイティブステーブルコイン発行への移行であり、2025年末までのArbitrumのUSDC.eからネイティブUSDCへの移行がその変化を反映している。これがステーブルコイン市場にとって重要なのは、スケーラブルなチェーン上でネイティブ流動性を早期に確立した発行体が、ブリッジ依存の流通に頼る後発参入者よりも効果的に市場ポジションを守ることができるためである。
アプリケーション別:
取引がシェアをリード、国際送金が成長アジェンダを設定暗号通貨取引および流動性管理は2025年のステーブルコイン市場の47.2%を占め、取引が最大のアプリケーションであり続けていることが確認された。ステーブルコインは、中央集権型取引所の取引ペアにおける主要な建値資産として、また分散型金融プロトコル全体における主要な担保形態として機能し続けている。DeFiも引き続き強固なポジションを維持しており、これは貸出、レバレッジ取引、担保のリサイクル、および利回り提供がすべて安定した移転可能なオンチェーンドル単位に依存しているためである。財務管理およびキャッシュマネジメントへの展開は取引量としては小規模であったが、事前資金調達済み口座への依存を低減し、業務ワークフロー内の決済速度を向上させることから、高付加価値の機関投資家向けユースケースとして際立っていた。Eコマースおよび加盟店決済はまだ初期段階にあったが、Grey Businessが2026年半ばまでにステーブルコイン建てのクロスボーダーB2B取引量として6,140万米ドルを処理し、USDCおよびUSDTがプラットフォーム上のフローの最大シェアを占めたことは特筆に値する。
クロスボーダー決済および送金は2031年までに36.5%のCAGRで成長すると予測されており、ステーブルコイン市場において最も成長の速いアプリケーションとなっている。ステーブルコインは2025年上半期に東南アジアへの送金として86億米ドルを届けており、主要回廊における従来の電信送金モデルの積極的な代替が進んでいることを示唆している。この転換は戦略的に重要である。なぜなら、ステーブルコイン市場は、既存の金融機関が直接の競合相手となるよりも顧客またはパートナーになる可能性が高いユースケースへと拡大しているからである。これにより、規制を受けた発行体が、暗号ネイティブなチャネルのみで競争するのではなく、銀行、決済サービスプロバイダー、および財務プラットフォームに対するインフラプロバイダーとして機能する道が開かれる。MoneyGramとNALAは、2026年4月17日にアフリカおよびアジア回廊を対象としたステーブルコインを活用した支払いパートナーシップを発表し、ほぼリアルタイムの決済と低い外国為替コストを実現することでその方向性を強化した[4]。
エンドユーザー別:
小売取引量がベースを支え、機関投資家の採用がトラジェクトリーを決定2025年において、小売消費者はステーブルコイン市場シェアの38.8%を占め、最大のエンドユーザーセグメントとなった。この結果は、取引活動、ウォレット送金、オンチェーン決済における主要な勘定単位としてステーブルコインを引き続き利用しているクリプトネイティブユーザーの大規模な既存基盤を反映している。ステーブルコインの月間取引件数は2025年1月の3億1,400万件から同年12月には32億件へと増加しており、機関投資家による利用の存在感が高まる中でも、小売における普及が依然として拡大していたことを示している。暗号資産取引所および取引プラットフォームは、発行・取引・償還フローにおけるコア流動性インフラとして機能し続けているため、引き続き相当規模のエンドユーザー取引量を占めている。これは、ステーブルコイン市場が次の成長フェーズを企業および機投資家による採用によって形成しつつある一方で、依然として大規模な小売・取引所基盤の上に成り立っていることを意味する。
金融機関および決済サービスプロバイダーは2031年にかけてCAGR 34.2%で成長すると予測されており、ステーブルコイン市場において最も成長の速いエンドユーザーセグメントとなっている。Visa Inc.は2025年12月に米国の銀行向けUSDC決済を開始し、Mastercard Incorporatedは2026年に6つのブロックチェーン上で6種類の規制対象ステーブルコインをサポートするようネットワークを拡張した。これは、グローバルな決済ネットワークが今やステーブルコインを短期的な試験運用ではなく恒久的な決済レイヤーとして位置づけていることを示している。企業および加盟店も、実際の資金管理・決済ユースケースを通じて採用を拡大しており、Corpay、Ledger、Mantuはいずれも2026年における実際の運用展開事例として挙げられている。政府および公共部門の参加は依然として初期段階にあるが、日本、韓国、アラブ首長国連邦の中央銀行は、将来のCBDC計画に対する補完的要素および制約の両面から、ラセンス取得済みステーブルコインの枠組みを注視している。開発者およびWeb3プラットフォームも、ステーブルコインが分散型アプリケーション全体にわたってプロトコル流動性、スマートコントラクト担保、および運営上の資金移動を支え続けているため、引き続き安定したユーザー層を形成している。
流通チャネル別:
中央集権型取引所が優位を占め、fintechプラットフォームが限界的なドルを獲得中央集権型取引所は2025年に59.4%のシェアを保有し、ステーブルコイン市場における主要な流通チャネルとなった。取引所ベースの取引ペアが流動性と価格発見をえているため、新規ユーザーの主要なオンボーディングルートであり続け、依然として最大の量シェアを占めている。分散型取引所も流動性プールとトークンスワップを通じて有意義な貢献をし、ウォレットプロバイダーはピアツーピア送金とセルフカストディの直接インターフェースとして機能し続けた。OTCデスクおよび機関投資家向けブローカーは、公開オーダーブックが常に効率的に提供できない大口執行、価格裁量、および決済柔軟性を提供するため、専門的な役割を維持している。したがって、ステーブルコイン市場は、決済および企業チャネルがより重要になりつつある中でも、依然として取引所連動の流動性に大きく依存している。
ペイメントゲートウェイおよびfintechプラトフォームは2031年までに37.3%のCAGRで成長すると予測されており、ステーブルコイン市場において最も成長の速い流通ルートとなっている。Modern TreasuryのBase上でのUSDC統合は、企業が4,000億 米ドルのスループットというビジネスフローベースラインを使用して、単一のAPIレイヤーを通じてACH、電信送金、FedNow活動と並行してオンチェーン残高を管理できることを示した。この種の統合が重要なのは、従来の決済業務とブロックチェーンベースの決済を以前は分離していた技術的な摩擦の多くを取り除くためである。Circleはまた、2026年4月8日にThunes、Worldline、VeemをローンチパートナーとしてCPN管理決済を開始し、銀行、fintech、決済サービスプロバイダー、および企業がデジタル資産を直接管理することなくステーブルコイン決済にアクセスできるようにした。ステーブルコイン市場は、企業がステーブルコイン決済を独立した暗号資産ワークフローとしてではなく、既存の決済および財務ソフトウェア内の機能として表示される場合により利用しやすいため、これらの使い慣れたインターフェースを通じて段階的な普及を獲得している。
地域分析
アジア太平洋地域のステーブルコイン市場
アジア太平洋地域は2025年のステーブルコイン市場において39.6%のシェアを占め、最大の地域市場となっている。同地域のリーダーシップは、高い送金需要、取引所への積極的な参加、モバイルファーストの金融行動、そしてシンガポール、香、韓国、日本などの市場における早期の規制整備の組み合わせを反映している。TronにおけるリテールUSDTフローは、低い取引手数料と容易な入手性が価格に敏感なユーザーや国際送金者のニーズに合致しているため、東南アジアの送金回廊全体で引き続き特に重要であった。韓国のデジタル資産基本法は、政策立案者がどの発行体カテゴリーを認可すべきかについて意見の相違を続けたため、2026年半ばまで停滞したままとなり、現地通貨建てステーブルコインの発行が遅延し、その間はグローバルなドル建てステーブルコインがより存在感を示した。インド、インドネシア、タイ、ベトナム、マレーシアも、銀行口座を持たない人口層、スマートフォンベースの金融、および相当規模の送金流入が引き続き普及を支えているため、ステーブルコイン市場にとって重要な成長市場であり続けている。
北米および欧州のステーブルコイン市場
北米と欧州は、ステーブルコイン市場のコンプライアンスの最前線を定義している。両地域とも、機関投資家ユーザーが従う可能性の高いルールを形成しているためある。米国では、GENIUSアクトに基づく最終規則が2026年7月18日までに要求されており、同法はその後120日以内に発効するため、正式な機関投資家市場の活性化は2026年末から2027年初頭のタイムラインに置かれている。Tether Limitedは2026年1月にAnchorage Digital Bank, N.A.を通じてUSATを立ち上げ、準備金をCantor Fitzgeraldに保有することで、主要発行体が米国のコンプライアンス環境に特化した商品構造を準備している方法を示した。欧州では、MiCAの完全移行期間が2026年7月1日に終了し、10の発行体が正式な認可を受けた一方、USDTはすでに2025年第1四半期までに規制対象のEUプラットフォームから削除されていた。欧州委員会はまた、2026年5月20日にMiCAが目的に適合しているかどうかを検討するための協議を開始し、ユーロ建てステーブルコインは7億7,400万ユーロ(8億3,590万米ドル)を占めたのに対し、ドル建て商品は3,200億米ドルに達しており、ユーロとドルのステーブルコイン活動の間の現在の大きな格差が浮き彫りになっている。
中東・アフリカおよび南米のステーブルコイン市場
中東とアフリカは2031年までに35.6%のCAGRで成長すると予測されており、ステーブルコイン市場において最も成長の速い地域セグメントとなっている。高い送金依存度、外国為替へのアクセス制約、および拡大する回廊インフラが、特にドバイの規制環境および広範な在外労働者の送金フローに関連する市場においてこの成長を支えている。ステーブルコイン市場はまた、企業が混乱したコルレス銀行チャネルへの依存を低減する決済ルートを求めているUAEでも普及が進んでいる。同時に、南米、特にブラジルとアルゼンチンは、ドル連動型ステーブルコインが外国為替制約のある環境における実用的なツールとして機能しているため、引き続き重要である。アルゼンチンは現地のステーブルコイン取引量の約46%を占めており、ブラジルの中央銀行とフィンテックエコシステムはUSDCおよびPIX即時決済システムとの連携を模索しており、予測期間中に大規模な機関投資家向け回廊が開かれる可能性がある。

競争環境
ステーブルコイン市場は、より広いバリューチェーンが多様性を維持しているにもかかわらず、発行体レベルでは高度に集中している。テザーとCircleを合わせると2026年初頭の総供給量の約83%を占め、新規発行体、決済パートナー、カストディプロバイダー、ブロックチェーンネットワークの増加にもかかわらず、市場は集中しコアを持っていた。競争は、単純なトークン発行だけでなく、流通アクセス、準備金の信頼性、および規制への対応力によってますます形成されている。Circleのコンプライアンス主導の戦略は、2024年7月にMiCAへの完全準拠を達成した最初のグローバル発行体となった後、規制された環境においてより強固なポジションを与え、2026年4月にUSDCの月次オンチェーントランザクション量がUSDTを上回るという転換を支援した。したがって、ステーブルコイン市場は、法的な準備と企業向けコネクティビティが流動性規模と同様に重要となる構造へと移行しつつある。
テザーは、ステーブルコイン市場において従来のUSDTベースのみに依存するのではなく、地理的多様化とより広範な製品拡大で対応している。2026年1月の米国機関投資家セグメント向けUSATのローンチ、Gold.comへの1億5,000万 米ドルの投資、および2026年6月のFassetとの金担保Visaカードパートナーシップはすべて、準備金フォーマットを拡張し、異なるユーザーグループ全体でアクセスポイントを広げることを中心に構築された戦略を示している。Circleは、CPN管理決済、Kyribaとの財務統合、およびステーブルコイン決済を現地支払いと接続するパートナーシップを含む、インフラと規制された流通により直接的に焦点を当てている。Mastercardの2026年における複数のブロックチェーン上で複数の規制されたステーブルコインをサポートするための拡大も、ネットワーク層が単一トークンの結果ではなく、マルチ発行体決済モデルに向けて準備していることを示唆している。これが重要なのは、ステーブルコイン市場がトークン供給だけでなく、相互運用性、ソフトウェア統合、および機関投資家向けの使いやすさによってますます形成されているためである。
ホワイトスペースの機会は、規制されたユーロステーブルコインにおいて最も顕著に残っている。AED、SGD、BRL、INR連動商品などの非米ドル建て商品、およびプログラマブルな決済レールはAIネイティブのトランザクションワークフローをサポートできる。Circleの2025年8月のArcのローンチ(ステーブルコインネイティブファイナンスとAIエージェント統合のために構築されたEVM互換レイヤー1)は、発行体がすでにこれらの次のユースケースに向けてポジショニングしていることを示した。Anchorage Digital、BitGo、Fireblocks などのカストディおよび運用インフラ企業も重要なゲートキーパーの役割を果たしており、どのステーブルコインが機関投資家向けオンボーディング基準を満たすかを決定している。したがって、ステーブルコイン市場は、発行体、カストディアン、決済ネットワーク、および企業向けソフトウェアプロバイダーがすべて次の普及フェーズへのアクセスをコントロールするために競争する中、上位では集中したまま、その下ではより多層化していく可能性が高い。
ステーブルコイン業界のリーダー
-
Tether Limited
-
Circle Internet Financial, Inc.
-
PayPal Holdings, Inc.
-
Paxos Trust Company, LLC
-
Ethena Labs
- 注:主要企業の掲載順は順位を示すものではありません。
ステーブルコイン市場
- Tether Limited
- Circle Internet Financial, Inc.
- PayPal Holdings, Inc.
- Paxos Trust Company, LLC
- MakerDAO
- Ethena Labs
- First Digital Trust
- Ripple Labs, Inc.
- Binance Holdings Limited
- Coinbase Global, Inc.
- Anchorage Digital Bank, N.A.
- BitGo, Inc.
- Fireblocks Ltd.
- Gemini Trust Company, LLC
- Société Générale - FORGE
- Visa Inc.
- Mastercard Incorporated
- Stripe, Inc.
- Fiserv, Inc.
- Kraken

Recent Industry Developments in ステーブルコイン市場
- 2026年6月:FiptoとKyribaは、LedgerとMantuが2026年6月にFiptoの規制対応レールを使用してKyribaの財務管理システ内でライブのステーブルコイン財務オペレーションを展開したと発表しました。これはエンタープライズTMSプラットフォーム内での初の本番グレードの規制対応ステーブルコイン財務展開であり、自動化されたサプライヤー支払いおよび国際間会社間送金をカバーしています。これにより、デジタル決済・ステーブルコインのエンタープライズ財務採用のための再現可能なブループリントが確立されます。
- 2026年5月:CircleとNiumは、190か国以上、100通貨にわたるラストマイル支払いとUSDC決済を接続するパートナーシップを発表しました。CircleのペイメンツネットワークはCPNの急速な機関投資家向けスケーリングを反映し、2026年3月31日時点で83億米ドルの年換算取引量を報告しました。
- 2026年4月:CircleはCPN マネージドペイメンツを開始しました。これは、Thunes、Worldline、Veemをローンチパートナーとして、PSP、fintech、銀行、エンタープライズがデジタル資産を直接管理することなくステーブルコインレールにアクセスできるフルスタックのステーブルコイン決済プラットフォームです。USDCの累積オンチェーン決済量は2026年3月時点で70 トリリオン 米ドルを超え、2025年第4四半期のオンチェーン取引量は12 トリリオン 米ドルに近づきました。
- 2026年4月:KyribaとCircleは、Kyribaの財務管理プラットフォーム内にUSDC機能を組み込む協業を発表し、エンタープライズ財務チームが既存のワークフロー内で会社間流動性を管理し、24時間365日のオンチェーン決済にアクセスできるようにしました。


グローバルステーブルコイン市場レポートの範囲
| 法定通貨担保型ステーブルコイン |
| 暗号資産担保型ステーブルコイン |
| アルゴリズム型ステーブルコイン |
| 商品担保型ステーブルコイン |
| その他のステーブルコイン |
| イーサリアム |
| トロン |
| バイナンススマートチェーン |
| ソラナ |
| レイヤー2ネットワーク |
| その他のブロックチェーンプラットフォーム |
| 暗号資産取引および流動性管理 |
| 国際送金および海外送金 |
| 分散型金融 |
| Eコマースおよびマーチャント決済 |
| 財務およびキャッシュマネジメント |
| その他のアプリケーション |
| 個人消費者 |
| 暗号資産取引所および取引プラットフォーム |
| 金融機関および決済サービスプロバイダー |
| エンタープライズおよびマーチャント |
| 開発者およびWeb3ラットフォーム |
| 政府および公共部門エンティティ |
| 中央集権型取引所 |
| 分散型取引所 |
| ウォレットプロバイダー |
| 決済ゲートウェイおよびfintechプラットフォーム |
| OTCデスクおよび機関投資家向けブローカー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 担保タイプ別 | 法定通貨担保型ステーブルコイン | |
| 暗号資産担保型ステーブルコイン | ||
| アルゴリズム型ステーブルコイン | ||
| 商品担保型ステーブルコイン | ||
| その他のステーブルコイン | ||
| ブロックチェーンプラットフォーム別 | イーサリアム | |
| トロン | ||
| バイナンススマートチェーン | ||
| ソラナ | ||
| レイヤー2ネットワーク | ||
| その他のブロックチェーンプラットフォーム | ||
| アプリケーション別 | 暗号資産取引および流動性管理 | |
| 国際送金および海外送金 | ||
| 分散型金融 | ||
| Eコマースおよびマーチャント決済 | ||
| 財務およびキャッシュマネジメント | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 個人消費者 | |
| 暗号資産取引所および取引プラットフォーム | ||
| 金融機関および決済サービスプロバイダー | ||
| エンタープライズおよびマーチャント | ||
| 開発者およびWeb3ラットフォーム | ||
| 政府および公共部門エンティティ | ||
| 流通チャネル別 | 中央集権型取引所 | |
| 分散型取引所 | ||
| ウォレットプロバイダー | ||
| 決済ゲートウェイおよびfintechプラットフォーム | ||
| OTCデスクおよび機関投資家向けブローカー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
暗号資産取引を超えてステーブルコインの採用を促進しているものは何ですか?
最も強い拡大領域は、国際送金、エンタープライズ財務、機関投資家向け決済ワークフローです。ステーブルコイン市場規模は、これらの新しいユースケースに支えられ、2031年までに1,155.4 ビリオン 米ドルに達すると予測されています。
現在ステーブルコインをリードしている担保タイプはどれですか?
法定通貨担保型ステーブルコインは2025年に92.3%のシェアでリードしました。これは、決済、取引、財務活動においてドルペッグの準備金担保型商品への継続的な選好を反映しています。
現在ステーブルコイン活動をリードしているブロックチェーンはどれですか?
トロンは低い取引コストと小売海外送金コリドーでの強い利用により、2025年に34.9%のシェアでリードしました。ただし、レイヤー2ネットワークは2031年までに39.5%のCAGRで最も成長の速いプラットフォームセグメントです。
金融機関がステーブルコインにより積極的になっているのはなぜですか?
銀行、決済企業、財務プラットフォームは、より迅速な決済、より良い流動性管理、事前資金調達口座への依存低減のためにステーブルコインを採用しています。金融機関および決済サービスプロバイダーは2031年までに34.2%のCAGRで成長すると予測されています。
現在の活動をリードしている地域はどこで、最も成長が速い地域はどこですか?
アジア太平洋地域は2025年に39.6%で最大の地域シェアを保有しました。中東・アフリカは最も成長の速い地域であり、2031年までに35.6%のCAGRが予測されています。
発行体の競争環境はどの程度集中していますか?
発行体層は高度に集中しており、テザーとCircleが2026年初頭に供給量の約83%を合わせて保有しています。そのため、より広いエコシステムが多様化しつつあるにもかかわらず、市場は集中しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
