
スピルリナパウダー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 710.20 百万米ドル |
| 市場規模 (2031) | 987.30 百万米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
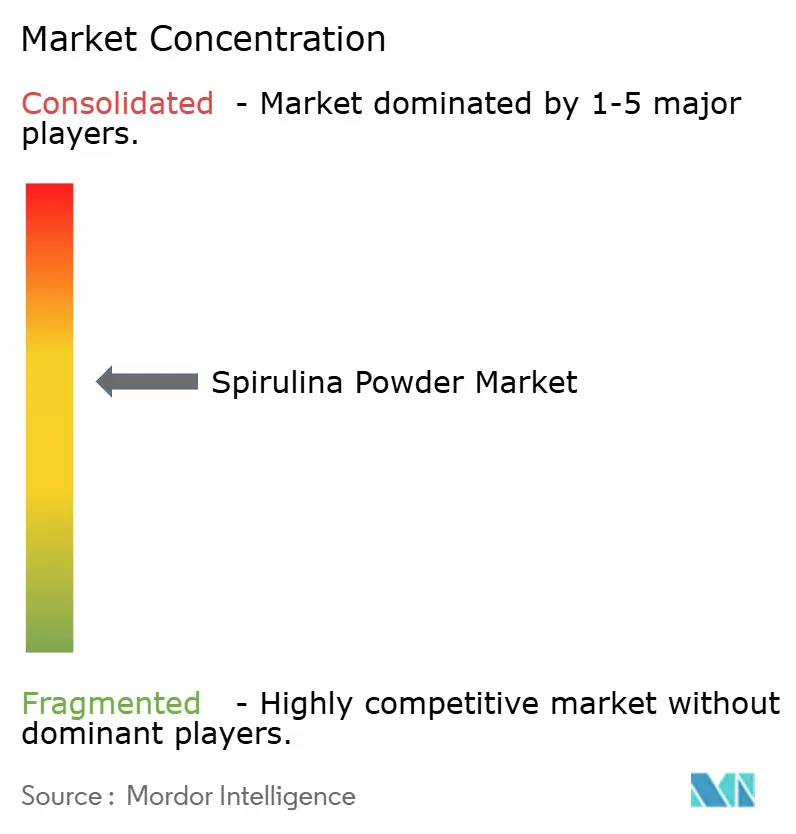
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスピルリナパウダー市場分析
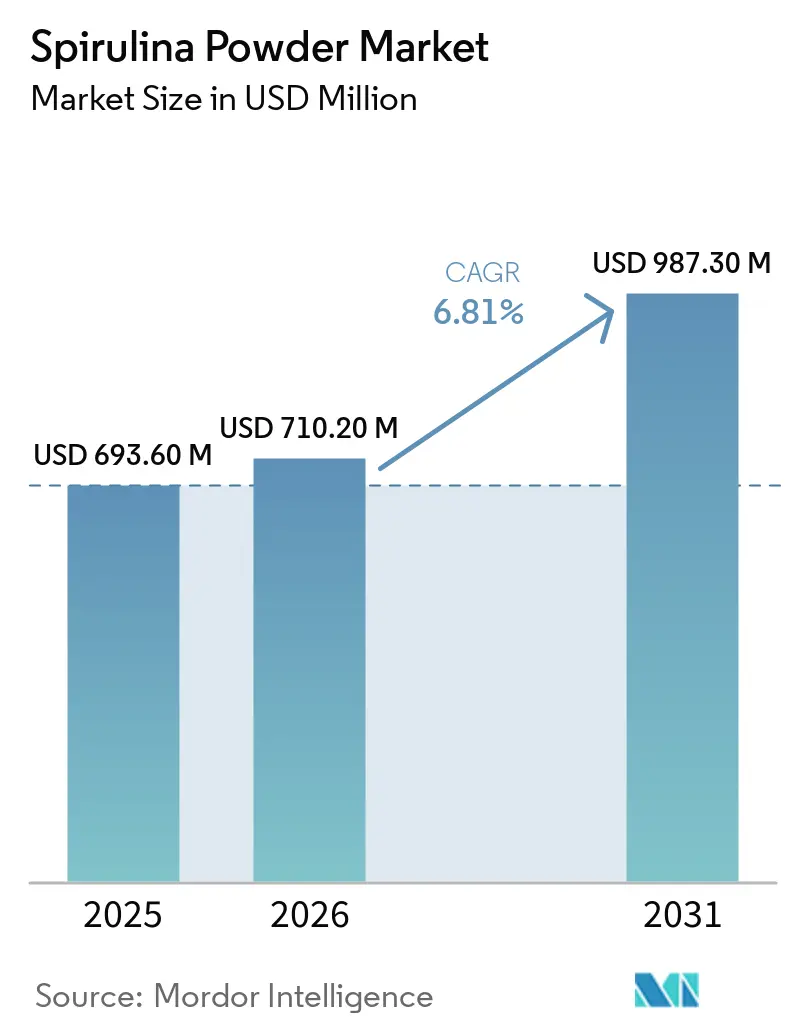
スピルリナパウダー市場規模は2025年に693.60 ミリオン米ドルと評価され、2025年末までに710.20 ミリオン米ドルに達し、2031年には987.30 ミリオン米ドルに到達すると予測されており、CAGR 6.81%を反映しています。食品・サプリメント・飼料メーカーがタンパク質強化、天然着色、およびより広範なクリーンラベルポジショニングにスピルリナを活用するにつれ、需要は高まっています。一方、2026年の米国によるスピルリナエキスの規制拡大により、食品用途におけるフィコシアニンの商業的な道が広がりました。スピルリナ市場はまた、植物性栄養への関心の高まりからも恩恵を受けており、特にプレミアムサプリメントやスポーツ栄養分野では、タンパク質密度と抗酸化物質含有量が高付加価値ポジショニングを支えています。同時に、品質基準はより厳格になっており、生産者はスピルリナ市場全体にわたって汚染管理、より優れた抽出システム、およびより一貫した培養モデルへの投資を迫られています。競争構造は、価格競争力を持つ大量供給のアジア太平洋サプライヤーと、認証・トレーサビリティ・用途特化型製品開発で競争する少数の統合型生産者との間で依然として二分されており、このギャップはDIC Corporationがカリフォルニア州に行った8 ミリオン米ドルのスマートファーミング投資によってさらに強化されています。規制拡大、プレミアム化、およびプロセス規律の向上というこの組み合わせが、スピルリナ市場を安定した成長軌道に乗せ続けながら、認証済みおよび仕様主導のサプライチェーンへとより多くの価値をシフトさせています。
主要レポートのポイント
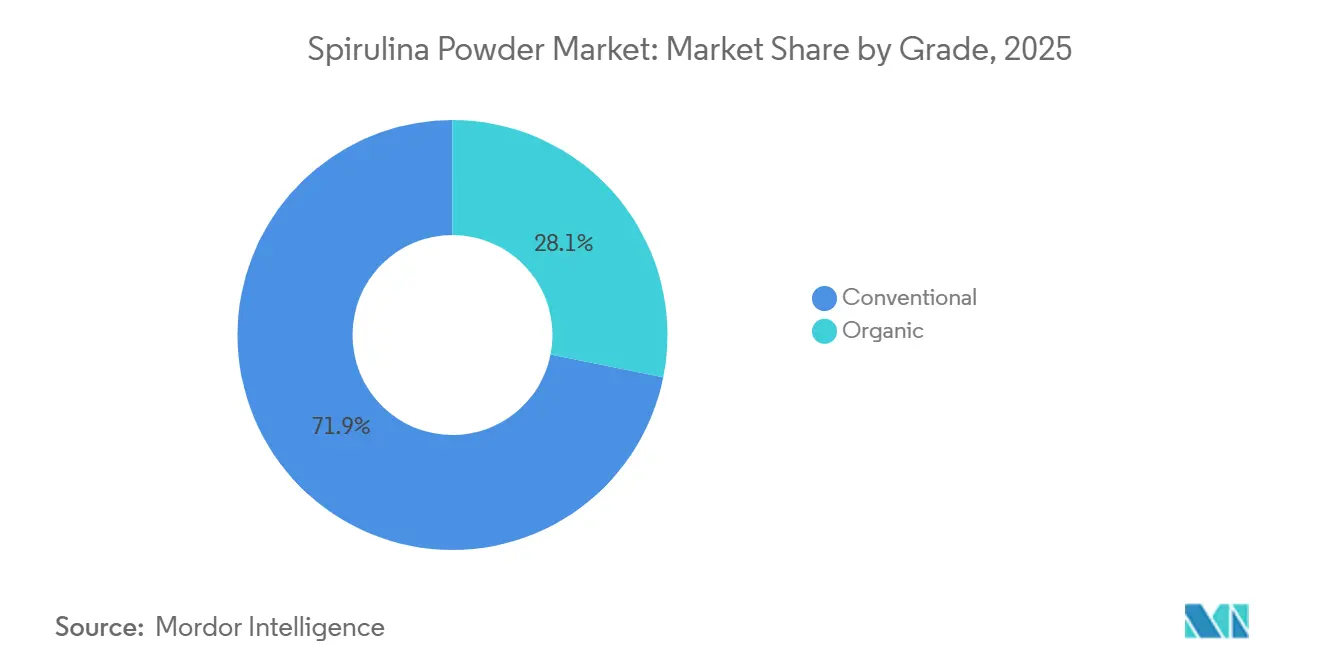
- グレード別では、従来型スピルリナが2025年に71.86%のシェアでリードし、有機スピルリナは2031年にかけてCAGR 8.05%で成長すると予測されています。
- 色別では、グリーンスピルリナが2025年に82.50%のシェアを保持し、ブルースピルリナは2031年にかけてCAGR 7.39%で拡大すると予測されています。
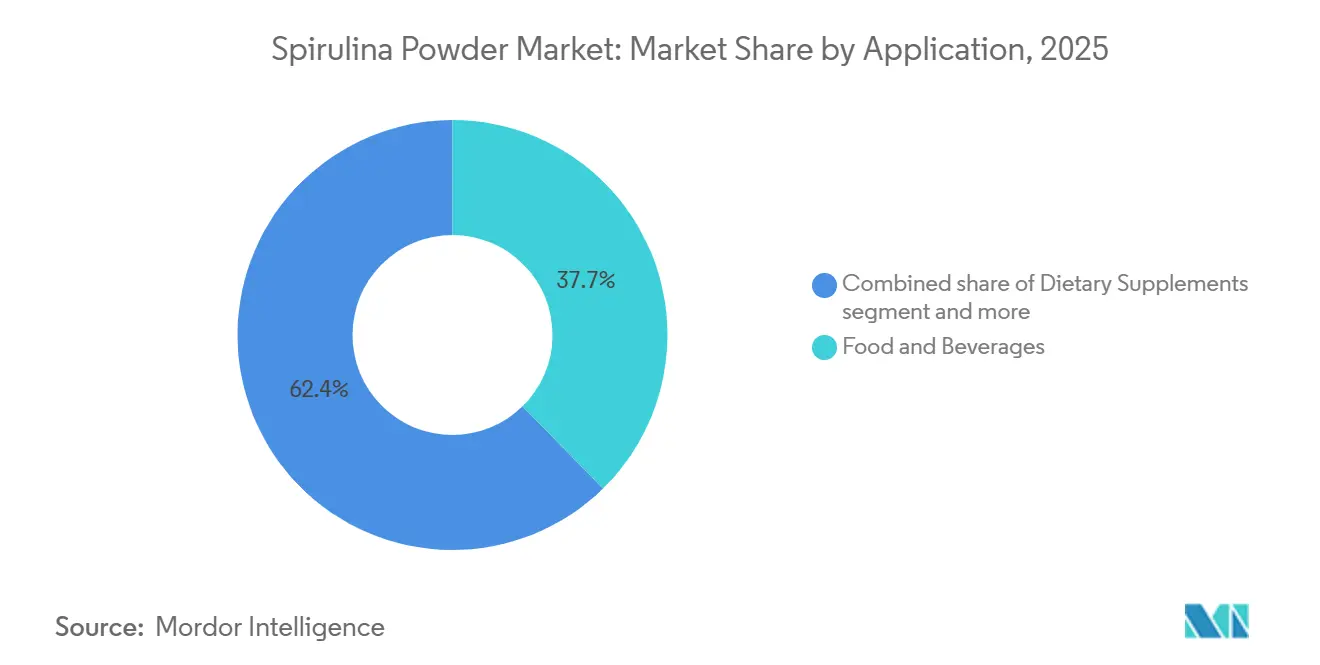
- 用途別では、食品・飲料が2025年のスピルリナ市場規模の37.65%のシェアを占め、栄養補助食品は2031年にかけてCAGR 7.54%で成長する見込みです。
- 生産技術別では、開放型池培養が2025年に85.98%のシェアを保持し、閉鎖型池/フォトバイオリアクターシステムは2031年にかけてCAGR 9.47%で拡大すると予測されています。
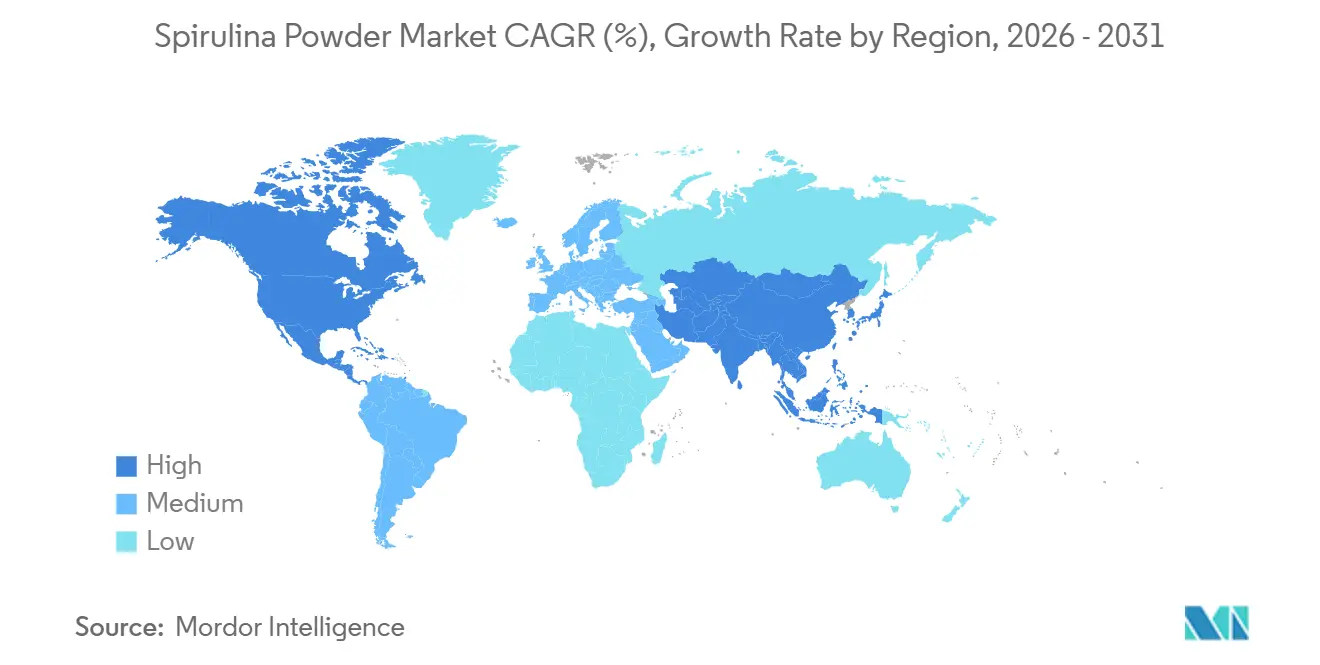
- 地域別では、北米が2025年のスピルリナ市場シェアの38.59%を占め、アジア太平洋は2031年にかけて最も高い地域別CAGRである9.33%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベル天然青色着色料への需要の高まり | +1.3% | 北米および欧州、アジア太平洋が台頭 | 短期(2年以内) |
| 合成色素を代替するための機能性飲料の処方変更 | +0.9% | 北米および欧州 | 短期(2年以内) |
| ニュートラシューティカルおよびスポーツ栄養のプレミアム化 | +1.1% | 北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| フィコシアニン抽出における菌株最適化と下流収率の向上 | +0.7% | アジア太平洋、特に中国、および北米 | 長期(4年以上) |
| 水産養殖飼料およびペット栄養における用途の拡大 | +0.8% | アジア太平洋、特に中国とインド、および欧州 | 中期(2〜4年) |
| スピルリナベースの栄養補助食品の消費増加 | +1.2% | 北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クリンラベル天然ブルー着色料への需要拡大
スピルリナパウダー市場は、包装食品および飲料配合における天然青色着色料への需要拡大から恩恵を受けている。2026年2月、米国食品医薬品局は最終命令を発令し、スピルリナエキストラクトの使用許可をすべての一般的な人間用食品に拡大した。これにより、この原材料の商業的役がそれ以前の限定的な用途を超えて広がった[1]。同命令はまた、鉛、ヒ素、水銀の上限値を引き下げ、カドミウム基準を新たに追加することで重金属規格を厳格化し、商業的範囲が拡大すると同時に品質基準を引き上げた。青色は天然原材料で代替することが最も難しい色調の一つであり、スピルリナ由来のフィコシアニンは食品配合業者が利用できる数少ないスケーラブルな選択肢の一つである。2026年3月に発表された手続き上の遅延は、食品医薬品局の根本的な安全性判断を変更するものではなく、スピルリナ市場は食品リフォーミュレーションにおけるスピルリナエキストラクトの長期的な役割拡大を前提に計画を継続している。これは、安定した色彩性能とより厳格な品質を提供できる加工業者への需要強化している。
合成色素を代替するための機能性飲料リフォーミュレーション
スピルリナパウダー市場はまた、合成色素の代替がより急務となっている機能性飲料のリフォーミュレーション活動からも恩恵を受けている。食品医薬品局の承認は、錠剤およびカプセルコーティングから飲料用途、さらに食品全般への使用へと段階的に進んだため、飲料メーカーに段階的な採用に向けた明確な規制上の道筋が示された。フィコシアニンは低pHおよび高い加工温度下で劣化する可能性があるため、飲料用途は依然として技術的に要求が高く、安定した配合には高度な下流工程のノウハウが必要となる。この技術的なハードルは、単なるコモディティパウダーだけでなく安定化された原材料を提供できるサプライヤーを有利にし、スピルリナ市場内での価値獲得の構造を変化させている。その結果、粗製パウダー単体よりも高純度液体および配合対応エキストラクトの方が、より魅力的な成長経路となっている。これにより、スピルリナ市場が飲料用途全体に拡大するにつれて、規格主導の生産者がより強固な立場を維持し続ける可能性が高い。
ニュートラシューティカルおよびスポーツ栄養のプレミアム化
スピルリナパウダー市場は、消費者がよりクリーンで機能的な植物由来原材料を求めているニュートラシューティカルおよびスポーツ栄養分野におけるプレミアムシフトからも恩恵を受けている。2025年の国際食品情報評議会(IFIC)食品・健康調査では、米国人の23%が高タンパク質食を実践しており、調査対象の成人の中で最も一般的な食事選択であることが示された[2]。スピルリナは高タンパク質含有量とフィコシアニンおよびその他の生理活性化合物を兼ね備えているため、より基本的な植物性タンパク質オプションとの差別化が図れ、この需要に適合している。スピルリナ市場において、これは棚レベルでより強力な品質シグナルを求めるサプリメント企業にとって、認証済みおよびブランド製品をより魅力的なものにしている。有機認証もより高い価格設定を支持しており、認証済み製品は従来品グレードを大幅に上回るマージンを持つ。この価格差は、より優れた文書化、クリーンな調達源、および幅広いコンプライアンス資格を持つサプライヤーへとスピルリナ市場の価値を移行させる助けとなっている。
フィコシアニン抽出における菌株最適化と下流収率向上
スピルリナパウダー市場はまた、フィコシアニンのより優れた菌株選択とより効率的な抽出方法によっても形成されている。2025年に発表された研究では、直接空気CO2回収、受動的暗所インキュベーション抽出、および栄養素回収を組み合わせたフィコシアニンバイオリファイナリーフレームワークが説明されており、よりエネルギー集約的な工程への依存を低減している。別の2025年の研究では、薄層噴水式フォトバイオリアクターにおける可変周波数混合がエネルギー増加に比例しない形で生産性を向上させることが示された。さらに別の2025年の研究では、流体力学的キャビテーションが実行可能な抽出経路として示され、凍結融解サイクルや高圧ホモジナイゼーションよりも低強度の手法を提供している。これらのプロセス改善は、エネルギーと収率がスピルリナ市場における主要なコト要因であり続けているため、特にフィコシアニン豊富な製品において重要である。これらの成果を最初に商業化した生産者は、スピルリナ市場全体でマージンとバッチの一貫性を強化する可能性が高い。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 開放型池培養における汚染管理コスト | -1.2% | グローバル、アジア太平洋地域の生産拠点に集中 | 短期(2年以内) |
| 主流食品における風味、色彩、および溶解性の制限 | -0.8% | グローバル | 中期(2〜4年) |
| 少数の生産拠点への供給集中 | -0.9% | グローバルサプライチェーン | 長期(4年以上) |
| 市場をまたぐ表示および健康強調表示の摩擦 | -0.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
開放型池培養における汚染管理コスト
スピルリナパウダー市場は、開放型池培養において依然として明確な品質上の課題に直面しており、コスト上の優位性が汚染リスクによって損なわれる可能性がある。ユーザー提供の草案では、Cyanotechによる2026年のクロスマーケットレビューが、多くの小売スピルリナ製品が当初カリフォルニア州プロポジション65の鉛制限値を超えていたことを発見し、孤立した事例ではなくより広範なサプライチェーン上の問題を示ていると指摘した。科学文献はまた、開放型システムが水の蒸発を通じて重金属を濃縮し、望ましくない種との共培養によるシアノトキシンリスクに直面する可能性があることを示している。食品医薬品局によるスピルリナエキストラクト規格の更新と汚染物質制限への広範な規制上の注目は、プレミアムチャネルへのアクセスを求めるサプライヤーの試験および改善コストを引き上げている。スピルリナ市場において、これは低資本集約型の開放型池と高管理型生産システムとの間の歴史的なコスト差の一部を縮小させている。また、培養段階と最終製品段階の両方で汚染物質管理を証明できるサプライヤーへのバイヤーの選好を変化させている。
主流食品における風味・色・溶解性の制限
スピルリナパウダー市場はまた、主流食品用途における味、色彩、および溶解性の問題によっても制約を受け続けている。最近の学術研究では、スピルリナの草のような海洋性の感覚プロファイルが多くの食品フォーマットでの配合率を制限する可能性があり、大量カテゴリーにおける主要なタンパク質強化原材料としての使用を制限していることが指摘された。フィコシアニンもまた熱と酸性に対して敏感であり、殺菌飲料やその他のより過酷な加工環境での用途適合性を狭めている。マイクロカプセル化に関する研究では、臭気マスキングと色彩管理において部分的な進展が示されたが、中規模バイヤーのスケーラビリティに影響を与える可能性のある加工コストも追加される。これにより、スピルリナ市場のより多くの部分が、味の重要性が低い錠剤、カプセル、パウダー、およびその他のフォーマットに集中し続けている。この製品ミックスは、スピルリナ市場がより大量の包装食品用途に移行する速度を制限している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
オーガニックのプレミアム化が価値の移行を促進従来型スピルリナは2025年にスピルリナパウダー市場シェアの71.86%を保持しており、このセグメントが依然として業界の生産量を強く支えていることを示している。スピルリナパウダー市場は、主要生産国における開放型池インフラが大量バッチとコスト重視の供給を支えているため、引き続き従来型の生産量に依存している。バルク食品強化、水産養殖飼料、およびプライベートラベルサプリメントチャネルはすべて、この価格とスケールの優位性から恩恵を受けている。広範な規制上の親しみやすさも、多くの産業バイヤーにとって従来型スピルリナをデフォルトの選択肢として維持させている。これは、プレミアムサブセグメントが拡大する中でも、スピルリナ市場が依然として従来型素材に基本的な経済性を構築していることを意味している。
有機スピルリナは2031年までに8.05%のCAGRで成長すると予測されており、ユーザー提供の草案においてグレードセグメントの中で最も成長の速いセグメントとなっている。スピルリナパウダー市場では、プレミアムサプリメントブランドと自然食品小売業者が認証をオプションのラベルではなく棚へのアクセス要件として扱うようになっているため、有機製品への需要が強まっている。米国では、有機生産は米国農務省の国家有機プログラムの下で管理されており、欧州連合は規則(EU)2018/848 AMSを通じて並行した規則を設定している。これらのフレームワークは参入要件を引き上げるが、スピルリナ市場内でサプライヤーがより良い価格設定と強固な顧客維持を正当化するのにも役立っている。これにより、有機スピルリナは従来型製品よりも生産量において重要性が低いが、価値成長においてはより重要となっている。
色別:
グリーンが量を支配、ブルーが価値成長を牽引グリーンスピルリナは2025年に82.5%のシェアを保持しており、生産量において依然としてコアとなる色彩フォーマットであることを確認している。スピルリナパウダー市場は、グリーンスピルリナがサプリメント、食品強化、化粧品、および水産養殖飼料にわたる最も広い用途範囲に適合しているため、これに依存している。タンパク質、クロロフィル、カロテノイド、ビタミンを含む栄養密度の高さは、正確な色彩管理が主要な購入基準でない場合でも有用性を維持している。中国とインドの大規模な従来型培養システムも、価格重視のバイヤー向けにグリーンパウダーの安定した供給を支えている。これにより、グリーンスピルリナはトン数においてスピルリナパウダー市場の多くを担う基本製品として位置づけられている。
ブルースピルリナは2031年までに7.39%のCAGRで成長すると予測されており、最も成長の速い色彩セグメントとなっている。スピルリナパウダー市がブルーフォーマットにより多くの注目を向けているのは、食品メーカーが合成青色色素に代わるスケーラブルな天然代替品をほとんど持っていないためである。スピルリナエキストラクトの使用を拡大する2026年の食品医薬品局命令は、フィコシアニンベースの色彩システムの長期的な配合計画を支持している。これは、スピルリナパウダー市場が生の生物量ではなく安定した用途対応の色彩ソリューションを必要とする顧客に対してより多くの価値を獲得できるため重要である。その結果、ブルースピルリナは絶対的な生産量よりもマージン成長においてより重要になりつつある。
用途別:
食品・飲料がリード、栄養補助食品が加速食品・飲料は2025年にスピルリナパウダー市場規模の37.65%のシェアを占め、最大の用途セグメントとなっている。スピルリナパウダー市場は、特に飲料、乳製品代替品、菓子類、および機能性食品製品において、タンパク質強化と天然色彩提供という二つの役割を同時に担うことでここから恩恵を受けている。食品医薬品局の承認は、より限定的な用途から飲料、さらに広範な食品用途へと段階的に進み、用途の商業的発展向けたより明確な経路を提供した。この規制上の順序は、スピルリナ市場がニッチな用途からより広範な食品リフォーミュレーション計画へと移行するのを助けてきた。また、一つの原材料ファミリーで栄養と色彩性能の両方を提供できるサプライヤーへの需要を支持している。
栄養補助食品は2031年までに7.54%のCAGRで拡大すると予測されており、最も成長の速い用途セグメントとなっている。スピルリナパウダー市場では、消費者が予防的健康、植物由来食、および日常的なタンパク質摂取を多機能原材料と結びつけるようになっているため、サプリメント需要が持続している。この需要パターンは、原材料がタンパク質密度、微量栄養素含有量、および抗酸化サポートを同時に訴求できるため、スピルリナに適合している。また、信頼性がより低タッチのバルクチャネルよりも重要となるブランド製品および認証済み製品を有利にしている。

生産技術別:
開放型池が量を支配、フォトバイオリアクターが仕様プレミアムを獲得開放型池培養は2025年に85.98%のシェアを保持しており、生産量において依然として支配的な生産方法であることを確認している。スピルリナパウダー市場、開放型池が低い資本集約度、より大きな培養フットプリント、および非耕作塩類土地の実用的な利用を提供するため、依然としてこれに依存している。この生産ロジックは、食品、飼料、およびエントリーレベルのサプリメントチャネルにわたるバルク原材料需要に適している。また、スピルリナパウダー市場において開放型池がアジア太平洋地域の大量供給の基盤であり続ける理由も説明している。この方法はスケールにおいて効率的であるが、バイヤーが非常に厳格な汚染物質管理とバッチ管理を必要とする場合には魅力が低下する。
閉鎖型池・フォトバイオリアクターシステムは2031年までに9.47%のCAGRで成長すると予測されており、生産技術の中で最も高い成長率となっている。スピルリナパウダー市場がこれらのシステムにより多くの空間を与えているのは、着色料、医薬品、および化粧品のプレミアムバイヤーがよりクリーンな培養とより強固なバッチの一貫性を重視しているためである。ネスト型ボトル式フォトバイオリアクターシステムに関する2025年の研究では、従来のアプローチよりも優れたCO2溶解、改善された光分布、および低いエネルギー使用が報告されており、閉鎖型システムの経済的根拠を改善している[3]。これは、スピルリナパウダー市場が汚染物質管理によってより高い価格を正当化できる用途に向かって移行しているため重要である。より多くのプレミアム需要が規格主導の原材料にシフトするにつれて、閉鎖型システムはより商業的に関連性が高まっている。
地域分析
北米スピルリナパウダー市場
北米は2025年にスピルリナ市場シェアの38.59%を占め、最大の地域セグメントとなっています。北米のスピルリナ市場は、サプリメントへの強い需要、天然着色料を中心とした活発な食品リフォーミュレーション、そしてCyanotech社やDIC社のEarthrise Nutritionalsなどの確立されたメーカーの存在によって支えられています。米国食品医薬品局(FDA)が2026年2月に発令したスピルリナエキスの使用拡大に関する命令は、発効日が手続き上の審査中であるものの、ベーカリー、乳製品、菓子類、スナック用途における同地域の長期的な商業的根拠を強化しました。米国農務省(USDA)のオーガニック規則と小売業者の期待が、天然製品チャネルにおける認証を重要な参入障壁としているため、オーガニックおよびプレミアムグレードへの需要もこの地域では一層強くなっています。CyanotechのFY2025の業績は、売上高が約20%成長し、消費者直販(DTC)の売上比率が30%に達したことを示しており、この地域のバイヤーがブランド化された高マージンのスピルリナ製品に対価を支払う意欲を持っていることを示しています。
アジア太平洋スピルリナパウダー市場
アジア太平洋のスピルリナ市場規模は、2031年までに9.33%のCAGRで拡大すると予測されており、最も成長の速い地域となっています。アジア太平洋のスピルリナ市場は、中国のコスト効率の高い生産インフラ、インドの輸出向のニュートラシューティカルベース、そびアジア主要経済圏における国内サプリメント需要の拡大から恩恵を受けています。DIC LifeTechの日本における長い商業的歴史と幅広い認証基盤は、同地域が成熟したプレミアム需要と供給能力の両方を支えていることを示しています。日本の機能性食品表示制度と2024年の中央年齢49歳という人口動態も、日常的なサプリメント使用を後押しし、スピルリナにとって地域の需要構成を良好に保っています。EID Parryの年次報告書もまた、Parry Nutraceuticalsが40以上の輸出市場にサービスを提供していることを示しており、スピルリナ市場における認証済み生産拠点としてのインドの役割を強化しています。
欧州・中東・アフリカおよび南米スピルリナパウダー市場
欧州は、特にドイツ、フランス、英国、ベネルクス諸国において、スピルリナ市場における品質重視の主要な需要地であり続けています。規則(EC)第1924/2006号に基づく健康強調表示の枠組みと、規則(EU)第2018/848号に基づくオーガニック規則は、法令遵守した商業化への体系的ではあるものの要求水準高い経路を形成しています。南米はスピルリナ市場においてまだ規模が小さいものの、供給面での多様化の可能性と、ブランド製品拡大の初期的な余地を提供しています。ユーザー提供の草案では、チリが代替生産の新興拠点として注目されており、バイヤーが複数の供給地域を求めるようになっていることから、これは重要な意味を持ちます。中東およびアフリカも現時点では規模が小さいものの、アクアフィード需要や栄養関連のユースケースへの関心を通じて、スピルリナ市場での存在感を高めています。これらの地域は北米、欧州、アジア太平洋の規模にはまだ及びませんが、グローバルなフットプリントに戦略的な選択肢を加えています。
競合環境
スピルリナパウダー市場は適度に集約されており、アジア太平洋地域の大量生産者と、品質、認証、および用途ノウハウで競合する少数の統合サプライヤーとの間に明確な分断が見られる。DIC Corporation、Cyanotech Corporation、およびEIDパリーのパリーニュートラシューティカルズは、ユーザー提供の草案において最も目立つプレミアム志向グループを形成しており、培養規模、コンプライアンスの深さ、および下流の商業的リーチによって支えられている。スピルリナパウダー市場は多くの地域サプライヤーが競合できるほど開放的であるが、認証とプロセス管理が継続的な投資を必要とするため、プレミアム層へのアクセスはより困難である。これにより、価格主導の競争はバルクパウダーに集中し、価値主導の競争はサプリメント、精製着色料、およびより厳格な規格原材料においてより強くなっている。その結果、スピルリナパウダー市場はスケールが依然として重要であるが、コンプライアンスと用途適合性が利益をますます形成している市場となっている。
DIC Corporationの2025年3月〜4月のカリフォルニア州スマートファーミング施設での操業開始は、スピルリナパウダー市場における最も明確な戦略的動きの一つである。800万米ドルのプロジェクトは、AIベースの藻類評価、監視制御・データ収集(SCADA)制御、ドローン監視、ゼロ排水水シテム、および精製CO2供給体制を追加し、効率と品質の信頼性の両方を向上させた。CyanotechのFY2025の業績は約20%の収益成長とより大きな直接消費者向けミックスを示しており、スピルリナ市場内でより高マージンのチャネルへの意図的な戦略を示している。浙江賓美バイオテクノロジーのフィコシアニン精製における9件の国家特許は、知的財産と加工の深さがブルースピルリナ用途においてより強固な保護を生み出す別の戦略的経路を示している。これらの動きは、スピルリナパウダー市場の主要企業がもはや培養量だけで競争していないことを示している。
スピルリナパウダー市場における第二のパターンは、認証の幅と輸出準備の商業的価値の高まりである。EIDパリーの年次報告書は、パリーニュートラシューティカルズが40以上の輸出市場にサービスを提供していることを示しており、国際ビジネスを獲得するための規制上および顧客向け文書の重要性を反映している。DICライフテックの30以上の国にわたる食品医薬品局の一般的に安全と認められる物質(GRAS)、非遺伝子組み換え(非GMO)、ハラールおよびコーシャー認証の使用は、同じ戦略的優先事項を示している。これは、スピルリナパウダー市場が依然として多くの生産者にアクセス可能であるが、顧客がプレミアム、トレーサブル、および用途対応の供給を必要とする場合には、より小さなグループが優位性を持つことを意味している。このギャップは、予測期間中にスピルリナパウダー市場の中心的な特徴であり続ける可能性が高い。
スピルリナパウダー産業リーダー
-
DIC Corporation
-
Cyanotech Corporation
-
E.I.D. Parry India Ltd
-
Sensient Technologies Corporation
-
Far East Bio-Tec Co., Ltd. (FEBICO)
- 注:主要企業の掲載順は順位を示すものではありません。
スピルリナパウダー市場 このレポートでカバーされる企業
- DIC Corporation
- Cyanotech Corporation
- E.I.D. Parry (India) Limited
- Tianjin Norland Biotech Co., Ltd.
- Sensient Technologies Corporation
- Far East Bio-Tec Co., Ltd. (FEBICO)
- Fuqing King Dnarmsa Spirulina Co., Ltd.
- Zhejiang Binmei Biotechnology Co., Ltd.
- Yunnan Green A Biological Project Co., Ltd.
- Jiangshan Comp Spirulina Co., Ltd.
- Inner Mongolia Rejuve Biotech Co., Ltd.
- NB Laboratories
- Taiwan Chlorella Manufacturing Company
- Vedan Biotechnology Corporation
- Allmicroalgae Natural Products S.A.
- Necton S.A.
- BlueBioTech Group
- Aliga Microalgae
- Prolgae Spirulina Supplies Pvt. Ltd.
- Roquette Klötze GmbH and Co. KG
最近の産業開発事情 スピルリナパウダー市場
- 2025年4月:AlgaeCore Technologiesは、Simplii Textureラインのもとでスピルリナベースのシーフード代替品を商業化し、代替シーフード製品のポートフォリオを強化しました。同社はまた、商業活動とイノベーション活動を支援するために、イスラエル・イノベーション・オーソリティからの追加400万米ドルとともに、1,900万米ドルの資金調達を確保しました。
- 2025年4月:DIC Corporationの米国子会社であるEarthrise Nutritionalsは、カリフォルニア州の新しいスートファーミングスピルリナ培養施設での操業を開始しました。約800万米ドルの投資、42万m²の総面積、年間生産能力550トンを有し、AIによる藻類成長評価、SCADA制御、ドローンベースの監視、ゼロ排水水システム、およびスピルリナとLINABLUEフィコシアニンの持続可能な培養のためのLINDEとの精製CO2供給契約を統合しています。
- 2024年12月:Far East Bio-Tec Co., Ltd. FEBICOは、私募増資計画を承認し、Shiny Brands Group Co., Ltd.との戦略的パートナーシップを締結して微細藻類エクソソームの商業応用を推進しました。これは、FEBICOの確立した有機スピルリナおよびクロレラ製品ラインを超えた、研究開発主導の新たな成長ベクターを表しています。
グローバルスピルリナパウダー市場レポートの範囲
スピルリナパウダーは、主に培養されたアルスロスピラ・プラテンシスおよびアルスロスピラ・マキシマから得られる栄養密度の高い成分です。高タンパク質含有量、色素、ビタミン、ミネラル、および生理活性化合物で評価されています。この成分は、制御された培養・収穫・乾燥・粉砕プロセスを通じて生産されます。食品・飲料、栄養補助食品、医薬品、パーソナルケアおよび化粧品、ならびに動物・養殖飼料用途にわたって使用されています。
スピルリナパウダー市場は、グレード、色、用途、生産技術、および地域によってセグメント化されています。グレード別では、市場は従来型スピルリナパウダーと有機スピルリナパウダーにセグメント化されています。色別では、市場はグリーンスピルリナとブルースピルリナにセグメント化されています。用途別では、市場は食品・飲料、栄養補助食品、医薬品、パーソナルケアおよび化粧品、動物・養殖飼料、およびその他の用途にセグメント化されています。生産技術別では、市場は開放型池培養と閉鎖型池/フォトバイオリアクター培養にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、ならびに中東およびアフリカにセグメント化されています。本レポートは、上記すべてのセグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 従来型 |
| オーガニック |
| グリーンスピルリナ |
| ブルースピルリナ |
| 産業用 | 食品・飲料 |
| 栄養補助食品 | |
| 医薬品 | |
| パーソナルケア・化粧品 | |
| 動物・養殖飼料 | |
| その他 | |
| フードサービス | |
| 小売 |
| 開放型池培養 |
| 閉鎖型池/光バイオリアクター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| その他の中東・アフリカ |
| グレード別 | 従来型 | |
| オーガニック | ||
| 色別 | グリーンスピルリナ | |
| ブルースピルリナ | ||
| 用途別 | 産業用 | 食品・飲料 |
| 栄養補助食品 | ||
| 医薬品 | ||
| パーソナルケア・化粧品 | ||
| 動物・養殖飼料 | ||
| その他 | ||
| フードサービス | ||
| 小売 | ||
| 生産技術別 | 開放型池培養 | |
| 閉鎖型池/光バイオリアクター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
スピルリナパウダー市場の2026年の規模はどのくらいで、2031年までの予測値はいくらか?
スピルリナパウダー市場規模は2025年に710.20 ミリオン 米ドルであり、6.81%のCAGRで2031年までに987.30 ミリオン 米ドルに達すると予測されている。
スピルリナ製品のグローバル需要をリードしている地域はどこですか?
北米は2025年に38.59%のシェアでリードしており、サプリメント需要・天然着色料の処方変更・プレミアム生産者の強固な基盤によって支えられています。
ブルースピルリナがグリーンスピルリナよりも速く拡大しているのはなぜですか?
フィコシアニンがスケーラブルな天然青色オプションの数少ない選択肢の一つであり続けており、2026年の米国食品医薬品局の拡大が長期的な食品用途の可能性を広げたため、ブルースピルリナはより速く成長しています。
サプライヤーと買い手にとっての主なリスクは何ですか?
開放型池培養における汚染管理が主なリスクであり続けています。重金属・シアノトキシン・より厳格な仕様が試験コストを引き上げ、調達の信頼性に影響を与える可能性があるためです。