
Mordor Intelligenceによるスピリッツ市場分析
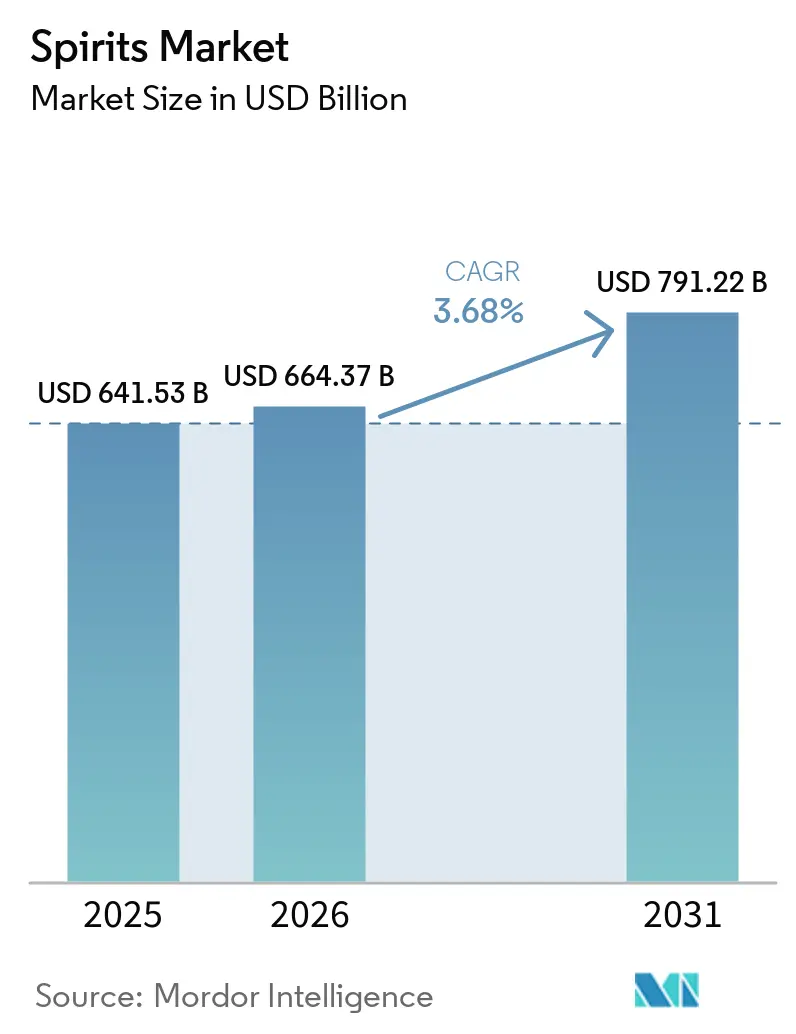
スピリッツ市場規模は2026年に6,644億米ドルと評価され、2027年の6,888億米ドルから2032年には8,040億米ドルに達すると推定され、予測期間(2027年〜2032年)にCAGR 3.14%で成長します。
中国におけるプレミアム参入は、取引が低迷する中でも成長の余地を提供しており、ホスピタリティの拡大は飲食および旅行の機会を追加できます。サプライヤーは飲食施設にボトル入りプレミアムスピリッツを配置し、それらを提供するためのローカル販売および流通能力を構築できます。健康志向による節度とノンアルコール代替品は、消費量の増加への依存を制限し、コンプライアンス義務は製品を販売するために必要な作業を増加させます。したがって、予測は節度と代替品が飲酒機会を奪うよりも速く追加の会場注文を獲得することにかかっており、成長する接客業アカウントへのアクセスが拡大の中心となっています。
主要レポートのポイント
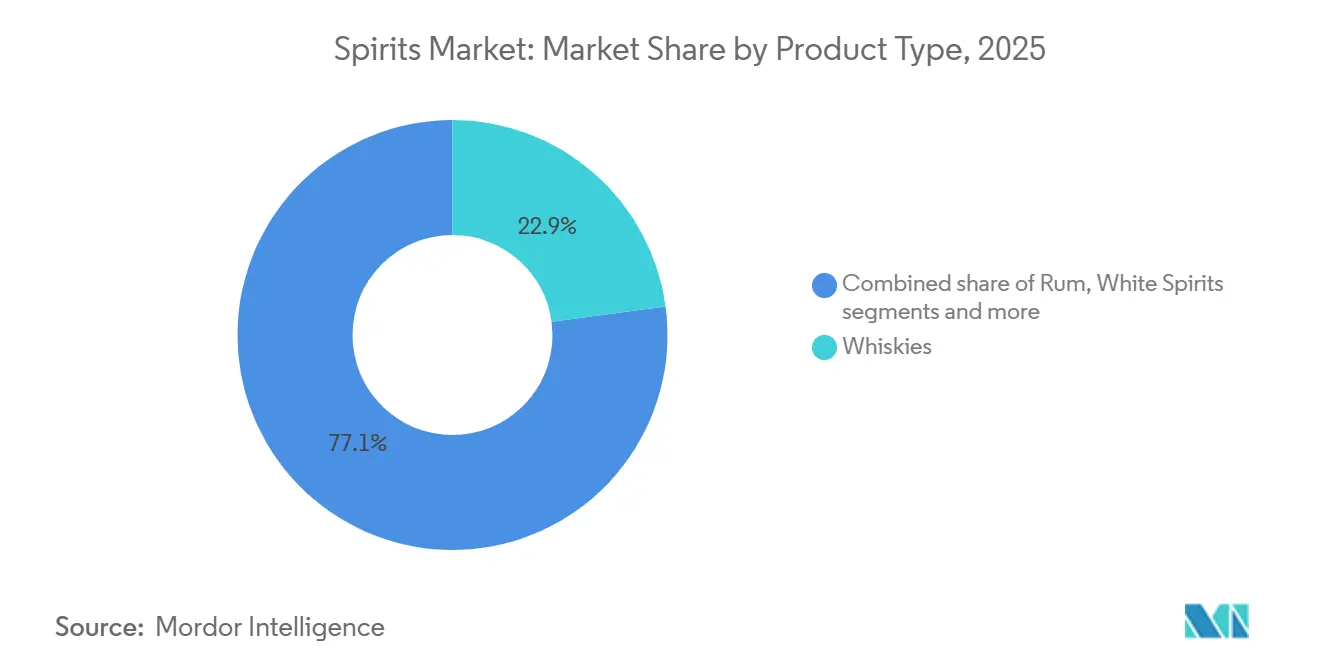
- 製品タイプ別では、ウイスキーが2026年のスピリッツ市場シェアの22.91%をリードし、ホワイトスピリッツは2027年〜2032年にCAGR 3.68%で最も速く成長すると予測されています。
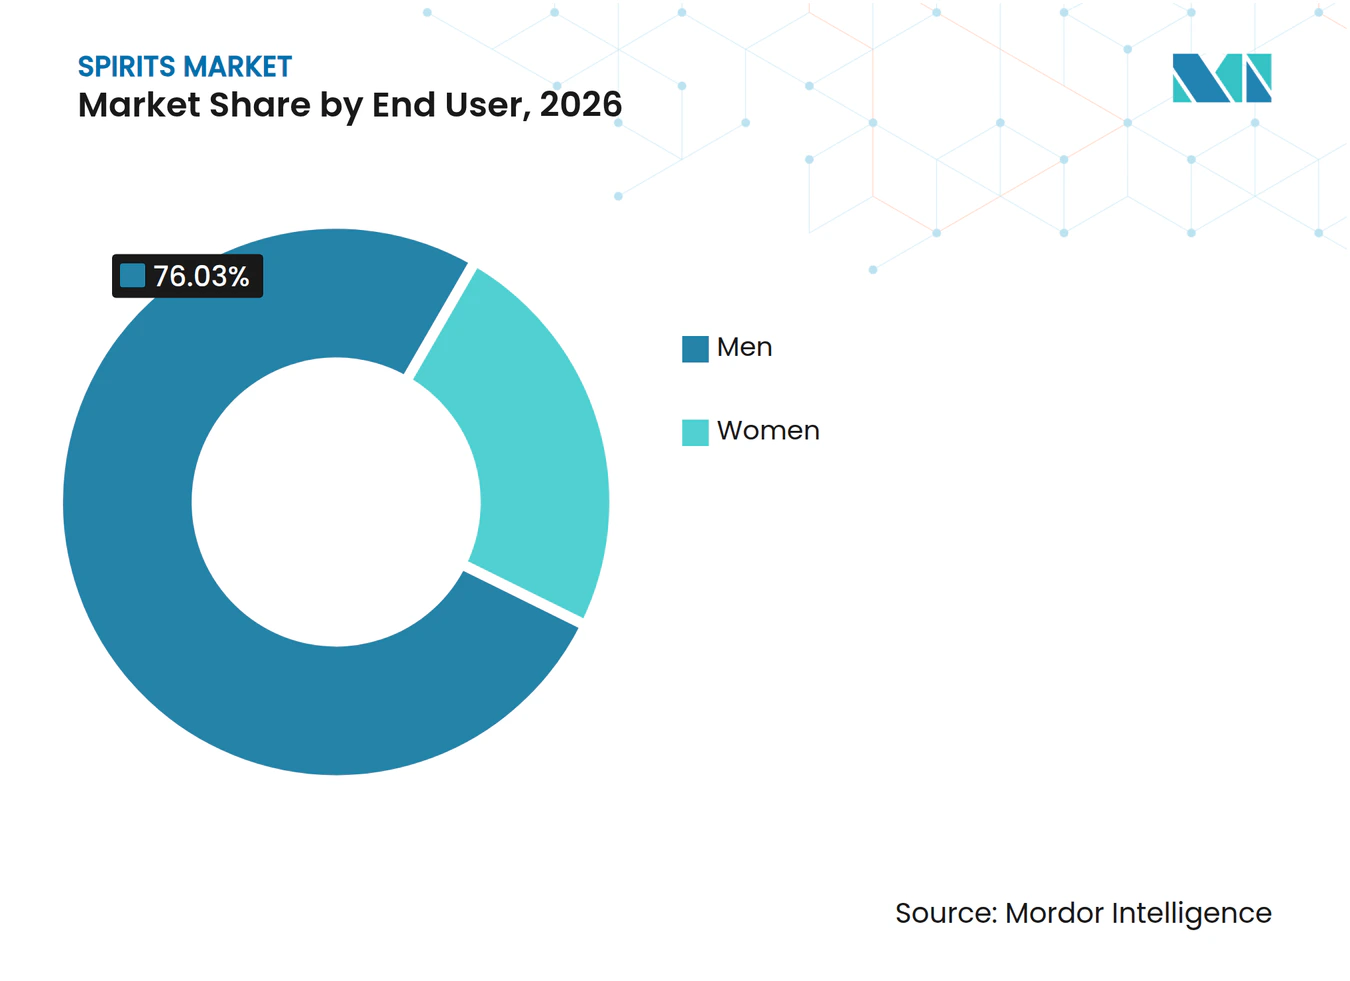
- エンドユーザー別では、男性が2026年のスピリッツ市場規模の76.03%のシェアを占め、女性は2027年〜2032年にCAGR 3.98%で最も速く成長するセグメントと予測されています。
- 流通チャネルは、2026年のスピリッツ生産者販売額の57.51%を占めるオフトレードがリードし、オントレードは2027年〜2032年にCAGR 3.62%で最も速く成長すると予測されています。
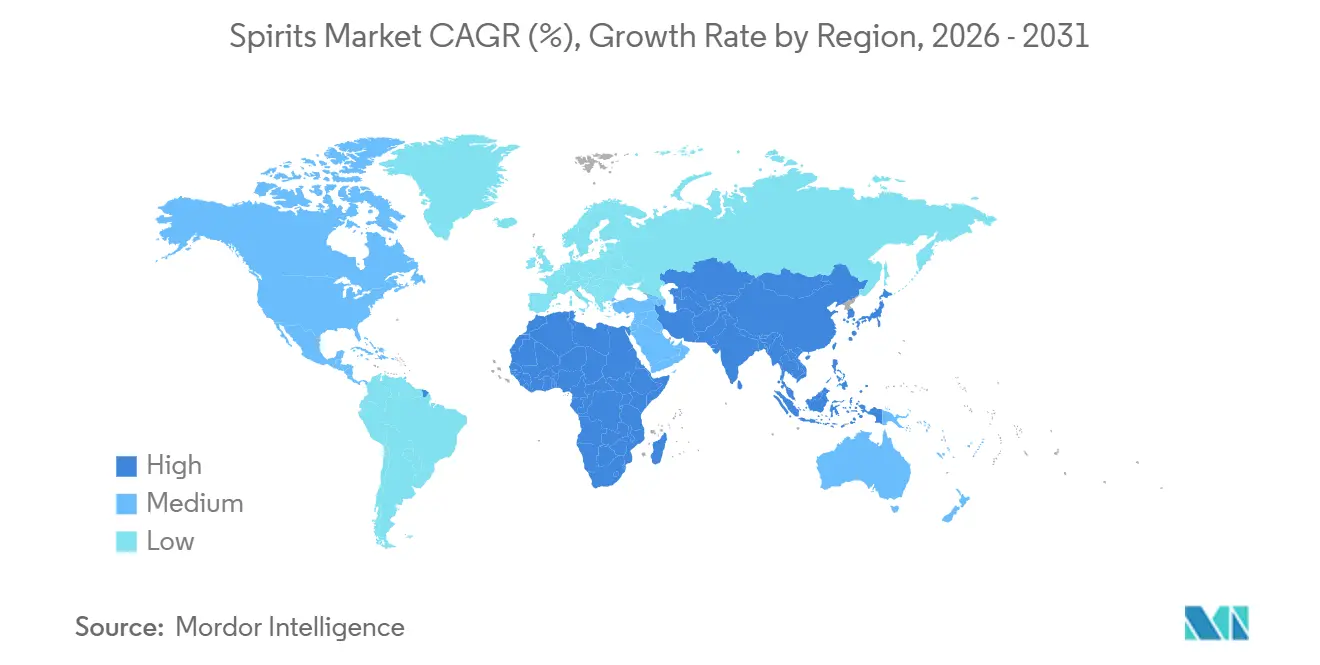
- 地域別では、アジア太平洋が2026年のスピリッツ生産者販売額の45.77%を占め、中東およびアフリカ地域は2027年〜2032年にCAGR 4.65%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラフトおよび小規模バッチスピリッツに対する消費者嗜好の高まり | +0.9% | アメリカ合衆国 | 中期(2〜4年) |
| 観光・ホスピタリティセクターの拡大が強力な市場成長に貢献 | +1.5% | 米国、中国およびスペイン | 短期(2年以内) |
| 高級・プレミアムアルコール飲料に対する需要の増加 | +1.4% | 中華人民共和国 | 中期(2〜4年) |
| 原材料とアルコール度数に基づく製品差別化の拡大 | +0.6% | 米国およびメキシコ | 中期(2〜4年) |
| 市場需要の主要な促進要因として機能するカクテル文化の拡大 | +0.4% | グレートブリテンおよび北アイルランド連合王国 | 短期(2年以内) |
| フレーバーとパッケージングの継続的な革新による市場成長の促進 | +0.3% | 英国およびインド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラフトおよび小規模バッチスピリッツに対する消費者嗜好の高まり
直接アクセスは、既存のクラフトブランド需要と他の小規模生産者の発見の両方を支援できます。2025年8月、クラフトスピリッツを少なくとも月1回飲む21歳以上の米国成人の84%が、お気に入りのクラフトスピリッツを消費者直送チャネルを通じて合的に購入できる能力を望んでいました。[1] そのような定期的なクラフト飲用者の中で、77%が自宅への配送により新しいクラフトスピリッツブランドを試す可能性が高まると回答しました。これらの回答は、配送の異なる商業的用途を示しており、リピート飲用者を好みのブランドに結びつけながら、見込み購入者に未知のブランドへの別のルートを提供します。小規模生産者にとって、両方の機能を提供する合法的なチャネルは、既存のファン向けの入手可能性だけよりも広い成長提案を提供します。
観光・ホスピタリティセクターの拡大による市場の力強い成長への貢献
より大きな訪問者経済は、スピリッツサプライヤーに、認可されたホスピタリティ施設を通じて旅行者にサービスを提供する潜在的な機会をより多く与えます。世界旅行・観光協議会によると、世界の国際訪問者支出は2025年に2.02 トリリオン米ドルの記録に達し、2024年から3.2%増加しました。[2] IHGホテルズ&リゾーツも2025年に世界で443ホテル・65,100室を記録的に開業しました。訪問者支出と追加の宿泊施設容量は機会の異なる部分を支援し、より広い旅行支出のプールとより多くの潜在的なホスピタリティ拠点を組み合わせます。スピリッツサプライヤーにとって、商業的利益は、観光成長が自動的に飲料販売になると仮定するのではなく、それらの拠点を認可されたサービス関係に転換することにかかっています。したがって、新しい会場へのアクセスは、既存のバーの限られたメニュースペースをめぐる競争を超えた需要へのルートを生み出すことができます。
高級・プレミアムアルコール飲料に対する需要の増加
プレミアム化は、個々のボトルに付加される価値を高めるだけでなく、顧客基盤を拡大することもできます。FY26において、Pernod Ricard SAは、成長する中産階級へのプレミアムスピリッツ浸透の増加とよりカジュアルなダイニング機会とともに、中国でプレミアムブランドが成長していると報告しました。しかし、同社の中国全体の売上は、消費者心理の低迷と需要に影響を与える規制措置の中で、有機的に19%減少しました。したがって、より広い参入は、既存の顧客がトレードアップし続けることを要求するのではなく、国内事業が弱い中でも追加の販売機会を支援できます。サプライヤーにとって、機会はカジュアルダイニングに適したプレミアムレンジにあり、ポートフォリオの他の部分への圧力にもかかわらず参入が成長できます。
原材料とアルコール度数に基づく製品差別化の拡大
アルコール度数は、成人消費者がスピリッツの提供を特定の機会に適していると考えるかどうかを決定できます。米国では、オンプレミス消費者の47%がアルコール含有量が選択に影響すると回答し、低・中・高ABVオプションの急増を伴っています。テキーラ・オチョは2025年に、ランチョ・ラス・ライセスの過熟アガベから作られた50.5% ABVのシングルフィールド・レポサドをリリースしました。このリリースは、指定された強度と名前付きアガベソースを組み合わせ、購入者に区別するたの2つの具体的な属性を提供します。したがって、サプライヤーは明示的なABV選択を通じて強度に敏感な需要に対応しながら、原材料の産地を使用してそれらの選択の中でボトルを差別化できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な政府規制とコンプライアンス要件 | -0.9% | アメリカ合衆国 | 短期(2年以内) |
| 過度のアルコール摂取に関連する健康上の懸念の増大 | -0.6% | アメリカ合衆国 | 長期(4年以上) |
| 低アルコールおよびゼロアルコールオプションへの消費者の移行の増加 | -0.3% | 米国および英国 | 中期(2〜4年) |
| アルコール消費を抑制し市場成長を鈍化させる啓発・アドボカシーキャンペーン | -0.2% | グレートブリテンおよび北アイルランド連合王国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な政府規制とコンプライアンス要件
米国アルコール・タバコ税務貿易局(TTB)は、州際通商に参入する対象スピリッツのラベル承認をボトリング前の要件としています。別の事業体が製品の製造を委託されている場合でも、ボトラーが承認を取得します。ボトリング州内のみで販売されるスピリッツは、免除証明書の資格を得る場合があります。TTBの2025年アルコール表示提案には、ワイン、蒸留スピリッツおよびモルト飲料ラベルへの協調的変更に対するユニバーサル製品コードあたり1,636.52米ドルのモデル化された平均コストも含まれていました。したがって、複数ラベルのサプライヤーは、追加製品が州際通商に移行できる前に累積的なコンプライアンス作業に直面し、TTBが2025年に提案したラベル変更の潜在的な費用も伴います。
過度のアルコール摂取に関連する健康上の懸念の増大
健康を動機とするアルコール摂取の削減は、製品の差別化だけでは取り除けない需要制約を生み出します。2025年6月から2026年6月に収集されたYouGovプロファイルデータでは、1年前よりアルコールを飲む量が減ったと報告した21歳以上の米国成人の35%が、健康上の懸念を理由として挙げました。述べられた懸念がアルコール消費に関わるため、そのような購入者をスピリッツタイプ間で切り替えても、その懸念に直接対処することにはなりません。プレミアム化は購入あたりの収益を支援できますが、健康上の理由で諦めた飲酒機会を回復させることはできません。残りのコストは、頻繁なリピート購入に依存するサプライヤーにかかり、飲酒者が控えると購入が減少します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ウイスキーの規模とホワイトスピリッツの成長ウイスキーは2026年のスピリッツ市場規模の22.91%のシェアを占めました。2025年、スコッチウイスキーの輸出は約163市場にわたり、アルコール度数40%の70センチリットルボトル換算で13.4億本相当に達しました。インドは2025年に2億2,000万本の70センチリットルボトルを受け取り、2024年から15%増加し、スコッチウイスキーの輸出量で最大の目的地となりました。この出荷基盤は、一つのウイスキーカテゴリーであるスコッチウイスキーの国際的な広がりを示し、インドの追加量は増分需要の特定の目的地を特定します。したがって、スコッチ輸出業者は、輸出市場全体の広さと、量で最大の目的地であるインドへのより深いコミットメントの間で選択します。
ホワイトスピリッツは、2027年〜2032年にCAGR 3.68%で最も速く成長するセグメントと予測されています。世界のジン量は2025年に約1億900万ケース(9リットル換算)に達し1%増加しました。これは2024年の2%成長と比較されます。ウォッカ内では、Diageo plcがフィスカル2026においてKetel Oneの純売上高が4.5%成長し、ウォッカおよびスピリッツ全体でシェアを獲得したと報告した一方、ウォッカ全体の純売上高は1%減少し、スミノフは5%減少しました。FY2025-26において、United Spiritsはインドのプレスティージ&アバブセグメント内でホワイトスピリッツが55.5%成長したと報告し、フレーバーを新興のカテゴリー成長ドライバーとして特定しました。したがって、フレーバー主導のレンジは、ジン量の成長とウォッカにおけるブランドレベルのシェア機会とともに、そのインドの価格帯での拡大する需要に対応できます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
コア顧客とより広い参入男性は2026年のスピリッツ市場シェアの76.03%を占めました。2026年3月の評価において、米国農務省海外農業局は35歳から55歳の男性を中国における白酒のコア消費者基盤として説明しました。この集中は、白酒サプライヤーに商業的提案を構築するための特定された成人顧客グループを与え、人口統計的重要性を特定のスピリッツカテゴリーと結びつけます。評価は35歳から55歳の男性が短期的に白酒のコア消費者であり続けると予想しているため、中国における白酒サプライヤーの近期的な量はその年齢層を維持することにかかっています。
女性は、2027年〜2032年にCAGR 3.98%で最も速く成長するセグメントと予測されています。United Spirits Limitedは、FY2025-26の評価においてインドの飲料アルコールカテゴリーにおける女性の参入増加を報告し、スコッチ、カクテル、モルトおよびホワイトスピリッツの成長を牽引しています。この参入主導のメカニズムは、サプライヤーに複数の確立された製品カテゴリーにわたって新たに参入した成人消費者と異なるブランドを結びつける理由を与えます。スコッチ、モルトまたはホワイトスピリッツブランドを持つサプライヤーは、単一の提供ではなく、複数の製品カテゴリーを通じてこのより広いインドの顧客基盤を追求できます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
小売規模とホスピタリティ成長オフトレードは最大のセグメントであり、2026年のスピリッツ生産者販売額の57.51%を占めました。2025年、英国の家計は現在価格・季節調整なしの条件でオフトレードスピリッツに74億5,000万ポンド(98億2,000万米ドル)を支出しました。この家計支出基盤は、ホスピタリティ施設以外での消費のための小売購入を通じて生産者と消費者を結びつけるチャネルの能力を示しています。その家計プールへの生産者のアクセスは小売業者のリスティングを通じて行われるため、オフトレードアカウントのカバレッジが英国小売販売の最初の条件となります。
オントレードは、2027年〜2032年にCAGR 3.62%で最も速く成長するセグメントと予測されています。Butcombe Groupは、2026年1月31日終了の53週間において、70の直営パブおよびインにわたる飲料販売の前年同期比10.1%の成長を報告しまし。これは、オペレーターの飲料ミックスがスピリッツ要件にどのように変換されるかを条件として、既存のホスピタリティアカウントを通じてサプライヤーへの追加注文へのルートを提供します。サプライヤーにとって、より強い同一会場での飲料販売は、新しいリスティングが獲得される前に、すでにサービスを提供しているアカウントからの注文を増加させることができます。
地域分析
アジア太平洋スピリッツ市場
アジア太平洋は2026年のスピリッツ市場規模の45.77%を占め、最大の地域市場となっています。2026年5月、United Spirits Limitedはインドを世界第2位の蒸留スピリッツ市場と説明しました。インドを拠点とするこの生産者の全社的な販売量はFY2025-26に6,500万ケースに達し、前年から1.5%増加しました。インドを標的とする参入者にとって、大きな需要プールは、すでに相当な規模で購入者にサービスを提供している生産者との競争を伴います。
中東およびアフリカスピリッツ市場
中東およびアフリカは、2027年〜2032年にCAGR 4.65%で最も速く成長する地域市場と予測されています。Pernod Ricard SAは、FY2026において南アフリカでのマルテルの売上が一定の為替レートおよびグループ構造で測定して三桁の有機的成長を報告しました。しかし、マルテルの世界的な売上は急激に落ち込み、中国を除く売上は南アフリカに牽引されて低一桁台の成長となりました。Diageo plcも、前年に完了したイノベーションと市場開拓の変革に続き、特にスミノフ・アイスなどのRTDに牽引されて、FY2026において南アフリカで強い二桁成長を報告しました。したがって、ローカル流通の実行は既存のポートフォリオのリーチを拡大でき、マルテルの乖離した結果はコニャックサプライヤーに地理的エクスポージャーを多様化する理由を与えます。
北米では、米国のスピリッツ輸出は2025年に3.8%減少して23億7,000万米ドルとなり、ドミニカ共和国のラムはその年にスペインと米国に輸出されました。オンタリオ州は2025年3月4日に米国のカナダ製品への関税に対応して酒類販売店から米国産アルコールを撤去し、2026年8月21日時点でその酒類委員会は再入荷しておらず、ダグ・フォード首相は米国の関税撤廃を条件として復帰を条件付けました。欧州では、EU産スピリッツ輸出額の55%以上が2025年にブロック外に向かい、アイリッシュウイスキーの輸出額は減少しました。南米の2025年の活動には、ブラジルの2億3,440万リットルの申告カシャーサ生産量とパラグアイのウイスキー輸入(主に英国から)が含まれました。オンタリオ州の酒類販売店を標的とする米国サプライヤーにとって、関税解決と再入荷はそのチャネルを回復するための前提条件です。
地域版
規制の枠組みと見通し
この比較は、製品を販売するスピリッツサプライヤーの観点から選択された管轄区域を評価します。米国のスピリッツ容器は、ブランド名、クラス、タイプまたはその他の指定、およびアルコール含有量を一方の側に同時に表示する必要があり、円筒形容器については円周の40%と定義されています。オーストラリアの基準2.7.1は、アルコール度数0.5%以上でのアルコール含有量表示と0.5%超での標準ドリンク表示を要求しています。これらの製品情報義務はラベルデザインに影響し、発表された税制およびラベル変更はサプライヤーがレンジとパッケージングをコミットする条件を変えます。
規制表
| 決定要因 | 米国 | ドイツ | オーストラリア | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | アルコール・タバコ税務貿易局(TTB) | ドイツ税関 | 州・準州機関および地方議会;国境における農業・漁業・林業省 | 農業・畜産省(MAPA) | 南アフリカ歳入庁(SARS) |
| 主要な法令または方向性 | 27 CFR 5.63;通知238に基づく主要アレルゲン開示の提案 | アルコール税測定規則;2027年予算支援法による物品税増税の提案 | 基準2.7.1;移行期間を設けたエネルギーラベル改正の採択 | 大統領令12,709/2025;カシャーサに関するポルタリア539/2022 | 製造業者物品税;2027年以降4月1日付の年次調整 |
| 商業的効果 | 必須情報レイアウト;追加開示の提案 | 20°Cで認定機器を使用した純アルコール測定 | 対象パッケージはアルコール情報とエネルギーラベルの移行計画が必要 | 明示的な例外を除く事前登録;変更された名称は2025年11月3日から730日間の登録更新期間 | スピリッツ製造業者が物品税を負担;政策審査の結果は2026年末頃に予定 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 厳格化 | 厳格化 | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の厳格化は、対象ワイン、スピリッツおよびモルト飲料に対する主要アレルゲン開示の提案を反映しており、例外を条件として、最終規則の公表から5年後にコンプライアンスが求められます。ドイツの方向性は、2027年1月1日からのアルコール製品物品税20%増税の提案を反映し、オーストラリアの採択されたエネルギーラベル移行は、指定された栄養パネルおよび小パッケージの免除を伴い、2028年8月13日までいずれかのコードバージョンを許可します。ブラジルの継続性評価は、補完的な法令を待つ飲料輸入業者の従来の名称を維持する2026年1月のMAPAガイダンスに従い、計画された基準整合にもかかわらず衛生、トレーサビリティ、検査および特定の不適合のセーフガードを伴います。南アフリカの製造業者物品税ベースラインは、2027年以降の発表された4月1日調整カレンダーの下で継続し、財務省の政策審査結果は2026年末頃に予定されています。
バリューチェーンの段階
この比較は、原料準備、統合生産および卸売流通がスピリッツのサプライチェーンにおいて別々の収益ポイントをどのように生み出すかを追います。ブルイックラディの大麦調達は、スコットランドの農家、農業サプライヤーのスコット・グレイン、およびモルト業者のベアーズを結びつけます。フィスカル2026において、Diageo plcはスピリッツおよびビールブランドのために世界的に調整されたサプライオペレーション内で蒸留、醸造およびボトリングを統合しました。この統合は製造と仕上げを生産者内に置き、上流のサプライヤーと下流の流通業者は独自の取引を通じて収益を得ます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 農業調達とモルティング | スコット・グレインなどの農業サプライヤーおよびベアーズなどのモルト業者 | 穀物およびモルトの販売 | 原料準備の引き渡しにわたる一貫性 | サプライヤーとモルト業者間で原料仕様を合意する |
| スピリッツの生産とボトリング | Diageo plcどの統合スピリッツ生産者 | 完成スピリッツの販売 | 生産、ボトリングおよび目的地供給の調整 | 提供市場のための生産とボトリングスケジュールを接続する |
| 卸売流通 | Southern Glazer's Wine & Spiritsなどの飲料アルコール流通業者 | 流通販売 | 分散したアカウントへの配送カバレッジ | 地域流通センターを中心に配送ルートを整理する |
| 情報源: Mordor Intelligence | ||||
Southern Glazer'sの2025年会社プロファイルは、飲料アルコール全体で47の米国市場とカナダにわたる37の流通センターと事業を説明しました。このカバレッジは、完成品をローカルアカウントと結びつける別個の流通能力を示しています。統合メーカーは自社の生産段階を調整しながら、下流のリーチのために専門の流通業者に依存できます。Southern Glazer'sの年間670万件の配送は、そのリーチの背後にある運営能力を示しており、確立された配送ルートへのアクセスを下流ロジスティクスの複製に対する実用的な代替手段としています。
競合環境
市場集中度
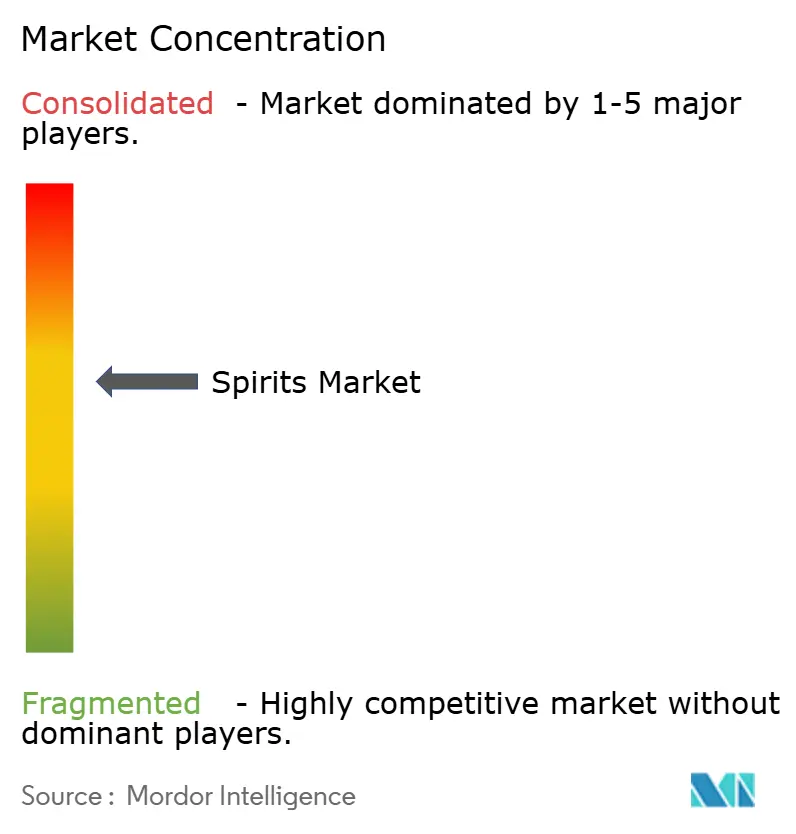
競争は、アンカーとなるウイスキー、ラム、ウォッカ、コニャックおよびジンブランドを中心に構築された大規模なマルチカテゴリーポートフォリオの所有者に集中しています。Diageo plcはジョニーウォーカーを含むウイスキーブランドを所有し、Brown-Forman Corporationのプレミアムスピリッツポートフォリオにはジャック・ダニエルズとウッドフォード・リザーブが含まれます。Suntory Holdings Limitedはサントリーグローバルスピリッツを通じて参入し、Bacardi Limitedはバカルディラムとグレイグースウォッカを含むブランドを所有し、Pernod Ricard SAはウイスキーからコニャックおよびジンまでのカテゴリーをカバーしています。Brown-Formanのウイスキー製品純売上高はFY2026に3%(有機的に1%)増加し、ジャック・ダニエルズ・テネシー・ブラックベリーの発売とウッドフォード・リザーブの米国での成長に助けられ、ジャック・ダニエルズ・テネシー・ウイスキーの減少により一部相殺されました。[3] したがって、ポートフォリオの幅は弱いブランドをより強いブランドで相殺する能力を生み出し、パフォーマーのミックスを商業的に重要なものにします。
2026年8月4日に発表された拡張において、Bacardi Limitedはプエルトリコのカタニョにある新しいラム熟成倉庫に投資し、Bacardi Limitedの一部であるBacardi Corporationが運営しています。倉庫は熟成能力を増加させ、技術とリサイクル材料を組み込みました。この投資はビジネス内の物理的な熟成能力を拡大するため、その競争的価値はブランドの魅力だけでなく、ブランドを供給する能力にも関わります。挑戦者にとって、商業的障壁は広いブランドポートフォリオと専用のラム熟成資産を組み合わせた既存企業であり、生産能力をリピート購入者注文をめぐる競争の一部にすることができます。
2025年2月3日、サントリーグローバルスピリッツは英国でのスピリッツポートフォリオの販売、マーケティングおよび流通を直接管理し始めました。英国事業は、ジム・ビームとメーカーズマークのバーボン、響と山崎の日本ウイスキー、ラフロイグとボウモアのスコッチウイスキー、六とシップスミスのジンでローンチしました。この幅広さにより、英国のアカウントは一つの商業関係を通じて複数のスピリッツカテゴリーを調達できます。サントリーグローバルスピリッツはまた、山崎、響、角瓶およびトキを含む日本ウイスキーの2025年の強い前年比成長を報告しました。専門ウイスキーの挑戦者にとって、競争的差別化は、その幅広く商業的に統一された英国の提供と並んで別個のアカウント関係を正当化する必要があります。
スピリッツ業界リーダー
-
Diageo plc
-
Brown-Forman Corporation
-
Suntory Holdings Limited
-
Bacardi Limited
-
Pernod Ricard SA
- 注:主要企業の掲載順は順位を示すものではありません。
スピリッツ市場 このレポートでカバーされる企業
- Diageo plc
- Pernod Ricard SA
- Bacardi Limited
- Suntory Holdings Limited
- Brown-Forman Corporation
- Rémy Cointreau S.A.
- LVMH Moët Hennessy Louis Vuitton SE
- Davide Campari-Milano N.V.
- Constellation Brands, Inc.
- William Grant & Sons Ltd
- The Edrington Group Limited
- Sazerac Company, Inc.
- Kweichow Moutai Co., Ltd.
- Wuliangye Yibin Co. Ltd.
- Becle, S.A.B. de C.V. (Jose Cuervo)
- Allied Blenders and Distillers Limited
- John Distilleries Pvt Ltd
- Heaven Hill Distilleries, Inc.
- Mast-Jägermeister SE
- Asahi Group Holdings, Ltd.
市場参加者にとっての主要な機会
この機会は、インドへの英国産スピリッツの実効的なアクセスと、EU産製品の条件付き開放を比較します。英国・インド貿易協定は2026年7月15日に発効し、適格な英国産ウイスキーおよびジンの関税を150%から75%に引き下げ、原産地規則を条件として10年目までに40%への段階的削減を行います。提案されているEU・インド協定は、2026年1月に締結された交渉に続き、適格なEU産スピリッツの関税を最大150%から40%に引き下げるものであり、発効前に承認、署名および批准が必要です。これにより、実効的な優遇措置の下で行動できる輸出業者と、条件付きアクセスに備えている輸出業者とで異なる商業的決定が生まれます。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| インドへの原産地適格スコッチウイスキー輸出 | 実効的な英国産関税優遇措置 | インドのウイスキー輸入業者 | 適格なスコッチレンジを選択し、実効税率を中心に輸入経済を構築する | 残存輸入関税 | Pernod Ricard SAの一部であるChivas Brothers Ltd;適格製品についてのDiageo plc |
| インドにおける英国産ジンの流通 | 実効的な優遇措置は適格なジンもカバーする | インドのジン輸入業者および流通業者 | 原産地適格製品でジン特有のアカウントカバレッジを開発する | 上陸価格の柔軟性を制約する残存関税 | Chivas Brothers Ltd;適格なタンカレー製品についてのDiageo plc |
| インドへのEU産スピリッツアクセスの準備 | 提案されている協定は条件付き関税軽減を提供する | EU産スピリッツの輸入業者 | 適格なレンジを準備し、発効を中心にサプライコミットメントを段階的に行う | 承認、署名および批准が保留中 | Pernod Ricard France;適格なEU産製品についてのDavide Campari-Milano N.V. |
| 情報源: Mordor Intelligence | |||||
中心的な開放は、関連する原産地規則を満たす製品のインドへの低い国境コストルートです。最終的な関税の目的地は似ていますが、英国産のローンチ経済は高い初期段階の関税を吸収しなければならず、EU産の計画は優遇アクセスの開始日を想定できません。したがって、輸出業者は実効的な優遇措置の下で適格な英国レンジを優先しながら、両ルートを即座に利用可能な40%の税率を中心に価格設定するのではなく、EUのサプライコミットメントを条件付きに保つことができます。
最近の産業開発事情 スピリッツ市場
- 2026年10月:Pernod Ricard SAのマリブブランドがマリブ・パンチをローンチ。アルコール度数10%の缶入りカクテルレンジで、10月8日から英国で入手可能。
- 2026年8月:Sazerac Companyがケンタッキー州ランカスターのガラード・カウンティ・ディスティリング施設を取得し、スピリッツポートフォリオを支援するために施設の既存インフラを使用すると発表。
- 2026年6月:Bacardi Limitedがティーリング・ウイスキー・ンパニーおよびティーリング・アイリッシュウイスキーブランドの単独所有者となる取引を完了。創業者のジャックとスティーブン・ティーリングは戦略的アドバイザーとして関与を継続。
スピリッツ市場 レポートの範囲と調査方法論
市場の定義と範囲
スピリッツ市場は、生産者価格で世界中で販売される蒸留アルコール飲料の年間価値を測定します。スピリッツタイプ、消費者の性別、オントレードまたはオフトレードチャネル、および地域別の販売をカバーします。
スコープの除外:発酵によって製造されるビール、ワイン、サイダーおよびその他の飲料(蒸留なし)、ノンアルコールおよびゼロアルコール代替品、別途販売される農業原料およびその他の生産投入物、ならびに小売再販価値、バーまたはレストランの収益、および下流の流通または会場マージンは除外されます。
セグメンテーションの概要
- 製品タイプ別
- ブランデーとコニャック
- リキュール
- ラム
- テキーラとメスカル
- ウイスキー類
- ホワイトスピリッツ
- その他のスピリッツ種類
- エンドユーザー別
- 男性
- 女性
- 流通チャネル別
- オントレード
- オフトレード
- 専門店・酒類販売店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ベルギー
- ポーランド
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定および検証
デスクリサーチ
世界保健機関のアルコールと健康に関するグローバル状況報告書、アルコールファクトシート、米国アルコール・タバコ税務貿易局のラベリングガイダンス、スコッチウイスキー協会の輸出リリースなどのソースは、アナリストが消費と健康の文脈、製品規則、カテゴリーおよび貿易トレンドを追跡するのに役立ちま。これらのソースは、製品分類、地理、生産者活動、規制変更、およびスピリッツ需要の観察された方向性のチェックを支援します。
企業の年次報告書および規制上の提出書類はスピリッツの売上、価格設定、能力および地理的開示を提供し、投資家向けプレゼンテーションおよび信頼できるビジネス・業界プレスはポートフォリオの変更、チャネル状況および例外的なイベントの明確化に役立ちます。名前の挙げられたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証および明確化に情報を提供します。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、スピリッツ生産者、流通業者、オントレードおよびオフトレードバイヤー、ならびに製品、財務および地域販売の専門家が含まれ、回答者は企業規模およびアジア太平洋、欧州・中東・アフリカ、アメリカ全体で選択されます。彼らの証拠は、生産者販売価格、出荷量、カテゴリーミックス、チャネルシェアおよび地域需要の二次推定をテストし、フォローアップ質問と独立した貿易、企業および政府指標との比較を通じてギャップや矛盾した定義を明確にします。直接の回答がギャップを解決できない場合、アナリストは利用可能な証拠を文書化し、比較可能なプロキシを使用し、隣接するカテゴリーおよび地域に対して結果の推定をテストします。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:40% |
| 中間層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:25% | マネージャー:45% | アメリカ:25% |
市場規模算定と予測
アナリストは、蒸留スピリッツの年間生産者販売としてグローバル市場をトップダウンで推定し、カテゴリーおよび国の推定を同じ生産者価格境界に照合し、各完成飲料を生産者販売で一度カウントします。コア指標には、スピリッツ出荷量と消費トレンド、生産者および輸入業者の販売開示、実現価格とプレミアムミックス、オントレードおよびオフトレード流通、ならびに国レベルの生産および貿易記録が含まれます。これらの指標を合わせて、製品、消費者の性別、チャネルおよび地理的セグメントにわたる合計と価値の配分を示します。セグメントシェアは、カテゴリー販売、消費者およびチャネルミックス、ならびに国の貢献に関する証拠から構築され、不完全な観察は比較可能な隣接期間または地域を使用してブリッジされ、結果のグローバル合計に対してチェックされます。アナリストは、これらの需要と価格指標が一貫した履歴を持つ場合に多変量回帰を使用し、成長を変化させる可能性のある政策、健康、観光または貿易の変化にはシナリオ分析を使用します。一次専門家は変数レベルの予測の方向性と実際の関連性をチェックし、選択的なサプライヤーロールアップとサンプリングされた生産者価格×量チェックがトップダウン合計をテストするために使用されます。
データ検証と更新サイクル
企業開示、貿易および生産統計、税関記録、ならびにサーベイ証拠が三角測量され、アナリストはサインオフ前に異常な動きと独立した指標間の重大な差異を調査します。第二のレビュアーがソース日付、カテゴリーマッピング、単位、計算、および各値が生産者価格境界に従っているかどうかをチェックします。アナリストは、定義が矛盾する場合、重要な入力が不明確な場合、または新しい観察が推定を大幅に変更する場合に回答者に再連絡します。シリーズは年次で更新され、重大な市場または政策イベントのためにサイクル間で更新され、納品前に最新の証拠に対して再度レビューされます。
Mordor Intelligenceのスピリッツ市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。スピリッツ市場は、生産者価格で世界中で販売される蒸留アルコール飲料の年間価値を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。コア指標には、スピリッツ出荷量と消費トレンド、生産者および輸入業者の販売開示、実現価格とプレミアムミックス、オントレードおよびオフトレード流通、ならびに国レベルの生産および貿易記録が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6,888億米ドル(2027年) | |
| グローバルコンサルタンシーA | 4,427億米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値6,888億米ドルを35.7%下回っています。2025年ベースは本レポートの2027年値より前であり、公表された予測は2033年まで市場成長を予測しています。 |
| 地域コンサルタンシーB | 4,470億米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値6,888億米ドルを35.1%下回っています。2025年ベースは本レポートの2027年値より前であり、公表された予測は2032年まで市場成長を予測しています。 |
Mordor Intelligenceについては、企業開示、貿易および生産統計、税関記録、ならびにサーベイ証拠が三角測量され、アナリストはサインオフ前に異常な動きと独立した指標間の重大な差異を調査します。
レポートで回答される主要な質問
スピリッツ市場の規模と成長見通しは?
規模は2026年に6,644億米ドルであり、2027年の6,888億米ドルから2032年には8,040億米ドルに成長すると推定され、2027年〜2032年にCAGR 3.14%で成長します。
蒸留スピリッツの需要を牽引しているものは何ですか?
プレミアム参入は取引が低迷する中でも中国での成長の余地を提供し、ホスピタリティの拡大は潜在的なサービス機会を生み出します。合法的な消費者直送アクセスも米国のクラフトブランド需要を支援できます。
どのスピリッツタイプが生産者販売をリードしていますか?
ウイスキーは2026年のスピリッツ生産者販売額の22.91%を占め、ホワイトスピリッツは2027年〜2032年にCAGR 3.68%で最も速く成長すると予測されています。
スピリッツの主要サプライヤーはどの企業ですか?
主要企業にはDiageo plc、Brown-Forman Corporation、Suntory Holdings Limited、Bacardi LimitedおよびPernod Ricard SAが含まれます。
スピリッツ生産者にとって主な健康関連の課題は何ですか?
2025年6月から2026年6月に収集されたYouGovプロファイルデータでは、1年前よりアルコールを飲む量が減ったと報告した21歳以上の米国成人の35%が、健康上の懸念を理由として挙げました。
どの地域がスピリッツの需要と成長をリードしていますか?
アジア太平洋は2026年のスピリッツ生産者販売額の45.77%を占め、中東およびアフリカ地域は2027年〜2032年にCAGR 4.65%で最も速く成長すると予測されています。