
Analyse du marché des spiritueux par Mordor Intelligence
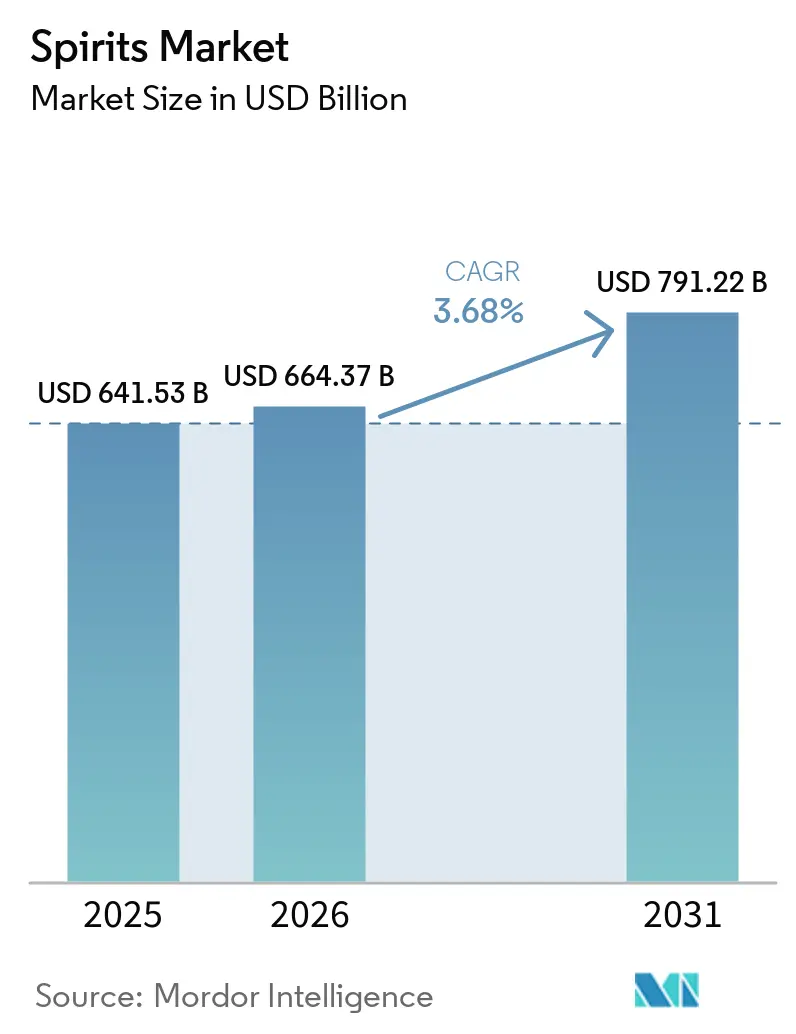
La taille du marché des spiritueux était évaluée à 664,4 milliards USD en 2026 et devrait croître de 688,8 milliards USD en 2027 pour atteindre 804 milliards USD d'ici 2032, à un CAGR de 3,14 % durant la période de prévision (2027-2032).
La participation premium en Chine offre un créneau de croissance dans un contexte commercial plus faible, tandis que l'expansion de l'hôtellerie peut générer des occasions supplémentaires liées à la restauration et aux voyages. Les fournisseurs peuvent placer des spiritueux premium en bouteille dans les établissements de restauration et développer une capacité de vente et de distribution locale pour les servir. La modération axée sur la santé et la substitution par des produits sans alcool limitent la dépendance à une consommation plus élevée, tandis que les obligations de conformité augmentent le travail nécessaire pour mettre des produits en vente. Les prévisions reposent donc sur la capacité à remporter des commandes supplémentaires auprès des établissements plus rapidement que la modération et la substitution ne réduisent les occasions de consommation, ce qui place l'accès aux comptes d'hôtellerie en croissance au cœur de l'expansion.
Principaux enseignements du rapport
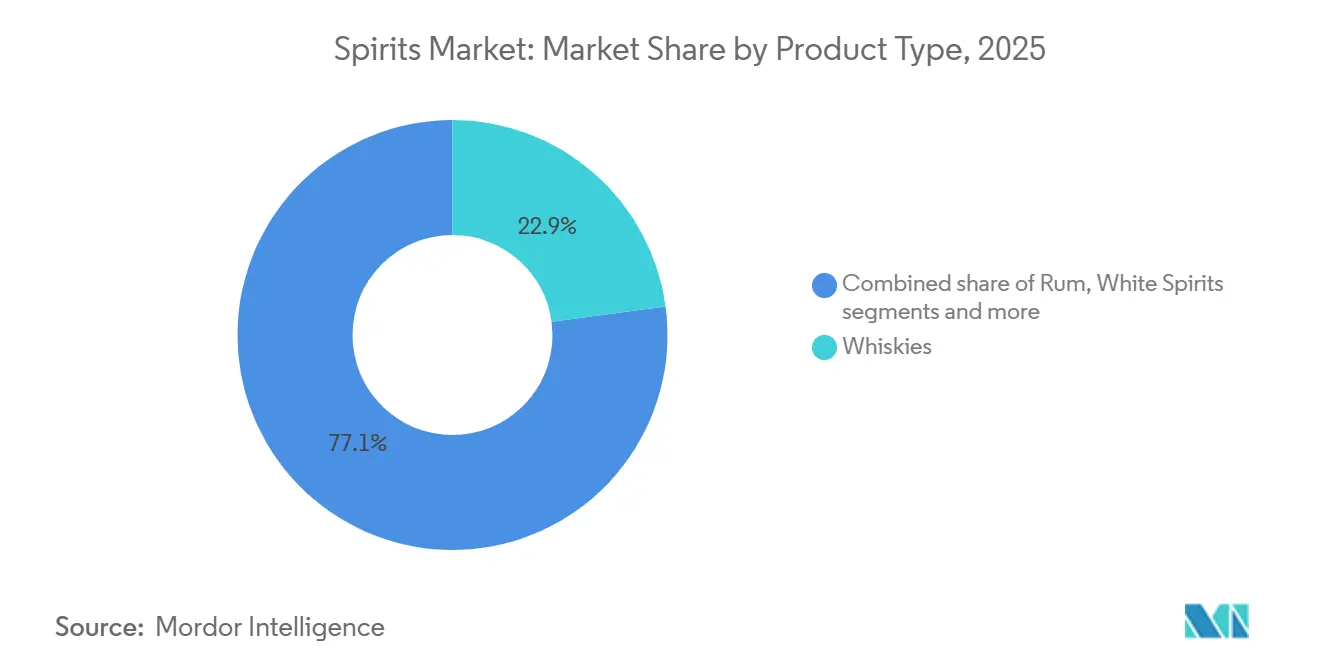
- Par type de produit, les whiskies ont dominé avec une part de marché des spiritueux de 22,91 % en 2026, tandis que les spiritueux blancs devraient connaître la croissance la plus rapide avec un CAGR de 3,68 % durant 2027-2032.
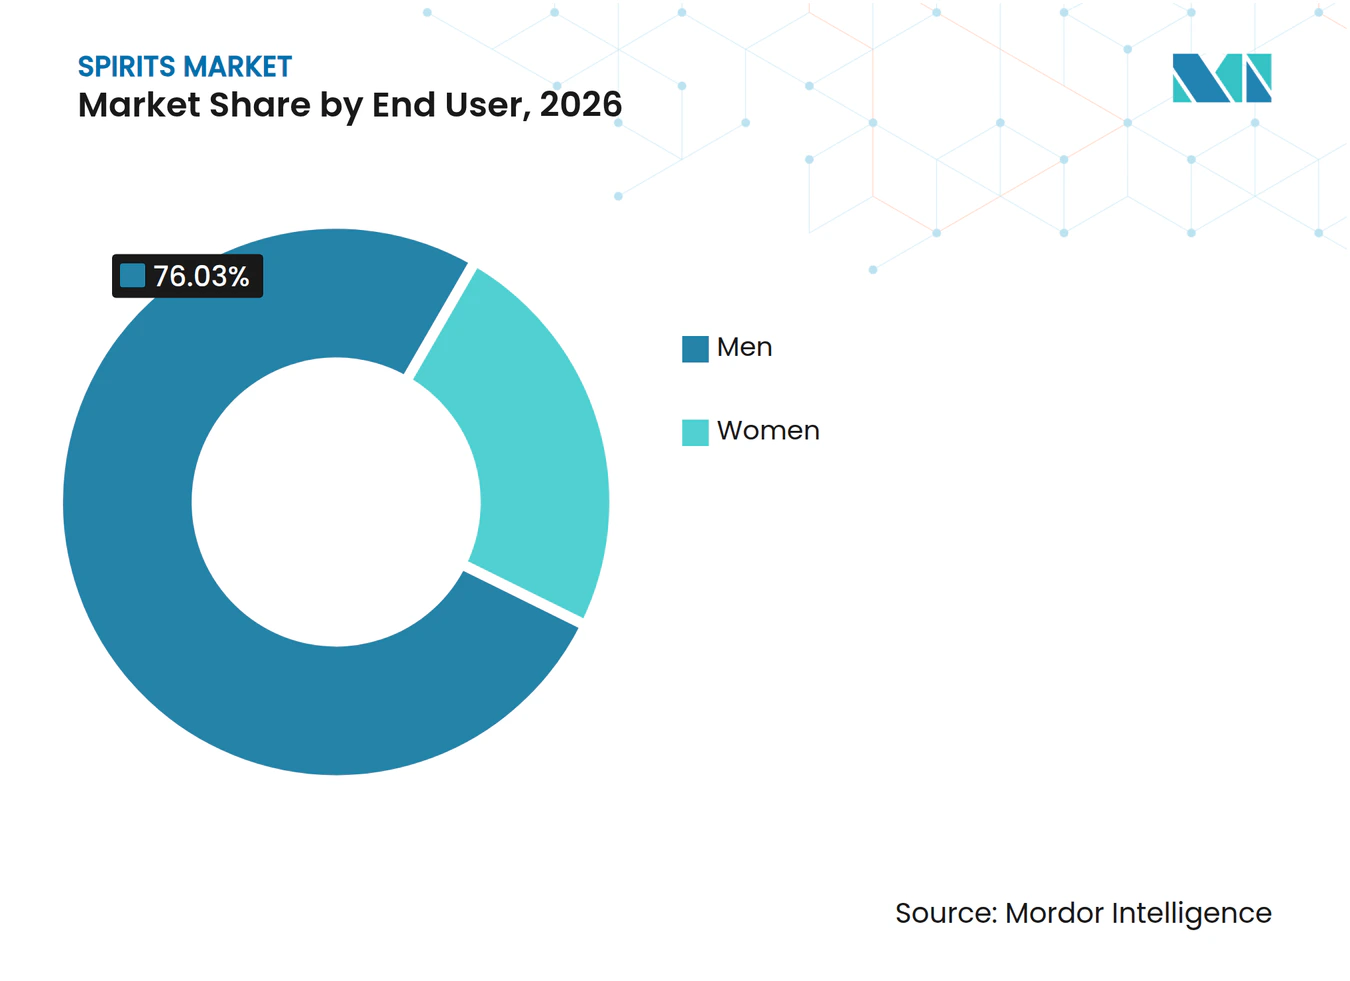
- Parmi les utilisateurs finaux, les hommes représentaient 76,03 % de la taille du marché des spiritueux en 2026, et les femmes devraient constituer le segment à la croissance la plus rapide avec un CAGR de 3,98 % durant 2027-2032.
- Les canaux de distribution étaient dominés par le hors-commerce avec 57,51 % de la valeur des ventes de spiritueux aux producteurs en 2026, tandis que le commerce est prévu comme le segment à la croissance la plus rapide avec un CAGR de 3,62 % durant 2027-2032.
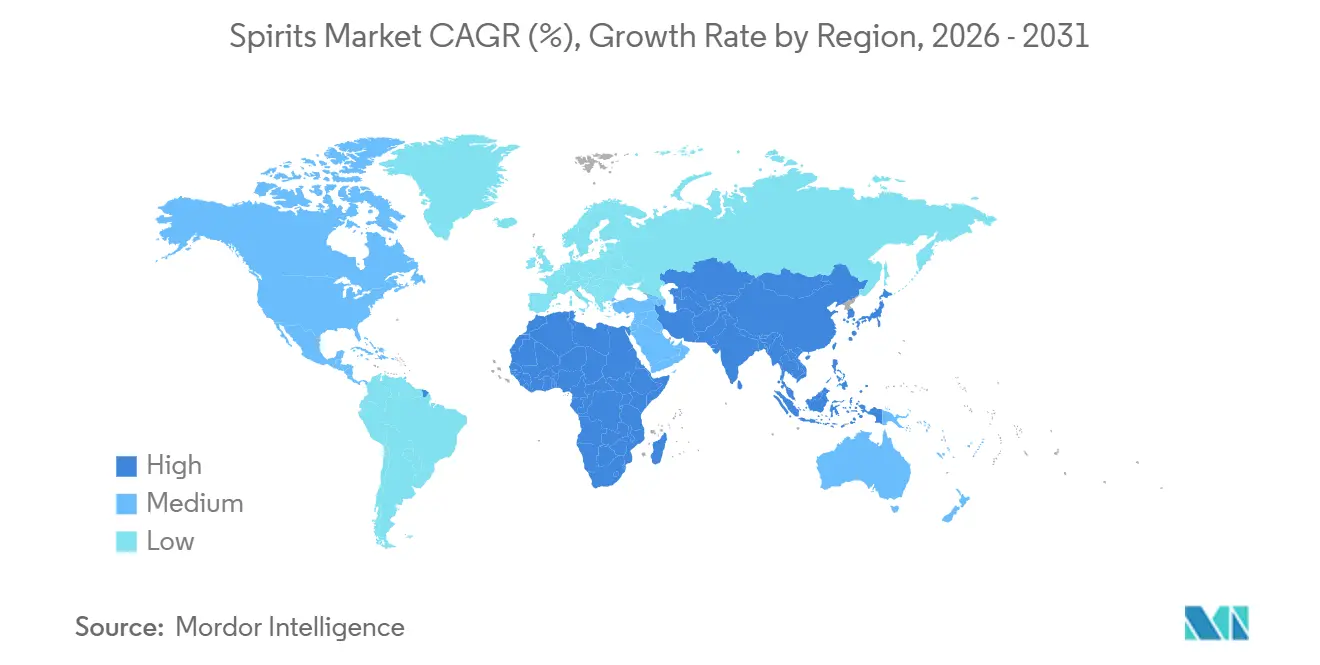
- Sur le plan géographique, l'Asie-Pacifique détenait 45,77 % de la valeur des ventes de spiritueux aux producteurs en 2026, et la région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide avec un CAGR de 4,65 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les spiritueux artisanaux et en petites séries | +0.9% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| L'expansion du secteur du tourisme et de l'hôtellerie contribuant à une forte croissance du marché | +1.5% | États-Unis, Chine et Espagne | Court terme (≤ 2 ans) |
| Demande croissante de boissons alcoolisées haut de gamme et premium | +1.4% | République populaire de Chine | Moyen terme (2-4 ans) |
| Plus grande différenciation des produits basée sur les matières premières et la teneur en alcool | +0.6% | États-Unis et Mexique | Moyen terme (2-4 ans) |
| Expansion de la culture du cocktail agissant comme un moteur majeur de la demande du marché | +0.4% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Court terme (≤ 2 ans) |
| Innovation continue dans les saveurs et les emballages améliorant la croissance du marché | +0.3% | Royaume-Uni et Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les spiritueux artisanaux et en petites séries
L'accès direct peut soutenir à la fois la demande existante pour les marques artisanales et la découverte d'autres petits producteurs. En août 2025, 84 % des adultes américains âgés de 21 ans ou plus qui consommaient des spiritueux artisanaux au moins une fois par mois souhaitaient pouvoir acheter légalement leurs spiritueux artisanaux préférés via des canaux de vente directe aux consommateurs.[1] Parmi ces consommateurs réguliers de spiritueux artisanaux, 77 % ont déclaré que la livraison à domicile les inciterait davantage à essayer de nouvelles marques de spiritueux artisanaux. Ces réponses indiquent différentes utilisations commerciales de la livraison, reliant les consommateurs réguliers à leurs marques préférées tout en offrant aux acheteurs potentiels une autre voie vers des marques inconnues. Pour un petit producteur, un canal légal remplissant ces deux fonctions offre une proposition de croissance plus large que la seule disponibilité pour un public existant.
Expansion du secteur du tourisme et de l'hôtellerie contribuant à une forte croissance du marché
Une économie touristique plus importante offre aux fournisseurs de spiritueux davantage d'occasions potentielles de servir les voyageurs dans des établissements d'hôtellerie agréés. Les dépenses mondiales des visiteurs internationaux ont atteint un record de 2,02 milliards USD en 2025, en hausse de 3,2 % par rapport à 2024, selon le Conseil mondial du voyage et du tourisme.[2] IHG Hotels & Resorts a également ouvert un nombre record de 443 hôtels avec 65 100 chambres dans le monde en 2025. Les dépenses des visiteurs et la capacité d'hébergement supplémentaire soutiennent différentes parties de l'opportunité, combinant un plus grand volume de dépenses de voyage avec davantage d'emplacements d'hôtellerie potentiels. Pour les fournisseurs de spiritueux, le bénéfice commercial dépend de la conversion de ces emplacements en relations de service agréées, plutôt que de supposer que la croissance du tourisme se traduit automatiquement par des ventes de boissons. L'accès à de nouveaux établissements peut donc créer une voie vers la demande au-delà de la concurrence pour l'espace limité du menu d'un bar existant.
Demande croissante de boissons alcoolisées haut de gamme et premium
La premiumisation peut élargir la base de clientèle tout en augmentant la valeur attachée à une bouteille individuelle. Au cours de l'exercice 2026, Pernod Ricard a signalé une croissance des marques premium en Chine, parallèlement à une pénétration croissante des spiritueux premium au sein de la classe moyenne en expansion et à davantage d'occasions de restauration décontractée. Ses ventes globales en Chine ont néanmoins chuté de 19 % en termes organiques dans un contexte de faible sentiment des consommateurs et de mesures réglementaires impactant la demande. Une participation plus large peut ainsi soutenir des occasions de vente supplémentaires même au sein d'une activité nationale plus faible, sans nécessiter que les clients existants continuent de monter en gamme. Pour les fournisseurs, l'opportunité réside dans des gammes premium adaptées à la restauration décontractée, où la participation peut croître malgré les pressions exercées ailleurs dans le portefeuille.
Plus grande différenciation des produits basée sur les matières premières et la teneur en alcool
La teneur en alcool peut déterminer si un consommateur adulte considère une offre de spiritueux adaptée à une occasion particulière. Aux États-Unis, 47 % des consommateurs en établissement ont déclaré que la teneur en alcool influence leur choix, parallèlement à une prolifération d'options à faible, moyen et fort taux d'alcool par volume. Tequila Ocho a lancé en 2025 un reposado mono-parcelle à 50,5 % d'alcool par volume, élaboré à partir d'agaves trop mûrs provenant du Rancho Las Raíces. Ce lancement combine une teneur spécifiée avec une source d'agave nommée, offrant aux acheteurs 2 attributs concrets pour le distinguer. Les fournisseurs peuvent donc répondre à la demande sensible à la teneur en alcool par des choix explicites de taux d'alcool par volume, tout en utilisant la provenance des ingrédients pour différencier les bouteilles au sein de ces choix.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrôles gouvernementaux stricts et exigences de conformité | -0.9% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Préoccupations croissantes en matière de santé liées à une consommation excessive d'alcool | -0.6% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Mouvement croissant des consommateurs vers des options à faible teneur en alcool et sans alcool | -0.3% | États-Unis et Royaume-Uni | Moyen terme (2-4 ans) |
| Campagnes de sensibilisation et de plaidoyer décourageant la consommation d'alcool et ralentissant la croissance du marché | -0.2% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôles gouvernementaux stricts et exigences de conformité
Le Bureau américain des taxes et du commerce sur l'alcool et le tabac (TTB) fait de l'approbation des étiquettes une exigence préalable à la mise en bouteille pour les spiritueux couverts entrant dans le commerce interétatique. L'embouteilleur obtient l'approbation même lorsqu'une autre entité est chargée de produire le produit. Les spiritueux vendus uniquement dans leur État d'embouteillage peuvent bénéficier d'un certificat d'exemption. La proposition d'étiquetage « Alcohol Facts » du TTB pour 2025 incluait également un coût moyen modélisé de 1 636,52 USD par code produit universel pour les modifications coordonnées des étiquettes de vin, de spiritueux distillés et de boissons maltées. Les fournisseurs multi-étiquettes font donc face à un travail de conformité cumulatif avant que des produits supplémentaires puissent entrer dans le commerce interétatique, en plus des dépenses potentielles liées aux modifications d'étiquetage proposées par le TTB en 2025.
Préoccupations croissantes en matière de santé liées à une consommation excessive d'alcool
Les réductions de la consommation d'alcool motivées par la santé créent une contrainte de demande que la seule différenciation des produits ne peut pas supprimer. Dans les données YouGov Profiles collectées de juin 2025 à juin 2026, 35 % des adultes américains âgés de 21 ans ou plus ayant déclaré consommer moins d'alcool qu'un an auparavant ont cité des préoccupations de santé comme raison. Étant donné que la préoccupation exprimée concerne la consommation d'alcool, le passage d'un tel acheteur d'un type de spiritueux à un autre ne répond pas directement à cette préoccupation. La premiumisation peut soutenir le chiffre d'affaires par achat, mais elle ne restaure pas les occasions de consommation abandonnées pour des raisons de santé. Le coût résiduel pèse sur les fournisseurs dont les volumes reposent sur des achats répétés fréquents, qui diminuent lorsque les consommateurs réduisent leur consommation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
échelle du whisky et croissance des spiritueux blancsLes whiskies représentaient 22,91 % de la taille du marché des spiritueux en 2026. En 2025, les exportations de Scotch whisky ont totalisé l'équivalent de 1,34 milliard de bouteilles de 70 centilitres à 40 % d'alcool par volume sur environ 163 marchés. L'Inde était la principale destination d'exportation de Scotch whisky en volume, recevant 220 millions de bouteilles de 70 centilitres en 2025, en hausse de 15 % par rapport à 2024. La base d'expédition illustre la portée internationale du Scotch whisky, une catégorie de whisky, tandis que le volume supplémentaire de l'Inde identifie une destination particulière pour la demande incrémentale. Les exportateurs de Scotch choisissent donc entre une large couverture de leurs marchés d'exportation et un engagement plus profond envers l'Inde, la principale destination en volume.
Les spiritueux blancs devraient être le segment à la croissance la plus rapide, avec un CAGR de 3,68 % durant 2027-2032. Les volumes mondiaux de gin ont atteint environ 109 millions de caisses de neuf litres en 2025, en hausse de 1 %, contre une croissance de 2 % en 2024. Dans la catégorie vodka, Diageo a signalé une croissance des ventes nettes de Ketel One de 4,5 % au cours de l'exercice 2026 et des gains de parts dans la vodka et l'ensemble des spiritueux, tandis que ses ventes nettes totales de vodka ont chuté de 1 % et Smirnoff de 5 %. Au cours de l'exercice 2025-26, United Spirits a signalé une croissance de 55,5 % pour les spiritueux blancs au sein de son segment Inde Prestige & Au-dessus et a identifié les arômes comme un moteur de croissance émergent pour la catégorie. Les gammes axées sur les arômes peuvent donc répondre à la demande croissante dans ce segment de prix indien, parallèlement à la croissance des volumes de gin et aux opportunités de parts au niveau des marques dans la vodka.



Par utilisateur final :
clients principaux et participation élargieLes hommes représentaient 76,03 % de la part de marché des spiritueux en 2026. Dans une évaluation de mars 2026, le Service agricole étranger de l'USDA a décrit les hommes âgés de 35 à 55 ans comme la base de consommateurs principale du baijiu en Chine. Cette concentration donne aux fournisseurs de baijiu un groupe de consommateurs adultes identifié autour duquel construire leur proposition commerciale, reliant l'importance démographique à une catégorie de spiritueux particulière. Étant donné que l'évaluation prévoit que les hommes âgés de 35 à 55 ans resteront les principaux consommateurs de baijiu à court terme, le volume à court terme d'un fournisseur de baijiu en Chine dépend du maintien de cette tranche d'âge.
Les femmes devraient être le segment à la croissance la plus rapide, avec un CAGR de 3,98 % durant 2027-2032. United Spirits Limited a signalé une participation croissante des femmes dans la catégorie des boissons alcoolisées en Inde dans son évaluation de l'exercice 2025-26, stimulant la croissance du Scotch, des cocktails, des malts et des spiritueux blancs. Ce mécanisme axé sur la participation donne aux fournisseurs une raison de connecter différentes marques avec de nouveaux consommateurs adultes engagés dans plusieurs catégories de produits établies. Un fournisseur disposant de marques de Scotch, de malt ou de spiritueux blancs peut donc cibler cette base de clientèle indienne plus large à travers plusieurs catégories de produits, plutôt qu'une offre unique.

Par canal de distribution :
échelle du commerce de détail et croissance de l'hôtellerieLe hors-commerce était le segment le plus important, représentant 57,51 % de la valeur des ventes de spiritueux aux producteurs en 2026. En 2025, les ménages britanniques ont dépensé 7,45 milliards GBP (9,82 milliards USD) en spiritueux hors-commerce en termes de prix courants, non corrigés des variations saisonnières. Cette base de dépenses des ménages illustre la capacité du canal à connecter les producteurs avec les consommateurs via des achats au détail pour une consommation en dehors d'un établissement d'hôtellerie. L'accès d'un producteur à ce bassin de ménages passe donc par les référencements des détaillants, ce qui fait de la couverture des comptes hors-commerce la première condition pour les ventes au détail au Royaume-Uni.
Le commerce est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 3,62 % durant 2027-2032. Butcombe Group a signalé une croissance des ventes de boissons à périmètre comparable de 10,1 % dans ses 70 pubs et auberges gérés pour les 53 semaines terminées le 31 janvier 2026. Cela offre une voie vers des commandes supplémentaires pour les fournisseurs via des comptes d'hôtellerie existants, sous réserve de la façon dont le mix de boissons d'un opérateur se traduit en besoins en spiritueux. Pour les fournisseurs, une croissance plus forte des ventes de boissons dans les mêmes établissements peut augmenter les commandes des comptes déjà servis avant qu'un nouveau référencement ne soit obtenu.
Analyse géographique
Marché des spiritueux en Asie-Pacifique
L'Asie-Pacifique représentait 45,77 % de la taille du marché des spiritueux en 2026, ce qui en fait le plus grand marché régional. En mai 2026, United Spirits Limited a décrit l'Inde comme le deuxième plus grand marché mondial de spiritueux distillés. Le volume des ventes à l'échelle de l'entreprise du producteur basé en Inde a atteint 65 millions de caisses au cours de l'exercice 2025-26, en hausse de 1,5 % par rapport à l'année précédente. Pour les entrants ciblant l'Inde, le grand bassin de demande s'accompagne d'une concurrence d'un producteur servant déjà les acheteurs à une échelle substantielle.
Marché des spiritueux au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient être le marché régional à la croissance la plus rapide, avec un CAGR de 4,65 % durant 2027-2032. Pernod Ricard a signalé une croissance organique à trois chiffres des ventes de Martell en Afrique du Sud au cours de l'exercice 2026, mesurée à taux de change et structure de groupe constants. Les ventes mondiales de Martell ont néanmoins chuté fortement, tandis que les ventes hors Chine ont progressé à un rythme faible à un chiffre, tirées par l'Afrique du Sud. Diageo a également signalé une forte croissance à deux chiffres en Afrique du Sud au cours de l'exercice 2026, portée par les boissons prêtes à consommer, notamment Smirnoff Ice, à la suite d'une innovation et d'une transformation de la mise sur le marché achevée l'année précédente. L'exécution de la distribution locale peut donc élargir la portée d'un portefeuille existant, tandis que les résultats divergents de Martell donnent aux fournisseurs de cognac une raison de diversifier leur exposition géographique.
En Amérique du Nord, les exportations américaines de spiritueux ont chuté de 3,8 % à 2,37 milliards USD en 2025, tandis que les exportations de rhum dominicain ont atteint l'Espagne et les États-Unis cette année-là. L'Ontario a retiré l'alcool américain des magasins d'alcool le 4 mars 2025, en réponse aux droits de douane américains sur les produits canadiens, et le 21 août 2026, sa régie des alcools ne l'avait pas réapprovisionné, le Premier ministre Doug Ford conditionnant le retour à la suppression des droits de douane américains. En Europe, plus de 55 % de la valeur des exportations de spiritueux de l'UE est allée hors du bloc en 2025, tandis que la valeur des exportations de whisky irlandais a diminué. L'activité de l'Amérique du Sud en 2025 comprenait 234,4 millions de litres de production déclarée de cachaça au Brésil et les importations de whisky du Paraguay, principalement en provenance du Royaume-Uni. Pour les fournisseurs américains ciblant les magasins d'alcool de l'Ontario, la résolution des droits de douane et le réapprovisionnement sont des conditions préalables au rétablissement de ce canal.
Éditions régionales
Cadre réglementaire et perspectives
La comparaison évalue les juridictions sélectionnées du point de vue des fournisseurs de spiritueux qui placent des produits en vente. Les contenants de spiritueux américains doivent afficher simultanément le nom de la marque, la classe, le type ou toute autre désignation, ainsi que la teneur en alcool sur un même côté, défini pour les contenants cylindriques comme 40 % de la circonférence. La norme australienne 2.7.1 exige des déclarations de teneur en alcool à 0,5 % d'alcool par volume ou plus et des déclarations de consommation standard au-dessus de 0,5 %. Ces obligations d'information sur les produits affectent la conception des étiquettes, tandis que les modifications fiscales et d'étiquetage annoncées modifient les conditions dans lesquelles les fournisseurs s'engagent sur des gammes et des emballages.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Australie | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Bureau des taxes et du commerce sur l'alcool et le tabac (TTB) | Douanes allemandes | Agences étatiques et territoriales et conseils locaux ; Département de l'agriculture, des pêches et des forêts à la frontière | Ministère de l'agriculture et de l'élevage (MAPA) | Service des recettes d'Afrique du Sud (SARS) |
| Instruments clés ou orientation | 27 CFR 5.63 ; divulgation proposée des allergènes majeurs en vertu de l'avis 238 | Règles de mesure de la taxe sur l'alcool pur ; augmentation proposée des droits d'accise dans le projet de loi de soutien budgétaire 2027 | Norme 2.7.1 ; amendement adopté sur l'étiquetage énergétique avec une période de transition | Décret 12 709/2025 ; Portaria 539/2022 pour la cachaça | Droits d'accise des fabricants ; ajustements annuels effectifs à partir du 1er avril 2027 |
| Effet commercial | Disposition obligatoire des informations ; divulgations supplémentaires proposées | Mesure de l'alcool pur à 20 °C à l'aide d'appareils certifiés | Les emballages couverts nécessitent des informations sur l'alcool et une planification de la transition pour les étiquettes énergétiques | Enregistrement préalable avec des exceptions expresses ; les dénominations modifiées disposent de 730 jours à compter du 3 novembre 2025 pour les mises à jour d'enregistrement | Les fabricants de spiritueux supportent les droits d'accise ; les résultats de l'examen de la politique attendus vers la fin de 2026 |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Le durcissement américain reflète les divulgations proposées d'allergènes majeurs pour les vins, spiritueux et boissons maltées couverts, sous réserve d'exceptions, avec une conformité 5 ans après la publication d'une règle finale en résultant. L'orientation de l'Allemagne reflète une augmentation proposée de 20 % des droits d'accise sur les produits alcoolisés à partir du 1er janvier 2027, tandis que la transition adoptée en Australie pour l'étiquetage énergétique permet l'utilisation de l'une ou l'autre version du Code jusqu'au 13 août 2028, avec des exemptions spécifiées pour les panneaux nutritionnels et les petits emballages. L'évaluation de la continuité du Brésil fait suite aux orientations du MAPA de janvier 2026 maintenant les dénominations antérieures pour les importateurs de boissons dans l'attente d'un acte complémentaire, avec des garanties sanitaires, de traçabilité, d'inspection et de non-conformité spécifiques malgré l'alignement prévu des normes. La base des droits d'accise des fabricants en Afrique du Sud se poursuit selon le calendrier d'ajustement annoncé au 1er avril à partir de 2027, avec les résultats de l'examen de la politique du Trésor attendus vers la fin de 2026.
Étapes de la chaîne de valeur
La comparaison suit la manière dont la préparation des intrants, la production intégrée et la distribution en gros créent des points de revenus distincts dans la chaîne d'approvisionnement des spiritueux. L'approvisionnement en orge de Bruichladdich relie les agriculteurs écossais, Scot Grain en tant que fournisseur agricole et Bairds en tant que malteur. Au cours de l'exercice 2026, Diageo a combiné la distillation, le brassage et l'embouteillage au sein d'une opération d'approvisionnement mondialement coordonnée pour ses marques de spiritueux et de bière. Cette intégration place la fabrication et la finition au sein du producteur, tandis que les fournisseurs en amont et les distributeurs en aval tirent leurs revenus de leurs propres transactions.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement agricole et maltage | Fournisseurs agricoles tels que Scot Grain et malteurs tels que Bairds | Ventes de céréales et de malt | Cohérence entre les transferts de préparation des matières | Convenir des spécifications des matières entre le fournisseur et le malteur |
| Production et embouteillage de spiritueux | Producteurs de spiritueux intégrés tels que Diageo plc | Ventes de spiritueux finis | Coordination de la production, de l'embouteillage et de l'approvisionnement des destinations | Connecter les calendriers de production et d'embouteillage pour les marchés servis |
| Distribution en gros | Distributeurs de boissons alcoolisées tels que Southern Glazer's Wine & Spirits | Ventes de distribution | Couverture de livraison sur des comptes dispersés | Organiser les itinéraires de livraison autour des centres de distribution régionaux |
| Source: Mordor Intelligence | ||||
Le profil d'entreprise 2025 de Southern Glazer's décrivait 37 centres de distribution et des opérations sur 47 marchés américains et au Canada dans le domaine des boissons alcoolisées. Cette couverture illustre la capacité de distribution distincte reliant les produits finis aux comptes locaux. Un fabricant intégré peut coordonner ses propres étapes de production tout en s'appuyant sur un distributeur spécialisé pour la portée en aval. Les 6,7 millions de livraisons annuelles de Southern Glazer's illustrent la capacité opérationnelle derrière cette portée, faisant de l'accès aux itinéraires de livraison établis une alternative pratique à la duplication de la logistique en aval.
Paysage concurrentiel
Concentration du Marché
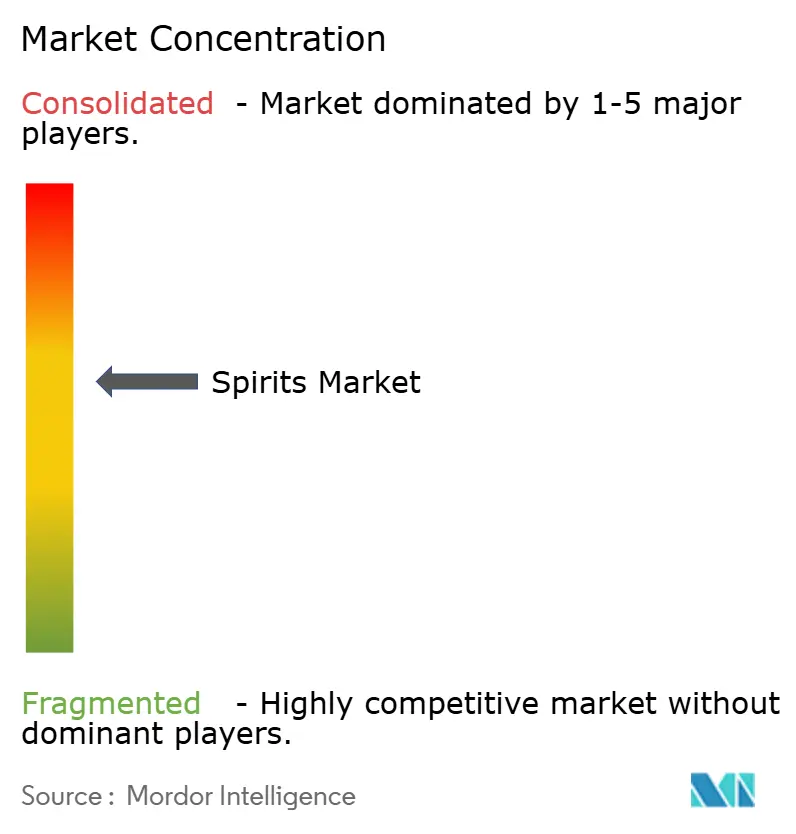
La concurrence se concentre sur les propriétaires de grands portefeuilles multi-catégories construits autour de marques phares de whisky, rhum, vodka, cognac et gin. Diageo plc possède des marques de whisky dont Johnnie Walker, et le portefeuille de spiritueux premium de Brown-Forman Corporation comprend Jack Daniel's et Woodford Reserve. Suntory Holdings Limited participe via Suntory Global Spirits, tandis que Bacardi Limited possède des marques dont BACARDÍ rhum et GREY GOOSE vodka, et Pernod Ricard SA couvre des catégories allant du whisky au cognac et au gin. Les ventes nettes de produits whisky de Brown-Forman ont augmenté de 3 % (1 % en termes organiques) au cours de l'exercice 2026, aidées par le lancement de Jack Daniel's Tennessee Blackberry et la croissance de Woodford Reserve aux États-Unis, partiellement compensées par les baisses de Jack Daniel's Tennessee Whiskey.[3] L'étendue du portefeuille crée donc une capacité à compenser les marques plus faibles par des marques plus fortes, rendant le mix de performances commercialement important.
Dans le cadre d'une expansion annoncée le 4 août 2026, Bacardi a investi dans de nouveaux entrepôts de vieillissement du rhum à Cataño, Porto Rico, exploités par Bacardi Corporation, une entité de Bacardi Limited. Les entrepôts ont augmenté la capacité de vieillissement et intégré des technologies et des matériaux recyclés. L'investissement élargit la capacité de vieillissement physique au sein de l'entreprise, de sorte que sa valeur concurrentielle concerne la capacité à approvisionner les marques ainsi que l'attrait de ces marques. Pour les challengers, la barrière commerciale est un acteur établi combinant un large portefeuille de marques avec des actifs dédiés au vieillissement du rhum, ce qui peut faire de la capacité de production un élément de la concurrence pour les commandes répétées des acheteurs.
Le 3 février 2025, Suntory Global Spirits a commencé à gérer directement les ventes, le marketing et la distribution de son portefeuille de spiritueux au Royaume-Uni. Son activité britannique a été lancée avec les bourbons Jim Beam et Maker's Mark, les whiskies japonais Hibiki et Yamazaki, les Scotch whiskies Laphroaig et Bowmore, et les gins Roku et Sipsmith. Cette étendue permet à un compte britannique de s'approvisionner en plusieurs catégories de spiritueux via une seule relation commerciale. Suntory Global Spirits a également signalé une forte croissance d'une année sur l'autre en 2025 pour les whiskies japonais dont Yamazaki, Hibiki, Kakubin et Toki. Pour les challengers spécialisés dans le whisky, la différenciation concurrentielle doit donc justifier une relation de compte distincte aux côtés de cette offre britannique large et commercialement unifiée.
Leaders du secteur des spiritueux
-
Diageo plc
-
Brown-Forman Corporation
-
Suntory Holdings Limited
-
Bacardi Limited
-
Pernod Ricard SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Spiritueux Entreprises couvertes dans ce rapport
- Diageo plc
- Pernod Ricard SA
- Bacardi Limited
- Suntory Holdings Limited
- Brown-Forman Corporation
- Rémy Cointreau S.A.
- LVMH Moët Hennessy Louis Vuitton SE
- Davide Campari-Milano N.V.
- Constellation Brands, Inc.
- William Grant & Sons Ltd
- The Edrington Group Limited
- Sazerac Company, Inc.
- Kweichow Moutai Co., Ltd.
- Wuliangye Yibin Co. Ltd.
- Becle, S.A.B. de C.V. (Jose Cuervo)
- Allied Blenders and Distillers Limited
- John Distilleries Pvt Ltd
- Heaven Hill Distilleries, Inc.
- Mast-Jägermeister SE
- Asahi Group Holdings, Ltd.
Principales opportunités pour les acteurs du marché
Les opportunités comparent l'accès opérationnel aux spiritueux d'origine britannique vers l'Inde avec une ouverture conditionnelle pour les produits d'origine européenne. L'accord commercial Royaume-Uni-Inde est entré en vigueur le 15 juillet 2026, réduisant les droits de douane sur le whisky et le gin britanniques éligibles de 150 % à 75 %, avec des réductions progressives à 40 % d'ici l'année 10, sous réserve des règles d'origine. L'accord proposé UE-Inde réduirait les droits de douane sur les spiritueux d'origine européenne éligibles de jusqu'à 150 % à 40 %, à la suite des négociations conclues en janvier 2026, et nécessite une approbation, une signature et une ratification avant d'entrer en vigueur. Cela crée des décisions commerciales différentes pour les exportateurs capables d'agir dans le cadre d'une préférence opérationnelle et ceux qui se préparent à un accès conditionnel.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Exportations de Scotch whisky qualifiées vers l'Inde | Préférence tarifaire opérationnelle d'origine britannique | Importateurs indiens de whisky | Sélectionner des gammes de Scotch éligibles et construire l'économie d'importation autour du taux opérationnel | Droit d'importation résiduel | Chivas Brothers Ltd, faisant partie de Pernod Ricard SA ; Diageo plc pour les produits éligibles |
| Distribution de gin d'origine britannique en Inde | La préférence opérationnelle couvre également le gin éligible | Importateurs et distributeurs indiens de gin | Développer une couverture de comptes spécifique au gin avec des produits d'origine qualifiée | Droit résiduel contraignant la flexibilité du prix rendu | Chivas Brothers Ltd ; Diageo plc pour les produits Tanqueray éligibles |
| Préparation à l'accès des spiritueux d'origine européenne vers l'Inde | L'accord proposé offre un allègement tarifaire conditionnel | Importateurs de spiritueux d'origine européenne | Préparer les gammes éligibles et échelonner les engagements d'approvisionnement autour de l'entrée en vigueur | Approbation, signature et ratification en attente | Pernod Ricard France ; Davide Campari-Milano N.V., pour les produits d'origine européenne éligibles |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une voie à moindre coût frontalier vers l'Inde pour les produits répondant aux règles d'origine pertinentes. La destination tarifaire finale est similaire, mais les économies de lancement d'origine britannique doivent absorber le droit plus élevé en début de période, tandis qu'un plan d'origine européenne ne peut pas supposer une date de début pour l'accès préférentiel. Les exportateurs peuvent donc prioriser les gammes britanniques éligibles dans le cadre de la préférence opérationnelle, tout en maintenant les engagements d'approvisionnement européens conditionnels plutôt que de tarifer les deux voies autour d'un taux de 40 % immédiatement disponible.
Développements industriels récents dans Marché des Spiritueux
- Oct 2026 : La marque Malibu de Pernod Ricard a lancé Malibu Punch, une gamme de cocktails en canette à 10 % d'alcool par volume, disponible au Royaume-Uni à partir du 8 octobre.
- Août 2026 : Sazerac a acquis l'installation de distillation du comté de Garrard à Lancaster, Kentucky, et a déclaré qu'il utiliserait l'infrastructure existante de l'installation pour soutenir son portefeuille de spiritueux.
- Juin 2026 : Bacardi Limited a finalisé la transaction faisant de lui le seul propriétaire de la Teeling Whiskey Company et de la marque de whisky irlandais TEELING. Les fondateurs Jack et Stephen Teeling sont restés impliqués en tant que conseillers stratégiques.
Marché des Spiritueux Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des spiritueux mesure la valeur annuelle des boissons alcoolisées distillées vendues dans le monde aux prix producteurs. Il couvre les ventes par type de spiritueux, genre du consommateur, canal hors-commerce ou commerce, et géographie.
Exclusions du périmètre : la bière, le vin, le cidre et les autres boissons produites par fermentation sans distillation, les alternatives sans alcool et à teneur nulle en alcool, les matières premières agricoles vendues séparément et autres intrants de production, ainsi que la valeur de revente au détail, les recettes des bars ou restaurants, et les marges de distribution en aval ou d'établissement sont exclus.
Aperçu de la segmentation
- Par type de produit
- Brandy et cognac
- Liqueur
- Rhum
- Tequila et mezcal
- Whiskies
- Spiritueux blancs
- Autres types de spiritueux
- Par utilisateur final
- Hommes
- Femmes
- Par canal de distribution
- On-Trade
- Off-Trade
- Magasins spécialisés/de spiritueux
- Autres canaux off-trade
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Suède
- Belgique
- Pologne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie Saoudite
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que le rapport sur la situation mondiale de l'alcool et de la santé de l'Organisation mondiale de la Santé, sa fiche d'information sur l'alcool, les orientations d'étiquetage du Bureau américain des taxes et du commerce sur l'alcool et le tabac, et les communiqués d'exportation de la Scotch Whisky Association aident les analystes à suivre la consommation et le contexte sanitaire, les règles relatives aux produits, ainsi que les tendances des catégories et du commerce. Ces sources soutiennent les vérifications des classifications de produits, de la géographie, de l'activité des producteurs, des changements réglementaires et de l'orientation observée de la demande de spiritueux.
Les rapports annuels des entreprises et les dépôts réglementaires fournissent des informations sur les ventes de spiritueux, les prix, la capacité et les données géographiques, tandis que les présentations aux investisseurs et la presse commerciale et d'affaires réputée aident à clarifier les changements de portefeuille, les conditions des canaux et les événements exceptionnels. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des producteurs de spiritueux, des distributeurs, des acheteurs hors-commerce et du commerce, ainsi que des spécialistes en produits, finances et ventes régionales, avec des répondants sélectionnés selon la taille de l'entreprise et les régions APAC, EMEA et Amériques. Leurs témoignages permettraient de tester les estimations secondaires des prix de vente aux producteurs, des volumes d'expédition, du mix de catégories, des parts de canaux et de la demande régionale, puis de clarifier les lacunes ou les définitions incohérentes par des questions de suivi et une comparaison avec des indicateurs commerciaux, d'entreprise et gouvernementaux indépendants. Lorsque les réponses directes ne peuvent pas combler une lacune, les analystes documenteraient les preuves disponibles, utiliseraient un proxy comparable et testeraient l'estimation résultante par rapport aux catégories et géographies adjacentes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Les analystes estimeraient le marché mondial de manière descendante comme les ventes annuelles aux producteurs de spiritueux distillés, en réconciliant les estimations par catégorie et par pays à la même limite de prix producteur et en comptant chaque boisson finie une seule fois lors de la vente au producteur. Les indicateurs clés comprennent les volumes d'expédition de spiritueux et les tendances de consommation, les divulgations de ventes des producteurs et des importateurs, les prix réalisés et le mix premium, la distribution hors-commerce et du commerce, ainsi que les données de production et de commerce au niveau national. Ensemble, ces indicateurs informent le total et la répartition de la valeur entre les segments de produits, de genre des consommateurs, de canaux et de géographies. Les parts de segments seraient construites à partir de preuves sur les ventes par catégorie, le mix consommateurs et canaux, et les contributions par pays, avec des observations incomplètes comblées à l'aide de périodes ou géographies adjacentes comparables et vérifiées par rapport aux totaux mondiaux résultants. Les analystes utiliseraient une régression multivariée lorsque ces indicateurs de demande et de prix ont des historiques cohérents, et une analyse de scénarios pour les changements de politique, de santé, de tourisme ou de commerce susceptibles de modifier la croissance. Les spécialistes primaires vérifieraient la direction et la pertinence pratique des prévisions au niveau des variables, avec des agrégations sélectives de fournisseurs et des vérifications échantillonnées du prix producteur multiplié par le volume utilisées pour tester les totaux descendants.
Validation des données et cycle de mise à jour
Les divulgations des entreprises, les statistiques commerciales et de production, les registres douaniers et les preuves d'enquête seraient triangulés, et les analystes enquêteraient sur les mouvements anormaux et les différences matérielles entre les indicateurs indépendants avant la validation finale. Un second examinateur vérifierait les dates des sources, la cartographie des catégories, les unités, les calculs et si chaque valeur respecte la limite de prix producteur. Les analystes recontacteraient les répondants lorsque les définitions sont en conflit, qu'un intrant important est peu clair ou qu'une nouvelle observation modifie matériellement une estimation. La série serait actualisée annuellement, mise à jour entre les cycles pour les événements importants du marché ou de la politique, et réexaminée par rapport aux dernières preuves avant la livraison.
Dimensionnement du marché des spiritueux par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des spiritueux mesure la valeur annuelle des boissons alcoolisées distillées vendues dans le monde aux prix producteurs.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les volumes d'expédition de spiritueux et les tendances de consommation, les divulgations de ventes des producteurs et des importateurs, les prix réalisés et le mix premium, la distribution hors-commerce et du commerce, ainsi que les données de production et de commerce au niveau national.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 688,8 milliards USD (2027) | |
| Consultance mondiale A | 442,7 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 35,7 % à la valeur 2027 de ce rapport de 688,8 milliards USD, 2 ans plus tard. Sa base de 2025 précède la valeur 2027 du rapport, et ses prévisions publiées projettent la croissance du marché jusqu'en 2033. |
| Consultance régionale B | 447 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 35,1 % à la valeur 2027 de ce rapport de 688,8 milliards USD, 2 ans plus tard. Sa base de 2025 précède la valeur 2027 du rapport, et ses prévisions publiées projettent la croissance du marché jusqu'en 2032. |
Pour Mordor Intelligence, les divulgations des entreprises, les statistiques commerciales et de production, les registres douaniers et les preuves d'enquête seraient triangulés, et les analystes enquêteraient sur les mouvements anormaux et les différences matérielles entre les indicateurs indépendants avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des spiritueux et ses perspectives de croissance ?
La taille était de 664,4 milliards USD en 2026 et devrait croître de 688,8 milliards USD en 2027 à 804 milliards USD d'ici 2032, à un CAGR de 3,14 % durant 2027-2032.
Qu'est-ce qui stimule la demande de spiritueux distillés ?
La participation premium offre un créneau de croissance en Chine malgré un commerce plus faible, tandis que l'expansion de l'hôtellerie crée des occasions de service potentielles. L'accès légal direct aux consommateurs peut également soutenir la demande américaine pour les marques artisanales.
Quel type de spiritueux domine les ventes aux producteurs ?
Les whiskies détenaient 22,91 % de la valeur des ventes de spiritueux aux producteurs en 2026, et les spiritueux blancs devraient connaître la croissance la plus rapide avec un CAGR de 3,68 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de spiritueux ?
Les principales entreprises comprennent Diageo plc, Brown-Forman Corporation, Suntory Holdings Limited, Bacardi Limited et Pernod Ricard SA.
Quel est le principal défi lié à la santé pour les producteurs de spiritueux ?
Dans les données YouGov Profiles collectées de juin 2025 à juin 2026, 35 % des adultes américains âgés de 21 ans ou plus ayant déclaré consommer moins d'alcool qu'un an auparavant ont cité des préoccupations de santé comme raison.
Quelles régions dominent la demande et la croissance des spiritueux ?
L'Asie-Pacifique détenait 45,77 % de la valeur des ventes de spiritueux aux producteurs en 2026, tandis que la région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide avec un CAGR de 4,65 % durant 2027-2032.