
スペイン・ハイパースケール・データセンター市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.02 十億米ドル |
| 市場規模 (2026) | 3.51 十億米ドル |
| 市場規模 (2031) | 7.40 十億米ドル |
| 成長率 (2026 - 2031) | 16.11 % |
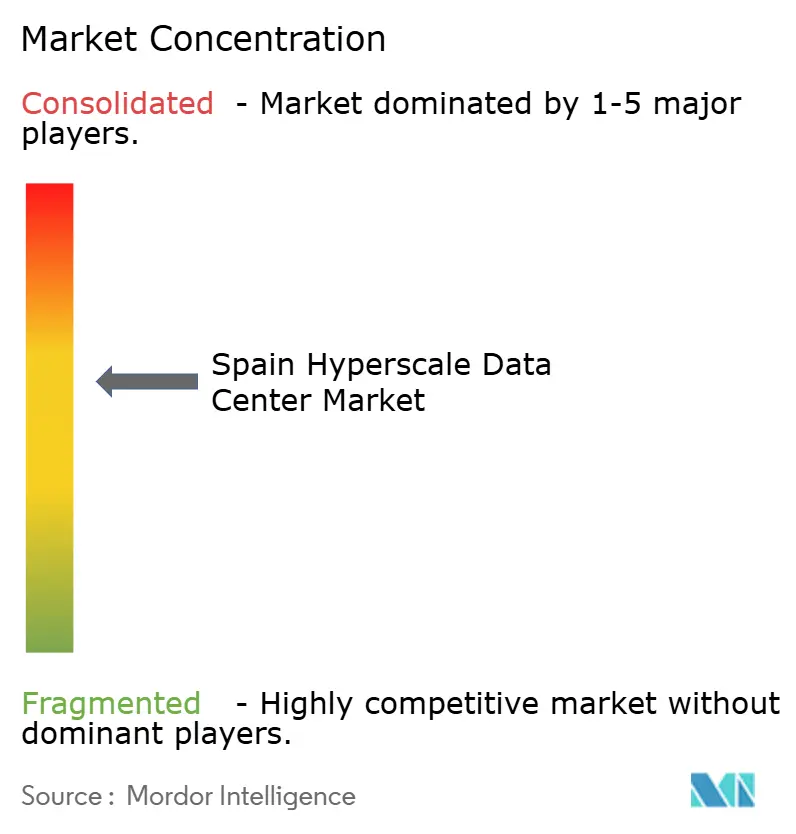
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン・ハイパースケール・データセンター市場分析
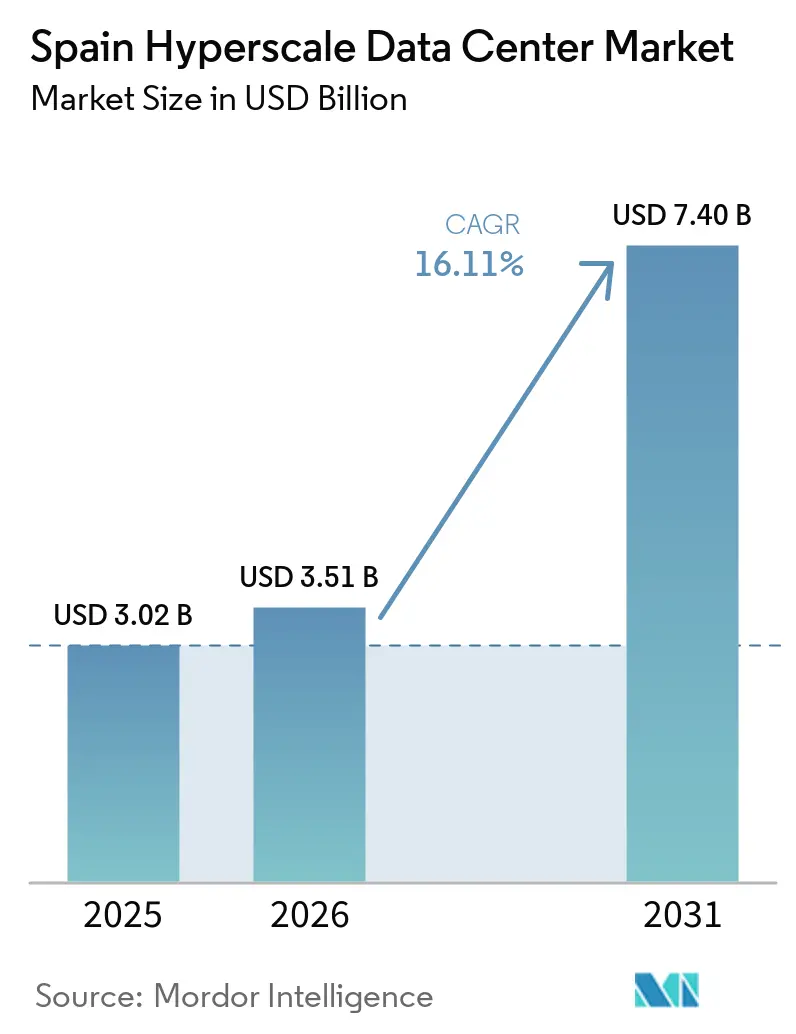
スペイン ハイパースケール データセンター 市場規模は、2025年の3.02 ビリオン 米ドルから2026年には3.51 ビリオン 米ドルに拡大し、2031年までに7.40 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 16.11%で成長します。生産量の観点では、市場は2025年に0.64千メガワットと評価され、2026年の0.78千メガワットから2031年には7.78千メガワットへと、予測期間(2026年~2031年)においてCAGR 8.92%で成長する見込みです。
Amazon Web Services(AWS)、Microsoft、Google、Metaによるソブリン・リージョンの立ち上げが、従来のFLAPハブからスペインへの展開を転換させており、豊富な再生可能エネルギー資源、複数の新たな大西洋横断ケーブル、大規模キャンパスに有利な許認可フレームワークがこれを後押ししています。スペインのハイパースケール データセンター 市場は、再生可能エネルギー供給を確保する企業向け電力購入契約(PPA)によってさらに支えられており、液浸冷却および直接液体冷却の採用がエネルギーと水の需要を削減しています。CoreWeave、Oracle、およびNabiaxなどの国内プレイヤーが既存のコロケーション専門事業者に加わることで競争が激化し、価格圧力が生じる一方、エネルギー管理とモジュール式建設におけるノベーションも促進されています。マドリードにおける系統連系のインフラボトルネックと高電圧保守における熟練労働者不足が、主要な運営上の障害として残っています。
主要レポートの重要ポイント
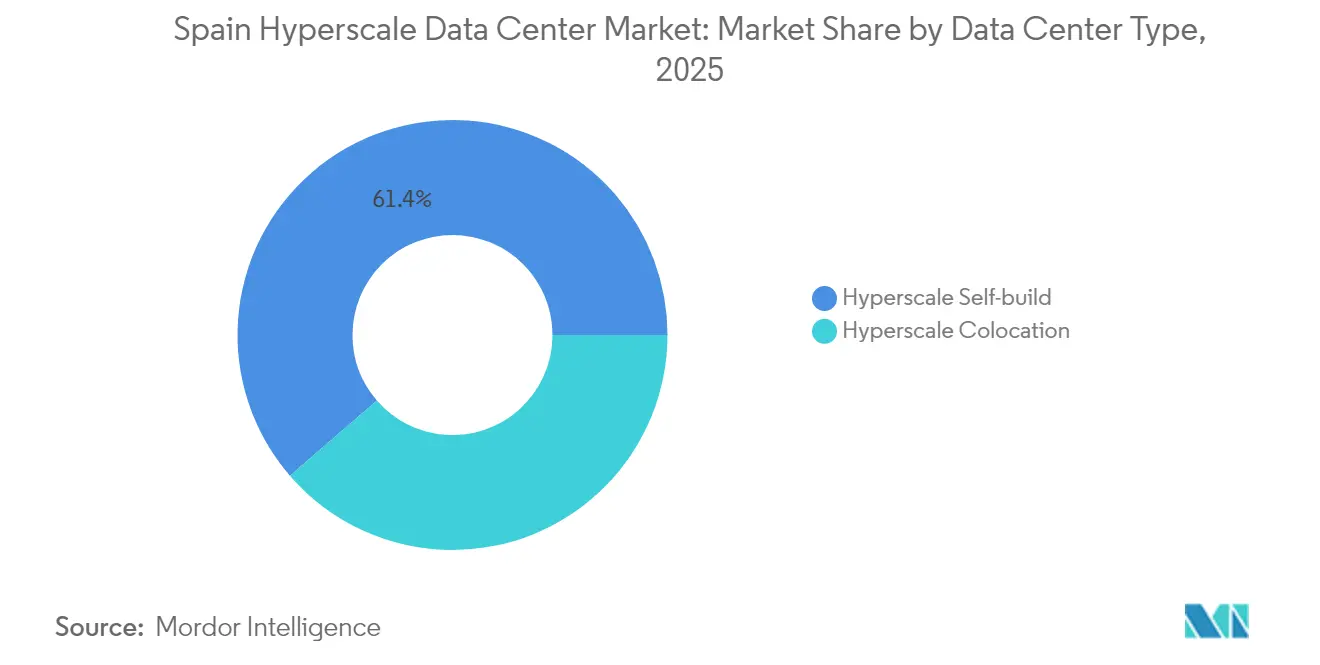
- データセンタータイプ別では、自社構築施設が2025年のスペイン・ハイパースケール・データセンター市場シェアの61.35%を占め、コロケーションは2031年までに最高の22.95% CAGRを記録する見込みです。
- コンポーネント別では、ITインフラが2025年のスペイン・ハイパースケール・データセンター市場規模の35.20%を占め、液冷システムは2031年に向けて28.4% CAGRで成長する見込みです。
- ティア標準別では、ティアIIIのデプロイメントが2025年のスペイン・ハイパースケール・データセンター市場規模の72.20%を占め、ティアIVは17.6% CAGRで拡大する見込みです。
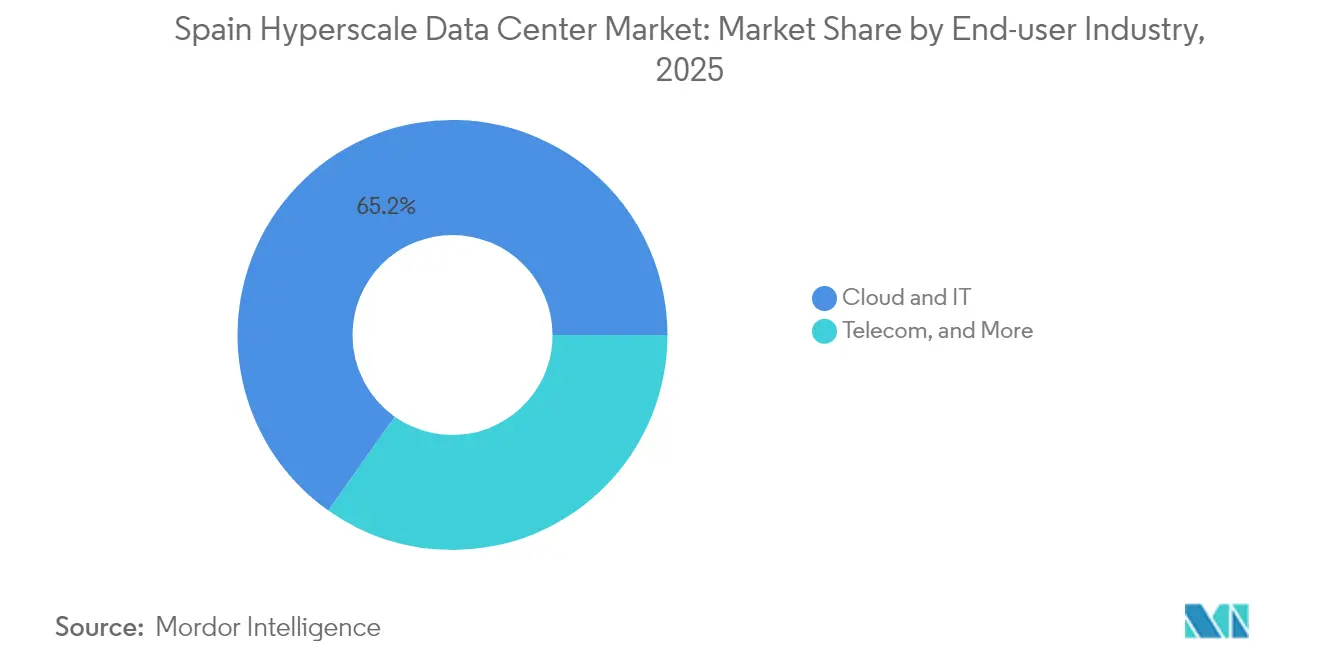
- エンドユーザー産業別では、クラウドおよびITサービスが2025年のスペイン・ハイパースケール・データセンター市場規模の65.20%を占め、2031年まで23.35% CAGRで加速する見込みです。
- データセンター規模別では、超大規模(25MW超60MW以下)サイトが2025年のスペイン・ハイパースケール・データセンター市場シェアの40.40%を占め、メガ(60MW超)施設は20.9% CAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペイン・ハイパースケール・データセンター市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの(約)%の影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ハイパースケーラーのリージョンローンチの急増 | +4.20% | グローバル、マドリードおよびアラゴンに集中 | 中期(2〜4年) |
| 海底ケーブルの促進 | +2.80% | 沿岸地域、主にバルセロナおよびサンタンデール | 長期(4年以上) |
| 再生可能エネルギーPPAブーム(太陽光+風力ハイブリッド) | +3.50% | 全国的、アラゴンおよびエストレマドゥーラで最も強力 | 中期(2〜4年) |
| デジタル主権およびシュレムスII準拠 | +2.10% | EU全体、主要都市圏に集中 | 短期(2年以内) |
| 液冷エッジを必要とする生成AIの推論ノード | +3.80% | 主要都市圏、二次都市への拡大 | 短期(2年以内) |
| データセンター向けSMRベースのマイクログリッドパイロット | +1.40% | 全国的、エストレマドゥーラのパイロット地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーのリージョンローンチの急増
AWSはアラゴンの5つの独自サイトに157億ユーロ(183億7,000万米ドル)を投資することを約束し、FLAPコリドー外でスペイン初のハイパースケール・クラウドリージョンを創設しました[1].。Microsoftはマドリードとサラゴサに数十億ユーロ規模のキャンパスを続けて発表し、土地の利用可能性、再生可能エネルギーのヘッドルーム、海底ケーブルへの近接性というスペインの魅力的要因を確認しました。これらの発表は、高電圧スイッチギアから専門エンジニアリングに至るまで、現地サプライチェーンに対する急速な需要シグナルを生み出し、通常の36ヶ月から約24ヶ月へと容量構築スケジュールを加速させています。ソブリンリージョンのブランディングはEU企業に対してレイテンシーおよびデータ居住要件が満たされていることを保証し、それによりSaaSおよびPaaSのワークロードをスペイン・ハイパースケール・データセンター市場に移行させています。サラゴサ周辺のクラスタリング効果は地域の物流および建設産業を変革し、他のスペインの二次都市が将来の建設案件を誘致するためのテンプレートを提供すると期待されています。
再生可能エネルギーPPAブーム(太陽光+風力ハイブリッド)
スペインは2024年に電力の60%を再生可能エネルギーから発電し、グリッド運営者のRediaは追加のグリーン容量を開放するために送電アップグレードに39億ユーロを充当しました[2].。ハイパースケーラーは10〜15年のPPAに署名し、電力コストとカーボン強度の両方を固定しています。SamcaグループのVertically Integratedモデルは7つの風力発電所と3つのデータセンターキャンパスを組み合わせ、2,300の建設雇用を支援しながら60%の自給自足を達成しています(SAMCA.ES)。PPAはまた、事業者がグリッドバランシングサービスを提供することを可能にし、2022年に1.08TWhに達した再生可能エネルギーのピーク時のカーテルメントにおける柔軟な負荷を収益化しています。再生可能エネルギー普及率が高い地域に対する規制上の優遇措置が新規プロジェクトをアラゴンおよびエストレマドゥーラへと押し進め、スペイン・ハイパースケール・データセンター市場をさらに飽和状態のマドリードグリッドから分散させています。
液冷エッジを必要とする生成AIの推論ノード
高密度GPUラックは現在100kWを超えており、従来のCRAH(コンピューター室用エアハンドラー)の限界をはるかに超えています。Submerの最新の浸漬タンクは施設のエネルギー使用量を70%削減し、2024年に5,500万米ドルの成長資金を獲得しました。TelefónicaはマドリードにSubmer技術を導入し、ラックレベルのPUEを1.10以下に記録し、蒸発冷却水の需要を排除しました。CoreWeaveの39MWバルセロナキャンパスはAI推論負荷向けに設計されており、初日から液冷を義務付けています。これらのデプロイメントは、スペインの再生可能エネルギー主体の電力ミックスを維持しながら熱的ニーズを満たす道筋を示し、AI優先のハイパースケールクラスターに対するスペインの魅力を強化しています。
デジタル主権およびシュレムスII準拠
シュレムスII判決後、EU規制当局は顧客管理型の暗号化キーおよびローカルでのデータ処理を要求しています。VMwareのソブリンクラウドリファレンスアーキテクチャは、国境を越えたデータ移転がないことを保証する新しいスペインのサービス提供を支えています。Ciscoは現在、可観測性テレメトリーをEU内のみでホストし、クライアントに居住保証を提供しています。現地事業者は、ISO 27001およびENSハイ標準の下でサプライチェーンおよび施設管理を認証することで優位性を獲得しています。これらの管理措置はコンプライアンスを調達基準へと転換させ、企業および公共部門のワークロードをスペイン・ハイパースケール・データセンター市場へとシフトさせています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(約)%の影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| グリッド混雑およびエネルギー価格の変動 | -2.40% | マドリード都市圏、バルセロナへと拡大 | 短期(2年以内) |
| 高電圧設備保守および電気・機械運用保守における熟練人材不足 | -1.80% | 全国的、技術職において深刻 | 中期(2〜4年) |
| 蒸発冷却に対する水ストレスの制限 | -1.60% | アラゴン、アンダルシア、中部地域 | 中期(2〜4年) |
| ティア1のFLAP都市に対するGPU・光学機器の配分偏重 | -1.20% | スペインの二次都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グリッド混雑およびエネルギー価格の変動
マドリードにおける冗長容量の申請は既に利用可能な変電所を超えており、新規参入者はグリッド接続のために最大3年間待機を余儀なくされています。Redeiaの400kVバルデモロ回廊アップグレードは2027年以降に予定されており、事業者は変動スポット市場価格で暫定的なオンサイト発電を確保せざるを得ない状況です。再生可能エネルギー出力のカーテルメントは夕方のピーク時に卸売価格を急騰させ、PPAモデリングを複雑にし、一部のハイパースケーラーをグリッドのヘッドルームが高いアラゴンまたはカタルーニャへと向かわせています。その結果生じる地域的な再均衡は、スペイン・ハイパースケール・データセンター市場内のマドリードクラスターの主要成長率を抑制する可能性があります。
高電圧設備保守および電気・機械運用保守における熟練人材不足
業界調査によると、スペインは新しいデータセンターを安全に運営するために2026年までに2,000名の追加認定エンジニアを必要とするとされています[3].。高電圧およびミッションクリティカルな機械系の職種は、2024年以前の水準に比べて25%の賃金プレミアムを要求し、小規模なコロケーションプロバイダーの運営費を押し上げています。大学は専門的なデータセンターエンジニアリングコースの提供を開始していますが、卒業から熟練した運用者になるまでの平均期間は依然として4年間です。言語スキルおよびビザ枠により国際的な採用が制約されており、ハイパースケーラーは社内アカデミーおよびOEMとの共同見習いプログラムに資金を提供しています。人材パイプラインが成熟するまで、人材不足はスペイン・ハイパースケール・データセンター市場における新規容量の展開速度を制限し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理分析
マドリードは2025年を設置容量の56.55%を占めてスタートし、DE-CIXイベリア・インターネット・エクスチェンジと密な企業顧客基盤によって支えられています。グリッド混雑にもかかわらず、同地域のパイプラインは依然として400MWを超えており、ワンストップの許認可窓口によって支援されています。電力のボトルネックを緩和するため、事業者はオンサイトの太陽光発電+蓄電池マイクログリッドを展開し、隣接する県から回転予備力を契約しています。
アラゴンは2031年まで19.25%の複合成長軌道を描く突出した地域です。豊富な風力ポテンシャル、マドリード郊外より40%低い土地価格、および迅速な環境許可が、AWS、MicrosoftおよびBlackstoneからの前例のない投資を呼び込んでいます。政府のインセンティブにはリベート連動の雇用創出閾値および固定資産税の軽減措置が含まれています。これらの要因によりアラゴンはスペインのデータセンター県の中で最も低い電力供給コストを実現し、AI中心のテナントを引き付けスペイン・ハイパースケール・データセンター市場の分散化を強化しています。
カタルーニャはEllaLink、Medusaおよび将来の海底システムが収束する地中海の接続ノードとして発展しています。AQ Computeの60MWバルセロナ建設およびCoreWeaveのAIクラスターはこの地域のアフリカへのエッジポジショニングを実証しています。アンダルシアやバスク地方などのサブ地域はブラウンフィールドの工業団地で開発者を誘致していますが、トランスフォーマーの利用可能性の制限とより長いファイバーバックホール時間が普及を遅らせています。全体として、地理的多様化はリスクを分散させ、再生可能エネルギーゾーンを活用し、スペインをEUの南方デジタルゲートウェイとして位置付けています。
セグメント分析
データセンタータイプ別:自社構築の優位性が制御を推進
自社構築プロジェクトは2025年のスペイン・ハイパースケール・データセンター市場シェアの61.35%を占めました。AWSのアラゴンキャンパスだけで、そのネットワークファブリックとセキュリティスタックに合わせた5つの独自ホールが追加されます。ハイパースケーラーは設計の再現性を保証し、オンサイト太陽光PPAを統合し、実験的な冷却を展開するために直接所有を好みます。コロケーションは現在規模が小さいものの、Equinixとdigital Realtyが突発的な容量を必要とするAIスタートアップに向けた4〜10MWのスイートを提供するxScaleホールを建設するにつれて、22.95% CAGRで拡大しています。コロケーションのスペイン・ハイパースケール・データセンター市場規模はしたがって、柔軟な契約需要に牽引されて急激な上昇軌道にあります。
コロケーションプロバイダーはビルド・トゥ・スーツの棟を採用し、専用のミート・ミー・ルームと液冷対応を顧客に保証することで対応しています。年金基金との戦略的合弁事業により資本コストが低下し、事業者はEBITDAマージンを維持しながら卸売価格を圧縮できます。時間の経過とともに、2つのモデルは収束しつつあります:ハイパースケーラーは長期リースの下でコロケーションREITから建物全体をリースし、一方REITはそのサイトを自社構築に近いオプションとして売り込んでいます。この共生関係により両セグメントが成長しますが、スペイン・ハイパースケール・データセンター市場内ではハイパースケーラーのバランスシートに向けた所有権の経済性が依然として偏重しています。

コンポーネント別:冷却革命の中でITインフラがリード
ITインフラは2025年のスペイン・ハイパースケール・データセンター市場規模の35.20%を占め、GPUクラスター、NVMeストレージおよび400Gbpsスイッチングが設備投資を支配しました。液冷システムは基盤は小さいものの、Submerの浸漬タンクおよびダイレクトチップ冷却プレート設計のおかげで28.4% CAGRで急成長するでしょう。電気インフラは、周波数イベント時に10〜15MWを輸出できるグリッド連系UPSへと進化し、補助サービス収入を生み出しています。機械ラックは現在リアドア熱交換器を事前装備して出荷され、統合リードタイムを30%削減しています。総合建設請負業者は工場検査済みで到着するモジュール式スキッドを採用し、建設スケジュールを8週間短縮しています。これらの変化はスペインのサプライチェーンを次世代AIワークロード需要に合わせ、大陸の持続可能性ベンチマークとしての地位を強化しています。
スペイン・ハイパースケール・データセンター市場はしたがって、総面積ではなくワット当たりの性能とデプロイメント速度を優先する設備投資へと軸足を移しています。ベンダーはLCA認証素材を強調し、事業者はコンクリートおよび鉄鋼の実体炭素をベンチマークしています。総支出が加速する中でも、コンポーネントミックスは高密度コンピュートおよび高度な冷却へとさらに傾き、機械系とIT支出の比率を縮小させ続けるでしょう。
ティア標準別:ティアIIIの安定性とティアIVの成長
ティアIIIキャンパスは2025年のスペイン・ハイパースケール・データセンター市場規模の72.20%を占めました。これはクラウドアーキテクチャが単一ホール内ではなく複数サイト間でアプリケーションレベルの冗長性を実現するためです。事業者はしたがって、2Nシステムの資本負担なしにほとんどのSLA目標を満たすN+1の電力経路および同時保守可能な冷却を好みます。ティアIVは現在少数派ですが、金融サービス、ヘルスケアおよびクリティカルな国家ワークロードが国内ソブリンクラウドに移行するにつれて17.6% CAGRで拡大しています。
高収益のAIトレーニングクラスターもティアIV設計を正当化します。なぜなら、数週間のモデル実行中の停電はGPU利用において数百万ドルを無駄にする可能性があるためです。その結果、スペイン・ハイパースケール・データセンター市場におけるティアIVのシェアは2031年までに二桁の割合に達するでしょう。それでもなお、ティアIIIはほとんどのハイパースケーラーのフットプリントにとってベースラインとして残り、異なるリスク許容度を満たす二層構造の景観を維持するでしょう。
エンドユーザー産業別:クラウドの優位性がAI変革を加速
クラウドおよびITサービスは2025年のスペイン・ハイパースケール・データセンター市場規模の65.20%を占め、23.35% CAGRで最も高い成長を遂げる見込みです。AWSはアラゴンでAI最適化EC2インスタンスを対象とし、MicrosoftはサラゴサリージョンをAzure OpenAIのユースケース向けに位置付けています。通信事業者はキャリアニュートラルサイト内で5Gネットワーク機能仮想化を活用しており、TelefónicaのCloud Gardenプラットフォームはすでに8,000社超のビジネス顧客をオンボードしています。BFSI(銀行・金融サービス・保険)のワークロードはソブリンストレージを必要とし、ハードウェアルート・オブ・トラストを備えたティアIVコロケーションへの関心を高めています。
製造業および電子商取引の分野は規模は小さいものの、インダストリー4.0とオムニチャネル小売がリアルタイム分析をエッジに押し込むにつれて拡大しています。税務・医療ポータルを含む政府のデジタルサービスは、コンプライアンス閾値を満たすために国内ホスティングを好みます。これらの垂直市場は総合的に収益源を多様化し、スペイン・ハイパースケール・データセンター産業を単一セクターのショックから保護しています。
データセンター規模別:超大規模施設が現在のデプロイメントを支配
超大規模(25〜60MW)サイトは2025年のスペイン・ハイパースケール・データセンター市場シェアの40.40%を占めました。これは規模の経済と許認可の機動性のバランスが取れているためです。Microsoftのサラゴサ建設はまさにこのカテゴリーに当てはまり、各10MWの段階的な拡張モジュールを提供しています。しかしメガ施設は、AIトレーニングクラスターが単一キャンパスの低レイテンシーファブリックから恩恵を受けるため、最強の20.9% CAGRを記録するでしょう。Blackstoneの300MWのProject Rodesは、最大級のフリーモントやアッシュバーンのコンプレックスに匹敵するギガスケールキャンパスへのこのシフトを象徴しています。
大規模(25MW以下)サイトのフットプリントはエッジノードやレイテンシーに敏感なゲームまたはストリーミングコンテンツには引き続き関連性がありますが、テナントがハイパースケールパークへと集約するにつれて市場シェアを失うでしょう。規制による廃熱利用の義務付けは地域暖房ネットワークに供給する小規模な都市サイトを強化する可能性がありますが、スペイン・ハイパースケール・データセンター市場規模への貢献はメガ建設と比較して縮小するでしょう。
競合情勢
スペイン・ハイパースケール・データセンター市場は中程度の集中度を示しており、独自のネットワークファブリックとセキュリティパイプラインを組み込んだ自社構築キャンパスを持つAWS、MicrosoftおよびGoogleによって支えられています。彼らの垂直統合は予測可能な単位経済を保証し、イノベーションサイクルを加速させます。例えばAWSはバックアップ発電のためのオンサイト水素燃料電池パイロットを組み込んでいます。
Equinix、Digital RealtyおよびData4は中立性と新しい海底ケーブル着陸ハブへの早期アクセスを通じて競争しています。彼らはマルチクラウド接続を必要とする企業テナントを獲得する一方で、急激な需要スパイク時にアセットライトの容量を好むハイパースケーラーとのマルチメガワットリースにも署名しています。REITモデルにより彼らは20年間の減価償却スケジュールにわたって設備投資を償却でき、魅力的なAFFO利回りを提供しています。
専門的な挑戦者はテクノロジーニッチを活用しています:CoreWeaveはGPU最適化ベアメタルノードを市場に展開し、AIスタートアップとテイク・オア・ペイ契約を締結しています;Submerはラックあたりのキャパシティが30kWを超えてアップグレードする旧来のホールに浸漬タンクをライセンス提供しています。スペインの建設コングロマリットであるACSとAccionaは再生可能エネルギーPPAにバンドルされたデザイン・ビルド・オペレート契約を通じて参入し、従来のREITの優位性を覆す可能性のあるバランスシートの厚みをもたらしています。これらのトレンドはスペイン・ハイパースケール・データセンター市場全体にわたって健全な競争と継続的なイノベーションを確保しています。
スペイン・ハイパースケール・データセンター産業のリーダー
-
Meta Platforms, Inc.
-
Amazon Web Services, Inc.
-
Microsoft Corporation(Azure)
-
QTS Realty Trust, LLC
-
Digital Realty(Interxion)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年7月:VDRグループがパンプローナ郊外に300MWのキャンパスを発表。設備投資41億米ドル、2029年完成を予定。
- 2025年5月:CoreWeaveとMERLIN Propertiesが39MWのバルセロナ施設をオープン。CoreWeaveの欧州本社の拠点となる。
- 2025年4月:ACSグループがアラゴン初のハイパースケールプロジェクトを確認し、建設大手のデータセンター事業への参入を示す。
- 2025年3月:AWSがアラゴンキャンパスでの液冷ループの拡張を支援するため、自治体への追加水利用申請を行った。
- 2024年7月:AQ Computeが100%再生可能エネルギー供給による2棟目の60MWバルセロナホールの建設を開始。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、スペインのハイパースケール データセンター 市場を、クラウドサービスプロバイダーまたはインターネット企業がスケーラブルなンピューティングおよびストレージワークロードをサポートするために所有または賃借する、新規建設された大規模施設(連続ITロード4MW以上)から生み出される収益と定義しています。これらの施設に関連する電力、冷却、ラック、ネットワークファブリック、およびオンサイト建設サービスは、価値の観点から完全に計上されています。
スコープ除外:4MW未満の小規模企業オンプレミスルームおよびハイパースケール密度の閾値を満たさない純粋なコロケーションスイートは対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケール・コロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 切替スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設およびサービス
- コアおよびシェル開発
- 設置および試運転
- 設計エンジニアリング
- 防火、セキュリティおよび安全システム
- DCIM・BMSソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- 大規模(25MW以下)
- 超大規模(25MW超60MW以下)
- メガ(60MW超)
詳細な調査方法とデータ検証
一次調査
マドリード、バルセロナ、サラゴサのデータセンター設計エンジニア、電力会社、クラウド調達マネージャー、施設インテグレーターへのインタビューを実施しました。これらの議論により、展開MW当たりの平均販売価格、現実的な立ち上げカーブ、系統接続のリードタイムが明確になり、公開情報では埋められなかったギャップを補完しました。
デスクリサーチ
Mordorのアナリストは、光ファイバーおよび電力価格のベースラインを得るためのINEなどの国家統計ポータル、設置済みITロードに関するスペインDC協会のホワイトペーパー、再生可能エネルギー容量の追加に関するRed Electrica de Espanaからの体系的なデータ収集から着手しました。グローバルクラウドオペレーターの取引申告書および投資家向け資料、ならびにマドリードおよびアラゴン登記所に記録された建設許可が、取引規模と稼働スケジュールを提供しました。D&B Hoovers、Dow Jones Factiva、Questelなどの有料データベースは、企業の設備投資、ニュースフロー、液体冷却に関する特許強度の三角測量に役立てました。上記の情報源はデスクトップ調査の基盤を示すものであり、その後の検証にはさらに多くのインプットが活用されています。
市場規模推計と予測
トップダウンとボトムアップを組み合わせたアプローチがモデルの基盤となっています。国内のハイパースケール需要は、まず発表済みの容量パイプライン、稼働スケジュール、および過去の稼働率から再構築し、2019年から2024年の設置済みベースを構築しました。スイッチギア、UPS、高密度ラックのサプライヤー集計が選択的なボトアップ検証を提供しました。卸売電力の平均EUR/kWh、ハイパースケーラーのMW当たり設備投資、スペインにおけるクラウドIaaS収益、海底ケーブルの陸揚げ、電力ミックスにおける再生可能エネルギー比率などの主要変数が、年間の価値および量の予測を牽引しています。2031年までの予測には、容量の取り込みをGDPデジタルサービス弾力性および電力コスト軌跡と相関させた多変量回帰とシナリオ分析を適用しています。部分的なデータが存在する場合(例:民間資金による自社建設サイト)、一次インタビューからの地域平均でギャップを補完しました。
データ検証と更新サイクル
アウトプットは3層のアナリストレビュー、サードパーティの負荷トラッカーとの分散テスト、および平均販売価格の乖離に関する異常値チェックを経ています。モデルは毎年更新され、複数ギガワットのキャンパス承認や料金改定などの重要なイベントが発生した場合には中間更新が実施されます。最終検証スイープにより、クライアントが最新の数値を受け取ることが保証されています。
スペイン ハイパースケル データセンター ベースラインの信頼性について
公表されている推計値は、各社がサービス範囲、展開のカットオフ、通貨換算を異なる方法で選択するため、ばらつきが生じています。
主なギャップの要因としては、一部の調査会社がクラウド提供サービスのみに焦点を絞り、自社建設メガキャンパスを除外していること、他の調査会社があらゆるデータセンター形態を集計し合計値を過大評価していること、更新頻度が異なるため最近の数十億ユーロ規模の投資が欠落している可能性があることが挙げられます。Mordorの厳格なスコープ、年次更新、二重ソース変数により、当社の3.02 ビリオン 米ドルの2025年ベースラインは戦略的計画における信頼性の高い中間値として位置付けられています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主なギャップ要因 |
|---|---|---|
| 3.02 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 0.43 ビリオン 米ドル(2024年) | 地域系コンサルタントA | クラウドサービス収益のみを計上し、自社建設の建設費および電力インフラを除外 |
| 6.48 ビリオン 米ドル(2024年) | グロール系コンサルタントB | ハイパースケール、エンタープライズ、エッジ施設を統合し、スペインの低電力価格を調整せずに均一の平均販売価格を適用 |
外部の数値は大きく乖離していますが、Mordorのモデルは明確な施設閾値、スペイン固有のコスト構造、タイムスタンプ付きの容量パイプラインに基づいており、意思決定者に透明性と再現性のあるベースラインを提供しています。
レポートで回答される主要な質問
スペイン・ハイパースケール・データセンターの現在の市場規模は?
市場は2026年に35億1,000万米ドルと評価され、2031年までに74億米ドルに達すると予測されています。
最大のスペイン・ハイパースケール・データセンター市場シェアを持つセグメントはどれですか?
自社構築ハイパースケールキャンパスが61.35%のシェアでリードしており、クラウドプロバイダーが重要なインフラを所有することを好む傾向を反映しています。
スペイン・ハイパースケール・データセンター産業における冷却技術はどのように進化していますか?
事業者は空気冷却から浸漬冷却および直接液冷へと移行しており、エネルギー使用量を最大70%削減し、100kW超のラック密度を実現しています。
市場成長の主な抑制要因は何ですか?
マドリードのグリッド混雑と認定高電圧エンジニアの全国的な不足が最も重大な2つの障壁であり、予測CAGRを合計4.2%低下させています。
競合情勢の集中度はどの程度ですか?
上位5社が容量の60%強を占めており、市場に10点満点で6の集中度スコアを与えています。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- スペインの人工知能(AI)データセンター市場 スペインのAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- スペイン データセンターストレージ市場 スペインのストレージ市場を、施設規模、階層別に分類。
- ドイツデータセンターストレージ市場 ドイツ全域におけるストレージ需要を、ストレージ技術、ストレージタイプ、施設タイプ別に網羅。
- イタリア データセンターストレージ市場 イタリアのストレージ市場を、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- フランスのデータセンター建設市場 ティア、施設タイプ、インフラ別に分類したフランスの建設市場。
- 韓国のデータセンターサーバー市場 韓国のサーバーを、データセンターティア、フォームファクター、用途/ワークロード別に分類しています。
- 日本データセンターストレージ市場 日本のストレージ市場(施設規模、ティア別)。