
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2027) | 1.92 十億米ドル |
| 市場規模 (2032) | 2.80 十億米ドル |
| 成長率 (2027 - 2032) | 7.80 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン動物ヘルスケア市場分析
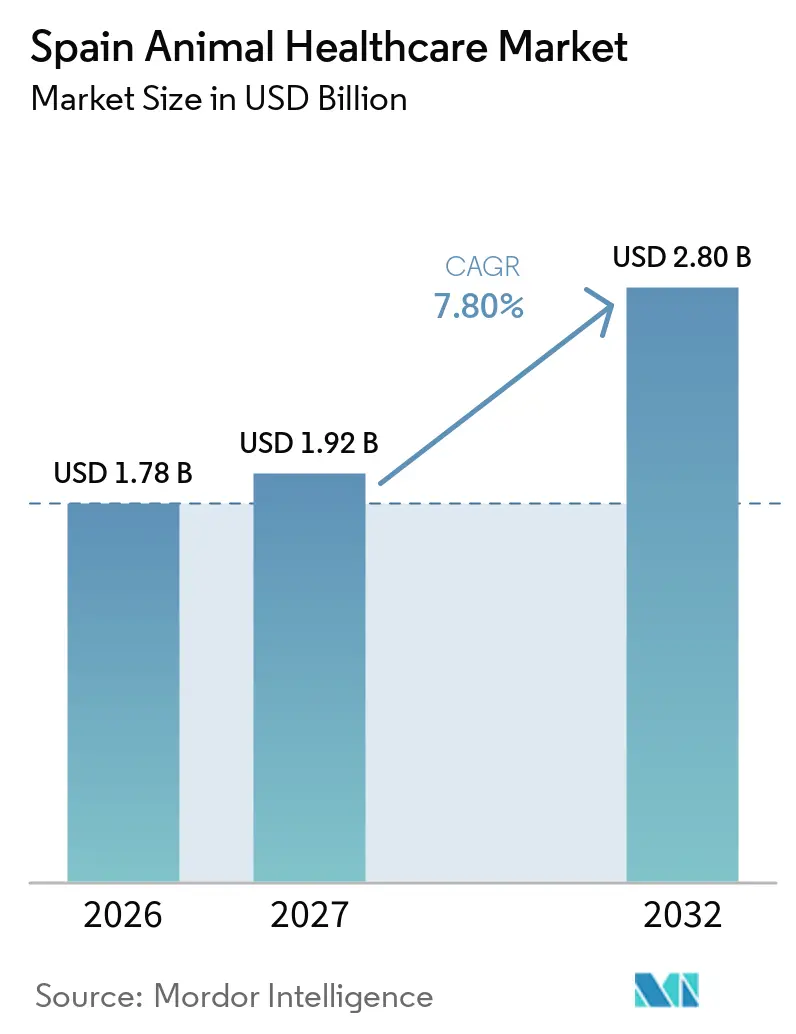
スペイン動物医療市場規模は、2026年に17.8 ビリオン 米ドル、2027年に19.2 ビリオン 米ドルと予測され、2032年までに28.0 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.80%で成長する見込みです。
スペインではペット飼育が増加しており、49%の世帯がペットを飼育し、39%が「ペットペアレント」と自認しています。このトレンドは、ペット飼育者の74%がペットを家族写真に含め、71%がクリスマスプレゼントを購入するといった行動に表れています。[1] スペインの動物ヘルスケア市場は、抗菌薬使用削減を目的としたEUのワンヘルス規制の恩恵を受けており、ワクチンおよび診断薬への予算シフトを促進しています。2024年における家畜の抗生物質消費量の70%削減という顕著な成果がこの進展を示しています。クリニックではポイントオブケア検査および接続型分析装置の導入が進み、ターンアラウンドタイムの短縮と同一受診日での意思決定を可能にしており、特に高稼働の都市部クリニックにおける診断薬の普及を後押ししています。オンライン薬局は、パンデミック後のデジタル習慣の定着に支えられ、実店舗よりも速いペースで拡大しています。ただし、処方箋管理の厳格化により、規制医薬品を取り扱うプラットフォームのコンプライアンス要件が増加しています。2025年の規制上の課題に加え、カタルーニャ州でのランピースキン病発生などの緊急疾病アウトブレイクが短期的な変動をもたらしました。しかしながら、これらの事象はバイオセキュリティへの投資を加速させ、中期的な市場成長を支えています。
主要レポートのポイント
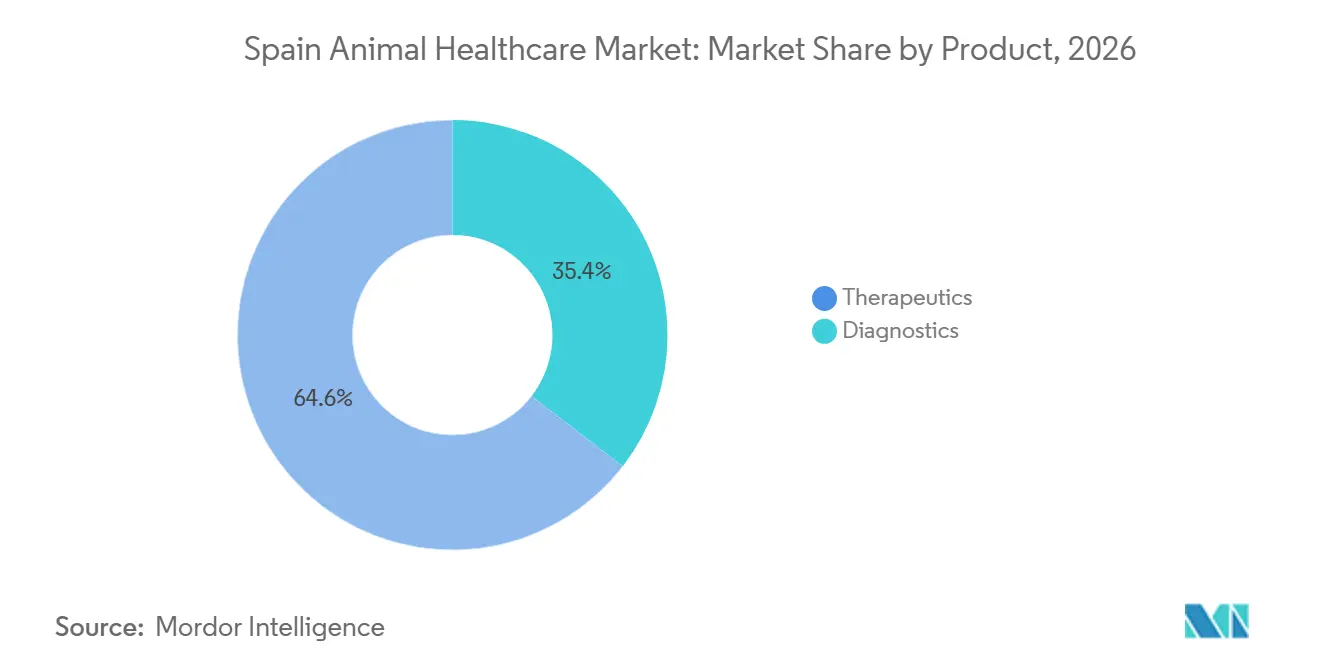
- 製品別では、治療薬が2026年に64.6%の収益シェアをリードしました。診断薬は2032年にかけてCAGR 11.5%で拡大する見込みです。
- 動物種別では、コンパニオンアニマルが2026年に58.5%を占めました。家畜は2032年にかけてCAGR 11.8%で成長する見込みです。
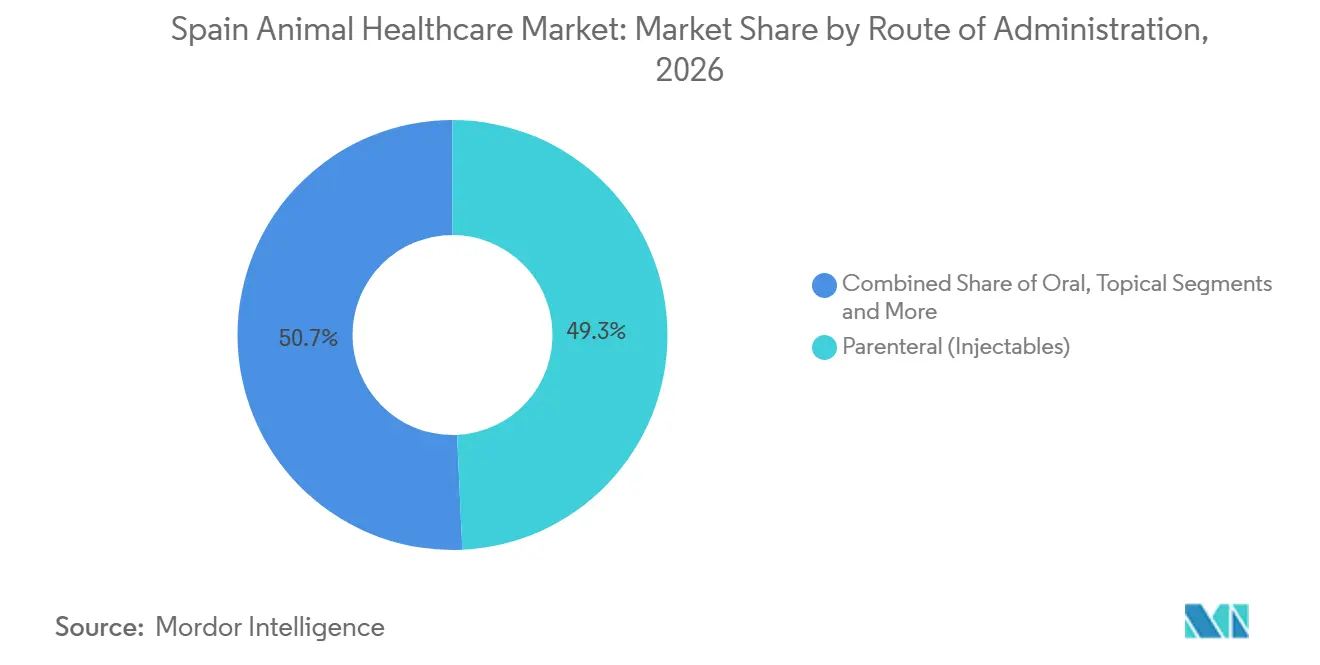
- 投与経路別では、非経口注射剤が2026年に市場の49.3%を占めました。経口製剤は2032年にかけてCAGR 12.6%で拡大する見込みです。
- 流通チャネル別では、動物病院・クリニックが2026年に市場シェアの58.6%を占めました。オンライン薬局およびeコマースは2032年にかけてCAGR 12.9%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ペット飼育の増加とヒューマニゼーション | +2.8% | 全国、マドリード・バルセロナ・バレンシアに集中 | 中期(4年以内) |
| 予防ケアを促進するEU「ワンヘルス」規制 | +2.1% | 全国、EU全体の実施と整合 | 長期(4年以上) |
| ポイントオブケア診断における技術的進歩 | +1.9% | 都市部中心、準都市部クリニックへの波及 | 短期(2年以内) |
| 支出を可能にするペット保険普及の拡大 | +1.5% | 全国、マドリード・カタルーニャ・バスク地方での早期普及 | 中期(4年以内) |
| サービス不足の農村部における遠隔獣医診療の普及 | +1.2% | 農村部のカスティーリャ=ラ・マンチャ、エストレマドゥーラ、ガリシア | 中期(4年以内) |
| イベリコ豚疾病根絶に対する政府補助金 | +1.3% | アンダルシア、エストレマドゥーラ、カスティーリャ・イ・レオン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ペット飼育の増加とヒューマニゼーション
2024年、スペインのペット数は犬が946万頭、猫が595万頭に達し、49%の世帯が少なくとも1頭のペットを飼育し、39%の飼育者が「ペットペアレント」と自認しています。愛着の高まりは、74%のペット飼育者がペットを家族写真に含め、71%が休暇のプレゼントを購入することに表れており、ワクチン、駆虫薬、診断薬への需要を高めています。[2] ペット関連支出は2030年までに38億ユーロ(41億8,000万米ドル)に達すると予測されており、都市部の世帯はプレミアム製品と頻繁なクリニック受診を好む傾向があります。嗜好性の高いチュアブルや複合駆虫薬が好まれる一方、コンパニオンアニマル製品に対する規制経路の簡素化がイノベーションサイクルを加速させています。
予防ケアを促進するEU「ワンヘルス」規制
スペイン王令1157/2021を通じて実施されたEU規則2019/6は、予防的抗菌薬使用を制限し、より厳格な処方基準を施行することで、予算をワクチン接種および診断薬へと誘導しています。[3] 2024年までに、スペインは家畜の抗生物質使用量をEU最高水準の70%削減し、ワクチン普及と重要抗菌薬の代替品の採用を促進しました。生産者は制限クラスへのアクセス前に病原体を特定する必要があり、迅速検査およびPCRパネルへの需要が高まっています。コンプライアンスコストは小規模農家に課題をもたらす一方、統合型生産者は規模の経済から恩恵を受けています。不遵守に対するペナルティが予防戦略を標準的な慣行として推進し、市場をワクチンおよび診断薬と整合させています。
ポイントオブケア診断における技術的進歩
院内分析装置および迅速検査の進歩により、診断時間が48〜72時間から15〜30分に短縮され、同一受診日での治療計画の立案と患者の離脱防止が可能になっています。IDEXX Catalystのようなプラットフォームは複数の診断モジュールとクラウド接続を統合し、ワークフローとクライアント体験を向上させています。分子ツールはスペインの養豚セクターで疾病スクリーニングに広く活用されており、デジタルプラットフォームがデータを統合して積極的なバイオセキュリティ対策を支援しています。これらのイノベーションは機器アクセスにおける都市部と農村部の格差を深め、紹介センターや企業グループが高度な診断基準を満たすうえで有利な立場にあります。
支出を可能にするペット保険普及の拡大
2025年までに、ペット保険はスペインのコンパニオンアニマルの5%〜7%をカバーし、保険会社による商品バンドルが普及を促進しています。年間保険料は150〜300ユーロの範囲で、免責額控除後に費用の70%〜80%が払い戻されます。保険加入ペットは、飼育者が診断や紹介をより積極的に承認するため、より高い臨床収益をもたらします。優先プロバイダー契約は独立系クリニックの価格設定と収容能力に課題をもたらす一方、所得水準が高く流通が充実した地域で普及が拡大しています。保険の拡大は支出を安定させ、予防ケアを促進し、患者の定着率を高め、市場成長を牽引しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 特に農村部スペインにおける獣医師不足 | -1.6% | 農村部のカスティーリャ=ラ・マンチャ、エストレマドゥーラ、ガリシア、アラゴン | 長期(4年以上) |
| 高度な治療薬・診断薬の高コスト | -1.4% | 全国、小規模家畜経営において深刻 | 中期(2〜4年) |
| 研究開発コストを引き上げる厳格な抗生物質使用規制 | -0.9% | 全国、EU全体の規制整合 | 長期(4年以上) |
| 小規模農家への断片的な流通 | -0.7% | 農村部、分散した家畜保有 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特に農村部スペインにおける獣医師不足
2024年、スペインには37,836人の登録獣医師がいましたが、農村部では家畜数に対して慢性的な人員不足が続いています。[4] このギャップは治療の遅延を招き、非専門労働力への依存を高めています。新卒者は待遇の良さと予測可能なスケジュールを求めて都市部を好む一方、農村部の家畜関連職は競争力に欠けています。統合業者は給与制の役職と集中型サポートで若い獣医師を引き付け、都市部クリニックへの人材集中をさらに進めています。この不足は経済に影響を与えており、疾病診断の遅延が移動制限や農場収益の減少につながる可能性があります。これはカタルーニャ州でのランピースキン病アウトブレイク時に見られた通りです。政府が提案した農村部での義務的サービスは反対意見を受けて撤回され、遠隔医療やモバイルユニットなどの代替手段は対面ケアを完全には代替できていません。この構造的なギャップは、プロトコルを標準化するリソースを持たない小規模農家の疾病管理と近代化を妨げています。
高度な治療薬・診断薬の高コスト
スペインの動物ヘルスケア市場における高度な治療薬および診断薬は依然として高コストであり、都市部に集中しています。犬のアトピー性皮膚炎に対するモノクローナル抗体治療や、CTおよびMRIスキャンなどの高度画像診断は、保険未加入の多くのペット飼育者の手の届かない価格帯にあり、地方のクライアントには追加の交通費も発生します。PCRパネルや専門家診察がさらに費用を増大させ、価格に敏感なクリニックに課題をもたらしています。家畜分野では、自家製ワクチンや群れのPCRスクリーニングが補助金のない小規模農家に財政的負担を課しています。国内メーカーがジェネリック品やバイオシミラー駆虫薬を低価格で投入する一方、これがマージンを圧縮し、研究開発投資を抑制する可能性があります。流通規則と最低注文数量が農村部クリニックのコストを増大させ、一部は高価格の小売薬局に依存せざるを得ない状況です。これらの要因が高度なケアと診断薬へのアクセスの不均等を生み出し、保険加入者および都市部セグメント以外での利用を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
デジタル統合において治療薬を上回る診断薬2026年、治療薬はスペインの動物医療市場において64.6%のシェアで首位を占めましたが、診断薬は2032年にかけてCAGR 11.5%で成長し、基準値を上回るペースで拡大する見込みです。ワクチンは治療薬の中核を担い続けており、牛結核やブルセラ症などの疾病を対象とした国家プログラムによって需要が牽引され、安定した購買と規定遵守が確保されています。補助金きワクチン接種キャンペーンは群免疫を高め、抗菌薬への依存を低減します。特にイソキサゾリン系配合剤を中心とする駆虫薬は、広域スペクトルの効果と投与の容易さから普及が進んでおり、都市部のペットオーナーの嗜好とも合致しています。抗感染薬は特定の症例において依然として重要ですが、家畜分野では診断優先の方針がますます強調されています。診断薬は、クリニックが迅速な結果を提供する院内プラットフォームを導入することで進歩しており、同一受診日での治療を可能にし、顧客満足度を高めています。家畜分野では、PCRスクリーニングや迅速検査などのツールが病原体の早期発見に役立ち、群淘汰コストを削減しています。価格感応度が高い中でも、クリニックがポイントオブケアのワークフローを組み込むことで、診断薬へのシフトが持続的な成長を牽引しています。


動物種別:
バイオセキュリティ義務化に牽引される家畜の加速2026年、コンパニオンアニマルはスペインの動物医療市場58.5%を占め、CAGR 10.2%で成長しており、都市部の飼育率の高さと診断、ワクチン、予防ケアへの支出増加に支えられています。猫は最も成長の速いサブセグメントであり、2024年に猫専用ワクチンが発売されたことが成長を後押ししています。政策の安定性と規制の軽さにより、製剤のアップグレードを通じたプレミアム価格設定が可能となっており、ペット保険の普及拡大が高額な処置の需要を支えています。家畜は2032年にかけてCAGR 11.8%とより速い成長が見込まれており、生産者が輸出と生産性を守るためにバイオセキュリティを優先しているためです。スペインの豚生産および反芻動物の飼育頭数における優位性が、ワクチンと診断薬への安定した需要を確保しており、健康データを統合してより良い管理を実現するデジタルプラットフォームによって支えられています。最近の疾病発生は早期発見と予防優先戦略の重要性を浮き彫りにしており、コンパニオンアニマルの需要と並んで家畜の成長ダイナミクスを牽引しています。
投与経路別:
嗜好性イノベーションを反映した経口剤の急増2026年、非経口注射剤はスペインの動物医療市場において49.3%のシェアで位を占め、正確な投与量と群接種キャンペーンのためのワクチンおよび長時間作用型注射剤によって牽引されました。しかし、経口製剤は最も成長の速い投与経路であり、2032年にかけてCAGR 12.6%で拡大する見込みです。嗜好性の高いチュアブル剤は、月次の駆虫薬レジメンや慢性疼痛管理において人気を集めており、利便性と服薬アドヒアランスの向上をもたらしています。獣医師は適応症例を経口抗生物質にシフトさせており、コストとクリニック受診回数を削減しながら、複数頭飼育世帯のルーティンを簡素化しています。経口製剤はまた、外用薬に伴う交差汚染リスクを軽減します。嗜好性と配合カバレッジが向上するにつれ、経口製剤は特にコンパニオンアニマルセグメントにおいて強い成長を持続し、市場における投与経路の多様化が進むと予想されます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
パンデミック後に加速するEコマースの混乱2026年、動物病院・クリニックはスペインの動物医療市場の58.6%を占めましが、eコマースはCAGR 12.9%と市場全体の約2倍のペースで急速に成長しています。クリニックはサービスおよび調剤の拠点として機能し、処方箋の取り扱い量を集中させており、企業グループは調達と在庫管理を効率化しています。独立系クリニックは調達面での課題に直面しており、オンラインプラットフォームはスケールとロジスティクスを活用してその隙間を突いています。eコマースプラットフォームは定期配送サービスと24時間365日の注文受付によって市場を再編しており、価格の透明性を高め、実店舗のマージンに圧力をかけています。処方薬は獣医師の承認が必要なため、フルフィルメントに遅延が生じますが、クリニックはクリック&コレクトサービスやロイヤルティプログラムで対応し、市場シェアの維持を図っています。こうしたダイナミクスが、市場の進化に伴う価格戦略とサービス差別化を形成しています。
地域分析
2026年、マドリード、カタルーニャ、アンダルシアはスペインの動物医療市場の55%を占めており、マドリードとバルセロナのコンパニオンアニマルの高密度な飼育人口、カタルーャの豚生産における優位性、アンダルシアの反芻動物における支配的地位によって牽引されています。マドリードの強固なコンパニオンアニマル基盤と高いペット支出はクリニックのスループットと診断サービスを向上させており、バルセロナの企業所有クリニックは高度な画像診断と院内ラボを活用しています。カタルーニャは豚のワクチン接種と呼吸器疾患管理の拠点であり続けており、輸出基準を維持するためのデジタルモニタリングによって支えられています。アンダルシアの牛と羊の群れは、特にベクター発生の多い季節においてワクチンと駆虫薬への安定した需要を牽引しています。これらの地域が一体となってスペインの動物医療市場の根幹を形成しています。
カタルーニャでは2025年10月に結節性皮膚病の発生が確認され、14の自治体にわたって14万頭の牛への緊急ワクチン接種と移動制限が実施されました。この事態により、サーベイランスとバイオセキュリティへの短期的な支出が増加するとともに、遠隔地における迅速検査とデータ共有の重要性が強調されました。大規模生産者はデジタルアラートを活用した緊急時対応計画を検証し、発生の迅速な封じ込めを可能にしました。こうした疾病圧力はワクチン需要を持続させ、家畜輸送による近隣地域への影響も含めて購買決定に影響を与えています。
スペインの牛の飼育頭数の20%を保有するカスティーリャ・イ・レオンは、分散した農場への定期的なケアと緊急対応を妨げる獣医カバレッジのギャップに悩まされています。バレンシアとムルシアでは、孵化場における卵内ワクチン接種が孵化後の労働を最大80%削減し、大規模でのワクチン接種を集約することで、サプライヤーのロジスティクスと価格設定に影響を与えています。種と インフラに合わせた地域戦略は、スペインの動物医療市場における多様なニーズと成長ドライバーを浮き彫りにしています。
競合環境
市場集中度
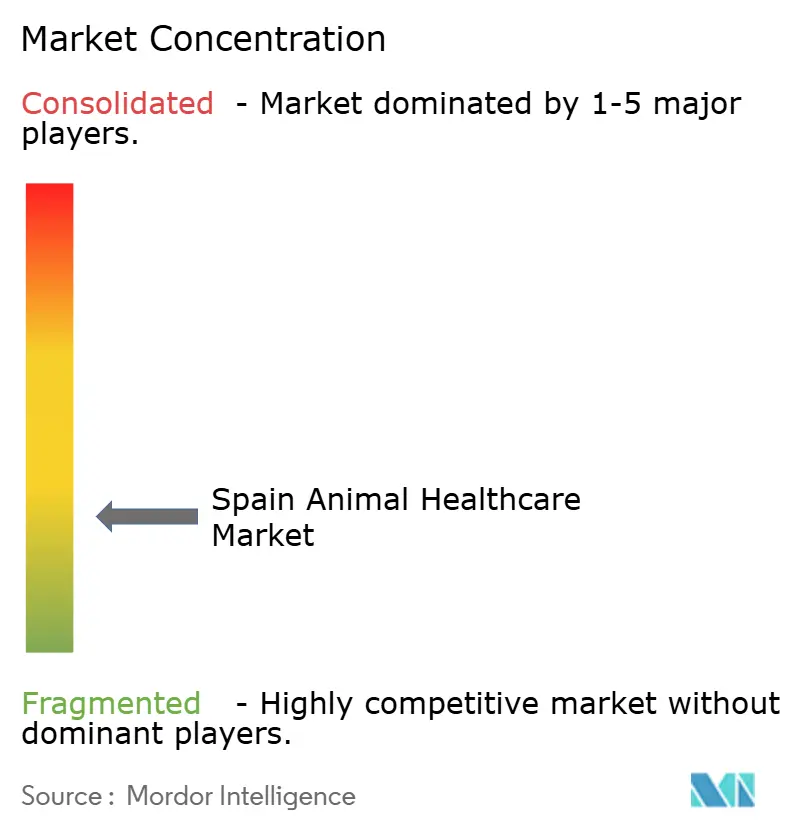
スペインの獣医市場は依然として分散しており、独立系クリニックが4,200の診療所の大部分を運営している一方、企業系統合事業者が都市部で拡大しています。IVC EvidensiaやAniCuraなどの企業は、マドリード、バルセロナ、バレンシアなどの都市で高稼働クリニックを買収し、集中型診断、標準化された処方集、電子カルテを導入して業務効率を高めています。独立系クリニックは顧客との関係と地域の信頼に依存していますが、コスト上昇と高度な診断へのアクセス制限という課題に直面しており、企業ネットワークが都市部の標準を主導し、独立系が地域アクセスを支えるという二重構造が生まれています。
多国籍サプライヤーは中核的な治療薬セグメントをリードしており、ZoetisやBoehringer Ingelheimなどの企業が駆虫薬、ワクチン、長時間作用型注射剤において優位性を発揮しています。HIPRAやLaboratorios Syvaなどのスペイン国内メーカーはワクチンとジェネリック医薬品で競争しており、HIPRAは2024年に豚向けの標的型生物製剤を発売しました。抗生物質代替品へのシフトが勢いを増しており、プロバイオティクス、有機酸、植物性添加物によって支えられています。診断能力は企業系施設においてグローバルプラットフォームによって牽引されており、独立系クリニックは需要に合わせて選択的に分析装置を導入しています。
2025年および2026年の戦略的動向としては、主要都市における企業系クリニックグループによる買収、豚の呼吸器病原体を標的とした新ワクチン、クラウドワークフローと統合された院内分析装置のアップグレードが挙げられます。EU規則2019/6に基づく規制遵守は中小企業にとって複雑さを増しますが、相互承認条項を通じた輸出機会を開きます。保険パートナーシップと遠隔診療プラットフォームがコンパニオンアニマルケアにおける差別化要因として台頭しており、スペインの動物医療市場における予防、データ駆動型ソリューション、ネットワーク効果を重視する傾向が強まっています。
スペイン動物ヘルスケア産業リーダー
-
Zoetis, Inc.
-
Boehringer Ingelheim GmbH
-
Ceva Santé Animale
-
Elanco Animal Health
-
IDEXX Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
スペイン動物医療市場 このレポートでカバーされる企業
- Bioiberica
- BioVet SA
- Boehringer Ingelheim
- Ceva
- Dechra Pharmaceuticals Inc.
- Elanco
- Hipra
- IDEXX
- Laboratorios Eurisko
- Laboratorios Karizoo
- Laboratorios Syva
- MSD Animal Health (Merck)
- Neogen
- S.P. Veterinaria
- Super's Diana S.L.
- Vetoquinol
- Virbac
- Zoetis
- Zoopan
最近の産業開発事情 スペイン動物医療市場
- 2026年3月:JeetVetはマドリードで開催されたIberzoo Propet獣医展示会に出展し、大きな注目を集め、会場での販売とコンサルテーションで好成績を収めました。同社はまた、主力製品であるVET-600 AI動物用内視鏡の初の世界的受注を確保したことを発表し、国際展開における重要なマイルストーンを達成しました。
- 2025年10月:スペイン農業省はランピースキン病の初のアウトブレイクを受け、カタルーニャ州で14万頭の牛への緊急ワクチン接種を開始しました。14の自治体にわたってモバイル獣医ユニットが展開され、ワクチン調達と監視検査のために300万ユーロ(330万米ドル)が割り当てられました。アウトブレイクによる移動制限により、地域の家畜セクターに推定800万ユーロ(870万米ドル)の損失が生じました。
- 2025年9月:スペインは王令767/2025を施行し、獣医師の限定的な調剤権を回復し、抗菌薬スチュワードシップ報告を強化し、すべての抗菌薬処方に対する電子記録を義務付け、不遵守に対するペナルティを設けました。
- 2025年4月:Premier Vet Allianceがスペインに進出し、大手獣医診療グループとのパートナーシップのもと、カスタマイズされた予防ヘルスプランソリューションを導入しました。
スペイン動物ヘルスケア市場レポートの調査範囲
本レポートの調査範囲によると、獣医ヘルスケア市場はコンパニオンアニマルおよび農場動物向けの治療薬・診断製品およびソリューションで構成されています。コンパニオンアニマルは伴侶として飼育または引き取られる動物であり、農場動物は食肉および乳製品関連製品のために飼育される動物です。コンパニオンアニマルは伴侶として飼育または引き取られる動物であり、農場動物は食肉および乳製品関連製品のために飼育される動物です。
獣医ヘルスケア市場は、製品、動物種、投与経路、流通チャネルによってセグメント化されています。製品別では、市場は治療薬(ワクチン、駆虫薬、抗感染薬、医療用飼料添加物、その他の治療薬)と診断薬(免疫診断検査、分子診断、診断画像、臨床化学、その他の診断薬)にセグメント化されています。動物種別では、市場はコンパニオンアニマルと家畜動物にセグメント化されています。コンパニオンアニマルはさらに犬、猫、その他のコンパニオンアニマルにセグメント化されています。投与経路別では、市場は経口、非経口(注射剤)、局所、その他にセグメント化されています。家畜動物別では、市場はさらに反芻動物、豚、家禽、その他の家畜動物にセグメント化されています。流通チャネル別では、市場は動物病院・クリニック、小売薬局、オンライン薬局・Eコマース、農場直接供給にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
製品別
| 治療薬 | ワクチン |
| 駆虫薬 | |
| 抗感染薬 | |
| 医療用飼料添加物 | |
| その他の治療薬 | |
| 診断薬 | 免疫診断検査 |
| 分子診断 | |
| 診断画像 | |
| 臨床化学 | |
| その他の診断薬 |
動物種別
| コンパニオンアニマル | 犬 |
| 猫 | |
| その他のコンパニオンアニマル | |
| 家畜動物 | 反芻動物(牛、羊、ヤギ) |
| 豚 | |
| 家禽 | |
| その他の家畜動物 |
投与経路別
| 経口 |
| 非経口(注射剤) |
| 局所 |
| その他 |
流通チャネル別
| 動物病院・クリニック |
| 小売薬局 |
| オンライン薬局・Eコマース |
| 農場直接供給 |
| 製品別 | 治療薬 | ワクチン |
| 駆虫薬 | ||
| 抗感染薬 | ||
| 医療用飼料添加物 | ||
| その他の治療薬 | ||
| 診断薬 | 免疫診断検査 | |
| 分子診断 | ||
| 診断画像 | ||
| 臨床化学 | ||
| その他の診断薬 | ||
| 動物種別 | コンパニオンアニマル | 犬 |
| 猫 | ||
| その他のコンパニオンアニマル | ||
| 家畜動物 | 反芻動物(牛、羊、ヤギ) | |
| 豚 | ||
| 家禽 | ||
| その他の家畜動物 | ||
| 投与経路別 | 経口 | |
| 非経口(注射剤) | ||
| 局所 | ||
| その他 | ||
| 流通チャネル別 | 動物病院・クリニック | |
| 小売薬局 | ||
| オンライン薬局・Eコマース | ||
| 農場直接供給 | ||
レポートで回答される主要な質問
スペイン動物ヘルスケア市場の現在の規模と予測成長率は?
スペイン動物医療市場規模は2027年に19.2 ビリオン 米ドルであり、CAGR 7.80%で2032年までに28.0 ビリオン 米ドルに達する見込みです。
スペインでリードし最も速く成長している動物セグメントはどれですか?
コンパニオンアニマルが2026年に58.5%のシェアでリードし、家畜は2032年にかけてCAGR 11.8%で最も速い成長が見込まれています。
規制はスペインの動物ヘルスケアの需要をどのように形成していますか?
EU規則2019/6とスペインの国内法への転換により抗菌薬使用が削減され、支出がワクチンおよび診断薬にシフトしており、2024年に報告された家畜の抗生物質使用量の70%削減に支えられています。
スペインの獣医診療経済を変えている技術は何ですか?
ポイントオブケア分析装置と接続型プラットフォームが都市部クリニックでの同一受診日での意思決定と診断付帯率の向上を可能にする一方、家畜生産者はPCRスクリーニングとデジタル群れ管理を拡大しています。
スペインの動物ヘルス供給においてシェアを拡大しているチャネルはどれですか?
オンライン薬局およびeコマースはCAGR 12.90%で成長しており、定期配送サービスと価格の透明性によって牽引されている一方、クリニックは中核的なサービスおよび調剤拠点として最大のシェアを維持しています。
ペット保険はスペインの獣医支出にどのような影響を与えていますか?
保険普及率は5%〜7%で上昇中であり、保険料は150〜300ユーロ(165〜330米ドル)であり、診断および高額処置の承認率を高めています。