
韓国タイヤ製造装置市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
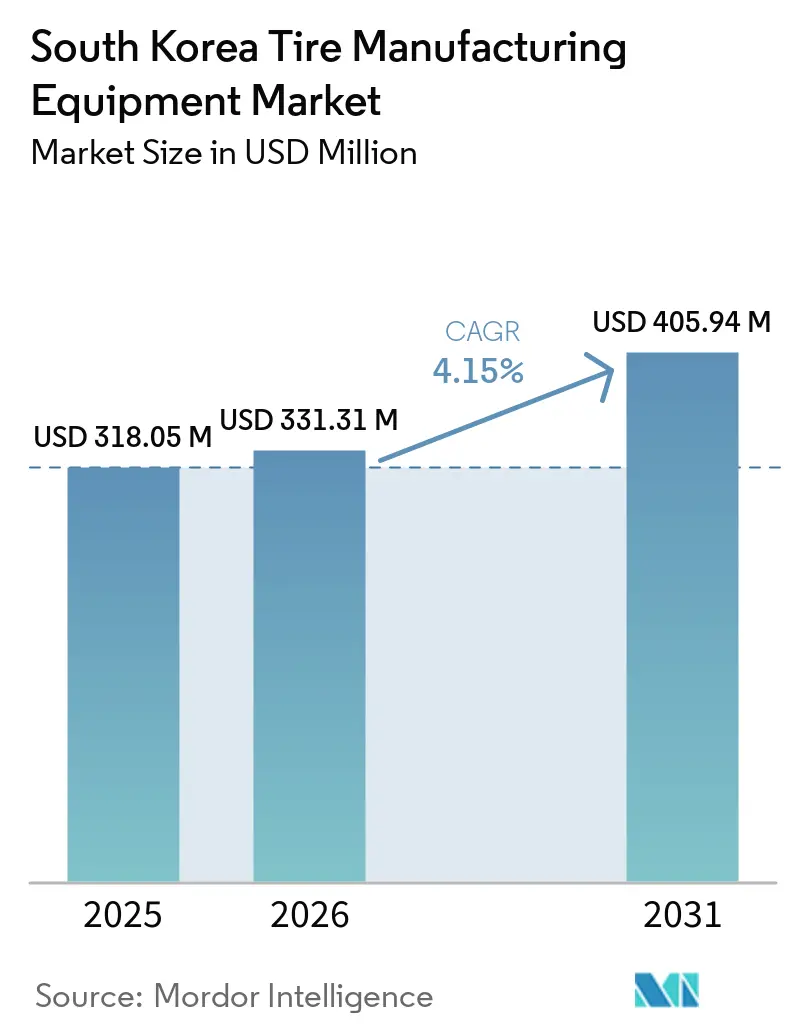
| 市場規模 (2026) | 331.31 百万米ドル |
| 市場規模 (2031) | 405.94 百万米ドル |
| 成長率 (2026 - 2031) | 4.15 % |
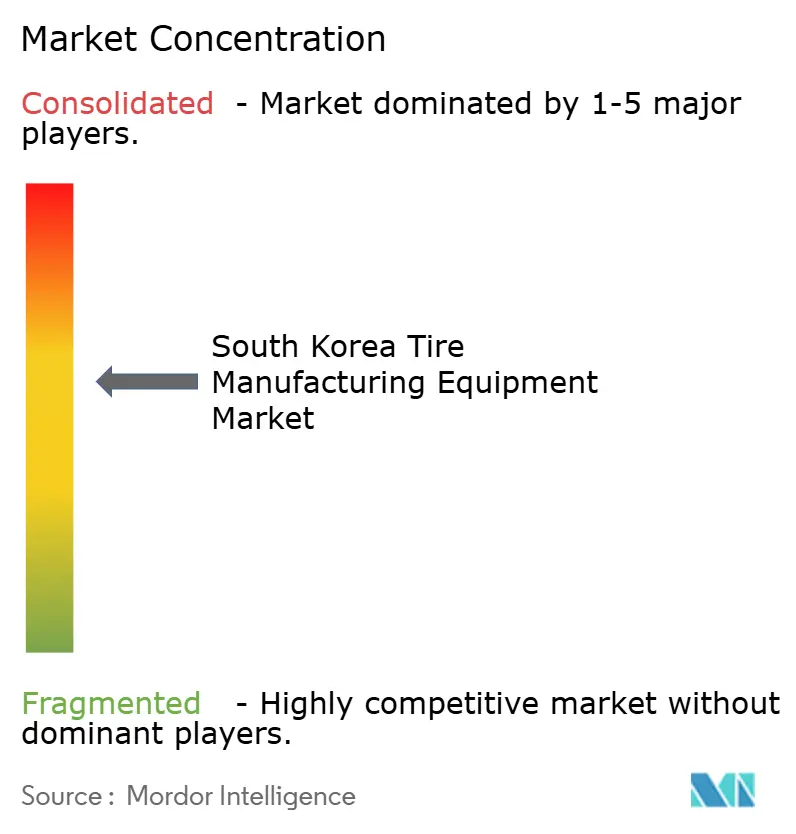
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国タイヤ製造装置市場分析
韓国タイヤ製造装置市場は、2025年の318.05 ミリオン 米ドルから2026年には331.31 ミリオン 米ドルへと成長し、予測期間(2026年~2031年)にCAGR 4.15%で2031年までに405.94 ミリオン 米ドルに達する見込みです。タイヤメーカーは、火災後の復旧工事、海外グリーンフィールド工場、および電気自動車(EV)製品シフトを、精密加硫プレス、AI対応検査、IIoT対応ミキサーを重視した統合的な設備投資プログラムに組み込んでいます。乗用車タイヤラインは18インチ以上のリム向けに改修が進んでいます。これらのリムは公差が厳しく、CNC制御のビルディングマシンおよび高圧プレスが求められています。一方、政府のインセンティブは適格なスマートファクトリー投資の相当部分をカバーし、投資回収期間を大幅に短縮しています。グローバルサプライヤーは電動加硫技術を推進しており、CO₂排出量を大幅に削減し、RE100義務に沿うものとなっています。同時に、国内企業は予知保全プラットフォームを導入し、設備総合効率を向上させています。競争環境は激化しており、中国系のMesnacがグローバル販売でリードし、欧州ベンダーのVMIが2025年のイノベーション賞を獲得し、韓国の金型専門メーカーSaehwa IMCが積層造形技術を工具製造に統合し、小ロットのプレミアムタイヤ開発を加速させています。
主要レポートのポイント
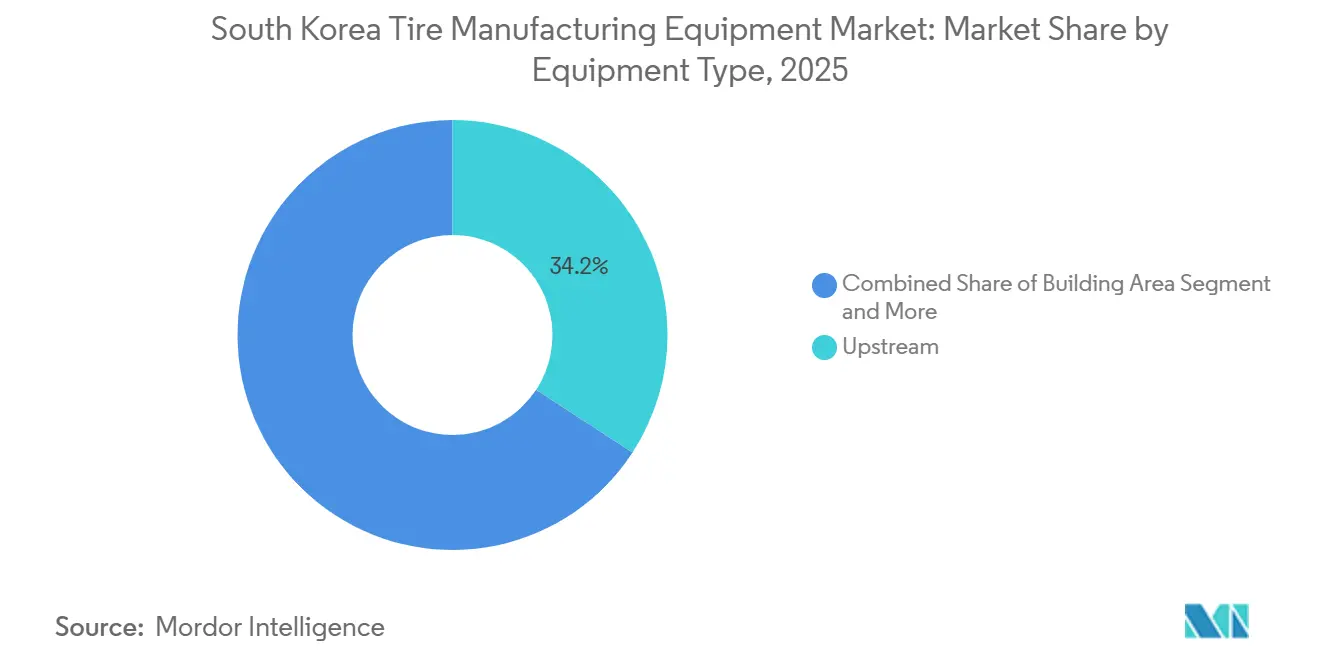
- 装置タイプ別では、上流工程の混合・部品準備が2025年の韓国タイヤ製造装置市場シェアの34.16%をリードし、加硫・検査は2031年にかけてCAGR 7.63%で拡大する見込みです。
- タイヤ設計別では、ラジアル装置が2025年の韓国タイヤ製造装置市場規模の95.13%のシェアを占め、2026年~2031年にかけてCAGR 4.85%で成長する見込みです。
- 車両タイプ別では、乗用車向け機械が2025年の韓国タイヤ製造装置市場の48.34%のシェアを占め、2031年にかけてCAGR 8.48%で拡大しています。
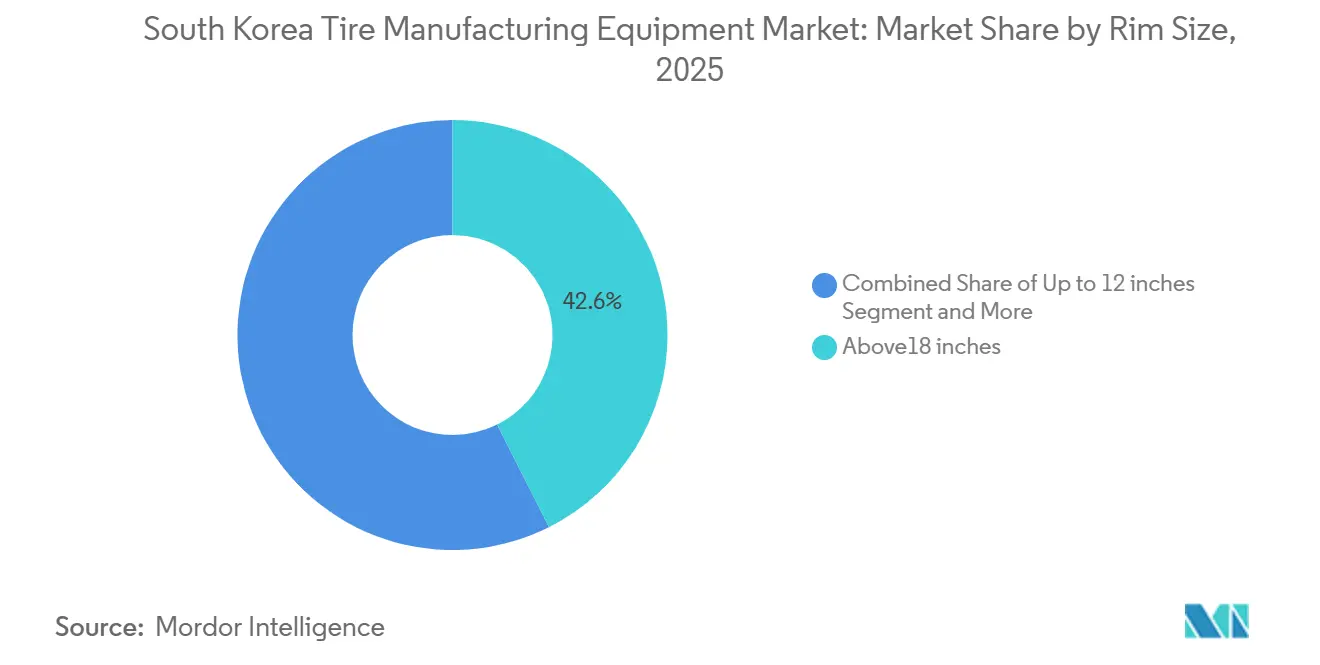
- リムサイズ別では、18インチ超セグメントが2025年の韓国タイヤ製造装置市場シェアの42.55%を占め、2031年にかけてCAGR 6.74%で成長する見込みです。
- エンドユーザー別では、交換・アフターマーケットラインが2025年に82.36%のシェアを保持し、純正装置ラインが2031年にかけてCAGR 5.88%で最高の成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国タイヤ製造装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV主導の能力拡張 | +1.2% | 国内 | 中期(2~4年) |
| 18インチ超リムへのシフト | +0.9% | 国内 | 短期(2年以内) |
| スマート・自動化工場向けインセンティブ | +0.7% | 全国の産業団地 | 短期(2年以内) |
| エネルギー効率の高いミキサー・加硫プレス | +0.6% | 国内 | 長期(4年以上) |
| サプライチェーンリスクを背景とした現地化推進 | +0.5% | 国内 | 中期(2~4年) |
| IIoT対応予知保全 | +0.4% | 国内外の韓国系工場 | 中期(2年4年) |
| 情報源: Mordor Intelligence | |||
先進タイヤ向けEV主導の能力拡張
2024年から2026年にかけて、テネシー州、ハンガリー、ポーランド、および韓国の咸平(ハンピョン)においてEV対応能力を強化するいくつかのプロジェクトが予定されています [1]。各サイトは、ポルシェおよびBMWの厳格な基準を満たすため、20インチ以上のグリーンタイヤに対応した機械、プレス、X線システムを整備しています。新しい生産ラインには、高精度コンパウンドミキサー、薄肉成形モジュール、およびサブミリメートルの欠陥を検出できるAI駆動検査システムが統合されています。この進化は、韓国におけるタイヤ製造装置への堅調かつ持続的な需要を裏付けています。
18インチ超リムへのシフトが精密機械需要を牽引
2025年までに、18インチ以上のタイヤ向け装置は市場で大きな普及を遂げており、このトレンドは今後も継続する見込みです。自動車メーカーはこれらの大径ホイールを積極的に採用しており、車両の美観と電気自動車(EV)の航続距離の両方を向上させています。これらの大型SKUはより高い収益性をもたらします。その結果、タイヤメーカーはCNC二ドラムビルダーおよび自動金型アライメント機能を備えた高締付力プレスへの投資を進めています。
スマート・自動化工場に対する政府インセンティブ
税額控除や減価償却優遇措置を含む政府インセンティブが、ロボティクス、マシンビジョン、MESシステムなどの先進技術の導入における財務的障壁を低減しています。これらの施策が、光州、蔚山、昌寧の工場全体でこれらの技術の統合を促進しています。このトレンドは、今後数年間にわたり韓国タイヤ製造装置市場の成長軌道を強化する上で重要な役割を果たすと期待されています [2]。
電力コスト削減に向けたエネルギー効率の高いミキサー・加硫プレス
HF TireTechのeCuringなどの電動プレスは、CO₂排出量を最大50%大幅に削減します [3]。さらに、これらのプレスが再生可能エネルギーで稼働する場合、製造工場は欧州OEMが優先するRE100コミットメントを履行できます。この能力は、市場がグローバルなサステナビリティ目標と進化する業界需要に沿う中で、韓国における次世代タイヤ製造装置ソリューションの重要性の高まりを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゴム価格変動による設備投資予算の圧迫 | -0.5% | 韓国 | 短期(2年以内) |
| VOC規制強化による設備更新の複雑化 | -0.4% | 韓国 | 中期(2年~4年) |
| 国内交換タイヤ需要 | -0.3% | 韓国 | 長期(4年以上) |
| メカトロニクス人材不足 | -0.2% | 韓国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ゴム価格変動による設備投資予算の圧迫
2024年、天然ゴム価格は大幅に上昇し、2026年まで高水準が続く見込みです。この価格の持続的な上昇は利益率に相当な圧力をかけており、一部の生産者は裁量的な機械購入を長期間延期し、最大2年間投資を先送りするケースも見られます。
レガシープレス更新を複雑化させる厳格なVOC規制
タイヤ工場における排気基準を強する大気環境保全法は、操業に大きな影響を与えています。排気レベルを許容範囲内に維持するという規制を遵守するため、施設は大規模な改修を余儀なくされています。これには密閉システム、蒸気回収機構、触媒酸化装置の設置が含まれます。近年実施されたこれらの変更は、中規模サイトに相当な課題をもたらし、多大な投資と業務上の調整を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:加硫システムが近代化サイクルを加速
加硫・検査装置は、OEMがエネルギー効率の高い電動プレスとインライン画像検査モジュールを求める中、ミキサーやビルダーを上回るCAGR 7.63%で2031年にかけて韓国タイヤ製造装置市場規模を拡大させる見込みです。HFのeCuringユニットへのスチームプレスの置き換えは、CO₂を半減させるものとして、火災被害を受けた光州ラインおよび建設中の咸平工場で優先的に進められています。ミキサーおよびカレンダリングマシンは、シリカリッチなEVコンパウンドが高精度の分散を必要とするため、2025年に34.16%のシェアを維持しています。VMIのMILEXXプラットフォームはAI検査カメラを搭載し、オペレーター人員を大幅に削減しました。一方、予知保全センサーは不良率を効果的に低下させています。コンポーネントビルダーは、短期間でレガシーピットに統合できるモジュール式ユニットを開発しています。この迅速な統合は、高稼働率で継続稼働する工場にとって不可欠です。
上流サプライヤーは、バイオベース材料に対応するためビードワインディングおよびインナーライナー押出機を再設計しています。この動きにより、欧州自動車メーカーが義務付けるサステナブルゴム原料との整合性が確保されます。さらに、エネルギー効率の高いドライブと加熱窒素加硫の組み合わせにより、電力消費量が大幅に削減されました。その結果、加硫システムは設備投資の中心となり、韓国タイヤ製造装置市場における近代化需要を牽引しており、このトレンドは2031年まで継続する見込みです。

タイヤ設計別:ラジアルの優位性が標準化を促進
ラジアル機械は2025年の韓国タイヤ製造装置市場シェアの95.13%を占め、バイアス需要が特殊ニッチにのみ残存する中でCAGR 4.85%で拡大しました。標準化されたラジアルモジュールにより、ベンダーはより大きな生産量でR&Dを償却でき、リードタイムを16週間に短縮しています。VMIのMAXXプラットフォームは独立駆動のアプリケーターロールを採用し、EV均一性にとって重要な要素である正確なベルト配置を実現しています。従来バイアスに注力していた装置メーカーは、低量オフロードSKUへと関心を移しています。これらのメーカーは、業界での存在感を維持するため、短期間での迅速な金型交換を提供することで対応しています。
超高性能ラジアルタイヤのEVへの装着が増加するにつれ、精度への要求が高まっています。プレスはキャビティ温度の厳格な管理要件を満たすよう校正されています。この均一性への追求がラジアル投資を業界標準として確立しています。その結果、韓国タイヤ製造装置市場は高精度モジュールに強固に根ざしています。これらのモジュールは再現性で知られ、米国および欧州の新工場にシームレスに移転されています。
車両タイプ別:乗用車ラインが設備投資の注目を集める
乗用車向け機械は2025年の韓国タイヤ製造装置市場規模の48.34%を占め、SUVおよびEVが19インチおよび20インチホイールへ移行する中、2031年にかけてCAGR 8.48%で拡大する見込みです。小型商用車セグメントは共通工具を活用し、設備投資効率を高めています。2026年までに、テネシー州でのHankookの拡張は電気自動車に注力しながら生産能力を大幅に増強する見込みです。
業務効率化を図るため、HanwhaはチェコのNexenにターンキーシステムを導入する契約を締結しました。このシステムは自動搬送車AGV)と高層自動倉庫を統合し、受注から出荷までのリードタイムを削減することに成功しています。一方、二輪車およびオフロードラインは価格圧力に直面しながら、新規プレスへの投資よりも改修キットに傾いています。このトレンドが乗用車プラットフォームへの投資急増をもたらしています。その結果、韓国タイヤ製造装置市場は乗用車タイヤ向けの高精度・高マージンモジュールをますます優先するようになっています。
リムサイズ別:18インチ超モジュールがプレミアムシフトを牽引
18インチ超カテゴリーは2025年の韓国タイヤ製造装置市場シェアの42.55%を占め、EVの航続距離メリットと大径ホイールへの消費者嗜好に支えられてCAGR 6.74%で成長しました。機械はグリーンタイヤを取り扱える強化トランスファーアームを備えて製造されています。一方、HFのプレスは大外径向けに設計された金型を搭載しています。
OEMによるSKU刷新の継続的な需要により、モジュール式プレスへの需要が高まっています。これらのプレスは金型交換時間を大幅に短縮することに成功しています。中規模ラインは引き続き量的に優位を保っていますが、成長は鈍化しています。対照的に、小規模セグメントはよりニッチ化しています。大径リムの柔軟性に注力し、AIを活用して真円度を監視するサプライヤーは、韓国タイヤ製造装置市場でより大きなシェアを獲得する態勢にあります。
エンドユーザー別:品質要件によりOEMラインが存在感を高める
OEM専用装置は、Hankook、Kumho、NexenがIATF 16949認証工場を欧州および米国の自動車メーカー近くに設置することを求める中、2031年にかけてCAGR 5.88%で韓国タイヤ製造装置市場規模を拡大させています。トレーサビリティ機能はタイヤ1本あたりの炭素強度を追跡し、スコープ3開示の前提条件となっています。交換・アフターマーケットチャネル向けタイヤ装置は2025年に82.36%の支配的なシェアを保持しました。交換ラインへの支出は継続していますが、主にレガシー能力を強化するためのIIoT改修を対象とした緩やかな成長にとどまっています。
OEM向け生産はより厳格な均一性と短いバッチサイクルを必要とし、レシピ駆動のビルダーとインラインシアログラフィーがゼロ欠陥出荷を確保しています。一方、交換施設はワイヤレス振動センサーを設置し、資産寿命を24ヶ月延長しています。この差異が新規機械予算をOEMプログラムへと向け、韓国タイヤ製造装置市場における品質優先の軌道を強化しています。
地域分析
光州、昌寧、大田、平沢の国内クラスターが引き続き需要を牽引しています。しかし、2025年の火災後、Kumhoの復旧工事により電動プレスおよびAI検査の地元発注が18ヶ月から36ヶ月の間、一時的に急増することが見込まれています。同時に、咸平工場のスマート製造への投資は、交換需要が成熟する中でも韓国タイヤ製造装置市場への継続的な資本流入を裏付けています。
国際的には、2024年から2029年にかけてポーランド、ハンガリー、テネシー州、チェコへの多大な投資が行われており、装置調達の焦点の一部が欧州および北米へとシフトしています。各施設は100%再生可能エネルギーへのコミットメントを掲げおり、エネルギー効率の高いミキサーおよび電動加硫システムへの選好に影響を与えています。
政府インセンティブが国内の発展を後押ししています。2026年には、スマートファクトリー向けの大規模な予算配分により、自動化費用の相当部分をカバーする補助金が提供されます。さらに、産業団地の優遇措置により土地・光熱費がさらに削減されます。VOC規制区域内の工場は排気処理システムの義務的な改修に直面していますが、財務的負担を軽減する税額控除の恩恵も受けています。これらの要素が一体となって、国内近代化の取り組みと海外グリーンフィールド拡張のバランスを保ち、韓国タイヤ製造装置市場の成長の安定性を促進しています。
競合状況
タイヤ製造の競争環境では、約十数社の主要プレーヤーが覇権を争っています。2025年のイノベーション賞を受賞したVMI GroupのMAXXおよびMILEXXプラットフォームは、ハンズフリーAI品質ループを統合することで改修契約を獲得しています。一方、HF TireTechはRE100義務に準拠しCO₂排出量を大幅に削減する電動プレスを提供することで躍進しています。Mesnacは最近の利益成長を活かし、バンドルRFID標準を活用して東南アジアの顧客との関係を強化し、グローバル販売競争をリードしています。
国内では、Saehwa IMCが積層造形金型を活用してプレミアムタイヤ生産を加速させています。しかし、同社はゴムコストの上昇とウォン相場の変動による価格柔軟性の低下という課題に直面しています。CimcorpやContinentalの独自AMRを含む自動化の先駆者たちは、統合マテリアルフローセルを導入し、従来のプレスビルダーインターフェースを迂回する可能性があります。戦略的な動きとして、Kobelcoはリードタイムリスクを軽減するためインドでのサプライチェーン多様化拡張を進めています。
今日の購買担当者は、メカトロニクス分野で広く見られる人材不足に対処するため、装置、MES、予知保全、トレーニングを包括するターンキーソリューションをますます求めています。この需要に応えるベンダーはサービス提供を強化するだけでなく、持続的な収益源からも恩恵を受けます。上位サプライヤーは合計で相当なシェアを占めており、韓国タイヤ製造装置市場が適度に集中しながらも激しい競争が続いていることを示す集中度スコアをもたらしています。
韓国タイヤ製造装置産業のリーダー企業
-
Saehwa IMC
-
HF TireTech Group
-
Kobelco (Kobe Steel)
-
VMI Group
-
Mesnac Co.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:Nexen Tireは新型起亜セルトスのOE供給を確保し、ガソリンおよびハイブリッドトリム向けに16インチ、18インチ、初の19インチタイヤを提供しました。
- 2025年12月:Kumho Tireは全羅南道と6,609億ウォンの協定を締結し、咸平に530万台規模のスマート工場を建設し、2028年までにフル稼働を目指します。
韓国タイヤ製造装置市場レポートの調査範囲
スコープには、装置タイプ(上流工程(混合機・ゴムミキサー、カレンダリングマシン、押出機、裁断機、その他(冷却ユニット等))、建設エリア(ビードワインディングマシン、タイヤビルディングマシン、その他(ストリップワインディングマシン等))、加硫・検査(加硫プレス機、タイヤ塗装機、その他(検査機等))、タイヤ設計(バイアスおよびラジアル)、車両タイプ(二輪車、三輪車、乗用車、小型商用車、中・大型商用車、オフロード車)、リムサイズ(12インチ以下、12~18インチ、18インチ超)、エンドユーザー(OEMおよび交換・アフターマーケット))によるセグメント化が含まれます。市場規模と成長予測は米ドルの金額ベースで提示されます。
| 上流工程(混合機およびコンポーネント準備) | 混合機・ゴム混合機 |
| カレンダリング機械 | |
| 押出機械 | |
| 裁断機械 | |
| その他(冷却ユニットなど) | |
| 成形エリア | ビードワインディング機械 |
| タイヤ成形機械 | |
| その他(ストリップワインディング機械など) | |
| 加硫・検査(試験エリア) | 加硫プレス機械 |
| タイヤ塗装機械 | |
| その他(検査機械など) |
| バイアス |
| ラジアル |
| 二輪車 |
| 三輪車 |
| 乗用車 |
| 軽商用車 |
| 中・大型商用車 |
| オフロード車両 |
| 12インチ以下 |
| 12~18インチ |
| 18インチ超 |
| 完成車メーカー(OEM) |
| 補修用・アフターマーケット |
| 装置タイプ別 | 上流工程(混合機およびコンポーネント準備) | 混合機・ゴム混合機 |
| カレンダリング機械 | ||
| 押出機械 | ||
| 裁断機械 | ||
| その他(冷却ユニットなど) | ||
| 成形エリア | ビードワインディング機械 | |
| タイヤ成形機械 | ||
| その他(ストリップワインディング機械など) | ||
| 加硫・検査(試験エリア) | 加硫プレス機械 | |
| タイヤ塗装機械 | ||
| その他(検査機械など) | ||
| タイヤ設計別 | バイアス | |
| ラジアル | ||
| 車両タイプ別 | 二輪車 | |
| 三輪車 | ||
| 乗用車 | ||
| 軽商用車 | ||
| 中・大型商用車 | ||
| オフロード車両 | ||
| リムサイズ別 | 12インチ以下 | |
| 12~18インチ | ||
| 18インチ超 | ||
| エンドユーザー別 | 完成車メーカー(OEM) | |
| 補修用・アフターマーケット | ||
レポートで回答される主要な質問
2031年における韓国タイヤ製造装置市場の予測値はいくらですか?
韓国タイヤ製造装置市場は2031年までに405.94 ミリオン 米ドルに達すると予測されています。
最も高い成長が見込まれる装置セグメントはどれですか?
加硫・検査機械は、工場がスチームプレスをエネルギー効率の高い電動ユニットに交換する中、2026年~2031年にかけてCAGR 7.63%で最高の成長率を記録する見込みです。
タイヤメーカーにとって最も高いマージンをもたらすリムサイズセグメントはどれですか?
18インチ超の乗用車タイヤは15~20%高いマージンをもたらし、関連装置需要においてCAGR 6.74%を牽引しています。
EVの普及は設備投資にどのような影響を与えますか?
EVタイヤには精密混合と大径リムプレスが必要であり、3 ビリオン 米ドルを超える発表済み投資を牽引し、韓国タイヤ製造装置市場の先進ソリューションへの需要を支えています。
政府政策が機械投資にどのような影響を与えていますか?
スマート工場設備投資の最大80%をカバーする補助金と有利な税制優遇措置が、自動化・省エネラインの採用を加速させています。
OEMとアフターマーケットのどちらが需要を主導していますか?
アフターマーケットは依然として2024年の需要の81.73%をリードしていますが、EV生産の拡大に伴いOEM調達が6.14% CAGRでより速く成長しています。