
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
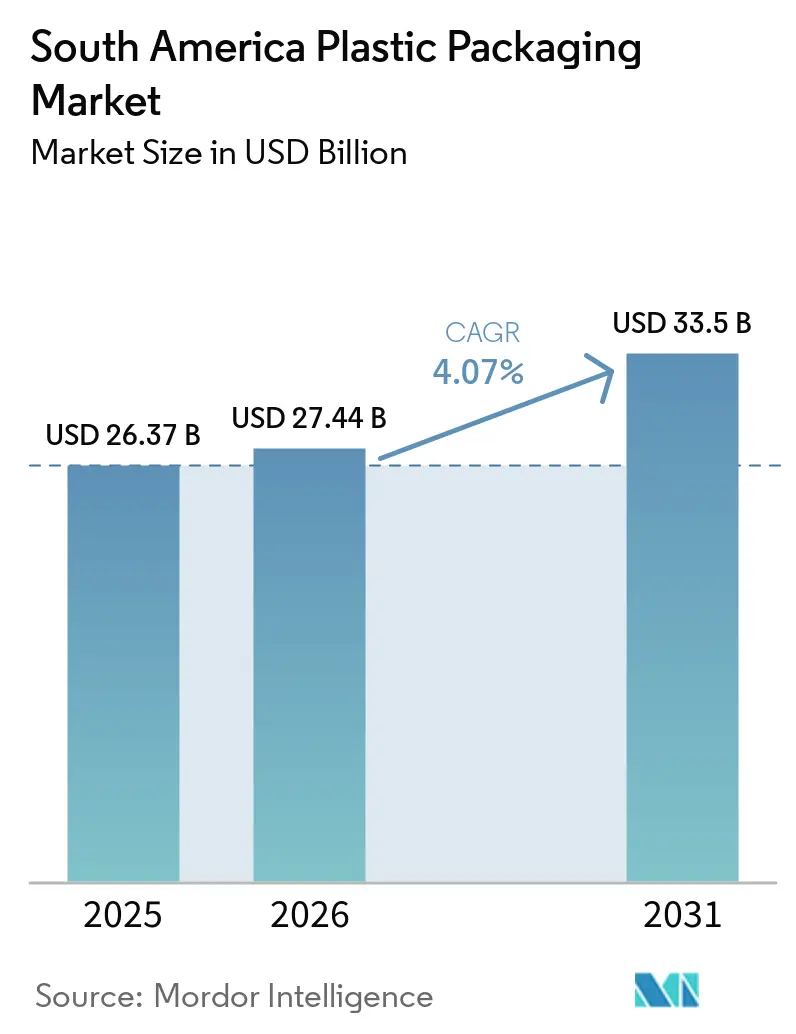
| 基準年の市場規模 (2025) | 26.37 十億米ドル |
| 市場規模 (2026) | 27.44 十億米ドル |
| 市場規模 (2031) | 33.5 十億米ドル |
| 成長率 (2026 - 2031) | 4.07 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米プラスチック包装市場分析
南米プラスチック包装市場の規模は、2025年の26.37 ビリオン 米ドルから2026年には27.44 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 4.07%で2031年までに33.5 ビリオン 米ドルに達すると予測されています。
マクロレベルの需要は、都市部の所得上昇、eコマースの拡大、および食品輸出によって牽引されています。一方、拡大生産者責任(EPR)法による利益率への圧力が、コンバーターに対して軽量化、薄肉化、およびリサイクル素材の統合を加速させています。宅配業者が重量ではなく容積で料金を設定するようになったことで、フレキシブル形式が普及しつつあり、リジッドコンテナは炭酸飲料、乳製品、バルクケミカルにおいて引き続き一定のシェアを維持していますニアショアリングの動向がサプライチェーンを再編しており、コロンビアがメキシコからの組立業務の流入を吸収し、ボトル、キャップ、ラベルの需要を南方へと引き寄せています。
主要レポートのポイント
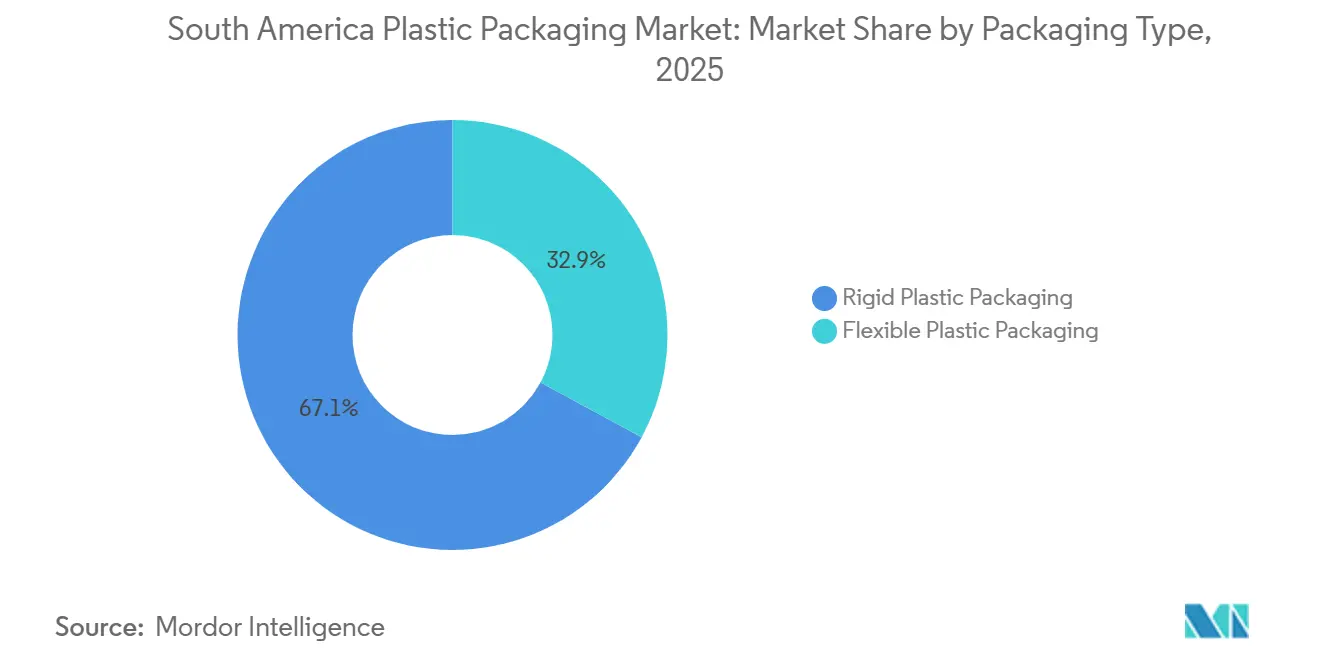
- 包装タイプ別では、硬質プラスチックが2025年の南米プラスチック包装市場シェアの67.12%を占めました。
- 材料別では、バイオプラスチックの南米プラスチック包装市場規模は2026年から2031年にかけて年平均成長率5.56%で成長すると予測されています。
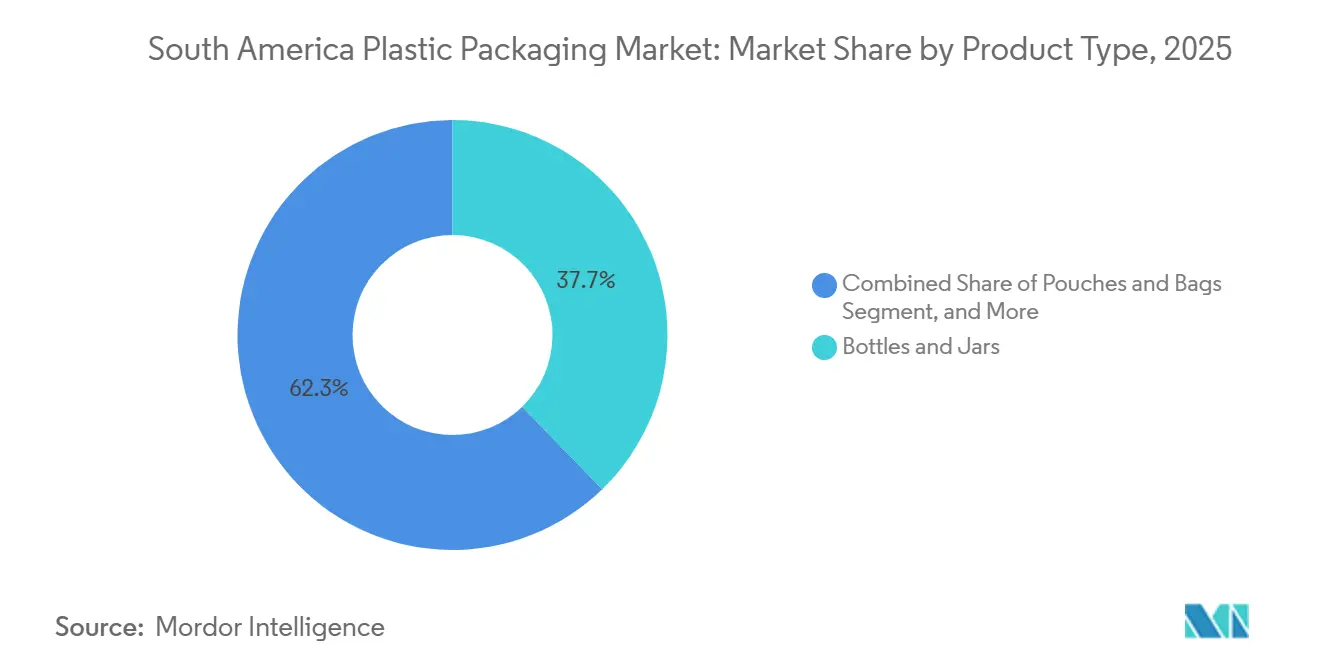
- 製品タイプ別では、ボトルおよびジャーが2025年の南米プラスチック包装市場シェアの37.74%を占めました。
- エンドユーザー別では、パーソナルケア包装の南米プラスチック包装市場規模は2026年から2031年にかけて年平均成長率6.21%で成長すると予測されています。
- 国別では、ブラジルが2025年の南米プラスチック包装市場シェアの40.28%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性の高い軽量包装への需要増加 | +0.9% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| 南米における電子商取引配送の急速な成長 | +1.2% | ブラジル、アルゼンチン、コロンビア、ペルー | 短期(2年以内) |
| 食品・飲料加工セクターの拡大 | +0.7% | ブラジル、アルゼンチン、チリ | 長期(4年以上) |
| メキシコへの消費財製造のニアショアリングが需要を加速 | +0.6% | コロンビア、ブラジル | 中期(2〜4年) |
| リサイクル原料統合に対する政府支援の税制優遇措置 | +0.4% | ブラジル、チリ、ウルグアイ | 長期(4年以上) |
| 地域ブランドのコンプライアンスを可能にする単一素材軟質フィルムの台頭 | +0.3% | チリ、アルゼンチン、コロンビア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
利便性の高い軽量包装への需要増加
都市化により家庭での食事準備時間が短縮されており、ブランドは一人前パウチ、小分けトレイ、外出先向けスナックパックへの移行を進めています。2024年にはブラジルとコロンビアで小売業者がグラブアンドゴー棚を拡充したことにより、調味料パウチの単位量が急増しました。薄肉化を習得したブランドオーナーは、バリア性能を損なうことなく樹脂使用量を最大15%削減でき、コストとカーボンフットプリントの両方を削減できます。Braschemは、サトウキビ由来のI'm Greenポリエチレンについて、20%低いゲージで耐穿刺性の同等性を実証し、コンバーターが高価な機械変更なしに軽量化義務を満たすことを可能にしました。レーザースコアによる開封しやすい機能を組み込んだ軟質ラミネートは、消費者の利便性をさらに高め、ブランド認知を向上させます。
南米における電子商取引配送の急速な成長
ブラジルにおける電子商取引の普及率は2024年に小売売上高の12%に達し、アルゼンチンとコロンビアでも引き続き上昇が見込まれており、荷物が繰り返し取り扱われることで保護包装の要件が高まっています。Mercado Libreは、包装が2024年のフルフィルメントコストの18%を占めることを開示し、高頻度の都市路線で再利用可能なポリプロピレントートのパイロット試験を実施しており、使い捨てメーラーからの潜在的な転換を示唆しています。[1] したがって、気泡緩衝材、エアピロー、クッションパウチを供給するコンバーターは数量面での上昇余地を享受できますが、複数回の輸送でコストを償却する耐久性のある返却可能容器への中期的な転換にも備える必要があります。
食品・飲料加工セクターの拡大
ブラジルの加工食品生産量は2025年に前年比4.2%拡大し、鶏肉、インスタントコーヒー、果汁濃縮物が輸出リストの上位を占めました。長く湿度の高いサプライチェーンが高い防湿バリアの必要性を生み出すため、ブランドは歴史的に過剰包装を行い、樹脂使用量を増大させてきました。ネスレのブラジル工場は、欧州の同等工場と比較して製品1トン当たりのポリエチレン消費量が12%多くなっています。新しいバリアコーティング技術は、より薄いポリエチレンフィルムに酸化アルミニウムのナノ層を堆積させ、材料コストを30%削減しながら同等の保護性能を実現し、早期採用者にとってマージンと持続可能性の両面での利益をもたらします。
メキシコへの消費財製造のニアショアリングが需要を加速
消費財の組立がアジアからメキシコへ移行するにつれ、部品供給が南方へと分散しています。PlastipakのボゴタにあるPETボトル工場(3,500万米ドル)はCoca-Cola FEMSAとPostobonに供給し、リードタイムを10日に短縮し、輸送排出量を60%削減しています。ブランド本社近くに迅速プロトタイピングセルを設け、ブラジルの石油化学ベルトに大量生産ラインを持つコンバーターは、機動性と地理的冗長性に対してプレミアム価格を請求できます。したがって、南米プラスチック包装市場は、地域消費だけでなく、コロンビアとブラジルをメキシコの最終組立ハブに結びつける国境を越えた物流フローからも恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨てプラスチックおよび拡大生産者責任に関する厳格な規制 | -0.8% | チリ、ウルグアイ、コロンビア、アルゼンチン | 短期(2年以内) |
| 原油に連動した原材料価格の変動性 | -0.6% | ブラジル、アルゼンチン、チリ | 短期(2年以内) |
| 使用済み樹脂回収インフラの慢性的な不足 | -0.4% | アルゼンチン、コロンビア、ペルー | 長期(4年以上) |
| 都市部中心部におけるゼロウェイスト小売フォーマットの影響力拡大 | -0.2% | ブラジル、チリ、アルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックおよび拡大生産者責任に関する厳格な規制
チリは現在、発泡ポリスチレン容器を禁止し、2026年までに硬質包装に30%のリサイクル原料を要求しており、認定フレークを1トン当たり1,200〜1,400米ドルで購入しなければならない中小コンバーターのコンプライアンスコストを押し上げています。ウルグアイの2024年EPR令は、年間5,000〜7,000万米ドルの回収費用をブランドオーナーに転嫁しました。ブラジルの政令第12,688号の下、企業は回収目標を達成できない場合、1トン当たり5,000〜50,000ブラジルレアル(1,000〜10,000米ドル)の罰金に直面します。これらの義務は業界の統合を加速させ、自社リサイクル、管理の連鎖のトレーサビリティ、および報告インフラを持つサプライヤーを優遇します。
原油に連動した原材料価格の変動性
ブレント原油は2024年に1バレル当たり70〜90米ドルの間で変動し、ブラジルにおけるポリエチレンのスポット価格は1トン当たり1,050〜1,350米ドルの幅で推移しました。転嫁条項が60〜90日遅れることが多いため、コンバーターは契約期間中に樹脂価格が急騰するとマージン圧縮に苦しみます。Braschemは、2024年第3四半期にナフサ価格が四半期比18%上昇した後、一部の長期契約で不可抗力条項を発動しました。ブランドオーナーは、数量と価格上限を確保するテイクオアペイ契約で対応しており、南米プラスチック包装市場における中小加工業者のスポット流動性を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:
軟質フォーマットが優位に硬質プラスチック包装は2025年の収益の67.12%を占め、構造的強度と改ざん防止機能を必要とする飲料ボトル、食品トレイ、家庭用化学品容器によって牽引されました。硬質フォーマットの南米プラスチック包装市場規模は緩やかに上昇すると予想されますが、2031年まで年平均成長率6.62%で成長する軟質オプションにシェアを譲ることになります。容積重量に基づく電子商取引の荷物料金が、洗剤や柔軟剤を出荷対応箱にぴったり収まるスタンドアップパウチに包装することを促しています。ブラジルの北東部では、低密度液体の最終配送コストが製品価値を上回ることが多く、軟質包装が論理的な選択肢となっています。Amcorは、マットフィルムに高精細グラフィックを印刷するロトグラビア設備を追加した後、2024年に軟質収益シェアを42%に引き上げました。
硬質フォーマットは、現在のラミネート能力を超える内圧と酸素バリア要件が求められる炭酸飲料および乳製品業界で依然として優位を占めています。PETボトルの軽量化プログラムにより、500ミリリットルボトルの重量は2020年の28グラムから2024年には22グラムに削減され、破裂強度は損なわれていません。18億米ドルのサブセグメントであるポリプロピレンキャップは、チリの2024年ごみ防止規則に準拠したテザードデザインへと移行しています。コンバーターが薄肉化に取り組む中、南米プラスチック包装市場は硬質ラインと軟質ラインの両方でコスト、性能、規制コンプライアンスのバランスを取り続けています。


材料別:
ポリエチレンが優位を維持しながらバイオプラスチックが普及ポリエチレンはフィルムとボトルにおける汎用性により、2025年市場の43.18%のシェアを保持しました。バイオベースおよび化学的リサイクルグレードがより速く成長するにつれ、ポリエチレンの南米プラスチック包装市場シェアはわずかに低下するでしょう。ポリプロピレンは約28%のシェアで続いており、クロージャーや電子レンジ対応容器における高温耐性が好まれています。PETは高透明度ボトルとトレイで18%を占めています。発泡ポリスチレンの禁止により、この樹脂の使用は一桁台に追いやられた一方、現在3%未満のバイオプラスチックは2031年まで年平均成長率5.56%を記録すると予測されています。ブラジルは食品接触用途に使用されるポリ乳酸の輸入関税を引き下げており、コスト上の優位性を提供しています。BraschemのI'm Greenポリエチレンは2024年にカーボンネガティブの地位を達成し、生産される樹脂1トン当たり3.2トンのCO₂を固定しており、現在はグローバルなパーソナルケアブランドがネットゼロ誓約を果たすために喜んで支払う10〜15%のプレミアムを獲得しています。
ポリプロピレンの機械的リサイクルは混合廃棄物流とメルトフローの課題により依然として限定的ですが、サンパウロの化学的リサイクルパイロットでは汚染されたポリプロピレンをナフサフィードストックに戻し、キャップとタブのループを閉じています。リサイクル原料目標が厳しくなるにつれ、南米プラスチック包装市場は樹脂に依存しない戦略へとシフトすることが予想され、コンバーターは用途、バリア要件、価格差に基づいてバージン、機械的リサイクル、バイオベースポリマーのブレンドを最適化します。
製品タイプ別:
パウチとバッグが優位にボトルおよびジャーは2025年の収益の37.74%を占め、飲料、調味料、家庭用化学品の市場で引き続き優位を占めています。しかし、18%のシェアベースを持つパウチとバッグは、他のカテゴリーを上回る年率5.78%の最速成長率で2031年まで成長するでしょう。果汁、エナジードリンク、液体石鹸向けのスパウト付きパウチは、無菌カートンと硬質ボトルの市場シェアを侵食しています。Tetra Pakは、スタンドアップパウチの人気上昇を受けて、2024年に200ミリリットル一人前ラインのブラジル量が6%減少したと報告しました。[2] プレミアムコーヒーとドライフルーツ向けのジッパー再封可能バッグは棚上で20〜30%の価格プレミアムを獲得しています。Constantia Flexiblesはチリで単一素材ポリエチレンジッパーパウチを発売し、ポリプロピレンジッパーを排除して100%ポリエチレン構造を実現し、既存の低密度ポリエチレン回収ルートを通じた回収を可能にしました。
12%のサブセグメントであるキャップとクロージャーは、圧縮成形された高密度ポリエチレンから、一体型改ざん防止バンドとテザード機能を備えた射出成形ポリプロピレンへと移行しています。市場シェアの約11%を占めるフィルムとラップは、倉庫自動化の成長を追跡しており、新しいフルフィルメントセンターが追加されるたびにストレッチフィルムの需要が増加します。フィルムの南米プラスチック包装市場規模は、地域の電子商取引ハブにおけるパレット安定性要件の向上から恩恵を受けています。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
パーソナルケアが価値の階段を上る食品用途は2025年の量の32.51%を占め、南米の肉、果物、加工スナックにおける輸出志向を反映しています。飲料は約28%で続いています。パーソナルケアは大手3社の中で最小の15%ですが、プレミアムビューティートレンドがブラジル、コロンビア、チリを席巻するにつれ、年平均成長率6.21%で他のすべてを上回るでしょう。Naturaは、2024年の発売品の68%がリフィル可能またはリサイクル可能なパックを採用したと報告しており、2022年の52%から上昇しています。エアレスポンプディスペンサーは製品の棚寿命を2倍にし、防腐剤の使用を制限するため、コンバーターは精密射出とピストン組立技術を習得することが求められています。
12%を占める医薬品は、偽造品対策のためにシリアライゼーションを備えた単位用量ブリスターパックへと移行しています。Gerresheimerは2024年にサンパウロ工場でインライン印刷とトラック&トレース機能を備えたコールドフォームブリスターラインを導入しました。約13%を占める家庭用および工業用化学品は、攻撃的な製剤に耐えられる高密度ポリエチレンジャグとドラムに依存しています。セグメント全体にわたり、南米プラスチック包装産業は規制当局とZ世代消費者の両方を満足させるために、リサイクルを考慮した設計とリフィルモデルをますます活用しています。
地理的分析
ブラジルプラスチック包装市場
ブラジルは2025年の収益の40.28%を占め、地域のアンカー市場となっています。拡大生産者責任(EPR)規則により、2026年までに消費後回収率25%、2030年までに45%が義務付けられており、Braskem、Amcor、Sealed Airから1億80 ミリオン 米ドルの機械的リサイクル投資が約束されています。すでにブラジル小売業の12%を占めるEコマースは、段ボールポリエチレンメーラー、エアピロー、ストレッチフィルムへの需要を牽引しています。Mercado Libreの14か所のフルフィルメントセンターは、2024年に推定45,000トンのフレキシブル包装を消費しており、ラストマイル物流が最大経済圏における南米プラスチック包装市場をいかに強化しているかを示しています。
コロンビアプラスチック包装市場
コロンビアは2026年から2031年にかけて、国別で最高のCAGR 5.84%を達成すると予測されています。ニアショアリングにより、ボゴタにはPETボトル、クロージャー、ラベルの新たな生産能力が加わりました。これにはPlastipakの4億ユニット規模の施設が含まれており、リードタイムを10日間に短縮しています。[3] コロンビアのEPR法は2027年まで年間4,000 ミリオン 米ドルの回収基金を設立し、首都およびメデジンでの路上回収パイロットプログラムの実施につながっています。チャピネロおよびウサケンではゼロウェイスト小売が盛んであり、120店舗以上が詰め替え可能な家庭用化学品やバルクコスメティクスを販売しており、サシェ需要を減少させる一方で再利用可能な硬質包装の機会を創出しています。
アルゼンチンおよびチリプラスチック包装市場
アルゼンチンとチリは合わせて約30%のシェアを占め、モノマテリアルフレキシブル包装の採用を牽引しています。チリは発泡ポリスチレンを禁止し、2026年までに硬質包装に30%のリサイクル含有率を義務付けており、違反1件につきCLP 1,000万〜1億(米ドル11,000〜110,000)の罰金が科されます。これを受けてAluPakは、リサイクル性を損なうことなくアルミ箔ラミネートバリアと同等の性能を発揮するプラズマコーティングモノPEウチを発売しました。アルゼンチンの三桁インフレにより、消費者は小容量パックや詰め替えパウチを選ぶ傾向があり、棚価格を心理的な許容範囲内に抑えるのに役立っています。
競合環境
市場集中度
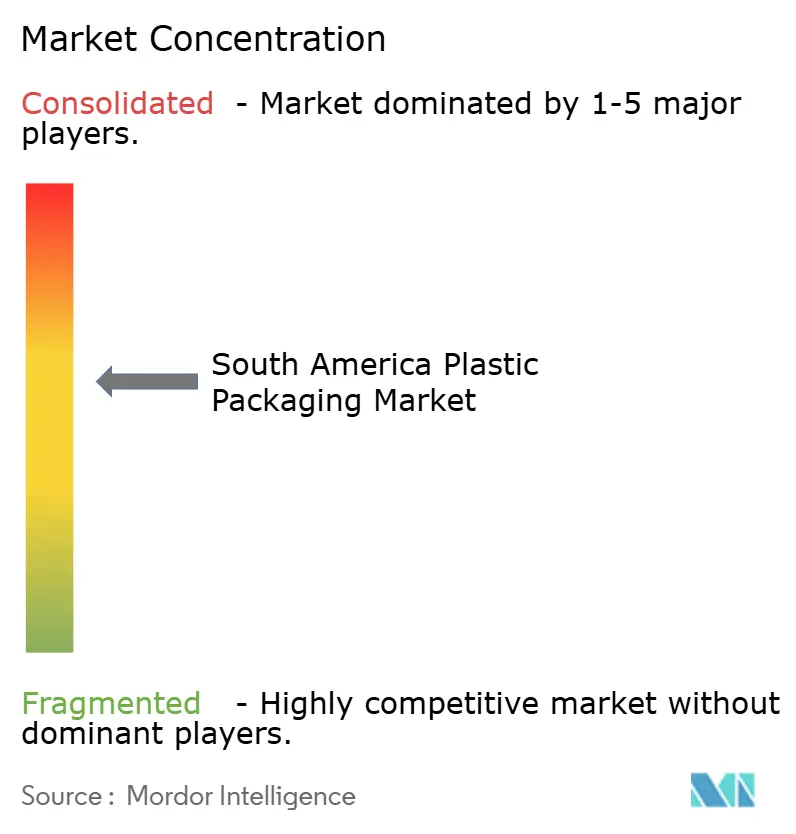
上位5社のサプライヤーであるAmcor、Braskem、Sealed Air、Sonoco、Plastipakは収益の35〜40%を支配しており、中程度の集中度を示しています。グローバルな既存企業はブラジルのサンパウロ回廊でリサイクル原料能力を拡大しながら、ニアショアリング需要を追ってコロンビアとチリにサテライト工場を設立しています。Amcorのデジタルフレキソ印刷機は段取り時間を4時間から45分に短縮し、地域プロモーション向けの5,000ユニット単位の経済的な生産を可能にしています。Sealed Airのオンデマンド気泡緩衝材製造機は、Mercado Libreの8センターに設置され、荷物1個当たりの包装コストを18%、空隙充填を35%削減しました。
AluPakやAltoproなどの地域の挑戦者は、二次都市での短いリードタイム、カスタム印刷、少量ロットで繁栄しています。Sonocoが2024年5月に発表したConitex Sonocoへの60%出資は、ブラジル北東部にロトグラビア能力を提供し、3週間以内に食品ブランドにサービスを提供することを可能にしています。インラインの分光品質管理からシミュレーションベースの軽量化まで、技術採用が規模と同様に競争優位を定義しています。
コンプライアンス資格も重要です。ユニリーバとネスレは、地域のすべてのサプライヤーに対して2026年までにISO 14001を取得し、エレン・マッカーサー財団のニュープラスチックエコノミー誓約に署名することを要求しています。リサイクル原料の管理の連鎖を文書化できない企業は優先サプライヤーリストから外されるリスクがあり、南米プラスチック包装市場内でデータリッチな循環経済対応オペレーションへの長期的なシフトを強調しています。
南米プラスチック包装産業リーダー
-
Amcor plc
-
Sonoco Products Company
-
Gerresheimer AG
-
Sealed Air Corporation
-
Huhtamäki Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
南米プラスチック包装市場 このレポートでカバーされる企業
- Amcor plc
- Sonoco Products Company
- Graham Packaging Company L.P.
- Plastipak Packaging do Brasil Ltda.
- CCL Industries Inc.
- Gerresheimer AG
- Printpack Inc.
- Altopro S.A. de C.V.
- Braskem S.A.
- Sealed Air Corporation
- Constantia Flexibles Group GmbH
- Huhtamäki Oyj
- Greif, Inc.
- Klöckner Pentaplast Group
- Coveris Holdings S.A.
- AptarGroup, Inc.
- AluPak S.A.
最近の産業開発事情 南米プラスチック包装市場
- 2025年4月:Amcorはベリーグローバルとの合併を完了し、マルチフォーマット包装リーダーを創設しました。2025年度持続可能性レポートは、ラテンアメリカのサプライ、仕様、使用済み樹脂調達に影響を与えるリサイクル対応軟質材(AmPrima、AmLite)と循環性コミットメントの進捗を詳述しています。
- 2025年3月:Aptarは世界各地のサイトにわたる消費者ディスペンシングおよびビューティー包装能力(エアレスポンプ、クロージャー)の拡大を強調しました。継続的なソリューション展開は、プレミアムプラスチックディスペンシングへの移行を進めるブラジルおよびアンデス地域のパーソナルケアパックオーナーに関連しています。
- 2025年2月:Huhtamakiはヨーグルト・乳製品用途向けにProDairyリサイクル可能な単一コーティング紙カップ(ポリマー含有量10%未満)を発売しました。欧州で製造されていますが、このフォーマットはラテンアメリカのFMCGポートフォリオに関連するプラスチック軽量カップオプションを示しています。
- 2025年1月:TOPPAN HoldingsはSonocoの熱成形・軟質包装(TFP)事業を買収することに合意し、Sonocoの北米・南米顧客基盤とTOPPANの包装専門知識を統合しました。2025年上半期に完了予定であり、ブラジルの軟質包装サプライとリードタイムへの影響が見込まれます。
南米プラスチック包装市場レポートの調査範囲
南米プラスチック包装市場とは、食品・飲料、医薬品、パーソナルケア、家庭用品、工業用品などの様々なセクター向けのプラスチックベースの包装ソリューションの生産、流通、消費に特化した地域産業を指します。この市場は、製品を保護し、利便性を確保し、ブランディングをサポートするために設計された幅広い包装フォーマットと技術を包含しています。
南米プラスチック包装市場レポートは、包装タイプ(硬質プラスチック包装、軟質プラスチック包装)、材料(ポリエチレン、ポリプロピレン、ポリエチレンテレフタレート、ポリスチレンおよび発泡ポリスチレン、バイオプラスチック)、製品タイプ(ボトルおよびジャー、トレイおよびコンテナ、キャップおよびクロージャー、パウチおよびバッグ、フィルムおよびラップ)、エンドユーザー(食品、飲料、パーソナルケア、医薬品、家庭用および工業用化学品)、地域(ブラジル、アルゼンチン、チリ、コロンビア、南米その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
包装タイプ別
| 硬質プラスチック包装 |
| 軟質プラスチック包装 |
材料別
| ポリエチレン(PE) |
| ポリプロピレン(PP) |
| ポリエチレンテレフタレート(PET) |
| ポリスチレンおよび発泡ポリスチレン(PSおよびEPS) |
| バイオプラスチック |
製品タイプ別
| ボトルおよびジャー |
| トレイおよびコンテナ |
| キャップおよびクロージャー |
| パウチおよびバッグ |
| フィルムおよびラップ |
エンドユーザー別
| 食品 |
| 飲料 |
| パーソナルケア |
| 医薬品 |
| 家庭用および工業用化学品 |
国別
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| 南米その他 |
| 包装タイプ別 | 硬質プラスチック包装 |
| 軟質プラスチック包装 | |
| 材料別 | ポリエチレン(PE) |
| ポリプロピレン(PP) | |
| ポリエチレンテレフタレート(PET) | |
| ポリスチレンおよび発泡ポリスチレン(PSおよびEPS) | |
| バイオプラスチック | |
| 製品タイプ別 | ボトルおよびジャー |
| トレイおよびコンテナ | |
| キャップおよびクロージャー | |
| パウチおよびバッグ | |
| フィルムおよびラップ | |
| エンドユーザー別 | 食品 |
| 飲料 | |
| パーソナルケア | |
| 医薬品 | |
| 家庭用および工業用化学品 | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 |
レポートで回答される主要な質問
南米プラスチック包装市場の現在の価値はいくらですか?
当市場は2026年に27.44 ビリオン 米ドルと評価されており、2031年までに33.50 ビリオン 米ドルに達すると予測されています。
南米で最も速く成長している包装タイプはどれですか?
軟質プラスチック包装は、電子商取引の荷物成長と物流コスト削減に牽引され、2031年まで年平均成長率6.62%で上昇すると予想されています。
EPR法はプラスチック包装サプライヤーにどのような影響を与えますか?
ブラジル、チリ、ウルグアイの新規制は回収コストをブランドオーナーに転嫁し、自社リサイクルを持つサプライヤーを優遇し、業界統合を加速させます。
どの国が最も高い需要成長を示しますか?
コロンビアはニアショアリングと新たなボトル、キャップ、ラベル生産能力の追加により、年平均成長率5.84%で成長すると予測されています。
なぜバイオプラスチックが地域で普及しているのですか?
税制優遇措置、サトウキビ由来ポリエチレンのカーボンネガティブ資格、ブランドの持続可能性誓約が、2031年までのバイオプラスチックの年平均成長率5.56%を牽引しています。
地域のコンバーターが契約を獲得するのに役立つ競争優位性は何ですか?
短いリードタイム、少量最小発注数量、カスタム印刷、文書化されたリサイクル原料の管理の連鎖が、機動性の高い地域プレーヤーへの意思決定をますます傾けています。