
南米乳製品飲料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
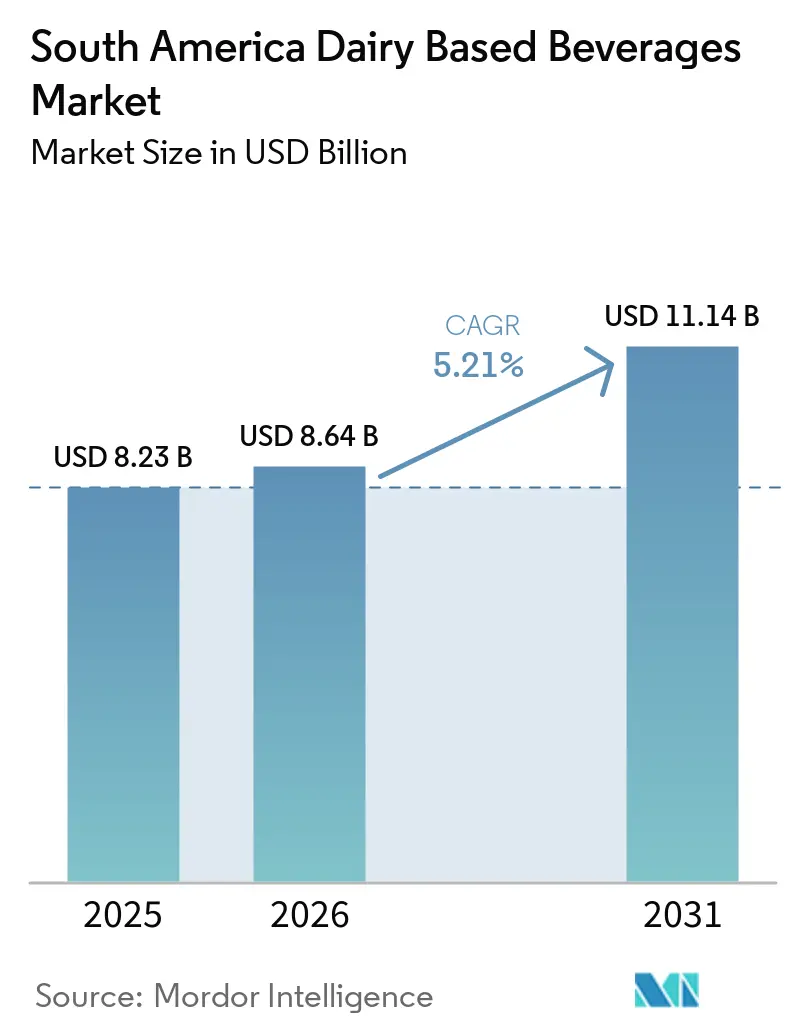
| 基準年の市場規模 (2025) | 8.23 十億米ドル |
| 市場規模 (2026) | 8.64 十億米ドル |
| 市場規模 (2031) | 11.14 十億米ドル |
| 成長率 (2026 - 2031) | 5.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米乳製品飲料市場分析
南米乳製品飲料市場は2025年に8.23 ビリオン 米ドルと評価され、2026年の8.64 ビリオン 米ドルから2031年には11.14 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.21%です。市場の成長は、日常的な栄養と利便性および追加的な健康効果を兼ね備えた飲料に対する消費者の嗜好の高まりによって支えられています。乳製品飲料はタンパク質、カルシウム、その他の必須栄養素の重要な供給源であり続けており、日常の食事や栄養ルーティンにおける役割を支えています。消化器系の健康に対する意識の高まりが、プロバイオティクスを含む発酵乳飲料への関心を促進しており、タンパク質が豊富な選択肢への需要は、活動的なライフスタイルのための栄養サポートを求める消費者の間で乳製品飲料の魅力を高めています。
主要レポートのポイント
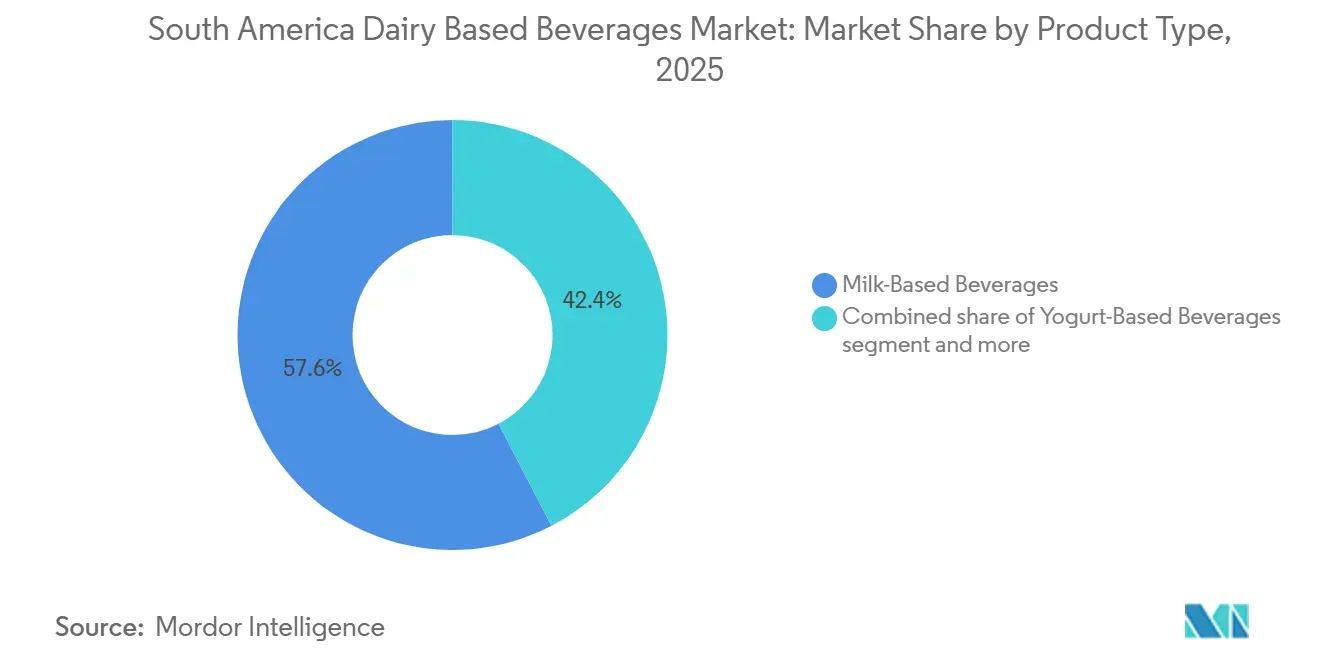
- 製品タイプ別では、ミルクベース飲料が2025年の南米乳製品飲料市場シェアの57.62%を占め、ヨーグルトベース飲料は2031年にかけてCAGR 6.29%で成長すると予測されています。
- 脂肪含有量別では、全脂肪/ホール飲料が2025年の南米乳製品飲料市場シェアの51.23%を占め、低脂肪飲料は2031年にかけてCAGR 6.57%で拡大すると予測されています。
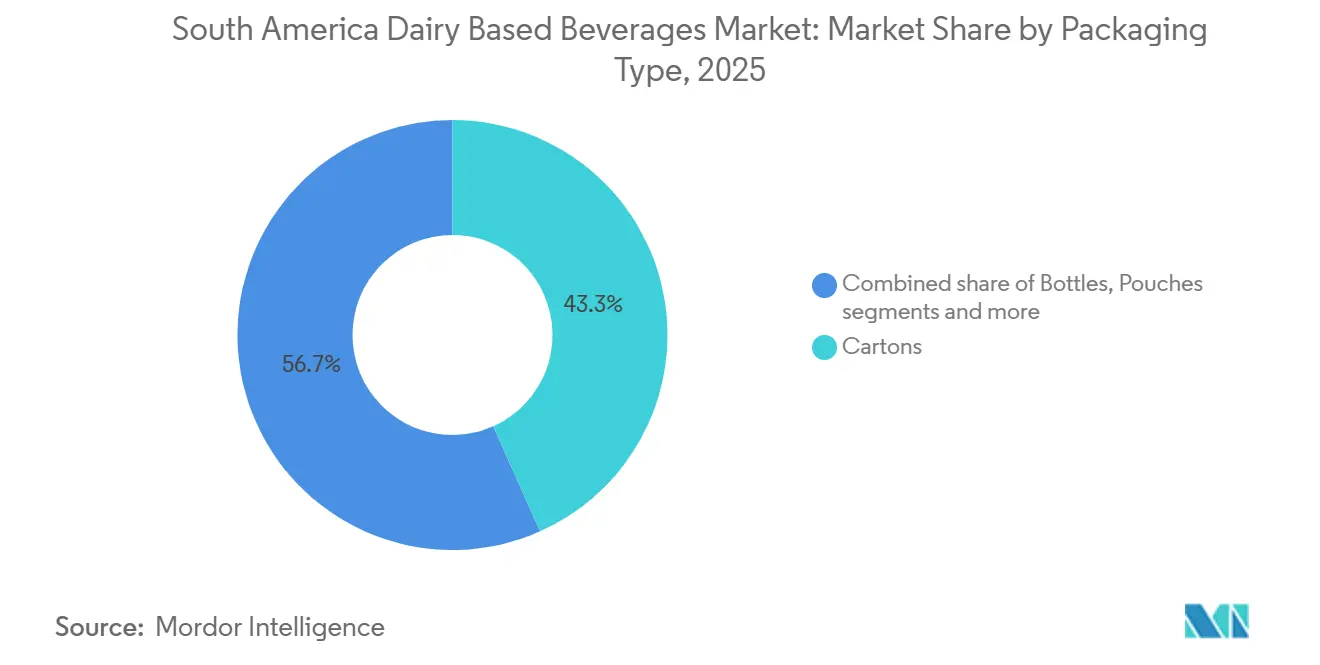
- 包装タイプ別では、カートンが2025年に43.32%のシェアを獲得し、パウチは2031年にかけて最高のCAGR 6.88%を記録すると予想されています。
- 流通チャネル別では、オフトレードが2025年に76.74%のシェアを保有し、オントレードは2031年にかけてCAGR 5.96%で成長すると予測されています。
- 地域別では、ブラジルが2025年に48.78%のシェアを占め、チリは2031年にかけてCAGR 7.09%で最も速い成長を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米乳製品飲料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| タンパク質が豊富な飲料への需要の高まり | +1.2% | ブラジル、チリ、コロンビア、アルゼンチン | 中期(2~4年) |
| 便利なレディトゥドリンク形式への嗜好の高まり | +0.9% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| 学校栄養・牛乳プログラムの拡大 | +0.8% | ブラジル、コロンビア、ペルー | 短期から中期(2~4年以内) |
| プロバイオティクスおよび発酵乳飲料の人気の高まり | +0.7% | ブラジル、アルゼンチン、チリ | 中期(2~4年) |
| 賞味期延長および無菌包装の技術進歩 | +0.6% | ブラジル、コロンビア、アンデス地域 | 長期(4年以上) |
| 必須栄養素による製品強化 | +0.5% | ブラジル、ペルー、コロンビア | 中期から長期(2~4年) |
| 情報源: Mordor Intelligence | |||
タンパク質が豊富な飲料への需要の高まり
タンパク質が豊富な飲料への需要の高まりは、消費者が筋肉の維持、回復、および全体的な栄養バランスにおけるタンパク質の役割をますます認識するようになるにつれ、南米乳製品飲料市場の成長を支えています。牛乳にはカゼインやホエイを含む高品質なタンパク質が自然に含まれており、ミルクベース飲料は日常の食事にタンパク質を取り入れるためのアクセスしやすい選択肢となっています。フィットネス、スポーツ栄養、活動的なライフスタイルへの関心の高まりが、便利な栄養オプションを求める消費者の間でタンパク質強化ミルク飲料やヨーグルトベース飲料への需要を促進しています。例えば、ブラジル保健省によると、2025年には成人の約42.3%が余暇時間の身体活動の推奨レベルを達成しました[1]。この身体活動参加レベルは、活動的なライフスタイルの栄養の重要性を浮き彫りにしており、タンパク質摂取、筋肉回復、および栄養の利便性を中心に位置づけられた乳製品飲料の機会を生み出しています。
便利なレディトゥドリンク形式への嗜好の高まり
便利な飲料オプションへの需要の高まりは、消費者が忙しい仕事のスケジュール、通勤ルーティン、外出先での消費機会に合った製品を求めるようになるにつれ、南米乳製品飲料市場を支えています。レディトゥドリンク(RTD)ミルク、飲むヨーグルト、その他の乳製品飲料は準備が不要であり、学校、職場、移動中、運動後の消費に適しています。シングルサーブ包装と再封可能な容器は携帯性と分量管理を向上させ、常温保存可能な超高温処理(UHT)製品は開封前のより大きな保存の柔軟性を提供します。これらの便性の特性により、消費者は日常のさまざまな場面に乳製品飲料を取り入れることができ、消費機会を増やし、南米全域でRTD形式への需要を支えています。
学校栄養・牛乳プログラムの拡大
政府主導の学校栄養プログラムは、乳製品を機関の食料調達に組み込み、子どもたちの栄養豊富な食品への定期的なアクセスを促進することで、南米乳製品飲料市場を支えています。ペルーでは、カリ・ワルマ学校給食プログラムが2024年に65,271の公立教育機関で400万人以上の子どもたちをカバーし、調達仕様には全脂エバミルクおよび超高温処理(UHT)ミルクが含まれていました[2]。これらの製品の採用は、大規模な給食プログラムにおける常温保存可能な乳製品形式の重要性を反映しており教育機関全体での保管、輸送、流通を容易にします。このようなプログラムは、ミルクベース製品への機関需要を強化し、乳製品由来のタンパク質とカルシウムへのアクセスを拡大し、学齢期の子どもたちの間で定期的な牛乳消費習慣の確立を支援し、地域全体の乳製品飲料への需要を支えています。
プロバイオティクスおよび発酵乳飲料の人気の高まり
消化器系の健康への関心の高まりは、消費者が発酵乳製品をバランスの取れた食事の一部としてますます認識するようになるにつれ、南米乳製品飲料市場を支えています。飲むヨーグルト、ケフィア、その他の発酵乳飲料は、日常消費に適した形式で有益な微生物を提供します。発酵はまた、特有の酸味のある風味と食感を生み出し、従来のミルク飲料に代わる選択肢を提供します。腸の健康と全体的な健康の関係に対する意識の高まりが、消費者のプロバイオティクス乳製品オプションの探求を促しており、飲みやすい形式はこれらの製品を日常のルーティンに取り入れやすくしています。発酵乳飲料へのこのシフトは、従来のミルクを超えて需を広げ、南米全域の機能性乳製品飲料カテゴリーの成長を支えています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳糖不耐症および乳製品関連の過敏症 | -0.6% | チリ、コロンビア、ペルー、アンデス地域全般 | 短期から中期(2~4年以内) |
| 生乳供給の不安定性 | -0.4% | ブラジル(リオグランデドスル州)、アルゼンチン、アンデス回廊 | 中期(2~4年) |
| 冷蔵およびコールドチェーン物流の高コスト | -0.5% | ブラジル内陸部、北部地域、ペルー、ボリビア隣接市場 | 長期(4年以上) |
| 植物性飲料との激しい競争 | -0.5% | ブラジル、アルゼンチン、チリ(都市部) | 中期から長期(2~4年) |
| 情報源: Mordor Intelligence | |||
乳糖不耐症および乳製品関連の過敏症
乳糖不耐症および乳製品関連の過敏症は、影響を受けた消費者の間で従来のミルクおよびその他の乳糖含有飲料の消費を減少させることで、南米乳製品飲料市場を制限しています。膨満感、腹部不快感、下痢などの症状は、特に乳糖消化能力が低い個人の間で定期的な消費を妨げます。これらの懸念は、消費者が乳製品の取を減らしたり、特定の製品を完全に避けたりすることにつながり、従来の乳製品飲料の潜在的な消費者基盤を狭める可能性があります。乳糖に敏感な消費者に対応することは、乳糖フリー代替品の処方の複雑さと製品開発コストも増加させ、地域全体で多様な食事ニーズに対応しようとする企業に追加的な課題をもたらします。
冷蔵およびコールドチェーン物流の高コスト
高い冷蔵、エネルギー、温度管理輸送コストは、保管、取り扱い、流通全体の費用を増加させることで、南米乳製品飲料市場を制約しています。チルド乳製品飲料は製品の品質、鮮度、安全性を維持するために一貫した温度管理が必要であり、専用車両、冷蔵倉庫、信頼性の高い冷却システムが必要です。高い電力消費と設備メンテナンスコストは、特にコールドチェーンインフラが限られているか電力供給が不安定な地域で、運営費用をさらに増加させます。これらの課題は、遠隔地や十分なサービスが行き届いていない地域への流通を制限し、温度要件が満たされない場合の製品廃棄を増加させ、小売価格に上昇圧力をかけチルド乳製品飲料の手頃さと入手可能性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ミルクベース飲料がリード、ヨーグルト飲料が加速
ミルクベース飲料は2025年の南米乳製品飲料市場の57.62%のシェアを保有しており、日常の乳製品としての確立された役割と異なる栄養ニーズにわたる多様性によって支えられています。成長は、強化ミルク、タンパク質強化処方、および進化する食事の嗜好を満たしながら必須栄養素を保持するように設計されたバリアントにおける継続的な製品開発によって促進されています。低温殺菌、超高温処理(UHT)加工、無菌包装の改善は、製品品質を強化し、賞味期限を延長し、継続的な冷蔵に完全に依存することなく流通の柔軟性を向上させています。メーカーはまた、ミルクの組成と加工技術を改良して味、食感、一貫性を向上させ、従来品とプレミアム品の両方に対する消費者の期待に応えています。
ヨーグルトベース飲料は、消化器系の健康、発酵食品、および追加的な栄養効果を持つ飲料への消費者の関心の高まりに牽引され、2026~2031年の期間中に最高のCAGR 6.29%を記録すると予測されています。プロバイオティクス処方における生きた活性培養物の存在は、腸の健康を重視した製品を日常消費に求める消費者の間で飲むヨーグルトとケフィアの魅力を高めています。製品イノベーションは、フルーツ入りバリアント、低糖処方、高タンパク質オプション、および異なる味の嗜好と食事要件に対応する乳糖フリー代替品を通じてセグメントの成長をさらに支えています。発酵技術と微生物培養選択の改善により、メーカーはより一貫した風味、食感、プロバイオティクス特性を持つ製品を開発できるようになっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
脂肪含有量別:全脂肪ミルクが数量を支え、低脂肪が最速成長
全脂肪セグメントは2025年の南米乳製品飲料市場の51.23%のシェアを保有しており、全脂肪乳製品に関連する豊かな味、クリーミーな食感、自然な口当たりに対する消費者の嗜好によって牽引されています。乳脂肪は風味の発現を高め、飲料の一貫性を向上させ、特に味と食感がリピート購入を促す製品においてより満足のいく官能体験を提供します。全脂肪乳製品飲料はまた、ビタミンA、D、E、Kを含む天然の脂溶性ビタミンを保持していますが、そのレベルは加工と強化によって異なります。伝統的な乳製品消費における確立された地位が継続的な需要を支え、均質化と加熱処理の改善は製品の賞味期限全体を通じて滑らかな食感と一貫した品質の維持に役立っています。
低脂肪乳製品飲料セグメントは、バランスの取れた栄養と低脂肪食への消費者の関心の高まりに支えられ、2026年~2031年の期間中にCAGR 6.57%で成長すると予測されています。食事性脂肪摂取と心血管の健康の関連に対する意識高まりが、消費者が低脂肪ミルクやその他の低脂肪乳製品飲料を日常の食事に加えることを促しています。これらの飲料はタンパク質やカルシウムを含む重要な栄養素を保持しながら、全脂肪製品よりも脂肪含有量が少なく、食事から乳製品を排除することなく脂肪消費を抑えたい個人にとって魅力的です。乳製品加工の改善はまた、低脂肪製品の薄い食感と豊かさの低下に関する従来の懸念に対処し、官能的な魅力を高めるのに役立っています。
包装タイプ別:カートンが支配、パウチが急成長
カートンは2025年の南米乳製品飲料市場の43.32%のシェアを占めました。多層構造により光、酸素、外部汚染物質への露出を制限し、特に超高温処理(UHT)ミルクの風味と栄養品質を保持しながら賞味期限を延長します。軽量な構造、効率的な積み重ね、省スペースな保管により、カートンは大規模な流通と小売取り扱いに適しています。異なる容量での入手可能性は多様な家庭消費ニーズに対応し、カートンデザイン、再封可能な閉口部、注ぎやすさの改善が使いやすさを支えています。
パウチは2026年~2031年の期間中にCAGR 6.88%で最速の成長を記録すると予測されています。軽量な構造、材料効率、シングルサーブおよび少量購入の利便性が主要な成長ドライバーです。硬質包装と比較して、パウチは一般的に包装材料が少なく、保管スペースも少なくて済み、輸送と取り扱いの要件を削減します。柔軟な形式により、簡単な分量管理が可能で、さまざまな乳製品飲料処方をサポートします。手頃で便利な包装への需要の高まりと包装重量削減への取り組みが採用を促進すると予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
流通チャネル別:オフトレードが基盤を維持、オントレードがペース上げる
オフトレードチャネルは2025年の南米乳製品飲料市場の76.74%という支配的なシェアを保有しており、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、近隣の食料品店を通じたミルクやその他のパッケージ乳製品飲料の定期的な家庭購入によって牽引されています。ファミリーサイズの容器の入手可能性は定期的な家庭消費を支え、小さなパックは個人のニーズと即時消費に対応します。広い小売棚スペースと確立された補充システムが製品のアクセシビリティと入手可能性をさらに向上させます。オンライン食料品プラットフォームと宅配サービスの利用の増加も、パッケージ乳製品飲料の購入の利便性を強化し、チャネルの支配的な地位を強化しています。
オントレードチャネルは、カフェ、レストラン、ホテル、その他のフードサービス施設を通じて提供される乳製品飲料への需要に支えられ、2026年~2031年の期間中にCAGR 5.96%で最速の成長を記録すると予測されています。ラテ、カプチーノ、ミルクシェイクを含むコーヒーベース飲料へのミルクの統合の拡大が、従来の庭での使用を超えた消費機会を拡大しています。飲むヨーグルトやその他のすぐに提供できる乳製品飲料はフードサービスメニューに便利なオプションを提供し、カスタマイズされた飲料への需要により消費者は好みのミルクの種類と処方を選択できます。スペシャルティコーヒー文化の発展とより広い飲料メニューの多様化が、予測期間中に外食環境での乳製品飲料に追加的な機会を生み出すと予想されます。
地域分析
ブラジルは2025年の南米乳製品飲料市場の48.78%のシェアを維持しており、その実質的な乳製品消費基盤、確立されたミルク加工産業、および日常の食事への乳製品の広範な統合によって支えられています。米国農務省(USDA)によると、ブラジルは2025年に南米最大のミルク消費国であり、消費量は約2,848万メトリックトンに達しました[3]。この強い国内需要は、パッケージミルク、フレーバーミルク、飲むヨーグルト、その他の乳製品飲料の堅固な基盤を提供します。同国の酪農・加工インフラは生乳の入手可能性を支え、地域の流通システムは都市部と農村部の市場全体での製品アクセスを促進します。
チリは地域で最も速く成長する市場となり、2026年~2031年の期間中にCAGR 7.09%を記録すると予測されています。成長は、国内乳製品生産の発展、輸出志向の加工能力、および差別化された乳製品への進化する消費者の嗜好によって支えられています。農場の生産性とミルク収集システムの改善が供給基盤を強化し、輸出実績が加工基準、製品品質、付加価値乳製品製造への継続的な投資を促しています。乳糖フリーミルク、タンパク質強化飲料、発酵乳飲料、便利なパッケージ形式への需要が市場拡大のさらなる機会を提供します。チリの小売インフラと栄養品質および製品多様性への消費者の関心も、差別化された乳製品飲料の普及を支えています。
アルゼンチンは、確立された酪農の伝統、ミルク加工能力、およびミルクやその他の乳製品の長年にわたる消費に支えらた重要な市場であり続けています。生乳の国内供給はパッケージ乳製品飲料生産の基盤を提供し、フレーバーミルク、飲むヨーグルト、その他の付加価値処方への需要が製品多様化の機会を生み出しています。コロンビアとペルーも、現代的な小売アクセスの拡大、進化する食品・飲料の嗜好、パッケージ乳製品の入手可能性の向上を通じて地域市場の発展に貢献しています。その他の南米市場は追加的な需要機会を提供していますが、乳製品生産、コールドチェーンインフラ、小売普及率の違いがそれぞれの成長軌跡に影響を与えています。
競争環境
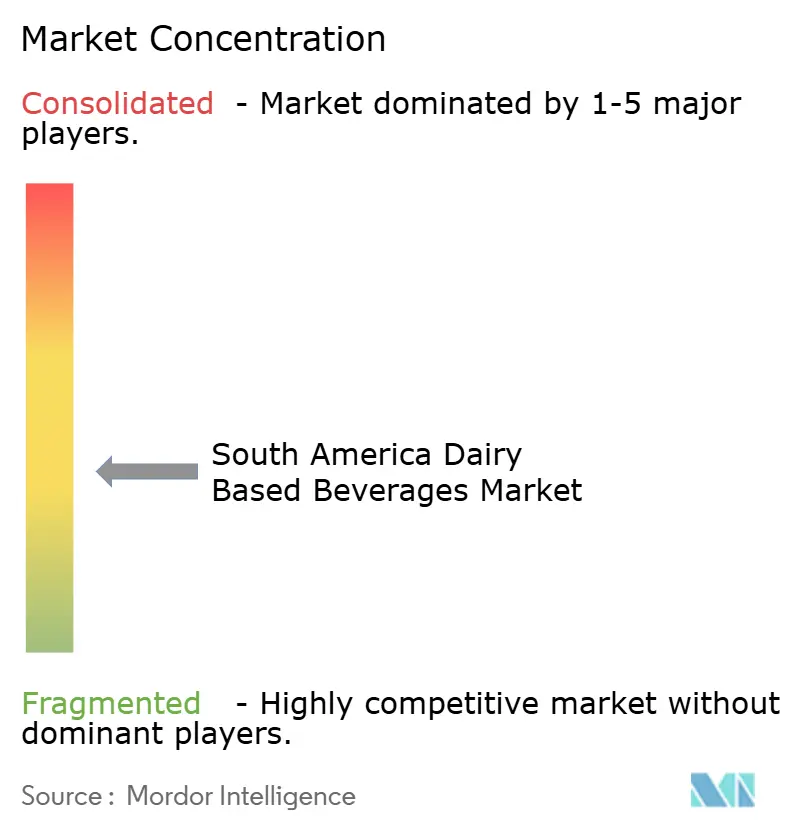
南米乳製品飲料市場は適度に集中しており、Nestlé S.A.、Danone S.A.、Groupe Lactalis S.A.などの多国籍企業がVigor Alimentos S.A.やMastellone Hermanos S.A.などの地域メーカーと競合しています。これらの企業は、確立された乳製品ブランド、広範な小売流通ネットワーク、加工能力、およびミルクベース飲料、ヨーグルトベース飲料、その他の乳製品にわたる幅広いポートフォリオを通じて競争しています。彼らの競争力は、製品品質の維持、競争力のある価格設定、頼性の高いミルク調達、および地域全体の棚スペースを確保するための小売業者との強固な関係に依存しています。
競争はますます製品差別化、栄養ポジショニング、プレミアム乳製品飲料イノベーションによって促進されています。メーカーは強化・低脂肪飲料、プロバイオティクスおよび発酵乳飲料、便利な栄養と消化器系の健康への需要を満たすように設計された製品を開発しています。例えば、Nestléはアルゼンチンで乳糖フリー処方のA2ベータカゼインミルクオプションを導入し、代替乳製品の選択肢を求める消費者をターゲットにしています。このようなイノベーションにより、メーカーは従来のミルク飲料を超えて拡大し、健康意識の高い消費者を引き付け、より高い価値の製品カテゴリーでのポジショニングを強化することができます。
戦略的パートナーシップ、製造効率、および商業的リーチの拡大も競争環境を形成しています。企業は生産・流通能力を強化しながら、地域の嗜好に合わせて製品ポートフォリオを適応させています。プレミアムプロバイオティクスショット、強化低脂肪飲料、特殊ミルク処方は差別化の潜在的な領域を表していますが、投資の程度と製品の入手可能性はメーカーと市場によって異なります。
南米乳製品飲料業界リーダー
-
Danone S.A.
-
Nestlé S.A.
-
Groupe Lactalis S.A.
-
Mastellone Hermanos S.A.
-
Vigor Alimentos S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Nestléは2028年までにサンパウロ州のアラサトゥーバ工場の近代化に5億4,000万ブラジルレアルを投資することを約束しました。この投資は、運営効率の向上、新技術、および高付加価値カテゴリーの生産能力拡大をカバーしています。
- 2025年9月:ヤクルトブラジルは、ブラジルで初めてのフルーツフレーバーのラクトバチルス・カゼイ・シロタ発酵乳バリアントであるヤクルトピーチフレーバーを発売し、宅配と小売チャネルを通じて1日21万7,000本を目標としています。
- 2025年7月:Cooperoesteは、アマンヘセル・レクレイオブランドのフルーツビタミンヨーグルトを導入し、15gタンパク質ヨーグルトや砂糖、脂肪、乳糖を含まないトリプルゼロヨーグルトを含む新しいヨーグルト製品も発売しました。
南米乳製品飲料市場レポートの範囲
乳製品飲料とは、哺乳類のミルクまたはミルクから派生した副産物を主原料として、フレーバー、甘味料、またはその他の機能性成分と組み合わせて調製された液体食品・飲料製品です。南米乳製品飲料市場は、製品タイプ、脂肪含有量、包装タイプ、流通チャネル、地域によってセグメント化されています。製品タイプに基づき、市場はミルクベース飲料、ヨーグルトベース飲料、ケフィア、その他にセグメント化されています。脂肪含有量に基づき、市場は全脂肪/ホール、低脂肪、脱脂/無脂肪にセグメント化されています。包装タイプに基づき、市場はカートン、ボトル、パウチ、缶、その他にセグメント化されています。流通チャネルに基づき、市場はオフトレードとオントレードにセグメント化されており、オフトレードはさらにスーパーマーケット/ハイパーマーケット、コンビニエンスストア、専門店、オンライン小売店、その他(自動販売機および機関)にセグメント化されています。地域に基づき、市場はブラジル、アルゼンチン、チリ、コロンビア、ペルー、その他の南米にセグメント化されています。レポートは、言及されたすべてのセグメントについて金額(米ドル)および数量(トン)の両方で市場規模と予測を提供します。
| ミルクベース飲料 |
| ヨーグルトベース飲料 |
| ケフィア |
| その他 |
| 全脂肪/ホール |
| 低脂肪 |
| 脱脂/無脂肪 |
| カートン |
| ボトル |
| パウチ |
| 缶 |
| その他 |
| オフトレード | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア | |
| 専門店 | |
| オンライン小売店 | |
| その他(自動販売機、機関) | |
| オントレード |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| ペルー |
| その他の南米 |
| 製品タイプ別 | ミルクベース飲料 | |
| ヨーグルトベース飲料 | ||
| ケフィア | ||
| その他 | ||
| 脂肪含有量別 | 全脂肪/ホール | |
| 低脂肪 | ||
| 脱脂/無脂肪 | ||
| 包装タイプ別 | カートン | |
| ボトル | ||
| パウチ | ||
| 缶 | ||
| その他 | ||
| 流通チャネル別 | オフトレード | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア | ||
| 専門店 | ||
| オンライン小売店 | ||
| その他(自動販売機、機関) | ||
| オントレード | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| その他の南米 | ||
レポートで回答される主要な質問
南米における乳製品飲料の予測成長率はどのくらいですか?
南米乳製品飲料市場は2026年から2031年にかけてCAGR 5.21%で成長し、2031年までに11.14 ビリオン 米ドルに達すると予測されています。
南米で乳製品飲料の売上をリードしている製品カテゴリーはどれですか?
ミルクベース飲料は2025年に57.62%のシェアでカテゴリーをリードしており、家庭消費、機関需要、UHT流通ネットワークによって支えられています。
最も速く成長している乳製品飲料カテゴリーはどれですか?
ヨーグルトベース飲料は最も速く成長している製品カテゴリーであり、プロバイオティクスおよび便利な栄養オプションへの需要に支えられ、2031年にかけてCAGR 6.29%が予測されています。
最も速く成長すると予想される包装形式はどれですか?
パウチは2031年にかけてCAGR 6.88%で成長すると予測されており、無菌パウチ充填が地域のプロセッサーの物流コスト削減と広範なアクセスを支えています。