
Taille et Part du Marché des Boissons Laitières en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
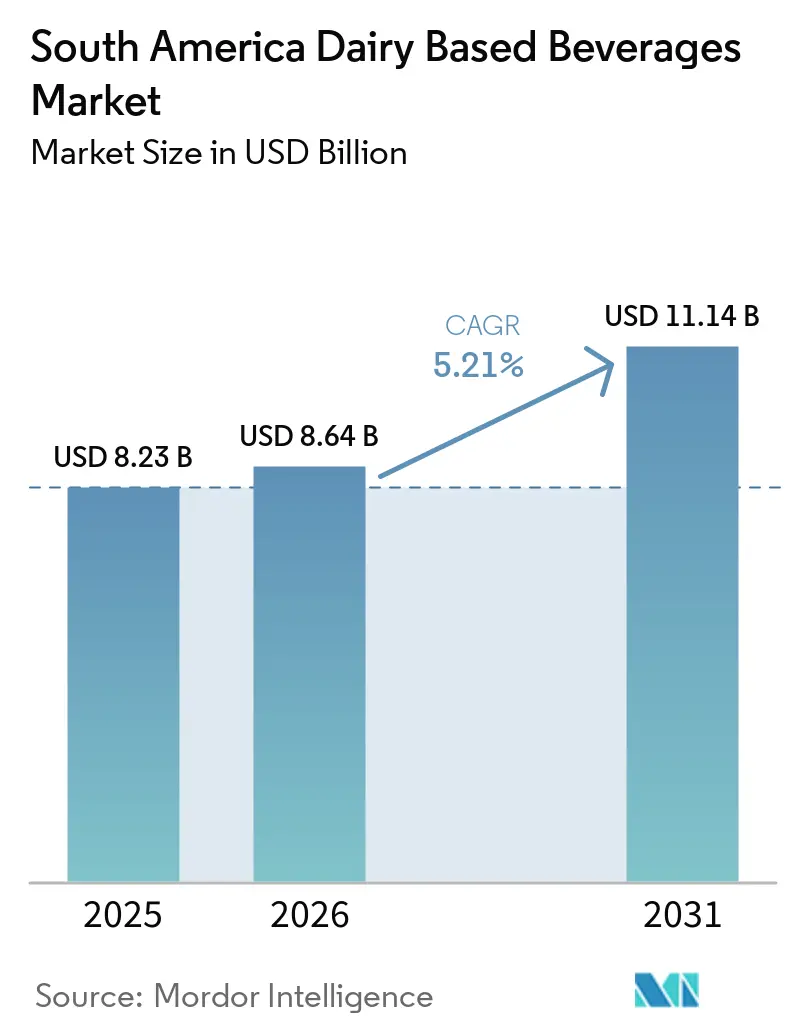
| Taille du marché de l'année de base (2025) | 8.23 Milliards de dollars |
| Taille du Marché (2026) | 8.64 Milliards de dollars |
| Taille du Marché (2031) | 11.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Boissons Laitières en Amérique du Sud par Mordor Intelligence
Le Marché des Boissons Laitières en Amérique du Sud était évalué à 8,23 milliards USD en 2025 et devrait croître de 8,64 milliards USD en 2026 pour atteindre 11,14 milliards USD d'ici 2031, à un CAGR de 5,21% durant la période de prévision (2026–2031). La croissance du marché est soutenue par la préférence croissante des consommateurs pour des boissons alliant nutrition quotidienne, commodité et avantages supplémentaires pour la santé. Les boissons laitières demeurent une source importante de protéines, de calcium et d'autres nutriments essentiels, soutenant leur rôle dans les régimes alimentaires quotidiens et les routines nutritionnelles. La sensibilisation croissante à la santé digestive stimule l'intérêt pour les boissons laitières fermentées contenant des probiotiques, tandis que la demande de produits riches en protéines renforce l'attrait des boissons laitières auprès des consommateurs recherchant un soutien nutritionnel pour des modes de vie actifs.
Points Clés du Rapport
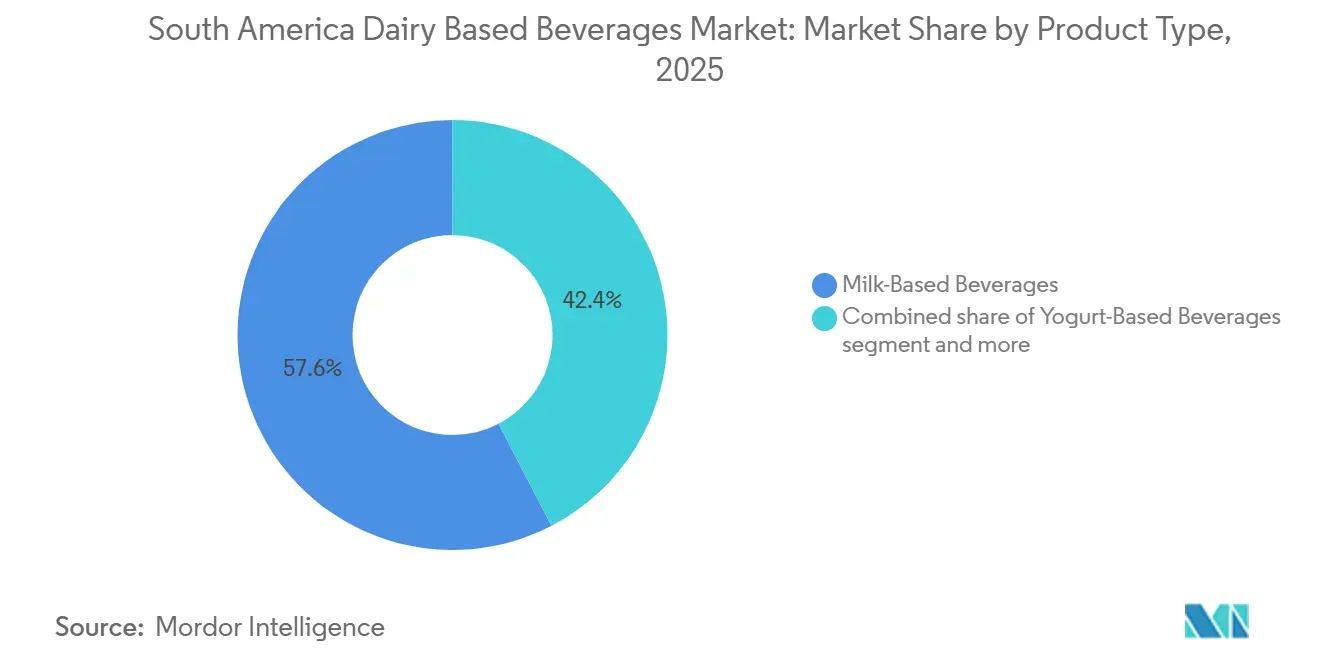
- Par type de produit, les Boissons à Base de Lait détenaient 57,62% de la part de marché des boissons laitières en Amérique du Sud en 2025, tandis que les Boissons à Base de Yaourt devraient croître à un CAGR de 6,29% jusqu'en 2031.
- Par teneur en matières grasses, les boissons Entières/Grasses représentaient 51,23% de la part de marché des boissons laitières en Amérique du Sud en 2025, tandis que les boissons Allégées devraient se développer à un CAGR de 6,57% jusqu'en 2031.
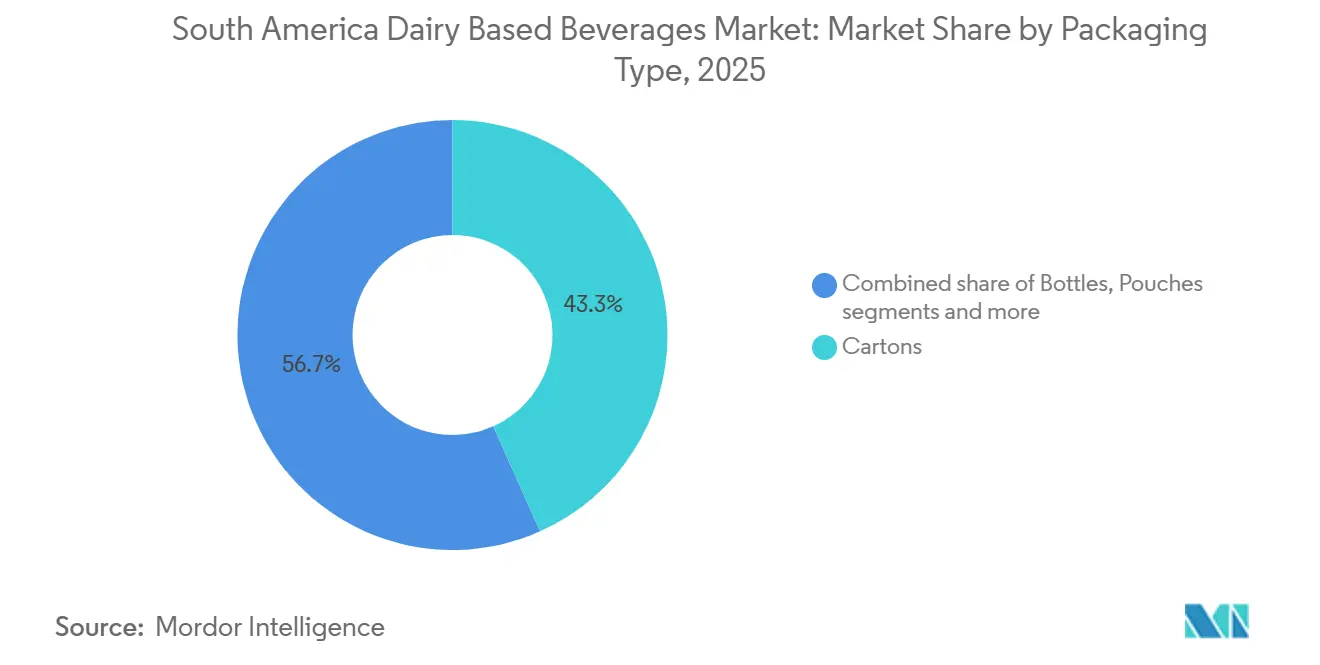
- Par type d'emballage, les Cartons représentaient une part de 43,32% en 2025, tandis que les Pochettes devraient enregistrer le CAGR le plus élevé de 6,88% jusqu'en 2031.
- Par canal de distribution, le Hors Commerce détenait une part de 76,74% en 2025, tandis que le Commerce de Proximité devrait croître à un CAGR de 5,96% jusqu'en 2031.
- Par géographie, le Brésil représentait une part de 48,78% en 2025, tandis que le Chili devrait enregistrer la croissance la plus rapide à un CAGR de 7,09% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de boissons riches en protéines | +1.2% | Brésil, Chili, Colombie, Argentine | Moyen terme (2–4 ans) |
| Préférence croissante pour les formats pratiques prêts à boire | +0.9% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Expansion des programmes de nutrition scolaire et de distribution de lait | +0.8% | Brésil, Colombie, Pérou | Court à moyen terme (≤ 2–4 ans) |
| Popularité croissante des boissons laitières probiotiques et fermentées | +0.7% | Brésil, Argentine, Chili | Moyen terme (2–4 ans) |
| Avancées dans l'extension de la durée de conservation et l'emballage aseptique | +0.6% | Brésil, Colombie, région andine | Long terme (≥ 4 ans) |
| Enrichissement des produits en nutriments essentiels | +0.5% | Brésil, Pérou, Colombie | Moyen à long terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Boissons Riches en Protéines
La demande croissante de boissons riches en protéines soutient la croissance du marché des boissons laitières en Amérique du Sud, les consommateurs reconnaissant de plus en plus le rôle des protéines dans le maintien musculaire, la récupération et l'équilibre nutritionnel global. Le lait contient naturellement des protéines de haute qualité, notamment la caséine et le lactosérum, faisant des boissons à base de lait une option accessible pour intégrer des protéines dans les régimes alimentaires quotidiens. L'intérêt croissant pour le fitness, la nutrition sportive et les modes de vie actifs stimule la demande de boissons lactées enrichies en protéines et de boissons à base de yaourt parmi les consommateurs recherchant des options nutritionnelles pratiques. Par exemple, selon le Ministère de la Santé du Brésil, environ 42,3% des adultes ont atteint le niveau recommandé d'activité physique de loisir en 2025[1]. Ce niveau de participation à l'activité physique souligne la pertinence de la nutrition pour les modes de vie actifs, créant des opportunités pour les boissons laitières positionnées autour de l'apport en protéines, de la récupération musculaire et de la commodité nutritionnelle.
Préférence Croissante pour les Formats Pratiques Prêts à Boire
La demande croissante de boissons pratiques soutient le marché des boissons laitières en Amérique du Sud, les consommateurs recherchant des produits adaptés aux emplois du temps chargés, aux trajets quotidiens et aux occasions de consommation nomade. Le lait prêt à boire, le yaourt à boire et les autres boissons laitières ne nécessitent aucune préparation, les rendant adaptés à la consommation à l'école, sur le lieu de travail, en déplacement et après l'exercice. Les emballages individuels et les contenants refermables améliorent la portabilité et le contrôle des portions, tandis que les produits stables à température ambiante traités à ultra-haute température (UHT) offrent une plus grande flexibilité de stockage avant ouverture. Ces attributs de commodité permettent aux consommateurs d'intégrer les boissons laitières dans différentes parties de leurs routines quotidiennes, augmentant les occasions de consommation et soutenant la demande de formats prêts à boire en Amérique du Sud.
Expansion des Programmes de Nutrition Scolaire et de Distribution de Lait
Les programmes de nutrition scolaire menés par les gouvernements soutiennent le marché des boissons laitières en Amérique du Sud en intégrant les produits laitiers dans les achats alimentaires institutionnels et en favorisant l'accès régulier à des aliments riches en nutriments pour les enfants. Au Pérou, le programme d'alimentation scolaire Qali Warma couvrait plus de 4 millions d'enfants dans 65 271 établissements d'enseignement public en 2024, avec des spécifications d'approvisionnement incluant du lait entier évaporé et du lait traité à ultra-haute température (UHT)[2]. L'inclusion de ces produits reflète l'importance des formats laitiers stables à température ambiante dans les programmes d'alimentation à grande échelle, car ils facilitent le stockage, le transport et la distribution dans les établissements d'enseignement. Ces programmes renforcent la demande institutionnelle de produits à base de lait, élargissent l'accès aux protéines et au calcium d'origine laitière, et contribuent à établir des habitudes régulières de consommation de lait chez les enfants en âge scolaire, soutenant la demande de boissons laitières dans toute la région.
Popularité Croissante des Boissons Laitières Probiotiques et Fermentées
L'intérêt croissant pour la santé digestive soutient le marché des boissons laitières en Amérique du Sud, les consommateurs reconnaissant de plus en plus les produits laitiers fermentés comme faisant partie d'une alimentation équilibrée. Le yaourt à boire, le kéfir et les autres boissons à base de lait fermenté apportent des micro-organismes bénéfiques dans des formats adaptés à la consommation quotidienne. La fermentation produit également des saveurs et des textures acidulées caractéristiques, offrant des alternatives aux boissons lactées conventionnelles. La sensibilisation croissante au lien entre la santé intestinale et le bien-être général encourage les consommateurs à explorer les options laitières probiotiques, et les formats à boire facilitent l'intégration de ces produits dans les routines quotidiennes. Cette évolution vers les boissons laitières fermentées élargit la demande au-delà du lait conventionnel et soutient la croissance de la catégorie des boissons laitières fonctionnelles en Amérique du Sud.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intolérance au lactose et sensibilités liées aux produits laitiers | -0.6% | Chili, Colombie, Pérou, région andine en général | Court à moyen terme (≤ 2–4 ans) |
| Volatilité de la disponibilité du lait cru | -0.4% | Brésil (Rio Grande do Sul), Argentine, corridor andin | Moyen terme (2–4 ans) |
| Coûts élevés de la réfrigération et de la logistique de la chaîne du froid | -0.5% | Intérieur du Brésil, régions nord, Pérou, marchés adjacents à la Bolivie | Long terme (≥ 4 ans) |
| Concurrence intense des boissons à base de plantes | -0.5% | Brésil, Argentine, Chili (centres urbains) | Moyen à long terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Intolérance au Lactose et Sensibilités Liées aux Produits Laitiers
L'intolérance au lactose et les sensibilités liées aux produits laitiers limitent le marché des boissons laitières en Amérique du Sud en réduisant la consommation de lait conventionnel et d'autres boissons contenant du lactose parmi les consommateurs concernés. Des symptômes tels que les ballonnements, l'inconfort abdominal et la diarrhée découragent la consommation régulière, en particulier chez les personnes ayant une faible capacité à digérer le lactose. Ces préoccupations peuvent amener les consommateurs à réduire leur consommation de produits laitiers ou à éviter certains produits entièrement, réduisant ainsi la base de consommateurs potentiels pour les boissons laitières conventionnelles. L'adaptation aux consommateurs sensibles au lactose augmente également la complexité de la formulation et les coûts de développement des produits pour les alternatives sans lactose, créant des défis supplémentaires pour les entreprises cherchant à répondre à des besoins alimentaires diversifiés dans la région.
Coûts Élevés de la Réfrigération et de la Logistique de la Chaîne du Froid
Les coûts élevés de réfrigération, d'énergie et de transport à température contrôlée freinent le marché des boissons laitières en Amérique du Sud en augmentant les dépenses liées au stockage, à la manutention et à la distribution. Les boissons laitières réfrigérées nécessitent un contrôle constant de la température pour préserver la qualité, la fraîcheur et la sécurité des produits, ce qui nécessite des véhicules spécialisés, des entrepôts réfrigérés et des systèmes de refroidissement fiables. La consommation élevée d'électricité et les coûts de maintenance des équipements augmentent encore les dépenses opérationnelles, en particulier dans les régions disposant d'une infrastructure de chaîne du froid limitée ou d'une alimentation électrique peu fiable. Ces défis peuvent restreindre la distribution dans les zones éloignées et mal desservies, augmenter le gaspillage de produits lorsque les exigences de température ne sont pas respectées, et exercer une pression à la hausse sur les prix de détail, limitant potentiellement l'accessibilité et la disponibilité des boissons laitières réfrigérées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Boissons à Base de Lait en Tête, les Boissons au Yaourt en AccélérationLes boissons à base de lait détenaient une part de 57,62% du marché des boissons laitières en Amérique du Sud en 2025, soutenues par leur rôle établi en tant que produits laitiers quotidiens et leur polyvalence face à différents besoins nutritionnels. La croissance est portée par le développement continu de produits dans le domaine du lait enrichi, des formulations enrichies en protéines et des variantes conçues pour conserver les nutriments essentiels tout en répondant aux préférences alimentaires en évolution. Les améliorations de la pasteurisation, du traitement à ultra-haute température (UHT) et de l'emballage aseptique renforcent la qualité des produits, prolongent la durée de conservation et améliorent la flexibilité de distribution sans dépendre exclusivement d'une réfrigération continue. Les fabricants affinent également la composition du lait et les techniques de traitement pour améliorer le goût, la texture et la consistance, répondant aux attentes des consommateurs pour les offres conventionnelles et premium.
Les boissons à base de yaourt devraient enregistrer le CAGR le plus élevé de 6,29% durant 2026–2031, portées par l'intérêt croissant des consommateurs pour le bien-être digestif, les aliments fermentés et les boissons aux avantages nutritionnels supplémentaires. La présence de cultures vivantes et actives dans les formulations probiotiques renforce l'attrait du yaourt à boire et du kéfir auprès des consommateurs recherchant des produits orientés vers la santé intestinale pour une consommation quotidienne. L'innovation produit soutient davantage la croissance du segment grâce à des variétés aux fruits, des formulations à teneur réduite en sucre, des options riches en protéines et des alternatives sans lactose qui répondent à différentes préférences gustatives et exigences alimentaires. Les améliorations des techniques de fermentation et de la sélection des cultures microbiennes permettent aux fabricants de développer des produits aux caractéristiques de saveur, de texture et de probiotiques plus cohérentes.

Par Teneur en Matières Grasses :
Le Lait Entier Ancre les Volumes, le Lait Allégé à la Croissance la Plus RapideLe segment entier/gras détenait une part de 51,23% du marché des boissons laitières en Amérique du Sud en 2025, porté par la préférence des consommateurs pour le goût riche, la texture crémeuse et la sensation en bouche naturelle associés aux produits laitiers entiers. La matière grasse laitière améliore la diffusion des arômes, améliore la consistance des boissons et offre une expérience sensorielle plus satisfaisante, en particulier dans les produits où le goût et la texture favorisent les achats répétés. Les boissons laitières entières conservent également les vitamines liposolubles naturellement présentes, notamment les vitamines A, D, E et K, bien que leurs niveaux varient selon le traitement et l'enrichissement. Leur position établie dans la consommation laitière traditionnelle soutient une demande continue, tandis que les améliorations de l'homogénéisation et du traitement thermique contribuent à maintenir une texture lisse et une qualité constante tout au long de la durée de conservation du produit.
Le segment des boissons laitières allégées devrait croître à un CAGR de 6,57% durant 2026–2031, soutenu par l'intérêt croissant des consommateurs pour une nutrition équilibrée et des régimes à teneur réduite en matières grasses. La sensibilisation croissante au lien entre l'apport en graisses alimentaires et la santé cardiovasculaire encourage les consommateurs à intégrer du lait allégé et d'autres boissons laitières à teneur réduite en matières grasses dans leur alimentation quotidienne. Ces boissons conservent des nutriments importants, notamment les protéines et le calcium, tout en contenant moins de matières grasses que leurs homologues entiers, les rendant attrayantes pour les personnes cherchant à modérer leur consommation de graisses sans éliminer les produits laitiers de leur alimentation. Les améliorations du traitement laitier ont également contribué à répondre aux préoccupations traditionnelles concernant la texture plus légère et la richesse réduite des produits allégés, améliorant leur attrait sensoriel.
Par Type d'Emballage :
Les Cartons Dominent, les Pochettes en Forte ProgressionLes cartons représentaient une part de 43,32% du marché des boissons laitières en Amérique du Sud en 2025. Leur construction multicouche limite l'exposition à la lumière, à l'oxygène et aux contaminants externes, préservant la saveur et la qualité nutritionnelle tout en prolongeant la durée de conservation, en particulier pour le lait traité à Ultra-Haute Température (UHT). La construction légère, l'empilement efficace et le stockage économique font des cartons un format adapté à la distribution à grande échelle et à la manutention en commerce de détail. Leur disponibilité en différentes capacités répond aux besoins de consommation variés des ménages, tandis que les améliorations de la conception des cartons, des fermetures refermables et de la commodité de versement soutiennent leur facilité d'utilisation.
Les pochettes devraient enregistrer la croissance la plus rapide à un CAGR de 6,88% durant 2026–2031. Leur construction légère, leur efficacité matérielle et leur commodité pour les achats individuels et en petits volumes sont des facteurs de croissance clés. Par rapport aux emballages rigides, les pochettes nécessitent généralement moins de matériau d'emballage et occupent moins d'espace de stockage, réduisant les besoins en transport et en manutention. Leur format flexible permet un portionnement facile et prend en charge une gamme de formulations de boissons laitières. La demande croissante d'emballages abordables et pratiques et les efforts pour réduire le poids des emballages devraient stimuler leur adoption.
Par Canal de Distribution :
Le Hors Commerce Reste Fondamental, le Commerce de Proximité AccélèreLes canaux hors commerce détenaient une part dominante de 76,74% du marché des boissons laitières en Amérique du Sud en 2025, portés par les achats ménagers réguliers de lait et d'autres boissons laitières emballées dans les supermarchés, hypermarchés, épiceries de proximité et épiceries de quartier. La disponibilité de contenants familiaux soutient la consommation régulière des ménages, tandis que les petits emballages répondent aux besoins individuels et à la consommation immédiate. La large disponibilité en rayon et les systèmes de réapprovisionnement établis améliorent encore l'accessibilité et la disponibilité des produits. L'utilisation croissante des plateformes d'épicerie en ligne et des services de livraison à domicile renforce également la commodité d'achat des boissons laitières emballées, consolidant la position dominante du canal.
Le canal de commerce de proximité devrait enregistrer la croissance la plus rapide, à un CAGR de 5,96% durant 2026–2031, soutenu par la demande de boissons laitières servies dans les cafés, restaurants, hôtels et autres établissements de restauration. L'intégration croissante du lait dans les boissons à base de café, notamment les lattes, cappuccinos et milkshakes, élargit les occasions de consommation au-delà de l'usage traditionnel à domicile. Le yaourt à boire et les autres boissons laitières prêtes à servir offrent des options pratiques pour les menus de restauration, tandis que la demande de boissons personnalisées permet aux consommateurs de sélectionner les types de lait et les formulations préférés. Le développement de la culture du café de spécialité et la diversification plus large des menus de boissons devraient créer des opportunités supplémentaires pour les boissons laitières dans les environnements hors domicile au cours de la période de prévision.
Analyse Géographique
Marché des Boissons Laitières au Brésil
Le Brésil a conservé une part de 48,78 % du marché des boissons laitières en Amérique du Sud en 2025, soutenu par sa base de consommation laitière substantielle, son industrie de transformation du lait bien établie et l'intégration généralisée des produits laitiers dans les régimes alimentaires quotidiens. Selon le Département de l'Agriculture des États-Unis (USDA), le Brésil était le plus grand pays consommateur de lait en Amérique du Sud en 2025, avec une consommation atteignant environ 28,48 millions de tonnes métriques[3]. Cette forte demande intérieure constitue une base solide pour le lait conditionné, le lait aromatisé, le yaourt à boire et d'autres boissons laitières. L'infrastructure d'élevage laitier et de transformation du pays soutient la disponibilité du lait cru, et les systèmes de distribution régionaux facilitent l'accès aux produits sur les marchés urbains et ruraux.
Marché des Boissons Laitières au Chili
Le Chili devrait être le marché à la croissance la plus rapide de la région, enregistrant un CAGR de 7,09 % durant la période 2026–2031. La croissance est soutenue par les développements de la production laitière nationale, les capacités de transformation orientées vers l'exportation et l'évolution des préférences des consommateurs vers des produits laitiers différenciés. Les améliorations de la productivité agricole et des systèmes de collecte du lait renforcent la base d'approvisionnement, tandis que les performances à l'exportation encouragent la poursuite des investissements dans les normes de transformation, la qualité des produits et la fabrication de produits laitiers à valeur ajoutée. La demande de lait sans lactose, de boissons enrichies en protéines, de boissons laitières fermentées et de formats conditionnés pratiques offre de nouvelles opportunités d'expansion du marché. L'infrastructure de distribution au détail du Chili et l'intérêt des consommateurs pour la qualité nutritionnelle et la variété des produits soutiennent également l'adoption de boissons laitières différenciées.
Marchés d'Amérique du Sud au sens large
L'Argentine demeure un marché important, soutenu par son patrimoine établi dans l'élevage laitier, ses capacités de transformation du lait et sa consommation de longue date de lait et d'autres produits laitiers. La disponibilité intérieure de lait cru constitue une base pour la production de boissons laitières conditionnées, tandis que la demande de lait aromatisé, de yaourt à boire et d'autres formulations à valeur ajoutée crée des opportunités de diversification des produits. La Colombie et le Pérou contribuent également au développement du marché régional grâce à l'expansion de l'accès à la distribution moderne, à l'évolution des préférences alimentaires et à la disponibilité croissante de produits laitiers conditionnés. Les autres marchés d'Amérique du Sud offrent des opportunités de demande supplémentaires, bien que les différences en matière de production laitière, d'infrastructure de chaîne du froid et de pénétration de la distribution au détail influencent leurs trajectoires de croissance respectives.
Paysage Concurrentiel
Le marché des boissons laitières en Amérique du Sud est modérément consolidé, avec des acteurs multinationaux tels que Nestlé S.A., Danone S.A. et Groupe Lactalis S.A. en concurrence avec des fabricants régionaux tels que Vigor Alimentos S.A. et Mastellone Hermanos S.A. Ces entreprises se font concurrence grâce à des marques laitières établies, de vastes réseaux de distribution au détail, des capacités de transformation et de larges portefeuilles couvrant les boissons à base de lait, les boissons à base de yaourt et d'autres produits laitiers. Leur force concurrentielle dépend du maintien de la qualité des produits, de prix compétitifs, d'un approvisionnement fiable en lait et de relations solides avec les détaillants pour sécuriser l'espace en rayon dans toute la région.
La concurrence est de plus en plus portée par la différenciation des produits, le positionnement nutritionnel et l'innovation dans les boissons laitières premium. Les fabricants développent des boissons enrichies et allégées, des boissons laitières probiotiques et fermentées, et des produits conçus pour répondre à la demande de nutrition pratique et de bien-être digestif. Nestlé, par exemple, a introduit des options de lait à bêta-caséine A2 avec des formulations sans lactose en Argentine, ciblant les consommateurs recherchant des alternatives laitières. Cette innovation permet aux fabricants de s'étendre au-delà des boissons lactées conventionnelles, d'attirer les consommateurs soucieux de leur santé et de renforcer leur positionnement dans des catégories de produits à plus haute valeur ajoutée.
Les partenariats stratégiques, l'efficacité de la fabrication et l'élargissement de la portée commerciale façonnent également le paysage concurrentiel. Les entreprises renforcent leurs capacités de production et de distribution tout en adaptant leurs portefeuilles de produits aux préférences locales. Les shots probiotiques premium, les boissons allégées enrichies et les formulations de lait spécialisées représentent des domaines potentiels de différenciation, bien que l'étendue des investissements et la disponibilité des produits varient selon le fabricant et le marché.
Leaders du Secteur des Boissons Laitières en Amérique du Sud
-
Danone S.A.
-
Nestlé S.A.
-
Groupe Lactalis S.A.
-
Mastellone Hermanos S.A.
-
Vigor Alimentos S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Laitières en Amérique du Sud Entreprises couvertes dans ce rapport
- Danone S.A.
- Nestle S.A.
- Groupe Lactalis S.A.
- Mastellone Hermanos S.A.
- Vigor Alimentos S.A.
- Arcor S.A.I.C.
- SanCor Cooperativas Unidas Limitada
- Alpina Productos Alimenticios S.A. BIC
- Grupo Nutresa S.A.
- Cooperativa Nacional de Productores de Leche (CONAPROLE)
- Grupo Gloria S.A.
- Laticinios Bela Vista Ltda.
- Lacteos La Sibila S.A.
- Grupo Lala, S.A.B. de C.V.
- Fonterra Co-operative Group Limited
- FrieslandCampina N.V.
- Yakult Honsha Co., Ltd.
- Emmi AG
- General Mills, Inc.
- Chobani, LLC
Lire l’analyse des entreprises de marché des boissons laitières en amérique du sud
Développements industriels récents dans Marché des Boissons Laitières en Amérique du Sud
- Juillet 2026 : Nestlé s'est engagé à investir 540 millions BRL pour moderniser son usine d'Araçatuba dans l'État de São Paulo d'ici 2028. L'investissement couvre des améliorations de l'efficacité opérationnelle, de nouvelles technologies et l'expansion de la capacité de production pour les catégories à haute valeur ajoutée.
- Septembre 2025 : Yakult Brésil a lancé Yakult Saveur Pêche, la première variante aromatisée aux fruits du lait fermenté Lactobacillus casei Shirota au Brésil, ciblant 217 000 bouteilles par jour via les canaux de livraison à domicile et de vente au détail.
- Juillet 2025 : Cooperoeste a introduit des yaourts aux fruits et vitamines sous la marque Amanhecer Recreio, ainsi que de nouveaux produits à base de yaourt, notamment un yaourt à 15 g de protéines et un yaourt triple zéro ne contenant ni sucre, ni matières grasses, ni lactose.
Périmètre du Rapport sur le Marché des Boissons Laitières en Amérique du Sud
Les boissons laitières sont des produits alimentaires et des boissons liquides préparés principalement à partir du lait de mammifères ou de sous-produits dérivés du lait combinés avec des arômes, des édulcorants ou d'autres ingrédients fonctionnels. Le Marché des Boissons Laitières en Amérique du Sud est segmenté par type de produit, teneur en matières grasses, type d'emballage, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en boissons à base de lait, boissons à base de yaourt, kéfir et autres. Sur la base de la teneur en matières grasses, le marché est segmenté en entier/gras, allégé et écrémé/sans matières grasses. Sur la base du type d'emballage, le marché est segmenté en cartons, bouteilles, pochettes, canettes et autres. Sur la base du canal de distribution, le marché est segmenté en hors commerce et commerce de proximité, le hors commerce étant lui-même segmenté en supermarchés/hypermarchés, épiceries de proximité, magasins spécialisés, boutiques en ligne et autres (distributeurs automatiques et institutionnel). Sur la base de la géographie, le marché est segmenté en Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud. Le rapport fournit la taille du marché et les prévisions en valeur (USD) et en volume (tonnes) pour tous les segments mentionnés.
Aperçu de la segmentation
| Boissons à Base de Lait |
| Boissons à Base de Yaourt |
| Kéfir |
| Autres |
| Entier/Gras |
| Allégé |
| Écrémé/Sans Matières Grasses |
| Cartons |
| Bouteilles |
| Pochettes |
| Canettes |
| Autres |
| Hors Commerce | Supermarchés/Hypermarchés |
| Épiceries de Proximité | |
| Magasins Spécialisés | |
| Boutiques en Ligne | |
| Autres (Distributeurs Automatiques, Institutionnel) | |
| Commerce de Proximité |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Boissons à Base de Lait | |
| Boissons à Base de Yaourt | ||
| Kéfir | ||
| Autres | ||
| Par Teneur en Matières Grasses | Entier/Gras | |
| Allégé | ||
| Écrémé/Sans Matières Grasses | ||
| Par Type d'Emballage | Cartons | |
| Bouteilles | ||
| Pochettes | ||
| Canettes | ||
| Autres | ||
| Par Canal de Distribution | Hors Commerce | Supermarchés/Hypermarchés |
| Épiceries de Proximité | ||
| Magasins Spécialisés | ||
| Boutiques en Ligne | ||
| Autres (Distributeurs Automatiques, Institutionnel) | ||
| Commerce de Proximité | ||
| Par Géographie | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Traitées dans le Rapport
Quel est le taux de croissance prévu pour les boissons laitières en Amérique du Sud ?
Le marché des boissons laitières en Amérique du Sud devrait croître à un CAGR de 5,21% de 2026 à 2031, pour atteindre 11,14 milliards USD d'ici 2031.
Quelle catégorie de produits est en tête des ventes de boissons laitières en Amérique du Sud ?
Les Boissons à Base de Lait dominent la catégorie avec une part de 57,62% en 2025, soutenues par la consommation des ménages, la demande institutionnelle et les réseaux de distribution UHT.
Quelle catégorie de boissons laitières connaît la croissance la plus rapide ?
Les Boissons à Base de Yaourt sont la catégorie de produits à la croissance la plus rapide, avec un CAGR prévu de 6,29% jusqu'en 2031, soutenu par la demande d'options nutritionnelles probiotiques et pratiques.
Quel format d'emballage devrait connaître la croissance la plus rapide ?
Les Pochettes devraient croître à un CAGR de 6,88% jusqu'en 2031, le remplissage aseptique des pochettes soutenant des coûts logistiques plus faibles et un accès plus large pour les transformateurs régionaux.