
南米クーリエ、エクスプレス、および小包(CEP)市場規模とシェア
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
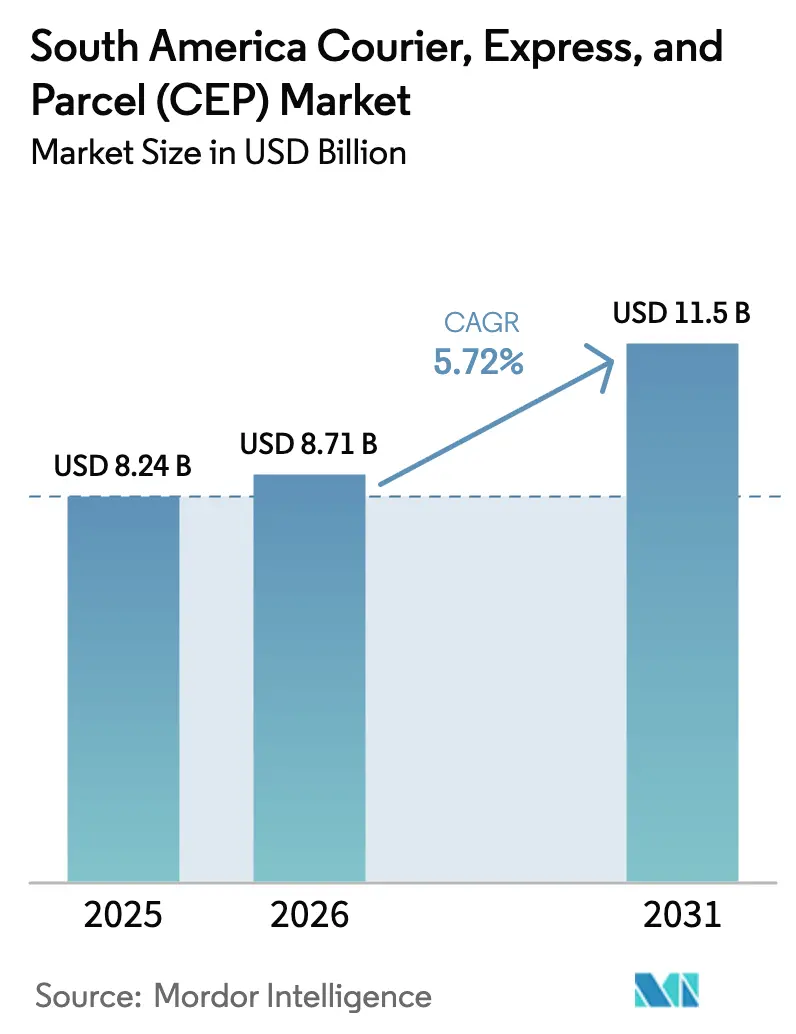
| 基準年の市場規模 (2025) | 8.24 十億米ドル |
| 市場規模 (2026) | 8.71 十億米ドル |
| 市場規模 (2031) | 11.5 十億米ドル |
| 成長率 (2026 - 2031) | 5.72 % |
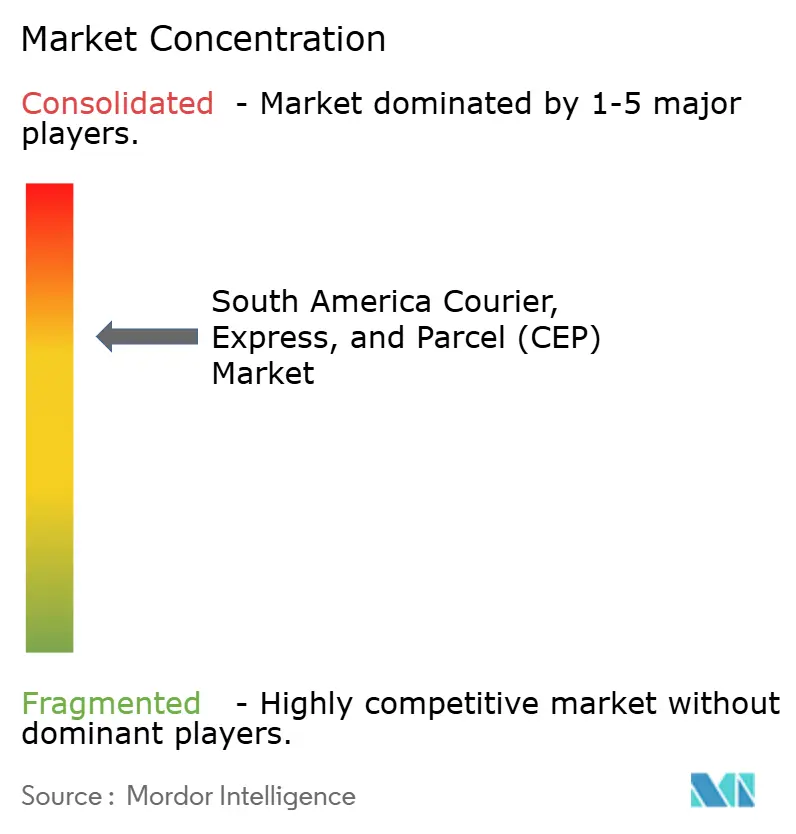
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米クーリエ、エクスプレス、および小包(CEP)市場分析
南米クーリエ、エクスプレス、および小包市場規模は、2025年の82億4,000万USDから2026年には87億1,000万USDへと成長し、2026年から2031年にかけて5.72%のCAGRで2031年までに115億USDに達すると予測されています。このトレンドは、インフラ大型プロジェクト、デジタル化された通関制度、およびEコマース参加の拡大が地域の物流ランドスケープをいかに再形成しているかを示しています。ブラジルのPrograma Remessa Conforme(PRC)は2024年に50USD以下の少額免税上限を撤廃し、国際小包を認定プラットフォームへと誘導するとともに通関時間を短縮しました。地域開発銀行は5本の南北・東西統合ルートに100億USDを拠出することを決定しており、初期モデリングによれば、ブラジルから太平洋向けの貨物は既存の海上ルートと比較してアジアへの到着が10日早まる可能性があります。長期的な恩恵としては、往復資産稼働率の向上、国境を越えた小包フローの高密度化、および通関コンプライアンス規模を持つ事業者の交渉力強化が挙げられます。
主要レポートのポイント
- 目的地別では、国内小包が2025年の南米クーリエ、エクスプレス、および小包(CEP)市場シェアの64.12%を占め、国際輸送は2026年から2031年にかけて5.92%のCAGRで成長しています。
- 配送速度別では、ノンエクスプレスサービスが2025年の南米クーリエ、エクスプレス、および小包(CEP)市場規模の75.64%を占め、エクスプレスセグメントは2026年から2031年にかけて6.55%のCAGRで拡大すると予測されています。
- モデル別では、企業対消費者(B2C)の荷物が2025年に58.74%のシェアを占め、消費者対消費者(C2C)の輸送量は2026年から2031年にかけて2.84%のCAGRで増加する見込みです。
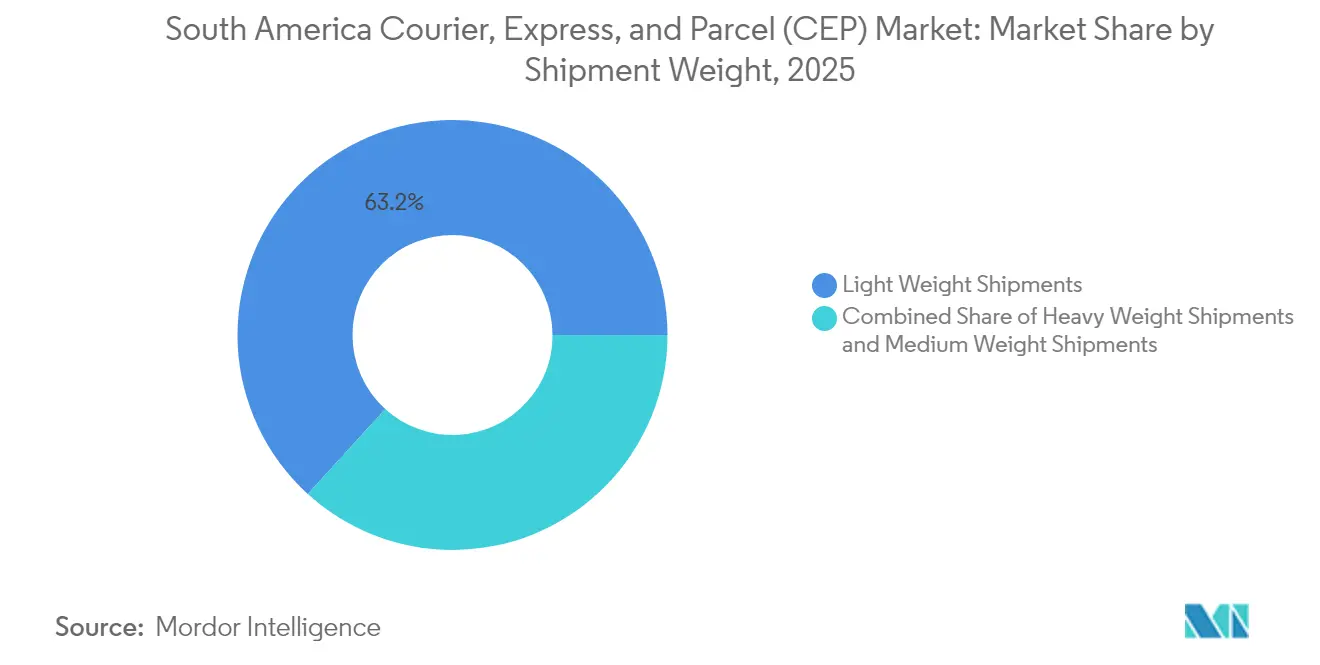
- 輸送重量別では、軽量小包が2025年に63.25%のシェアを占め、重量物小包は2026年から2031年にかけて4.83%のCAGRで拡大しています。
- 輸送手段別では、道路が2025年の金額の55.72%を占め、航空輸送は2026年から2031年にかけて4.78%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、製造業が2025年に38.62%のシェアでトップを占めていますが、Eコマースは2026年から2031年にかけて6.25%のCAGRで拡大しています。
- 国別では、ブラジルが2025年に70.05%のシェアで首位を占め、チリが2026年から2031年にかけて6.15%のCAGRで最も速い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの急成長とインターネット普及率の上昇 | +1.8% | ブラジルが中心、アルゼンチンおよびチリへの波及 | 中期(2〜4年) |
| ブラジルおよびチリの港湾・幹線道路におけるインフラ大型プロジェクト | +1.2% | ブラジル・チリ回廊、パラグアイ通過ルート | 長期(4年以上) |
| 即日・翌日配送への期待の急速なシフト | +0.9% | ブラジル、アルゼンチン、チリの都市部 | 短期(2年以内) |
| 政府が義務付けたデジタル追跡・トレースシステム | +0.7% | ブラジル全国、アルゼンチンのパイロット地域 | 中期(2〜4年) |
| 中国・ブラジル専用貨物機回廊によるリードタイムの短縮 | +0.5% | ブラジル・アジア路線、太平洋港湾接続 | 長期(4年以上) |
| ダークストア超高速食料品ネットワークによる小包密度の向上 | +0.4% | ブラジルの大都市圏、チリの都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||


Eコマースの急成長とインターネット利用の拡大
2024年にモバイルブロードバンド料金が低下しデジタル決済インフラが拡大したことで、南米では約1億人がオンライン取引を行いました。ブラジルのマーケットプレイスは主要都市を超えて拡大し、人口2万人から30万人の1,500の自治体を配送エリアに加えました。農村部の接続性の向上により、密集した都市部のハブ向けに設計されたネットワークへの追加注文量が流入し、事業者はノード配置と在庫バッファリングの再調整を迫られています。PRC認定により、認定プラットフォームは輸送データの100%を事前申告でき、国境での滞留時間が従来の平均5日から24時間未満に短縮されました[1]Moriniら、「越境Eコマース規制コンプライアンスにおけるパラダイムシフト」、WORLDCUSTOMSJOURNAL.ORG。チリおよびアルゼンチンの税関におけるデジタル化の並行推進は、APIに対応したシステムを持つ大規模事業者に有利なデータ主導型通関の広範な採用を示しています。注文頻度と地理的広がりの急増は、中期的な小包量の持続的な増加を支えています。
港湾・幹線道路におけるインフラ大型プロジェクト
ブラジル計画省が推進する5本の統合回廊は、パラグアイおよびチリ北部を経由して大西洋側の工場を太平洋側の港湾に接続するもので、初期区間向けに公的銀行から100億USDの融資が確保されています[2]計画予算省、「ブラジルが戦略的ルートへの新たな投資協定で南米統合を強化」、SECOM.GOV.BR。全長224kmの両洋道路回廊はすでに70%の完成度に達しており、環境公約を果たすための41か所の野生動物横断施設を含んでいます。シミュレーションによれば、チャンカイ・サントス間の海上区間は上海への輸送を10日短縮できる可能性があり、南米を時間的に敏感な貨物の太平洋近接ステージングポイントとして再定位するのに十分です。道路、鉄道、フィーダー船の選択肢を組み合わせられる事業者は、慢性的に混雑する大西洋側港湾を迂回するルートを確保できます。チリが提案するCOPIAPORT-E深水港施設は1トン当たりコストを55%削減することを目指していますが、政府の最終承認はまだ保留中です。これらのプロジェクトは総じてスループット能力を高め、長期的に地域全体でのマルチモーダル小包ルーティング戦略を可能にします。
即日・翌日配送への期待のシフト
ラテンアメリカの2大インテグレーターによると、サンパウロおよびサンティアゴ内での消費者向け配送の60%が現在48時間以内に到着しており、前年比42%から上昇しています。ブラジルのクイックコマース食料品業者は、半径3km以内にマイクロフルフィルメントのダークストアを設置することで20分以内の受け渡しを実現し、隣接するクーリエルートの小包密度を高めています。高まる基準は従来の運送業者に仕分け速度の向上、AI搭載のディスパッチ、および都市部の渋滞を回避できる電動二輪車フリートの追加を迫っています。プレミアム速度の需要に応える事業者は、ラストマイルコストの上昇を相殺する1小包当たりの収益向上を実現します。逆に、即日対応能力を欠くネットワークは低収益の繰り延べ配送セグメントへのコモディティ化リスクに直面します。
デジタル追跡・トレースの義務化
PRCの下、ブラジルは現在、エクスプレス荷物について車両到着の2時間前までに完全なデータセットを提出することを義務付けており、コンプライアント小包はグリーンレーン経由で5%未満の検査率で通関できます[3]ブラジル連邦歳入庁、「新規則」、GOV.BR。Correiosはイベントの不変性を保証し自動税務決済を起動するブロックチェーン基盤のスマートコントラクトを導入しました。アルゼンチンの2024年道路輸送令も同様に、運送業者にGPS位置情報と電子請求書をリアルタイムで送信することを義務付けています。すでに荷物レベルのデータキャプチャを組み込んでいる事業者は、より迅速な通関と罰金の削減を享受できる一方、中小企業は中期的に市場参加を圧迫する可能性のある技術投資の障壁に直面しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マクロ経済の不安定性と為替ショック(例:アルゼンチン) | -1.1% | アルゼンチンが主要、地域の越境フローへの波及 | 短期(2年以内) |
| 道路渋滞と地方都市インフラの脆弱性 | -0.8% | ブラジルの都市部、アルゼンチン内陸ルート | 中期(2〜4年) |
| 小包盗難保険料の上昇 | -0.4% | ブラジルの大都市圏、アルゼンチンの都市回廊 | 短期(2年以内) |
| 電池セルの不足によるラストマイルフリートの電動化の遅れ | -0.3% | 地域のフリート事業者、都市配送ネットワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マクロ経済の不安定性と為替ショック
アルゼンチンのペソは2024年1月から2025年5月にかけて米ドルに対して45%以上下落し、クーリエ業者は幹線輸送契約を四半期ごとに再設定することを余儀なくされました。複数通貨の売掛金は現金回収サイクルを長期化させ、運転資本ニーズを高めます。特に、USDで通関税を決済しながら国内顧客には現地通貨で請求する企業にとって深刻です。MERCOSURのSMLプラットフォームはブラジルの輸出のわずか5%しか処理しておらず、現地通貨ネッティングへの地域的な対応手段が限られています[4]ラテンアメリカ・カリブ経済委員会、「MERCOSURの国々はグローバルな課題にもかかわらず貿易関係を強化」、CEPAL.ORG。為替レートの安定が戻るまで、小包事業者は先物契約でヘッジしていますが、プレミアムが利益率を侵食し、越境購入者に対する料金の透明性を複雑にしています。
道路渋滞と地方都市ネットワークの脆弱性
サンパウロ大都市圏への貨物輸送は午後のピーク時に平均時速15km未満となり、燃料費と人件費が膨らんでいます。ブラジル内陸部の自治体を結ぶ二次道路は依然としてEコマース小包の60%以上を運んでいますが、舗装された路肩や安全な夜間照明が不足していることが多く、車両損傷リスクと配送のばらつきを高めています。アルゼンチンの高速道路コンセッションの積み残しにより、重要な路面補修プロジェクトが2026年以降に延期され、高成長のEコマース回廊のボトルネックが長引いています。その結果生じるコストペナルティにより、クーリエ業者はマイクロフルフィルメントや地域の受け取りポイントとのパートナーシップへと向かっていますが、展開ペースは資本規律と不動産の希少性によって制約されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
Eコマースが急成長、製造業が地位を維持製造業は2025年に38.62%の最大シェアを維持しており、これは堅調な自動車・機械輸出によるものですが、オムニチャネルブランドが直接消費者向けフルフィルメントを拡大するにつれ、Eコマース小包は2026年から2031年にかけて6.25%のCAGRで拡大しています。50USD未満の小口荷物に対するブラジルの改訂輸入税マトリックスは現在、簡略化された二重税率制度(州付加価値税17%+連邦関税60%)を適用していますが、認定プラットフォームは24時間以内の迅速な通関を受けられるため、購入者へのコスト影響が緩和されています。ヘルスケアおよび金融サービスのフローはより高いコンプライアンス負担をもたらし、運送業者にGDP準拠コールドチェーンまたはセキュア文書能力の認定を求めています。
第一次産業および卸売セグメントは商品価格に連動した景気循環的な性格を持ちますが、進行中のインフラプロジェクトが内陸ドレージプレミアムを低下させ、輸出業者が小包化されたスペアパーツや高付加価値部品へのシフトを検討するよう促しています。エンドユーザーの多様性は需要リスクを分散させ、運送業者が量の機動性を失わずに垂直特化型サービス層に特化することを求めています。


目的地別:
国際的な勢いが国内の成熟度を上回る国際輸送は2026年から2031年にかけて5.92%のCAGRを記録していますが、国内小包は2025年の南米クーリエ、エクスプレス、および小包市場の64.12%を占めています。PRC認定は認定輸入品の通関時間を大幅に短縮し、消費者の選択を越境マーケットプレイスへと傾けています。ブラジルからペルーへの新興鉄道リンクは、アジアへの陸海ショートカットを開き、歴史的な運賃格差を徐々に解消しています。一方、国内量は主要都市で頭打ちとなり、運送業者は農村部への浸透戦略を追求することを余儀なくされ、平均配送距離が延び、1停車当たりのコスト圧力が強まっています。予測期間中、目的地ミックスはMERCOSUR全体での通関システム調和のペースと、統合回廊が内陸部の孤立を解消する速度に左右されます。
国内重視のネットワークは既存のラストマイル密度から恩恵を受けますが、国際成長の見通しは事業者に保税倉庫、複数通貨請求エンジン、およびレベル3セキュリティプロトコルへの投資を促しています。この二重の焦点は機動的な資産配分を必要とし、国内と入荷フローをシームレスにバランスさせるためにドライポート近くにクロスドッキングハブを配置することが求められます。
配送速度別:
エクスプレスサービスがプレミアム成長を獲得エクスプレス配送は2025年の金額のわずか24.36%に過ぎませんが、2026年から2031年にかけて6.55%のCAGRで加速し、農村部カバレッジでスケールメリットを持つノンエクスプレス荷物を上回る見込みです。南米クーリエ、エクスプレス、およびテクノロジーに精通した都市部の消費者が小包市場規模のエクスプレス小包を支え、翌日到着保証に20〜30%の割増料金を支払う意欲を示しています。FedExなどの航空会社は現在、マイアミとボゴタ・サンパウロ路線の間で週9便の追加便を運航し、航空貨物輸送能力を前年比15%拡大しています。既存ネットワークは自動仕分け機を導入することで対応し、1時間当たり3万個の小包処理を実現し、サイクルタイムを短縮して競争格差を縮めています。
ノンエクスプレスサービスは、コストが速度より優先される低価格商品や定期補充品において、特に農村部カバレッジのベースラインスループットを支え続けています。ハイブリッドオファリング(顧客の裁量でアップグレードされるエコノミー配送)はかつて明確だった区別を曖昧にし、運送業者が容量を柔軟に調整できるようにしています。このセグメント化は、価値がバイナリな製品カテゴリーではなくサービスレベルの選択肢へと移行していることを示しています。
輸送重量別:
軽量小包が頻度を牽引、重量物小包が収益を向上軽量小包は、商業者が分割出荷によって1注文当たりのコスト最適化を追求する中、2025年の金額の63.25%を占めました。サンパウロの3大Eフルフィルメントハブへの自動仕分け機の導入により、1時間当たりのスループットが22%向上し、小口商品分散の経済的合理性が強化されています。重量物小包は、産業用スペアパーツおよび越境卸売需要を背景に、2026年から2031年にかけて4.83%のCAGRで成長しています。統合回廊の整備により、重量物の幹線輸送コストが最大12%低下し、時間的に敏感な貨物における海上輸送に対する競争力が高まると期待されています。
中量荷物はミックス管理上の課題をもたらします。ベルト仕分け機には重すぎますが、パレットレーンには軽すぎます。運送業者はローラーベッドトラックと航空機の下部デッキの間で切り替えられるモジュール式ケージシステムを試験的に導入し、移送を円滑化して手作業を最小限に抑えています。効果的なセグメント化により、頻度主導の軽量小包急増と収益性の高い大型商品の両方から利益を引き出し、ネットワーク全体の回復力を高めることができます。
輸送手段別:
航空がシェアを拡大、道路が基盤を維持道路は2025年の金額の55.72%を占め、柔軟な集荷から配達までの管理と広範なターミナルアクセスに支えられています。航空輸送の南米クーリエ、エクスプレス、および小包市場シェアは、エクスプレス需要とコールドチェーン医薬品輸送の拡大に伴い、2026年から2031年にかけて4.78%のCAGRで上昇しています。DHL Groupの2025年から2030年の計画では、ラテンアメリカにGDP認定の医薬品ハブを新設するために10億ユーロ(11億USDに相当)を充当しており、その半分は専用貨物機容量を組み込んでいます。鉄道およびマルチモーダルパイプラインは、中国・ブラジル大陸横断鉄道が2028年以降に残りのギャップを埋めた後、特定路線でのトラック輸送比較で18%のコスト削減が見込まれる信頼できる代替手段として台頭しています。
事業者は複数の運送業者との容量契約を組み合わせることでモーダルリスクをヘッジし、在庫の緊急度と関税ウィンドウに基づいた荷物レベルの輸送手段切り替えを可能にしています。このような柔軟性はルートレベルの裁定取引を解放し、気候的または政治的混乱に直面してもサービスの信頼性を支えます。
モデル別:
B2C優位の中でC2Cが台頭B2C輸送は2025年の金額の58.74%を占め、大型プラットフォームの小売ダイナミクスに支えられています。しかし、消費者対消費者の小包は、チェックアウト統合型の配送ラベルを組み込んだモバイルアプリ上でソーシャルコマースのストアフロントが増殖するにつれ、2026年から2031年にかけて2.84%のCAGRを記録しています。ブラジルのデジタルウォレット普及率は2024年に成人ユーザーの68%に達し、個人間取引の摩擦を解消しました。事業者はスマートフォン予約ポータルと、高度に分散した集荷ポイントを補償するダイナミックプライシングを導入することでC2Cフローに対応しています。
B2B輸送は、正式な書類と定期的な配送ウィンドウを必要とする製造サプライチェーンにとって引き続き不可欠です。しかしここでも、サービス化とベンダー管理在庫が荷物サイズを縮小させ、ネットワークを小包化モデルへと近づけています。モデルミックスは運送業者に業務の多様性を維持することを求め、夜明けにドックレベルのパレット受け入れを行い、夕暮れまでにドアツードアの家庭への受け渡しをこなすことを要求しています。
地理的分析
ブラジルおよびチリのクーリエ、エクスプレス、および小包(CEP)市場
2025年におけるブラジルの70.05%の市場シェアは、人口の集中、広範な集荷・配達ネットワーク、および税関デジタル化の早期実現を反映している。Correiosの2025年ブロックチェーン改修計画および3,099名の配達員採用計画は、公共部門が民間インテグレーターとの性能同等性に向けて転換していることを示している。チリは規模こそ小さいものの、太平洋岸の港湾整備と安定したマクロ経済政策を背景にフルフィルメントセンター投資を呼び込み、2026年から2031年にかけて6.15%のCAGRを達成する見込みである。チャンカイをはじめとする太平洋に面した深水港プロジェクトおよびCOPIAPORT-Eの潜在的整備により、アジアへの航行時間が最大15日短縮され、チリは実行可能な中継小包ハブとしての地位を確立しつつある。
南米クーリエ、エクスプレス、および小包(CEP)市場
アルゼンチンの通貨不安は輸入量を抑制する一方、輸出業者をMERCOSUR域内ルートへと向かわせており、現地通貨決済が為替リスクを部分的に緩和している。南米その他に分類されるパラグアイおよびウルグアイは、統合幹線道路が2028年に安定稼働に達した際に交通量の波及効果を享受し、地域の冗長性とルーティングの選択肢を拡大させる。
ブラジルおよび南部コーンのクーリエ、エクスプレス、および小包(CEP)市場
ブラジルの広大な都市圏とPRC対応の輸入制度は引き続き地域フローの基盤となっているが、高成長ポテンシャルはチリの太平洋ゲートウェイプロジェクトおよびパラグアイの回廊整備へと移行しつつある。サンティアゴの安定したインフレ率とクラウドインフラの拡充は、国境を越えたアンデスルート全体に波及するデジタルコマース量を促進している。アルゼンチンは依然として不確定要素であり、マクロ経済の安定化が成功すれば、抑制されていた消費者需要が解放され、小包量の回復を引き起こす可能性がある。ブラジルを起点、チリを中継、アルゼンチンを配送拠点とする三カ国ネットワークに取り組む事業者は、新たな鉄道・道路回廊の成熟に伴い、マルチモーダルシナジーを享受できる立場にある。
競合ランドスケープ
市場集中度は中程度に統合されており、上位5社が地域全体の小包収益の相当なシェアを支配していますが、規制の激変とインフラ整備により、新興の専門業者には十分な余地が残されています。2025年4月、DSVは158億USDのDB Schenker買収を完了し、合併後の事業体は地域の容量と通関ブローカーライセンスにおいてトップ四分位に躍り出ました。
UPSは2025年2月にラテンアメリカの航空路線を拡大し、FedExは2024年末に追加のマイアミ便を追加し、エクスプレスサービスグリッドを拡大しました。Correiosにおける公共部門改革はブロックチェーン化された可視性を導入し、競合他社が追随しなければならない国内ベンチマークを設定する可能性があります。
ホワイトスペースの機会は、地方都市への浸透、越境決済オーケストレーション、および鉄道連結ハブのポジショニングに集中しており、統合が激化する前に機動力のある地域企業が成長を収穫できるニッチです。
南米クーリエ、エクスプレス、および小包(CEP)産業リーダー
Empresa Brasileira de Correios e Telegrafos
DHL Group
FedEx
United Parcel Service (UPS)
Correo Argentino
- 注:主要企業の掲載順は順位を示すものではありません。
南米クーリエ、エクスプレス、および小包(CEP)市場
- Aramex
- Chilexpress
- Correo Argentino
- Correos de Chile
- DHL Group
- DSV A/S (Including DB Schenker)
- Empresa Brasileira de Correios e Telegrafos
- FedEx
- La Poste Group
- United Parcel Service (UPS)

Recent Industry Developments in 南米クーリエ、エクスプレス、および小包(CEP)市場
- 2025年5月:Correios Brazilはブロックチェーン小包追跡、スマートコントラクト請求、および3,099の新規ラストマイルポジションを特徴とする再編計画を発表しました。
- 2025年4月:DHL Groupはコールドチェーンおよびファーマハブのアップグレードのためにアメリカ大陸に50%を配分する、20億ユーロ(22億USDに相当)のグローバルヘルスロジスティクス拡大を発表しました。
- 2025年4月:DSVは158億USDのDB Schenker買収を完了し、南米での展開を拡大した世界最大級の物流グループの一つを創設しました。
- 2024年11月:FedExは主要市場をマイアミと結ぶ中南米便を追加し、地域の翌日配送能力を向上させました。


南米クーリエ、エクスプレス、および小包(CEP)市場レポートの範囲
国内、国際は目的地別セグメントとしてカバーされています。エクスプレス、ノンエクスプレスは配送速度別セグメントとしてカバーされています。企業間取引(B2B)、企業対消費者(B2C)、消費者対消費者(C2C)はモデル別セグメントとしてカバーされています。重量物輸送、軽量輸送、中量輸送は輸送重量別セグメントとしてカバーされています。航空、道路、その他は輸送手段別セグメントとしてカバーされています。Eコマース、金融サービス(BFSI)、ヘルスケア、製造業、第一次産業、卸売・小売業(オフライン)、その他はエンドユーザー産業別セグメントとしてカバーされています。アルゼンチン、ブラジル、チリは国別セグメントとしてカバーされています。| 国内 |
| 国際 |
| エクスプレス |
| ノンエクスプレス |
| 企業間取引(B2B) |
| 企業対消費者(B2C) |
| 消費者対消費者(C2C) |
| 重量物輸送 |
| 軽量輸送 |
| 中量輸送 |
| 航空 |
| 道路 |
| その他 |
| Eコマース |
| 金融サービス(BFSI) |
| ヘルスケア |
| 製造業 |
| 第一次産業 |
| 卸売・小売業(オフライン) |
| その他 |
| アルゼンチン |
| ブラジル |
| チリ |
| 南米その他 |
| 目的地 | 国内 |
| 国際 | |
| 配送速度 | エクスプレス |
| ノンエクスプレス | |
| モデル | 企業間取引(B2B) |
| 企業対消費者(B2C) | |
| 消費者対消費者(C2C) | |
| 輸送重量 | 重量物輸送 |
| 軽量輸送 | |
| 中量輸送 | |
| 輸送手段 | 航空 |
| 道路 | |
| その他 | |
| エンドユーザー産業 | Eコマース |
| 金融サービス(BFSI) | |
| ヘルスケア | |
| 製造業 | |
| 第一次産業 | |
| 卸売・小売業(オフライン) | |
| その他 | |
| 国 | アルゼンチン |
| ブラジル | |
| チリ | |
| 南米その他 |


市場の定義
- クーリエ、エクスプレス、および小包 - クーリエ、エクスプレス、および小包サービス(CEP市場とも呼ばれる)とは、小型商品(小包・荷物)の輸送を専門とする物流・郵便サービスプロバイダーを指します。(1)70kg/154ポンド未満の重量の輸送物・小包・荷物、(2)企業顧客の荷物(企業間取引(B2B)および企業対消費者(B2C))ならびに個人顧客の荷物(C2C)、(3)ノンエクスプレス小包配送サービス(標準および繰り延べ)ならびにエクスプレス小包配送サービス(日付指定エクスプレスおよび時間指定エクスプレス)、(4)国内および国際輸送の全体的な市場規模(USD)と市場量(小包数)を捉えています。
- 人口統計 - 総アドレス可能市場需要を分析するために、人口成長と予測がこの産業トレンドで調査・提示されています。性別(男性/女性)、開発地域(都市部/農村部)、主要都市などのカテゴリー別の人口分布と、人口密度や最終消費支出(成長率およびGDP比%)などの主要パラメーターを示しています。このデータは需要と消費支出の変動、および潜在的需要の主要ホットスポット(都市)の評価に使用されています。
- 国内クーリエ市場 - 国内クーリエ市場とは、発送元と目的地が調査対象地域(レポートの範囲に応じた国または地域)の境界内にあるCEP輸送を指します。(1)軽量輸送、中量輸送、重量物輸送を含む70kg/154ポンド未満の重量の輸送物・小包・荷物、(2)企業顧客の荷物(企業間取引(B2B)および企業対消費者(B2C))ならびに個人顧客の荷物(C2C)、(3)ノンエクスプレス小包配送サービス(標準および繰り延べ)ならびにエクスプレス小包配送サービス(日付指定エクスプレスおよび時間指定エクスプレス)の市場規模(USD)と市場量(小包数)を捉えています。
- Eコマース - このエンドユーザー産業セグメントは、オンライン販売チャネルを通じてEコマース事業者がクーリエ、エクスプレス、および小包(CEP)サービスに費やす外部(アウトソーシング)物流支出を捉えています。範囲には(i)企業のオンライン顧客注文が履行されるサプライチェーン、(ii)製造地点から消費者への配送地点までの製品の流れのプロセスが含まれます。在庫管理(繰り延べおよび時間的に重要なもの)、輸送、および流通の管理が含まれます。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正の有意な(統計的)相関があります。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易相手国が、主要な貿易・物流インフラ投資と規制環境の影響とともに分析されています。
- 金融サービス(BFSI) - このエンドユーザー産業セグメントは、BFSIプレーヤーがクーリエ、エクスプレス、および小包(CEP)サービスに費やす外部(アウトソーシング)物流支出を捉えています。CEPは機密文書やファイルの輸送において金融サービス産業にとって重要です。このセクターの事業体は(i)金融取引(すなわち、金融資産の創出、清算、または所有権の変更を伴う取引)または金融取引の促進、(ii)金融仲介、(iii)年金保険の引き受けによるリスクのプーリング、(iv)金融仲介、保険、および従業員給付プログラムを促進または支援する専門サービスの提供、(v)通貨管理(金融当局)に従事しています。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で価格の下落は短期的な収益性の向上と消費者への最良の取引提供に向けた市場競争の激化をもたらす可能性があります。したがって、燃料価格の変動は調査期間にわたって調査され、原因と市場への影響とともに提示されています。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)の名目国内総生産とその主要経済セクター別の分布がこの産業トレンドで調査・提示されています。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への主要な貢献セクターを分析するための産業連関表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 調査対象地域(レポートの範囲に応じた国または地域)の主要経済セクター別の名目国内総生産の成長がこの産業トレンドで提示されています。このデータはすべての市場エンドユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- ヘルスケア - このエンドユーザー産業セグメントは、ヘルスケアプレーヤー(病院、クリニック、医療センター)がクーリエ、エクスプレス、および小包(CEP)サービスに費やす外部(アウトソーシング)物流支出を捉えています。範囲には、医療用品・物資(手術用品・器具、手袋、マスク、注射器、機器を含む)の繰り延べおよび時間的に重要な輸送に関わるCEPサービスが含まれます。このセクターの事業体は(i)医療ケアを専門的に提供するもの、(ii)訓練を受けた専門家によるサービスの提供、(iii)必要な専門知識を持つ医療従事者の労働投入を含むプロセス、(iv)産業に含まれる従事者が保有する教育学位に基づいて定義されます。
- インフレ - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動がこの産業トレンドで提示されています。このデータはインフレ環境を評価するために使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤの価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関ブローカー、転送料、クーリエ料金など物流運営コストの構成要素に直接影響し、全体的な貨物・物流市場に影響を与えます。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長の分布(舗装対未舗装)、道路分類別道路延長の分布(高速道路対幹線道路対その他の道路)、鉄道延長、主要港湾で取り扱われたコンテナ量、主要空港で取り扱われたトン数などの変数がこの産業トレンドで分析・提示されています。
- 国際エクスプレスサービス市場 - 国際エクスプレスサービス市場とは、発送元または目的地が調査対象地域(レポートの範囲に応じた国または地域)の境界外にあるCEP輸送を指します。(1)軽量輸送、中量輸送、重量物輸送を含む70kg/154ポンド未満の重量の輸送物・小包・荷物、(ii)地域間および地域内輸送の市場規模(USD)と市場量(小包数)を捉えています。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推計と予測をより適切に分析するために調査されたすべての主要変数・パラメーターが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーとともに提示されています。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場の主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが調査されてこのセクションで提示されています。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争する上で重要です。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の物流パフォーマンスが調査期間にわたって分析・提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業(ハイテク・テクノロジーを含む)プレーヤーがクーリエ、エクスプレス、および小包(CEP)サービスに費やす外部(アウトソーシング)物流支出を捉えています。考慮されるエンドユーザープレーヤーは、主に材料や物質を化学的、機械的、または物理的に変換して新製品を製造することに従事する事業体です。物流サービスプロバイダー(LSP)は、サプライチェーン全体での原材料の円滑な流れを維持し、完成品の流通業者またはエンドカスタマーへの適時配送を可能にし、ジャストインタイム製造のために顧客への原材料の保管・供給において重要な役割を果たしています。
- その他のエンドユーザー - その他のエンドユーザーセグメントは、建設、不動産、教育サービス、および専門サービス(行政、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)がクーリエ、エクスプレス、および小包(CEP)サービスに費やす外部(アウトソーシング)物流支出を捉えています。物流サービスプロバイダー(LSP)は、機器や資源の輸送、機密文書やファイルの輸送など、これらの産業への・からの時間的に重要な物資や文書の信頼性の高い輸送において重要な役割を果たしています。
- 第一次産業 - このエンドユーザー産業セグメントは、AFF(農業、漁業、林業)および採掘産業(石油・ガス、採石・鉱業)プレーヤーがクーリエ、エクスプレス、および小包(CEP)サービスに費やす外部(アウトソーシング)物流支出を捉えています。考慮されるエンドユーザープレーヤーは(i)主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚・その他の動物の収穫、および関連する支援活動の提供に従事する事業体、(ii)石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業体です。ここで、物流サービスプロバイダー(LSP)は(i)生産者への製造業者または供給業者からの投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業商品)の円滑な流れのための取得、保管、取り扱い、輸送、および流通活動において重要な役割を果たし、(ii)上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、および精製・加工製品の輸送において重要な役割を果たしています。これには、輸送または保管される商品の保存期間に応じて必要に応じて、温度管理物流と非温度管理物流の両方が含まれます。
- 生産者物価インフレ - これは生産者の観点からのインフレを示し、一定期間にわたって産出物に対して受け取る平均販売価格を示します。生産者価格指数の年間変化(前年比)は「インフレ」産業トレンドで卸売物価インフレとして報告されています。WPIは最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータはインフレ環境をより深く理解するために消費者物価インフレと組み合わせて使用されています。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または計算され提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査の基準年に企業が獲得したクーリエ、エクスプレス、および小包(CEP)市場固有の収益を指します。年次報告書やウェブページで企業が報告した財務、サービスポートフォリオ、従業員数、フリートサイズ、投資、進出国数、主要関心経済圏などの主要パラメーターの調査・分析を通じて計算されます。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが活用され、業界・専門家とのインタラクションを通じて検証されています。
- 輸送・保管セクターのGDP - 輸送・保管セクターのGDPの価値と成長は、貨物・物流市場規模と直接的な関係があります。したがって、この変数は調査期間にわたって、金額(USD)およびGDP総額に占める割合%として調査・提示されており、投資、動向、および現在の市場状況に関する簡潔で関連性の高いコメンタリーによって補完されています。
- Eコマース産業のトレンド - インターネット接続の強化とスマートフォン普及率の急増、および可処分所得の増加が相まって、世界的にEコマース市場の驚異的な成長をもたらしました。オンライン購入者は注文の迅速かつ効率的な配送を求めており、特にEコマースフルフィルメントサービスを中心に物流サービスへの需要が増加しています。したがって、調査対象地域(レポートの範囲に応じた国または地域)のEコマース産業における総商品取引額(GMV)、過去の成長と予測、主要商品グループの内訳がこの産業トレンドで分析・提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと、製造された製品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互連関しており、シームレスなサプライチェーンにとって重要です。したがって、調査期間にわたる製造業の総付加価値(GVA)、GVAの主要製造セクター別内訳、および製造業の成長がこの産業トレンドで分析・提示されています。
- 卸売・小売業(オフライン) - このエンドユーザー産業セグメントは、卸売業者と小売業者がオフライン販売チャネルを通じてクーリエ、エクスプレス、および小包(CEP)サービスに費やす外部(アウトソーシング)物流支出を捉えています。考慮されるエンドユーザープレーヤーは、主に変換なしで商品の卸売または小売に従事し、商品の販売に付随するサービスを提供する事業体です。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文履行、倉庫保管・保管、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終的にはエンドカスタマーへの物資と完成品の信頼性の高い輸送において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| 車軸荷重 | 車軸荷重とは、特定の車軸に接続された車輪を通じて道路に加わる総荷重(重量)を指します。世界中に車軸荷重監視システムが設けられており、関係する規制当局が定めた制限を超えると罰則・罰金が科される可能性があります。道路による貨物輸送において、車軸荷重制限に関する知識は(i)利益を最大化するための最適な積載、(ii)制限超過とそれに伴う罰金の回避、(iii)車両の摩耗・損傷の回避、(iv)顕著な公共の維持・修繕コストをもたらす路面損傷の回避、(v)より良いターンアラウンドタイムの達成に使用できるため、コストの重要な決定要因となり得ます。 |
| バックホール | バックホールとは、輸送車両が元の目的地から元の出発地点に戻る移動であり、地域の貨物エコシステムの可視性に応じて、満載、部分積載、または空荷のトラック積載(全行程または一部)を含む場合があります。この点で、原点への空コンテナの輸送(デッドヘッディングとも呼ばれる)も重要な要素であり、地域全体でのコンテナ不足を考慮すると、コスト上昇と最適化されていない利益ポテンシャルの達成につながります。一般的に、運送業者は帰り荷の貨物を確保するためにバックホールに割引を提供します。 |
| 船荷証券(BOL) | 船荷証券は、運送業者が荷送人に対して貨物の受領を確認するために発行する法的契約書類であり、両当事者間の運送契約の証拠となります。大まかに言えば、(i)運搬される貨物の種類、数量、その他の仕様、(ii)目的地、および輸送の条件、(iii)輸送を処理するために必要なすべての情報を持つ運送業者とドライバー(保険および通関目的に使用可能)、(iv)荷物が損傷なく荷受人への輸送準備が整っていることの保証を詳述しています。この点で、ハウス船荷証券(HBL)は、輸送のための品目の受領を確認するために貨物フォワーダーまたは非船舶運航業者(NVOCC)が発行する書類です。複数の荷送人からの輸送が関わる場合、マスター船荷証券(MBL)が関与する場合があり、これは運送業者が取り扱うすべての輸送(共通の目的地への)の統合版であり、運送業者から貨物フォワーダーまたは荷送人(輸送を予約した者に応じて)に発行される場合があります。 |
| バンカリング | バンカリングとは、船舶の推進システムに動力を供給するための燃料を供給するプロセスです。船上の利用可能なタンク間での燃料の積み込みと分配の物流を含みます。この点で、(i)バンカー燃料は技術的には船舶で使用されるあらゆる種類の燃料油です。船舶や港湾の保管容器からその名前が付けられており、蒸気の時代には石炭バンカーでしたが、現在はバンカー燃料タンクです、(ii)バンカーとは燃料を保管するための船上のスペース(タンク)を指します、(iii)バンカートレーダーとはバンカー(燃料)の取引を行う人を指します、(iv)バンカーコールは貨物船がバンカー油や物資を補給するために港に停泊または接岸する際に行われます、(v)バンカリングサービスとは要求された品質と数量のバンカーを船舶に供給することです。バンカリングは、船会社がバンカーコストの変動の影響を相殺するためにバンカー拠出金(BUC)/燃料調整係数(FAF)/バンカー調整係数(BAF)を適用するため、荷送人に適用される運賃率の観点から重要です。 |
| カボタージュ | ある国に登録された車両による輸送で、別の国の国内領土で行われるもの。カボタージュ法は、国内貨物輸送を自国に登録された、場合によっては建造・乗組みされた車両で行うことを制限する場合がありますが、規制は産業・商品グループ・国によって異なり、外国登録フリートがサービスできるカボタージュの最大許容割合を指定する場合があります。 |
| Cコマース | コラボレーティブコマース(Cコマースとも呼ばれる)は、(i)取引コミュニティ(産業、産業セグメント、サプライチェーン、またはサプライチェーンセグメント)全体での企業の内部人員、ビジネスパートナー、および顧客間の電子的に可能なビジネスインタラクションを説明し、(ii)新技術を効率的に使用してグローバル経済を活用するためのサプライおよび流通チャネルの最適化です。Cコマースの利点には、(i)組織の効率性と収益性の最大化、(ii)企業が協力できるようにする物理的チャネルとの技術統合、(iii)ウェブを仲介として使用した在庫や製品仕様などの情報交換の増加、(iv)より広い視聴者にリーチすることによる競争力の向上が含まれます。ピアツーピアコマースとも呼ばれるCコマースの例には、(i)消費者が互いにものを貸し借りできる企業、またはMeta(旧Facebook)マーケットプレイスのような中古品の販売を可能にするマーケットプレイス、(ii)DoorDashがMcDonald'sやChipotleなどの多くの全国ブランドと提携してファストフードデリバリーを提供し、Cコマースにビジネスモデルを構築した例が含まれます。その後、レストランから小売業者へとデリバリーサービスを拡大し、企業向けのドライバー「フリート」も提供しています。 |
| クーリエ | 商業契約に基づき、国内または国際的に、荷物・小包・輸送物(最大70kg)の迅速なドアツードアの集荷・配送サービスを含む配送を行う企業・会社。例:DHL Group、FedEx、United Parcel Service of America, Inc.、USPS、International Distributions Services、J&T Express、SF Expressなど多数 |
| クロスドッキング | クロスドッキングとは、入荷配送車両から荷物を降ろし、従来の倉庫物流慣行を省略して直接出荷配送車両に積み込む物流管理の慣行であり、時間とコストを節約します。入荷と出荷の両方の動きの緊密な同期が必要です。倉庫保管・保管(および関連する付加価値サービス)に関するコスト削減において非常に重要です。 |
| クロストレード | 第三国に登録された車両によって行われる2つの異なる国間の国際輸送。第三国とは、積載・乗船国および荷降ろし・下船国以外の国です。クロストレード法は、国際貨物輸送をそれぞれの国の登録車両、場合によっては建造・乗組みされた車両で行うことを制限する場合がありますが、規制は産業・商品グループ・国によって異なり、外国登録フリートがサービスできるクロストレードの最大許容割合を指定する場合があります。 |
| 通関 | 税関を通じて貨物を申告・通関するプロセス。輸入許可証・許可書の提示、輸入関税の支払い、および貨物の性質による必要書類など、税関による指定された手続きを通じて貨物を通関させる手続きを含みます。この点で、通関ブローカーとは、貨物の輸入業者と輸出業者を代理して行動するために当該国の関係省庁から認可を受けた個人または会社です。 |
| 危険物 | 危険物(または有害物質またはHAZMAT)には、可燃性液体・固体、ガス(圧縮、液化、加圧下で溶解)、腐食性物質、酸化性物質、爆発性物質・製品、水と接触すると可燃性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他の危険物・製品が含まれます。 |
| ファーストマイル配送 | ファーストマイル配送とは、(i)貨物・輸送物・積荷・クーリエ輸送の最初の段階、(ii)商業者の施設または倉庫から次のフルフィルメントセンター・倉庫・ハブへの商品の輸送(そこから商品が転送される)、(iii)地域の流通センターから店舗への商品の輸送(小売業者の場合)、(iv)工場または製造施設から流通センターへの完成品の輸送(製造業者の場合)、(v)エンドカスタマーの自宅または店舗からの商品の集荷と倉庫または保管場所への移動(引越し・梱包業者)、(vi)小売業者から商品が集荷され、エンドカスタマーへの配送のためにサードパーティ物流プロバイダーまたはクーリエサービスプロバイダーに転送されるプロセス(Eコマース)を指します。荷物が次の倉庫またはクーリエのハブに到達すると、顧客の玄関先に届くまでさらに仕分けされ輸送されます。例えば、UPSをクーリエとして選択した場合、ファーストマイル配送は製造業者・小売業者の倉庫からUPSの倉庫・フルフィルメントセンターへの製品の配送となります。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブ(倉庫、流通センター、またはフルフィルメントセンター)から最終目的地(通常は個人の住居・小売店・企業、または小包ロッカー)に移動される配送プロセスの最後のステップを指します。商品、ビジネスモデル、その他の要因によって輸送ごとに異なりますが、ファーストマイル、ミドルマイル、ラストマイル配送の全プロセスに関わる総コストの約半分を占めます。 |
| ミルクラン | ミルクランとは、リーン管理原則を物流に適用し、さまざまなサプライヤーから1人の顧客へ混載貨物を輸送するために使用される配送方法です。各サプライヤーが1人の顧客のニーズを満たすために毎週トラックを送る代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客の荷物を集荷します。この輸送方法は、1台のタンカーが複数の酪農場から牛乳加工会社への配送のために牛乳を収集していた酪農業の慣行からその名前が付けられました。ミルクランはより効率的な物流処理方法ですが、適切な計画が必要です。ルートに異なる会社の製品が含まれる場合、コスト分担や協同配送の取り決めのその他の側面について合意が必要です。グループがこれらの問題を解決すれば、この配送方法は運営コストとリソースをプールすることで全員の時間とコストを節約できます。 |
| 多国間混載 | 多国間混載(MCC)は、複数の原産国からの貨物を統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションです。MCCは、複数の国から少量の商品を輸入しているが、より経済的なFCL運賃を活用したい企業に最も適しています。コスト面以外の利点には、(i)各原産地から最終目的地への物流を心配することなく、より広い範囲の原産国からサプライヤーを選択できる柔軟性、(ii)自社の事業運営に最も適したサプライヤーを多くの異なる国から選択できる能力が含まれます。MCCによる調達オプションの拡大は、競争的なグローバル市場で必要な柔軟性を提供します。 |
| Qコマース | Qコマース(クイックコマースとも呼ばれる)は、通常1時間未満の迅速な配送を重視するEコマースの一種です。Qコマースサービスを提供する企業は、垂直統合モデルを持つ場合もあれば、サードパーティの配送プラットフォーム(アウトソーシング物流)を使用する場合もあります。利点には(i)競争力のある独自の強み、(ii)より高い利益率を得る可能性、(iii)より良い顧客体験、(iv)製品の保証された可用性、(v)トレーサビリティ、(vi)スケーラビリティが含まれます。 |
| 逆物流 | 逆物流とは、顧客から販売者または製造業者に商品を戻すサプライチェーン管理の一種であり、循環経済の原則(3R)、すなわちリサイクル、再利用(転用、再販)、削減または修理を含む場合があります。この点で、逆コマース(またはリコマース)とは、以前に所有されていた品目を物理的またはオンラインのマーケットプレイス・流通チャネルを通じて、再利用、リサイクル、または再販する購入者に販売することです。 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレは価格設定の一部とみなされ、平均販売価格(ASP)は各国の予測期間全体にわたって変動します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を生成するために、レベルと機能全体にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム





