
南米バンキング・アズ・ア・サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
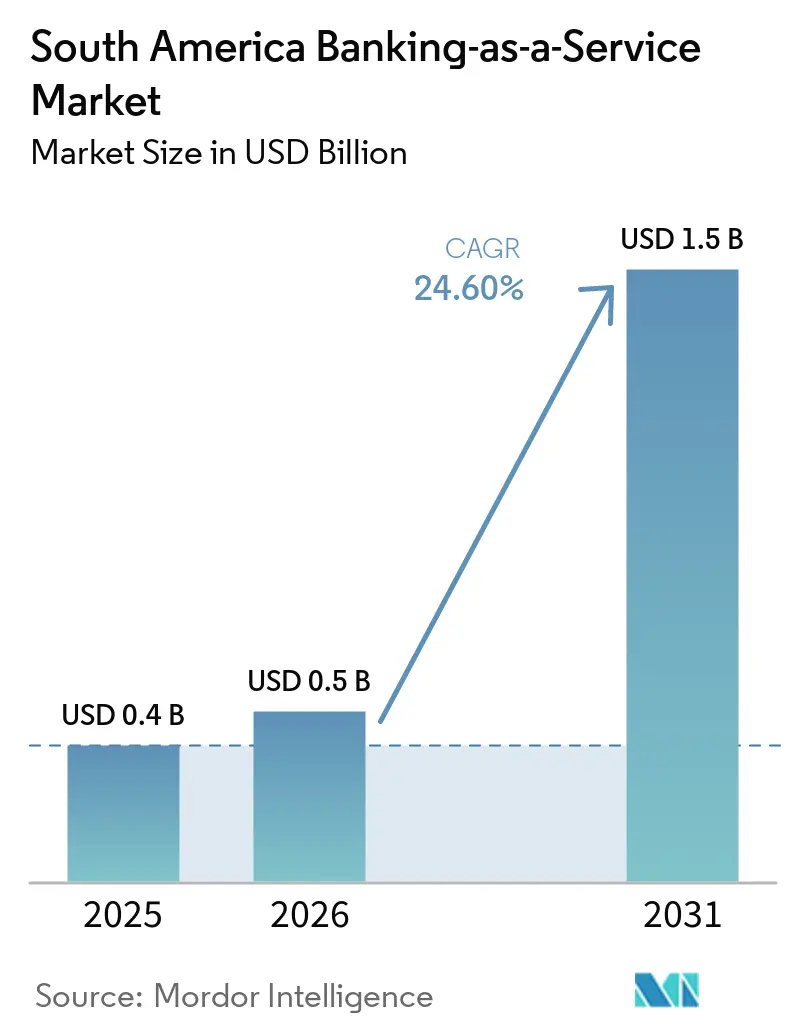
| 基準年の市場規模 (2025) | 0.4 十億米ドル |
| 市場規模 (2026) | 0.5 十億米ドル |
| 市場規模 (2031) | 1.5 十億米ドル |
| 成長率 (2026 - 2031) | 24.60 % |
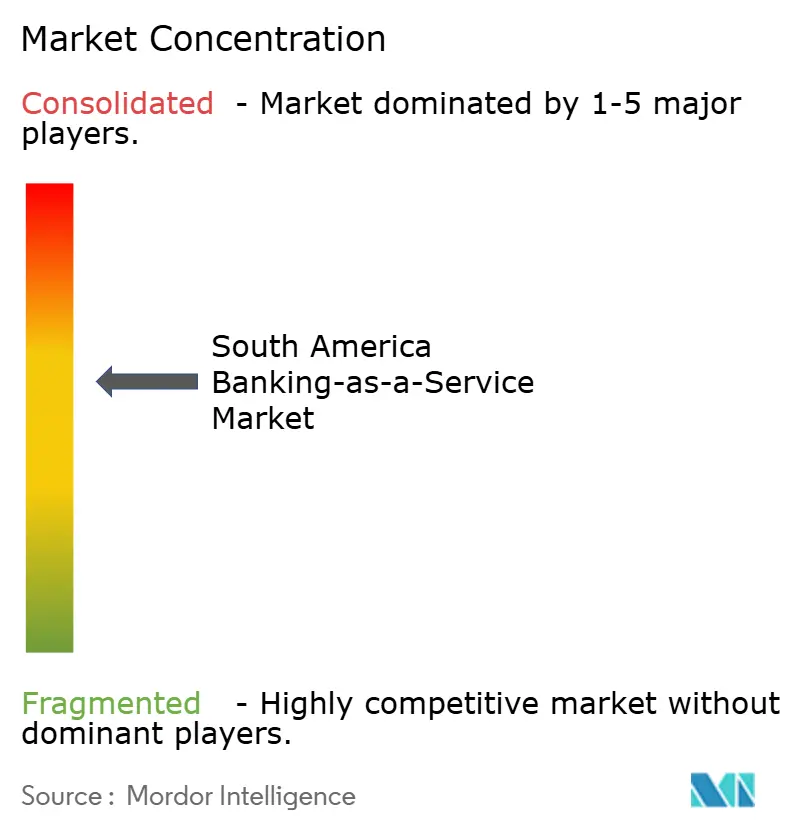
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米バンキング・アズ・ア・サービス市場分析
南米バンキング・アズ・ア・サービス場規模は、2025年の4億米ドルから2026年には5億米ドルに成長し、2026年から2031年にかけて24.60%のCAGRで2031年までに15億米ドルに達すると予測されています。
市場拡大は、Pixを通じたブラジルの即時決済におけるリーダーシップ、オープンファイナンス義務の成熟、そして非銀行機関がAPIファーストの組み込み型金融モデルへ移行し、チェックアウト時またはマーチャントダッシュボード上のデジタルジャーニーに信用、財務、保険を組み込む動きによって支えられています。規制環境はバンキング・アズ・ア・サービスのガバナンスおよびサードパーティリスク管理の制度化を継続しており、十分な資本を持つプラットフォームのスケール拡大を支援するとともに、サービス利用事業体に対するデューデリジェンスへの期待を高めています[1]。フィンテック企業がバンキング・アズ・ア・サービスのインフラを活用して融資スプレッドを圧縮し、製品リリースサイクルを加速させることで競争が激化しており、既存金融機関は付加価値サービス、発行体処理、クロスボーダー財務ユースケースから締め出されつつあります。ブラジルのDrexプログラムが主導するトークン化パイロットおよびコアバンキングとのステーブルコイン統合は、南米バンキング・アズ・ア・サービス市場の次フェーズにおいて、国内外のフローにわたるプログラマブルマネーとリアルタイム決済に向けてエコシステムを準備しています。
主要レポートの要点
- 製品タイプ別では、2025年の南米バンキング・アズ・ア・サービス市場においてペイメントゲートウェイが36.8%の収益シェアでトップとなり、一方で組み込み型ファイナンスソフトウェアは2031年にかけて26.3%のCAGRで拡大する見込みです。
- 企業規模別では、2025年の南米バンキング・アズ・ア・サービス市場おいて大企業が64.4%のシェアを保持し、一方でSMEは2031年にかけて25.1%のCAGRで最も速い成長軌道を記録しました。
- エンドユーザー別では、fintech企業が2025年の南米バンキング・アズ・ア・サービス市場において43.4%のシェアを獲得し、2031年にかけて24.9%のCAGRで最も速い成長軌道を示しました。
- コンポーネント別では、プラットフォームおよびインフラストラクチャが2025年の南米バンキング・アズ・ア・サービス市場において52.8%のシェアを占め、一方でサービスは2031年にかけて24.8%のCAGRで拡大する見込みです。
- 地域別では、ブラジルが2025年の南米バンキング・アズ・ア・サービス市場の68.9%を占め、一方でペルーは2031年にかけて24.7%のCAGRで最も成長の速い国として予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米バンキング・アズ・ア・サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイム決済インフラが組み込み型金融を可能にする | +3.2% | ブラジル(主導)、コロンビア、ペルー、チリ(拡大中) | 中期(2〜4年) |
| オープンファイナンス義務がAPIパートナーシップを加速する | +2.8% | ブラジル(成熟)、チリ(2026年4月開始)、コロンビア(2025年政令) | 短期(2年以内) |
| 銀行がバンキング・アズ・ア・サービスモデルを通じてインフラを収益化する | +2.1% | ブラジル(68.87%シェア)、ペルー、アルゼンチン | 中期(2〜4年) |
| カードの近代化が発行体処理需要を牽引する | +1.6% | ブラジル、チリ、アルゼンチン、ペルー | 長期(4年以上) |
| トークン化マネーパイロットがプログラマビリティを可能にする | +0.9% | ブラジル(Drex)、地域への波及 | 長期(4年以上) |
| Pixの機能強化がKYC・不正対策オーケストレーションを強化する | +1.4% | ブラジル(Pix MED 4.1、IN 491/2024によるデバイス登録)、規制上の影響(ブラジル中央銀行) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リアルタイム決済インフラが組み込み型金融を可能にする
ブラジルのPixシステムは2025年初頭までに1億7,400万人のユーザーに達し、2025年12月までに月間約79億件のトランザクションを処理しました。これにより、即時口座間決済が小売チェックアウトおよび請求書支払いの標準となり、個人間送金を上回る個人対事業者フローへの移行が進みました。2025年6月に中央銀行が開始したPix Automáticoは、単一の同意のもとで定期引き落とし機能を追加し、クレジットカードを持たないユーザーのサブスクリプション請求を可能にするとともに、消費者および中小企業向けアプリ内の組み込み型決済体験を深化させました。同時に、ブラジルにおけるオープンファイナンスのデータ共有同意数とAPIコール数の拡大により、プロバイダーはPixおよびその他のインフラ上で動作するマーチャントダッシュボードに信用枠、運転資本、保険を直接組み込むことが可能となりました。コロンビアのリアルタイム決済イニシアチブの進展やペルーの相互運用性義務によるウォレット普及の促進など、地域全体の勢いが同様の軌跡を支援し、小売およびサービス分野における組み込み型金融のオンランプを強化しています[2]。南米バンキング・アズ・ア・サービス市場は引き続き即時インフラに依存して決済レイテンシを圧縮し、受け入れコストを削減し、大企業および中小企業のユースケース全体にわたって必要な時点でデータ駆動型の引き受けを解放しています。
カードの近代化が発行体処理需要を牽引する
Pix Automáticoを通じた定期支払いは保存済みカード認証情報との競争を激化させており、ブラジルおよびチリにおけるサブスクリプションおよびモビリティシナリオ向けのトークン化、NFC受け入れ、バーチャルカードプロビジョニングへのネットワーク投資を加速させています。2024年のVisaによるPismoの買収により、クラウドネイティブな発行体処理と次世代コア機能がVisaのディストリビューション傘下に入り、銀行やフィンテックが地域規模でモジュール型APIを用いてカードライフサイクルと承認ロジックを近代化することが可能となりました。BINスポンサーシップの需要は、完全にライセンスを取得した銀行インフラなしにコブランドおよびホワイトラベル発行を求める非銀行機関の間で高まっており、南米バンキング・アズ・ア・サービス市場向けにリスク管理、リアルタイム意思決定、不正対策ツールをターンキースタックにバンドルする発行体処理プラットフォームを強化しています。コンタクトレス近代化が依然として不均一な中、ソフトウェアPOSおよび発行体生成バーチャルカード番号は、A2A代替が激化する中でカード経済を維持しながら、電子商取引および法人経費ユースケースをサポートすることで受け入れギャップを埋めています。2026年以降、発行体処理の勢いは製品コードの更新、エンタープライズアップグレード、および南米バンキング・アズ・ア・サービス市場における受け入れ、リスク、顧客体験を最適化するためにカードと即時決済を融合させたハイブリッドジャーニーによって維持されています[3]。
トークン化マネーパイロットがプログラマビリティを可能にする
ブラジルのDrexプログラムは、イーサリアム互換インフラとプライバシー保護ツールを活用した卸売・小売パイロットを実施し、プログラマブル決済、担保管理、トークン化国債フローをテストしており、技術的・政策的検証を経て2026年に二段階の公開ローンチを計画しています。プログラマビリティのワークストリームは、条件付き解放を伴うエスクロー、自動トリガーを伴う給与計算および買掛金、信頼できるデータオラクルを活用した動的公共料金請求を対象としており、これらはすべてPixおよび既存の口座識別子に接続してスケールでの後方互換性を確保しています。並行して、銀行やコアプラットフォームはリアルタイム台帳とコアシステムへのステーブルコイン統合を進めており、MateraによるローカルPixインフラとUSDC流動性の統合がその例として挙げられます。これにより、機関はクロスボーダー決済および財務業務のために統一環境内でBRL、USD、USDCを保有することが可能となります。これらのトークン化イニシアチブは、南米バンキング・アズ・ア・サービス市場が、各法域のデータ保護および金融犯罪対策要件に準拠しながら、プログラマブルな管理のもとでオンチェーン移動可能な機関流動性に備えることを可能にします。長期的には、官民コンソーシアムによってパイロットされたクロスボーダーコリドーがコルレス遅延とFXスプレッドの削減を目指していますが、拘束力のある多国間フレームワークは政治的合意と通貨主権の保護措置に依存しています。
Pixの機能強化がKYC・不正対策オーケストレーションを強化する
ブラジル中央銀行が導入したデバイス登録要件は、Pix開始のための固有のデバイス識別子を作成し、未登録デバイスに対してトランザクションおよび日次の上限を適用します。これにより、2026年における不正対策は取引前認証と継続的なデバイスリスクスコアリングへとシフトします。2026年2月に強化が予定されている特別返金メカニズムは、資金追跡を拡張し、複数の転送先にわたって資産のブロックと回収を可能にします。これには、リアルタイムで損失の深刻度を軽減するために参加機関間での標準化されたデータ交換とプレイブックが必要です。疑念に基づく不正拒否義務およびバンキング・アズ・ア・サービスガバナンスに関する共同解決義務は、合成IDとマネーミュール網に対処するために、行動インテリジェンス、APIレイヤーの異常検知、および協調的な銀行間情報共有に新たな重点を置いています。南米バンキング・アズ・ア・サービス市場全体のプロバイダーは、AMLサーキュラーおよびプライバシー規則に準拠しながら、緊急決済を妨げる誤検知を最小化するデバイスフィンガープリンティング、ライブネス検出、自動ネガティブリスト共有で対応しています。その結果、KYCオーケストレーションは静的なオンボーディングから、リアルタイムチャネルのスケール拡大に伴いトランザクション速度、取引相手、位置情報シグナルに適応する継続的なリスクベース認証へと段階的に変化しています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制の異質性がスケーリングの複雑性を高める | -2.4% | 南米全域、アルゼンチン・ペルー・チリで顕著 | 中期(2〜4年) |
| 即時決済の負債が運営リスクを高める | -1.8% | ブラジル、ペルー、規制上の影響(ブラジル中央銀行の不正対策義務) | 短期(2年以内) |
| 標準の乖離が地域間相互運用性の負担となる | -1.3% | コロンビア、メキシコ、アルゼンチン、チリ | 長期(4年以上) |
| A2Aインフラがカード経済を圧縮する | -0.7% | ブラジル、チリ、ペルー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
規制の異質性がスケーリングの複雑性を高める
ライセンス閾値、資本フロア、データ居住義務、参加者定義が法域によって異なるため、バンキング・アズ・ア・サービスプロバイダーは南米全域で単一の認可をパスポートするのではなく、並行する事業体とコンプライアンススタックを維持することを余儀なくされています[4]。ブラジルでは、すべての決済機関が事前認可を取得し、バンキング・アズ・ア・サービス業務のガバナンス期待を制度化する2025〜2026年の規制優先事項に基づく強化された監督に準拠する必要があります。チリはフィンテック法のもとでオープンファイナンス規制を完了し、2026年4月から段階的な実施が始まり、2029年まで続く後続の期限が決済開始者、銀行、カード発行体、その他の関係者に段階的なコンプライアンスプログラムを求めています。ペルーの監督当局はオープンファイナンスに関する作業を開始しましたが、確定的な技術標準をまだ公表しておらず、市場参加者は不確実なAPIエンドポイントに対してコネクタを構築し、市場投入までの時間が長引いています。南米バンキング・アズ・ア・サービス市場は、複数の法域にわたってコンプライアンスを維持しなければならないクラウドフットプリントとデータフローを設計する際に、ブラジルのLGPDクロスボーダーデータ規則とセクター別AML義務を調整する必要もあります。
即時決済の負債が運営リスクを高める
即時決済は不正検知とチャージバックのリスクウィンドウを狭め、資金移動前にユーザー、デバイス、取引相手のシグナルを評価するリアルタイム意思決定へと、承認後ワークフローからの緩和策をシフトさせます。注目を集めた事件やソーシャルエンジニアリング詐欺により、ブラジル中央銀行は2026年にデバイス登録を義務化し、すべてのPix参加者のオーケストレーションの複雑性を高める返金メカニズムを強化することで不正ガバナンスを厳格化しました。さらに、不正の十分な疑いに基づくトランザクション拒否要件は証拠に基づく意思決定の基準を引き上げており、機関が行動モデルとネガティブリストを精密に調整しない場合、誤検知が増加する可能性があります。ペルーなどの国における相互運用可能なウォレットエコシステムは包摂性と取引量を向上させましたが、複数のプラットフォームにまたがるマネーミュール網が存在する場合、不正事案に対する責任が分散し、帰属と救済が遅延する可能性があります。その結果、南米バンキング・アズ・ア・サービス市場は、チェックアウトおよび定期フローにおけるユーザー体験を維持しながらリアルタイムの不正率を低く保つために、適応型認証、ライブネス検出、銀行間協力に投資しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:組み込み型金融ソフトウェアがプラットフォームの普及においてゲートウェイを上回る
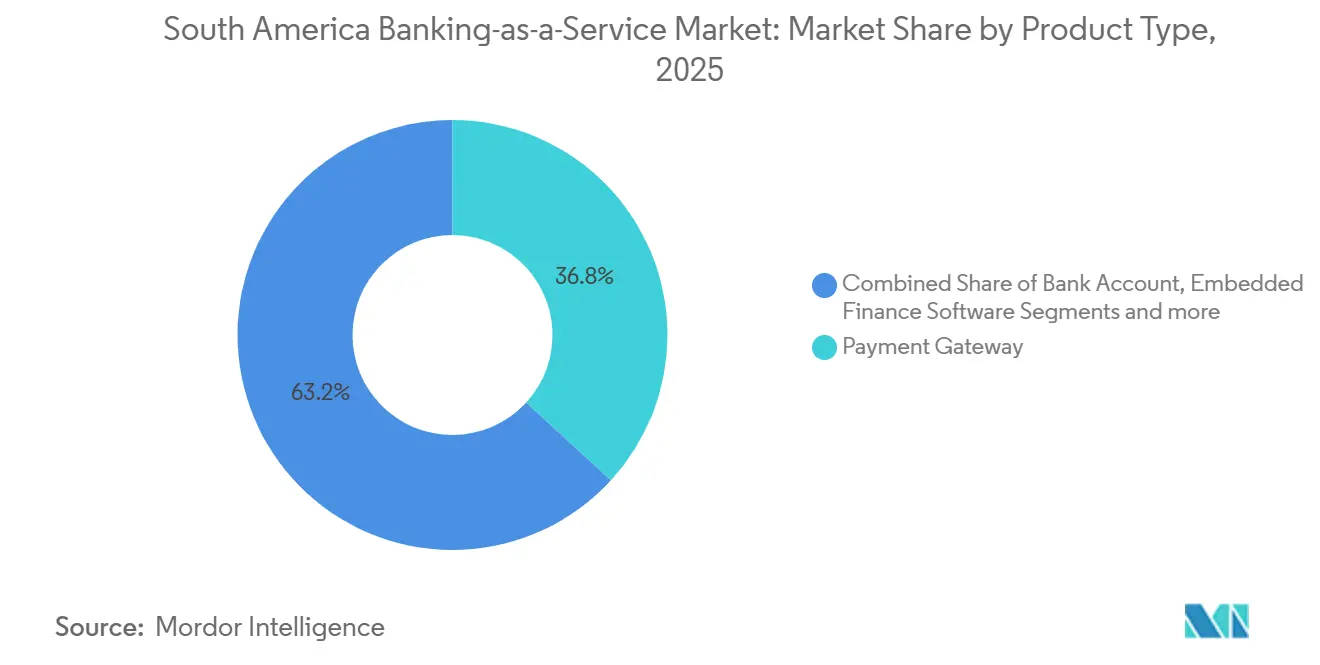
ペイメントゲートウェイは、eコマース、マーケットプレイス、モビリティ全体にわたるPix、カード、ボレト受け入れのデフォルトレールとして、2025年の価値の36.8%を占め、一方で組み込み型ファイナンスソフトウェアは2031年にかけて26.3%のCAGRを達成する見込みであり、南米バンキング・ア・ア・サービス市場の製品セグメントの中で最も速い成長を示しています。ブラジルのオープンファイナンスフレームワークは、データ共有の同意とAPI利用の拡大により、非銀行機関が業務ダッシュボードに直接クレジット、保険、財務管理を組み込むことを可能にし、意思決定サイクルを短縮し、マーチャントユーザーがレガシーインターフェースを迂回できるようにしています。DockやQI Techなどのプラットフォームプロバイダーは、Pixトランザクション処理とクレジット発行を拡大し、水平型APIスタックが南米バンキング・アズ・ア・サービス市場において金融・非金融ブランドの組み込み型ジャーニーを支える方法を実証しています。コアバンキングおよび銀行口座APIは、ウォレットの立ち上げとネオバンクのオンボーディングを支え続け、一方でレンディングAPIはオープンファイナンスデータを活用して、従来の信用調査機関依存のアプローチよりも低コストで代替的な引受を精緻化しています。組み込み型モデルが決済コストを圧縮し、トランザクションデータと行動データを組み合わせることで、純粋ゲートウェイでは再現できない形でマージンが拡大し、コモディティルーティングからデータリッチな金融ワークフローへのシフトが強化されています。
規制の方向性もこの移行を支持しており、ブラジルは2025〜2026年の優先事項としてBaaS義務の正式化とサードパーティリスク管理の強化を掲げており、コンプライアンスおよびサイバーセキュリティへの継続的な投資が可能なライセンス取得済みプラットフォームに有利に働いています。組み込み型ファイナンスプロバイダーは、MateraおよびCircleとのパートナーシップを通じてプログラマブルマネーを統合し、BRL、USD、USDCの残高をリアルタイム台帳で統合することで、南米バンキング・アズ・ア・サービス市場においてローカルのPixレールをグローバル流動性に接続し、クロスボーダー決済を実現しています。需要側では、マーチャントがチェックアウト、照合、決済、運転資本前払いをバンドルしたエンドツーエンドのソリューションを求めており、これが予測期間中にスタンドアロンゲートウェイよりも組み込み型ソフトウェアへのシェア獲得を傾けています。その結果、データネットワーク効果がより多くのタッチポイントにわたる引受および不正モデルを改善し、ユニットエコノミクスとリテンションを向上させることで、組み込み型ファイナンスソフトウェアの持続的なアウトパフォーマンスが生まれています。定期支払いとトークン化資産が大規模に展開されるにつれ、組み込み型ソフトウェアのリーダーシップは強固になると予想され、決済認証と決済の上流に位置する新たなプログラマブルワークフローが生まれています。

企業規模別:中小企業が23.4%の年平均成長率でデジタルファーストスタックを採用
大企業は、既存の銀行関係、統合予算、高可用性と監査可能性の必要性から、2025年の価値の64.4%を保持し、一方でSMEは南米バンキング・アズ・ア・サービス市場においてローコードオンボーディング、従量課金制、担保摩擦を軽減する組み込み型クレジットを背景に25.1%のCAGRで成長する見込みです。ブラジルにおける規制の近代化と積極的なオープンファイナンスの採用により、SME向けプロバイダーは検証済みの収入とトランザクション履歴を取得し、承認を加速してオペレーティングコストを削減することで、ターンーBaaSオファリングに対するSME需要を強化しています。ブラジルの公共政策は金融包摂とクレジット拡大を重視しており、多国間分析はファストペイメントがSMEのデジタル化と運転資本へのアクセスにどのように貢献するかを強調しています。ペルーでは、MibancoのTemenos移行などのコアバンキングSaaS採用によりSMEの近代化が支援されており、より速い市場投入時間と大規模での改善されたエクスペリエンスの実現を目指しています。これらの流れは、南米バンキング・アズ・ア・サービス市場におけるSME主導のモメンタムを強化しており、組み込み型アプリが請求書発行、回収、資金調達を単一インターフェースにバンドルし、チャーンを削減しています。
企業は引き続き、ERPおよびレガシーコアと共存しながらセキュリティとコンプライアンスの要求を満たすことができる垂直統合型プラットフォームを重視しており、これが実績あるSLAと多国間認証を持つプロバイダーに優位性をもたらしています。一方でSMEは、南米バンキング・アズ・ア・サービス市場において最小限の開発オーバーヘッドでKYC、AML、決済開始、照合をまとめたすぐに使えるスタックを採用しています。2026年に拡大が予定されているオープンファイナンスのデータポータビリティとクレジットポータビリティは、決済と財務管理にわたるSMEの借り換えとワークフロー所有権をめぐる競争を激化させるでしょう。予測期間にわたって、企業とSMEの採用経路はツールとガバナンスのニーズにおいて分岐しますが、インスタント決済、カード、プログラマブル残高にわたるハイブリッドオーケストレーションに収束し、深いAPIカタログを持つプラットフォームのシェア獲得を促進しています。
エンドユーザー別:フィンテックが21.4%の年平均成長率を維持し、既存金融機関がデジタル化を進める
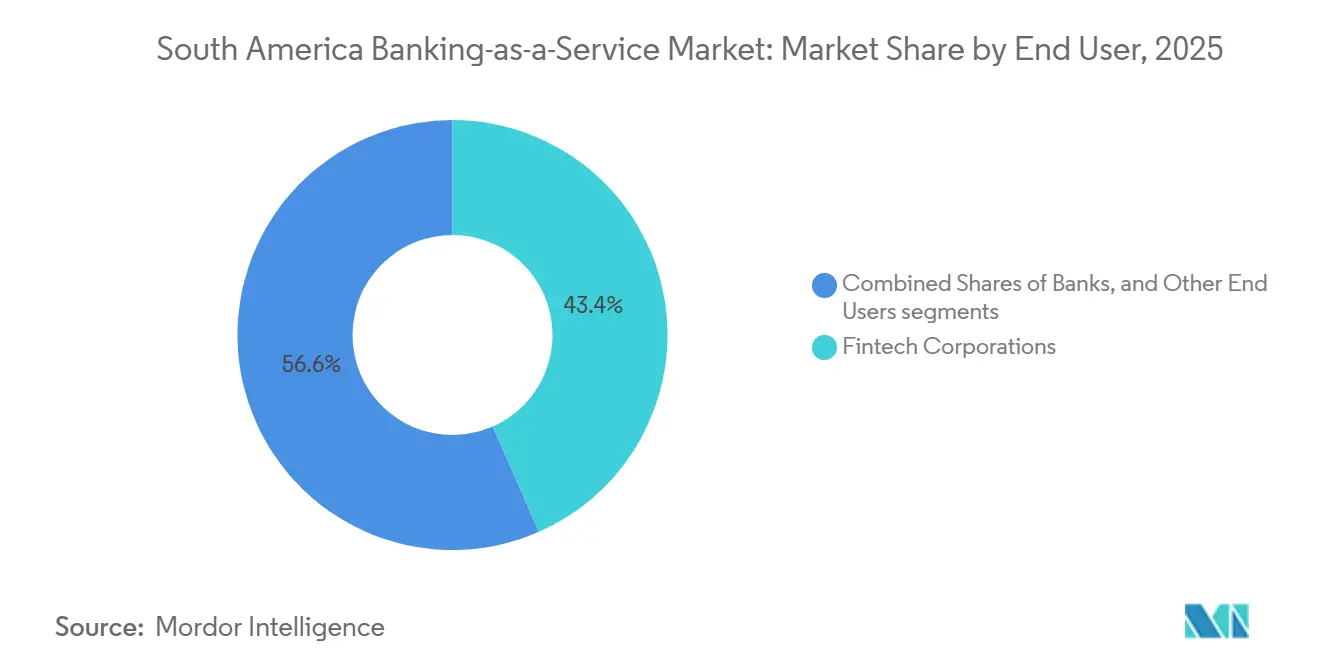
fintech企業は2025年のエンドユーザー需要の43.4%を占め、24.9%のCAGRで成長する見込みであり、これはAPIネイティブアーキテクチャと簡素化されたオンボーディングに基づいて構築されたデジタルファーストのチャレンジャーの規模を反映しており、南米バンキング・アズ・ア・サービス市場における市場投入時間を短縮しています。ブラジルの主要fintechであるNubankなどは、深いモバイルエンゲージメントと決済、貯蓄、レンディング、投資への製品拡大に支られ、二桁台の成長率でクライアントベースを拡大しています。マーチャント向けエコシステムも、ウォレットに組み込み型運転資本と財務管理機能を追加し、支店やコールセンターのオーバーヘッドを増やすことなくfintechユーザーのリテンションとARPUを強化しています。銀行にとって、BaaSパートナーシップとオープンファイナンス接続はデジタルトランスフォーメーションの中心となっており、海外でのPix受け入れなどのクロスボーダーイニシアチブが地域全体でのリーチとブランドを拡大しています。BaaSガバナンスに関する規制フレームワークが厳格化するにつれ、銀行とfintechはともに堅牢なサードパーティリスク管理と共有の不正防御へと進化しており、これが南米バンキング・アズ・ア・サービス市場における全体的なカテゴリ成長を持続させています。
小売業者、プラットフォーム、公益事業者などの非金融ユーザーは、消費者サービスにおける口座振替と定期支払いを可能にする統合に例示されるように、インタラクションポイントでのオンボーディング、決済、クレジットのためにBaaSをすます組み込んでいます。これらの組み込み型エクスペリエンスは銀行とfintechの境界線を曖昧にし、南米バンキング・アズ・ア・サービス市場においてカード、インスタント決済、トークン化資産にわたるオーケストレーションを持つプロバイダーに優位性をシフトさせています。既存銀行はBaaS APIを活用して製品開発を加速しながら、バランスシート管理と規制資本管理を維持しています。時間の経過とともに、ハイブリッド金融アーキテクチャへの収束が顧客セグメント全体でマルチレール戦略と新たな収益化レバーを支援しています。したがって、南米バンキング・アズ・ア・サービス市場は、スピード、レジリエンス、コンプライアンス要件との整合を優先するチャレンジャー主導と既存銀行主導の両ベクターで成長しています。
コンポーネント別:プラットフォームが52.8%で優位を占め、サービスはコンプライアンスで18.9%拡大
プラットフォームおよびインフラストラクチャは2025年の価値の52.8%を占め、南米バンキング・アズ・ア・サービス市場におけるコア台帳、イシュアー処理、高可用性決済接続の資本集約的な性質を強調しています。KYC、AML、不正防止、規制報告を含むサービスは、BaaSバナンス、PSTI認定、サードパーティリスク規則がコンプライアンス自動化と独立保証の基準を引き上げるにつれ、2031年にかけて24.8%のCAGRで成長する見込みです。不正防止オーケストレーションは、機関がデバイス登録、ライブネス、行動分析を採用してリアルタイムの不正率を低く保ち、返金メカニズムの下での回収結果を改善するにつれ、戦略的レイヤーとなっています。プロバイダーは、オープンファイナンス標準に準拠し、南米バンキング・アズ・ア・サービス市場において銀行、fintech、信用組合全体での提供を加速するパッケージ化されたコンプライアンスポータル、APIガバナンス、すぐに使えるコネクタを通じて差別化しています。Pix接続と並行したコアバンキングへのステーブルコイン統合も、国内決済量から独立して収益化するクロスボーダー財務管理と決済のための新たなサービスラインを生み出しています。
サービスレイヤーの収益は、モニタリング、監査証跡生成、規制変更アラートのサブスクリプション価格設定によってさらに支えられており、これが取引量ベースの決済エコノクスと比較して収益の変動性を平滑化しています。強力なコンプライアンスパッケージングを持つプラットフォームベンダーは、堅牢なSLAとサードパーティ監査を必要とする企業案件をますます獲得しており、一方でサービスは南米バンキング・アズ・ア・サービス市場において企業とSMEの両顧客にわたって拡大しています。2026年以降に規制タイムラインが展開するにつれ、プラットフォームのレジリエンスとサービス主導のコンプライアンスへの二重投資が競争上のポジショニングを定義し、ライセンス取得済みのセキュリティ認定プロバイダーがシェアを統合するでしょう。時間の経過とともに、プログラマブルマネーとトークン化資産は、スマートコントラクトモニタリング、鍵管理、オンチェーンAML分析に焦点を当てた追加のサービスラインを刺激するでしょう。したがって、南米バンキング・アズ・ア・サービス市場は、機関がマルチレールおよびマルチアセット環境に適応するにつれ、プラットフォームスケールと定期的なサービスのバランスを取るでしょう。
地域分析
ブラジルは2025年の価値の68.9%占め、Pixの普遍的なリーチと、南米バンキング・アズ・ア・サービス市場において組み込み型ファイナンスモデルとリアルタイム財務管理を支えるオープンファイナンスの同意とAPIコールの規模に支えられています。Pixは2025年初頭までに1億7,400万人のユーザーを持ち、2025年12月までに月間約79億件のトランザクションを処理し、一方でオープンファイナンスプログラムは消費者とSME全体でデータ共有の採用を拡大し続けました。2025〜2026年の規制マイルストーンには、BaaSガバナンスの正式化、不正管理の強化、PSTI監督の強化が含まれており、これらが総合的にベースライン義務を引き上げ、ライセンス取得済みの十分な資本を持つプラットフォームに有利に働いています。予測期間にわたって、Pixオートマティコ定期支払いやDrexの下でのプログラマブルマネーパイロットなどの機能が、南米バンキング・アズ・ア・サービス市場においてサブスクリプション、エスクロー、クロスボーダー決済にわたる新たなユースケースを開く見込みです。プロバイダーが中央銀行の優先事項に沿って不正防御、コンプライアンス自動化、トークン化機能を統合するにつれ、ブラジルのリーダーシップは持続すると予想されます。
ペルーは2031年にかけて24.7%のCAGRで最も成長の速い地域として予測されており、義務的なウォレット相互運用性が日次トランザクション量を増加させ、小売とサービス全体での受け入れを拡大することで成長が促進されています。ペルー中央準備銀行は2024年7月に、低カバレッジエリアのユーザーのためのオフライン対応小売決済と金融包摂に焦点を当てたCBDCパイロットを発表しており、これがプログラマブルマネーと拡大されたアクセスを支持する政策方向性を示しています。MibancoがコアシステムをクラウドSaaSに移行するなど、マイクロおよび中小企業(ペルーの企業の大多数を占める)の市場投入時間と業務効率を改善するための機関の取り組みにより、SMEの近代化が加速しています。これらの発展は、南米バンキング・アズ・ア・サービス市場において特にSME中心の組み込み型ファイナンスと相互運用可能なウォレット主導の決済のためのペルーにおけるBaaS採用の条件を強化しています。技術標準が成熟するにつれ、プロバイダーは監督当局の期待に沿ってクロスレールオーケストレーションとコンプライアンスサービスを拡大する位置にあります。
チリは2024年7月にフィンテック法の下でオープンファイナンス規制を最終化し、2026年4月から始まる段階的なコンプライアンスタイムラインを設定しており、これが今後数年間にわたってAPIベースのデータ共有と決済開始を拡大するでしょう。チリの長年のTEFインフラは高いシェアのインスタントA2A支出を支援し、高いスマートフォンと銀行普及率を補完しており、これらが南米バンキング・アズ・ア・サービス市場においてデジタル決済加速に有利な条件となっています。民間プロバイダーが受け入れとキャッシュネットワークを展開し、銀行が近隣市場を旅行するブラジル人向けのPix決済を可能にするためにパートナーシップを結ぶにつれ、クロスボーダー接続が拡大しています。南米の他の地域では、コロンビアがリアルタイムレールの統合と並行して義務的なオープンファイナンスフレームワークを推進しており、他の国々は様々なペースで相互運用可能なQRまたはインスタント決済パイロットを進めています。地域全体で、標準とタイムラインの多様性は、南米バンキング・アズ・ア・サービス市場において多国間展開を計画する際にBaaSプラットフォームが管理しなければならない主要な変数であり続けています。
競争環境
南米バンキング・アズ・ア・サービス市場は中程度に集中しており、上位5社のプロバイダーが相当な合算市場シェアを保持していると推定され、中堅プレーヤーが大手既存企業と並んでエンタープライズおよび垂直特化型アカウントを競っています。Dockは国をまたいで拡大しながらPixトランザクションとアクティブアカウントで相当なスケールを報告しており、水平的なリーチと強力な発行体処理および決済能力を反映しています。Celcoinは持続的な投資とM&Aを通じてバンキング・アズ・ア・サービスと組み込み型金融を拡大し、回収と請求書支払いワークフローの高いPixスループットで金融および非金融クライアントの両方をサポートしています。ブラジルのSCDレジームのもとで最初にライセンスを取得した事業体であるQI Techは、大量の信用を発行し、相当なPixトラフィックを処理しており、南米バンキング・アズ・ア・サービス市場において組み込み型融資と決済オーケストレーションのリファレンスとして位置づけられています。FitBankとPomeloは、地域規模でコブランド発行とモジュール型カードプログラムをサポートするためにブラジルとメキシコ全体で発行体処理とBINスポンサーシップを拡大しています。
戦略的な動きは三つのベクターに分類されます。第一に、プラットフォームが新市場を開拓し受け入れネットワークを拡大する地理的拡大であり、ブラジルのユーザーが海外で支払いを行いながら商人のために現地で資金を決済できるクロスボーダーPix受け入れパートナーシップに例示されます。第二に、ネットワークとプロセッサーがコアシステムと発行体機能を組み合わせる垂直統合であり、Visaによる複数地域の銀行向けにクラウドネイティブコアを持つ次世代処理を提供するためのPismoの買収に見られます。第三に、組み込み型オーケストレーションにより、プロバイダーはAPIカタログをスケールし、南米バンキング・アズ・ア・サービス市場においてフィンテック、銀行、非金融企業向けの設定可能なワークフローのもとでオンボーディング、決済、信用、不正対策を統合します。資金調達活動は活発であり、プラットフォームはプログラマブルカードとクロスボーダー決済を支える発行体処理能力とトークン化機能を構築するために成長資本を調達しています。これらの戦略は、エンタープライズシェアの獲得、中小企業の価値実現時間の短縮、2026年の規制期待を踏まえた管理強化への取り組みを反映しています。
南米バンキング・アズ・ア・サービス産業リーダー
-
Dock(ブラジル)
-
Celcoin
-
QI Tech
-
Pomelo
-
FitBank
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年1月:PomeloはKaszekとInsight Partnersが共同主導する5,500万米ドルのシリーズCラウンドを完了し、ブラジルとメキシコでの発行体処理拡大、ステーブルコインネイティブのグローバルカードの開発、決済トークン化とAI搭載のチャージバック管理の強化を加速します。
- 2025年11月:ブラジル中央銀行と国家通貨審議会は、バンキング・アズ・ア・サービスプロバイダーのガバナンス、リスク管理、コンプライアンス義務を定義する共同決議第16号を制定し、コンプライアンスの期限は2026年12月31日です。
- 2025年9月:ブラジル開発銀行はPD Bank 3.0に930万米ドルを承認し、AI対応バンキングプラットフォームとバンキング・アズ・ア・サービス統合イニシアチブを支援します。
- 2025年8月:QI TechはシリーズBの6,300万米ドルの延長資金を確保し、フィンテックおよびエンタープライズパートナー全体でAPIドリブンの金融サービスと組み込み型バンキング提供を拡大します。
南米バンキング・アズ・ア・サービス市場レポートの範囲
| ペイメントゲートウェイ |
| 銀行口座/コアバンキング |
| 融資・信用サービス |
| 組み込み型金融ソフトウェア |
| その他の製品タイプ |
| 大企業 |
| 中小企業(SME) |
| 銀行 |
| フィンテック企業 |
| その他のエンドユーザー |
| プラットフォーム/インフラ |
| サービス(コンプライアンス、KYC、不正対策など) |
| ブラジル |
| ペルー |
| チリ |
| アルゼンチン |
| 南米その他 |
| 製品タイプ別 | ペイメントゲートウェイ |
| 銀行口座/コアバンキング | |
| 融資・信用サービス | |
| 組み込み型金融ソフトウェア | |
| その他の製品タイプ | |
| 企業規模別 | 大企業 |
| 中小企業(SME) | |
| エンドユーザー別 | 銀行 |
| フィンテック企業 | |
| その他のエンドユーザー | |
| コンポーネント別 | プラットフォーム/インフラ |
| サービス(コンプライアンス、KYC、不正対策など) | |
| 地域別 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 |
レポートで回答される主要な質問
南米バンキング・アズ・ア・サービス市場の現在の規模と成長見通しはどのようなものですか?
南米バンキング・アズ・ア・サービス市場規模は2026年に5億米ドルであり、24.6%のCAGRで2031年までに15億米ドルに達すると予測されています。
南米バンキング・アズ・ア・サービス市場において価値と成長をリードするセグメントはどれですか?
2025年において、ペイメントゲートウェイが36.8%のシェアで価値においてトップとなり、一方で組み込み型ファイナンスソフトウェアは2031年にかけて26.3%のCAGRで最も速い成長を示しています。
南米バンキング・アズ・ア・サービス市場の成長において最も重要な国はどこですか?
ブラジルはPixとオープンファイナンスの規模により2025年の価値の68.9%を占め、一方でペルーは2031年にかけて24.7%のCAGRで最も成長の速い国として予測されています。
即時決済は南米バンキング・アズ・ア・サービス市場の競争ダイナミクスにどのような影響を与えますか?
Pixおよびその他のリアルタイムインフラは受け入れコストを削減し、チェックアウト時の組み込み型金融を可能にします。これによりカード経済が圧縮され、データ駆動型の融資と財務サービスへと価値がシフトします。
2026年の南米バンキング・アズ・ア・サービス市場にとって最も重要な規制変更は何ですか?
共同決議第16号がバンキング・アズ・ア・サービスガバナンスを制度化し、デバイス登録と返金メカニズムの強化がPixの不正対策を厳格化し、サードパーティリスクとコンプライアンスのベースライン要件を引き上げます。
トークン化とCBDCは南米バンキング・アズ・ア・サービス市場にどのような影響を与えますか?
Drexパイロットとステーブルコインのコア統合はプログラマブル決済とクロスボーダー財務を可能にし、標準が成熟するにつれてオンチェーン流動性とスマートコントラクトのユースケースに向けてエコシステムを準備します。