
太陽光発電灌漑システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 69.92 十億米ドル |
| 市場規模 (2032) | 131.69 十億米ドル |
| 成長率 (2027 - 2032) | 13.50 % |
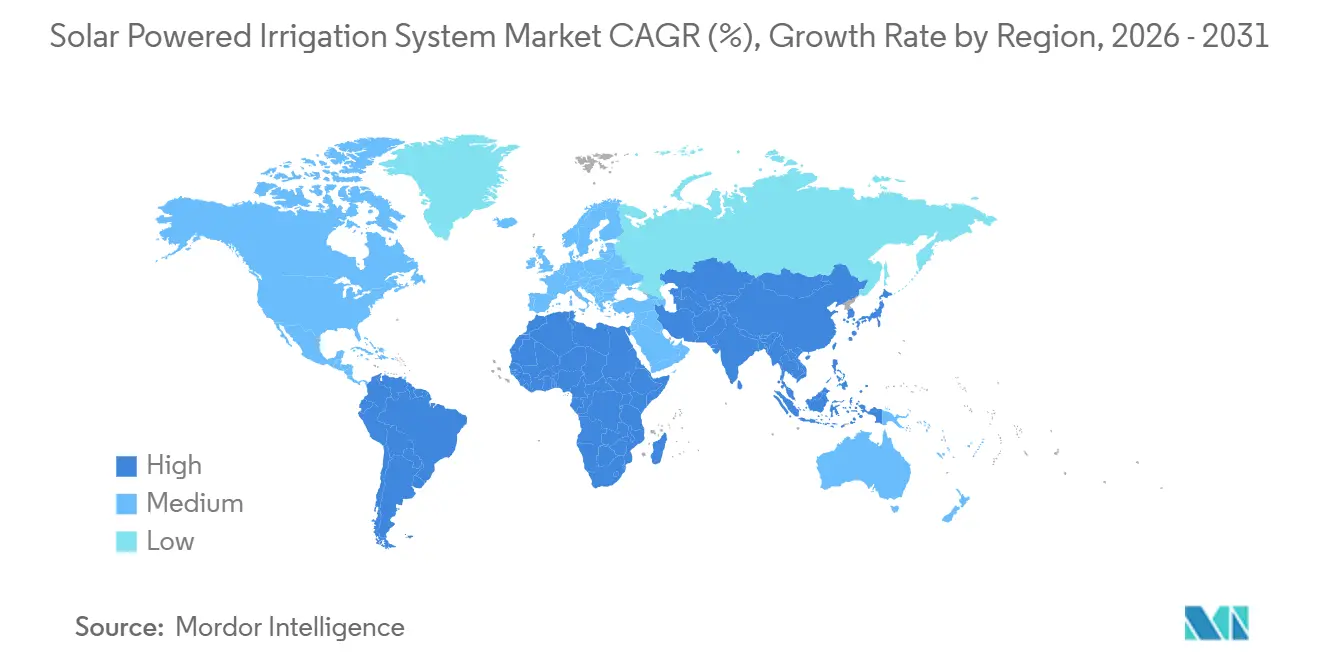
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる太陽光発電灌漑システム市場分析
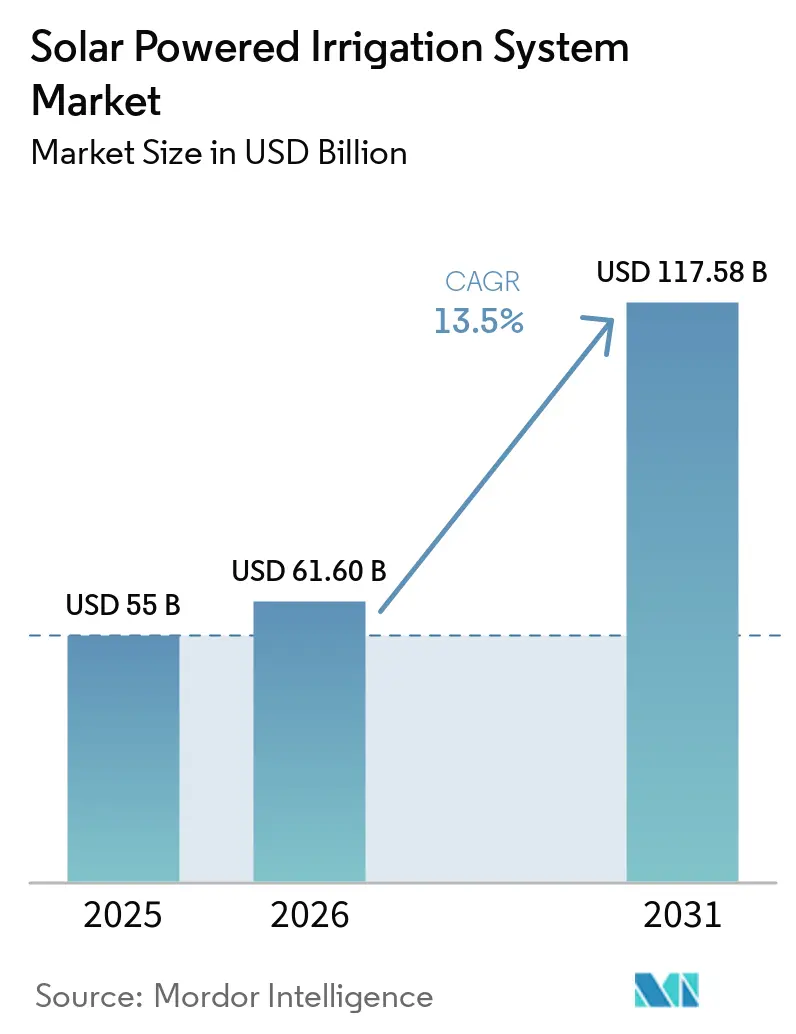
太陽光発電灌漑システム市場は2026年に616.0 ビリオン 米ドルと評価され、2027年の699.2 ビリオン 米ドルから2032年には1,316.9 ビリオン 米ドルへと成長し、予測期間2027年~2032年においてCAGR 13.50%を記録する見込みです。太陽光発電モジュール価格の低下、セル効率の向上、インド・ケニア・中国などの国々における政府インセンティブが回収期間を短縮し、ウェーハ価格の上昇にもかかわらず普及を促進しています。インドでは2026年度予算においてPM-KUSUMスキームへの配分がほぼ倍増し、独立型ポンプの設置件数が大幅に増加しました。さらに、ディーゼル補助金の削減と系統電力料金の上昇により、サハラ以南のアフリカや南アジアなどの地域における太陽光発電ポンプの運用経済性が改善されています。市場は依然として断片化しており、地域の専門企業が多国籍企業と並んで事業を展開しており、多国籍企業は収益性の維持に向けてデータ駆動型農業サービスへの注力を強めています。
主要レポートのポイント
- 製品タイプ別では、水中ポンプが最大セグメントであり、2026年の太陽光発電灌漑システム市場シェアの54.0%を占めました。一方、フローティングポンプは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 19.3%で拡大すると予測されています。
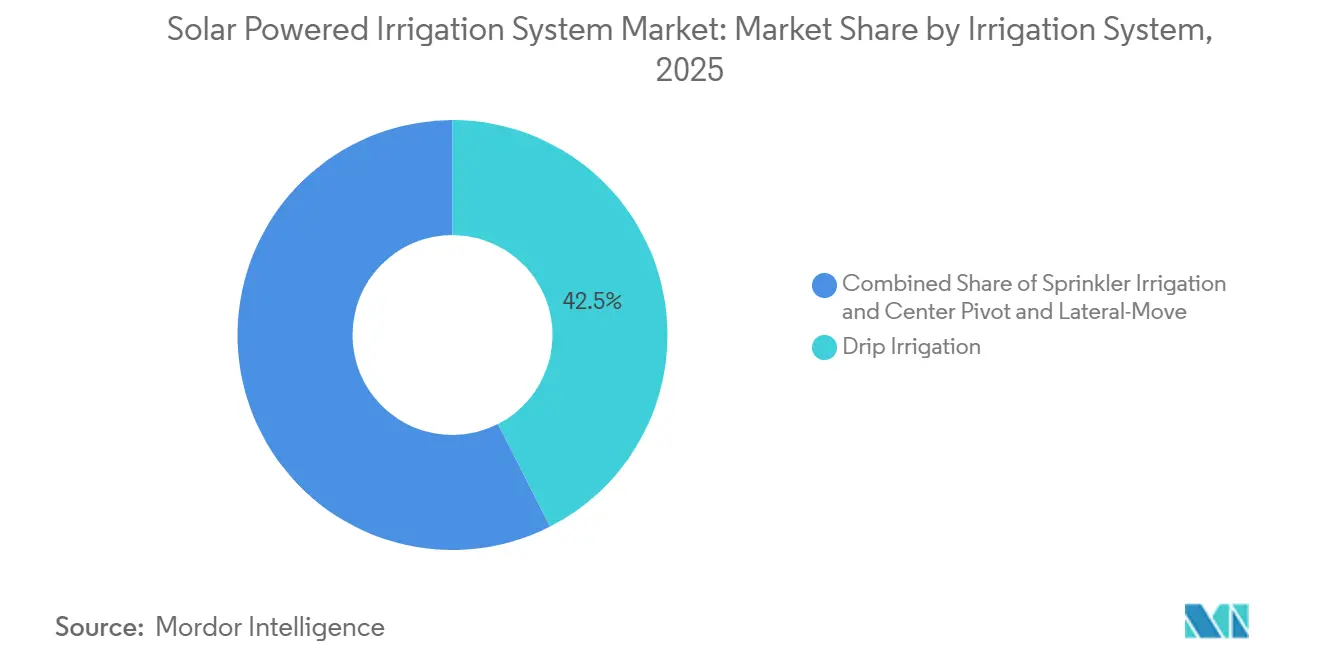
- 灌漑システム別では、点滴灌漑が最大セグメントであり、2026年の太陽光発電灌漑システム市場シェアの42.5%を占めました。一方、点滴灌漑は最も成長が速いセグメントでもあり、2027年から2032年にかけてCAGR 18.7%で拡大すると予測されています。
- 出力定格(馬力)別では、3馬力以下のシステムが最大セグメントであり、2026年の太陽光発電灌漑システム市場シェアの48.3%を占めました。一方、10馬力超のシステムは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 20.4%で拡大すると予測されています。
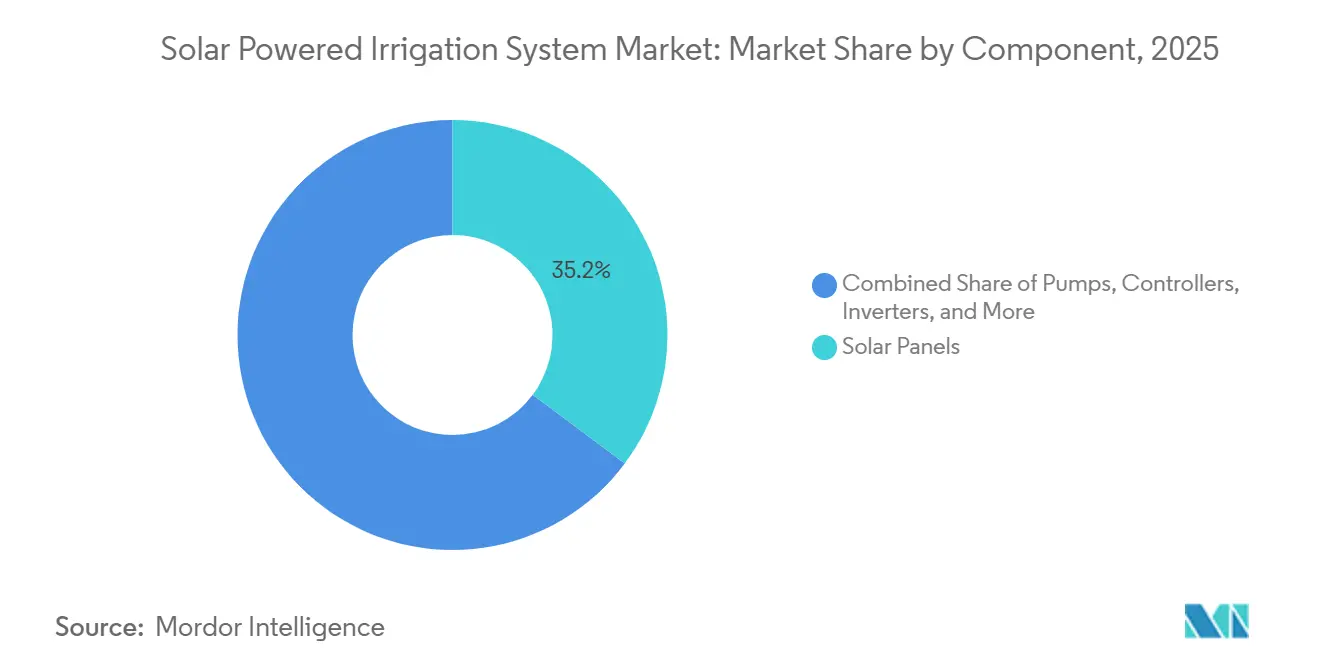
- コンポーネント別では、ソーラーパネルが最大セグメントであり、2026年の太陽光発電灌漑システム市場シェアの35.2%を占めました。一方、コントローラーは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 21.5%で拡大すると予測されています。
- エンドユーザー別では、小規模農家が最大セグメントであり、2026年の太陽光発電灌漑システム市場シェアの61.0%を占めました。一方、商業農場は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 16.2%で拡大すると予測されています。
- 地域別では、アジア太平洋が最大地域であり、2026年の太陽光発電灌漑システム市場シェアの45.1%を占めました。一方、アフリカは最も成長が速い地域であり、2027年から2032年にかけてCAGR 17.9%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 太陽光発電モジュール価格の低下と効率の向上 | +2.8% | 世界全体、特にアジア太平洋とサハラ以南のアフリカ | 中期(2~4年) |
| 政府補助金およびインセンティブプログラム | +3.2% | インド、ケニア、中国、地中海欧州、中東・北アフリカ | 短期(2年以内) |
| ディーゼルおよび系統電力コストの上昇 | +2.5% | 南アジア、サハラ以南のアフリカ、南米、中東 | 短期(2年以内) |
| アグリボルタイクによる土地二重利用の普及 | +1.8% | インド、中国、地中海欧州、乾燥地帯の中東 | 長期(4年以上) |
| カーボンクレジット収益を活用したペイ・アズ・ユー・グロー設備リース | +1.5% | 東アフリカ、西アフリカ、南アジア | 中期(2~4年) |
| AI駆動型ポンプサイジング最適化ツール | +1.2% | 北米、欧州、アジア太平洋、世界各地の小規模農家協同組合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光発電モジュール価格の低下と効率の向上
太陽光発電モジュール価格の低下と効率の継続的な向上が、太陽光発電灌漑システムのコスト効率を改善しています。モジュールコストの低下により初期資本投資が抑制される一方、効率の向上により単位面積当たりのエネルギー出力が増加し、システム規模の縮小と設置の簡素化が実現します。これらの進歩は、コスト感応度が高いオフグリッド農業地域において特に有益です。例えば、結晶シリコン太陽光モジュールの価格は2024年に世界的な供給過剰と製造規模の拡大により1ワット当たり約0.11米ドルとなり、農家にとって太陽光灌漑システムがより利用しやすくなっています [1]。
政府補助金とインセンティブプログラム
政府の支援メカニズムは、農家が直面する財政的課題を軽減することで、太陽光発電灌漑システムの普及に大きく貢献しています。これらの取り組みには、資本補助金、優遇融資、成果連動型インセンティブが含まれており、総合的に手頃な価格を改善し、特に農村部やオフグリッド地域での展開を促進しています。こうした政策は投資信頼性を高め、小規模農家と商業農業部門の双方における大規模普及を促進します。例えば、インドのPM-KUSUMスキームは、農業における太陽光ポンプと分散型再生可能エネルギーソリューションの設置を支援するため、2025年に3兆4,422億インドルピー(37億1,000万米ドル)の承認予算を有しています [2]。
ディーゼルおよび系統電力コストの上昇
ディーゼル価格の上昇と系統電力料金の高騰が、特にエネルギーアクセスが不安定な地域において、太陽光発電灌漑システムの経済的実現可能性を高めています。ディーゼルポンプを使用する農家は高額かつ変動する燃料コストに直面しており、これが灌漑費用を大幅に増加させ、利益率を低下させています。太陽光発電システムは安定した低運用コストの代替手段を提供し、長期的な財務持続可能性の向上を支援します。太陽光灌漑ポンプはディーゼル動力ポンプと比較して灌漑コストを削減でき、費用対効果の高いソリューションとして太陽光ベースの灌漑技術の普及を促進しています。
アグリボルタイクによる土地二重利用の普及
アグリボルタイクシステムは、農業生産と太陽エネルギー発電の土地の同時利用を可能にし、土地利用効率と農場収入ポテンシャルを高めるものとして、普及が進んでいます。高架型ソーラーパネルを作物の上方に設置することで、これらのシステムは水分保持を助け、特に水不足地域における熱ストレスを軽減する好ましいマイクロクライメートの形成に寄与します。この統合的アプローチは、生産性と回復力を高めるため、半乾燥農業地域で人気を集めています。アグリボルタイクシステムは作物栽培における水利用効率を改善します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な初期設備投資 | -2.1% | サハラ以南のアフリカ、南アジア、世界各地の小規模農家地域 | 短期(2年以内) |
| 太陽光資源の断続性とストレージの必要性 | -1.4% | 南アジアのモンスーン地帯、中央アフリカの曇天地帯、アンデス高地 | 中期(2~4年) |
| 低効率偽造パネルによる農家の信頼低下 | -0.8% | 南アジア、サハラ以南のアフリカ、中東 | 短期(2年以内) |
| IoTポンプコントローラー間の相互運用性の欠如 | -0.5% | 世界全体、標準規格のないマルチベンダー市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高額な初期資本支出
高額な初期投資は、特に資金調達へのアクセスが限られた小規模農家にとって、太陽光発電灌漑システムの普及における重大な障壁であり続けています。太陽光ポンプ、設置、関連インフラに関連する費用は、長期的な燃料・電力コスト削減の可能性にもかかわらず、手頃な価格面での課題をもたらしています。この問題は、農場収入が比較的低く、信用へのアクセスが制限されている発展途上の農業経済において特に顕著です。太陽光灌漑ポンプシステムのコストは、容量と構成に応じて通常2,000米ドルから10,000米ドルの範囲です。
太陽光資源の断続性と蓄電の必要性
太陽放射照度の変動は、特に季節的な曇天と不安定な日照が見られる地域において、太陽光発電灌漑システムの効率と信頼性に影響を与えます。灌漑需要のピーク時における太陽光出力の低下は水の利用可能性を制限し、ディーゼル発電機や蓄電池などのバックアップソリューションの使用を必要とします。これらの代替手段はシステムコストと運用の複雑さを増大させ、小規模農家における普及を妨げる可能性があります。太陽光発電灌漑システムは低放射照度条件下で出力が低下し、重要な生育期間中の灌漑の一貫性を損なう可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
水中ポンプが市場支配を確立水中ポンプは2026年の太陽光発電灌漑システム市場シェアの54.0%を占めました。その優位性は、深井戸掘削用途への高い適合性と、アジアおよびアフリカの地下水依存地域における安定したパフォーマンスによって支えられています。これらのポンプは水中条件下で効率的に動作し、耐久性の向上、メンテナンスの削減、灌漑ニーズに対する安定した水供給を実現します。地下水採取量の増加と地下水位の低下が需要をさらに強化しており、世界中の小規模農家および商業農業環境において、水中システムは信頼性の高い灌漑インフラに不可欠な存在となっています。
フローティングポンプは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 19.3%で拡大すると予測されています。成長は、土地制約により従来の設置が困難な養殖場、貯水池、水域での採用増加によって促進されています。フローティングシステムは蒸発損失を低減し、フローティングソーラーパネルとの二重利用を可能にすることで、効率と土地利用を改善します。水上農業および再生可能エネルギー統合への投資増加により、特に豊富な地表水資源と拡大する灌漑需要を持つ東南アジアおよびその他の地域での普及加速が見込まれています。
灌漑システム別:
点滴灌漑が効率化要件をリード点滴灌漑は2026年の太陽光発電灌漑システム市場シェアの42.5%を占めました。採用は、損失を最小化し作物生産性を向上させながら、植物の根元に直接精密な水供給を行う能力によって促進されています。これらのシステムは低圧で動作し、エネルギー消費を削減して太陽光発電設備との互換性を高めます。水不足の深刻化と効率的な灌漑慣行に関する規制上の義務が、特に地下水枯渇と厳格な水利用規制に直面している農業地域での採用をさらに強化しています。
点滴灌漑は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 18.7%で拡大すると予測されています。成長は、自動流量制御、センサー統合、スマート灌漑スケジューリングを含む継続的な技術革新によって支えられています。これらのイノベーションは水利用効率を改善し、労働要件を削減することで、小規模農家および商業農場の双方にとて点滴システムを魅力的なものにしています。持続可能な農業慣行に関する意識の拡大と、マイクロ灌漑採用に対する政府インセンティブの増加により、世界中の太陽光発電灌漑用途における点滴灌漑ソリューションへの強い需要が持続すると予測されています。


定格出力別:
3HP以下が小規模農家の間で優勢3馬力以下のシステムは2026年の太陽光発電灌漑システム市場シェアの48.3%を占めました。これらのシステムは、手頃な価格と限られた灌漑ニーズを持つ小規模農地への適合性から、主に小規模農家に使用されています。低エネルギー消費と設置の容易さにより、農村部および資源制約のある地域に特に適しています。補助金および融資オプションの利用可能性の向上が採用をさらに促進しており、農家が灌漑効率を損なうことなくディーゼル動力ポンプからコスト効率の高い太陽光灌漑システムへ移行することを可能にしています。
10馬力超のシステムは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 20.4%で拡大すると予測されています。この成長は、大規模農業経営に高容量灌漑システムを必要とする商業農場からの需要増加に起因しています。これらのシステムは機械化農業と水集約型作物の栽培を促進し、特に広大な農地を持つ地域において有効です。農業近代化および電化への投資増加により、高容量太陽光ポンプシステムの採用が支援され、運用効率が向上し、化石燃料ベースの灌漑方法への依存が低減されると予測されています。
コンポーネント別:
パネルが収益を支配、コントローラーが急速に拡大ソーラーパネルは2026年の太陽光発電灌漑システム市場シェアの35.2%を占めました。この優位性は、エネルギー生成における重要な役割とシステム全体コストへの多大な貢献を示しています。太陽光発電効率の継続的な向上と製造コストの低下により、システムの手頃さとパフォーマンスが改善されています。高効率パネルの採用拡大により、システムサイズ要件を削減しながらエネルギー出力が増加し、様々な農業地域のより幅広い農家が太陽光灌漑システムにアクセスしやすくなっています。
コントローラーは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 21.5%で拡大すると予測されています。この成長は、自動化、リアルタイム監視、効率的なエネルギー管理を促進するスマート技術の統合増加に起因しています。高度なコントローラーは、太陽放射量と灌漑ニーズに基づいて動作を最適化することでポンプパフォーマンスを向上させ、システム全体の効率を改善します。精密農業とデジタル化への注目の高まりにより、インテリジェント制御システムの採用が促進され、太陽光発電灌漑用途における信頼性の向上と運用の簡素化が実現すると予測されています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
小規模農家が数量を牽引、商業農場が価値を押し上げ小規模農家は2026年の太陽光発電灌漑システム市場シェアの61.0%を占めました。この優位性は、小規模農場の広範な存在と、手頃な価格の向上を目的とした政府支援プログラムに起因しています。太陽光灌漑システムはディーゼルポンプへの依存を低減し、運用コストを削減して農場生産性向上させます。ペイ・アズ・ユー・グローなどの融資モデルがアクセシビリティをさらに改善し、特に信用施設へのアクセスが限られた発展途上地域において、小規模農家が多額の初期投資なしに太陽光ソリューションを採用することを可能にしています。
商業農場は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 16.2%で拡大すると予測されています。この成長は、運用効率を向上させる大容量灌漑システムと先進技術の採用増加によって促進されています。商業農場は規模の経済から恩恵を受け、高性能な太陽光ソリューションへの投資に積極的です。持続可能な農業とコスト最適化への需要の高まりにより、大規模農場が太陽光発電灌漑システムへの移行を促進し、先進国および新興国の双方において長期的な市場成長を育んでいます。
地域分析
アジア太平洋は2026年の太陽光発電灌漑システム市場シェアの45.1%を占めました。この優位性は、強力な政府プログラム、農業需要の増加、インドや中国などの国々における太陽光灌漑システムの急速な普及に起因しています。製造能力の拡大と有利な政策枠組みが、地域における手頃さとアクセシビリティを向上させています。一方、アフリカではエネルギーコストの上昇、投資の増加、農業依存経済における信頼性の高い灌漑ソリューションへの需要の高まりにより、採用が加速しています。
アフリカは最も成長が速い地域であり、2027年から2032年にかけてCAGR 17.9%で拡大すると予測されています。アジア太平洋では、再生可能灌漑インフラへの継続的な投資と先進灌漑技術の統合によって成長が促進されています。アフリカの急速な拡大は、ペイ・アズ・ユー・グローなどの革新的な融資モデルと、オフグリッド地域における太陽光ソリューションの採用増加によって支えられています。さらに、ディーゼルコストの上昇と系統電力へのアクセスの限界が、発展途上農業経済における太陽光発電灌漑システムへの移行を加速させています。
地域の成長ダイナミクスは、政策支援、エネルギーコストの圧力、および農業経済における持続可能な灌漑技術の採用増加によって影響を受けています。アジア太平洋地域は、強固な制度的枠組みと高度な製造能力から恩恵を受けており、アフリカは資金調達と再生可能エネルギーソリューションへのアクセス改善により、主要な成長拠点として台頭しています。ケニアの国家灌漑セクター投資計画(NSIP)灌漑戦略は、灌漑インフラを拡大するために10年間にわたって598億シリング(46億米ドル)の投資を伴います [3]。この資金調達イニシアチブは、農家アクセシビリティを向上させ、ソーラー灌漑ソリューションの採用を促進することを目的としています。
競合状況
市場集中度
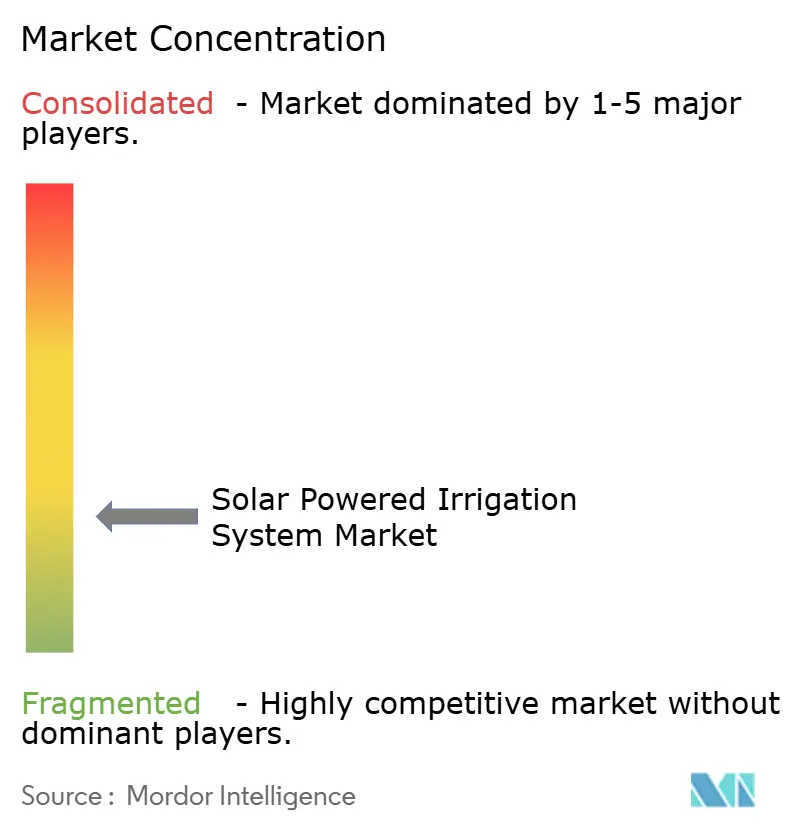
市場集中度は依然として断片化しており、Grundfos Holding A/S、Bernt Lorentz GmbH and Co. KG、Shakti Pumps (India) Limited、Tata Power Solar Systems Limited、CRI Pumps Private Limitedなどの主要プレーヤーが競争環境に大きな影響を与えています。主要プレーヤーは、包括的な農場ソリューションを提供するために、太陽光ポンプと点滴灌漑システム、施肥ユニット、遠隔監視プラットフォームを組み合わせています。このアプローチは、メンテナンスサービス、ソフトウェアサブスクリプション、パフォーマンス監視を通じた継続的な収益源を促進します。さらに、企業は設置の合理化と展開時間の最小化を図るため、製品の標準化とモジュール設計を優先しています。
技術的差別化は、運用効率の向上を目的としたスマートコントローラー、自動化、デジタル監視ソリューションへの注力を強めています。企業は、太陽放射量と灌漑要件に基づいてポンプパフォーマンスを最適化するため、高度なインバーターとインテリジェント制御システムへの投資を行っています。企業は灌漑の信頼性とエネルギー効率を向上させるため、太陽光とハイブリッドポンプ技術の組み合わせを優先しています。2023年、Xylem Inc.はBernt Lorentz GmbH & Co. KGとグローバル流通契約を締結し、農業市場における太陽光発電ポンプソリューションの拡大を図りました。
新規参入企業は、特定の農業ニーズを満たすために設計された柔軟でモジュール式かつコスト効率の高いソリューションを提供することでニッチセグメントを狙っています。モバイル太陽光灌漑ユニットやペイ・アズ・ユー・グロー融資モデルなどの開発が、発展途上地域の小規模農家のアクセシビリティを向上させています。これらのアプローチは初期投資の障壁を低減し、太陽光灌漑技術のより広範な普及を促進します。カスタマイズ、設置の容易さ、革新的な融資への注力が市場の競争環境に影響を与えています。
太陽光発電灌漑システム業界リーダー
-
Grundfos Holding A/S
-
Shakti Pumps (India) Limited
-
Bernt Lorentz GmbH & Co. KG
-
Tata Power Solar Systems Limited
-
CRI Pumps Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ソーラー発電灌漑システム市場 このレポートでカバーされる企業
- Grundfos Holding A/S
- Franklin Electric Co., Inc.
- LORENTZ GmbH
- Tata Power Solar Systems Limited
- Shakti Pumps (India) Limited
- C.R.I. Pumps Private Limited
- Jain Irrigation Systems Limited
- Bright Solar Limited
- JNTech Renewable Energy Co., Ltd.
- Ecozen Solutions Private Limited
- Novergy Energy Solutions Private Limited
- Valmont Industries, Inc.
- Lubi Industries LLP
- American West Windmill & Solar Company, LLC
最近の産業開発事情 ソーラー発電灌漑システム市場
- 2026年1月:Valmont Industries, Inc.は、高度な灌漑制御、通信、接続性を専門とするカナダのエンジニアリング会社Rational Mindsの残り80%の株式を取得しました。この買収により、Valley Irrigationプラットフォームのデジタルおよびスマート灌漑能力が強化され、より効率的な技術駆動型灌漑システムの開発が促進されます。
- 2025年7月:Grundfos Holding A/Sは南アフリカのモン・ルージュ・エステートに太陽光発電灌漑システムを設置し、750kWpの太陽光発電設備とポンプソリューションを組み合わせました。このシステムはオリーブ農業への信頼性の高い点滴灌漑を促進し、系統電力への依存を低減し、エネルギー効率を向上させます。
- 2024年7月:Rivulis Irrigation Ltd.は、植物モニタリングと灌漑最適化に特化したアグリテック企業Phytechの株式を取得しました。この投資は精密灌漑技術と水供給システムの統合を強化し、太陽光発電灌漑用途における効率の向上を促進します。
世界の太陽光発電灌漑システム市場レポートの調査範囲
太陽光発電灌漑システムは、太陽光発電(PV)パネルを使用して電力を生成し、水ポンプを動作させるシステムであり、特にオフグリッドおよび遠隔農業地域において、ディーゼルまたは系統電力による灌漑に代わる持続可能でコスト効率の高い代替手段を提供します。
太陽光発電灌漑システム市場レポートは、製品タイプ別(水中ポンプ、表面ポンプ、その他)、灌漑システム別(点滴灌漑、その他)、出力定格別(3馬力以下、その他)、コンポーネント別(ソーラーパネル、ポンプ、その他)、エンドユーザー別(小規模農家、商業農場、その他)、地域別(北米、欧州、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 水中ポンプ |
| 表面ポンプ |
| フローティングポンプ |
| 点滴灌漑 |
| スプリンクラー灌漑 |
| センターピボット・横移動式 |
| 3HP以下 |
| 3.1~10HP |
| 10HP超 |
| ソーラーパネル |
| ポンプ |
| コントローラー |
| インバーター |
| 小規模農家 |
| 商業農場 |
| 温室施設 |
| 家畜用水供給 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ケニア | |
| その他のアフリカ |
| 製品タイプ別 | 水中ポンプ | |
| 表面ポンプ | ||
| フローティングポンプ | ||
| 灌漑システム別 | 点滴灌漑 | |
| スプリンクラー灌漑 | ||
| センターピボット・横移動式 | ||
| 定格出力(HP)別 | 3HP以下 | |
| 3.1~10HP | ||
| 10HP超 | ||
| コンポーネント別 | ソーラーパネル | |
| ポンプ | ||
| コントローラー | ||
| インバーター | ||
| エンドユーザー別 | 小規模農家 | |
| 商業農場 | ||
| 温室施設 | ||
| 家畜用水供給 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
太陽光発電灌漑システムの市場規模はどのくらいですか?
太陽光発電灌漑システム市場は2026年に616.0 ビリオン 米ドルと評価され、2027年の699.2 ビリオン 米ドルから2032年には1,316.9 ビリオン 米ドルへと成長し、予測期間2027年~2032年においてCAGR 13.50%を記録する見込みです。
フローティングポンプがこれほど急速に成長している理由は何ですか?
養殖池とフローティング型太陽光発電アレイが土地競合の問題を解消し、蒸発損失を抑制するため、最速のCAGR19.3%を記録しています。
2032年にかけて最も成長が速いと予測されている地域はどこですか?
アフリカは太陽光灌漑の普及とケニアの成果連動型融資イニシアチブに支えられ、最も高い17.9%のCAGRを示しています。
現在、どの製品タイプが販売をリードしていますか?
水中ポンプは、インド、ケニア、ブラジルにおける深井戸ニーズを満たすことから、最大の54.0%の市場シェアをリードしています。