
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 28.49 十億米ドル |
| 市場規模 (2032) | 53.09 十億米ドル |
| 成長率 (2027 - 2032) | 13.25 % |
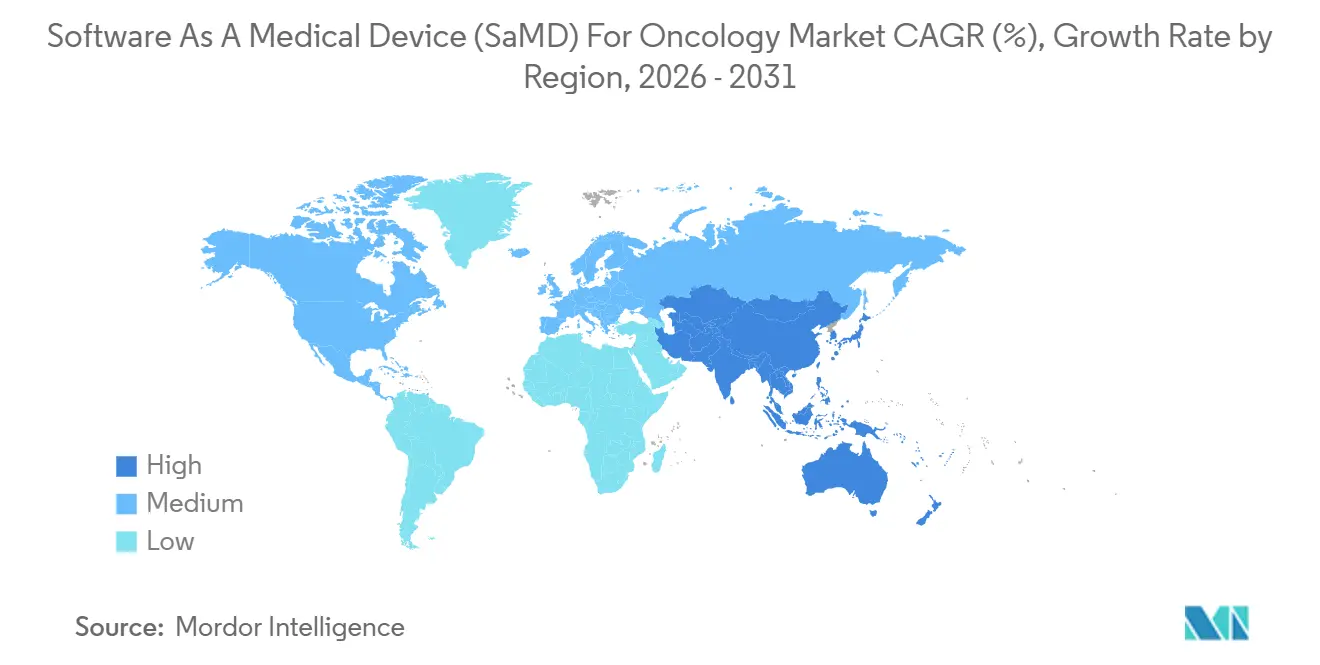
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる腫瘍学向け医療機器としてのソフトウェア(SaMD)市場分析
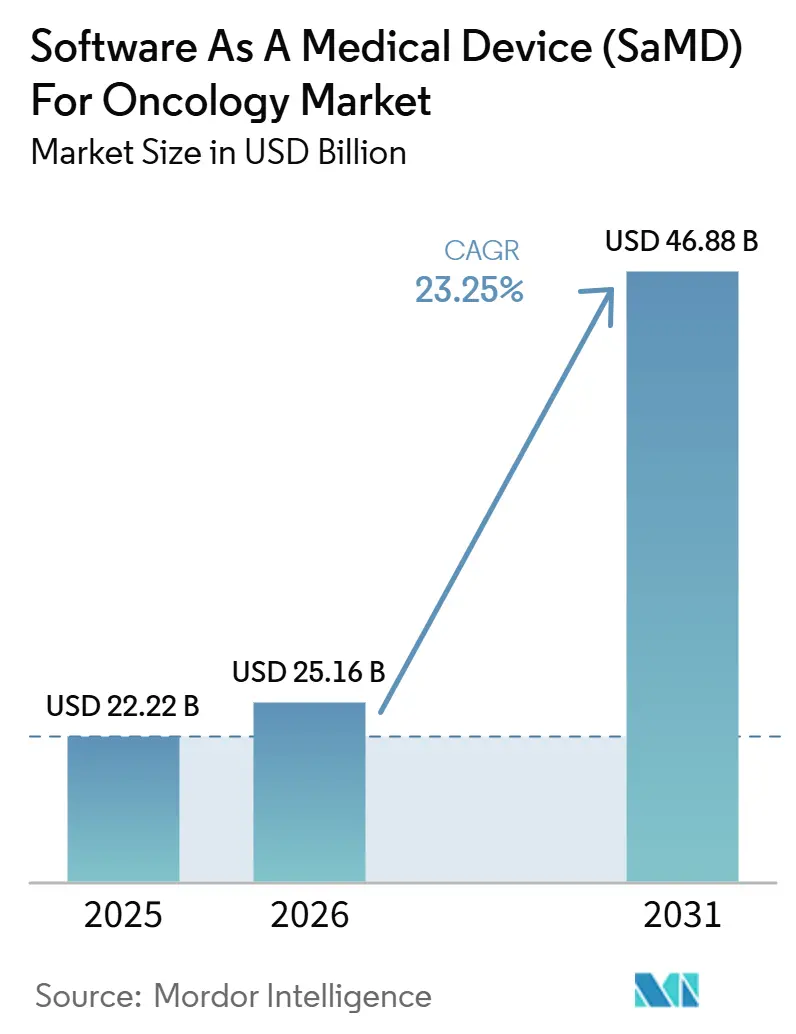
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場規模は、2026年に25.16 ビリオン 米ドル、2027年に28.49 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 13.25%で成長し、2032年までに53.09 ビリオン 米ドルに達する見込みです。
この成長軌跡は、がん負担の増大を反映しており、IARCは2024年に世界で2,060万件の新規がん症例と980万件のがん死亡を推定し、2026年のランセット・オンコロジーのモデリング研究では診断された罹患率が2025年の1,358万件から2050年までに1,932万件に増加すると予測しています。患者数が増加するにつれ、診断、トリアージ、報告、フォローアップにおける手動のみのワークフローは実用性が低下しており、医療システムは臨床的に検証されたソフトウェアツールの採用を促進しています。腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、放射線科、病理学、ゲノム、および臨床記録データが、ケアの意思決定を支援するAI対応の統合プラットフォームに統合されるにつれて勢いを増しています。北米は依然として最大の地域基盤であり、アジア太平洋は最も成長が速い地域であり、各国および医療環境における不均一な償還経路にもかかわらず、買収、製品拡大、ワークフロー統合を通じて競争が強化されています。
主要レポートのポイント
- 用途別では、診断およびトリアージが2026年に35.45%の収益シェアを占め、スクリーニングおよび早期発見は2032年にかけてCAGR 16.93%で拡大する見込みです。
- 技術別では、機械学習およびディープラーニングが2026年に41.23%のシェアを占め、コンピュータビジョンおよびイメージングAIが2032年にかけて高CAGR 19.67%を記録する見込みです。
- エンドユーザー別では、病院およびがんセンターが2026年の収益の48.34%を占め、診断検査機関は2032年にかけてCAGR 15.35%で成長する見込みです。
- 展開モード別では、クラウドベースの展開が2026年の収益の62.88%を占め、オンプレミス展開は2032年にかけてCAGR 17.78%で拡大する見込みです。
- 地域別では、北米が2026年に41.52%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 17.56%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIベースのがんトリアージおよび意思決定支援の利用拡大 | +2.8% | 北米および欧州での近期的な牽引力が強いグローバル | 短期(2年以内) |
| 追跡可能な臨床エビデンスを伴うSaMDに対する規制上の優先 | +1.5% | 北米、欧州、オーストラリア、アジア太平洋への波及あり | 中期(2〜4年) |
| マルチモーダル腫瘍学データプラットフォームの拡大 | +2.0% | 米国、英国、中国が主導するグローバル | 中期(2〜4年) |
| イメージング、病理学、ゲノミクスにおけるワークフロー自動化に対する病院の需要 | +1.8% | 北米、欧州、主要アジア太平洋市場 | 短期(2年以内) |
| 早期がん検出とリスク層別化の必要性の高まり | +2.5% | 北米およびアジア太平洋で緊急性が高いグローバル | 中期(2〜4年) |
| 精密腫瘍学および治療選択を支援するソフトウェアの利用増加 | +1.6% | 北米および欧州が先行し、アジア太平洋および南米が続く | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIベースのがんトリアージおよび意思決定支援の利用拡大
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、放射線科および病理学のワークフローに直接組み込まれた臨床意思決定支援ツールから短期的な需要を生み出しています。2025年のJAMA Network Open誌による222件のFDA認可AIメディカルデバイスソフトウェア製品の分析では、510(k)経路が商業化への主要ートとなっており、高い性能期待を維持しながら展開を加速させていることが示されました。[1] AidocのCAREファウンデーションモデルおよびその広範な臨床AIイニシアチブは、購買者が単一用途ツールから一つのシステムで複数のトリアージタスクを管理できるプラットフォームへと移行していることを示しました。この傾向は重要です。なぜなら、病院が単一のイメージングスタックのみを運用することはほとんどなく、狭いアルゴリズムサプライヤーよりもプラットフォームベンダーにとって統合が容易であり、部門レベルの個別購入よりも大規模なエンタープライズ契約を支持するためです。
早期がん検出とリスク層別化の必要性の高まり
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、単一がんスクリーニングからより広範なマルチがん検出プログラムへのシフトから勢いを得ています。GRAILは2026年1月に、既存のブレークスルーデバイス指定のもと、GalleriマルチがんEarly Detection検査の市販前承認申請をFDAに提出しました。2026年のASCO年次総会では、PATHFINDER 2の結果により、Galleriが米国予防サービスタスクフォース推奨スクリーニングに追加された場合にがん検出を7倍以上増加させることが示され、NHS-Galleriトライアルでは、12の事前指定がん種にわたる3回目のスクリーニング年においてステージIVがん診断が25%減少したことが報告されました。これらのプログラムが拡大するにつれ、プロバイダーは検査結果の提供、コール対応、ルーティング、追跡、フォローアップ調整のためのソフトウェアを必要とし、アッセイとソフトウェアが異なるチャネルで販売される場合でも、早期検出は持続的な需要ドライバーとなっています。
マルチモーダル腫瘍学データプラットフォームの拡大
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、単一データモデルから、イメージング、病理学、ゲノミクス、および縦断的臨床記録を組み合わせたプラットフォームへとシフトしています。Tempusは2026年5月にLensプラットフォームを再ローンチし、Paigeファウンデーションモデルベースとより緊密に統合し、患者層別化および腫瘍学薬剤開発における役割を拡大しました。SOPHiA GENETICSは2025年にデジタルツインズを導入し、治療決定のための患者アウトカムをシミュレートし、ソフトウェアがデータ表示ツールとしてのみ機能するのではなく、意思決定支援においてより深い役割を担うようになっていることを示しました。2025年のnpj Digital Medicineの研究も、イメージング、ゲノム、EMR入力を接続してAI開発サイクルを加速する継続的なマルチモーダルデータパイプラインの価値を支持しました。
イメージング、病理学、ゲノミクスにおけるワークフロー自動化に対する病院の需要
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、イメージング、病理学、ゲノミクスにおけるより迅速で信頼性の高いワークフロー実行に対する病院の需要から恩恵を受けています。GE HealthCareは2026年6月に、MIM Contour ProtégéAI+ 2.0のFDA 510(k)認可を取得しました。これには、各更新に対して新たな申請を必要とせずに将来のモデル拡張を可能にする所定変更管理計画が含まれています。この認可は重要です。なぜなら、治療計画はがんケアにおける最も時間集約的なステップの1つであり、輪郭描写またはレビュー時間を短縮するソフトウェアは、人員の比例的な増加なしに処理能力を向上させるのに役立つからです。同様の需要は病理学およびイメージングでも見られ、病院はシステム間の引き渡しを減らし、手動レビューステップを最小化することを目指しており、市場はワークフローの節約、ターンアラウンドタイム、および臨床スループットと密接に結びついています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 腫瘍学ソフトウェア請求に対する断片化した償還 | -1.2% | 米国および欧州でより強い摩擦があるグローバル | 中期(2〜4年) |
| 腫瘍タイプおよび地域にわたる高い臨床検証負担 | -1.0% | EU MDRおよび中国の審査経路のもとで複雑さが増すグローバル | 長期(4年以上) |
| イメージング、病理学、ゲノミクスにわたるデータアクセスの制約 | -0.8% | ローカライゼーションルールを持つ欧州、アジア太平洋、新興市場 | 中期(2〜4年) |
| 進化するAIおよび医療機器規制によるコンプライアンスの複雑さ | -0.6% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
腫瘍学ソフトウェア請求に対する断片化した償還
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、製品承認や臨床利用に償還ルールが追いついていないため、依然として大きな商業的障壁に直面しています。腫瘍学ソフトウェアベンダーは、市場参入後も国レベルまたは支払者レベルの交渉を管理しなければならないことが多くあります。米国では、AI支援デジタル病理学およびマルチがん早期発見ワークフローに対するコーディングおよび支払い処理が不均一であるため、大規模医療システム以外での普及が制限されています。GRAILのGalleriプロセスは、増大する臨床エビデンスと大規模スクリーニング普及に必要な支払いの確実性との間のギャップを浮き彫りにしました。
腫瘍タイプおよび地域にわたる高い臨床検証負担
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場はまた、腫瘍生物学、イメージング品質、および患者の人口統計が医療現場によって大きく異なるため、強力なエビデンスの負担にも直面しています。FDAの2025年AIを活用したデバイスソフトウェア機能に関するドラフトガイダンスは、より強固なデータ系譜の文書化、サブグループバイアス分析、および製品ライフサイクル全体の計画を求めており、申請前後の作業負荷が増加しています。2024年のJMIR規制析では、中国がAI医療機器をFDAが主に使用するクラスIIの経路よりも厳格なリスクカテゴリーに分類しており、多くのベンダーにとって二重市場での認可取得が困難になっていることが強調されました。小規模な開発者は、市販後コンプライアンスを維持しながらより広範な検証に資金を投じるため、最も大きな圧力に直面する可能性が高いです。[2]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
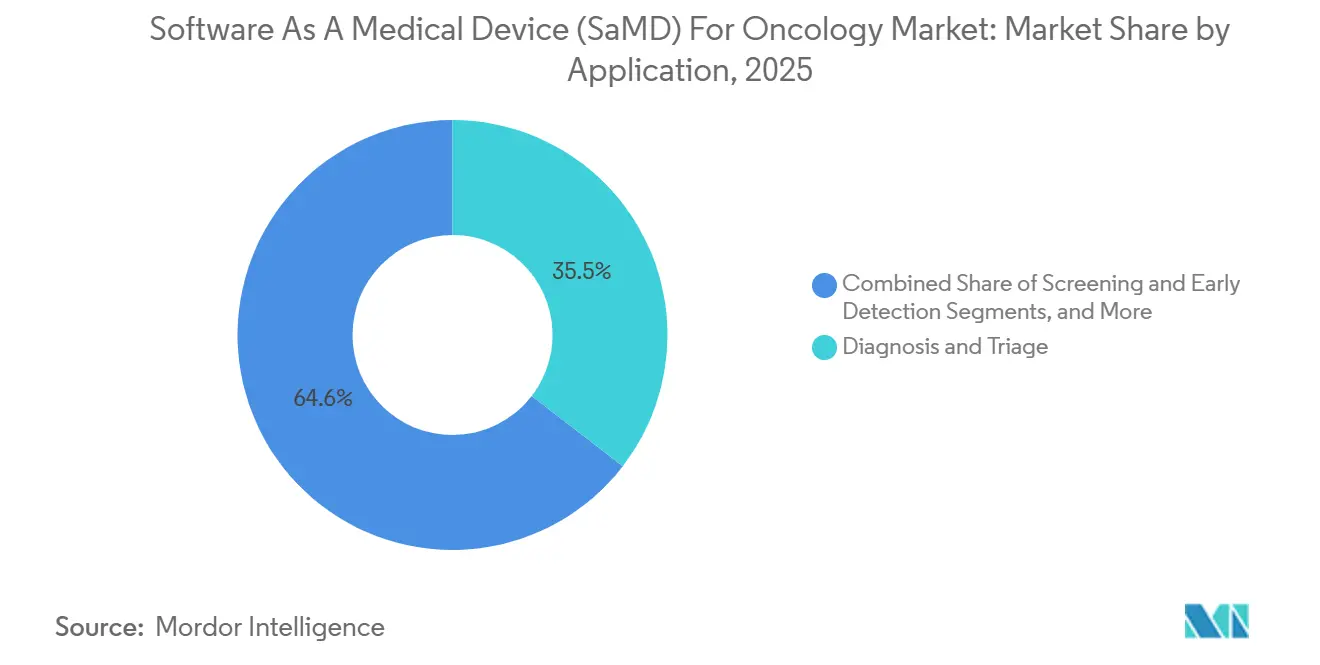
診断主導の規模、スクリーニング主導の成長診断およびトリアージは、2026年の腫瘍学向け医療機器としてのソフトウェア(SaMD)市場シェアの35.45%を占め、収益面で最大の用途領域となりました。このセグメントは、放射線科および病理学のバックログが患者フローと治療スケジュールに直接影響するという即時の臨床ニーズに対応しました。Paige PanCancer Detectは2025年4月にFDAブレークスルーデバイス指定を受け、組織タイプおよび解剖学的部位にわたって疑わしい所見にフラグを立てるツールの価値が強調されました。診断およびトリアージツールは既存の読影ワークフローにも適合しており、別途レビュー経路を必要とするソフトウェアよりも迅速な普及を支持しました。
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場におけるスクリーニングおよび早期発見のセグメントは、2032年にかけてCAGR 16.93%で拡大する見込みであり、最も成長の速い用途セグメントとなっています。成長は、マルチがん早期発見プログラム、AI支援マンモグラフィー、および低線量CTスクリーニングワークフローのより広範な展開への移行と関連しています。Tempusは2026年1月にPaige Predictを発売し、同プラットフォームは別途分子アッセイを必要とする組織を使用して、16種類のがんタイプにわたる123のバイオマーカーを予測するために標準的なH&Eスライドを分析しました。この発売は、診断、病理学サポート、および治療選択が同一のソフトウェア基盤を通じてますます連携するようになっていることをしました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
ファウンデーションモデルが既存のアルゴリズム市場を破壊機械学習およびディープラーニングは2026年の収益の41.23%を占め、腫瘍学向け医療機器としてのソフトウェア(SaMD)市場のコア技術基盤であり続けました。このセグメントは、イメージングレビューにおけるディープラーニング手法と、バイオマーカーおよびゲノム解釈における新しいトランスフォーマーベースのアプローチによって支えられ続けました。購買者は、より大きなモデルが同一のトレーニング基盤から複数の下流タスクをサポートするため、狭いアルゴリズムとファウンデーションモデル型プラットフォームをより明確に区別するようになりました。PhilipsはIbex Medical Analyticsとのパートナーシップを2025年に拡大し、AI対応病理学ワークフローを強化し、インストール済みシステムでより多くのソフトウェア価値を獲得しました。
コンピュータビジョンおよびイメージングAIは2032年にかけてCAGR 19.67%で成長する見込みであり、最も急成長している技術領域となっています。この成長は、デジタル病理学および放射線科においてハードウェア主導の購入から定期的なソフトウェアサブスクリプションおよび推論サービスへのシフトを反映しています。自然言語処理は、非構造化腫瘍学ノートに重要な臨床詳細が引き続き含まれているため、試験マッチングおよび構造化レポートにおいてより有用になりました。予測分析およびリスクスコアリングは規模が小さいままでしたが、SOPHiA GENETICS デジタルツインズなどの製品は、ソフトウェアが組み合わされたゲノムおよび臨床インプットを使用して治療反応の可能性をモデル化し始めていることを示しました。
エンドユーザー別:
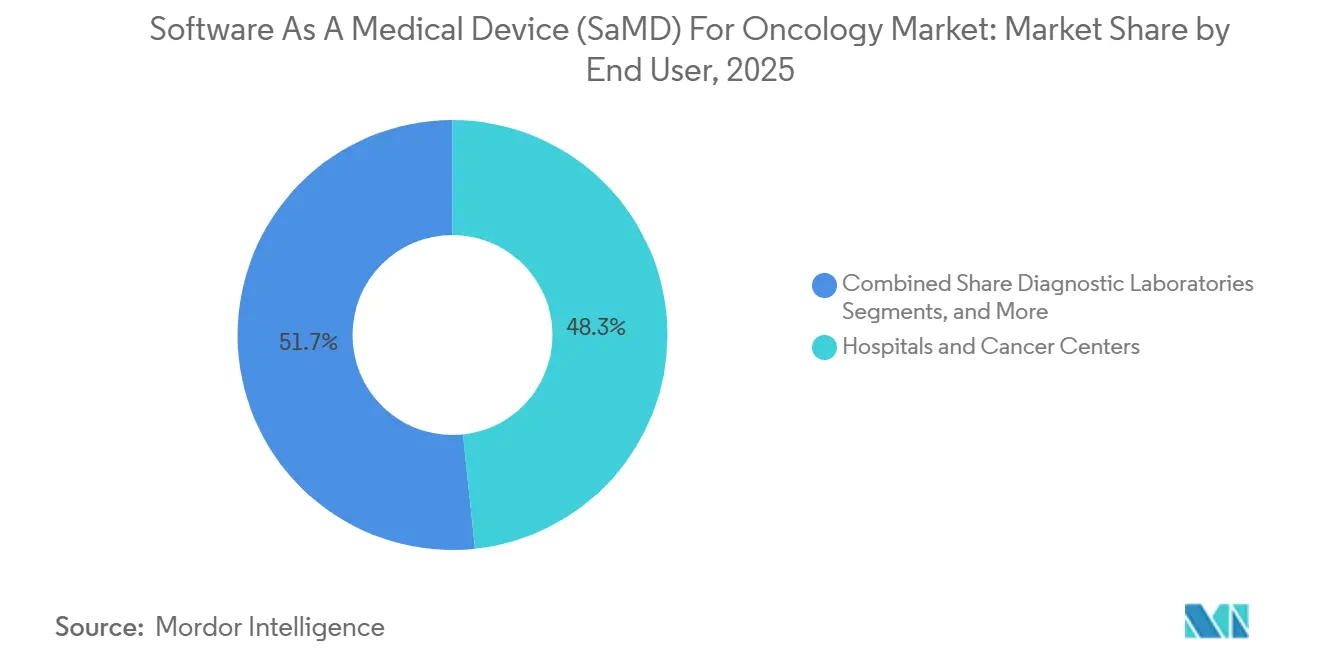
病院の優位性とラボセクターの破壊病院およびがんセンターは2026年の収益の48.34%を占め、腫瘍学向け医療機器としてのソフトウェア(SaMD)市場において最大のエンドユーザー基盤となりました。その優位性は、より高いケース量、より強力なエンタープライズソフトウェア予算、およびAIツールをPACS、LIS、および電子健康記録と接続する必要性から生まれました。病院はまた、ソフトウェアが再入力作業を削減し、部門間の診断または治療計画ステップを短縮した場合により多くの価値を得ました。これにより、別のスクリーンやワークフロー段階を追加するスタンドアロンツールよりも統合展開の方が価値が高くなりました。
診断検査機関は2032年にかけてCAGR 15.35%で成長する見込みであり、最も急速に拡大するエンドユーザーセグメントとなっています。高スループットの検査機関は、ターンアラウンドタイムとケース量がマージンとサービス差別化に直接影響するため、自動スライド分析および液体生検インフォマティクスから明確な価値を得ました。Ibex Medical Analyticsは2026年3月に検査機関開発テストフレームワークの下でHNL Lab Medicineに前立腺がんAIを展開し、検査機関が別途スタンドアロン製品ルートを待たずにAI強化テストを商業化する方法を示しました。製薬・バイオテクノロジー企業もコンパニオン診断、試験マッチング、およびリアルワールドエビデンス生成のための調達を増加させ、学術・研究機関は検証研究のサポートを継続しました。

注記: 全セグメントのセグントシェアはレポート購入時に入手可能
展開形態別:
クラウドの優位性、オンプレミスの回復力クラウドベースの展開は2026年の収益の62.88%を占め、腫瘍学向け医療機器としてのソフトウェア(SaMD)市場において主要な提供モデルであり続けました。クラウドシステムはメンテナンスが容易で、AIワークロードのための弾力的なコンピューティングをサポートし、ベンダーが大規模なサイトレベルの介入なしにモデルを更新できるようにしました。SOPHiA GENETICSは、そのクラウドネイティブSOPHiA DDMプラットフォームが70カ国以上の800以上の機関を接続していると述べ、クラウドアーキテクチャのスケールメリットを示しました。多くの購買者にとって、相互運用性とリモート更新機能は、複数のサイトにわたるスケーリングの実際的な負担を軽減しました。
オンプレミス展開は2032年にかけてCAGR 17.78%で拡大する見込みであり、クラウドの普及がすべてのユーザープロファルにわたって均一ではないことを示しています。一部の病院やネットワークは、データ居住ルール、サイバーセキュリティ管理、または高ボリュームのイメージングおよび病理学ワークフローにおけるレイテンシ要件のため、ローカル展開を引き続き好みました。この傾向により、推論はローカルに維持しながら、更新、ログ記録、および選択された管理機能はクラウド接続を維持するハイブリッドモデルの余地が生まれました。腫瘍学向け医療機器としてのソフトウェア(SaMD)市場では、展開戦略は基本的な技術的選択ではなく、商業的な差別化要因となりました。
地域分析
北米 腫瘍学向け医療機器としてのソフトウェア(SaMD)市場
北米は2026年の腫瘍学向け医療機器としてのソフトウェア(SaMD)市場シェアの41.52%を占め、明確な地域リーダーとなりました。同地域は、成熟したFDA経路、強力なベンチャーおよび戦略的資本サポート、および臨床環境でのソフトウェアサブスクリプションに慣れた医療システムの恩恵を受けました。2026年6月に発行された放射線機械学習ベースの定量的イメージングソフトウェアに関する連邦官報最終命令は、主要な市場セグメントに対してより明確な規制基盤を提供しました。Lunitは2026年4月に南北アメリカ全体で330以上のスクリーニングサイトと年間約100 ミリオン件のマンモグラフィースクリーニングを報告し、認可された腫瘍学AIツールが人口規模での使用に移行していることを示しました。
欧州 腫瘍学向け医療機器としてのソフトウェア(SaMD)市場
欧州は腫瘍学向け医療機器としてのソフトウェア(SaMD)市場において第2位の地域であり続け、ドイツ、英国、およびフランスの確立された腫瘍学ケアネットワークに支えられました。同地域は、臨床的に検証されたツールへの強い需要と厳格なコンプライアンス文化を組み合わせており、参入障壁を高める一方で、十分な準備が整ったベンダーを優遇しました。2026年に発表されたNHS-Galleri試験結果は、ソフトウェア対応マルチがんスクリーニング経路の重要なテストベッドとしての英国の役割を強化しました。欧州は、その収益基盤と、他の地域の展開基準に対する規制および公衆衛生上の決定の影響力により、引き続き重要な地域であり続けました。
アジア太平洋・中東アフリカ 腫瘍学向け医療機器としてのソフトウェア(SaMD)市場
アジア太平洋地域は2032年にかけてCAGR 17.56%で成長する見込みであり、腫瘍学向け医療機器としてのソフトウェア(SaMD)市場において最も成長の速い地域セグメントとなっています。同地域は、がんケア需要の増加、デジタルヘルス投資の拡大、および活発なローカル開発者エコシステムに支えられ、より低いインストールベースから拡大しています。病院および検査機関は、専門家の能力が限られている中でより高い診断量を管理するためにこれらのツールを採用しています。主要市場以外では、中東およびアフリカは依然として初期段階にありますが、近代化プログラムおよび病院レベルの展開が測定可能な需要を生み出し始めています。
競合環境
市場集中度
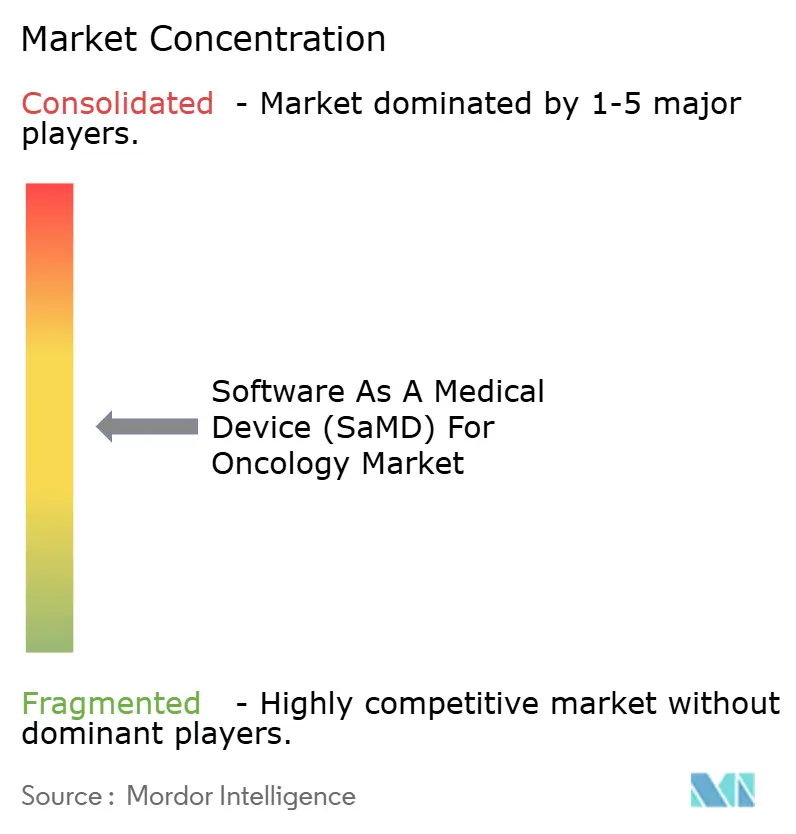
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、より小規模な広範なプラットフォーム企業グループとより大規模な専門AIデベロッパーベースからなる二層の競争構造を持っています。Tempus AI、PathAI買収後のRoche、GE HealthCare、およびSiemens Healthineersは統合ワークフローリーチで競合しています。同時に、Lunit、Ibex Medical Analytics、SOPHiA GENETICS、GRAIL、およびAidocは選択された臨床またはデータドメインで強力なポジションを維持しています。Rocheは20265月にPathAIを750 ミリオン 米ドルの前払いに加え、最大300 ミリオン 米ドルのマイルストーン支払いで買収することに合意し、AI対応病理学がコア診断インフラとしての役割を強化しました。市場はより少数の大規模プラットフォームグループへと移行していますが、専門的なイノベーションは依然として活発です。
Tempus AIのプラットフォーム戦略は、Paige買収、2026年1月のPaige Predict発売、および2026年5月に導入された次世代Lensプラットフォームを通じてより明確になりました。Tempusはまた、2025年度のEBITDAの前年比97.3 ミリオン 米ドルの改善を報告し、データベースと製品ミックスが拡大するにつれてマルチモーダル腫瘍学ソフトウェアの経済性が改善できることを示しました。Viz.aiは2025年にViz OncologyプラットフォームにNCCN臨床実践ガイドラインを追加し、がん患者識別のためにNovartisとのコラボレーションを開始しました。この二重収益モデルは、腫瘍学向け医療機器としてのソフトウェア(SaMD)市場において、単一の購買者グループへの依存を減らすため、ますます魅力的になっています。
競争フィールドは依然として、試験マッチング、ケアコーディネーション、および単一の臨床ワークフロー内で病理学、イメージング、およびゲノミクスを接続するソフトウェアにおける機会を提供しています。ベンダーがファウンデーションモデル、前処理方法、およびマルチモーダルデータ処理においてポジションを強化するにつれて、知的財産はより重要になっています。購買者はますます、臨床的価値を実証し、規制された変更計画を通じて更新をサポートし、既存の病院ソフトウェアと統合するプラットフォームを好むようになっています。専門ベンダーにはまだ成長の余地がありますが、国際的なスケーリングにはパートナーシップ、チャネルサポート、または買収経路が必要になる場合があります。
腫瘍学向け医療機器としてのソフトウェア(SaMD)産業リーダー
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Median Technologies
-
Aidoc Medical Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
オンコロジー向け医療機器としてのソフトウェア(SaMD)市場 このレポートでカバーされる企業
- Aidoc Medical Ltd.
- Caris Life Sciences, Inc.
- DeepBio Inc.
- Exact Sciences
- GE HealthCare Technologies Inc.
- GRAIL, Inc.
- Ibex Medical Analytics Ltd.
- Koninklijke Philips
- Lunit
- Median Technologies
- Nucleix Ltd.
- Oncora Medical, Inc.
- Paige.AI, Inc.
- PathAI, Inc.
- Roche
- Siemens Healthineers
- SOPHiA GENETICS SA
- Tempus AI, Inc.
- Viz.ai, Inc.
- Volpara Health Technologies Limited
最近の産業開発事情 オンコロジー向け医療機器としてのソフトウェア(SaMD)市場
- 2026年6月:Aidocは、Goldman Sachs Alternativesが主導し、SoftBank Vision Fund 2およびNVIDIAのNVenturesが参加したシリーズEファンディングで1.5億米ドルを調達し、総資金調達額を5億米ドル超に増加させました。
- 2026年6月:GE HealthCareは、放射線腫瘍学治療計画向けのAI対応自動輪郭描写ソフトウェアであるMIM Contour ProtégéAI+ 2.0のFDA 510(k)認可を取得しました。
- 2026年5月:Tempus AIは、xT CDxの次世代シーケンシングプラットフォームの腫瘍のみの適応症に対するFDA承認を取得し、腫瘍学薬剤開発を支援するLensエージェンティックAIプラットフォームをローンチしました。
- 2026年5月:GRAILは、2026年ASCO年次総会で35,878名の参加者によるPATHFINDER 2試験結果を発表し、Galleriが標準スクリーニングに追加された場合にがん検出を大幅に増加させることを示しました。
腫瘍学向け医療機器としてのソフトウェア(SaMD)グローバル市場レポートの範囲
レポートの範囲によると、腫瘍学向け医療機器としてのソフトウェア(SaMD)とは、MRIやX線機器などの物理的なハードウェアに依存せずに、がんの診断、治療、またはモニタリングに使用されるスタンドアロンソフトウェアです。汎用コンピュータ、スマートフォン、またはクラウドサーバー上で動作し、がんデータを処理します。
腫瘍学向け医療機器としてのソフトウェア(SaMD)市場は、用途、技術、エンドユーザー、展開形態、および地域別にセグメント化されています。用途別では、市場はスクリーニングおよび早期検出、診断およびトリアージ、治療計画および治療選択、モニタリング・再発・反応評価、臨床試験マッチングおよび患者層別化、ならびに病理学および分子分析支援にセグメント化されています。技術別では、市場は機械学習およびディープラーニング、コンピュータビジョンおよびイメージングAI、自然言語処理、ならびに予測分析およびリスクスコアリングにセグメント化されています。エンドユーザー別では、市場は病院およびがんセンター、診断ラボ、製薬・バイオテクノロジー企業、ならびに学術・研究機関にセグメント化されています。展開形態別では、市場はクラウドベースおよびオンプレミスにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| スクリーニングおよび早期検出 |
| 診断およびトリアージ |
| 治療計画および治療選択 |
| モニタリング・再発・反応評価 |
| 臨床試験マッチングおよび患者層別化 |
| 病理学および分子分析支援 |
| 機械学習およびディープラーニング |
| コンピュータビジョンおよびイメージングAI |
| 自然言語処理 |
| 予測分析およびリスクスコアリング |
| 病院およびがんセンター |
| 診断ラボ |
| 製薬・バイオテクノロジー企業 |
| 学術・研究機関 |
| クラウドベース |
| オンプレミス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 用途別 | スクリーニングおよび早期検出 | |
| 診断およびトリアージ | ||
| 治療計画および治療選択 | ||
| モニタリング・再発・反応評価 | ||
| 臨床試験マッチングおよび患者層別化 | ||
| 病理学および分子分析支援 | ||
| 技術別 | 機械学習およびディープラーニング | |
| コンピュータビジョンおよびイメージングAI | ||
| 自然言語処理 | ||
| 予測分析およびリスクスコアリング | ||
| エンドユーザー別 | 病院およびがんセンター | |
| 診断ラボ | ||
| 製薬・バイオテクノロジー企業 | ||
| 学術・研究機関 | ||
| 展開形態別 | クラウドベース | |
| オンプレミス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答された主要な質問
腫瘍学向け医療機器としてのソフトウェア(SaMD)の2032年の見通しはどうですか?
同セクターは2027年の28.49 ビリオン 米ドルから2032年までに53.09 ビリオン 米ドルに達する見込みであり、予測期間中にCAGR 13.25%で成長します。
現在最も収益を生み出している用途領域はどれですか?
診断およびトリアージは、病院およびがんセンターが高ボリュームワークフローにおいてより迅速な読影と意思決定支援を必要としているため、2026年に35.45%のシェアで現在の需要をリードしています。
2032年にかけて最も急速に拡大しているユースケースはどれですか?
スクリーニングおよび早期検出は、マルチがん早期検出プログラムおよびより広範な人口スクリーニングの取り組みに支えられ、CAGR 16.93%で最も速い用途成長を記録すると予測されています。
なぜ北米が現在の需要をリードしているのですか?
北米は、より確立されたFDA経路、より強力なソフトウェア資金調達、およびAI対応臨床ツールの医療システムによる迅速な普及により、2026年に41.52%のシェアを占めました。
ベンダー間の競争はどのように変化していますか?
競争は単一ポイントツールからより広範なプラットフォームへと移行しており、RocheのPathAI買収やTempus AIのPaige統合などの取引が、規模とワークフローカバレッジがより重要になっていることを示しています。
より広範な採用に対する最大の商業的障壁は何ですか?
多くの腫瘍学ソフトウェアワークフローにおいて、臨床的および規制上の進歩が補償範囲、コーディング、および支払者の整合よりも速く進んでいるため、償還が主な障壁であり続けています。