
Tamaño y Participación del Mercado de Lentes de Contacto Inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.52 Millones de dólares |
| Tamaño del Mercado (2031) | 7.88 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.39 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
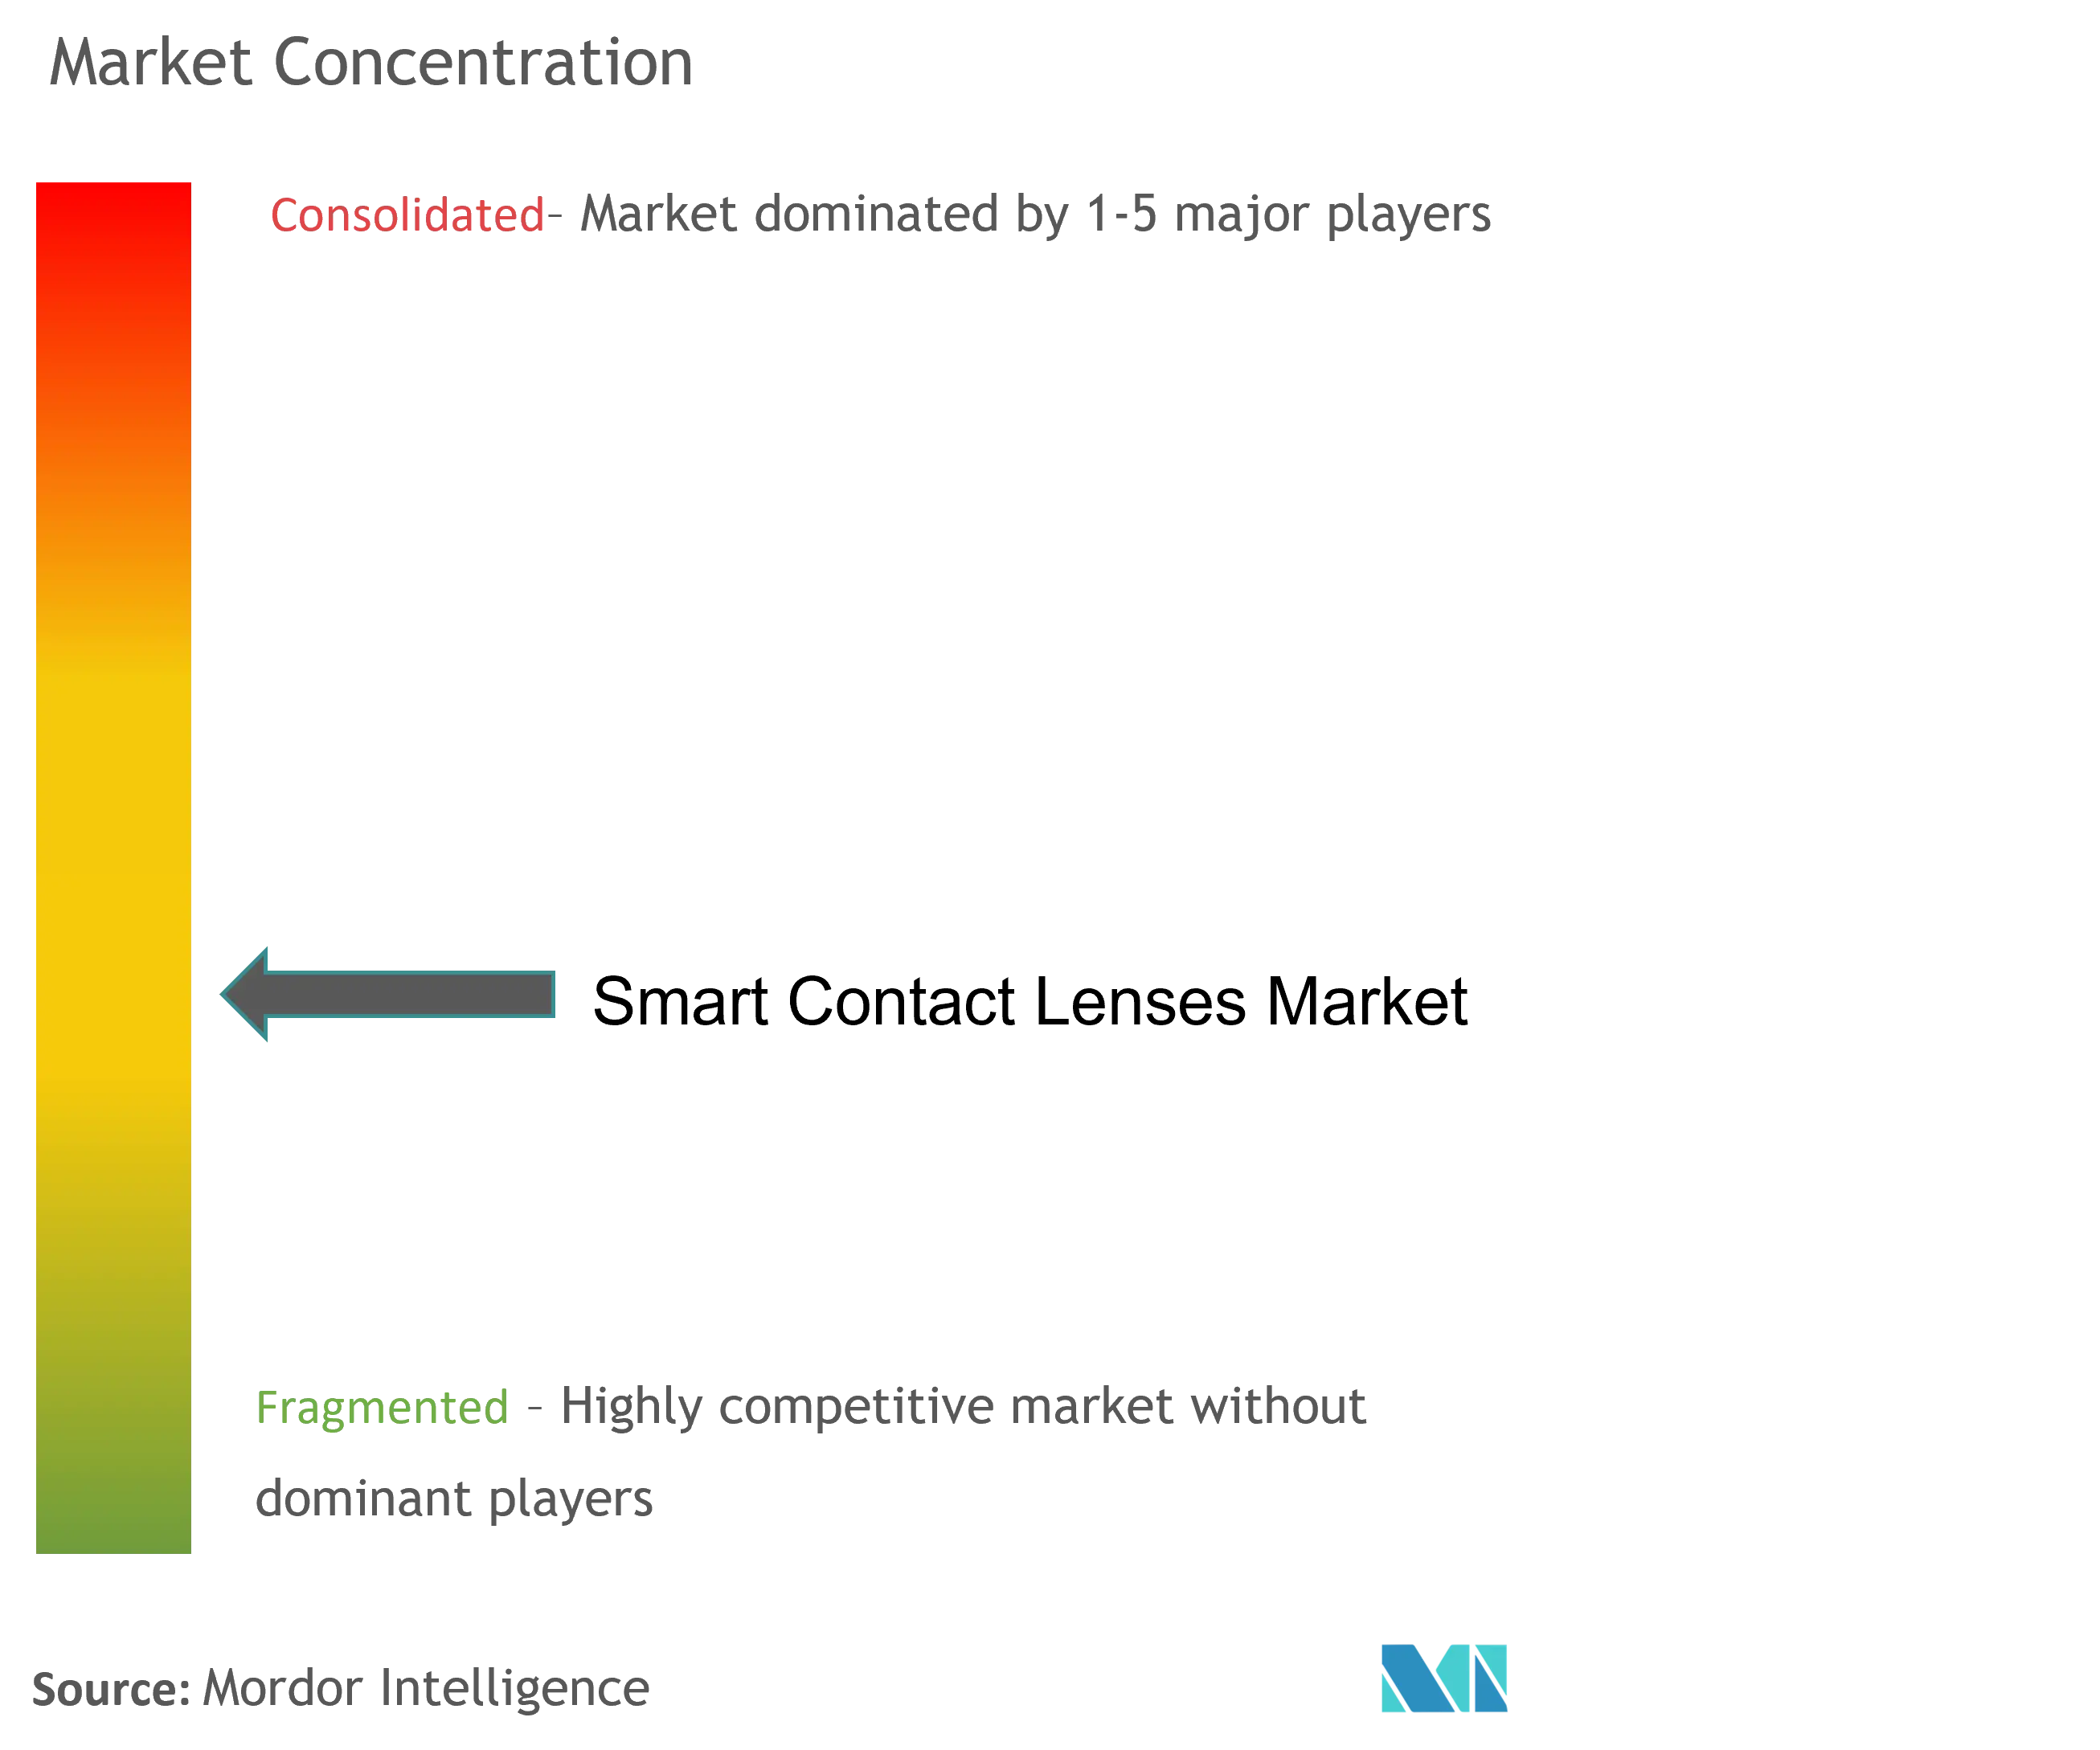
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lentes de Contacto Inteligentes por Mordor Intelligence
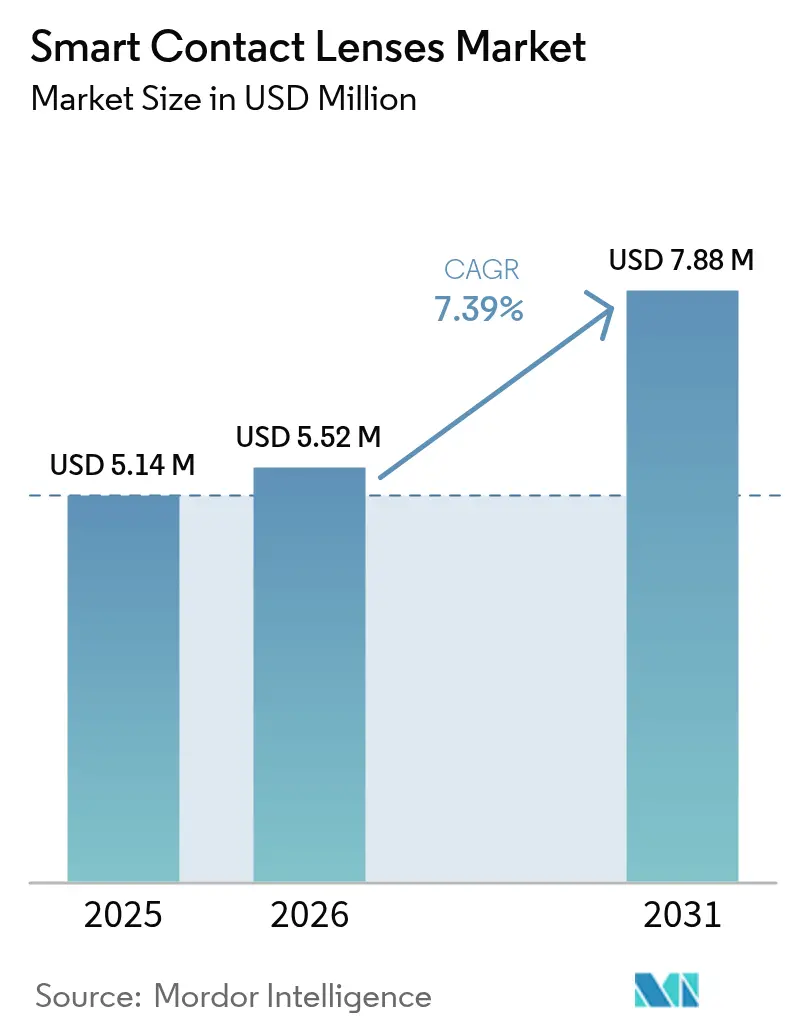
Se espera que el tamaño del mercado de lentes de contacto inteligentes crezca de USD 5,14 millones en 2025 a USD 5,52 millones en 2026 y se prevé que alcance USD 7,88 millones en 2031 a una CAGR del 7,39% durante el período 2026-2031. Este repunte está vinculado a la maduración de los biosensores sub-µW que permiten el monitoreo continuo de glucosa en lágrimas y de la presión intraocular (PIO), a un conjunto emergente de códigos de reembolso en los principales sistemas de salud, y a la creciente preferencia por diagnósticos no invasivos en tiempo real frente a las visitas clínicas episódicas. Los nanocompuestos de silicona-hidrogel han reducido los rechazos de fabricación, favoreciendo las economías de escala, y la conectividad 5G/LTE-M permite la transmisión segura de datos a los sistemas de registros electrónicos de salud. Las primeras autorizaciones de la FDA para lentes de liberación de fármacos señalan un impulso regulatorio, mientras que los ecosistemas tecnológicos de Asia-Pacífico aceleran la iteración de productos y la reducción de costos. Estas fuerzas sustentan colectivamente la expansión de dos dígitos del mercado de lentes de contacto inteligentes a pesar de las primas de precio actuales.
Conclusiones Clave del Informe
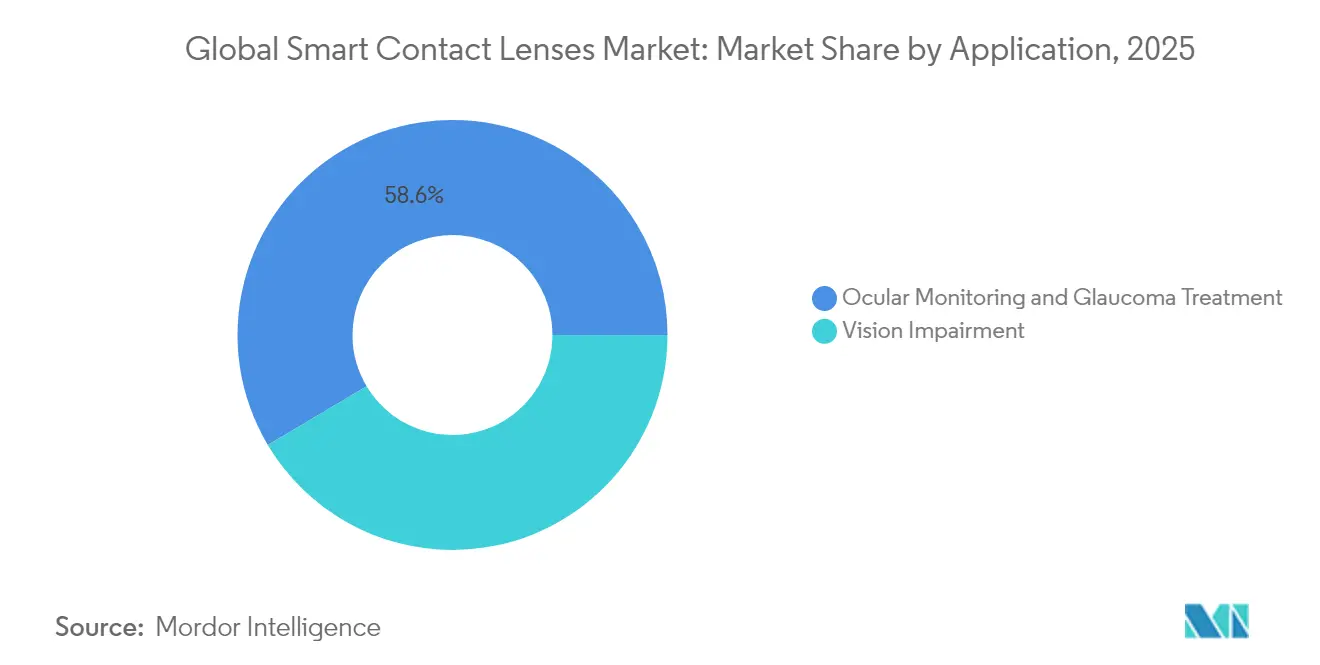
- Por aplicación, las lentes de monitoreo ocular y tratamiento de glucosa representaron el 58,55% de la participación en ingresos en 2025, mientras que se proyecta que las lentes de administración de fármacos crezcan a una CAGR del 7,72% hasta 2031.
- Por usuario final, los hospitales y clínicas de oftalmología captaron el 45,96% del tamaño del mercado de lentes de contacto inteligentes en 2025, mientras que el segmento de atención domiciliaria avanza a una CAGR del 7,93% hasta 2031.
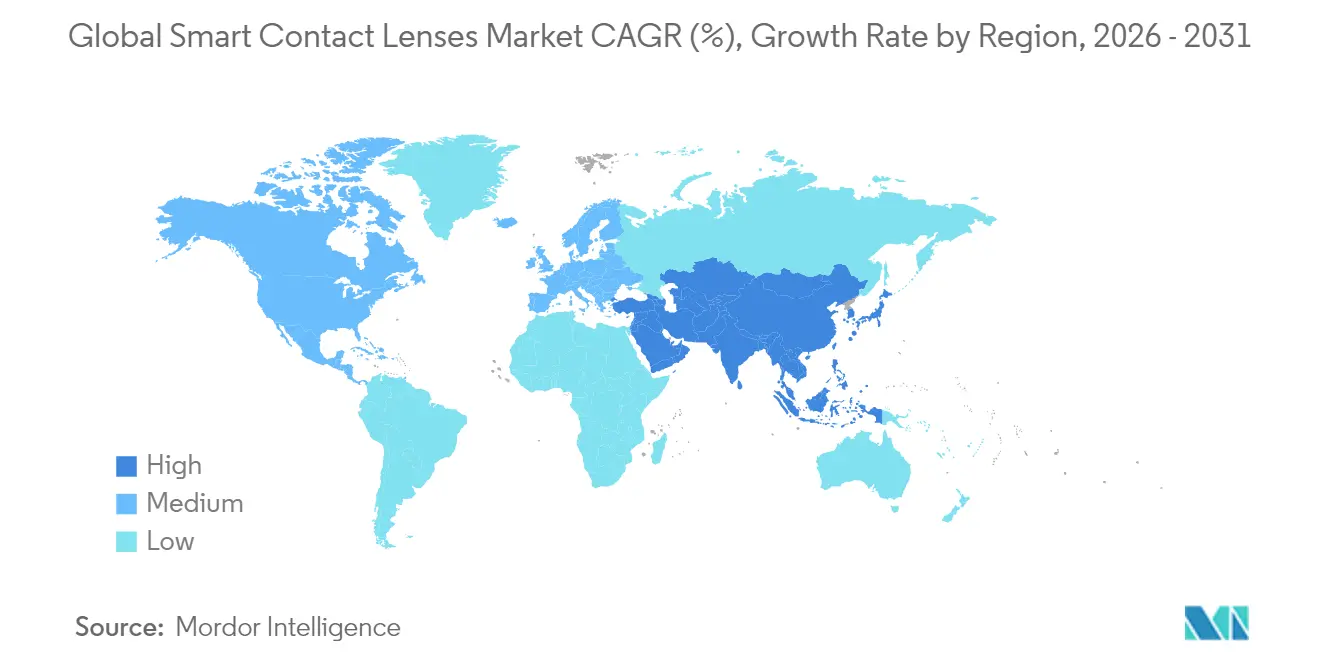
- Por geografía, América del Norte lideró con una participación de mercado del 58,54% en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 8,19% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Lentes de Contacto Inteligentes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los biosensores miniaturizados sobre la lente alcanzan niveles de potencia sub-µW | +2.8% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Códigos de reembolso emergentes para el monitoreo de PIO y glucosa en lágrimas | +2.1% | América del Norte y la UE principalmente, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Los módulos eSIM 5G/LTE-M permiten la conectividad continua de la lente | +1.9% | Global, liderado por los despliegues de infraestructura en APAC | Mediano plazo (2-4 años) |
| Los nanocompuestos de silicona-hidrogel reducen drásticamente los rechazos de fabricación | +1.4% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Acuerdos de paquetes farmacéutico-dispositivo para lentes de administración ocular de fármacos | +1.2% | Entornos regulatorios de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Licenciamiento de propiedad intelectual de micro-pantallas de RA por parte de grandes empresas tecnológicas a fabricantes de lentes | +1.6% | Global, concentrado en centros de innovación tecnológica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Biosensores Miniaturizados sobre la Lente Alcanzan Niveles de Potencia Sub-µW
Los biosensores sub-µW ahora captan ~150 µW a 3,3 V a partir de fuentes combinadas de energía solar flexible y metal-aire, lo que permite la operación autónoma sin paquetes de baterías voluminosos. Los sensores de MXeno Ti₃C₂Tx demuestran una sensibilidad de 12,52 mV/mmHg para la PIO, validando mediciones oculares de alta precisión con mínima irritación. Este avance permite la transición de prototipos de investigación a dispositivos comerciales capaces de monitoreo continuo de glucosa, un caso de uso que concentra la mayor participación del mercado de lentes de contacto inteligentes. Los presupuestos de potencia más bajos también simplifican la gestión térmica, preservando la comodidad corneal durante el uso prolongado. En conjunto, estos avances convierten un cuello de botella técnico fundamental en una plataforma de lanzamiento para hojas de ruta de productos con múltiples sensores.
Códigos de Reembolso Emergentes para el Monitoreo de PIO y Glucosa en Lágrimas
En 2025, Medicare emitió un código CPT de categoría III para el monitoreo continuo de glucosa en lágrimas, mejorando considerablemente la economía para los proveedores en los Estados Unidos. Anteriormente, la FDA autorizó Acuvue Theravision con Ketotifeno, ilustrando un camino viable para los dispositivos oftálmicos combinados. El reconocimiento por parte de los pagadores reduce los costos de bolsillo para los pacientes con enfermedades crónicas, alineando los incentivos para una prescripción más amplia. Los pagadores de la UE están pilotando códigos similares bajo marcos de terapéutica digital, y el sistema de cobertura universal de Japón está revisando los criterios de inclusión. El impulso en el reembolso acelera la adopción en volumen, particularmente en el cuidado de la diabetes, donde el monitoreo continuo reduce las complicaciones a largo plazo y los costos asociados.
Los Módulos eSIM 5G/LTE-M Permiten la Conectividad Continua de la Lente
La incorporación de eSIMs compatibles con LTE-M Release 14 permite el aprovisionamiento seguro por aire, eliminando los intercambios manuales de SIM que resultan impracticables en dispositivos oftálmicos. Las pruebas de campo muestran un rendimiento de 4,5 Mbps a través de canales magneto-cuasiestáticos resonantes con una varianza de pérdida de trayectoria despreciable a distancias típicas ojo-mano. A medida que los operadores densifican las redes IoT de baja potencia, las lentes pueden transmitir datos en tiempo real a paneles de control en la nube y activar alertas para los médicos. El mismo enlace también admite superposiciones de RA, ampliando los casos de uso direccionables más allá del monitoreo médico hacia el bienestar y el entretenimiento informativo, que en conjunto sustentan la expansión del mercado de lentes de contacto inteligentes.
Los Nanocompuestos de Silicona-Hidrogel Reducen Drásticamente los Rechazos de Fabricación
La impresión 3D de curado dual combinada con el enlace reactivo en molde reduce las tasas de rechazo en un 38%, según un estudio de fabricación multisitio de 2024. Los recubrimientos de péptido Mel4 reducen la colonización por P. aeruginosa en un 99% tras pruebas de inmersión de siete días, abordando el riesgo de infección cuando se incorporan componentes electrónicos. Estas innovaciones en materiales reducen los costos unitarios y mejoran la seguridad, apoyando los incrementos de volumen. Los rendimientos mejorados también fomentan la experimentación en diseño, acelerando el tiempo de comercialización de funciones avanzadas como las capas de reservorio de fármacos o las matrices de micro-LED.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Biocompatibilidad a largo plazo de las antenas extensibles incierta | -1.8% | Escrutinio regulatorio global | Largo plazo (≥ 4 años) |
| El alto costo de la lista de materiales mantiene el precio de venta promedio por encima de USD 300 por lente en 2025 | -2.3% | Presiones de costos globales | Mediano plazo (2-4 años) |
| Vías de aprobación global fragmentadas (FDA, MDR, MFDS, NMPA) | -1.5% | Global, con variaciones según la jurisdicción | Mediano plazo (2-4 años) |
| El suministro de micro-LED de grado médico de menos de 5 µm sigue siendo limitado | -1.9% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Biocompatibilidad a Largo Plazo de las Antenas Extensibles Incierta
Los protocolos oculares actuales de la norma ISO 10993 no abordan completamente la disolución de metales a nanoescala proveniente de trazas de plata-grafeno serpentinas utilizadas como antenas. Los primeros ensayos en conejos de 26 semanas revelaron una acumulación de trazas de iones de plata en tejidos retrobulbares, lo que llevó a la FDA a solicitar seguimientos de varios años antes de aprobar las indicaciones de uso continuo. Los fabricantes ahora exploran sustratos biodegradables de ácido poli-L-láctico e interposers encapsulados en parileno para reducir los riesgos de lixiviación. Hasta que los datos de seguridad a largo plazo maduren, la penetración del mercado en segmentos de uso crónico como el glaucoma y la diabetes permanece condicionada, restringiendo la CAGR.
El Alto Costo de la Lista de Materiales Mantiene un Precio de Venta Promedio Bajo por Lente en 2025
Una sola pila de pantalla de micro-LED contiene ~2 millones de chips a un paso de < 5 µm, lo que exige una precisión de colocación de ±1 µm en menos de 10 minutos para mantener los objetivos de costo. Los déficits de rendimiento en la unión por transferencia masiva aún superan el 4%, añadiendo USD 55 al costo unitario. Las microbaterías de grado médico, la encapsulación hermética y los módulos eSIM inflan aún más las listas de materiales. Esta economía limita la adopción temprana a los sistemas de salud más prósperos y a los segmentos de consumidores premium, retrasando las ventajas de escala que comprimirían el tamaño del mercado de lentes de contacto inteligentes en las regiones en desarrollo. Las hojas de ruta de los proveedores prometen una erosión de costos del 40% para 2028, pero los precios intermedios siguen siendo un obstáculo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: El Monitoreo de Glucosa Lidera, la Administración de Fármacos se Acelera
Los dispositivos de monitoreo de glucosa representaron el 58,55% de los ingresos de 2025, aprovechando una población diabética que supera los 540 millones en todo el mundo y la correlación clínica demostrada entre la glucosa en lágrimas y en sangre (R² > 0,87 en ensayos humanos recientes). Los monitores continuos de glucosa reducen los episodios hipoglucémicos en un 28% en comparación con el monitoreo por punción digital en un estudio multicéntrico de 180 días, lo que justifica la cobertura por parte de los pagadores. El monitoreo de la presión intraocular atiende a 80 millones de pacientes con glaucoma, permitiendo la detección de picos nocturnos de PIO que se pierden en la clínica. Las superposiciones de realidad aumentada siguen siendo precomerciales, pero impulsan el potencial a largo plazo a medida que mejora la eficiencia de los micro-LED.
Las lentes de administración de fármacos, la aplicación de más rápido crecimiento con una CAGR del 7,72%, emplean barreras de vitamina E o microreservorios para mantener la dosificación terapéutica durante días, abordando las brechas crónicas de adherencia en condiciones como la conjuntivitis alérgica. La autorización de la FDA para las lentes de liberación de ketotifeno valida la vía regulatoria e impulsa las tuberías de desarrollo para análogos de prostaglandinas. El arquetipo de lente multifuncional —diagnóstico más terapéutico— promete diferenciación de plataforma, reforzando la expansión del mercado de lentes de contacto inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: El Segmento de Atención Domiciliaria Transforma la Dinámica del Mercado
Los hospitales y clínicas de oftalmología retuvieron el 45,96% del tamaño del mercado de lentes de contacto inteligentes en 2025, anclando la adopción temprana mediante el ajuste supervisado por médicos y la interpretación de datos. Estos entornos generan evidencia del mundo real vital para el reembolso. Sin embargo, el monitoreo remoto habilitado por aplicaciones impulsa el segmento de atención domiciliaria a una CAGR del 7,93% hasta 2031. El Bluetooth de Baja Energía transmite las lecturas de glucosa en lágrimas o PIO a paneles de control en teléfonos inteligentes, potenciando la autogestión. Los pagadores respaldan los modelos domiciliarios que reducen las visitas a la clínica y los costos asociados.
Los programas de bienestar empresarial en América del Norte y los aseguradores de salud corporativos en Japón subvencionan las lentes inteligentes para empleados diabéticos de alto riesgo, acelerando la adopción en el lugar de trabajo. Las farmacias que aprovechan los quioscos de tele-optometría amplían el acceso en áreas suburbanas y rurales. A medida que los factores de forma convergen con las lentes blandas de uso diario, el locus de atención se desplaza decisivamente hacia el consumidor, catalizando una penetración más profunda del mercado de lentes de contacto inteligentes.
Análisis Geográfico
América del Norte mantuvo el 58,54% de la participación del mercado de lentes de contacto inteligentes en 2025, respaldada por las autorizaciones de la FDA y un sólido reembolso que amortigua los precios superiores a USD 300. Los Estados Unidos albergan centros de producción de micro-LED y biosensores, anclando las cadenas de suministro e impulsando consorcios universidad-industria para la bioelectrónica ocular. El sistema de pagador único de Canadá inició programas piloto de glucosa en lágrimas en 2025, ampliando la cobertura pública. México aprovecha los incentivos de la maquiladora para atraer líneas de ensamblaje de lentes, comprimiendo los ciclos logísticos regionales. En conjunto, estas dinámicas preservan el liderazgo de América del Norte a pesar de los altos costos laborales.
Asia-Pacífico ofrece la CAGR más rápida del 8,19%, impulsada por las designaciones de vía rápida acelerada de la Agencia de Seguridad de Productos Médicos y Farmacéuticos de Corea del Sur, las subvenciones de la Agencia Médica de Investigación y Desarrollo de Japón para la biosensorización, y el ecosistema de componentes orientado al volumen de China. En China, una base de diabéticos de 141 millones impulsa la demanda de lentes de glucosa, mientras que los fabricantes nacionales de pantallas canalizan su experiencia en Mini-LED hacia proyectos de lentes. El esquema Ayushman Bharat de India comienza a cubrir el monitoreo remoto de PIO, activando la demanda rural. Esta confluencia posiciona a Asia-Pacífico como el motor de crecimiento del mercado de lentes de contacto inteligentes.
Europa registra una adopción constante a medida que mejora la claridad del Reglamento de Dispositivos Médicos. El marco DIGA de Alemania ahora reembolsa los terapéuticos oftálmicos digitales, y la Alta Autoridad de Salud de Francia publicó directrices de 2025 para el monitoreo ocular continuo. Las empresas derivadas del Reino Unido de la Universidad de Mánchester avanzan en antenas de grafeno conformes con los estándares del Kit de Herramientas de Ciberseguridad del Servicio Nacional de Salud. El sur de Europa y los países nórdicos persiguen los Fondos Estructurales de la UE para equipar los hospitales regionales con diagnósticos de lentes inteligentes. Si bien los plazos de marcado CE extienden los ciclos de lanzamiento, el énfasis de Europa en la seguridad y la privacidad de los datos cultiva la confianza del usuario, reforzando una adopción gradual pero resiliente.

Panorama regulatorio
Las lentes de contacto inteligentes están sujetas a la supervisión de dispositivos médicos en las principales jurisdicciones, con una clasificación determinada por el uso previsto y el perfil de riesgo. En Estados Unidos, la FDA (CDRH) regula las lentes de contacto inteligentes como dispositivos de Clase II o Clase III, y los diseños con sensores o de administración de fármacos pueden tratarse como productos combinados, lo que afecta si los patrocinadores optan por la autorización 510(k) o la PMA, junto con los controles de UDI y ciberseguridad inalámbrica para las funciones conectadas.
En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR) 2017/745 aplica un marco basado en el riesgo (Clases I a III) y añade un mayor énfasis en la evidencia clínica, la trazabilidad y las obligaciones posteriores a la comercialización. Los detalles de implementación que afectan a las lentes de contacto inteligentes incluyen las prácticas de trazabilidad de Master UDI-DI y alineadas con Eudamed, reforzadas mediante la guía de la Comisión Europea (MDCG 2024-14). Las expectativas globales de investigación clínica para lentes de contacto se actualizan mediante la norma ISO 11980 (Cuarta edición, junio de 2025).
Análisis de la cadena de valor
La cadena de valor de las lentes de contacto inteligentes comienza con polímeros y recubrimientos especializados (bases de hidrogel de silicona, tratamientos superficiales), componentes de detección y conectividad microfabricados (biosensores, ASIC, antenas y, en algunos conceptos, microdisplays), y elementos de alimentación o recolección de energía. A continuación, avanza hacia la integración en formatos de lente bajo estrictas restricciones de biocompatibilidad y esterilización. Las etapas de fabricación suelen incluir el ensamblaje o incrustación de microcomponentes, encapsulado, unión por moldeo o impresión, verificación óptica y envasado estéril, con la gestión del rendimiento y la calificación de proveedores como cuellos de botella recurrentes debido a las tolerancias de colocación submicrónicas y los requisitos de fiabilidad de grado médico.
La distribución posterior depende de canales supervisados por clínicos, incluidos hospitales, clínicas de oftalmología y redes de optometría, donde la adaptación, la capacitación y la captura de datos clínicos respaldan el reembolso y las obligaciones regulatorias. Las capas de software extienden la cadena hacia el manejo seguro de datos y el monitoreo remoto. Los requisitos de trazabilidad regulatoria en la UE (flujos de trabajo de Master UDI-DI y Eudamed) y las expectativas de la FDA en torno a los sistemas de calidad y la ciberseguridad aumentan la importancia de socios con gran carga documental, incluidos fabricantes por contrato, laboratorios de pruebas y proveedores de salud digital capaces de respaldar la validación y la vigilancia posterior a la comercialización de las lentes conectadas.
Panorama Competitivo
El campo competitivo combina fabricantes de lentes de contacto tradicionales con participantes del sector de semiconductores y salud digital, generando una fragmentación moderada. Las empresas aprovechan las plantas certificadas por ISO y los canales establecidos de optometristas para introducir líneas de silicona-hidrogel listas para sensores. Sony Corporation aporta propiedad intelectual de micro-LED y ASIC, licenciando motores de pantalla a los principales actores ópticos. La hoja de ruta LEDoS de Samsung Electronics apunta a una resolución de 3.500 ppi a < 2 mW, atrayendo a socios OEM que buscan integraciones de RA[2]Fuente: Samsung Electronics, "Micro-pantallas Avanzadas para RA," samsung.com .
La actividad de patentes supera las 1.400 solicitudes desde 2023, con Smartlens en posesión de 40 concesiones centradas en diagnósticos del segmento anterior. Las barreras del lado de la oferta persisten en torno a la transferencia masiva de micro-LED y la encapsulación de grado médico, favoreciendo a los actores establecidos con músculo de inversión de capital. No obstante, las empresas emergentes ágiles aprovechan las subvenciones de innovación abierta en Asia-Pacífico para pilotar diseños novedosos de reservorios de fármacos, superando ocasionalmente los ciclos de decisión corporativos.
Líderes de la Industria de Lentes de Contacto Inteligentes
Innovega Inc.
SEED Co., Ltd. (Sensimed SA)
Smartlens, Inc.
Azalea Vision
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco claro en torno a las soluciones enfocadas en el glaucoma que combinan el monitoreo continuo de la presión intraocular con la administración terapéutica, superando la detección de función única. Esta dirección está respaldada por señales de desarrollo activo en 2026, incluidas demostraciones de investigación de conceptos de lentes de contacto inteligentes microfluídicas para el monitoreo dual de la PIO y la administración sostenida de fármacos, junto con estudios clínicos en curso para el monitoreo de la PIO durante 24 horas. En conjunto, estos esfuerzos concentran la innovación en un caso de uso de alta necesidad y supervisión clínica que se ajusta a las vías de los dispositivos médicos.
Otra área de oportunidad es la estandarización de plataformas, que reduce los costos de integración y acelera la iteración en múltiples aplicaciones de lentes. La actividad del sector, como la de SEED Co., Ltd., que destaca una plataforma de integración estandarizada de lentes de contacto inteligentes y una arquitectura LSI, apunta a bloques de construcción modulares que se pueden reutilizar en variantes de detección de biomarcadores y lentes conectadas. Los cambios hacia el monitoreo domiciliario también refuerzan el caso de conectividad segura y flujos de trabajo habilitados por software que se integran en los sistemas existentes de proveedores y pagadores.
Desarrollos recientes del sector
- Julio de 2026: SEED Co., Ltd. hizo efectiva la transferencia de su negocio de lentes de contacto inteligentes a su nueva subsidiaria de propiedad total, Ocudevices Co., Ltd., consolidando la I+D, la fabricación y la comercialización bajo una estructura dedicada. El movimiento agiliza la ejecución y clarifica la propiedad organizativa de los programas de lentes inteligentes a medida que el desarrollo pasa de la creación de plataformas hacia la producción comercial.
- Octubre de 2025: Smartlens, Inc. cerró una ronda de financiamiento puente sobresuscrita de 5,2 millones de USD para avanzar en el proceso de autorización de la FDA y prepararse para la comercialización de su sistema de monitoreo de glaucoma miLens. El financiamiento respalda el trabajo regulatorio y las actividades de preparación que pueden reducir la brecha entre la validación clínica y el lanzamiento al mercado de las lentes de monitoreo de la PIO.
- Noviembre de 2024: SEED Co., Ltd. anunció el desarrollo de una plataforma estandarizada para integrar componentes electrónicos en lentes de contacto y un circuito de integración a gran escala (LSI) de propósito general destinado a múltiples aplicaciones de lentes inteligentes. Este tipo de arquitectura modular reduce los ciclos de rediseño y respalda un ecosistema más amplio de socios de componentes y software en torno a bloques de construcción electrónicos reutilizables.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las lentes de contacto inteligentes que incorporan electrónica o elementos de detección para habilitar funciones como el monitoreo de glucosa basado en lágrimas y el monitoreo de la presión intraocular, así como funciones relacionadas de vestimenta inteligente o señalización, según se venden para entornos médicos o de uso monitoreado más amplios.
Exclusiones del alcance: se excluyen las lentes de contacto convencionales de corrección visual y los lectores independientes, aplicaciones o sensores externos que no funcionan como un producto de lente inteligente.
Descripción general de la segmentación
- Por Aplicación
- Monitoreo Ocular y Tratamiento del Glaucoma
- Deterioro Visual
- Por Usuario Final
- Hospitales y Clínicas de Oftalmología
- Consumidores de Atención Domiciliaria/Automonitoreo
- Otros (Institutos Académicos, Centros de Rehabilitación, entre otros)
- Por Geografía
- América del Norte
- Europa
- Asia-Pacífico
- Resto del Mundo
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo de lo que es una lente de contacto inteligente en términos prácticos, y luego se vinculó con el ecosistema de dispositivos médicos y lentes de contacto. Utilizamos fuentes públicas como las páginas de dispositivos y guías de la FDA de EE. UU., la literatura clínica indexada en los National Institutes of Health y PubMed, la Organización Mundial de la Salud para las señales de carga de diabetes, y las páginas de los CDC para el contexto de prevalencia, lo que ayuda a mantener realista el conjunto de demanda.
También revisamos presentaciones financieras y presentaciones para inversores de empresas centradas en dispositivos y lentes, junto con cobertura de prensa confiable y resúmenes de conferencias para comprender la preparación de productos, los cronogramas clínicos y los casos de uso probables. Cuando estuvo disponible, hicimos referencia a suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes, y verificaciones a nivel de envíos de importación y exportación para validar la dirección de fabricación y suministro de componentes. Las fuentes documentales aquí enumeradas son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las conversaciones primarias se llevaron a cabo con una combinación de partes interesadas en tecnología de lentes, usuarios clínicos y expertos del lado de la oferta, para poder evaluar qué productos son verdaderamente comerciales frente a los que aún están en modo de prueba, y qué supuestos de precios y adopción son razonables. Para un mercado global como este, las aportaciones se equilibraron entre América, EMEA y APAC para reflejar las diferencias en los cronogramas regulatorios, la preparación del reembolso y el ritmo de adopción en hospitales y clínicas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 18% | APAC: 52% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 40% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 42% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción descendente del conjunto de demanda, anclada en la necesidad de pacientes y monitoreo abordada, y luego filtrada por la preparación de las lentes inteligentes y la adopción clínica esperada. Corroboramos los totales utilizando aproximaciones ascendentes selectivas, donde los precios de venta promedio muestreados se multiplican por los volúmenes de lentes implícitos, y se utilizan verificaciones de proveedores y canales para ajustar los valores atípicos.
Las entradas clave utilizadas en el modelo incluyen la penetración comercial esperada de las lentes de monitoreo continuo de glucosa y las lentes de monitoreo de presión intraocular, la mezcla probable de usuarios finales entre hospitales y clínicas de oftalmología, los ciclos típicos de reemplazo y uso que influyen en la demanda anual de unidades, los rangos de precio de venta promedio por tipo de lente y función, y el ritmo del progreso regulatorio y de reembolso que afecta el momento de la adopción. Las previsiones se elaboraron mediante análisis de escenarios respaldados por aportes de expertos, donde los cronogramas de aprobaciones y ampliación de escala se sometieron a pruebas de estrés, y la previsión final refleja la trayectoria más consistente entre las entrevistas. Cuando una señal ascendente estaba incompleta para un país, utilizamos tasas de adopción sustitutas de mercados comparables y luego normalizamos utilizando indicadores de acceso a la atención médica y adopción de dispositivos.
Validación de datos y ciclo de actualización
Los resultados se verificaron desde múltiples ángulos para que las cifras finales se mantengan consistentes con las señales reales de demanda y la preparación del lado de la oferta. Revisamos los cambios año tras año, señalamos los saltos abruptos que no coincidían con el momento regulatorio o los hitos de comercialización, y luego revisamos los supuestos relevantes mediante verificaciones de seguimiento con expertos.
Antes de la aprobación final, el modelo y sus entradas pasan por pasos de revisión de analistas, incluidas verificaciones de varianza frente a indicadores independientes, como las tendencias de adopción del monitoreo de enfermedades y la visibilidad del pipeline clínico. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como aprobaciones importantes, lanzamientos o movimientos de precios significativos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de lentes de contacto inteligentes de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para las lentes de contacto inteligentes pueden parecer muy dispares porque el mercado aún se encuentra entre el desarrollo clínico y la comercialización temprana, lo que cambia lo que cada editor cuenta como ingresos. Las diferencias también surgen de si las cifras combinan lentes de detección médica con dispositivos vestibles de RA o de consumo más amplios, y de la agresividad con que se asume que la adopción se acelerará tras las aprobaciones.
La mayor brecha suele provenir de lo que se trata como ventas comerciales frente a potencial futuro, y Mordor Intelligence cuenta el valor de las lentes de contacto inteligentes solo cuando la implementación lista para el producto y un caso de uso clínico abordable pueden vincularse a los precios y los volúmenes de lentes esperados, en lugar de ampliar el total incluyendo dispositivos vestibles de RA adyacentes o pilotos previos al lanzamiento. La dispersión adicional se genera por los supuestos de precio de venta promedio (precios similares a prototipos frente a precios a escala), el momento de conversión de divisas y la cadencia de actualización cuando los cronogramas regulatorios cambian.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,14 millones de USD (2025) | |
| Editorial del sector A | 1,61 mil millones de USD (2024) | A menudo incluye dispositivos vestibles inteligentes y de tipo RA más amplios bajo las lentes inteligentes, y también aplica curvas de adopción masiva temprana que asumen una escalada rápida antes de que se demuestre la adecuación al reembolso y al flujo de trabajo clínico. |
| Comunicado de prensa B | 7,98 mil millones de USD (2025) | Utiliza una definición amplia que puede incluir productos en etapa de concepto e ingresos de dispositivos de salud digital adyacentes, y la previsión es muy sensible a supuestos agresivos de precio de venta promedio y penetración que no están claramente vinculados a los ciclos de reemplazo o a la realidad de compra del usuario final. |
La tabla muestra que la mayor parte de la dispersión se explica por el alcance y el momento, más que por simples diferencias matemáticas. Cuando el modelo se vincula a volúmenes de lentes realistas, al ritmo de adopción del usuario final y a hitos de comercialización observables, el resultado es más fácil de rastrear y de actualizar a medida que cambian las aprobaciones, los precios y la escala de fabricación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Global de Lentes de Contacto Inteligentes?
Se proyecta que el Mercado Global de Lentes de Contacto Inteligentes registre una CAGR del 7,39% durante el período de previsión (2026-2031)
¿Cuál es el tamaño actual del mercado de lentes de contacto inteligentes?
El tamaño del mercado de lentes de contacto inteligentes se sitúa en USD 5,52 millones para 2026 y se proyecta que alcance USD 7,88 millones en 2031 a una CAGR del 7,39%.
¿Qué material lidera el mercado?
Las lentes de silicona-hidrogel dominan con una participación de mercado del 67,58% en 2025, ofreciendo una permeabilidad al oxígeno superior y compatibilidad con componentes electrónicos.
¿Qué segmento de aplicación se expande más rápidamente?
Las lentes de administración de fármacos crecen a una CAGR del 7,72% hasta 2031, impulsadas por diseños de liberación de ketotifeno autorizados por la FDA.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los rápidos despliegues de 5G, el financiamiento gubernamental para la salud digital y las grandes poblaciones diabéticas impulsan una CAGR del 8,19% en Asia-Pacífico.
Última actualización de la página el:



