
シンガポールクローラー土工機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 555.96 百万米ドル |
| 市場規模 (2031) | 756.36 百万米ドル |
| 成長率 (2026 - 2031) | 6.35 % |
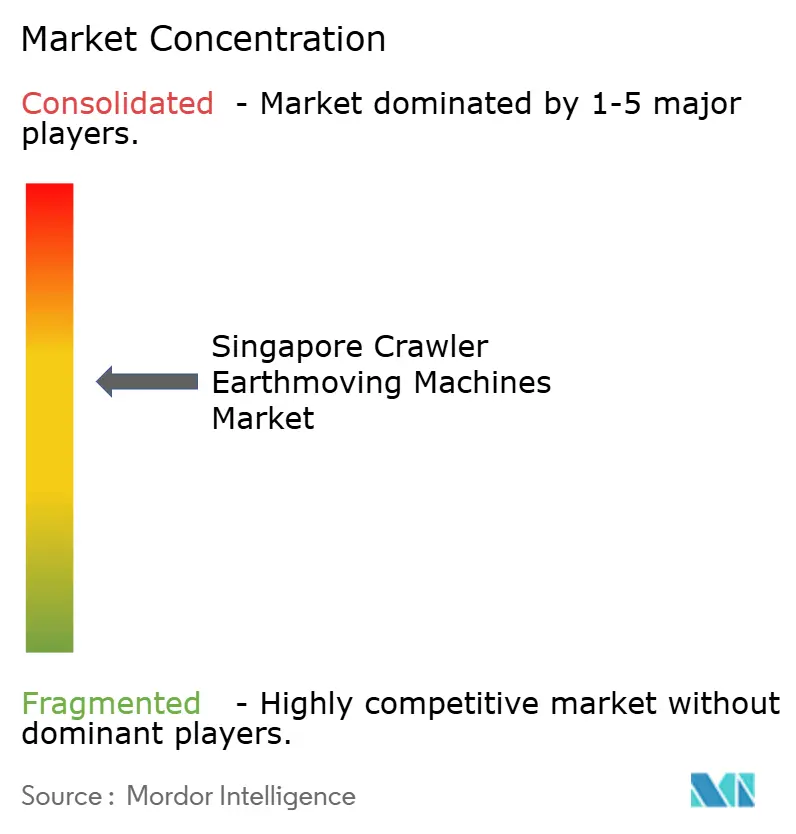
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポールクローラー土工機械市場分析
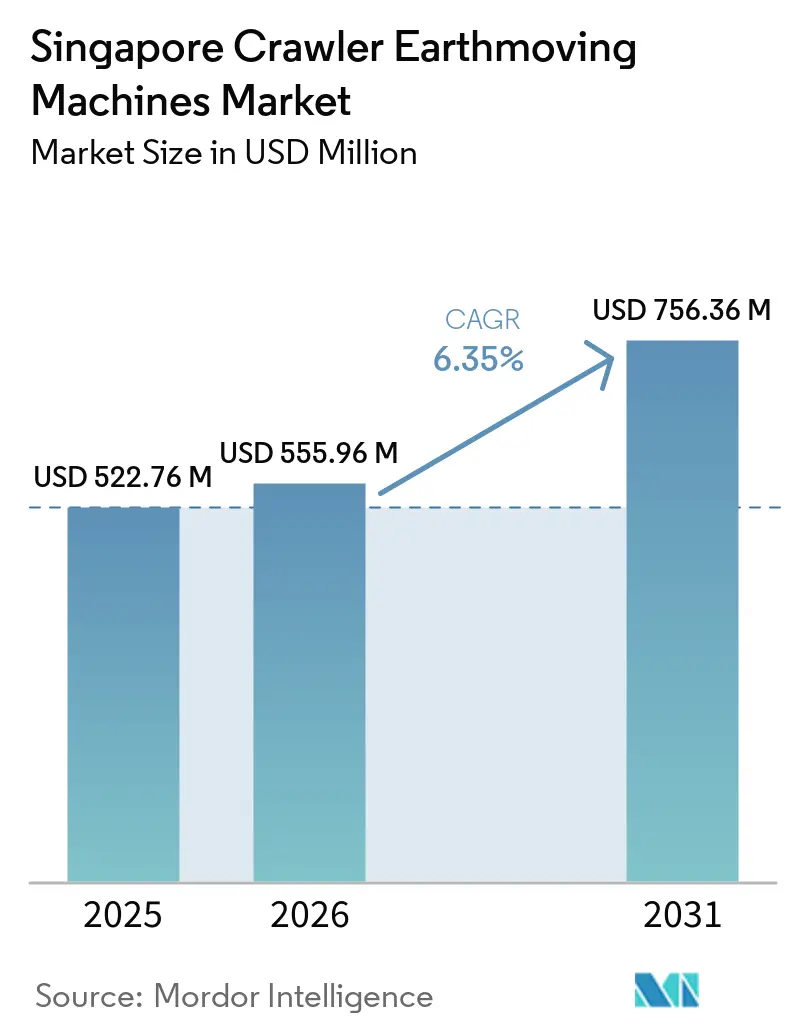
シンガポール クローラー土工機械市場規模は2025年に522.76 ミリオン 米ドルと評価され、2026年の555.96 ミリオン 米ドルから2031年には756.36 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.35%です。公共部門のインフラ支出の増加、排出規制の強化、フリート管理のデジタル化が相まって、安定した機器需要を下支えしています。バッテリー電気式クローラーの追加コストを補填する政府補助金と、国家環境庁のステージV規制が、従来型ディーゼル機からの転換を加速させています。また、請負業者は工場出荷時にテレマティクスが搭載された機械を好む傾向にあり、予知保全とリモート診断によってダウンタイムが削減され、レンタル稼働率の向上が支援されています。並行して、沿岸保護工事とトゥアス港の整備が、埋立地環境で安全に稼働できる自律対応型掘削機の特殊な用途を創出しています。
主要レポートのポイント
- 機器タイプ別では、クローラー掘削機が2025年のシンガポール クローラー土工機械市場シェアの46.62%を占めてトップとなり、コンパクトトラックローダーおよびスキッドステアは2031年までに9.75%のCAGRで拡大する見込みです。
- 推進方式別では、ディーゼルプラットフォームが2025年のシンガポール クローラー土工機械市場シェアの67.84%を占めましたが、バッテリー電気ユニットは2031年までに29.52%のCAGRで成長すると予測されています。
- エンジン出力別では、100〜200 HPのブラケットが2025年のシンガポール クローラー土工機械市場シェアの42.36%を占め、一方で100 HP未満の機械は同期間に11.42%のCAGRで成長する見通しです。
- 用途別では、土工および整地が2025年のシンガポール クローラー土工機械市場シェアの38.49%を占め、解体およびリサイクルが2031年までに10.44%の最速CAGRを記録する見込みです。
- エンドユーザー別では、建設が2025年のシンガポール クローラー土工機械市場シェアの44.17%を占め、一方で自治体サービスは2031年までに10.05%のCAGRを達成すると予想されています。
- 流通チャネル別では、正規ディーラーが2025年のシンガポール クローラー土工機械市場シェアの55.42%を占めましたが、オンラインおよびデジタルマーケットプレイスは2031年までに13.58%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポールクローラー土工機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 官民資金調達 | +1.8% | 西部地域(トゥアス、ジュロン) | 中期(2~4年) |
| グリーンプラン2030インフラパイプライン | +1.5% | 中央地域、東部地域(チャンギ、マリンパレード) | 長期(4年以上) |
| テレマティクス主導のOPEX削減 | +1.2% | 島内全域、中央地域での早期導入 | 短期(2年以内) |
| 電動化インセンティブおよび排出規制 | +1.0% | 島内全域 | 中期(2~4年) |
| 解体および循環型デコンストラクションプロジェクト | +0.6% | 中央地域、北東部地域(ビダダリ、テンガ) | 短期(2年以内) |
| 老朽化した国家建設フリート | +0.5% | 島内全域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
トゥアス港自律物流の官民資金調達
トゥアス・メガポートは200台以上の自律走行車両を導入しており、シームレスな機械間通信が可能なクローラープラットフォームを必要としています[1]「シアスンがPSAシンガポールに約200台のポート移動ロボットを導入し、第一世IGVを初納入」、CMRA、cnmra.com。OEMメーカーは、中型掘削機にリモート診断モジュールおよびISO 15143-3準拠のデータプロトコルを組み込むことで対応しています。フィールドパイロットでは、予測分析が計画外のサービス停止を削減することにより、稼働率が二桁台で改善されることが示されています。レンタルフリートはこれらの成果を、プレミアム日額料金を正当化するための手段と捉えています。追加のポートフェーズが稼働するにつれ、需要はアフターマーケット改造よりも工場出荷時対応の自律走行キットに集中するものと見られます。
シンガポールグリーンプラン2030インフラパイプライン
グリーンプランは、沿岸保護工事およびチャンギ水再生プラントの拡張に対して複数年にわたる資金を配分しています[2]「マリタイム・シンガポール・グリーン・イニシアティブ」、シンガポール海事港湾庁、mpa.gov.sg。このようなプロジェクトでは、腐食性の海洋隣接環境に対応したクローラー掘削機が求められます。長期メンテナンス契約を保有する建設業者は、ゼロエミッションまたはステージV準拠の機械を指定するようになっています。コンパクトトラックローダーは、セントーサ・センソリースケープの再開発において、厳格な騒音規制により大型ディーゼル機器の使用が禁止された環境でその有用性を実証しました。長期にわたるパイプラインにより、OEMメーカーは建設業者の初期資本支出を削減するサブスクリプション型バッテリーリースモデルを導入する自信を得ています。
デジタルツインおよびテレマティクス主導のOPEX削減
OEMのテレマティクスシステムは現在、ほとんどの新型クローラーに標準搭載されており、燃料消費量、油温、トラック摩耗を記録しています。3Dデジタルツインと組み合わせることで、請負業者はアイドル時間とメンテナンス費用の二桁台の削減を報告しています。テレマティクスハードウェアへの政府の共同資金調達は、設置コストの最大70%をカバーします。保険会社はジオフェンスされたフリートに対して保険料の引き下げを開始しており、単なる運用効率を超えた付加価値を提供しています。データ収益化が成熟するにつれ、ディーラーは長期的に部品販売よりもソフトウェアサブスクリプションが収益性で上回ると見込んでいます。
電動化インセンティブおよびステージV排出規制
重量車両電動化スキームは、バッテリー電気式とディーゼルクローラーのライフタイムコスト差を縮小するユニットごとの補助金を提供しています[3]「2040年までのクリーンエネルギー車両への移行」、交通省、mot.gov.sg。同時に、ステージV規制により新型ディーゼル機械のハードウェアの複雑性とコストが増加しています。このアメとムチのアプローチにより、1シフト分の稼働時間に対応できる電動中型掘削機への明確な転換が生じています。急速充電補助金は上限が設けられているものの、先行者に対して低い運用コストを固定することで優位性をもたらします。実質的に、電動化はパイロットプロジェクトから主流のフリート更新プログラムへと移行しつつあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高CAPEX(設備投資)および信用収縮 | -1.2% | 島内全域、中央地域で深刻 | 短期(2年以内) |
| 部品供給の不安定性 | -0.9% | 島内全域 | 中期(2~4年) |
| 急速充電インフラの不足 | -0.7% | 西部地域(トゥアス)、東部地域(チャンギ) | 中期(2~4年) |
| ESG連動の所有コスト | -0.5% | 島内全域、中央地域での早期影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資および信用の引き締め
電動クローラーは現在、ディーゼル同等機種よりも大幅にコストが高く、薄い利益率で事業を営む建設業者に圧力をかけています。基準貸出金利の上昇によりリース費用が増加し、一部のフリートは更新サイクルを延長する動きを見せています。補助金がコスト差の一部を補填するものの、プレミアム全額をカバーすることはほとんどありません。そのため、中小企業は購入よりもレンタル契約を選好する傾向があります。したがって、短期的な需要は信用市場の緩和にかかっています。
原材料およびコンポーネント供給の不安定性
鉄鋼、銅、バッテリー鉱物の価格変動はOEMの利益率を圧迫し、納期リードタイムを長期化させています。半導体不足は依然としてテレマティクス制御ユニットに影響を及ぼし、製造スケジュールの見直しを余儀なくされています。請負業者は固定価格入札に価格上昇条項を盛り込むようになり、公共事業調達を複雑化させています。シンガポールを経由する地域貿易が物流ルートを堅固に保つ一方、輸入コンテンツはバリューチェーンをフレート料金の変動リスクにさらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機が優位を保ちつつコンパクトローダーが台頭
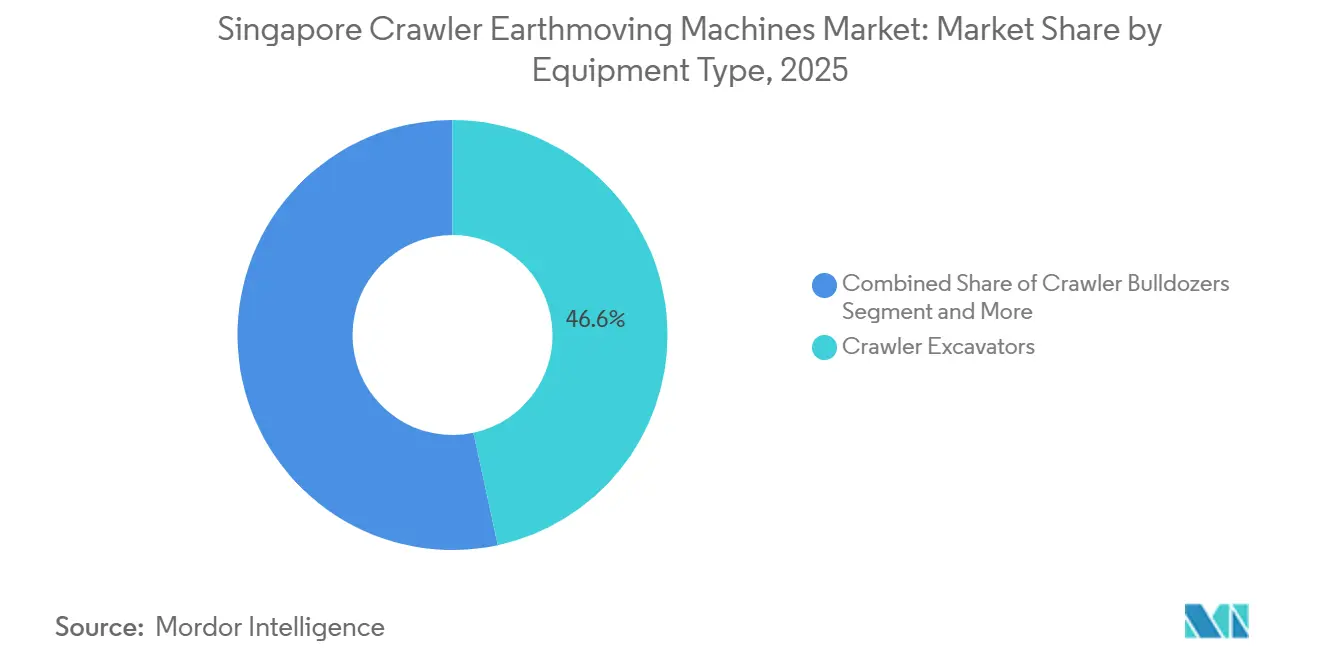
クローラー掘削機は2025年に最高の46.62%のシンガポール クローラー土工機械市場シェアを保持しました。国家インフラプロジェクトを特徴づける大規模土工、整地、海洋埋立作業の主力機として引き続き活躍しています。一方、コンパクトトラックローダーおよびスキッドステアは、低排出・小型機械を優遇する解体規制に後押しされ、最速の9.75%CAGRを記録する見込みです。請負業者は、トラックローダーがバケット、ブレーカー、マルチャーを数分で交換できることを評価しており、人員を増やすことなく稼働率を高めています。この汎用性を見込んだレンタル会社は、短期需要の増加を取り込むためにローダーフリートを拡大しています。
コンパクトローダーはまた、地下室や狭い通路が旋回半径を制限するシンガポールの垂直再開発への移行にも適合しています。主要OEMは現在、ステージVの騒音基準に準拠し電動化補助金の対象となる電気式ローダーモデルを出荷しています。一方、クローラーブルドーザーは沿岸保護堤防のニッチな用途を占めています。クローラークレーンおよびパイプレイヤーは港湾フェーズにとって重要ですが、取引量は少なく、全体的な成長にほとんど影響しません。結果として、セグメント化された市場構造が形成されており、掘削機がベースライン収益を確保しつつ、コンパクトローダーがシンガポール クローラー土工機械市場を前進させる勢いをもたらしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


推進方式別:ディーゼルが依然リードも電気が加速
ディーゼルプラットフォームは2025年のシンガポール クローラー土工機械市場において支配的な67.84%のシェアを維持しました。それでも、バッテリー電気モデルはインセンティブの効果により29.52%の最速CAGRを記録すると予測されています。ステージVコンプライアンスコストによりディーゼルの価格優位性が縮小し、都市部の工事現場での静粛性とゼロ排気管運用を重視するフリートオーナーにとって、電動化への移行がより受け入れやすくなっています。ハイブリッドディーゼル電気バリアントは橋渡し的なソリューションを提供しますが、フル電動の稼働時間が改善されるにつれ、規制上の陳腐化リスクを抱えています。
OEMのロードマップは現在、シンガポールの高密度充電ネットワーク計画に適したモジュール式バッテリーパックとグリッド接続オプションを重視しています。ディーゼルは24時間稼働の浚渫および重掘削作業において不可欠であり続けますが、電動代替機はシフト制の自治体業務においてシェアを獲得しつつあります。推進方式の構成は過渡的な均衡を反映しており、ディーゼルが現在の市場ボリュームを支えながら、電動が今後10年間でシンガポール クローラー土工機械市場を再形成する成長経路を提供しています。
エンジン出力別:中型が主導し100HP未満が急伸
100〜200 HPの機械が2025年の販売をリードし、シンガポール クローラー土工機械市場の42.36%のシェアを占めました。これは公共工事現場で一般的な15〜25トン掘削機との適合性によるものです。しかし、100 HP未満の機器は、コンパクトな都市再開発プロジェクトおよび住宅開発庁の団地プログラムに牽引され、最速の11.42%のCAGRを記録すると予測されています。このブラケットの軽量機械は標準トラックで牽引輸送が可能であり、重量物輸送許可のコストを回避できます。
フリートマネージャーは、100 HP未満の電動ローダーが後処理液の物流なしに排出量と騒音の上限を満たすことを評価しています。400 HP超の高出力帯は主に港湾埋め立てや特殊揚重作業に使用されており、周期的なプロジェクトタイミングの影響を受けやすい状況にあります。その結果、中型ユニットが収益を安定させる一方、成長の勢いはコンパクト側に明確に傾いており、土地不足の現実とシンガポール クローラー土工機械市場における電動化の経済性に沿った動きとなっています。
用途別:土工が基盤を固め、解体が台頭
土工・整地は2025年のシンガポール クローラー土工機械市場の最大の38.49%のシェアを維持しており、国家の継続的な土地造成と排水工事を反映しています。解体・リサイクルは、選択的デコンストラクション工法を高度化する99%の資材回収義務のもと、最速の10.44%CAGRで拡大する見込みです。請負業者は現在、旧構造物を資源バンクとして扱い、サルベージ価値を高める高精度シャーを備えたクローラー掘削機を投入しています。
通常、複数年にわたり公的資金で賄われる土工プロジェクトは、予測可能な機器稼働率を支えています。解体工事は期間が短いものの、特殊アタッチメントを必要とし、ディーラーにとってのアフターセールス収益を生み出します。この補完的なダイナミクスにより、両セグメントが市場全体の回復力を強化しています。土工がスケールをもたらし、解体がシンガポール クローラー土工機械市場に機動的な成長をもたらしています。
エンドユーザー別:建設が優位を保ち、自治体サービスが加速
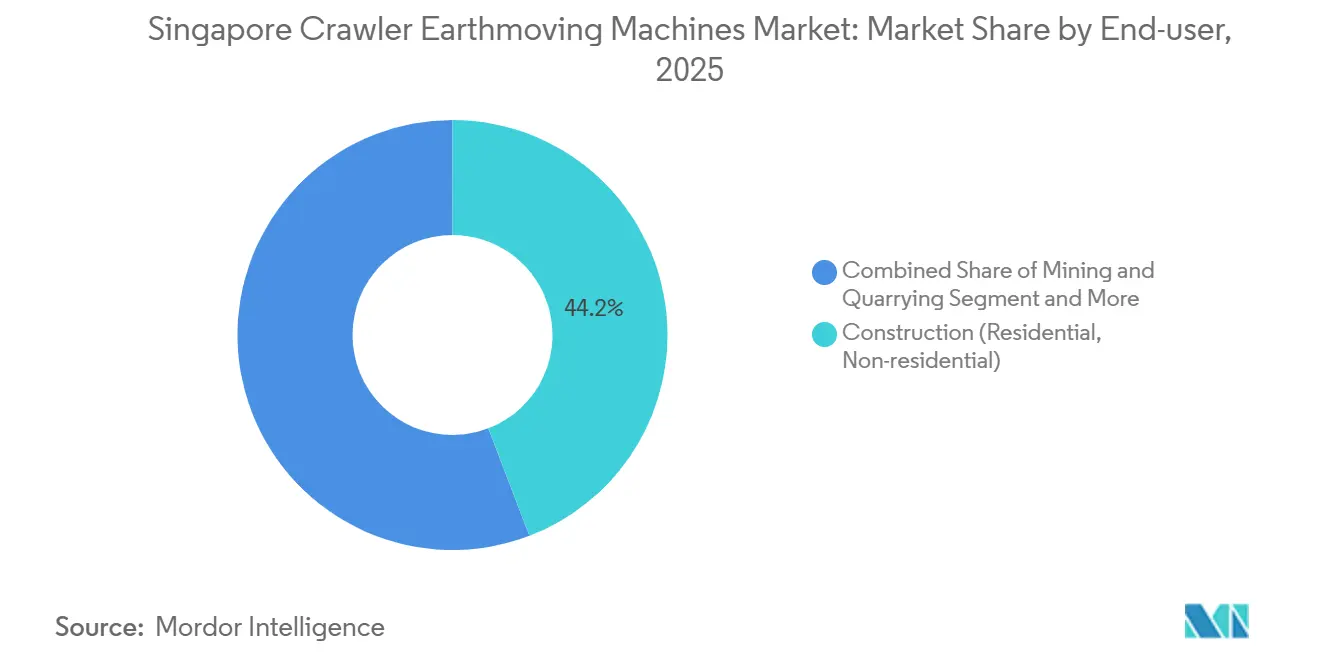
建設は2025年の収益の44.17%を占め、シンガポール クローラー土工機械市場の主要な数量基盤としての役割を確立しています。水道事業の保守と廃棄物管理施設を中心とする自治体サービスは、機関が低炭素調達規則を導入するにつれ、最速の10.05%CAGRを示すと予想されています。これらのエンドユーザーは、処理プラントの囲い内で安全に作業するためにバッテリー電気式コンパクトクローラーに依存しています。
商業港湾オペレーター、工業団地、エネルギーインフラ建設業者が残りを吸収しますが、マイルストーンプロジェクトに連動した不規則な需要を示します。請負業者はフリート全体のサステナビリティスコアカードを用いて自治体入札に応じており、電動化採用をさらに促進しています。したがって、民間建設が全体的な規模を維持する一方、公共事業がシンガポール クローラー土工機械市場全体の次の成長段階を牽引しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:ディーラーが依然首位、マーケットプレイスが台頭
正規ディーラーは2025年のシンガポール クローラー土工機械市場において55.42%のシェアを占め、部品の入手可能性とバンドルサービス契約がその要因となっています。同時に、オンラインおよびデジタルマーケットプレイスは13.58%のCAGRで急速に成長すると予想されており、建設業者が透明な価格設定と即時の仕様比較機能をますます評価するようになっています。これに対応するため、ディーラーはeコマースポータルとサブスクリプション型メンテナンスサービスを追加し、従来型チャネルとデジタルチャネルの差を縮小しています。
大手レンタル会社はデジタル入札プラットフォームを活用してOEMロットを一括購入し、ディーラーのマージンに圧力をかけながらも中小建設業者のフリートアクセスを拡大しています。OEMの直接販売は、工場カスタマイズが必要な大型プロジェクトを対象としています。したがって、流通の構造は、ディーラー中心のモデルから、物理的な接点とデジタルの利便性を融合したハイブリッドアプローチへと移行しており、シンガポール クローラー土工機械市場内の価値獲得ルートを再描画しています。
地理的分析
地域の機器ニーズはシンガポールの土地利用マスタープランと密接に連動しています。中央地域の高密度再開発回廊では、厳格な騒音・排出制に準拠したコンパクトトラックローダーが求められます。この地域の建設業者は、グリーンビルディングクレジットを確保するためにバッテリー電気パワートレインとテレマティクスを組み合わせることが多くなっています。トゥアス港とジュロン工業クラスターを擁する西部地域は、自律運用と24時間シフトに対応した中・高出力クローラーを志向しています。東部地域の沿岸保護工事では、塩分を含む土壌と潮汐サイクルに対応した耐腐食性掘削機が使用されています。
テンガおよびビダダリ団地の開発が進む北部計画区域では、狭い地下空間の形状に適した100 HP未満の電動ミニ掘削機への依存度が高くなっています。マレーシアのイスカンダル開発からの波及工事が海峡を越えてレンタルフリートを転用することがありますが、排出基準の相違がシームレスな相互運用を妨げています。島全体では、ステージV規制と車両電動化補助金が一律に適用されています。ただし、公共部門の契約が入札の前提条件としてゼロエミッション機械を指定している地区において、普及が最も速く進んでいます。
シンガポールの限られた国土面積は、プロジェクトが建設から再建へと急速にサイクルすることを意味しており、成熟した地区においてアタッチメントへの需要を高める安定した解体ペースを維持しています。トゥアス、カラン、チャンギの地域ディーラーデポは4時間以内の部品配送を可能にしており、これは違約金条項に直面する建設業者にとって稼働率維持の必須条件となっています。このようなサービス密度を提供できないメーカーは、競争力のある機器価格にもかかわらず市場浸透に苦戦しています。
競合状況
シンガポール クローラー土工機械市場は中程度の集中度を示しています。Caterpillar、Komatsu、Volvo Construction Equipment、Hitachi Construction Machinery、Liebherrが上位層を形成していますが、いずれも単独でリードしているわけではありません。既存プレーヤーは、顧客をデータ駆動型メンテナンスプログラムに囲い込む独自テレマティクスエコシステムによる差別化を競っています。最近のディーラー契約では、新型クローラーの購入に5年間のソフトウェアライセンスがバンドルされるようになり、収益が継続的なサービスへとシフトしています。
コンパクトローダー専門メーカーを含む電動化先行の挑戦者は、陸上交通庁の補助金を活用することで急成長する100 HP未満のブラケットでシェアを獲得しています。中国ブランドは積極的なファイナンスで市場参入を試みていますが、リスク回避志向の建設業者に対して部品の入手可能性と耐久性を依然として証明する必要があります。大手レンタル会社は購買規模を活用してボリュームディスカウントを引き出し、間接的にOEMの製品ロードマップをテレマティクス対応の低メンテナンスプラットフォームへと誘導し、フリート稼働率を最適化しています。
戦略的パートナーシップが競争上の主要な動きを支配しています。Komatsuの自動化企業との協業はトゥアス港の各フェーズに向けた有利なポジションをもたらし、Caterpillarのデジタルトランスフォーメーションアライアンスはソフトウェアのクロスセルの道を開いています。一方、Liebherrによるバッテリー電気式中型掘削機の早期投入は、ステージVコンプライアンスと補助金適格性を一つのパッケージで提供するというコミットメントを示しています。競争のダイナミクスは、油圧馬力よりも、シンガポール クローラー土工機械市場における各機械を取り巻く統合サービス、データ分析、ファイナンス、稼働率保証の幅広さに重点が移っています。
シンガポールクローラー土工機械産業のリーダー企業
Caterpillar Inc.
Komatsu Ltd.
Volvo Construction Equipment
Hitachi Construction Machinery Co., Ltd.
Liebherr-International AG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年3月:SANY Groupは、ROOTPILOT 3D機械制御システムを搭載した大型および中型クローラー掘削機のラインナップを発表しました。この技術により、現場での手動測量杭打ち作業が不要となり、メイン油圧フローとは独立して動作する専用補助油圧「ローテーションサーキット」が搭載されています。この構成により、高流量アタッチメントがシンガポールの狭い地下環境においても多機能性能を低下させることなく効率的に稼働することが可能となります。
- 2026年1月:Hitachi Construction Machineryは、ケーブル電源とバッテリー電源をシームレスに切り替えられるグリッド接続型デュアルモード掘削機を展開し、24時間稼働の港湾用途をターゲットとしました。
- 2025年3月:Volvo Construction Equipmentは、BuildTech AsiaにおいてコンパクトなECR25 Electricを含むフル電動ラインナップを披露し、ゼロエミッション機械に対する建設業者の需要の高まりを強調しました。


シンガポールクローラー土工機械市場レポートの調査範囲
シンガポール クローラー土工機械市場は、機器タイプ、推進方式、エンジン出力、用途、エンドユーザー、および流通チャネルにわたって分析されています。
機器タイプ別では、市場はクローラー掘削機、クローラーブルドーザー、クローラーローダー、クローラークレーンおよび杭打ちリグ、コンパクトトラックローダー、その他(トレンチャー、掘削リグ等)に区分されています。推進方式別では、市場はディーゼル(ステージIIIa〜V)、ハイブリッドディーゼル電気、バッテリー電気、および水素燃料電池(パイロット/プロトタイプ)に区分されています。エンジン出力別では、市場は100 HP未満、100〜200 HP、201〜400 HP、および400 HP超に区分されています。用途別では、市場は土工および整地、解体およびリサイクル、林業および農業、鉱業および採石、パイプラインおよびエネルギーインフラ、ならびにレンタルフリート運営に区分されています。エンドユーザー別では、市場は建設(住宅、商業、およびインフラ)、鉱業および採石、石油・ガスインフラ、産業および物流、自治体サービス、ならびに農業および林業に区分されています。流通チャネル別では、市場はOEM直接販売、正規ディーラー、レンタルおよびリース会社、ならびにオンライン/デジタルマーケットプレイスに区分されています。
市場予測は、金額(米ドル)および数量(台数)の観点から提供されています。
| クローラー掘削機 |
| クローラーブルドーザー |
| クローラーローダー |
| クローラークレーンおよびパイプレイヤー |
| コンパクトトラックローダーおよびスキッドステア |
| その他(トレンチャー、ドリルリグなど) |
| ディーゼル(ステージIII〜V) |
| ハイブリッドディーゼル電気式 |
| バッテリー電気式 |
| 水素燃料電池式(パイロット) |
| 100HP未満 |
| 100〜200HP |
| 201〜400HP |
| 400HP超 |
| 土工・整地 |
| 解体・リサイクル |
| 林業・農業 |
| 採掘・採石 |
| パイプライン・エネルギーインフラ |
| レンタル機材運営 |
| 建設(住宅・非住宅) |
| 採掘・採石 |
| 石油・ガスインフラ |
| 工業・物流パーク |
| 自治体サービス |
| 農業・林業 |
| OEM直販 |
| 正規ディーラー |
| レンタル・リース会社 |
| オンライン・デジタルマーケットプレイス |
| 機器タイプ別 | クローラー掘削機 |
| クローラーブルドーザー | |
| クローラーローダー | |
| クローラークレーンおよびパイプレイヤー | |
| コンパクトトラックローダーおよびスキッドステア | |
| その他(トレンチャー、ドリルリグなど) | |
| 推進方式別 | ディーゼル(ステージIII〜V) |
| ハイブリッドディーゼル電気式 | |
| バッテリー電気式 | |
| 水素燃料電池式(パイロット) | |
| エンジン出力別 | 100HP未満 |
| 100〜200HP | |
| 201〜400HP | |
| 400HP超 | |
| 用途別 | 土工・整地 |
| 解体・リサイクル | |
| 林業・農業 | |
| 採掘・採石 | |
| パイプライン・エネルギーインフラ | |
| レンタル機材運営 | |
| エンドユーザー別 | 建設(住宅・非住宅) |
| 採掘・採石 | |
| 石油・ガスインフラ | |
| 工業・物流パーク | |
| 自治体サービス | |
| 農業・林業 | |
| 流通チャネル別 | OEM直販 |
| 正規ディーラー | |
| レンタル・リース会社 | |
| オンライン・デジタルマーケットプレイス |


レポートで回答される主要な質問
シンガポール クローラー土工機械市場の2031年までの予測CAGRはいくらですか?
シンガポール クローラー土工機械市場は2025年に522.76 ミリオン 米ドルと評価され、予測期間(2026年~2031年)にCAGR 6.35%で成長すると予測されています。
シンガポールで現在最大のシェアを持つ機器タイプはどれですか?
クローラー掘削機は2025年の収益の46.62%を占めています。
推進方式で最も速い成長を示すセグメントはどれですか?
バッテリー電気式クローラーは2031年までに29.52%のCAGRで成長すると予想されています。
コンパクトトラックローダーが普及している理由は何ですか?
自治体の解体義務と狭い都市部の工事現場は、そのコンパクトなフットプリントと2031年までの9.75%の予測CAGRを後押ししています。
最も急速に拡大している流通チャネルはどれですか?
バイヤーがバーチャル調達を受け入れる中、オンライン・デジタルマーケットプレイスは15.72%のCAGRで成長しています。
シンガポールでの機器購入を抑制しているものは何ですか?
高い初期設備投資と銀行信用の引き締め、特に中小企業向けが、直接取得を遅らせています。
最終更新日:



