
シリコン電池市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
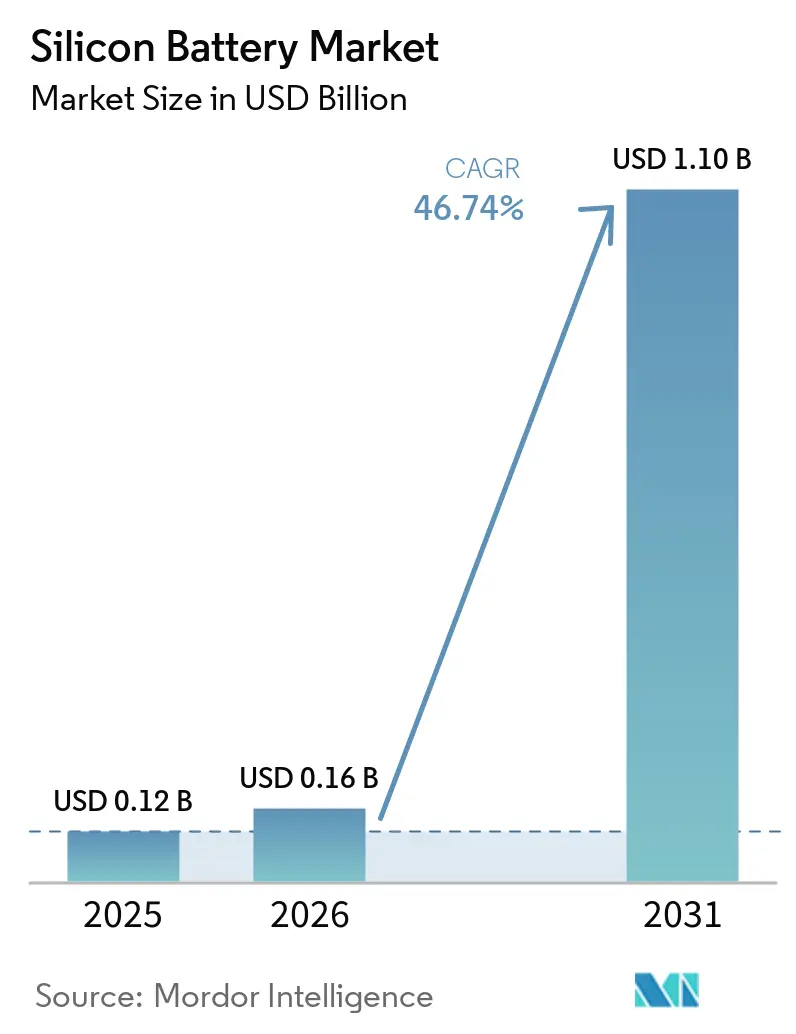
| 市場規模 (2026) | 0.16 十億米ドル |
| 市場規模 (2031) | 1.10 十億米ドル |
| 成長率 (2026 - 2031) | 46.74 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシリコン電池市場分析
シリコンバッテリー市場規模は、2025年の0.12 ビリオン 米ドルから2026年には0.16 ビリオン 米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)46.74%で2031年までに1.10 ビリオン 米ドルに達すると予測されています。力強い成長の背景には、グラファイと比較してシリコンの理論容量が10倍高いこと、航続距離400マイル超の電気自動車(EV)に対する自動車需要の高まり、および北米においてサプライチェーンを国内に集約する連邦政府のインセンティブが挙げられます。Sila Nanotechnologies Inc.による3億7,500万 ミリオン 米ドルのシリーズG資金調達など、大規模な材料分野への資金供給は、量産体制への投資家の信頼を裏付けています。商業展開においては、エネルギー密度900 Wh/Lのスマートフォン用バッテリーや67日間の成層圏飛行用セルがすでに実証されており、民生電子機器および航空宇宙セグメントにわたる性能検証が進んでいます。また、ドライ電極製造ラインは溶剤使用量を削減し、製造コストを最大15%低減しながら、より高いシリコン充填量を可能にします。
主要レポートのポイント
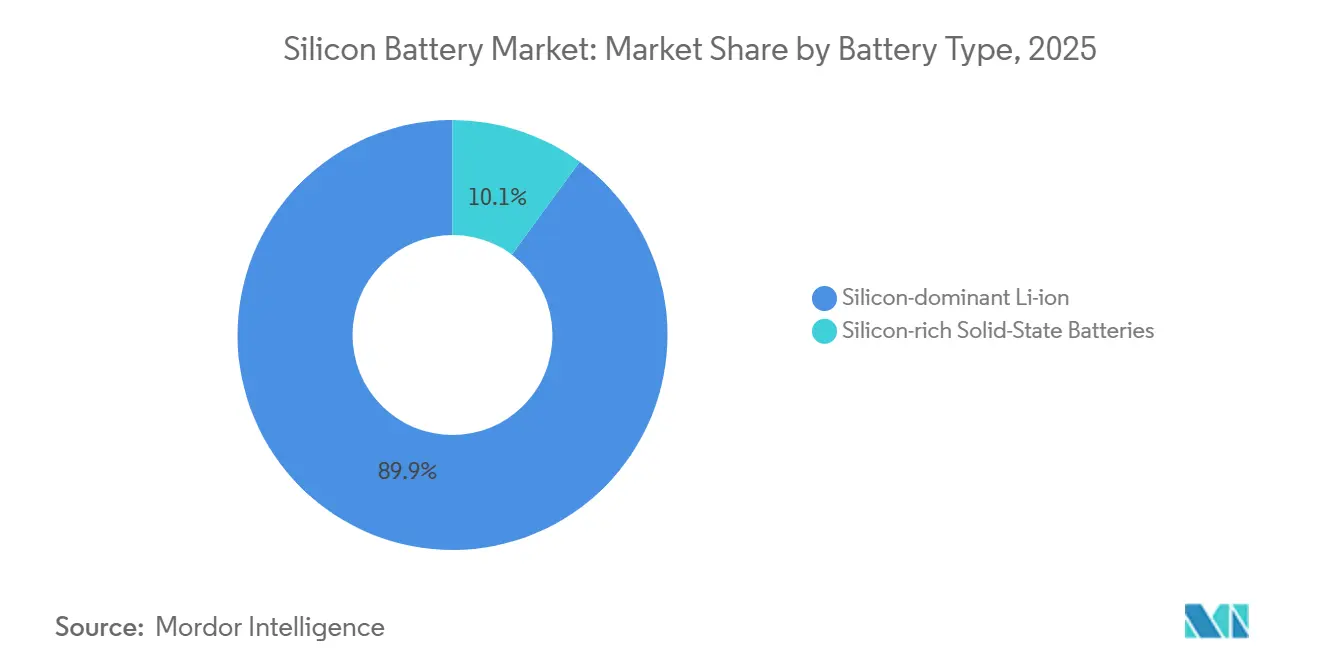
- バッテリータイプ別では、シリコン主体のリチウムイオンセルが2025年のシリコンバッテリー市場シェアの89.91%を占めてトップとなり、シリコンリッチ全固体セルは2031年にかけて年平均成長率(CAGR)49.43%で成長すると予測されています。
- シリコン材料別では、シリコン-カーボン複合材料が2025年のシリコンバッテリー市場規模の46.73%を占め、シリコンナノワイヤーは2031年にかけて最高の年平均成長率(CAGR)48.23%を示しています。
- 形状別では、パウチセルが2025年の売上シェアの51.32%を占め、プリズマティックセルが2031年にかけて最速の年平均成長率(CAGR)49.14%を記録しています。
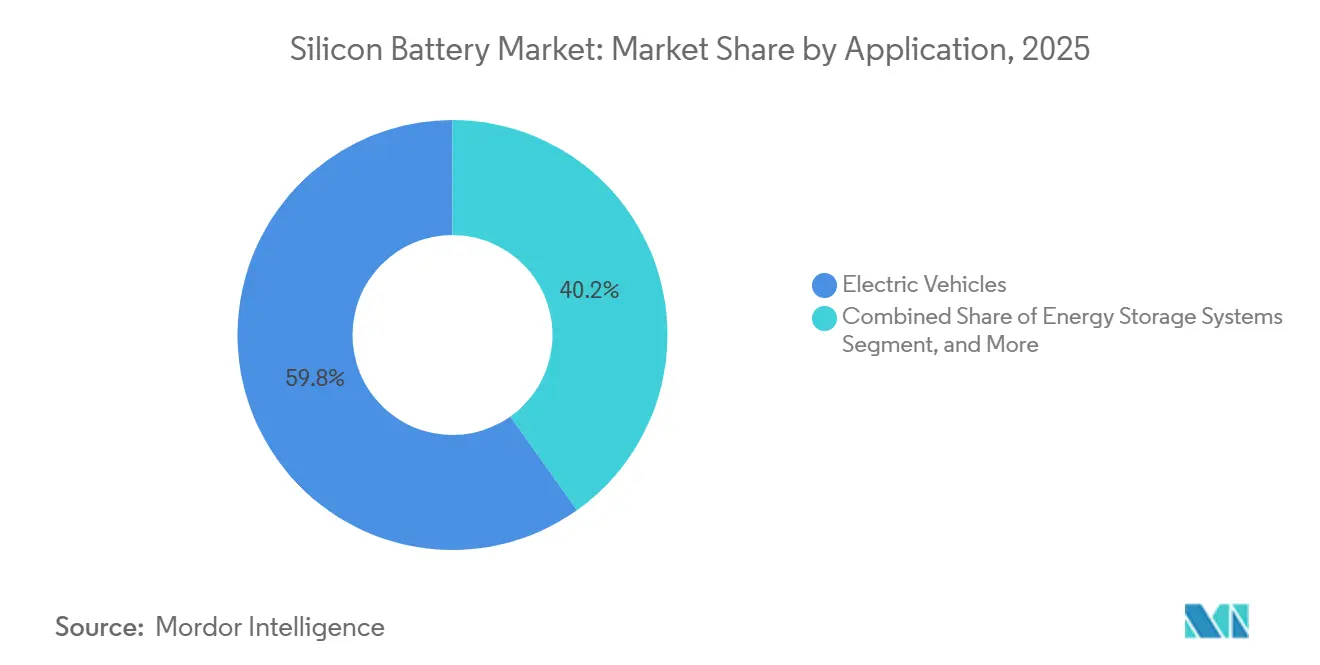
- 用途別では、電気自動車が2025年のシリコンバッテリー市場規模の59.84%を占め、航空宇宙・防衛分野は2031年にかけて年平均成長率(CAGR)48.91%で拡大しています。
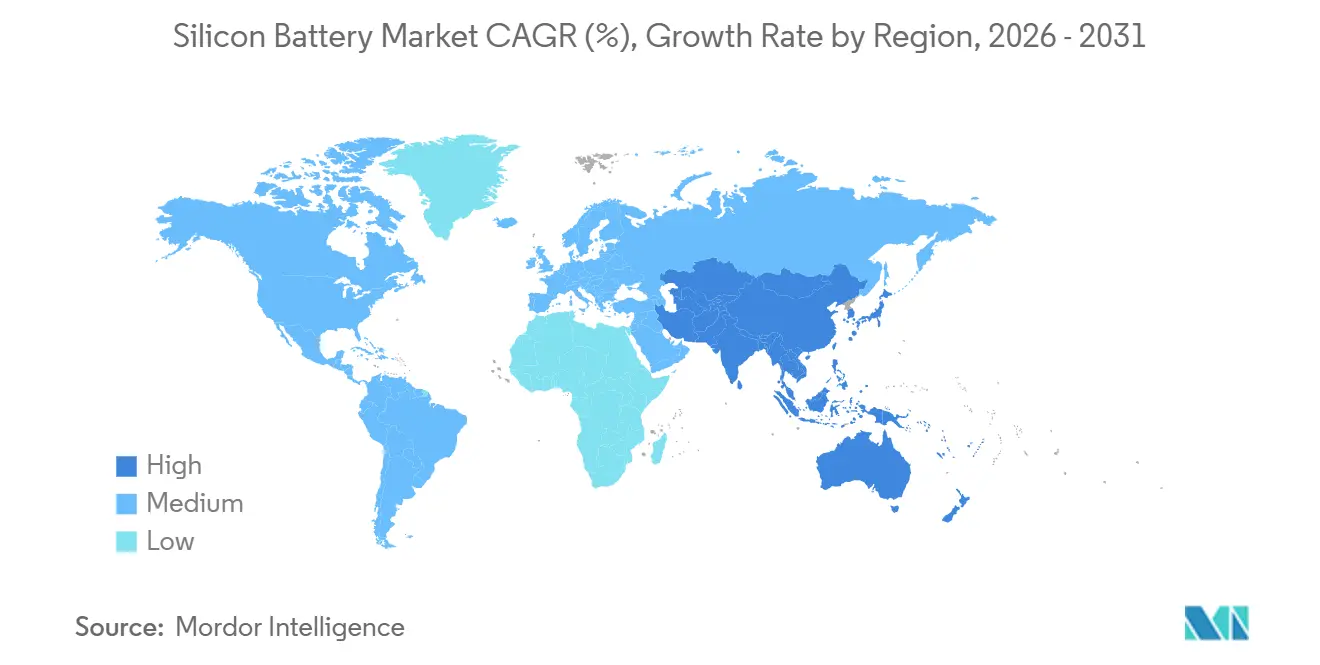
- 地域別では、アジア太平洋地域が2025年のシリコンバッテリー市場の54.97%のシェアを占め、北米が2026年から2031年にかけて最も高い年平均成長率(CAGR)47.87%を記録しています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高エネルギー密度EVパックへの需要急増 | +12.5% | 中国、欧州、北米 | 中期(2〜4年) |
| ナノシリコン生産コストの急速な低下 | +8.7% | アジア太平洋、北米 | 短期(2年以内) |
| ドライ電極製造ラインの急速な規模拡大 | +6.3% | 北米、欧州連合、アジア | 中期(2〜4年) |
| 5〜20 Ahの電動自転車用電池の大量商業化 | +4.8% | アジア太平洋、欧州 | 短期(2年以内) |
| シリコンサプライチェーンに対するOEMの国内調達義務化 | +7.2% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| AIによる最適化シリコン-カーボン複合材アーキテクチャ | +5.9% | 北米、中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高エネルギー密度EVパックへの需要急増
自動車メーカーは電池パックの重量を増やさずに400マイルの航続距離を達成しなければならず、黒鉛比で20〜40%高い重量エネルギー密度を提供するシリコン強化アノードの採用が進んでいます。メルセデス・ベンツは将来のGクラスモデルにSila NanotechnologiesのTitan Siliconを採用することを確約し、自動車規模での商業的準備を検証しました。[1] BMWの5つの新しい高電圧組立工場は、シリコン含有量10%超を想定したセルフォーマットを統合しており、OEMレベルの牽引力を示しています。より大きな生産量は学習曲線を加速させ、シリコン材料コストをさらに低減します。
ナノシリコン生産コストの急速な低下
Group14の6億1,400万米ドルのシリーズC資金調達は、年産4,000トンのプラントを支援し、スケールメリットのある反応炉とスプレードライプロセス強化によってシリコン-カーボン複合材の1キログラム当たりコストを推定40〜60%低減します。[2] 並行する取り組みでは、半導体グレードのスクラップを球状Si-Cパウダーにリサイクルし、原材料費を削減しながら持続可能性プロファイルを向上させています。
ドライ電極製造ラインの急速な規模拡大
ドライコーティングはN-メチル-2-ピロリドン溶剤を排除し、乾燥炉のエネルギー消費を削減し、6 mAh/cm²を超える電極面積容量を可能にします。複数の米国セルメーカーが設置したパイロットラインは、均一なシリコン分散と低い屈曲率を実現し、熱暴走なしに10分間の急速充電性能を可能にしています。
5〜20 Ahの電動自転車用電池の大量商業化
プレミアム電動自転車メーカーは、航続距離を25%延長しながら消費者が受け入れる価格プレミアムを維持する20 Ahのシリコン-カーボン電池を採用しています。大量注文は生産立ち上げのリスクを軽減し、材料サプライヤーに予測可能な引き取り契約と営業レバレッジを提供します。二輪車用途からのサイクル寿命データは自動車の検証ループにフィードバックされ、より大型パックの開発タイムラインを短縮します。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 体積膨張によるアノード劣化 | -8.4% | グローバル | 中期(2〜4年) |
| ライセンスコストを押し上げる断片化した知的財産の状況 | -5.7% | 北米、欧州 | 長期(4年以上) |
| 電池グレードのシランの供給集中 | -4.9% | アジア太平洋 | 短期(2年以内) |
| 高シリコン負荷に対するバインダー適合性の限界 | -4.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
体積膨張によるアノード劣化
シリコンはリチウム化により最大280%膨張し、電極マトリックスを破壊してキャパシティフェードを加速させます。実験室試験では、シリコン15%ドープセルが機械的乱用下でより高い表面温度を生成し、安全上の影響を示しています。[3] Ampriusは80%保持率で1,500サイクル寿命を達成する多孔質アーキテクチャでこの問題に対処していますが、すべてのパックフォーマットにわたる大規模な複製は依然として進行中の課題です。
ライセンスコストを押し上げる断片化した知的財産の状況
2024年だけで1,300件以上の電池関連特許が発行され、その多くが重複するシリコンアノードの化学、構造、製造方法をカバーしています。スタートアップ企業は商業生産を拡大する際に二桁のロイヤルティ負担に直面する可能性があり、特許プールやクロスライセンスの枠組みが成熟するまで参入障壁が高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電池タイプ別:
シリコン主体アーキテクチャが市場をリードシリコン主体のリチウムイオンバッテリーは、既存のウェットスラリーコーティングラインとの互換性およびサプライチェーンの継続性を背景に、2025年のシリコンバッテリー市場シェアの89.91%を占めました。年平均成長率(CAGR)49.43%で、シリコンリッチ全固体バッテリーはパイロットプラントが12分急速充電能力を持つ844 Wh/Lのプロトタイプを実証するにつれて、その差を縮めると予測されています。メーカーは近期のEV投入においてシリコン主体パックを優先し、次世代ツーリングのリスクを低減しながら安定した収益基盤を確保しています。一方、全固体バッテリーメーカーはコストよりも性能が重視されるプレミアム車両ブランドや航空宇宙プログラムと提携し、二経路での技術成熟を実現しています。
サイクル寿命の課題が解消されるにつれて市場受容が加速しています。Enovixは1,000サイクル定格の900 Wh/L AI-1スマートフォンセルを実証し、100%アクティブシリコンアノードの実現可能性を検証しました。プレリチウム化、バインダーの弾性、電解質添加剤の継続的な改善により、グラファイトとの残存寿命格差が縮小しています。その結果、全固体セルのシリコンバッテリー市場規模は2027年までに5,600万 ミリオン 米ドルに達し、その後大量生産向け自動車契約に移行すると予測されています。
シリコン材料タイプ別:
複合材が現在の用途を支配シリコン-カーボン複合材料は、カーボンが機械的バッファーとして機能し、導電性を維持しながら電極の壊滅的な破損を防ぐことで、2025年のシリコンバッテリー市場規模の46.73%を占めています。Group14のSCC55は、グラファイトより50%高いエネルギー密度で3,000サイクルの寿命を示しており、複合材料アプローチの有効性を裏付けています。年平均成長率(CAGR)48.23%で成長するシリコンナノワイヤーは、膨張を吸収するための自由表面体積を提供することで2,330 mAh/gの容量を実現しています。
中期的には、複合材料サプライヤーが既存のアノードラインへの後付けが可能なため、より速いペースで生産能力を拡大しています。ナノワイヤーメーカーは垂直統合型生産に注力し、まずプレミアム航空宇宙セルをターゲットとしています。SiO/グラファイト混合粉末は、最小限のプロセス変更でエネルギー密度を20〜25%向上させることで、マスマーケットのニッチを埋めています。バインダー化学およびナノポーラスカーボンケージの継続的な研究開発は、両材料クラスの強みを活かしたハイブリッド複合材料-ナノワイヤー電極への収束を示唆しています。
フォームファクター別:
プリズマティックの復活にもかかわらずパウチセルがリードパウチ設計は、柔軟なアルミニウムケーシングがシリコンの膨張に対応し、剛性の制約なしに高い体積エネルギー密度を実現することで、2025年の出荷量の51.32%を占めました。プリズマティックセルは、韓国企業によるユーロ規模の投資がシリコンリッチ化学に適した安全タブおよび圧力逃がし機能を組み込んだことを受け、年平均成長率(CAGR)49.14%を記録しています。
ドライコーティングされたシリコン電極は、均一なスタック圧力と熱分布のためにプリズマティック形状をますます好むようになっています。フォルクスワーゲンのプリズマティックセル・トゥ・パックアーキテクチャへのコミットメントは、OEMのロードマップをさらにその方向へ傾けています。円筒形フォーマットは、高いライン速度の優位性から電動工具やエントリーレベルEVに引き続き適していますが、径方向応力を管理するためにシリコン充填量を10%以下に抑えています。長期的には、材料のブレークスルーにより円筒形セルでより高いシリコン比率が可能となり、用途が拡大する可能性があります。
用途別:
電気自動車が需要成長を牽引電気自動車は、自動車メーカーが航続距離400マイルおよび10分充電の目標に向けて競争する中、2025年のシリコンバッテリー市場規模の59.84%を占めてトップとなりました。メルセデス・ベンツ、パナソニック、Silaは2026年以降、年間100万台をカバーする複数年の供給契約を締結しています。航空宇宙・防衛分野は年平均成長率(CAGR)48.91%で成長しており、Ampriusセルで67日間ノンストップ飛行を達成したZephyrのような太陽光発電高高度プラットフォームに向けてシリコンの500 Wh/kgポテンシャルを活用しています。
民生電子機器は体的な優位性を活かしています。Enovixの7,350 mAhスマートフォンパックは同一フットプリント内で動作時間を2倍にします。エネルギー貯蔵システムプロバイダーはスペースが限られた商業ビル向けに高シリコンモジュールをテストしていますが、サイクル寿命コスト指標は依然としてユーティリティアレイではLFP化学を優先しています。医療機器イノベーターはスマートインプラント向けにナノ構造シリコン全固体マイクロセルを探求しており、下流の多様化を広げています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
製造プロセス別:
ドライ電極の革新が採用を促進Maxwellの買収から得た知見に触発されたドライ電極ロールツーロールラインは、現在、溶剤オーブンなしで銅上に直接10マイクロメートルのアクティブシリコンフィルムをコーティングし、工場のOPEXを15%、CO₂排出量を25%削減しています。プリズマティックセルベンダーは平板形状のため最初にこの技術を拡大し、シリコンの長寿命に重要な均一な圧縮を実現しています。パウチセルの研究開発チームは内部圧力上昇に耐えるための誘電体スタックシールを繰り返し改良し、80%保持率で800サイクル以上を目標としています。
プロセスノウハウが普及するにつれて、スラリーミキサー、カレンダリングロール、レーザーノッチングシステムのサプライヤーは、シリコン複合材に見られるより大きな粒径分布に対応するために設備を改造しています。このエコシステムの成熟は新規参入者の資本集約度を下げ、主流採用を加速させ、シリコン電池市場の次の10億米ドルの閾値に向けた急速な上昇を支援しています。
地域分析
アジア太平洋、ヨーロッパ、北米のシリコンバッテリー市場
アジア太平洋地域は2025年のシリコンバッテリー市場収益の54.97%を占め、中国がグローバルなシリコンアノード生産能力の67.8%のシェアを持ち、ギガファクトリー建設および半導体グレードのシランの生産を補助する政策環境に支えられています。韓国の主要企業であるSamsung SDIとLG Energy Solutionは、それぞれハンガリーとアリゾナの拠点に投資し、ノウハウを地域ハブに還流させることでプリズマティック分野でのリーダーシップを強化しています。日本の素材メーカーはシリンの膨張を抑制する電解質添加剤を供給し、ランディングコストを低く抑える統合サプライチェーンを完成させています。
北米はインフレ抑制法およびエネルギー省の補助金が国内原材料プロジェクトのリスクを低減することで、最速の47.87%のCAGRを記録しています。Group14の年産7,200トンのシラン工場とSilaのモーゼスレイク施設は合わせて、2027年までに年間100万台以上のEVに対応する十分な生産能力を支えています。米国のセルメーカーは国内シリコンと国内精製リチウムを組み合わせることで税額控除を最大化し、地域内での価値獲得を強化しています。
ヨーロッパはEUバッテリー規制2023/1542のもとで安定した成長を維持しており、同規制はライフサイクルカーボン制限およびリサイクル含有量の閾値を課すことで、エネルギー密度の高い化学物質を優遇しています。BMWの「地産地消」戦略はバッテリー組立を5カ国に分散させ、物流排出量を削減しながら政治的な支持を確保しています。一方、LytenによるNorthvoltのストレージシステムサイトの買収は、3Dグラフェン強化シリコンセルの生産規模大が近づいていることを示しています。
中東・アフリカおよび南米のシリコンバッテリー市場
中東・アフリカおよび南米は現在、低い一桁台のシェアにとどまっていますが、豊富なリチウムおよびシリコンの原料を活用して川下投資を誘致しています。チリのパイロットプロジェクトは鉱山生産をアノード加工と連携させており、UAEのフリートレードゾーンは関税中立の輸出拠点を求める米国および韓国企業を誘致しています。長期的には、地域の多様化がシリコンバッテリー市場における単一国のサプライリスクへのエクスポージャーを軽減します。
競合状況
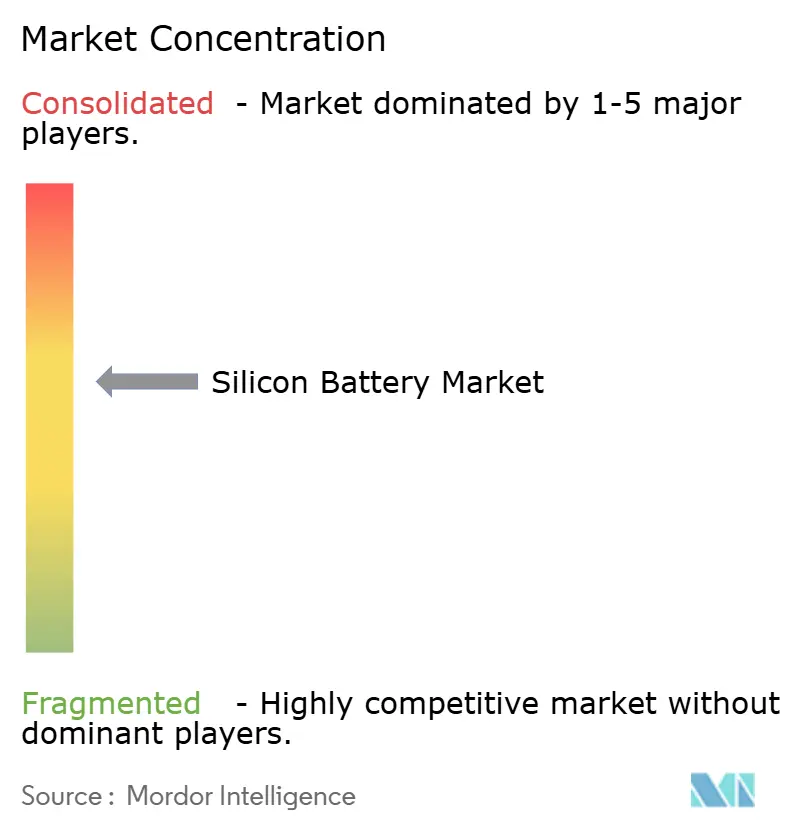
市場構造は中程度に断片化しており、上位5社であるSamsung SDI、LG Energy Solution、パナソニック、Group14 Technologies、Sila Nanotechnologiesの合算シェアは約62%で、機敏な専門企業の参入余地があります。Enovixは100%アクティブシリコンセルアーキテクチャを保護する190件の特許を保有し、Group14は複数年の引き取り契約の下でSCC55材料をライセンス供与し、技術的な堀を固めています。スタートアップのAmpriusは500 MWhを超える契約製造能力を確保し、航空宇宙受注に向けた資産軽量型のスケーリングを可能にしています。
戦略的提携が支配的です。メルセデス・ベンツはTitan Siliconの独占数量を確保し、パナソニックは次世代4680セルでシリコン含有量を10%超に引き上げるために米国の材料ベンダーと協力しています。ライセンスコストが参入戦略を形成しており、新規参入者は混雑した特許ゾーンを回避するために独自の多孔質構造を開発するか、基礎的な知的財産をプールするコンソーシアムに参加するかのいずれかを選択しています。ドライコーターサプライヤーや高度な電解質企業などの設備ベンダーは、その技術が高シリコン収率に不可欠であることが証明されるにつれて価格決定力を高めています。
医療インプラント、ドローン、グリッドエッジ蓄電においてホワイトスペースの機会が生まれており、ニッチな仕様がプレミアム価格を実現しています。シランガスから完成パックまで垂直統合する企業はより多くのマージンを獲得し、原料価格変動から保護されます。既存企業が差別化された化学またはプロセスノウハウを持つスタートアップを買収して学習曲線を短縮し市場シェアを守るため、選択的な統合が予想されます。
シリコン電池産業のリーダー企業
-
Amprius Technologies, Inc.
-
Sila Nanotechnologies Inc.
-
Enovix Corporation
-
Enevate Corporation
-
Group14 Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
シリコンバッテリー市場 このレポートでカバーされる企業
- Amprius Technologies, Inc.
- Sila Nanotechnologies Inc.
- Enovix Corporation
- Enevate Corporation
- Group14 Technologies Inc.
- Nexeon Limited
- OneD Battery Sciences
- California Lithium Battery, Inc.
- LeydenJar Technologies B.V.
- StoreDot Ltd.
- Ecellix Inc.
- Targray Technology International Inc.
- Nanode Battery Corporation
- Adden Energy, Inc.
- SilLion, Inc.
- Battrion AG
- Advano, Inc.
- Shenzhen BTR New Energy Materials Co., Ltd.
- Jiangxi Zichen Technology Co., Ltd.
- Shin-Etsu Chemical Co., Ltd.
最近の産業開発事情 シリコンバッテリー市場
- 2025年8月:QuantumScapeは、10〜80%を12分で充電できる844 Wh/Lのシリコンリッチ固体電池プロトタイプを発表した後、1 GWhのパイロットラインの建設を開始しました。
- 2025年7月:LytenはNorthvoltから欧州最大の電池エネルギー貯蔵製造事業を買収し、シリコンリッチセルの地域拠点を構築しました。
- 2025年7月:Enovixは900 Wh/Lのエネルギー密度を持つ7,350 mAhスマートフォン電池を提供するAI-1™プラットフォームを発売しました。
- 2025年6月:Group14 Technologiesは、10分間充電の商業化に向けた50%高エネルギー密度材料の準備が整ったと報告しました。
グローバルシリコン電池市場レポートの範囲
セグメンテーション概要
| シリコン主体リチウムイオン電池 |
| シリコンリッチ固体電池 |
| シリコン-カーボン複合材 |
| シリコンナノワイヤー |
| 酸化シリコン/黒鉛ブレンド |
| その他のシリコン材料タイプ |
| パウチセル |
| プリズマティックセル |
| 円筒形セル |
| 電気自動車 |
| コンシューマーエレクトロニクス |
| エネルギー貯蔵システム |
| 航空宇宙・防衛 |
| 医療機器 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 電池タイプ別 | シリコン主体リチウムイオン電池 | ||
| シリコンリッチ固体電池 | |||
| シリコン材料タイプ別 | シリコン-カーボン複合材 | ||
| シリコンナノワイヤー | |||
| 酸化シリコン/黒鉛ブレンド | |||
| その他のシリコン材料タイプ | |||
| フォームファクター別 | パウチセル | ||
| プリズマティックセル | |||
| 円筒形セル | |||
| 用途別 | 電気自動車 | ||
| コンシューマーエレクトロニクス | |||
| エネルギー貯蔵システム | |||
| 航空宇宙・防衛 | |||
| 医療機器 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
2031年のシリコンバッテリー市場の予測値はいくらですか?
シリコンバッテリー市場は2026年の0.16 ビリオン 米ドルから上昇し、2031年までに1.1 ビリオン 米ドルに達すると予測されています。
シリコンアノードが次世代EVにとって重要と見なされる理由は?
シリコンは黒鉛の理論容量の最大10倍を提供し、20〜40%高いエネルギー密度を実現して、より重いパックなしに自動車メーカーが400マイルの航続距離を達成するのを支援します。
2031年にかけて最も速く成長する地域はどこですか?
北米は連邦政府のインセンティブと大規模な国内シリコン材料プラントに支えられ、最高の47.87%のCAGRを記録しています。
シリコン電池の主な技術的課題は何ですか?
リチウム化中の体積膨張がアノードの亀裂とキャパシティフェードを引き起こしますが、多孔質アーキテクチャと弾性バインダーによりサイクル寿命が1,500サイクルを超えて延長されています。
メーカーはシリコン電池のコストをどのように削減していますか?
規模拡大投資、ドライ電極加工、半導体グレードのシリコンスクラップのリサイクルが合わさって、1キログラム当たりの材料コストを最大60%低減しています。
EV以外で最も速く成長している用途はどれですか?
航空宇宙・防衛は48.91%のCAGRで成長しており、超軽量・高エネルギーのシリコンセルが高高度ドローンや衛星プラットフォームに電力を供給しています。