
ショートニング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
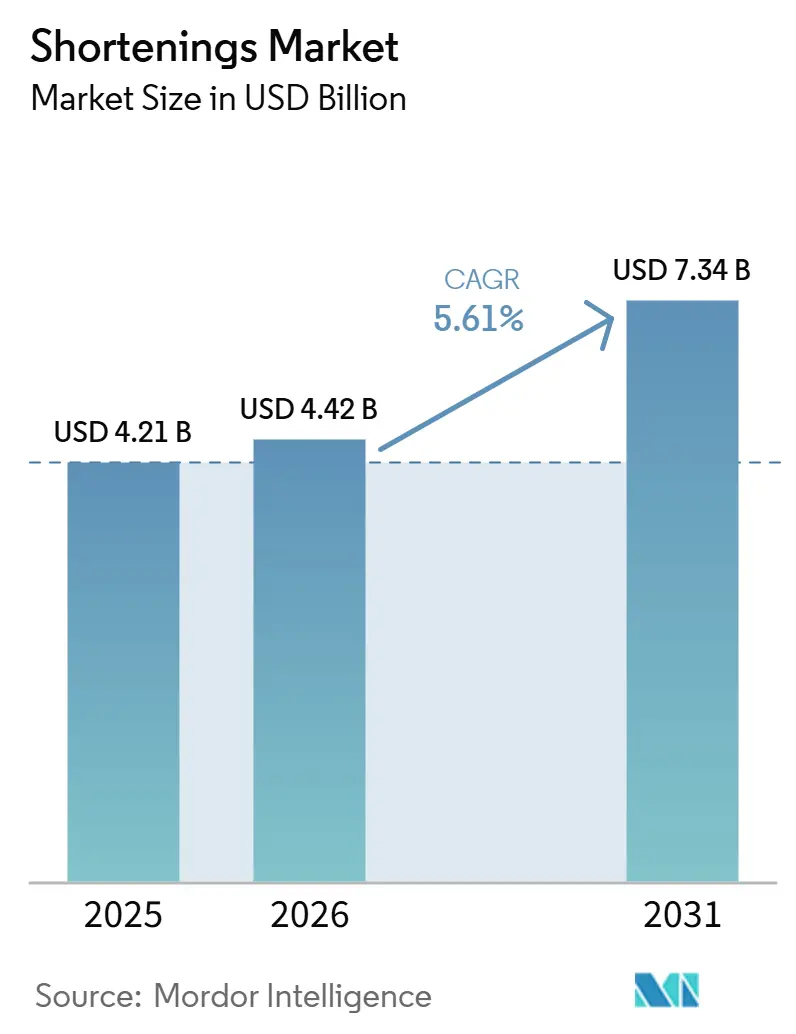
| 市場規模 (2026) | 4.42 十億米ドル |
| 市場規模 (2031) | 7.34 十億米ドル |
| 成長率 (2026 - 2031) | 5.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるショートニング市場分析
ショートニング市場規模は2025年に42.1 ビリオン 米ドルと評価され、2026年の44.2 ビリオン 米ドルから2031年には73.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.61%です。ショートニング市場は、トランス脂肪酸フリー脂肪システムの広範な採用、旧来の水素添加脂肪ポートフォリオの継続的な再処方、および産業用食品生産における厳格なコンプライアンス要件の拡大によって形成されています[1]出典:世界保健機関、「WHOが生命を救うトランス脂肪酸排除政策を持つ4カ国を認定」、WHOニュース、who.int。需要はまた、冷ベーカリーサプライチェーンの拡大からも恩恵を受けており、大規模生産における層状テクスチャー、エアレーション、ハンドリング、および賞味期限において精密なショートニング性能が求められています。競争環境は、精製能力を持つ大規模統合プロセッサーと、処方品質、技術サポート、および用途特化型脂肪によって競争するスペシャルティサプライヤーとの間でバランスが保たれています。ショートニング市場はまた、新興のベーカリーおよびフードサービスシステム、特に組織化された小売、クイックサービスレストランフォーマット、およびコールドチェーン流通が同時に拡大している地域において、より強い機会を見出しています。同時に、パーム連動の調達リスク、認証圧力、およびバイオ燃料との競合が、広範な地域ネットワークと代替油脂能力を持つ生産者にとって原料アクセスをより重要な差別化要因にしています。
主要レポートのポイント
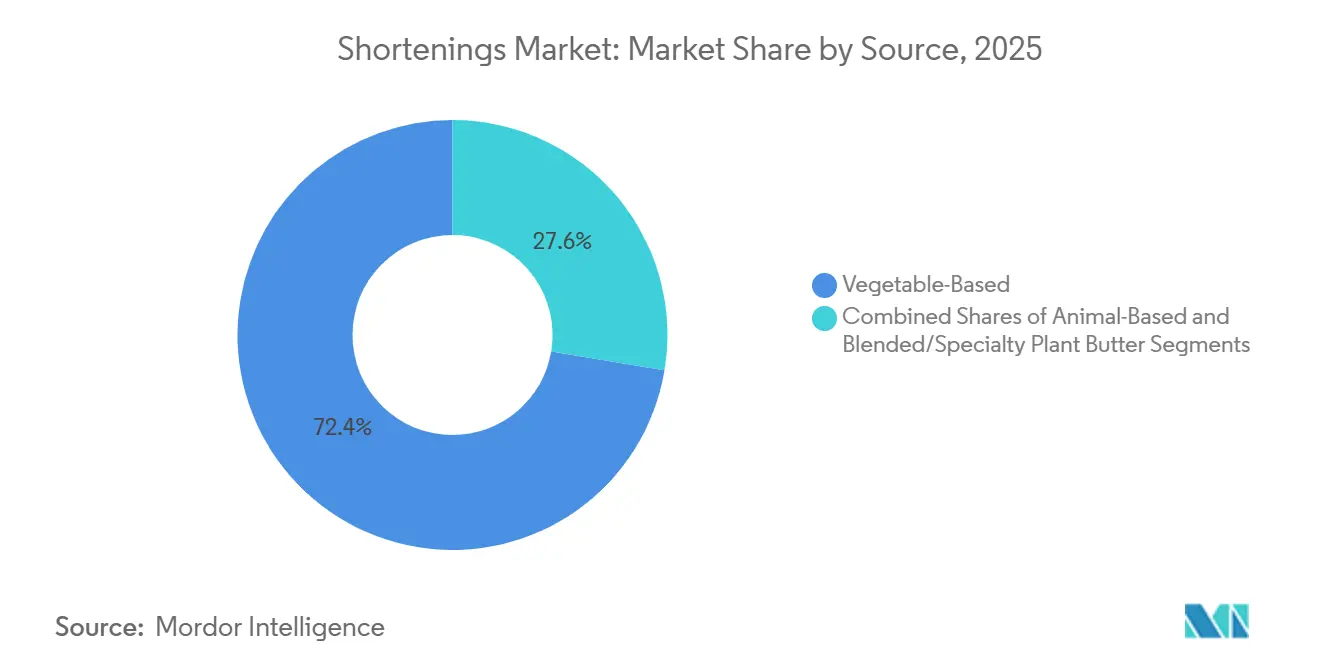
- 原料別では、植物性ショートニングが2025年のショートニング市場シェアの72.37%を占め、ブレンドおよびスペシャルティ植物バターは2031年までに7.12%のCAGRで大すると予測されています。
- 形態別では、固形万能型が2025年に45.02%のシェアを保有し、パフ/ラミネーション用が2031年までに6.78%という最高の予測CAGRを記録しました。
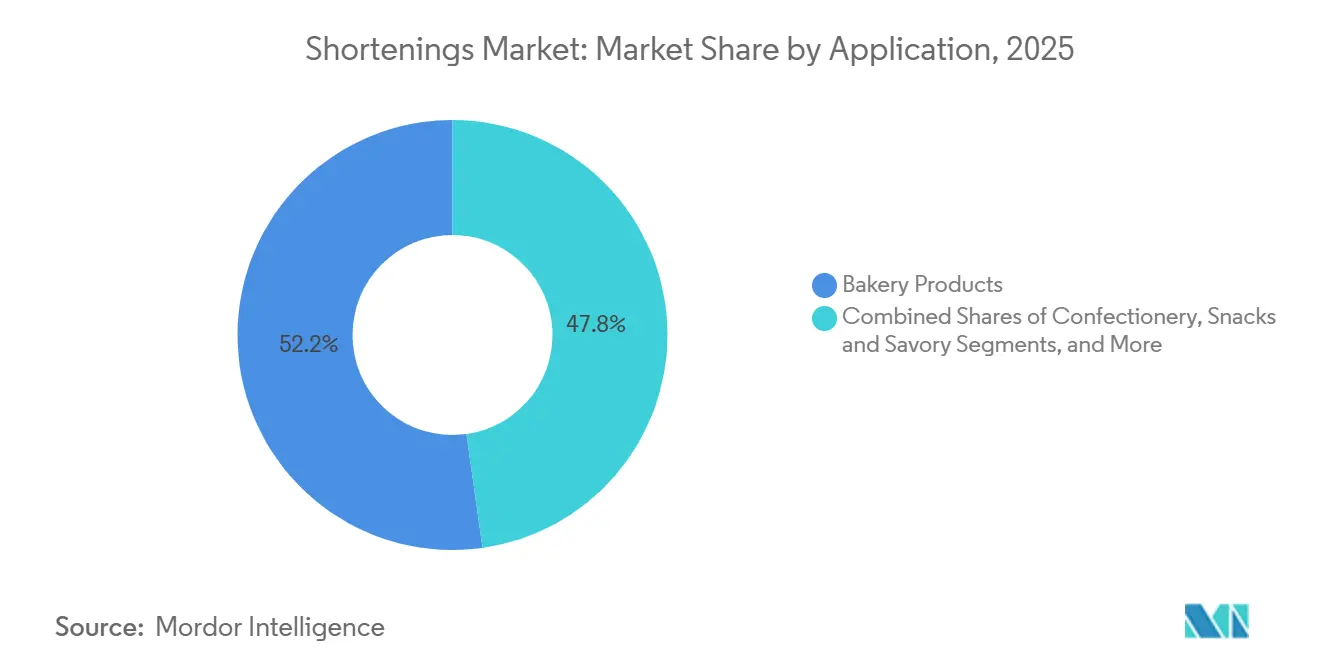
- 用途別では、ベーカリー製品が2025年のショートニング市場規模の52.23%を占め、冷凍デザートおよびアイスクリームは2031年までに7.32%のCAGRで成長しています。
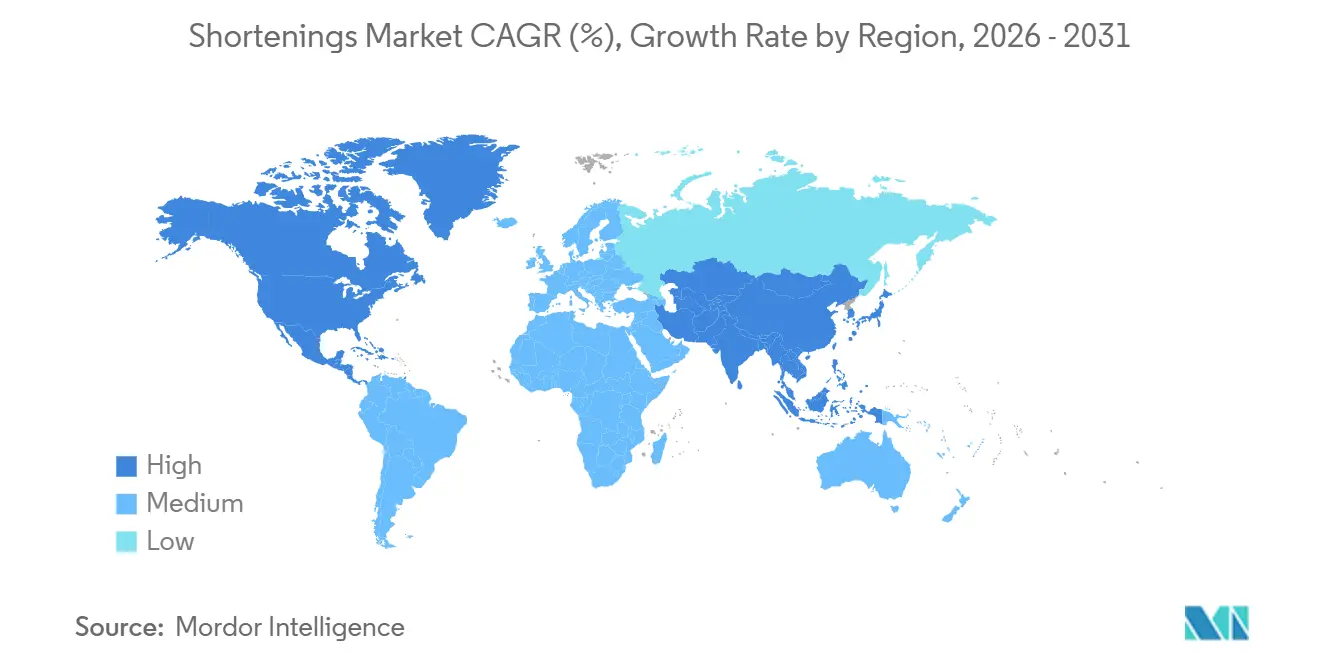
- 地域別では、アジア太平洋が2025年の世界収益の35.25%を占め、2031年までに最も速い地域CAGRである6.65%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベーキング業界におけるクリーンラベルおよびトランス脂肪酸フリー脂肪への需要増加 | +1.2% | 北米および欧州で最も強い影響を持つグローバル市場 | 中期(2〜4年) |
| 菓子製品の消費増加 | +0.8% | アジア太平洋および欧州が牽引するグローバル市場 | 中期(2~4年) |
| スペシャルティおよび機能性ショートニングの技術革新 | +0.7% | 北米および欧州が牽引し、アジア太平洋へ拡大するグローバル市場 | 長期(4年以上) |
| 植物性ショートニングへの需要急増 | +0.9% | 北米および欧州が牽引し、アジア平洋での急速な普及を伴うグローバル市場 | 中期(2〜4年) |
| 冷凍ベーカリーおよびすぐに焼けるベーカリー製品の拡大 | +0.6% | 北米および欧州が牽引するグローバル市場 | 短期(2年以内) |
| フードサービスおよびクイックサービスレストラン(QSR)セクターからの需要増加 | +0.5% | アジア太平洋および中東・アフリカで最も速い勢いを持つグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ベーキング業界におけるクリーンラベルおよびトランス脂肪酸フリー脂肪への需要増加
部分水素添加油脂からの転換は、産業用ベーキングおよび食品加工における法令遵守要件となっています。2025年5月時点で、約60カ国がベストプラクティスのトランス脂肪酸排除政策を施行しており、世界人口の46%をカバーしています。2024年にデンマーク、リトアニア、ポーランド、サウジアラビア、タイに対するWHO認定が行われ、2025年にはオーストリア、ノルウェー、オマーン、シンガポールが続いたことで、より厳格な規制がより広範な輸出・加工市場に広がっていることが示されました。これにより酵素的エステル交換の価値が高まっています。なぜなら、産者は水素添加なしに脂肪酸プロファイルを再構成し、より高い規制上の確信を持ってトランス脂肪酸フリーの機能性脂肪を供給できるからです[2]出典:米国油脂化学者協会、「酵素的エステル交換」、AOCSリソースセンター、aocs.org。これらのシステムをすでに運用している生産者は、旧来の化学的手法に依存する小規模プロセッサーよりも、価格設定、技術的ポジショニング、および顧客維持において明確な優位性を持っています。ショートニング市場において、この転換は参入障壁を強化し、より準拠した需要を強力な再処方能力を持つ統合型多国籍サプライヤーへと向けています。
植物性ショートニングへの需要急増
植物性ショートニングは、ビーガン表示を目的とした製品だけでなく、菓子類、ベーカリー、および隣接する食品用途全般で支持を集めています。2024年に見られたカカオ価格の急激な上昇は、菓子メーーをカカオバター代替品、カカオバター置換品、およびその他のスペシャルティ植物脂肪システムへと向かわせ、これらは即時の価格ショックが収まった後も商業的に有用であり続けています。2025年に学術誌『Foods』に掲載された査読済み研究では、ナンキンハゼ油から酵素的エステル交換された植物性ショートニングが、滑らかなテクスチャーと一貫した口当たりを支えるβ′結晶形を達成しながら、トランス脂肪酸レベルを0.1%未満に保つことがされました。これは、ショートニング市場がラベル表示だけでなく性能要件を満たせる脂肪に依存しているため重要です。したがって、シア、ココナッツ、および高オレイン酸ヒマワリにおける上流関係を持つサプライヤーは、主に標準的なコモディティプールに依存するサプライヤーよりも有利な立場にあります。これにより、ショートニング市場は処方の柔軟性とより高いマージンポテンシャルの両方を提供する植物系システムへと移行しています。
冷凍ベーカリーおよびすぐに焼けるベーカリー製品の拡大
冷凍ベーカリーは、高性能ショートニングの最も安定した需要チャネルの一つであり続けています。なぜなら、ラミネート生地、フィリング入りペストリー、および分割済みケーキは、冷凍と焼成を通じて構造を保持できる脂肪を必要とするからです。パフおよびラミネーションシステムは、産業規模で層状テクスチャーを実現するために、一貫した結晶化挙動、可塑性、および固体脂肪含量を必要とします。2025年に学術誌『LWT - 食品科学技術』に掲載された研究では、パームステアリンと米ぬか油ブレンドの酵素的エステル交換が結晶化挙動を改善し、急速冷凍食品用途のショートニング性能を支援することが確認されました。この技術的要件は、処方を厳密に管理し、一貫した品質レベルで生産できるサプライヤーを優遇します。インストアベーカリーフォーマットとすぐに焼けるラインの成長は、非常に大規模な産業契約を超えて顧客基盤を広げています。ショートニング市場において、これは異なる生産規模とハンドリング条件にわたってベーカリーの一貫性を提供できるスペシャルティグレードへの需要を高めています。
フードサービスおよびクイックサービスレストラン(QSR)セクターからの需要増加
クイックサービスレストランチェーンは、フライおよびベーキング業務が大規模な店舗ネットワーク全体で予測可能な脂肪挙動に依存しているため、ショートニング需要の安定した供給源であり続けています。これらの顧客は、単純な原料コストよりも、フライ寿命、油吸収制御、クリスプ感、および再現可能なアウトプットを重視します。東南アジアおよびラテンアメリでの拡大は、都市消費パターン、デリバリープラットフォーム、および組織化されたレストランフォーマットが拡大し続けるにつれて、機関需要の設置基盤を広げています。再処方されたショートニングはまた、トランス脂肪酸フリーのポジショニングと原料品質に関するより広いブランド基準に関するメニューコミットメントにも適合しています。これにより、ベーカリーおよびフライ用途における高付加価値ショートニングシステムを支援する商業的な引力が生まれます。ショートニング市場において、このチャネルは機能性と業務上の一貫性が純粋なコモディティ価格よりも重要であることが多い、耐久性のある販売先を提供します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より健康的な脂肪代替品に対する消費者の嗜好の高まり | -0.7% | 北米および西欧で最も強いグローバル市場 | 中期(2~4年) |
| トランス脂肪酸に関する厳格な規制 | -0.4% | 欧州および北米が牽引するグローバル市場 | 短期(2年以内) |
| パーム油を取り巻くサステナビリティへの懸念 | -0.8% | パーム依存のアジア太平洋および欧州のサプライチェーンで特に顕著なグローバル市場 | 長期(4年以上) |
| 食用油のサプライチェーン混乱 | -0.5% | 南アジアおよび東南アジアが最も影響を受けるグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
トランス脂肪酸に関する厳格な規制
トランス脂肪酸規制は再処方製品への需要を支援しますが、プロセスとポートフォリオを再構築する必要がある生産者のコンプライアンス負担も高めます。WHO基準は、各国に対して工業的に生産されたトランス脂肪酸を総脂肪の100gあたり2g未満に制限するか、部分水素添加油脂を完全に禁止することを求めており、認定活動は2024年および2025年を通じて加速しました。旧来の化学的エステル交換ラインをまだ運用している生産者は、顧客がよりクリーンで防御可能な処方を要求し始めると、困難な資本決定に直面します。いくつかの新興市場では、新しい規制がレガシーコモディティグレードを中心に構築された地元サプライヤーの競争力を低下させています。これにより、最終需要が変わらない場合でも、輸入された準拠スペシャルティ脂肪へと取引量がシフトする可能性があります。ショートニング市場において、その結果は、コンプライアンス出が高付加価値販売に完全に転換される前にマージンを圧縮する可能性がある、より厳しい事業環境です。
パーム油を取り巻くサステナビリティへの懸念
パーム油はショートニング生産の大部分において中心的な役割を担っていますが、サステナビリティへの精査がその依存に新たなコストと評判リスクをもたらしています。2026年に学術誌『Frontiers in Plant Science』に掲載された研究では、泥炭地へのアブラヤシ拡大が1ヘクタール当たり年間最大120トンのCO2換算を排出する可能性があることが指摘されており、パーム依存のサプライチェーンに対する投資家およびバイヤーの注目が高まっています。RSPO、ISPO、ISCCなどの認証システムは、特に顧客がトレーサビリティと森林破壊に関する保証を期待する場合に、より重要な調達フィルターとなっています[3]出典:持続可能なパーム油のため円卓会議、「ボイコットから包摂へ、持続可能なパーム油はついて前進する道か」、RSPO、rspo.org。同時に、2026年9月からのインドネシアによるパーム油輸出の集中管理計画は、世界のバイヤーにとって貿易ルーティング、価格の透明性、および原料アクセスに関する不確実性を高めています。これらの圧力は、認証済みの代替脂肪システムを持つ生産者と、ポートフォリオがパーム分画に大きく依存している生産者との間の格差を広げています。ショートニング市場全体において、このダイナミクスは調達の回復力を製品機能性と同様に重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
植物性脂肪が優位を占めるが、スペシャルティブレンドが成長プレミアムを獲得植物性ショートニングは2025年のショートニング市場シェアの72.37%を占め、パン、ビスケット、ケーキ、揚げスナック、その他の大量食品用途にわたる強力なコスト対性能バランスに支えられています。大豆油、パーム分画、およびキャノーラは、信頼性の高い機能性と広範な産業的入手可能性を提供するため、引き続き主要な原料です。このセグメントはまた、旧来の水素添加システムよりもトランス脂肪酸フリーの処方目標との適合性が高いという恩恵も受けています。高オレイン酸ヒマワリはプレミアムおよびクリーンラベル製品での関連性を高めており、この転換は植物性ポートフォリオ内の平均販売価格を押し上げ始めています。2025年に学術誌『Foods』に掲載された研究では、マスタード油とパームステアリンブレンドの酵素的エステル交換が、排他的なβ′結晶性を持ち、検出可能なトランス脂肪酸を含まないショートニング機能性を提供できることが示され、スペシャルティ用途における動物性オプションからの継続的な移行を支援しています。
ラード、タロー、乳製品由来フォーマットなどの動物性ショートニングは、特定の口当たりと風味が重要な選択された伝統的なフードサービスおよび菓子用途に引き続き対応しています。しかし、食事の嗜好とラベリングの期待が植物由来システムへとシフトし続けているため、その役割はより限定的です。ブレンドおよびスペシャルティ植物バターは最も成長の速い原料セグメントを形成してお、このカテゴリーのショートニング市場規模は2031年までに7.12%のCAGRで拡大すると予測されています。Fuji Oil Groupは、植物性脂肪事業においてカカオバター代替品とコンパウンドチョコレートを中核的な成長エンジンとして特定し、FY2026の設備改善により取引量を5~10%増加させることを目標としています。このセグメントは、より広いショートニング市場を変えている規制およびサステナビリティのトレンドから支持を受けながら、標準的なコモディティフォーマットよりも高いマージンポテンシャルも提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
固形万能型が取引量を支え、パフ/ラミネーション用がペースを設定固形万能型ショートニングは2025年の市場取引量の45.02%を占め、パン、ドーナツフライ、ベーカリーミックス、および一般的な商業ベーキングにわたる広範な有用性を反映しています。これは依然として、標準化されたベーカリー製造能力を拡大し、競争力のあるコストで信頼性の高いハンドリングを必要とする市場にとって最も実用的なフォーマットです。インド、ベトナム、インドネシアなど、バルクォーマットが成長する組織化された食品チャネル全体でコスト効率の高い生産を支援する国々において引き続き重要です。ケーキ・アイシング用グレードは、プレミアムケーキ、デコレーションデザート、およびパティスリーフォーマットが依然として一貫したエアレーションとテクスチャーを必要とするため、安定したポジションを維持しています。液体・フライ用製品は商業フライ需要に対応し、フレーク状および粉末状グレードはドライミックスシステムおよびコンビニエンス志向のフードサービス用途に結びついています。
パフおよびラミネーション用ショートニングは最も成長の速い形態であり、このセグメントのショートニング市場規模は2026年から2031年にかけて6.78%のCAGRで上昇すると予測されています。需要は、クイックサービスレストランチェーンおよびインストアベーカリープログラムに供給される冷凍クロワッサン、ペストリー、およびラミネート生地製品によって牽引されています。これらの製品は厳密に制御されたプラスチック範囲と信頼性の高い固体脂肪含量を必要とし、技術精度を欠く生産者の参加を制限します。2025年に学術誌『LWT - 食品科学技術』に掲載された研究では、パームステアリンと米ぬか油ブレンドの酵素的エステル交換が急速冷凍食品用途に必要な結晶化プロファイルを改善することが確認されました。ショートニング市場において、この性能閾値はスペシャルティメーカーとコモディティサプライヤーの間の格差を強化しています。
用途別:
ベーカリーが取引量をリード、冷凍デザートが成長速度をリードベーカリー製品は2025年のショートニング消費量の52.23%を占め、このカテゴリーはすべての主要用途にわたってショートニング市場シェアをリードしています。パン、ケーキ・ペストリー、クッキー・ビスケット、およびドーナツは、ショートニングがクラム構造、エアレーション、柔らかさ、および賞味期限延長を支援するため、機能性脂肪の最大の複合ユーザーであり続けています。ケーキ・ペストリーは高比率機能性と安定した乳化を必要とするため、単位当たりの価値が最も高くなっています。クッキー・ビスケットは、特に大規模なベーカリチェーンと多国籍フードサービス事業者が生産を拡大しているアジア太平洋において、最も高い絶対取引量を生み出しています。菓子類もコンパウンドコーティング、クリームフィリング、および成形代替品にショートニングを使用し、スナック・セイボリーおよび即食・調理済み食品はフライの安定性、テクスチャー管理、および冷凍解凍性能に依存しています。
冷凍デザートおよびアイスクリームは用途レベルで最も速い成長を記録しており、この用途のショートニング市場規模は2031年までに7.32%のCAGRで拡大すると予測されています。コールドチェーンシステムが改善されている東南アジアおよび中東において、冷蔵・冷凍デザートフォーマットがより広い受容を得るにつれて需要が高まっています。このセグメントは、温度変化を通じて構造を維持し、コンパウンドコーティングされた冷凍ノベルティのブルームを防止できるショートニングを必要とします。消費者が安定した脂肪システムを必要とする小分けの嗜好品製品へとシフトするにつれて、用途も広がっています。ショートニング市場におて、これは精密な融解挙動を持つ構造化脂質に投資するサプライヤーにとって冷凍デザート用途を重要な販売先にしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ショートニング市場
アジア太平洋地域は2025年の世界収益の35.25%を占め、世界最大のショートニング市場シェアを有する地域となっています。また、同地域は最も成長速度の速い地域クラスターでもあり、アジア太平洋地域のショートニング市場規模は2031年までに6.65%のCAGRで拡大すると予測されています。この地位は、同地域がパーム油系原料の主要供給拠点であると同時に、急速に工業化が進む製パン生産基地としての二重の役割を担っていることを反映しています。中国は、工業的製パンシステムが商業製パンおよび食品加工全般にわたる機能性油脂への大規模需要を支えているため、引き続き中心的な位置を占めています。インド、ベトナム、インドネシア、タイも、クイックサービスレストランの拡大、組織化された小売製パン業態の普及、可処分所得の上昇が機関需要の増加を後押しし、重要性を高めています。
北米および欧州ショートニング市場
北米は引き続き第2位の地域市場であり、トランス脂肪酸除去およびクリーンラベルショートニング処方のベンチマークを設定し続けています。米国は、成熟したコールドチェーンインフラ、大規模なクイックサービスレストランネットワーク、および店内製パンプログラムを有しており、固形万能グレードおよびケーキ・アイシンググレードへの安定した需要を生み出しています。カナダは、Richardson InternationalおよびStratas Foodsなどのサプライヤーを通じて重要なキャノーラ油系加工基盤を維持しており、大豆およびパーム由来の代替品に対してよりクリーンなポジショニングを支えています。欧州は複合的な様相を呈しており、西欧の一部では小売向けテーブルスプレッドの需要が軟化している一方、ラミネートペストリーおよび冷凍焼成品向けの工業的製パン需要は継続しています。トレーサビリティおよび認証に関連する調達基準が、欧州のバイヤーをRSPO認証素材およびパーム油への依存を低減できる代替油脂システムへと誘導しています。
南米、中東・アフリカおよびトルコのショートニング市場
南米はブラジルを中心としており、拡大する加工食品基盤、成長するクイックサービスレストランセクター、および大豆に連動した精製業がショートニングへの安定した需要を支えています。アルゼンチンとチリは菓子類および包装スナック菓子からの需要を加えていますが、原材料コストの変動が地元加工業者の営業利益率に影響を与えています。中東・アフリカはアジア太平洋地域に次いで急速に成長しており、GCC食品加工業者、ナイジェリアおよびエジプトにおける加工食品需要の拡大、ならびに地域の食品基準に適合したハラール対応ショートニング基盤がこれを支えています。トルコも、サプライヤーが同国の大規模なスナック輸出基盤および幅広い加工食品生産能力を標的とするにつれ、プレミアム機能性油脂においてより重要な位置を占めるようになっています。

競争環境
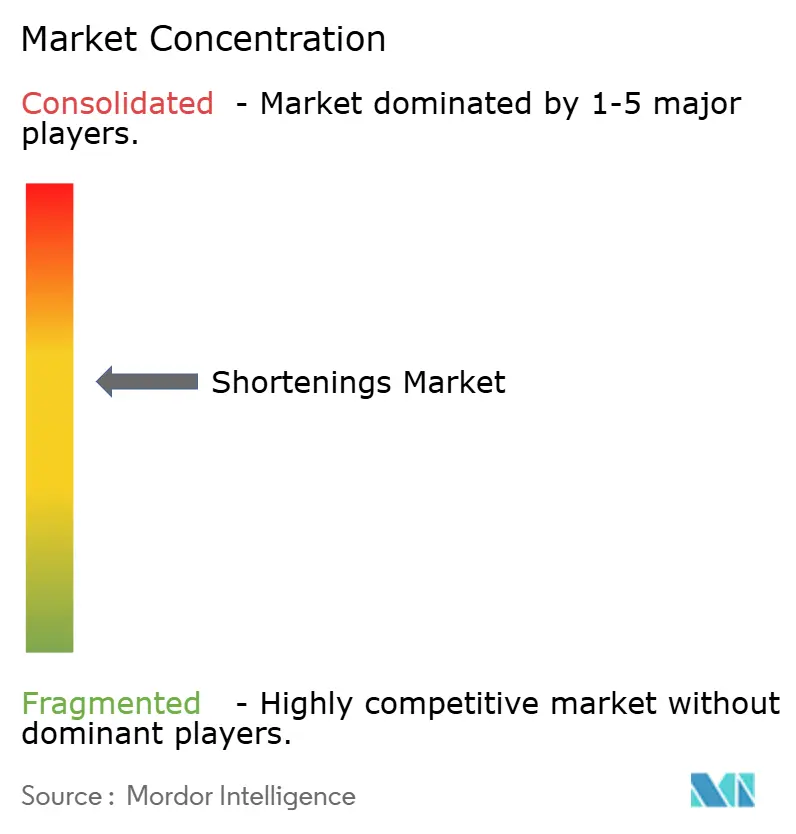
ショートニング市場は中程度の集中度を維持しており、垂直統合された少数の企業グループが上流の油糧種子加工、精製、および世界的な物流を形成しています。Bunge、Wilmar、Cargill、およびADMは、原料アクセスを処方規模と流通リーチに結びつけることができるため、構造的な優位性を持っています。Fuji Oil、Vandemoortele、CSM Ingredients、およびKerry Groupを含む第2層は、技術的差別化と用途特化型性能でより競争しています。これにより、上流規模が重要であると同時に、特化した脂肪システム、顧客サポート、およびプロセスノウハウも重要な市場が形成されています。コンプライアンス、トレーサビリティ、および機能的性能基準が上昇し続けるにつれて、広範なコモディティ能力と高付加価値処方専門知識の間の格差がより明確になっています。
最近の戦略は、上流での統合と下流での専門化という2つの方向に動いており、Cargillは2026年3月にマレーシアのポートクランにある食用油プラントの数百万米ドル規模の拡張を発表し、新しいスペシャルティ脂肪ラインを追加し、脂質研究開発センターをアジア太平洋および欧州・中東・アフリカの顧客に近づけました。Vandemoorteleは2025年3月にBungeの欧州マーガリン・スプレッド事業を買収する契約に署名し、欧州全体での流通リーチと植物性脂肪におけるポジションを強化しました。Fuji Oil Groupは、FY2026下半期に日本、カナダ、欧州、オーストラリアで新しいスペシャルティ脂肪およびコンパウンドチョコレート生産ラインが稼働を開始すると報告しており、ネットワーク内のスペシャルティ肪能力の拡大を支援しています。Bungeの統合動向と計画された精製追加も、多油加工とスペシャルティ原料供給にわたるより強力な垂直統合ポジションを示しています。
買収範囲は東南アジアおよび南米において依然として意味があり、そこでは小規模な地域プロセッサーが化学的プラットフォームから高度な酵素システムへの移行に必要な資本を欠くことが多いです。これにより、技術的改修、ライセンス供与、および完全な統合が、バランスシート能力を持つ大企業にとって実行可能な経路となっています。イノベーションはプロセスレベルでも継続しており、スペシャルティ脂肪の経済性を改善できる、より速く酵素負荷の低いバッチエステル交換ルートへの新たな注目が集まっています。同時に、RSPO、ISCC、および関連する調達フレームワークは多くの企業間チャネルでより厳しい調達要件となっており、非認証サプライヤーの障壁を高めています。したがって、ショートニング市場は、原料の安全保障、認証の深さ、および技術的性能を地域の顧客対応力と組み合わせることができる企業を優遇する可能性が高いです。
ショートニング産業リーダー
Cargill Inc.
AAK AB
Wilmar International
Stratas Foods LLC
Bunge Holdings S.A
- 注:主要企業の掲載順は順位を示すものではありません。
ショートニング市場
- Bunge Limited
- Stratas Foods LLC
- Wilmar International
- Archer Daniels Midland Company (ADM)
- Fuji Oil Co. Ltd.
- Apical Group
- Conagra Brands
- Vandemoortele NV
- Upfield Holdings
- J.M. Smucker (Crisco)
- Richardson International
- Puratos Group
- Palsgaard A/S
- CSM Bakery Solutions
- Oleo-Fats Inc.
- Kerry Group (Bakery Fats)
- Associated British Foods (ABF Ingredients)
- IOI Corporation Berhad
- Mewah International Inc.
- Apex International

Recent Industry Developments in ショートニング市場
- 2026年3月:Cargillはマレーシアのポートクランにある食用油プラントの数百万米ドル規模の拡張を発表し、Cargillのグローバル食用油ネットワークで初めてスペシャルティ脂肪加工技術を導入する新しいスペシャルティ脂肪生産ラインを追加しました。
- 2025年2月:BungeとViterraは合併を完了し、油糧種子加工および植物性スペシャルティ油脂における能力を強化する世界有数のアグリビジネスソリューション企業を創設し、3年以内に年間2.5 ビリオン 米ドルの運営シナジーを見込んでいます。
- 2024年10月:Stratas Foodsはニュージャージー州ヒルサイドのAAK Foodserviceを約5,655 ミリオン 米ドルで買収することに合意し、米国内の製造施設を8カ所から9カ所に拡大しました。


世界のショートニング市場レポートの調査範囲
| 植物性 |
| 動物性 |
| ブレンドおよび特殊植物バター |
| 固形万能型 |
| ケーキ・アイシング用 |
| パフ・ラミネーション用 |
| 液体・フライ用 |
| フレーク・ドライ |
| ベーカリー製品 | パン |
| ケーキ・ペストリー | |
| クッキー・ビスケット | |
| ドーナツ・マフィン | |
| 菓子類 | |
| スナック・セイボリー | |
| 冷凍デザート・アイスクリーム | |
| 即食・調理済み食品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| オランダ | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原料源別 | 植物性 | |
| 動物性 | ||
| ブレンドおよび特殊植物バター | ||
| 形態別 | 固形万能型 | |
| ケーキ・アイシング用 | ||
| パフ・ラミネーション用 | ||
| 液体・フライ用 | ||
| フレーク・ドライ | ||
| 用途別 | ベーカリー製品 | パン |
| ケーキ・ペストリー | ||
| クッキー・ビスケット | ||
| ドーナツ・マフィン | ||
| 菓子類 | ||
| スナック・セイボリー | ||
| 冷凍デザート・アイスクリーム | ||
| 即食・調理済み食品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| オランダ | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ショートニングセクターの現在の規模はどのくらいで、2031年までにどこへ向かうのか?
ショートニング市場は2025年に42.1 ビリオン 米ドルと評価され、2026年には44.2 ビリオン 米ドルに達し、5.61%のCAGRで2031年までに73.4 ビリオン 米ドルに達すると予測されています。
どの原料カテゴリーが収益をリードし、どれが最も速く成長しているか?
植物性ショートニングが2025年に72.37%のシェアでリードし、ブレンドおよびスペシャルティ植物バターは2031年までに7.12%のCAGRで最も速く成長すると予測されています。
現在の需要にとって最も要な形態タイプはどれか?
固形万能型が2025年の市場取引量の45.02%でリードしており、最も広範なベーカリーおよびフライ用途に適合するためです。
どの地域が最も強い成長見通しを提供するか?
アジア太平洋が2025年の収益の35.25%でリードし、原料の強みと急速なベーカリー産業化を組み合わせているため、2031年までに6.65%のCAGRで最も速く成長すると予測されています。
最終更新日:



