
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
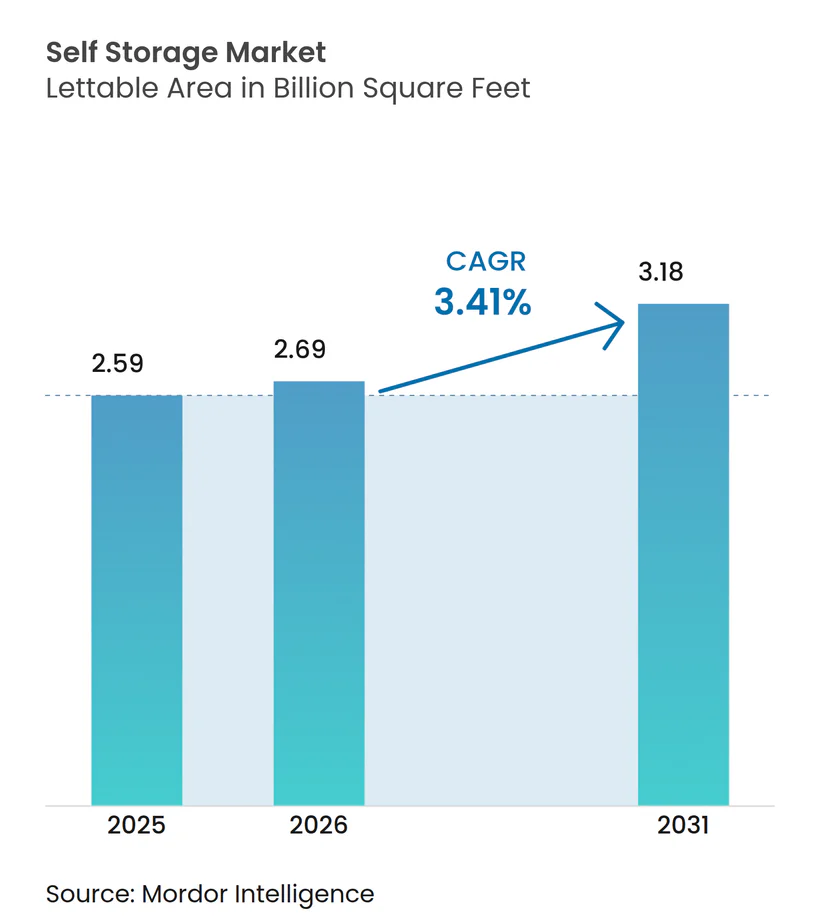
| 市場取引高 (2026) | 2.69 十億平方フィート |
| 市場取引高 (2031) | 3.18 十億平方フィート |
| 成長率 (2026 - 2031) | 3.41 % |
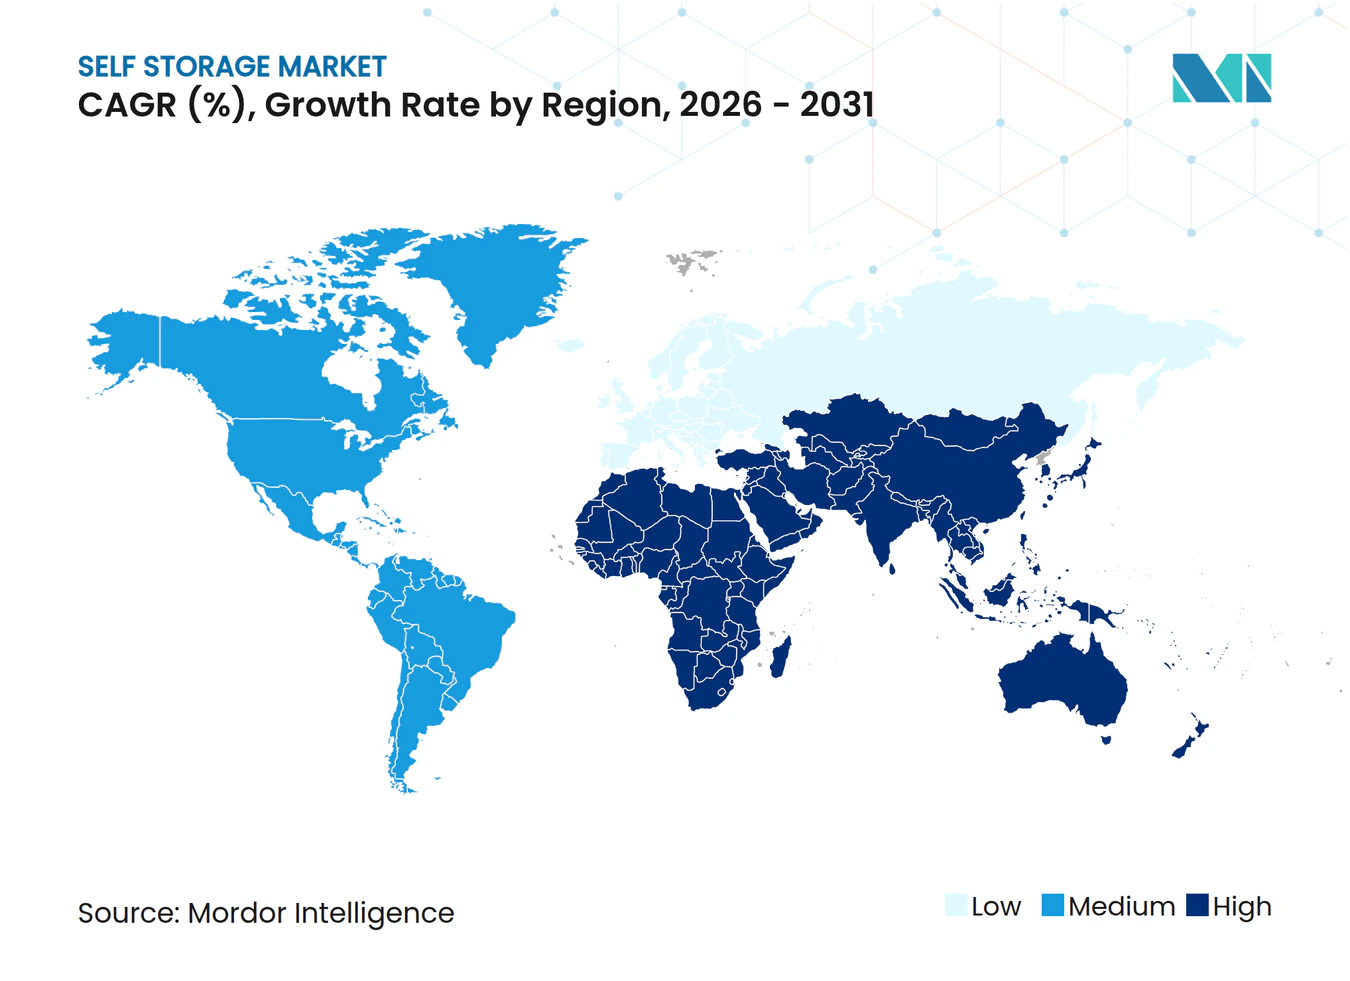
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルフストレージ市場分析
セルフストレージ市場の賃貸可能面積は、2025年の25億9,000万平方フィートから2026年には26億9,000万平方フィートに増加し、2031年までに31億8,000万平方フィートに達する見込みで、2026年〜2031年にかけてCAGR 3.41%で成長すると予測されています。この緩やかな拡大の背後には、プレミアム収益化へのシフトが隠れており、温度管理型施設、法人テナント、テクノロジー活用型リースモデルが占有平方フィートあたりの収益を押し上げています。事業者は既存施設にHVACシステムを後付けし、ユニット収益を倍増させるとともに、企業のコールドチェーン需要に対応しています。非接触型リースプラットフォームは人件費を削減し、営業時間を延長し、アルゴリズムによる価格調整を可能にしています。地理的な成長の勢いはアジア太平洋地域にシフトしており、都市部の住宅面積の縮小、可処分所得の増加、電子商取引の普及が有料保管の採用拡大を促しています。米国の大手REITはスケールメリットを追求していますが、市場の断片化により、ゾーニングの知識とミクロ市場の価格決定力を活用する地域専門業者にも参入余地が残されています。
主要レポートのポイント
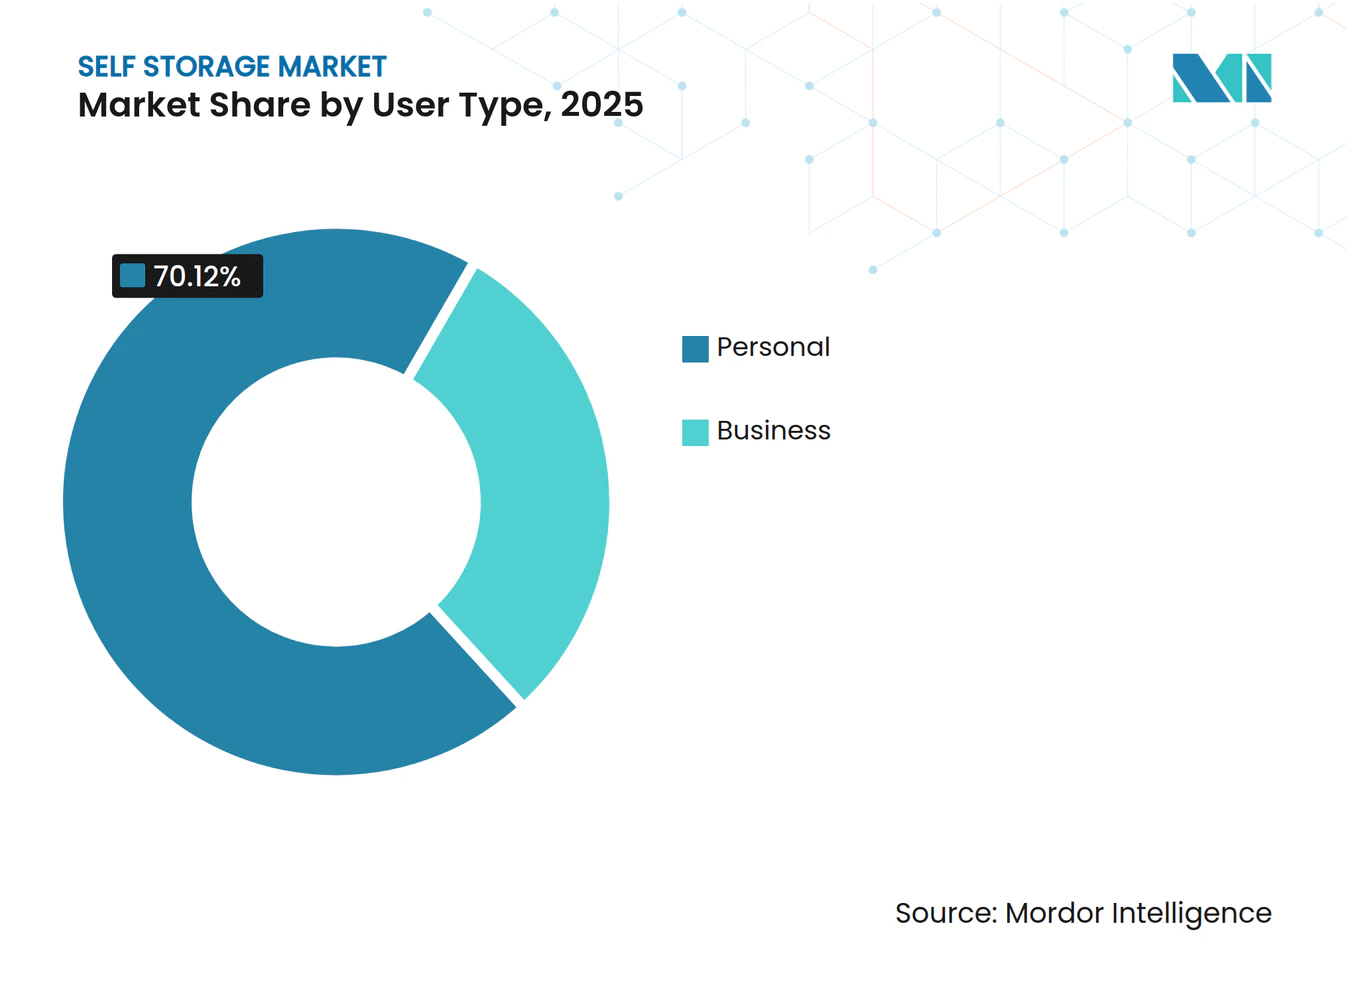
- ユーザータイプ別では、個人ユーザーが2025年に70.12%のシェアを保有し、法人テナントは2031年にかけてCAGR 5.81%で成長する見込みです。
- 保管タイプ別では、温度管理型ユニットが2025年のセルフストレージ市場規模の54.64%を占め、2031年にかけてCAGR 6.71%で拡大しています。
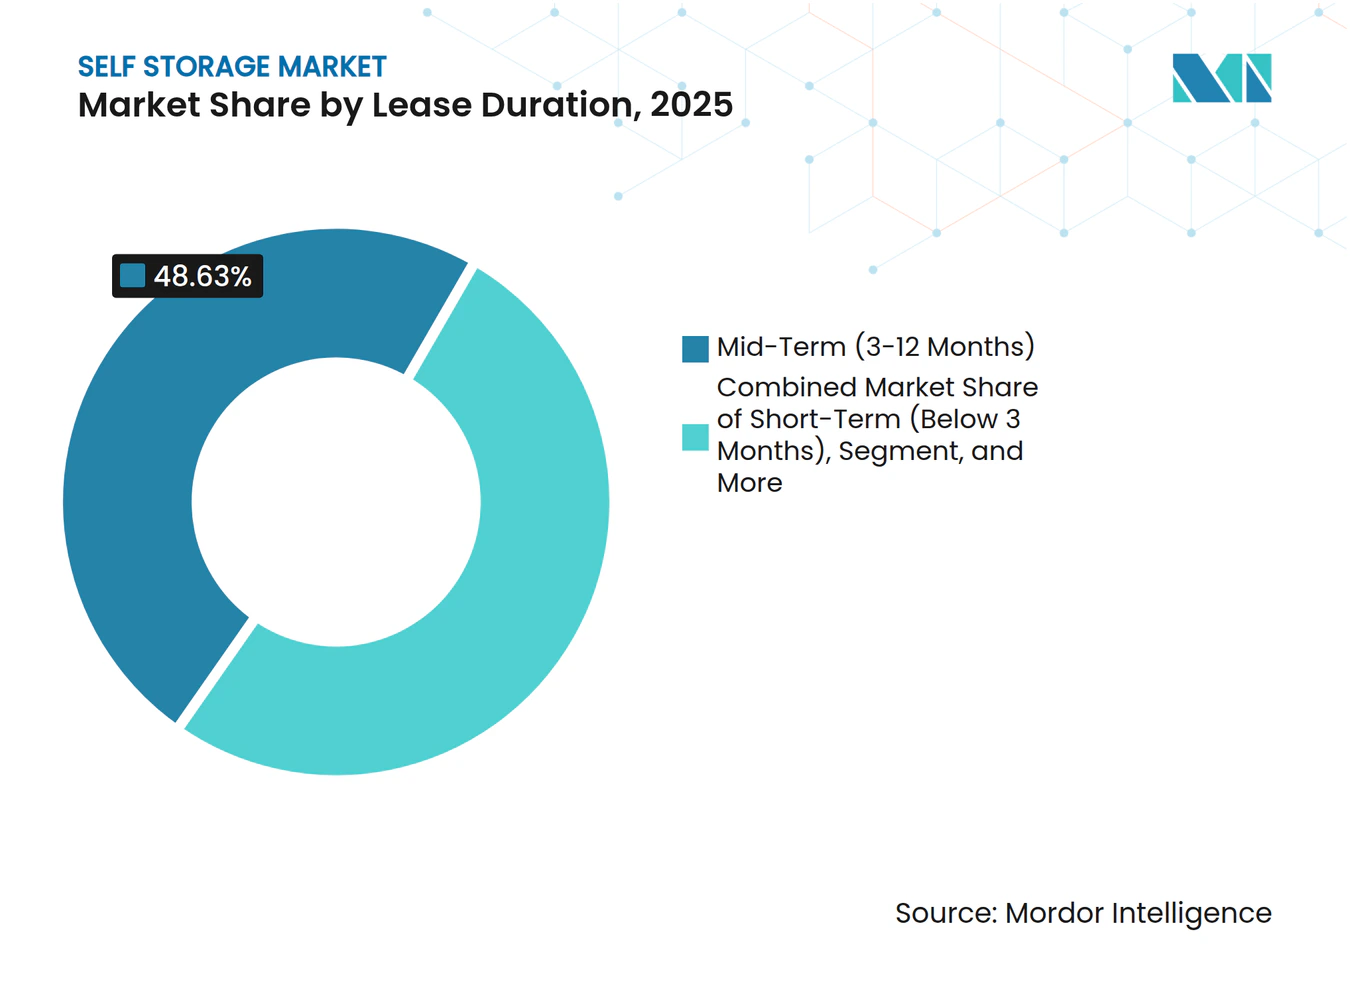
- リース期間別では、中期契約が2025年のセルフストレージ市場シェアの48.63%を保有し、短期リースは2031年にかけてCAGR 5.32%で成長しています。
- ユニットサイズ別では、中型(50〜100平方フィート)が2025年のセルフストレージ市場シェアの40.32%を保有し、50平方フィート未満の小型ユニットは2031年にかけてCAGR 6.12%で成長し、平方フィートあたりの収益が最も高いと予測されています。
- 地域別では、北米が2025年の世界容量の52.48%を維持していますが、アジア太平洋地域は2031年にかけてCAGR 5.09%を達成する見込みです。
- 企業別では、Public Storage、Extra Space Storage、CubeSmart の3社が2025年に北米容量の約15%を管理していました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
セルフストレージ市場のドライバー影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 都市化と居住空間の縮小 | +1.2% | 世界全体、アジア太平洋地域の第1層都市および北米の都市中心部に集中 | 長期(4年以上) |
| 電子商取引マイクロマーチャントの増加 | +0.9% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 住宅不動産コストの上昇 | +0.7% | 北米、欧州、アジア太平洋地域の大都市圏 | 長期(4年以上) |
| デジタル化された非接触型リースプラットフォーム | +0.5% | 世界全体、北米および欧州での早期採用 | 短期(2年以内) |
| マイクロフルフィルメントハブとしてのセルフストレージ | +0.8% | 北米および欧州、アジア太平洋地域でのパイロットプロジェクト | 中期(2〜4年) |
| 気候変動に強い資産保全需要 | +1.0% | 世界全体、北米沿岸部、欧州、アジア太平洋地域で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市化と居住空間の縮小
東京、香港、上海のアパートの床面積は2025年に500平方フィートを下回り、居住者は大型の所持品を外部に保管せざるを得なくなっています。[1] これらの都市では1人あたりの普及率が1.5平方フィートに上昇し、ガレージスペースのある郊外の3倍の水準となっています。シンガポールとムンバイのデベロッパーは、複合用途タワーに敷地内保管施設を組み込み、8%の賃料プレミアムを実現しています。アジア太平洋地域の都市化率が65%を超えるにつれ、セルフストレージは任意の選択ではなく構造的な必需品となっています。北米の都心部も同様の傾向をたどっており、マクロ環境が軟化しても需要を維持しています。
電子商取引マイクロマーチャントの増加
2025年の調査では、年間売上高50万米ドル未満のオンライン販売業者の38%が、倉庫ではなくセルフストレージに在庫を保管していることが判明しました。これらのテナントは40%長く滞在し、車両乗り入れ可能な荷積みスペースと荷物受け取りサービスに対して25%〜35%のプレミアムを支払っています。電子機器や化粧品には温度管理が不可欠であり、事業者は周囲温度スペースより50%〜80%高い料金を設定できます。マイクロマーチャントは景気後退時に副業の形成を促し、不況時の保管需要を押し上げるため、景気循環に対する耐性をもたらします。
気候変動に強い資産保全需要
フェニックスでは110°Fを超える熱波が発生し、ヒューストンでは湿度が80%を超えるスパイクが生じ、従来型ユニット内の物品が損傷し、保険会社は保険料を15%〜25%引き上げました。[2] 事業者はこれに対応し、周囲温度型施設をHVAC設備付き施設に転換することで、平方フィートあたりの収益を倍増させました。医薬品流通業者やワインコレクターは現在、厳格な温度帯を要求しており、その支払い意欲は成長が鈍い大都市圏でも投資収益を支えています。規制当局はますます気候変動への耐性を公共安全上の懸念として捉えており、早期採用者にとってのコンプライアンス上の参入障壁を形成しています。
デジタル化された非接触型リースプラットフォーム
スマートロックとモバイルアプリによるリースは、2025年にExtra Space Storageの新規賃貸の20%以上を占めました。自動化により施設あたりの人件費が30%削減され、リアルタイムのサージプライシングにより利用可能平方フィートあたりの収益が最大12%向上しました。25〜35歳のデジタルネイティブな賃借人は、窓口来店顧客より60%高い割合でアプリベースの契約を採用しました。サイバー保険会社は現在、二要素認証を要求しており、ユニットあたり200〜400米ドルの後付けコストが発生しています。この費用を吸収できる事業者は、小規模独立系業者に対して持続的な顧客獲得コスト上の優位性を得ます。
セルフストレージ市場の抑制要因影響分析*
| 制約要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なゾーニングおよび土地利用規制 | -0.6% | 北米の都市中心部、欧州の大都市圏 | 中期(2〜4年) |
| 成熟した大都市圏における供給過剰 | -0.4% | 北米サンベルト都市、一部の欧州市場 | 短期(2年以内) |
| 異常気象による保険料の高騰 | -0.3% | 北米沿岸部、洪水リスクの高い欧州およびアジア太平洋地域 | 中期(2〜4年) |
| スマート施設に対するサイバーセキュリティリスク | -0.2% | 世界全体、IoT普及率の高い北米および欧州で顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なゾーニングおよび土地利用規制
ポートランド、シアトル、サンフランシスコは2025年にセルフストレージを工業用途に再分類し、セットバック、駐車場義務、デザイン審査を課すことで承認を18〜36ヶ月遅延させています。ロンドンとパリの欧州議会は、需要が5%〜7%増加しているにもかかわらず、保管施設の成長を2%以下に制限しています。既存の認可済み施設は価格決定力を得ていますが、新規参入者は高額な法的費用と保有コストに直面し、容量増加が抑制され、世界のCAGRから約0.6パーセントポイントが削られています。
成熟した大都市圏における供給過剰
米国サンベルト都市は2022年から2024年にかけて新規容量を15%〜25%増加させた結果、稼働率が約82%となり、10%〜15%の料金引き下げを余儀なくされました。大手REITは割引価格で不良資産を取得し、余剰スペースを閉鎖して賃料を安定させましたが、最も飽和したサブマーケットでの回復は2027年以前には見込めない可能性があります。この乖離により、沿岸部の制約が4%〜6%の料金成長を可能にする一方、供給過剰の内陸部が遅れをとる二極化した市場環境が生まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セルフストレージ市場セグメント分析
ユーザータイプ別:
法人テナントがプレミアム収益を牽引法人テナントは2025年に容量の29.88%を占め、2031年にかけてCAGR 5.81%で成長していましたが、平均リース期間が2年を超えるため、総収益の40%以上を生み出しました。これらの顧客は24時間アクセス、荷物取り扱い、強化床に対して25%〜35%のプレミアムを支払い、商業ユーザー向けのセルフストレージ市場規模を全体の成長率より速いペースで押し上げています。電子商取引販売業者、請負業者、季節小売業者は、複数年の倉庫リースを避けるため月次契約を好みます。個人顧客は70.12%のシェアを占めていますが、その解約率が清掃・再マーケティングコストを引き上げ、利益率を圧迫しています。
事業者は現在、1階の商業ユニットが上階の個人ロッカーを相互補助する複合用途レイアウトを設計しています。ニュージャージーや南カリフォルニアなどの物流ハブでは、法人テナントがすでに温度管理型在庫の50%〜60%を管理しており、個人ユーザーとの収益性の差が浮き彫りになっています。より多くのREITが法人顧客を獲得するにつれ、競争の重点は価格からワークフロー統合へとシフトし、セルフストレージ市場内の価値プールが深まっています。


保管タイプ別:
温度管理型がプレミアム成長を牽引温度管理型施設は総容量の54.64%を占め、2025年に収益の不均衡なシェアを獲得し、2031年にかけてCAGR 6.71%で拡大する見込みです。異常気象による損失と保険会社の要件の厳格化が転換を加速させ、空調管理スペースのセルフストレージ市場シェアを毎年拡大させています。事業者は周囲温度型ユニットより50%〜80%のプレミアムを設定しており、法人テナントは高価値在庫を保護するために喜んで支払います。
一方、非温度管理型在庫は、アップグレードコストが回収できない温暖または農村部の環境で好調を維持しています。ポータブルコンテナサービスは物流の複雑さからニッチにとどまり、車両保管は私道駐車を禁止する住宅所有者組合規則が厳しい州で地域的な強みを発揮しています。したがって、実行上の焦点は、各拠点で獲得するセルフストレージ市場規模を最大化するために、ミクロ気候リスクと資産構成を適合させることに集中しています。
リース期間別:
短期の柔軟性が支持を拡大3〜12ヶ月の中期契約は依然として契約の48.63%を占めていますが、ギグエコノミー労働者やプロジェクトベースの企業がコミットメントを避けるため、月次賃貸が最も急速に増加しています。新規短期リースごとに入居手数料と保険販売の付随収益が発生し、長期テナントより月次収益が20%〜30%高くなります。短期リースは2031年にかけてCAGR 5.32%で成長しています。事業者は年間契約割引を廃止し、8%〜12%の料金エスカレーターを適用することで、短期滞在ユーザーに帰属するセルフストレージ市場規模を拡大しています。
長期顧客は稼働率の安定をもたらしますが、ダイナミックプライシングの実施能力を制約します。デジタルチャネルが顧客獲得コストを削減するにつれ、事業者は空室リスクよりも高い実効料金を優先するようになり、このシフトが2031年までセルフストレージ市場を再形成し続けると予想されます。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
ユニットサイズ別:
小型ユニットが都市密度を取り込む50平方フィート未満のユニットはニューヨーク、サンフランシスコ、ロンドンで稼働率95%を達成し、大型ユニットより平方フィートあたり40%〜60%多くの収益を上げています。マイクロ起業家や都市ミニマリストは広さよりも中心的な立地を重視し、事業者はコンパクトロッカーに平方フィートあたり1.50〜2.50米ドルを設定することで希少性を収益化しています。50平方フィート未満の小型ユニットは2031年にかけてCAGR 6.12%を記録しました。
50〜100平方フィートの中型サイズは主流の住宅移転需要に対応していますが、スペクトルの両端から利益率の圧力を受けています。中型(50〜100平方フィート)ユニットサイズは2025年のセルフストレージ市場シェアの40.32%を保有していました。100平方フィートを超える大型ユニットは郊外回廊の請負業者やダウンサイザーを引き付け、メガユニットは電子商取引販売業者向けの低コスト倉庫として機能します。最適な開発戦略は現在、二極化に傾いており、高密度都市の埋め込み型サイトはマイクロロッカーを優先し、郊外の区画は車両乗り入れ可能なベイを重視することで、フォーマット間でセルフストレージ市場シェアのバランスを取っています。
地域分析
北米セルフストレージ市場
北米は2025年に世界の容量の52.48%を占め、一人当たりの普及率は9.5平方フィートとなっています。[3] フェニックスやダラスなどの飽和したサンベルト都市圏では稼働率が82%前後に留まる一方、ゾーニング規制により施設が95%の稼働率を維持し、年間4%〜6%の賃料上昇が可能な沿岸都市との間で稼働率格差が生じています。カナダは米国と同様のプロフィールを示しており、メキシコでは中産階級の消費者が外部ストレージを受け入れるにつれて急速に発展しています。
アジア太平洋セルフストレージ市場
アジア太平洋地域は5.09%という最も高い成長率を記録しており、これはアパートの広さが一般的に500平方フィート未満で都市化率が60%を超える中国およびインドの都市が牽引しています。日本では、高齢化社会の進展と湿気対策のための温度管理された保管需要を背景に、着実な拡大が続いています。オーストラリアとニュージーランドは、新規建設よりも既存施設の統合に注力しており、その結、成長率は2.8%と穏やかなものとなっています。
欧州・中東・アフリカおよびラテンアメリカセルフストレージ市場
欧州の成長率は3.6%ですが、地域間の格差は依然として存在します。英国は一人当たり4.5平方フィートと、成熟段階にある北米市場に類似した様相を呈しており、一方でドイツ、フランス、スペインは低い数値にとどまっており、ShurgardおよびSafestoreにとって成長余地があります。最近のポーランドでの買収が注目される中央ヨーロッパでは、eコマース事業者の間で段階的な需要が生まれています。主要地域以外では、ラテンアメリカ、中東、アフリカを合わせた供給量は全体の8%未満ですが、サンパウロやドバイなどの都市における駐在員人口の増加とeコマースの普及拡大に伴い、6%〜8%の成長を遂げています。
地域版
すべての地域
規制環境
セルフストレージの規制は依然として分散的であり、単一の世界的な許認可制度ではなく、主に地域の土地利用・建築認可や州・地方レベルの留置権および消費者保護規則によって運営要件が定められている。米国では、密集した大都市圏においてゾーニングが依然として拘束的な制約となっている。ポートランド、シアトル、サンフランシスコは2025年にセルフストレージを工業用に再分類し、権利取得の期間を延長した。一方ニューヨーク市は、消費者・労働者保護局が2026年4月に、2025年の地方法に基づくセルフストレージ施設および貯蔵倉庫の許認可、料金開示、罰則規定に関する規則案を公表し、より直接的な事業者コンプライアンスモデルを推進した。
北米以外では、アジア太平洋地域における急速な導入とともに、正式な運営基準が整備されつつある。中国はセルフストレージの運営・管理に関するGB/T 47529-2026を発行し、ベトナムは物流およびセルフストレージサービスの技術仕様を対象とするTCVN 14317:2025を導入した。これらの規格とともに、Self Storage Associationなどの業界団体は、米国の複数の州にわたる2026年の政策優先事項として留置権法の現代化を強調し、通知の文書化、監査可能な記録、そして未払い・競売業務における手続き規律の強化への移行を後押ししている。
バリューチェーン分析
セルフストレージのバリューチェーンは、用地調達と権利取得(ゾーニング、許認可、建築基準、防火承認)から始まり、施設開発または改修が続き、その後は不動産管理、警備・入退室管理、設備(特に空調管理ユニット用のHVAC)、そしてテナント向けの販売・サービスを組み合わせた継続的な運営が行われる。事業者は提供体制を強化するため、技術主導の運営基盤を活用する傾向を強めている。クラウド型不動産管理システム(PMS)はユニットの在庫、賃貸契約、請求、収益管理を管理し、IoTコンポーネント(スマートロック、ゲートコントローラー、カメラ、環境センサー)は非接触の入居手続き、遠隔監視、例外対応型の人員配置モデルを可能にする。
上流の供給業者には、建設業者・設備工事業者(HVACおよび電気)、警備機器ベンダー、そしてポートフォリオ全体でデータを統合するソフトウェアプロバイダーが含まれる。最近のエコシステムの動きは、より開かれた統合とアナリティクス主導の意思決定への進展を示している。Tenant Inc.は2026年7月にNectar APIを公開し、事業者のPMSデータと直接連携できるツールを実現した。また、CRED iQは2026年6月にTractIQとの提携を拡大し、CMBSで資金調達された大量のセルフストレージ実績データをAIアンダーライティング業務に取り込んだ。需要と販売の面では、オンライン予約とデジタル賃貸契約が主要な獲得チャネルとなり、第三者管理プラットフォームや集中型コールセンターが、比例的な現地スタッフを配置せずにブランドが小規模市場へ展開することを後押ししている。
競合環境
市場集中度
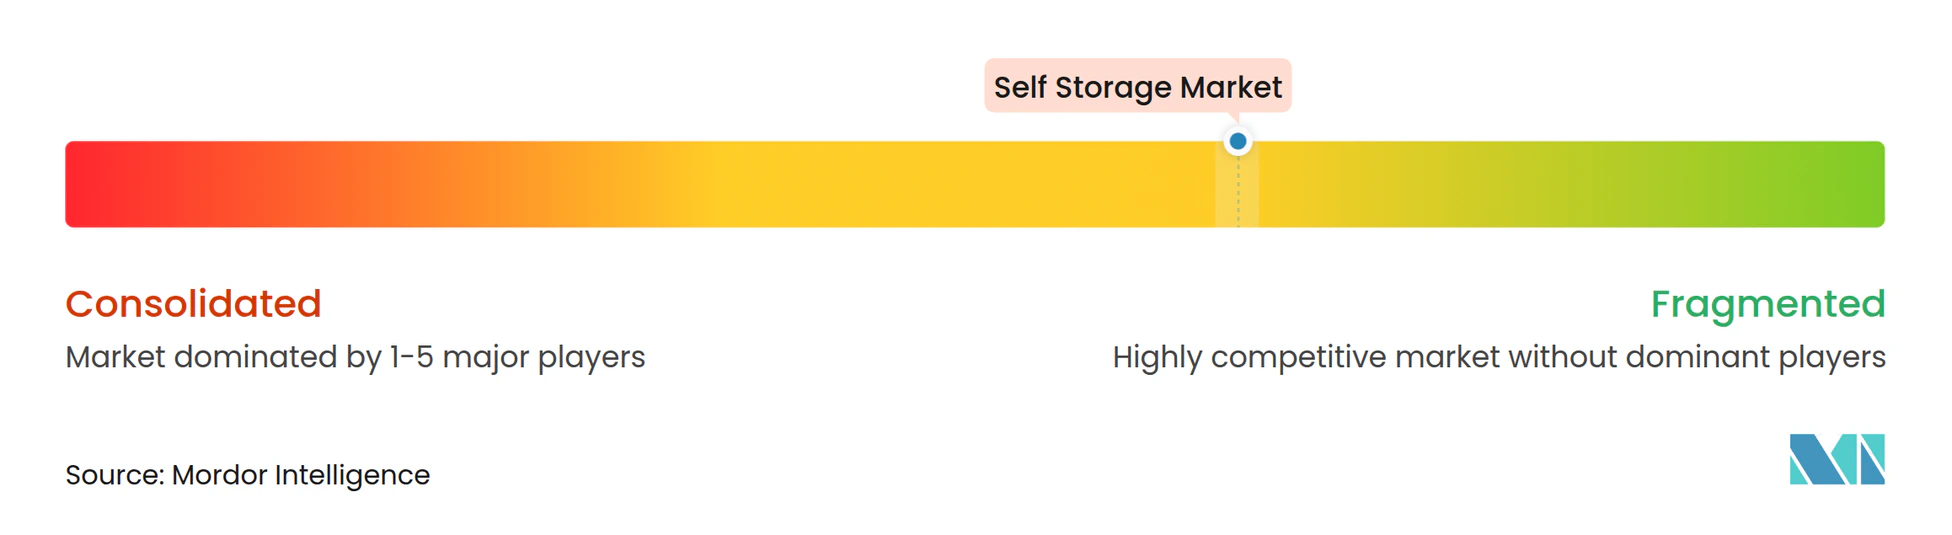
米国の上位3社のREITは2025年に北米の平方フィートの約15%を管理しており、地域チェーンと独立系業者の断片化した裾野が残っています。北米は2025年に世界容量の52.48%を維持しました。Extra Space StorageがLife Storageを2025年11月に買収したことで統合が加速し、全国3,800施設を擁するリーダーが誕生しました。テクノロジーが主要な競争の場となっており、スマートロックシステムと価格アルゴリズムにより人件費が30%削減され、収益が8%〜12%向上しています。
ClutterやMakeSpaceなどのドアツードア系スタートアップは、施設訪問を不要にする物流バンドル型モデルを追求していますが、フリートと人件費のコストを賄うには高い密度が必要です。既存事業者はラストマイル配送パートナーシップを追加するか、ポータブルコンテナ会社を買収することで対抗できます。欧州では、ShurgardとSafestoreが中央欧州のロールアップに投資する一方、Big YellowはESG評価の新規開発でロンドンの埋め込み型サイトを狙っています。アジア太平洋地域では、国内チャンピオンとREIT参入者が混在しています。Storefriendlyは第1層の中国都市でブランドのローカライズを活用し、National Storage REITは割引買収によりオーストラリアとニュージーランドを統合しています。アジア太平洋地域は2031年にかけてCAGR 5.09%を記録しています。
競争の激しさは価格競争よりもテクノロジー採用に依存しています。データ上の優位性を持つ事業者は収益管理を最大化し、保険のクロスセルを行います。小規模独立系業者は地域の知識に依存していますが、デジタル化のための資本がなければ利益率の圧迫リスクがあります。市場の中間層は2028年までに規模拡大プレーヤーによる買収または資本撤退によって縮小する可能性が高いです。
セルフストレージ産業リーダー
-
Public Storage
-
Extra Space Storage Inc.
-
U-Haul International Inc.
-
CubeSmart LP
-
National Storage Affiliates Trust
- 注:主要企業の掲載順は順位を示すものではありません。
セルフストレージ市場 このレポートでカバーされる企業
- Public Storage
- Extra Space Storage Inc.
- U-Haul International Inc.
- CubeSmart LP
- National Storage Affiliates Trust
- Life Storage Inc.
- Safestore Holdings PLC
- StorageMart
- Shurgard Self-Storage SA
- Big Yellow Group PLC
- Prime Storage Group
- Metro Storage LLC
- SmartStop Asset Management LLC
- Clutter Inc.
- MakeSpace Inc.
- Kennards Self Storage
- Access Self Storage Ltd.
- Urban Self Storage Inc.
- Global Self Storage Inc.
- World Class Capital Group LLC (Great Value Storage)
- Amsdell Cos./Compass Self Storage
- All Storage
- Storage King Pty Ltd.
- Storefriendly Self Storage Group
市場機会と将来展望
主要な機会の一つは、コンプライアンスに連動したデジタル化であり、留置権法の現代化と都市レベルの開示制度が、監査可能な業務プロセスの価値を高めている。ニューヨーク市消費者・労働者保護局による2026年4月の許認可・料金透明性に関する規則制定と、複数州における留置権更新に注力するSelf Storage Associationの2026年の立法アジェンダは、統合PMS、デジタル通知配信、支払い自動化、そして立証可能な競売や紛争処理を支える事象記録に対する事業者の需要を高めている。これらの機能を標準化された運営手順とともに提供できるベンダーおよび事業者は、法務・行政の複雑化が進む地域や独立系施設において特に差別化を図ることができる。
もう一つの機会は、AI、オープンAPI、ユニットレベルのセンシングを活用した、接続性のある遠隔管理型施設運営の構築であり、これは空調管理区分および法人テナント区分における高付加価値の収益化を支える。2026年の動向は、事業者やマネージャーが単発的なツールから統合プラットフォームへ移行していることを示している。Storage Asset Managementは2026年3月にStorageDefenderと提携し、複数州にわたるポートフォリオ全体でユニットレベルの監視を標準化した。また、マドリードのパルラにあるHere Self Storage(2026年6月)などのOpenTech Allianceの導入例は、新規施設開設に伴う統合的な入退室管理と無線インフラへの需要を示している。同時に、アジアにおける国家規格の登場(中国のGB/T 47529-2026やベトナムのTCVN 14317:2025を含む)は、標準化された運営プレイブックと技術基盤に空白地帯を生み出しており、これらは、近代的でコンプライアンスに対応した施設が非公式な保管代替手段と競合する新興のセルフストレージ市場において複製可能である。
セルフストレージ市場における最近の業界動向
- 2026年7月:Public Storageは、National Storage Affiliates Trustの買収保留分の資金調達のため、9億米ドルの優先無担保債を発行した。この資金調達の動きは、北米のセルフストレージ業界における継続的な統合を裏付け、プラットフォーム規模の統合に向けたバランスシート上の余力を支えた。
- 2026年6月:Public Storageは、Public Storage Canadaを買収する契約を締結し、カナダの主要市場への戦略的参入を果たした。この取引により米国外への地理的展開が広がり、標準化された価格設定、マーケティング、技術活用の実践のために、より大きな国境を越えた運営基盤が生まれた。
- 2025年12月:Extra Space Storageは、Life Storageの127億米ドルの買収を完了し、36州にわたる約1,300施設を追加した。この統合により、収益管理、技術導入、調達における規模の優位性が拡大し、より小規模な地域事業者への競争圧力が強まった。
セルフストレージ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、目的別に建設された施設を通じて提供されるセルフストレージスペースの需給として定義され、個人または企業が自らアクセスおよび管理できる施錠されたユニットを賃借するものです。規模は主要地域における賃貸可能面積(平方フィート)で表されます。
対象外の範囲:個人ガレージの賃貸などの非公式な保管形態や、荷物を引き取り、目録を作成し、賃借人が専用ユニットを管理することなく保管するマネージド・バレット・ストレージモデルは除外されます。
セグメンテーション概要
- ユーザータイプ別
- 個人
- 法人
- 保管タイプ別
- 温度管理型
- 非温度管理型
- ポータブル/コンテナ型
- 車両・特殊用途(RV、ボート、ワイン)
- リース期間別
- 短期(3ヶ月未満)
- 中期(3〜12ヶ月)
- 長期(12ヶ月超)
- ユニットサイズ別
- 小型(50平方フィート未満)
- 中型(50〜100平方フィート)
- 大型(100〜200平方フィート)
- メガ(200平方フィート超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、ほとんどの公開データが単純な製品出荷数ではなく不動産供給ついて言及しているため、キャパシティがどのように創出・消費されるかのマッピングから始まります。政府の国勢調査および住宅移動統計、商業建築・建設許可の公表データ、中央銀行の金利系列、ならびに人口・都市化・中小企業動向に関する世界銀行やOECDなどのマクロ指標といった、有料購読不要の参考資料を活用しました。
また、施設の規模やサービス定義を把握するためにオペレーターのウェブサイトを調査し、稼働率、平方フィートあたりの賃料、および拡張計画を把握するために、入手可能な投資家向けプレゼンテーションや年次報告書も確認しました。前提条件を現実に即したものとするため、関連する場合には選定された建設資材の輸出入出荷レベルデータベースを用いて拡張シグナルをクロスチェックし、案件およびパイプライン追跡のためにニュース・財務情報サブスクリプションも活用しました。このリストは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、施設ペレーター、不動産アドバイザー、開発・運営に関連するサービスプロバイダーを含む、各地域における占有スペースと価格設定を左右する要因の検証に重点を置きました。また、需要の変化、リース期間のパターン、および温度管理対応の採用状況をデスク調査で確認された内容と照合できるよう、ビジネスユーザーや引越し関連エコシステムの参加者とも意見交換を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:13% | アジア太平洋:41% |
| 中位層:58% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:17% | マネージャー:57% | 南北アメリカ:25% |
市場規模の算定と予測
コアモデルはトップダウンアプローチを採用しており、地域のセルフストレージキャパシティを施設数、平均賃貸可能平方フィート、および経時的な新規供給の変化から再構築し、需要サイドを現実的に保つために稼働率で調整します。合計値を検証するため、サンプリングされた施設規模の分布、公表されているユニト構成、および平方フィートあたりの賃料レンジを用いた選択的なボトムアップ近似も構築しており、これにより最終化前に外れ値を修正することができます。
モデルで使用するインプットには、賃貸可能面積の成長、地域市場の成熟度別稼働率トレンド、温度管理スペースのシェア、平方フィートあたりの平均達成賃料、および人口増加と住宅移転に対する新規施設追加のペースが含まれます。直接的なキャパシティ追加が明確でない場合は、建設パイプラインのシグナルと典型的な立ち上げ期間に関する専門家チェックを用いてギャップを処理し、その後地域レベルで結果を再調整しました。予測は単純な多変量回帰に支えられたシナリオ分析を用いて行われ、住宅の回転率、中小企業の設立、および金利環境などのドライバーが拡張と価格設定に反映され、その後前提条件が一次回答者が合理的なベースケースと見なす内容に整合されます。
データ検証と更新サイクル
アウトプットは、調査で収集された独立したシグナルと比較して、一人当たりの示唆スペース、稼働率の安定性、および賃料強度のトレンドを検証することで妥当性が確認されます。ある地域で予期しない急増が見られた場合、基礎となるドライバーを再度確認し、それが短期的な価格イベント、供給急増、または定義の不一致によるものかどうかを確認するためのフォローアップコールが実施されます。
承認前に、モデルと前提条件は複数のアナリストレビューを経ており、必要に応じた通貨タイミングのチェックや年度・地域間の整合性確認も含まれます。レポートは年次で更新され、大規模なキャパシティ追加、急激な金利変動、または顕著な需要ショックなど、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終チェックが完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのセルフストレージ市場規模と他の公表推計値との比較
セルフストレージの公表市場規模がしばしば一致しないのは、基礎となる測定単位が必ずしも同一ではなく、セルフストレージとして計上される対象の定義がソース間で異なる場合があるためです。また、あるパブリッシャーが収益合計を優先し、別のパブリッシャーが物理的キャパシティを追跡する場合にも差異が生じ、それが成長の解釈に影響を与えます。
主な乖離は、調査が賃貸可能面積(平方フィート)と収益のどちらを追跡しているか、およびマネージド・バレット・ストレージや一般倉庫業が集計に含まれているかどうかによって生じます。第二の要因は、予測期間における稼働率と賃料の推移の扱い方であり、想定される安定化期間と平方フィートあたりの価格設定に小さな変化があるだけで、合計値が大きく動く可能性があります。対象範囲をテナント管理ユニットに限定し、キャパシティ、稼働率、および拡張チェックを用いるアプローチがここで適用されており、それがヘッドライン数値が規模算定の議論の終盤に面積ベースで示される理由でもあり、Mordor Intelligenceと整合しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.9 億平方フィート(2025年) | |
| グローバルコンサルタンシーA | 59.08 ビリオン 米ドル(2024年) | この推計は収益ベースであり、異なる時間枠を使用しているため、賃貸可能面積の規模算定フレームワークと直接比較できない価格および稼働率の影響が含まれる可能性があります。 |
| 業界リサーチグループB | 63.98 ビリオン 米ドル(2025年) | この数値はグローバル収益として示されており、想定される賃料成長と通貨タイミングの影響を受ける可能性があり、定義によっては隣接するストレージモデルが収益プールに含まれている場合もあります。 |
この表は、最も大きなギャップが収益指標と物理的キャパシティ指標の混在、および賃料と稼働率のダイナミクスに関する前提条件の小さな差異から生じることを示しています。測定を一貫させ、観察可能なキャパシティと稼働率のシグナルと照合することで、毎年明確なステップで再確認・更新できる透明性の高い数値の提供を目指しています。
レポートで回答される主要な質問
セルフストレージ市場の2026年における規模はどのくらいですか?
市場は2026年に26億9,000万平方フィートを包含し、2031年までに31億8,000万平方フィートに達すると予測されています。
セルフストレージ内で最も急速に成長しているセグメントはどれですか?
温度管理型ユニットがCAGR 6.71%でリードしており、テナントが温度に敏感な物品を保護するためにプレミアムを支払うためです。
法人テナントが事業者にとって重要な理由は何ですか?
法人ユーザーは長期間滞在し、24時間アクセスなどの機能に対して25%〜35%のプレミアムを支払い、収益密度を高めます。
最も高い成長勢いを示している地域はどこですか?
アジア太平洋地域は都市化と小型アパートの普及が有料保管の採用を促進し、2031年にかけてCAGR 5.09%を記録しています。
テクノロジープラットフォームはどのようにセクターを変革していますか?
非接触型リースとスマートロックシステムにより人件費が30%削減され、平方フィートあたりの収益を向上させるダイナミックプライシングが可能になります。
産業成長を鈍化させる可能性のあるリスクは何ですか?
高密度都市のゾーニング規制とサンベルト大都市圏の供給過剰が新規建設と価格決定力を抑制する可能性があります。