
自己投与薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 134.11 十億米ドル |
| 市場規模 (2032) | 198.27 十億米ドル |
| 成長率 (2027 - 2032) | 8.13 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自己投与薬市場分析
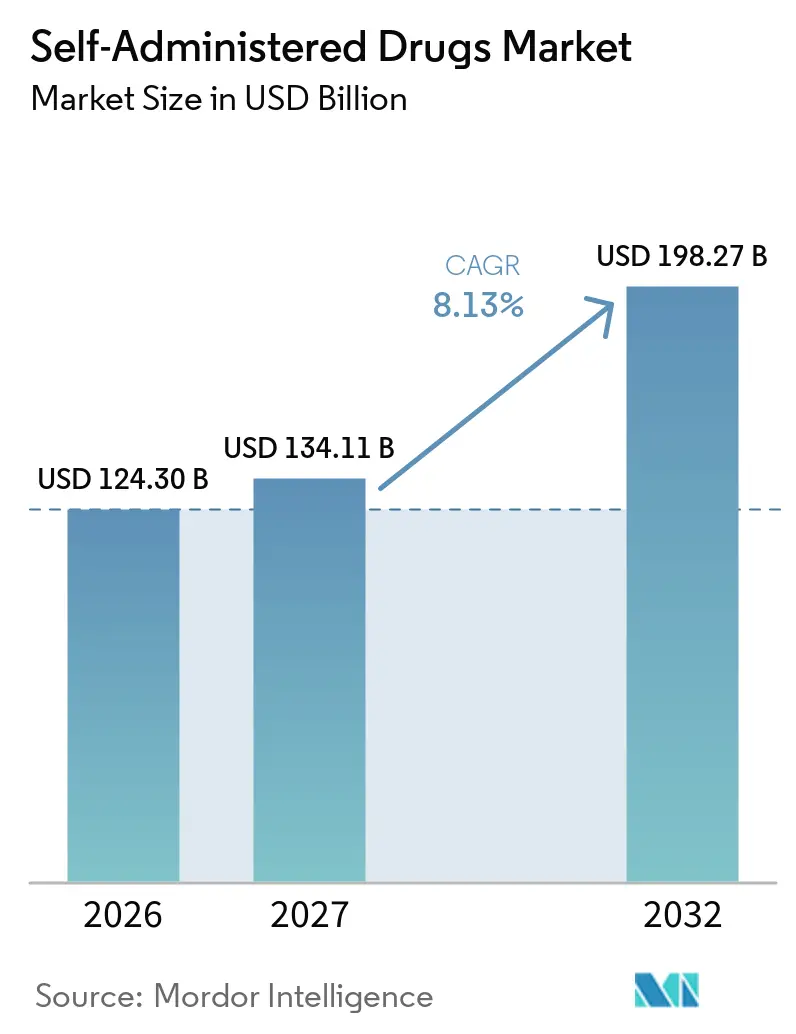
自己投与薬市場規模は2026年に1,243.0億米ドルと評価され、2027年の1,341.1億米ドルから2032年には1,982.7億米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは8.13%です。
デジタルヘルスツールの継続的な進歩、在宅バイオロジクスに対する規制審査の合理化、そして使いやすい投与デバイスの成熟化により、ケアの中心が医療機関から在宅へと移行しています。北米とヨーロッパは2026年に世界収益の約71%を共同で生み出し、堅固な償還政策と確立されたコールドチェーン物流に支えられています。同時に、自己投与薬市場はアジア太平洋地域でも急速に拡大しており、中産階級の拡大、在宅ケアに対する政府支援、および慢性疾患有病率の上昇が地域CAGRを11.09%超に押し上げています。デバイスの人間工学が改善され、患者トレーニングが拡大するにつれ、皮下自動注射器は一層速いペースで成長しています。デバイス形式全体にわたり、投与量追跡ペンからセンサー搭載吸入器に至る革新的なコネクテッドソリューションが、文書化されたアドヒアランスに報酬を与える成果連動型インセンティブを引き付けています。
主要レポートのポイント
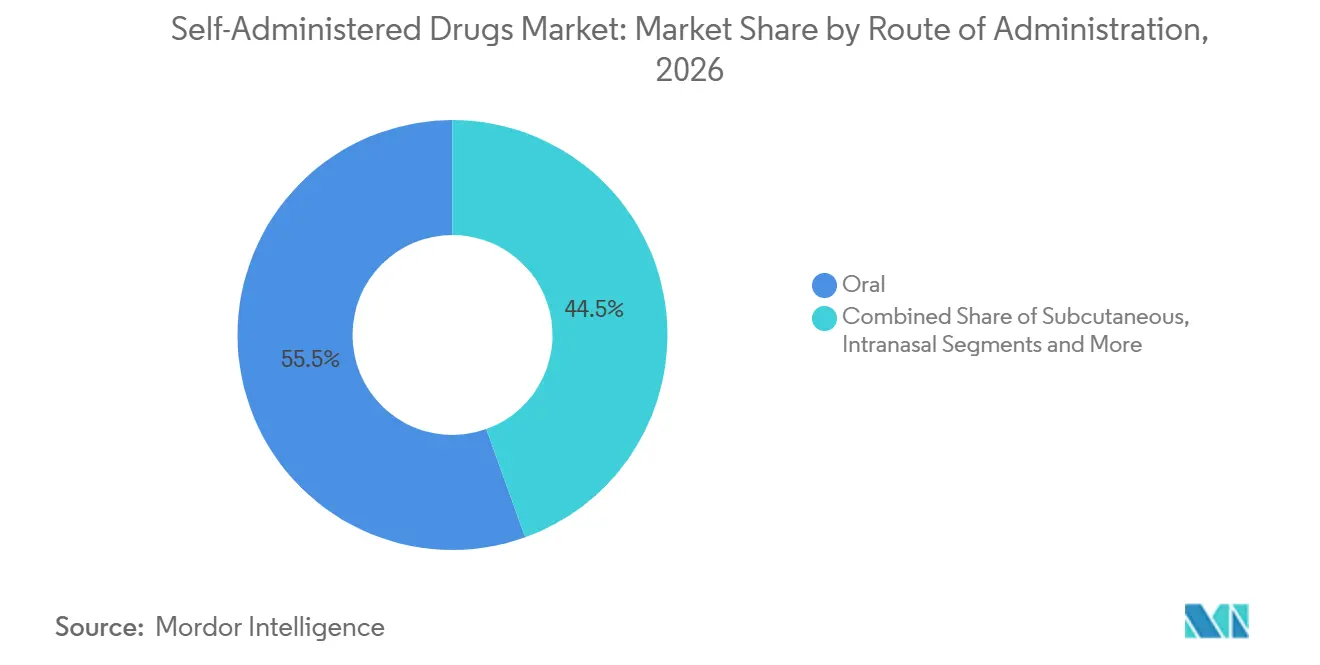
- 投与経路別では、経口製品が2026年の自己投与薬市場シェアの55.51%を占め、皮下自己注射剤は2032年までに10.42%のCAGRで最も急速な拡大を示すと予測されています。
- 治療領域別では、糖尿病が2026年の自己投与薬市場規模の34.34%を占め、自己免疫・バイオロジクス療法は2027年から2032年にかけて11.48%のCAGRで上昇する見込みです。
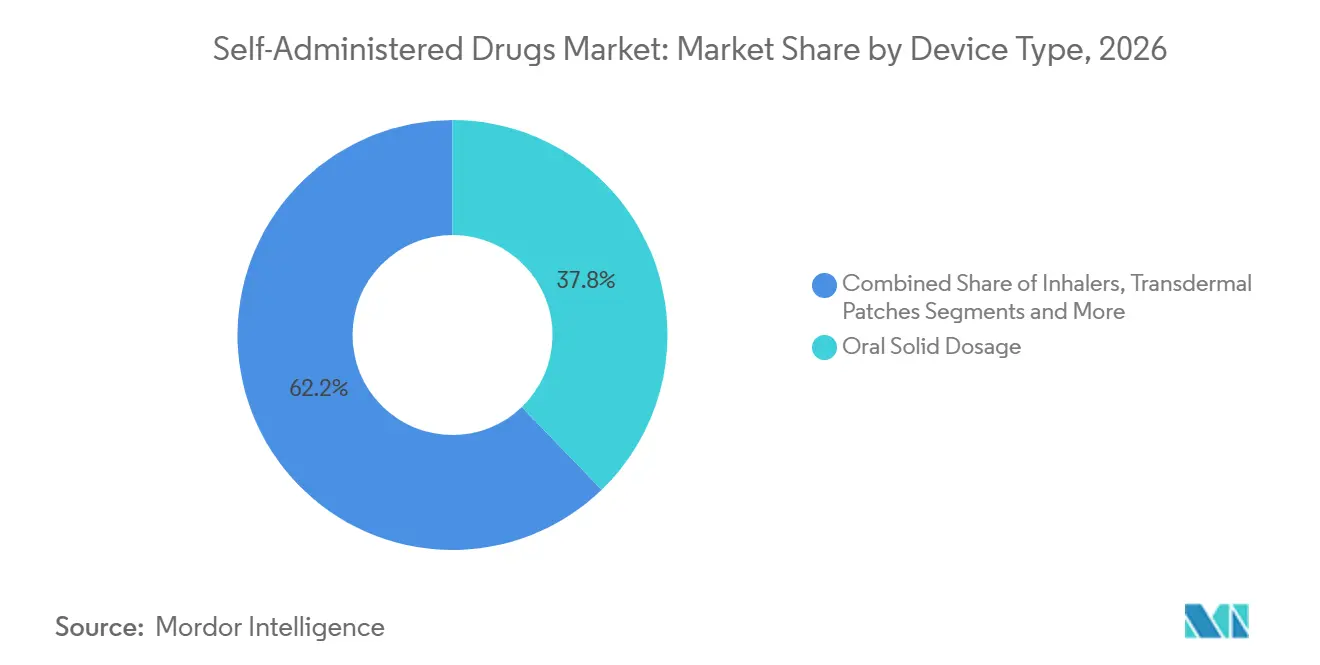
- デバイスタイプ別では、経口固形製剤が2026年に37.79%の収益シェアでトップとなりましたが、スマートコネクテッドデバイスは2032年までに17.27%のCAGRで拡大すると予測されています。
- 流通チャネル別では、小売薬局が2026年の売上の46.23%を占め、オンライン薬局は2032年までに12.48%のCAGRで最も速い成長を遂げる見通しです。
- 地域別では、北米が2026年に44.35%のシェアで首位を占め、アジア太平洋地域は最もダイナミックな地域として、見通し期間中に11.09%超のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患の有病率の上昇 | +1.80% | 世界全体、北米・欧州で最も高い | 長期(4年以上) |
| 在宅医療と利便性に対する需要の高まり | +1.50% | 世界全体、先進国市場での早期普及 | 中期(2~4年) |
| 自己注射器・吸入器における技術的進歩 | +1.20% | 北米・EUがリード、アジア太平洋が追随 | 中期(2~4年) |
| 在宅生物製剤に対する支援的な規制経路 | +1.00% | 主に北米・EU、アジア太平洋へ拡大中 | 短期(2年以内) |
| 成果連動型報酬に連動したデジタルアドヒアランスモニタリング | +0.80% | 北米がリード、EU一部で普及 | 短期(2年以内) |
| 薬剤師処方薬と今後のOTC生物製剤スイッチ | +0.60% | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患の有病率の上昇
糖尿病、心血管疾患、および自己免疫疾患の罹患率の上昇がケアの経路を変え、長期療法における在宅投与が実質的なデフォルトとなっています。糖尿病ケアだけで2026年の自己投与薬市場において426.8億米ドルのサブセットを形成し、リアルタイムでの投与量調整を可能にする持続血糖モニタリング統合によって支えられています。[1] 高齢化人口動態と生活習慣リスクが自己管理ソリューションへの需要を高める一方、規制当局はシステム全体のコスト圧力を緩和するために薬剤・デバイス複合申請の審査を迅速化しています。遠隔で成果を追跡する統合プラットフォームは臨床的価値を増幅させ、高所得地域における成果連動型契約を加速させています。
在宅医療と利便性に対する需要の高まり
パンデミックによって形成された消費者の期待は、自律性、通院負担の軽減、デジタル接続性を重視するようになっています。関節リウマチでは2024年にオートインジェクターの採用が23%増加し、これは洗練された人間工学と包括的なコーチングリソースによるものとされています。[2] アプリベースのサービスに慣れた若い世代は、日常生活に溶け込む投与モデルを歓迎しています。医療システムは安定した患者を在宅に留めるための経路を再設計し、看護師の能力を再配分して仮想チェックインを拡大しています。オンボーディングアプリ、アドヒアランス促進機能、遠隔診療アクセスをバンドルする製薬企業は、より強固な市場シェアを獲得しています。
自己注射器・吸入器における技術的進歩
針なし推進、高粘度対応、統合された針刺し安全ロックを含む工学的進歩により、かつては点滴室に限定されていた分子の在宅使用が可能になりました。使用センサーを搭載したスマート吸入器は詳細なデータを臨床医に提供し、喘息およびCOPDにおける持続性のギャップを縮小しています。デバイスの急速な小型化により、手先の器用さが限られた高齢患者も自信を持って自己投与できるようになっています。SHL Medicalのサウスカロライナ州における2億2,000万USDの工場増設などの生産能力拡大は、持続的な需要への確信を示しています。
在宅生物製剤に対する支援的な規制経路
大西洋両岸の規制当局は、実世界のデバイス分析を有効性の証拠として扱うことでタイムラインを短縮しています。FDAによる初の針なしエピネフリンであるNeffy(ネフィー)の承認は、スプレー形式の緊急治療薬に対する先例を確立しました。欧州医薬品庁による患者制御型ロザノリキシズマブ注入ポンプの承認も同様に、十分に訓練された患者への信頼を示すシグナルとなっています。ハーモナイゼーションの取り組みは、特に自己注射形式に転換するバイオシミラーの多地域同時発売を円滑化しています。[3]
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 注射恐怖症とアドヒアランスの課題 | -1.20% | 世界全体、小児集団でより高い | 中期(2~4年) |
| 臨床環境外での安全上の懸念と投与エラー | -0.90% | 主に新興市場 | 短期(2年以内) |
| 温度感受性生物製剤のコールドチェーン障害 | -0.70% | アジア太平洋・新興市場 | 長期(4年以上) |
| 患者生成デバイスデータに関するデータプライバシーの不確実性 | -0.50% | GDPR適用地域、世界的に拡大中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
注射恐怖症とアドヒアランスの課題
注射不安は成人の最大25%、小児の63%に影響し、特に小児科における注射可能な生物製剤のリーチを制限しています。Neffyの経鼻経路は、躊躇しているセグメントを取り込める広範な針なしイノベーションのテンプレートを示しています。長期レジメンにおけるデバイスの誤作動や投与忘れのリスクを考えると、持続的なアドヒアランスは継続的な技術サポートにも依存しています。行動コーチングと代替投与経路(舌下フィルム、経鼻スプレー、長時間作用型インプラント)を組み合わせたプログラムが、中断リスクを軽減しています。
臨床環境外での安全上の懸念と投与エラー
高効力モノクローナル抗体は治療域が狭く、わずかなエラーでも有害事象を引き起こす可能性があります。FDAはペンインジェクターに対する必須確認ステップを求めるデバイス安全ガイダンスを発行しています。メーカーは、完全な投与移送後に可聴確認クリックとロックアウトを提供するデュアルチャンバーシリンジで対応しています。テレメトリー対応ウェアラブルは投与データを臨床医に送信し、迅速なフィードバックループを生み出していますが、ブロードバンド普及率が低い市場では採用が依然として不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
投与経路別:
経口優位性が注射剤イノベーションに挑戦される経口セグメントは2026年の自己投与薬市場シェアの55.51%を維持し、製造の親しみやすさと患者の快適性に支えられています。それでも、バイオロジクスの普及とオートインジェクターの使いやすさを背景に、皮下投与形式は10.42%のCAGRで加速しています。針不要のエピネフリンなど、急速吸収型経鼻スプレーは注射の障壁を排除することで商業的可能性を示しています。すべての作動を記録するデジタル吸入器を含む肺投与の継続的な進歩は、呼吸器ケアにおけるアドヒアランス基準を塗り替えています。経皮パッチには皮膚接触時間を確認するマイクロセンサーが組み込まれ、複数日にわたる使用期間中の投与量の完全性を確保しています。規制当局は、新しい投与経路が高コストの点滴センタ受診に取って代わる場合に迅速審査を認めています。
第二世代のデポ注射剤とウェアラブルポンプは、医療機関への接触をさらに減らしています。バーチャルリアリティモジュールを通じた患者トレーニングカリキュラムが拡大するにつれ、複雑な多段階注射でさえ高齢者コホートが正常に完了できるようになっています。予測期間にわたり、イノベーターは単一の治療フランチャイズ内に複数の投与経路をパッケージ化する可能性が高く、経口維持錠剤とオンデマンドの経鼻救済スプレーを組み合わせることで、より広い自己投与薬市場の中に応答性の高い投与エコシステムを構築するでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
治療領域別:
糖尿病のリーダーシップが自己免疫成長の急増に直面糖尿病ケアは2026年収益の34.34%を占め、成熟したインスリンペン、持続血糖センサー、および確立された償還制度に支えられています。このセグメントの進歩は現在、投与を自動調整するクローズドループアルゴリズムに焦点を当てています。自己免疫・バイオロジクスは、自己投与薬市場内で最も成長の速い治療領域として合理的に位置付けられており、特に慢性自己免疫療法が医療機関での点滴から皮下患者投与バイオロジクスへとシフトするにつれてその傾向が強まっています。自己免疫・バイオロジクスセグメントは予測期間中に11.48%のCAGRで成長すると予想されています。自己免疫バイオロジクスの自己投与薬市場規模が急速に拡大する中、高粘度溶液を扱うデバイスの改良が重要です。
抗凝固薬と片頭痛療法も在宅使用性の向上から恩恵を受け、救急外来への依存を低下させています。ホルモン補充セグメントは、生活習慣のニーズに合った目立たないパッチとペンを活用しています。呼吸器疾患はデータを電子健康記録に直接送信するスマート吸入器を統合し、リアルタイムでの臨床医介入を可能にしています。非オピオイド製剤を投与する疼痛管理オートインジェクターは急性エピソードに対する説得力のある選択肢を提供し、処方更新に関する規制上の負担を軽減しています。治療の多様化は中心的な知見を裏付けています:自己投与が全であると証明されると、支払者と医療提供者は医療機関の余裕を生み出すために適応症を急速に拡大します。
デバイスタイプ別:
スマートテクノロジーが経口固形製剤のリーダーシップを脅かす経口固形製剤は2026年の売上の37.79%を占め、投与量の精度と関連する安全性で長く評価されてきました。タイムスタンプ付き注射を記録するBluetoothチップなどのコネクテッドアドオンは、新規ローンチの必須要件となっています。スマートデバイスはまだ新興段階にあるものの、17.27%のCAGRが予測されており、自己投与薬市場における重要な成長レバーとして確立されています。吸入器には圧力センサーとアプリ連動リマインダーが組み込まれ、歴史的に低かったコンプライアンスを定量化可能なデータストリームへと転換しています。経皮パッチにはマイクロプロセッサが組み込まれ、接着が緩んだ場合にユーザーに警告し、複数日にわたる使用期間中の薬物動態を保護しています。
経鼻救済デバイスは生命を脅かす適応症における針不要形式の実行可能性を示し、注射を嫌う患者層へのファネルを広げています。NFCタグを使用して錠剤の取り出しを記録する経口スマートパッケージングは、成果指標に基づいて償還する支払者にアドヒアランススコアを提供します。これらのデジタルフットプリントは、加速されたラベル拡張と償還交渉に不可欠なリアルワールドエビデンスを生成します。堅牢なクラウドネイティブセキュリティアーキテクチャに投資するデバイスメーカーは、データプライバシーへの監視が高まる中でリードする可能性が高いです。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
オンライン成長が調剤薬局の優位性に挑戦小売店は2026年に46.23%の収益シェアを維持し、対面カウンセリングと保険手続きのサポートを活用しています。しかし、利便性を最優先とする消費者の期待の変化により、コールドチェーン輸送業者が最終配送でのバイオロジクス配達に対応できることが証明されるにつれ、電子薬局は2032年までに12.48%のCAGRで成長しています。デジタルネイティブの若い世は、遠隔診療とセットになったサブスクリプション処方補充モデルに引き付けられています。専門薬局は、事前承認の調整、患者教育、および有害事象トリアージを一つのエコシステムで行うフルサービスハブを通じてポジションを強化しています。
病院薬局は複雑な療法の導入投与において依然として優位を保っていますが、アドヒアランスが確認されると維持処方をコミュニティチャネルに引き渡すケースが増えています。重要なのは、クリック&コレクトロッカー、AI搭載処方補充リマインダー、薬剤師ビデオチャットなどのオムニチャネル戦略が歴史的な境界を曖昧にしていることです。規制当局は安全上のギャップを埋めるために電子処方法規を更新しており、それによって自己投与薬市場においてウェブベースの調剤業者が実店舗と同等の地位を得ることが正当化されています。
地域分析
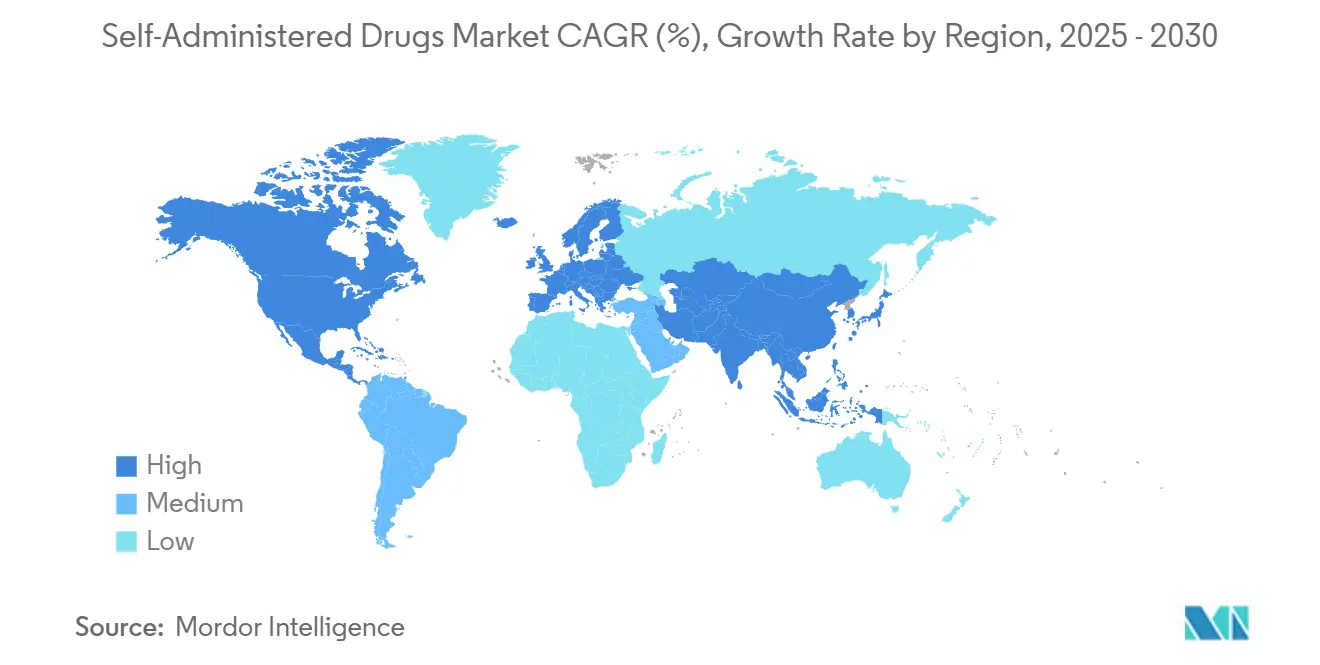
北米は2026年収益の44.35%という圧倒的なシェアを持ち、コネクテッドデバイスの早期採用と在宅バイオロジクスに対する支払者の熱意を反映しています。米国は、デジタルで確認されたアドヒアランス指標に支払いを結びつける成果連動型償還においてリードしています。カナダもこれに追随し、医療機関のボトルネックを緩和するために自己免疫疾患向けメトトレキサートペンを最近承認しました。地域全体で、リアルタイムの投与データを提供するスマートオートインジェクターの普及を加速させる価値連動型ケア契約が進んでいます。
ヨーロッパは、確立された外来治療経路、在宅慢性疾患管理の採用増加、および患者に優しい薬剤投与デバイスの利用拡大に支えられ、自己投与薬市場において着実な成長が見込まれています。同地域の医療システムは、従来の医療施設以外での治療をますます支援しており、頻繁な医療施設受診の必要性を減らすことができるプレフィルドシリンジ、オートインジェクター、吸入器、その他の自己投与形式の使用を促進しています。慢性疾患および自己免疫疾患向けの自己投与バイオロジクスおよび皮下製剤の拡大も市場需要を支えており、バイオシミラーの採用拡大と患者中心の投与システムも同様です。しかし、ヨーロッパの比較的成熟した医薬品市場と、参照価格政策およびバイオシミラー競争に関連する価格圧力は、新興市場と比較して収益成長を緩やかにすると予想されます。その結果、ヨーロッパはアジア太平洋地域がより急速に拡大するにつれて世界シェアのわずかな割合を徐々に失いながらも、主要な自己投与薬市場であり続けると予測されています。
アジア太平洋地域は、慢性疾患治療の拡大、医療アクセスの改善、患者意識の向上、および在宅治療の採用増加に牽引され、2027年から2032年にかけて11.09%のCAGRで成長し、自己投与薬の最も急成長する市場の一つとして台頭すると予想されています。バイオロジクス、バイオシミラー、インスリン投与デバイス、プレフィルドシリンジ、およびオートインジェクターの利用増加が、医療施設外で長期療法を管理できる患者層を拡大しています。
競合ランドスケープ
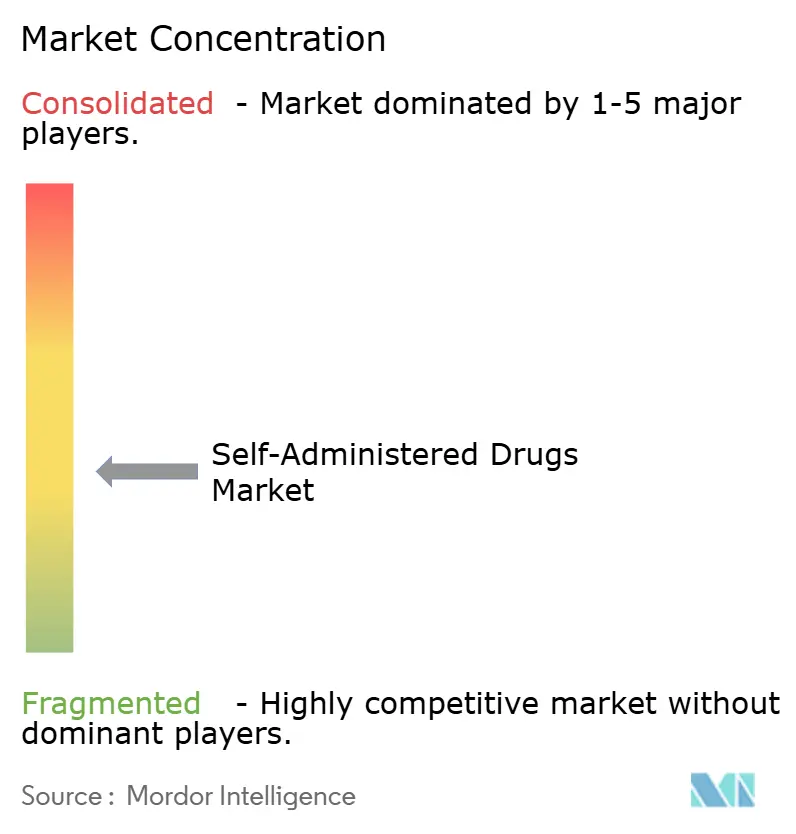
自己投与治療薬産業は中程度の集中度を示しており、上位5社が世界収益のほぼ半分を共同で支配し、分子探索、デバイス工学、患者支援プログラミングにわたるエンドツーエンドの能力を活用しています。統合されたポートフォリオにより、既存企業はユニットマージンのみに依存することなく、コネクテッドオートインジェクターなどのイノベーションをクロスサブシディズできます。BDとYpsomed間の高粘度シリンジに関するアライアンスは、新しい生物製剤クラスを解放するデバイス中心のコラボレーションの典型例です。
M&A活動は活発です。2025年のKindeva-Meridianの合併は、300件以上のオートインジェクター特許と吸入・非経口プロジェクトの充填・仕上げ能力を拡大した契約開発の強力企業を生み出しました。大手製薬会社の垂直統合は、NovartisとLindy Biosciencesのようなバイオテクノロジー・デバイスパートナーシップと並行して進んでおり、静脈内生物製剤を在宅ケアモデルに適合した皮下形式に転換しています。既存企業の規模にもかかわらず、小児専用デバイスとレイテンシーフリーのデジタルダッシュボードには白地スペースが残っています。
スタートアップはクラウドネイティブアーキテクチャとAI駆動の投与アルゴリズムを活用し、プラットフォームの有用性を証明するために中堅製薬会社から分子をライセンス供与することが多いです。中国とインドの地域競合企業は、簡略化された機械式ペンで価格感応度の高いセグメントをターゲットにしています。データガバナンスの専門知識が差別化要因として台頭しており、GDPRに準拠したデータパイプラインを実証できるメーカーはEUの入札で優位に立ちます。全体として、持続的なデバイスイノベーションと実世界データの流暢さが、自己投与薬市場全体での競争優位の基盤となっています。
自己投与薬産業リーダー
-
Novo Nordisk A/S
-
Eli Lilly & Co.
-
Sanofi
-
GlaxoSmithKline plc
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自己投与薬市場
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- GlaxoSmithKline
- Pfizer
- Novartis
- AstraZeneca
- Johnson & Johnson (-Janssen)
- Amgen
- Roche
- Teva Pharmaceutical (Viatris)
- Boehringer Ingelheim
- CSL Behring
- Becton Dickinson & Co.
- Ypsomed
- Medtronic plc (Drug-Delivery)
- B. Braun
- Takeda Pharmaceuticals
- Merck
- Lupin
Recent Industry Developments in 自己投与薬市場
- 2026年4月:AstraZenecaは、標準療法を受けている全身性エリテマトーデス(SLE)の成人患者向けに、週1回皮下自己投与オートインジェクターとしてSaphnelo(アニフロルマブ-fnia)の米国FDA承認を取得しました。この承認は、プラセボと比較して疾患活動性の統計的に有意かつ臨床的に意義のある低下を示した第III相TULIP-SC試験によって支持されました。Saphnelo以前は静脈内点滴として提供されており、新しいSaphnelo Penにより点滴施設以外での治療が可能となり、患に治療の場所と方法においてより大きな柔軟性を提供するため、この開発は自己投与薬市場にとって特に重要です。
- 2025年3月:NovartisはLindy Biosciencesに2,000万米ドルを投資し、静脈内バイオロジクスを自己注射製剤にマイクログラス化しました。
- 2025年2月:Kindeva Drug DeliveryとMeridian Medical Technologiesが合併し、複合製品向けのグローバルCDMOを形成しました。
- 2024年12月:BDは温度感受性治療薬を支援するためにプレフィラブルシリンジの生産能力拡大に12億米ドルを投じることを誓約しました。
世界の自己投与薬市場レポートの調査範囲
本レポートの範囲によると、自己投与薬とは、医療専門家の直接的な支援なしに、患者が正式な医療施設外で安全に服用または投与できる医薬品です。
自己投与薬市場は、投与経路、治療領域、デバイスタイプ、流通チャネル、および地域によってセグメント化されています。投与経路別では、市場は経口、皮下(自己注射)、経鼻、肺/吸入、経皮、およびその他の投与経路(眼科、口腔粘膜など)にセグメント化されています。治療領域別では、市場は糖尿病ケア、抗凝固療法、ホルモン・生殖医療、呼吸器疾患、疼痛管理・片頭痛、自己免疫・バイオロジクス、およびその他の治療領域にセグメント化されています。デバイスタイプ別では、市場はプレフィルドシリンジ、オートインジェクター・ペン型注射器、吸入器(MDIDPI、ソフトミスト)、経皮パッチ、経鼻スプレー、経口固形製剤、およびスマートコネクテッドデバイスにセグメント化されています。流通チャネル別では、市場は小売薬局、病院薬局、オンライン薬局、および専門薬局にセグメント化されています。
地域別では、市場は北米、ヨーロッパ、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの価値(米ドル)を提供しています。
セグメンテーション概要
| 経口 |
| 皮下(自己注射剤) |
| 経鼻 |
| 肺・吸入 |
| 経皮 |
| その他(眼科、口腔内など) |
| 糖尿病ケア |
| 抗凝固療法 |
| ホルモン・生殖医療 |
| 呼吸器疾患 |
| 疼痛管理・片頭痛 |
| 自己免疫・生物製剤 |
| その他 |
| プレフィルドシリンジ |
| オートインジェクター・ペンインジェクター |
| 吸入器(MDI、DPI、ソフトミスト) |
| 経皮パッチ |
| 経鼻スプレー |
| 経口固形製剤 |
| スマートコネクテッドデバイス |
| 調剤薬局 |
| 病院薬局 |
| オンライン薬局 |
| 専門薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 投与経路別 | 経口 | |
| 皮下(自己注射剤) | ||
| 経鼻 | ||
| 肺・吸入 | ||
| 経皮 | ||
| その他(眼科、口腔内など) | ||
| 治療領域別 | 糖尿病ケア | |
| 抗凝固療法 | ||
| ホルモン・生殖医療 | ||
| 呼吸器疾患 | ||
| 疼痛管理・片頭痛 | ||
| 自己免疫・生物製剤 | ||
| その他 | ||
| デバイスタイプ別 | プレフィルドシリンジ | |
| オートインジェクター・ペンインジェクター | ||
| 吸入器(MDI、DPI、ソフトミスト) | ||
| 経皮パッチ | ||
| 経鼻スプレー | ||
| 経口固形製剤 | ||
| スマートコネクテッドデバイス | ||
| 流通チャネル別 | 調剤薬局 | |
| 病院薬局 | ||
| オンライン薬局 | ||
| 専門薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの自己投与治療薬市場の予測値はいくらですか?
市場は8.13%のCAGRに支えられ、2032年に1,982.7億米ドルに達すると予想されています。
自己投与治療薬において最も急速に拡大している地域はどこですか?
アジア太平洋地域は、政策革と拡大する中産階級の需要に支えられ、年率11.09%超で成長すると予測されています。
現在最も多くの収益を生み出している治療領域はどこですか?
糖尿病ケアが首位を占め、成熟したインスリン投与エコシステムにより2026年収益の34.34%を占めています。
最も急速に成長しているデバイスカテゴリーはどれですか?
センサー搭載オートインジェクターや吸入器を含むスマートコネクテッド投与システムは、2032年までに17.27%のCAGRを達成する見通しです。
流通チャネルはどのように変化していますか?
小売薬局が依然として売上を支配していますが、コールドチェーン在宅配送が成熟するにつれ、オンライン薬局は12.48%のCAGRで拡大しています。
より広範な普及に対する主な障壁は何ですか?
注射恐怖症、在宅投与に関する安全上の懸念、新興市場におけるコールドチェーンの課題、データプライバシー規制が普及を抑制しています。