
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
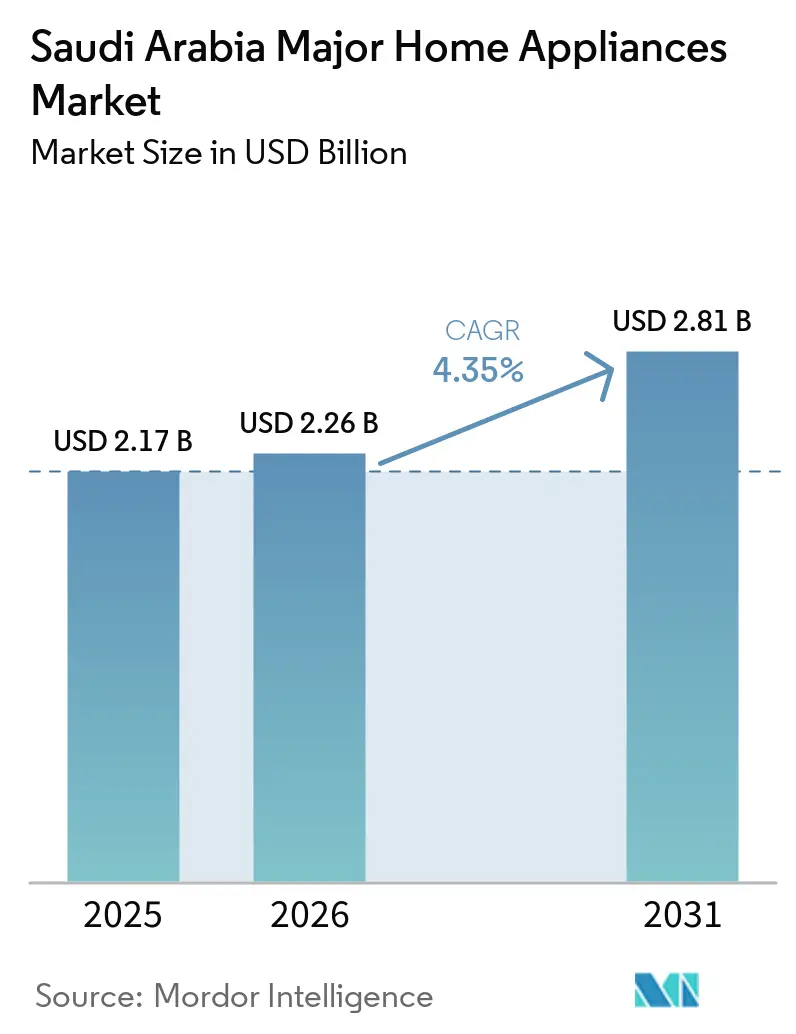
| 基準年の市場規模 (2025) | 2.17 十億米ドル |
| 市場規模 (2026) | 2.26 十億米ドル |
| 市場規模 (2031) | 2.81 十億米ドル |
| 成長率 (2026 - 2031) | 4.35 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア主要家電市場分析
サウジアラビア主要家電市場規模は、2025年の21億7,000万米ドルから2026年には22億6,000万米ドルへと成長し、2026年〜2031年の期間においてCAGR 4.35%で2031年には28億1,000万米ドルに達すると予測されています。この市場規模見通しは、住宅建設を加速させ、スマートホーム普及を促進し、国内製造能力を拡大するサウジアラビア王国のビジョン2030経済プログラムと整合しています。極めて高い夏季気温により家庭が効率的な冷却機器への買い替えを迫られるため、冷蔵庫とエアコンがすでに販売台数の大部分を占めており、政府のエネルギーラベル規制が交換サイクルを加速させています。急速なeコマースの成長、若年層を中心とした可処分所得の増加、リヤド・ジェッダ・新興メガプロジェクトゾーンでの旺盛な住宅需要が販売モメンタムを強化しています。同時に、一部電気製品の関税を15%に引き上げる輸入関税改革が、国内組立事業にコスト上のメリットをもたらし、外資系ブランドがサウジアラビアのメーカーと提携して関税負担を軽減することを促しています。
主要レポートのポイント
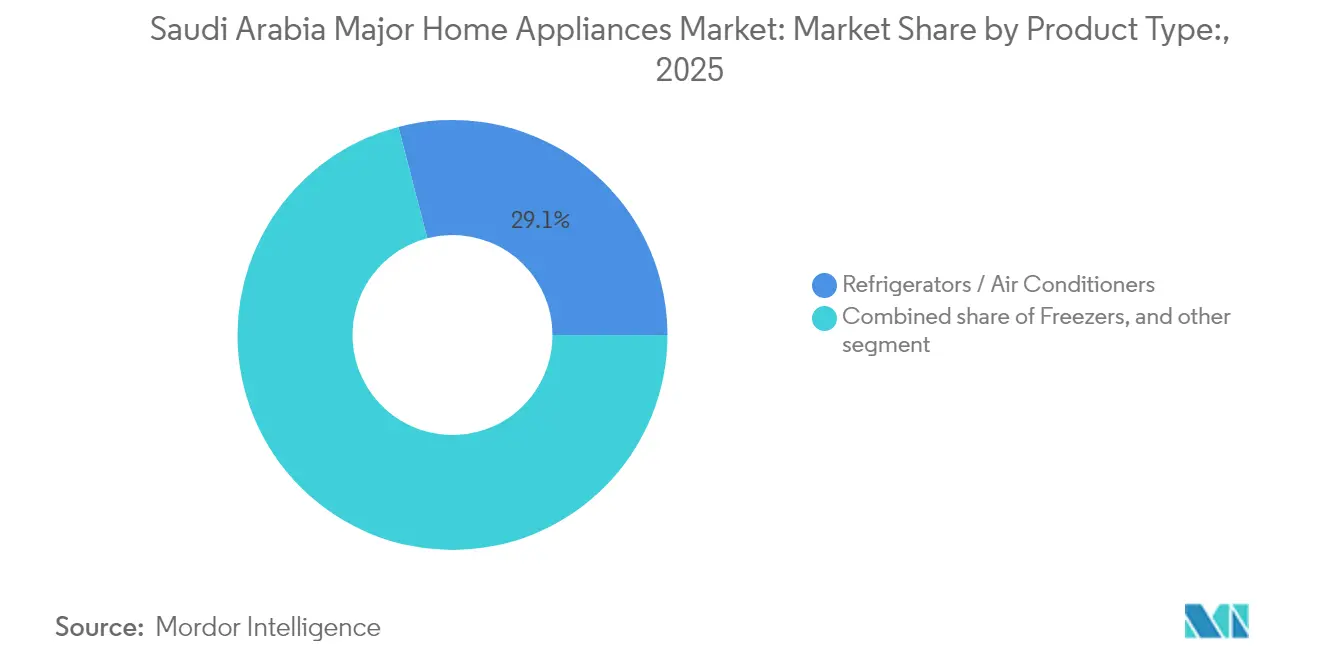
- 製品タイプ別では、エアコンと冷蔵庫が2025年のサウジアラビア主要家電市場シェアの29.05%を合計で占め、スマート冷蔵庫は2031年までにCAGR 12.83%で成長すると予測されています。
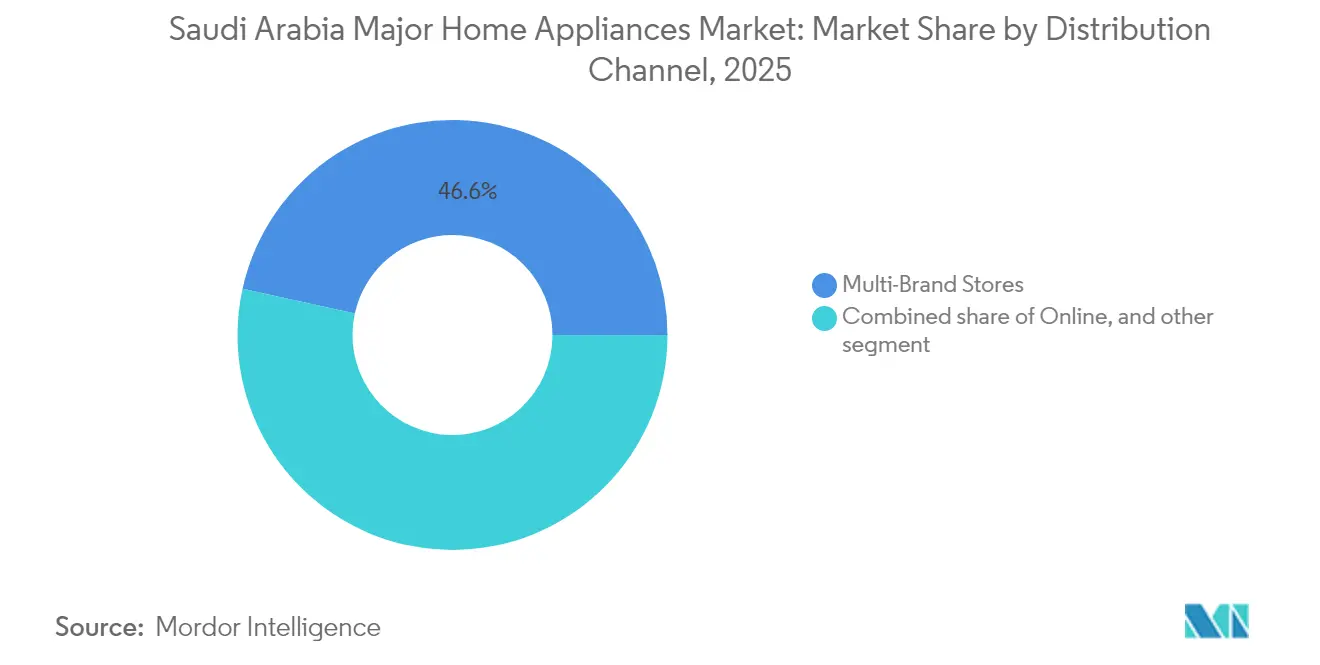
- 流通チャネル別では、マルチブランド店舗が2025年のサウジアラビア主要家電市場の46.55%を占め、オンラインプラットフォームは同期間においてCAGR 18.5%で拡大する見込みです。
- 技術別では、従来型機器が2025年のサウジアラビア主要家電市場規模の78.45%を占めているものの、スマートコネクテッドモデルは2031年までにCAGR 17.6%で成長すると見込まれています。
- 地域別では、中央地域および西部地域がサウジアラビア主要家電市場規模の32.90%という支配的なシェアを2025年に保持しており、西部地域は2025年においてCAGR 8.95%で成長をリードし、2031年まで最も成長が速い地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビア主要家電市場のトレンドとインサイト
促進要因の影響分析*
| ドライバー | CAGR予測への影響(〜)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギー効率ラベリングおよびSEEC施行 | +1.2% | 全国規模、リヤド・ジッダ・ダンマームで最も強い | 中期(2〜4年) |
| eコマース物流ネットワークの急速な拡大 | +0.8% | 全国規模、主要都市部に集中 | 短期(2年以内) |
| サウジアラビアの若年層における可処分所得の増加 | +0.7% | 全国規模、中部および西部地域でより高い | 長期(4年以上) |
| 政府住宅プログラム(サカニ)による需要の押し上げ | +0.9% | 全国規模、リヤド・マッカ・東部州を優先 | 中期(2〜4年) |
| ビジョン2030のもとでのスマートホーム普及の急増 | +0.6% | 都市部、NEOMおよびキディヤでの早期普及 | 長期(4年以上) |
| ギガプロジェクト(NEOM、キディヤ)向け冷却需要 | +0.4% | 西部および北部地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー効率ラベリングおよびSEECの施行
サウジアラビアエネルギー効率センターが導入した義務的エネルギーラベルは購買行動を大きく変え、2024年には91%のコンプライアンス達成率を記録しました [1]。施行の強化以降、50,000台を超える非準拠エアコンが小売チャネルから撤去されており、サウジアラビア主要家電市場における強固な監督体制が示されています。EER(エネルギー効率比)からSEER(季節エネルギー効率比)への測定基準の切り替えにより、消費者は老朽化したユニットをより早く廃棄することが求められ、高効率スプリットシステムを採用する家庭にはSAR 1,000のインセンティブが提供されます。エアコンが家庭用電力の70%を消費することを踏まえ、インバーター技術とスマートグリッド対応コンプレッサーが、ピーク負荷需要の削減を目的としたマーケティングキャンペーンの中心に据えられています。認定済みラボ試験およびSABER登録による品質適合審査が低品質輸入品を制限し、メーカー(OEM)に対して市場参入前に性能向上を求めています。これらの相乗効果により、快適性への期待と強化される電力使用規制の双方を満たす高度な冷却機器への段階的な移行が進んでいます。
政府の住宅プログラム(サカニ)による需要拡大
サカニプラットフォームは2024年までに80万件を超える住宅契約を発行し、サウジアラビアの持ち家率を63.74%に引き上げました [2]。2030年まで年間115,000戸を建設する計画により、完全な家電一式を必要とする初めて住宅を購入する購買者への継続的な供給が確保されます [3]。消費税(VAT)免除、低頭金、および補助付き住宅ローンが中間所得層の家庭の経済的障壁を取り除き、冷蔵庫・調理機器・洗濯機の大量購入を促進しています。サウジアラビア不動産リファイナンス会社を通じた住宅ローン証券化が融資能力を拡大し、長期的な需要の可視性を支えています。開発業者はリヤド・マッカ・東部州周辺に集積しており、家電流通業者を新規入居数が最も多い地域の近くに配置しています。SASO(サウジアラビア標準・計量・品質機構)認証の義務化により製品品質が保証されるため、小売業者はこの拡大する顧客基盤のロイヤルティを確保するために設置サービスや延長保証バンドルなどの付加価値サービスに注力しています。
ビジョン2030のもとでのスマートホーム普及の急増
ビジョン2030はデジタルトランスフォーメーションを重視しており、99%のインターネットカバレッジと78%の5G可用性がスマート家電のための接続基盤を提供しています。国内のIoT市場は年率12.8%で成長しており、2025年までに29億米ドルに達すると予測されています。消費者は主要デバイスへのWi-Fi機能を求めるようになっており、LGとSamsung Electronicsはリモート診断とエネルギー管理ダッシュボードをメインストリームモデルに組み込んでいます。データ駆動型の省エネを促進する政府補助金が、スマートメーターと同期する接続済み冷蔵庫とエアコンユニットへの家庭の移行を促しています。NEOMとキディーヤはパイロットゾーンとして機能しており、集合住宅において相互運用可能なホームハブプラットフォームが標準化され、サプライヤーに全国規模のマーケティングのショーケースを提供しています。その結果、スマートSKU(最小在庫管理単位)が従来型製品ラインを上回るペースで成長し、サウジアラビア主要家電市場において従来型家電がいまだ占める79.13%のベースを徐々に侵食しています。
サウジアラビア若年層の可処分所得の増加
2024年の失業率は7.7%に低下し、女性の労働参加率が急増し、非石油GDP(国内総生産)は2025年に4.3%成長しています。その結果、家計は高級冷蔵庫、洗濯乾燥機コンボ、IoT対応オーブンにより多くの資源を配分しており、都市部のミレニアル世代が最も高い買い替え意向を示しています。サウジアラビアの銀行による消費者ローンの拡大と分割払いコストを下げる低金利により、小売ローンは引き続き潤沢です。共働きの若い家族は家事を軽減する多機能家電を好み、アフターサービスアプリを提供するメーカーへのブランドロイヤルティが強まっています。ビジョン2030のもとでの民間セクターの雇用創出が継続的な所得成長を促し、石油価格の変動にもかかわらず可処分支出を押し上げています。これらの要因が総合的に、単なる買い替え需要を超えた持続的な購買力をサウジアラビア主要家電市場に注入しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| 特定カテゴリへの高い輸入関税 | -0.9% | 全国、輸入依存のすべてのセグメント | 短期(2年以内) |
| 低コストアジアブランドの非公式流通品(グレーマーケット)の継続的な流入 | -0.6% | 国境地帯および価格感応度の高い都市部 | 中期(2〜4年) |
| 国内製造エコシステムの未発達 | -0.5% | 全国、特に産業ハブ以外の地域 | 中期(2〜4年) |
| 節水・省エネ規制によるコンプライアンスコストの増加 | -0.4% | 全国、特にエアコンと洗濯機 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特定カテゴリへの高い輸入関税
2024年7月の関税改定により多くの電気製品への関税が15%に引き上げられ、輸入冷蔵庫・冷凍庫・部品の通関後コストが増加しました [4]。外資系ブランドは競争力を維持するため、価格設定を見直すか、サウジアラビアの工場への部分的な組立移管を行う必要があります。定価の上昇は短期的に、特にコスト感応度の高い中間価格帯セグメントにおいて数量成長を抑制する可能性があります。しかし、これらの関税は輸入品との費用差を縮小することで国内製造の野心を後押しし、非石油産業GDPを拡大するというビジョン2030の目標とも一致しています。王国内にノックダウンキット工場を設立するサプライヤーは関税免除を受け、通関が迅速化される可能性があります。したがってこの政策は、純粋な輸入依存モデルにペナルティを課すと同時に国内付加価値創出を促し、サウジアラビア主要家電市場におけるサプライチェーンを再構築しています。
低コストアジアブランドのグレーマーケット品の継続的な流入
未認証の家電が、SASO(サウジアラビア標準・計量・品質機構)の書類審査を迂回する非公式流通業者を通じてサウジアラビアの消費者に届き続けています。10〜20%の価格差が国境都市や値引き販売の都市市場の購買者を誘惑し、正規チャネルの売上を損なっています。製品適合証明書および貨物ごとの承認を義務付ける新しい規則がこの漏洩を抑制すべきですが、二次的な入国地点での取り締まりの課題は依然として残っています。正規小売業者はグレーマーケット業者が提供できないメーカー保証、メンテナンスネットワーク、保証されたエネルギー評価を強調することで対応しています。公的な消費者啓発キャンペーンと的を絞った税関調査がブランドの価値を徐々に守っていますが、完全なコンプライアンスが達成されるまで、この問題はサウジアラビア主要家電市場のCAGR見通しから0.6%を引き続き差し引くことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スマートイノベーションのなかで冷却機器が市場を主導
エアコンと冷蔵庫は2025年のサウジアラビア主要家電市場シェアの29.05%を合計で占め、高い外気温とSEECによるエネルギーアップグレード義務がその要因となっています。IoTセンサーとモバイルダッシュボードに対応したスマート冷蔵庫は、すべてのカテゴリのなかで最速となるCAGR 12.83%を記録する見込みです。家庭がSAR 1,000のインセンティブを受けるためにウィンドウ型からスプリット型システムへ切り替えるにつれ、冷却家電のサウジアラビア主要家電市場規模はさらに拡大しています。LGのインバーターダクテッドスプリットモデルの抗菌フィルターとSamsung Electronicsのデュアルセンサー技術は、快適性と光熱費の削減の両立を優先するブランド競争を象徴しています。洗濯機は強化された節水基準のもとで底堅さを保ち、食器洗い機はスペースと労働力の節約が重視される都市部のキッチンで普及しつつあります。冷凍庫はサウジアラビアの大量購買習慣や大家族での生活様式を反映し、まとめ食品保存のための必需品であり続けています。高級オーブンやビルトイン家電の売上は、リヤドとジェッダの高級住宅開発と歩調を合わせて増加しており、レシピライブラリとAI(人工知能)調理支援を統合したスマート調理プラットフォームの余地を生み出しています。
インバーターコンプレッサーと可変速ファンが中価格帯ユニットに普及するにつれ、高性能HVACに関連していたコストプレミアムが侵食され、インテリジェント冷却への移行が続いています。メーカーはファームウェアのアップデートを配信しリモート障害診断を可能にするWi-Fiモジュールを組み込み、エンドユーザーのサービス停止時間を短縮しています。小売業者は店内の省エネ計算ツールを使って回収期間を実演し、相次ぐ電力料金改定を受けてコストを意識する消費者の共感を得ています。高効率ユニットはまた、近い将来に動的料金制度を導入する可能性がある政府のピーク負荷削減プログラムとも整合しており、適応型冷却技術への需要をさらに強化しています。このフィードバックループは、スマートカテゴリの継続的な収益成長を支えながら、エントリーレベルの信頼性を求める価格感応度の高い購買者に対しても従来型モデルが引き続き対応することを確かにしています。その結果、すべてのブランドは、拡大するテクノロジーに精通したセグメントを見逃すことなく各所得層を取り込むための段階的な製品ラインナップを洗練させています。


注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
流通チャネル別:マルチブランド店舗がデジタルトランジションをリード
マルチブランド小売業者は2025年の取引額の46.55%を維持しました。これは、サウジアラビアの消費者がオンラインで購入を確定する前に大型家電を実際に体験することを依然として好むためです。eXtraのようなチェーン事業者は広大な売り場スペースを活用してコネクテッドエコシステムを展示していますが、最終的な決済は自宅での採寸確認後に同社のモバイルアプリ経由で行われることが多くなっています。オンラインチャネルを通じたサウジアラビア主要家電市場規模は、物流への投資が全国での配送期間を48時間以内に短縮するにつれCAGR 18.5%で増加すると見込まれています。純粋なeコマースサイトは低い間接費と標的を絞ったマーケティングから恩恵を受けていますが、高額品の返品に伴うリバースロジスティクスの課題を解決する必要があります。ブランド専売直営店は、キュレーションされた展示が必要なプレミアムラインナップに対して引き続き有効であり、近隣の販売店は即日配送を約束することで即時の買い替えニーズに応えています。Madaコンタクトレス決済やGoogle Pay(グーグルペイ)の普及を含む決済技術の進歩が、チャネルを問わないシームレスなチェックアウトを支えています。
従来型チェーンは保証修理のサービスハブとしても機能し、オンライン専業の競合他社が容易に再現できない顧客の信頼を強化しています。「クリック・アンド・モルタル」型ハイブリッドは、店頭での訪問時に延長保証やアクセサリーバンドルなどの衝動買い商品のアップセルを獲得しています。小売業者はさらにVRツールを導入し、購買者がカスタムキッチンレイアウトで家電を視覚的に確認できるようにし、物理的な接触機会とデジタルなインスピレーションを融合させています。一方、中小企業(SME)がオンラインで販売することを奨励する政府の取り組みが地方のカバレッジを拡大し、必需家電について辺境の省を主流の小売ネットワークに組み込んでいます。これらの動向は総合的に、高額品に対してサウジアラビアの購買者が期待する高信頼性の環境を維持しながら、体験型小売と迅速なフルフィルメントを融合させるプラットフォームへと市場シェアを誘導しています。

注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
技術別:従来型ベースからスマート統合への移行
従来型機器は、多くの家庭が予算の範囲内で同等品への買い替えを行うため、2025年においても依然として78.45%のシェアを占めていますが、スマート家電は2031年までCAGR 17.6%で成長しています。したがってサウジアラビア主要家電市場は、大衆家庭向けの手頃な信頼性とデジタルに精通した消費者向けのデータ駆動型利便性という2つの並行する価値提案に対応しています。78%の5Gカバレッジにより、家庭内のWi-Fiデッドゾーンなしでシームレスなファームウェアのダウンロードとリアルタイム診断が可能となり、スマートデバイスの展開が加速しています。電力会社はデマンドレスポンスシグナルと連携するコネクテッド機器を奨励しており、電力会社のモバイルアプリが家電ダッシュボードを統合するようになったことで、ユーザーにとって消費量がより可視化されています。SASOの規制はリアルタイムのエネルギーデータを表示するデバイスをますます優遇しており、効率目標とライフスタイルの向上を同時に満たすスマートSKUへと購買者を誘導しています。予知保全のためのLGのCopilot(コパイロット)統合などの人工知能機能が、フラッグシップ冷蔵庫・洗濯機から中価格帯ラインに移行し始め、機能のトリクルダウンを加速させています。メーカーはこの移行を活かし、スマートモジュールをオプションの追加機能としてバンドル提供することで、家計が許す際に購買者がアップグレードできるようにしています。
一方、従来型モデルが消滅するわけではなく、接続機能を追加せずに電力を節約するブラシレスDCモータのような段階的技術で進化しています。低い初期費用は、サカニの手頃な住宅スキームのもとで初めて住宅を購入する人にとって引き続き重要であり、基本的な機器の幅広い設置基盤を確保しています。サプライヤーは、従来型またはスマートコントロールボードのいずれかを搭載できる共通シャーシを設計することで生産ラインを効率化し、製造の柔軟性を高めています。既存モデルを基本的な監視が可能な準スマートユニットに転換するアフターマーケットのレトロフィットキットが登場し、使用寿命を延ばしながらコネクテッドホームへの移行を緩やかにしています。両モードの共存はインクルーシブな成長を支え、サウジアラビア主要家電市場をすべての所得層が適時にアップグレードパスを見つけられるダイナミックな市場として位置づけています。
地域別分析
中央地域と西部地域を合わせると2025年のサウジアラビア主要家電市場の32.90%を占め、NEOM・紅海プロジェクト・キディーヤを背景に西部回廊はCAGR 8.95%で成長しています。雇用創出ゾーンでは新しい住宅・ホスピタリティ・小売スペースが包括的な家電パッケージを必要とするため、サウジアラビア主要家電市場規模はこれらの地域で最も急速に拡大しています。NEOMのネットゼロ義務が、厳しいカーボンバジェットに適合したソーラー対応冷蔵庫と超高効率HVACの調達を促進しています。ジェッダの活況を呈する観光および在留外国人コミュニティが、多言語インターフェースに対応した多目的キッチン家電と洗濯機器への安定した買い替え需要を生み出しています。東部地域は、コストとSASO適合のバランスが取れた耐久性のある中価格帯家電を仕様に定める従業員住宅契約のあるダンマームとアル・コバールの産業雇用を通じて着実な成長を示しています。北部・南部の各州は依然として小規模な販売地域ですが、eコマース普及が配送の障壁を下げているため物流上の注目度が高まっており、全国市場のフットプリントを徐々に拡大しています。
メガプロジェクト開発業者は段階的な建設を実施しているため、家電の注文は波状に発生します。初期の労働者宿舎は堅牢な大量購入モデルを必要とし、後に建設される高級ヴィラはオーダーメイドのWi-Fi対応バンドルを必要とします。小売業者は建設ゾーン近くにサテライト店舗を拡大し、物流プロバイダーと提携して携帯型倉庫に在庫をステージングすることでリードタイムを最小化しています。アラビア語のスマートホーム統合を特徴とするカスタマイズSKUが、拡大する国内中間層と外国人エグゼクティブの双方にアピールし、ブランドプレゼンスを強化しています。国内製造への政府インセンティブが、西部の自由貿易ゾーン近くに組立ラインを設置するよう大手メーカー(OEM)を促し、サプライチェーンを短縮してカスタマイズをより迅速にしています。これらの地域固有のダイナミクスにより、王国の進化する都市化マップと連動して成長拠点が移行しながら、地域別の販売パターンが多様化した状態を保つことが確かとなっています。
規制環境
サウジアラビアでは、主要家電製品は主にサウジ規格計量品質機構(SASO)によって規制されており、市場参入はSABERプラットフォームを通じたSALEEMプログラムによって管理されている。規制対象製品は、通関前に製品適合証明書および出荷適合証明書を取得する必要があり、技術規制はエアコン、冷蔵庫、洗濯機などのカテゴリーにおける電気安全性、EMC、および義務的なエネルギー効率ラベリングを対象としている。多くの製品群は、適合性を示すためにIECEE認証にも依存している。
コンプライアンスの動向は、冷却機器の更新されたエネルギー性能基準を中心に厳格化している。2025年、SASOは新しいエアコン効率基準を発表し、低容量エアコン向けにSASO 2663:2025、より大容量のエアコン向けにSASO 2874:2025が定められ、2026年12月を起点として義務的な施行が始まる。これにより、輸入品および国内組立品のコンプライアンス基準が高まり、認定試験、アラビア語ラベリング、および製品ポートフォリオ全体にわたる正しいサウジの電気仕様(例:230V/60Hz、Gタイププラグ)の重要性が増している。
バリューチェーン分析
バリューチェーンは輸入部品と完成品から始まり、一部のカテゴリーでは現地組立と包装がこれを支え、その後、製品が国内流通に入る前に適合性評価(SALEEM/SABER)を経る。ブランド本社は通常、輸入、倉庫保管、アフターサービスをサウジのパートナーに依存している。例えば、Shaker Groupは、LGおよびMideaの流通と現地製造の連携を運営しており、United Matbouli Groupは複数ブランドの流通を支えている。Panasonicも、王国内の主要家電について Hamad A. Alessa and Sons Co.(Alessa)と提携している。
ロジスティクスとチャネル運営は、サウジの港湾および内陸インフラ、並びに関税とインベントリリスクを管理するための保税・自由地域型倉庫に依存している。Saudi Global Portsは、ダンマンおよびジュベイルの各ターミナルを通じてコンテナ取扱いを支えており、LogiPoint(ジッダ・イスラミック港)などのジッダ側の物流エコシステムや、King Abdullah Economic Cityにある Binzagr Logistics のような大規模倉庫事業者が、主要な需要拠点への全国横断的なフルフィルメントを可能にしている。需要側では、販売は複数ブランドの小売業者やオンラインプラットフォームを通じて行われ、配送、設置、保証サービスが一括提供されている。Local Content and Government Procurement Authorityによるローカルコンテンツ規則および調達優先枠組みは、機関需要やプロジェクト連動需要に向けたサプライヤーの現地付加価値提供の構築方法に影響を与えている。
競争環境
市場集中度
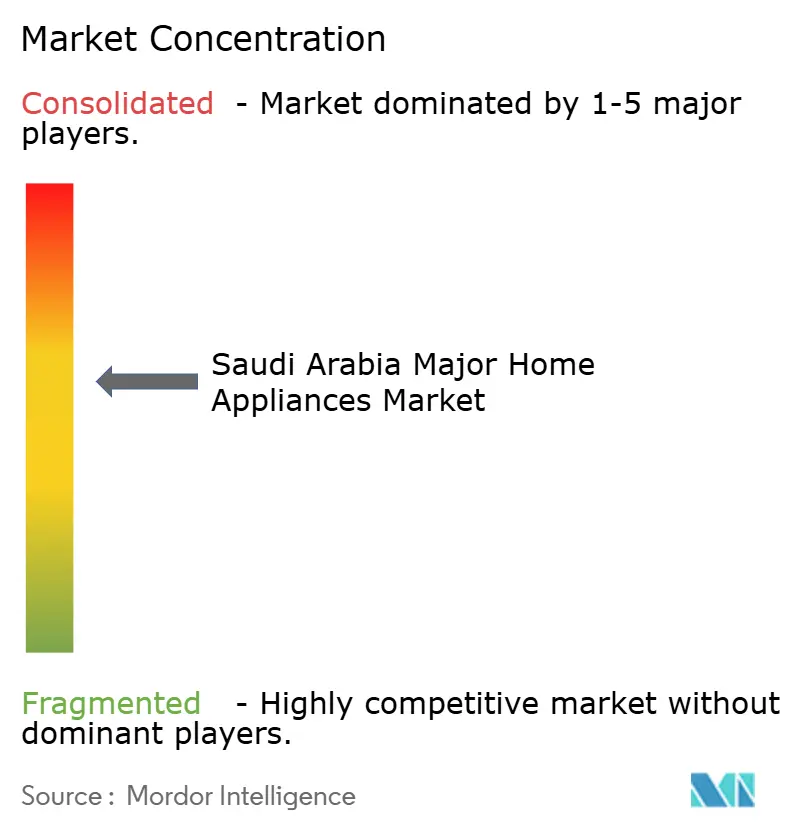
サウジアラビア主要家電市場は中程度の集中度を示しており、上位企業が2024年の収益の相当なシェアを占めています。LG Electronicsはエアコンおよび洗濯機製品ラインで強固な地位を持ち、Shaker Groupとの提携による現地組立によって支えられています。Samsung ElectronicsはビスポークAIの製品ラインナップと幅広いオンラインプレゼンスを活用し、消費者エンゲージメントと売上を牽引する市場での確固たる地位を確保しています。Haier Groupはまた、GEおよびCandyブランドで販売される競争力のある価格設定のマルチブランド製品により、注目すべき存在感を維持しています。輸入ユニットへの関税が15%に引き上げられたことで、グローバル企業はサウジアラビアとのパートナーシップを深めるよう迫られており、LGはすでにスプリットシステムの外装を国内生産し、Samsung ElectronicsはAlat産業傘下の新しい仕組みのもとでジョイントベンチャーを模索しています。中国系新規参入企業はコスト効率の高いスマート冷蔵庫を強みとし、従来の小売マージンを回避する直接消費者向けモデルを拡大していますが、SASO適合の審査を通過する必要があります。
技術パートナーシップが主要な差別化要因として際立っています。LGとMicrosoftの提携は2025年のスマートラインを通じて予知保全のためのCopilotを統合し、Samsung ElectronicsのHome Connectivity Alliance(ホームコネクティビティアライアンス)への参入はマルチブランドのスマートエコシステムの相互運用性を確保しています。メーカーはまた、効率関連の陳腐化を防ぐため、規制の期限より前にSEERの閾値を満たすべくR-32冷媒と可変速ドライブへのアップグレードに取り組んでいます。認定チャネル事業者は5年間の完全保証を延長することでロイヤルティを強化しており、これはサービスインフラを持たないグレーマーケット品に対して説得力のある価値提案となっています。ビジョン2030のもとでの現地コンテンツ義務が、国内部品製造を段階的に高める建設・運営・移管協定を促進し、より短いリードタイムとカスタマイズされたSKUを約束しています。競争全体は激しいながらも秩序立ったものであり、各プレイヤーはサウジアラビア主要家電市場でのシェアを維持するため、イノベーションのペース、アフターサービスの到達範囲、関税主導のコスト管理のバランスを取っています。
サウジアラビア主要家電業界リーダー企業
-
LG Electronics
-
Samsung Electronics
-
Haier Group (incl. Candy & GE Appliances)
-
Whirlpool Corp.
-
Midea Group
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
近い将来の機会は、関税と規格がエアコンに集約する中で冷却サプライチェーンの現地化に集中している。エアコンはサウジの家庭の中でも最も普及速度が速いカテゴリーの一つである。この動きの証拠として、リヤドのMidea Shakerエアコン工場でのMideaの生産開始(2026年1月)、ジッダでのチラーおよび温水式ヒートポンプの現地生産に注力する製造施設のDaikinによる着工(2025年11月)、およびShaker Group、LG、投資省(MISA)によるエアコン用コンプレッサーの現地製造検討に関する覚書の締結(2024年2月)が挙げられる。これらの動きは、コンプレッサー、制御機器、熱交換器を含む王国内の部品エコシステムに加え、小売の代替需要とプロジェクト主導の需要の双方を支えるサプライヤー適格認定プログラムやサービス網の余地を生み出している。
効率性の向上と製品の再設計は、コンプライアンス要件が厳格化する中で、プレミアム化と差別化されたSKUの余地も生み出している。更新されたSASOエアコン効率基準(SASO 2663:2025およびSASO 2874:2025)の2026年12月の義務施行日は、高効率モデル、検証済み試験、およびSABERを通じた迅速な登録の価値を高めており、西部および中部地域のプロジェクト計画は、大量注文に対応できる拡張可能な配送・設置能力を重視している。同時に、Basic Electronics Company(BEC)とGreeがダンマンでVRF技術を用いたスマートエアコン向けのHVACスマート工場を開発するなどの産業イニシアチブは、サウジの気候条件および大規模な住宅・商業展開に合わせた先進的な冷却ソリューションへの広範な転換を支えている。
最近の業界動向
- 2026年6月:Hisenseは、サウジアラビア国内40店舗以上に小売展開を拡大するため、Hamad Abdullah Al Manea Trading Companyとの提携契約を締結した。この提携は、高額商品の購入において店頭での確認や設置保証が重要視される市場において、主要家電のオフライン展開力を強化する。
- 2026年3月:Shakerは、「Elevate 2027」ロードマップの下で、2026年第1四半期の家電セグメント収益の増加を報告した。この発表は、王国内のブランド家電需要に関連したポートフォリオ、流通、現地運営能力に関する継続的な取り組みを強調した。
- 2026年1月:LG Electronicsは、ジッダの複合開発物件「Sumu Tower」向けに大規模なHVAC供給契約を確保した。この受注は、機器構成の決定においてB2Bプロジェクト仕様が果たす役割を強調し、大規模設置における現地フルフィルメントおよびサービス能力の重要性を再確認するものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、サウジアラビアで販売される主要家電の価値を対象とし、冷蔵庫、冷凍庫、食器洗い機、洗濯機、オーブン、エアコンなどの製品について、すべてのチャネルを通じた工場から消費者への販売として計上している。
対象外の範囲:小型カウンタートップ家電および消耗品は計上しない。また、設置のみのサービスおよび修理のみのサービスも計上しない。
セグメンテーションの概要
- 製品タイプ別(金額)
- 冷蔵庫
- 冷凍庫
- 食器洗い機
- 洗濯機
- オーブン
- エアコン
- その他の主要家電
- 流通チャネル別
- マルチブランド店舗
- 専売ブランド直営店
- オンライン
- その他の流通チャネル
- 技術別
- スマートコネクテッド主要家電
- 従来型主要家電
- 地域別
- 中央地域
- 西部地域
- 東部地域
- 北部地域
- 南部地域
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、家電販売を形成する国内需要の背景とルールの構築から始まった。住宅および世帯動向についてはサウジアラビア統計総局の公開資料、輸入パターンについてはサウジ税関形式の貿易リリース、耐久財を動かす消費者支出シグナルについてはSAMAの指標を参照した。
モデルを実用的なものにするため、SASOのエネルギーラベリングおよびコンプライアンスの方向性、ならびに関連するサウジ政府ポータルからの高レベルの政策および住宅プログラムも検討した。これと並行して、ーカー、小売業者、流通業者の年次報告書、投資家向け資料、プレスリリースを活用し、製品発売、価格動向、チャネルミックスを把握した。必要に応じて、企業財務情報の有料サブスクリプションおよび輸入比率の高いカテゴリーのクロスチェックのための出荷レベルの貿易データベースを使用した。上記のデスクソースリストは例示的なものに過ぎず、データ収集、前提条件の検証、未解決の疑問点の明確化のために他の多くの公開資料および文書が使用された。
一次インタビューおよびサーベイ
一次調査は、どの製品が実際に主要家電として扱われるか、プロモーション価格設定が実現販売価格をどのように変化させるか、オンライン対店舗販売がカテゴリー別にどのように分かれるかなど、通常最大の規模算定誤差を生じさせるデスク前提条件を検証するために使用された。王国全土のブランドチーム、流通業者、大型小売業者、サービスパートナーと協議し、新規住宅引き渡しや買い替えサイクルなどの需要ドライバーを確認するために専門家チェックを活用した。
一次調査フィールワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:18% |
| 中位層:56% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:19% | マネージャー:53% |
市場規模の算定と予測
規模算定は、世帯基盤、住宅完工数、カテゴリー普及率を用いて現実的な需要プールを再構築し、サウジアラビアの小売価格とプロモーションを反映したカテゴリーレベルの平均販売価格帯を用いて価値に換算するトップダウン構築から始まった。このアプローチは、サプライヤーおよび流通業者の収益分割、チャネルチェック、高回転カテゴリーの価格×数量のサニティチェックを含む選択的なボトムアップ近似によって検証された。
モデルにおいて重要だったいくつかのインプットは、新規住宅引き渡しのペース、冷却および洗濯製品の買い替えサイクル、夏季冷却需要に連動した季節的な押し上げ、大容量およびインバーターモデルへのミックスシフト、ならびに現地組立が限定的なカテゴリーにおける輸入ユニットのシェアであった。製品タイプ別にデータが断片的な場合は、輸入価値の動向、小売品揃えの幅、インタビューによるミックスシェアなどの代理指標を用いてギャップを補完し、全体的な市場規模に合わせて合計を再調整した。
予測については、住宅着工数、消費者信頼感、主要プロモーション期間後の価格正常化について異なる経路を反映できるよう、シナリオ分析を使用した。最終的な成長経路は、販売実績と在庫サイクルを綿密に追跡している一次回答者とシナリオを検討した後にのみ選択された。
データ検証と更新サイクル
検証は複数のパスで処理され、数値がきれいな成長ラインに合うからといって受け入れられることがないようにした。輸入価値の動向、住宅および世帯指標、公開されている価格動向などの独立したシグナルと結果を比較し、大きな乖離があれば普及率、買い替えタイミング、価格設定などの前提条件に遡って追跡した。
承認前に、第二のアナリストによるレビューを実施してロジックを検証し、計算上の問題を確認し、カテゴリー合計が正確に積み上がることを確認した。大きな不一致が生じた場合は、回答者に再連絡して要点を明確にし、モデルを更新した。レポートは年次で更新され、需要や価格に影響を与える重大なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了する。
Mordor Intelligenceのサウジアラビア主要家電市場規模と他の公表推計との比較
主要家電について異なる市場規模が公表されることは通常のことであり、これは計上する製品、価格レイヤー、または年度のタイミングが異なるためである。推計が小売における消費者支出を反映しているか、メーカーの実現収益に近いより狭い視点を反映しているかによっても差異が生じる。
サウジアラビアについては、最大の乖離要因は通常、エアコンが主要家電カテゴリーとして完全に含まれているかどうか、設置費用の束ね方が価値にどのように反映されているか、そして価格が基準年の年間平均レートで換算されているか時点レートで換算されているかである。一部の出版社はすべてのカテゴリーに単一の成長率を適用しており、冷却製品や大型白物家電が通常示す季節的および住宅連動の変動を見逃す可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.7億米ドル(2025年) | |
| 業界出版社A | 48.0億米ドル(2026年) | より広い家電バスケットを使用しており、消費者支出に近い価値として扱っているようで、隣接カテゴリーや設置費用の束ねを取り込む可能性があり、また基準年も後の年度に設定されている。 |
| 貿易リリースB | 41.7億米ドル(2024年) | 主要家電のみではなく、より広い家電市場全体を対象としており、基準年が早いため、通貨タイミングおよび小売価格前提条件によって価値も変動する。 |
表中の乖離は主に対象範囲と価値レイヤーの選択によって説明され、特に推計が主要家電のみを対象としているか、家電支出全体を対象としているかによる。製品リストをコアの主要カテゴリーに限定し、予測前に家電価値から付加サービスを分離することで、市場合計は更新をまたいでより再現性が高くなる。これがMordor Intelligenceが採用するアプローチである。
レポートで回答する主要な質問
サウジアラビア主要家電市場の現在の市場規模はいくらですか?
サウジアラビア主要家電市場規模は、2025年の21.7億米ドルから2026年には22.6億米ドルへと成長し、2026〜2031年にかけて4.35%のCAGRで2031年には28.1億米ドルに達すると予測される
どの製品カテゴリが販売をリードしていますか?
エアコンと冷蔵庫は合わせて2025年の収益の29.05%を占めており、これは同国の高温気候とエネルギー効率の推進を反映しています。
スマート家電はどのくらいの速さで成長していますか?
スマート家電は急速に成長しており、2031年まで17.6%のCAGRで拡大している。
輸入関税の引き上げはどのような影響を及ぼしますか?
多くの電気製品に対する15%の関税は輸入依存ブランドのコストを増加させますが、これらの費用を回避できる国内組立パートナーシップを奨励しています。
どの販売チャネルが最も急速に成長していますか?
オンラインプラットフォームはCAGR 18.5%で拡大すると予測されており、物流の改善とコンタクトレス決済の普及が牽引しています。
なぜ西部地域が重要なのですか?
NEOM・紅海プロジェクト・キディーヤがこの地域のCAGR 8.95%を牽引しており、高効率冷却とスマートホームソリューションへの需要が高まっています。