
ロシア高級住宅不動産市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
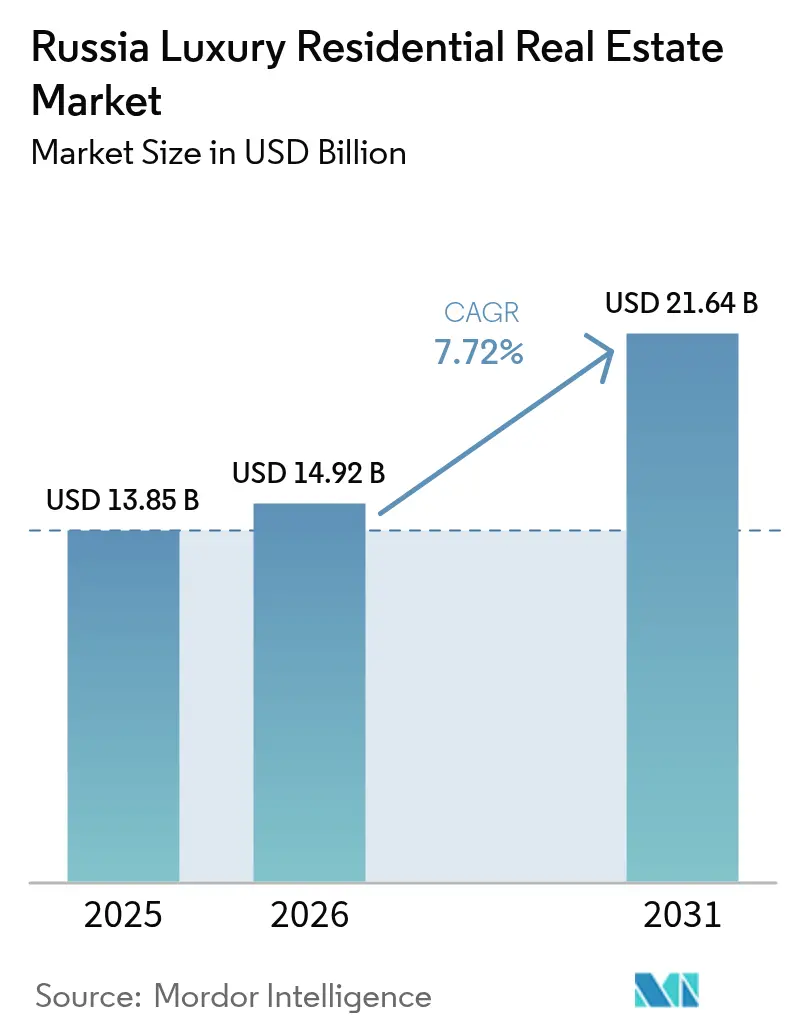
| 基準年の市場規模 (2025) | 13.85 十億米ドル |
| 市場規模 (2026) | 14.92 十億米ドル |
| 市場規模 (2031) | 21.64 十億米ドル |
| Growth Rate (2026 - 2031) | 7.72 % |
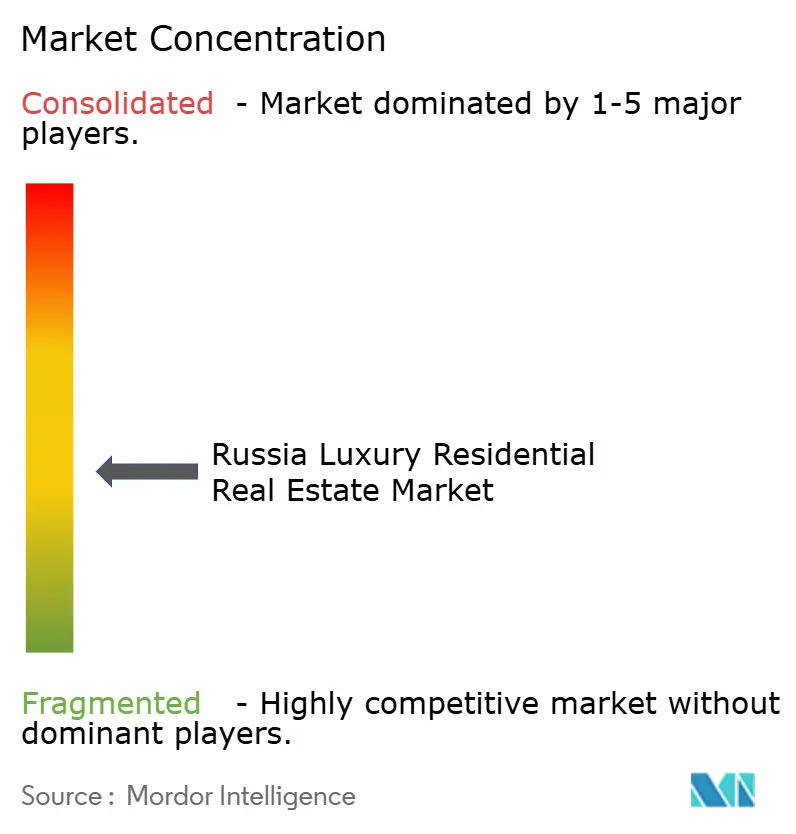
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロシア高級住宅不動産市場分析
ロシア高級住宅不動産市場規模は、2025年に138億5,000万USDから2026年に149億2,000万USDへと成長し、2026年から2031年にかけて7.72%のCAGRで2031年までに216億4,000万USDに達すると予測されます。制裁措置や金融引き締め政策のもとでもセクターの耐久性が際立っており、国内における富の集中、通貨の変動、エリート層の移住がいかに取引高を高水準に維持しているかを示しています。市場の勢いは、海外の選択肢から国内の実物資産へと資本を再配分する富裕層世帯に支えられており、エネルギー効率の高い設計とスマートホーム技術がトップクラスの開発物件のプレミアムを押し上げています。2024年7月に国の住宅ローン補助プログラムが期限切れとなり、一般需要はやや落ち込みましたが、高級セグメントは銀行融資に頼らない購入者によって支えられています。全体として、ロシア高級住宅不動産市場は、ルーブルのヘッジ・ダイナミクス、中立的な管轄区域からの居住許可証の流入、そしてモスクワのビジネス回廊近辺におけるターンキー・コンシェルジュ生活への高まる需要から引き続き恩恵を受けています。
レポートの主要な示唆
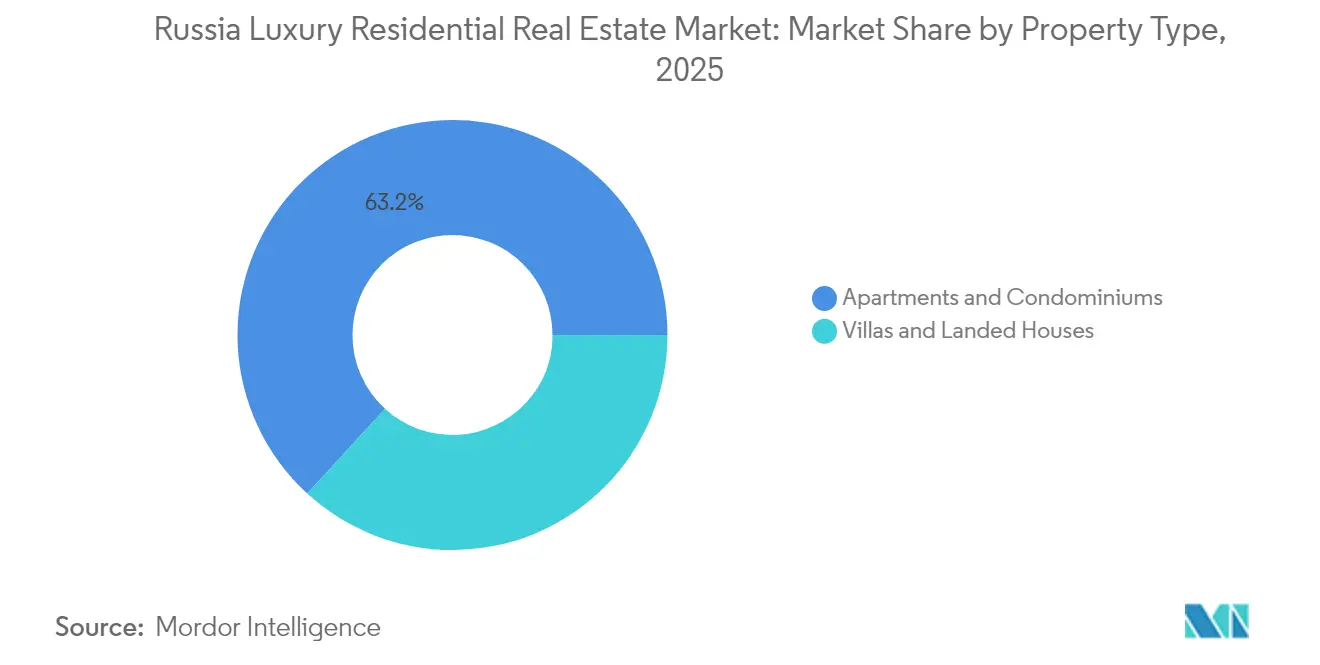
- 物件タイプ別では、アパートメントおよびコンドミニアムが2025年のロシア高級住宅不動産市場規模の63.20%を占め、ヴィラおよび戸建て住宅は2031年まで8.43%のCAGRで拡大する見込みです。
- ビジネスモデル別では、販売取引が2025年のロシア高級住宅不動産市場の70.40%を占め、賃貸収入は2031年まで9.01%のCAGRで拡大しています。
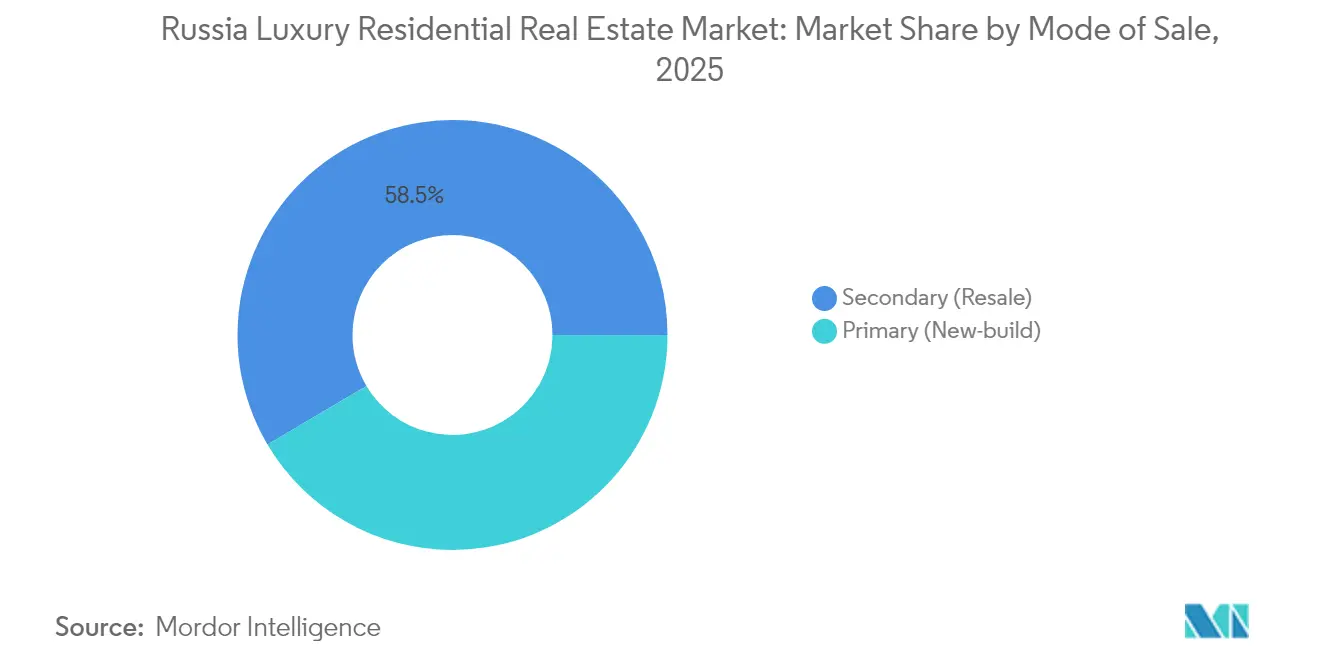
- 販売方式別では、二次取引が2025年のロシア高級住宅不動産市場規模の58.50%を占め、一次新築物件は8.55%のCAGRで拡大しています。
- 都市別では、モスクワが2025年のロシア高級住宅不動産市場シェアの45.60%を占めリードしており、カザンは2031年まで9.31%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ロシア高級住宅不動産市場のトレンドおよびインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ルーブル安による実物資産配分の促進 | +1.8% | 全国規模、主要都市でより強い影響 | 短期(2年以内) |
| 資本規制下における国内の富の集中 | +1.6% | モスクワおよびサンクトペテルブルクが中心、地方中枢都市への波及 | 中期(2〜4年) |
| エリート層の移住による地方高級住宅需要 | +1.2% | カザン、ソチ、エカテリンブルクなどの地方主要都市 | 中期(2〜4年) |
| プレミアムを生むエネルギー効率の高い高級開発 | +1.0% | 環境意識の高い顧客層を持つ大都市圏 | 長期(4年以上) |
| 外国投資を呼び込む居住許可証プログラム | +0.8% | 主にモスクワおよびサンクトペテルブルク | 長期(4年以上) |
| モスクワにおけるテクノロジー・セクターの成長によるプライム需要の拡大 | +0.5% | モスクワのIT地区および隣接ゾーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
資本規制下における国内の富の集中
ロシアの2022年資本規制制度は海外送金を大幅に制限し、富裕層世帯に国内での資金再配分を迫りました。伝統的な海外資産の取得が困難になる中、モスクワおよびサンクトペテルブルクのプライム・アパートメントが価値の保存手段として選好されるようになりました。複数のファミリーオフィス調査では、高級国内住宅へのロシアの配分増加が確認されており、コンシェルジュ付きタワーやゲート付きヴィラコミュニティへの需要が拡大しています。このトレンドは、エリート購入者が国内に留まりながらポートフォリオの分散を求める地方中枢都市にまで広がっています。高い参入価格と希少な土地が価格を下支えし、マクロ経済の逆風のなかでもロシア高級住宅不動産市場を支えています[1]ミハイル・クルティキン、「ロシアにおける資本規制と国内資産配分」、Journal of Economic Geography(経済地理学ジャーナル)、academic.oup.com。
ルーブル安による実物資産配分選好の促進
2024年を通じた激しい通貨変動が、実物資産の魅力をさらに高めました。富裕層個人(HNWI)は、ルーブル安へのヘッジとして高級住宅の購入を加速させ、不動産を有形担保を持つ準外貨プロキシとして捉えました。USD建て基準で価格が示されるモスクワのプライム物件は、資産保全を目指す投資家を引き付けました。ヘッジ動機はロット・サイズの選好も拡大させ、購入者は居住と投資の両目的に適した広めの間取りを好む傾向が強まりました。高級物件取引の大半はオールキャッシュであるため、高金利は抑止効果をほとんど持ちませんでした。
モスクワおよびサンクトペテルブルクのエリート層の移住による地方高級住宅需要
ライフスタイルの変化や交通渋滞が、ロシアの最富裕層の一部をより静かな地方主要都市へと向かわせています。カザンはテクノロジーパークと低いコストベースを背景に最も高い成長率を記録しています。一方、ソチとエカテリンブルクは分散投資や保養施設を求める起業家を引き付けています。こうした流入は限られた高級住宅ストックへの上昇圧力をもたらし、デベロッパーがこれまで未開発だった地区に国際水準のデザインを導入することを促しています。このような地理的分散がロシア高級住宅不動産市場の将来的な上昇余地を下支えしています。
外国投資を呼び込む居住許可証プログラム
西側諸国の制裁にもかかわらず、投資による居住許可証の取得ルートは中央アジア、中東、および一部アジア諸国からの購入者を引き続き引き付けています。法定の最低投資額は自然と高級ブラケット内に収まり、モスクワ・シティおよびサンクトペテルブルクの歴史的な水辺地区にある高仕様アパートメントへのインバウンド資本を誘導しています。これらの取得物件は賃貸市場に出回りにくく、実質的な供給を減少させて価格を下支えしています。取引量は依然として限定的ですが、欧州および北米からの制裁による減少分を補う限界需要として重要な役割を果たしています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 外国人購入者参加を制限する国際制裁 | -1.0% | モスクワおよびサンクトペテルブルクの国際地区 | 短期(2年以内) |
| 輸入規制による建設資材コストのインフレ | -0.7% | 全国規模、新築物件で特に深刻 | 中期(2〜4年) |
| モスクワおよびサンクトペテルブルク中心部における高級土地の希少性 | -0.6% | 用途地域の上限がある主要大都市圏 | 長期(4年以上) |
| 越境取引に影響を与える規制上の不確実性 | -0.4% | 国際回廊および国境地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
外国人購入者参加を制限する国際制裁
厳格な銀行規制と決済システムの遮断が、かつてモスクワの大使館地区の需要の相当部分を占めていた多くの西側購入者を遠ざけています。ブローカーは現在、国内購入者や制裁非対象国の投資家をターゲットにしていますが、コンプライアンス審査の強化により取引のリードタイムが長期化しています。かつて駐在員幹部向けにマーケティングを行っていたデベロッパーは、ロシアの富裕層個人向けに間取りとブランディングを再調整する必要があり、吸収速度の低下とマーケティングコストの上昇を招いています。その正味効果として予測CAGRから約1%が差し引かれますが、国内の旺盛な流動性を考慮すれば長期的な見通しは崩れません。
輸入規制による建設資材コストのインフレ
高仕様の大理石、スイス製エレベーター、ドイツ製HVACシステムは2023年以降の調達が困難になっており、デベロッパーはより高価な代替品の調達またはインテリアの再設計を余儀なくされています。資材インフレは進行中のプロジェクトの利益率を圧迫し、将来の新規プロジェクトの先行販売価格を引き上げています。その結果、二次流通ストックが相対的な優位性を獲得し、一部の需要が一次市場から二次市場へとシフトしています。デベロッパーがバルク購買アライアンスや国内の垂直統合を追求している一方で、高い投入コストは成長から推定0.7パーセントポイントを削り取っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:アパートメントが規模を維持する一方でヴィラが加速
アパートメントおよびコンドミニアムは2025年のロシア高級住宅不動産市場の63.20%を占めました。都心部の密集した立地、確立されたコンシェルジュ管理、グレードAオフィスへの近接性が集合住宅形式の優位性を維持しています。代表的な事例としては、生体認証アクセス、スパスイート、地下鉄直結を提供するモスクワのOKOタワーやサンクトペテルブルクのクラブハウスプロジェクトが挙げられます。投資家は予測可能な賃貸利回りと流動性を評価してこれらの物件を好み、二次アパートメント市場の厚みを増しています。
しかしながら、成長はヴィラおよび戸建て住宅へとシフトしており、プライバシーとウェルネス設備向けの広い敷地を求める購入者に牽引され8.43%のCAGRで拡大しています。ルブリョフカや郊外カザンのゲート付きコミュニティは現在、地熱システムと電気自動車充電設備を備え、都心部アパートメントを上回るプレミアムを要求しています。PIK Groupなどのデベロッパーは、ヴィラを学校や医療クリニックを備えたエステートスタイルのキャンパスとして位置付けることで追加マージンを確保しています。その結果、このセグメントのアウトパフォーマンスがロシア高級住宅不動産市場全体への収益貢献度を高めています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


ビジネスモデル別:販売が依然として主力、賃貸が勢いを増す
販売取引は2025年のロシア高級住宅不動産市場活動の70.40%を占めており、富の安定のために完全所有を重視する国内文化と一致しています。富裕層個人は通常、二桁台の住宅ローン金利を回避してキャッシュで取得します。LSR Groupによる5億5,000万USD規模のモスクワ中層マンションの最近の売り切れは、この前払いトレンドを例示しています。迅速なクロージングサイクルにより、デベロッパーは資本を素早く再投資でき、販売モデルの優位性が維持されています。
賃貸形式は規模こそ小さいものの、9.01%のCAGRで拡大しています。機関投資家の家主がプライムタワーのフロア全体をテクノロジー・金融の企業テナント向けサービスアパートメントに転換しています。5%〜6%の総利回りが国内債券利回りを上回り、ファミリーオフィスからの資本を引き付けています。その結果、プロフェッショナルが管理する賃貸ストックはロシア高級住宅不動産市場において重要な補完的役割を果たすようになり、所有者居住者の優位性と収益重視の投資スタイルのバランスをとっています。
販売方式別:二次ストックが優勢、一次ストックはイノベーションで対抗
二次再販は2025年のロシア高級住宅不動産市場規模の58.50%を占め、即時引き渡しと確立された住宅地に対する購入者の選好を裏付けています。2014年〜2020年のブーム期に建設された物件は現在活発に流通しており、新築水準に合わせるためにスマートホームへの改装が行われることも多くあります。ブローカーは実績のある管理費を強調し、保守的な投資家の知覚リスクを低減しています。
一方、一次新築供給はエコラベル認証と統合デジタルコンシェルジュプラットフォームを背景に8.55%のCAGRで拡大しています。Etalon Groupのサンクトペテルブルクにおける旗艦プロジェクト「スマート・エコ・レジデンス」は、30%のエネルギー削減と24時間遠隔医療アクセスを保証することで、6ヶ月以内に85%の先行販売を達成しました。建設コストのインフレが利益率を圧迫していますが、差別化されたスマート・グリーン提案がエンドユーザーの需要を維持し、ロシア高級住宅不動産市場全体のイノベーションの水準を引き上げています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
モスクワは2025年のロシア高級住宅不動産市場の45.60%のシェアを持ち、高級住宅需要の震源地であり続けています。首都の優位性は、エリート向け学校、ミシュランレベルのダイニング、グレードAオフィスの集積から生まれており、幹部層を中心地区に引き留めています。キャッシュ購入者はロシア中央銀行の2024年の利上げを回避し、ネヴァ・タワーズなどの複合施設のペントハウスの安定した取得を確保しています。外壁断熱材やスマート換気システムなどのエネルギー効率改善工事は10%の価格プレミアムを生み出し、持続可能性が価格ドライバーとして機能していることを強化しています。
サンクトペテルブルクは文化的な威信、海上貿易、そして拡大するフィンテッククラスターで際立っています。歴史的な水辺の改築物件、特にイングリッシュ・エンバンクメントでは、ユネスコ登録建築とモダンインテリアを組み合わせた物件を重視する金融業者やクリエイティブ層が集まっています。モスクワのエリート層が購入するセカンドレジデンスが取引高に厚みを加え、季節観光客が堅調な短期賃貸利回りを下支えしています。同市は遺産的建物の適応的再利用に関する規制制約が比較的緩やかで、歴史的資産における高級改装工事の円滑化に寄与しています。
カザンの軌跡は分散化の動きを裏付けており、電子商取引やソフトウェア分野の若い富裕層が渋滞の少ない高級住宅を求める中、9.31%の予測CAGRが記録されています。スマートシティサービス、5G通信カバレッジ、国際学校への政府投資がその魅力を確固たるものとしています。一方、ソチ、エカテリンブルク、ノボシビルスクは、冬季スポーツから航空宇宙サプライチェーンまで各自のニッチな強みを活用し、ライフスタイル主導の移住者を取り込んでいます。これらの新興拠点が総じてロシア高級住宅不動産市場を多様化させ、単一都市へのリスクを緩和しながら多極的成長地図を形成しています。
規制環境
ロシアの高級住宅市場は、エスクローによる購入者保護とデジタルコンプライアンスの拡大を伴う連邦法第214-FZ号の持分建設フレームワークの下で運営が続けられている。2026年5月、ロシア連邦政府は、資本建設物件の建設許可と使用許可に関する新たな登録制度を確立するために政令第596号を発布し、開発サイクル全体にわたるトレーサビリティを強化するとともに、新築高級物件のプロジェクトにおいて適正な許認可・引渡し書類の価値を高めた。
技術的・計画的要件も厳格化している。2026年6月、建設住宅公共事業省(Minstroy)は都市計画・土地開発に関するSP 42.13330.2026を制定し、密集市街地の再開発や複雑な高級マスタープランに対するコンプライアンス負担を増大させた。総合的地域開発(KRT)に関連する改正でも、インフラアクセシビリティ計算が重視された。また、2026年1月に開始された引渡し遅延に対する罰金モラトリアムの解除により、納期に関するより強力な財務的説明責任が回復し、これが高額プロジェクトにおけるデベロッパーのリスク管理や購入者との契約条件に影響を及ぼしている。
バリューチェーン分析
ロシアにおける高級住宅のバリューチェーンは、通常、土地取得と権利関係(都市計画、該当する場合はKRT)から始まり、コンセプト設計、高級エンジニアリングおよび内装仕様、施工業者調達、プロジェクトファイナンス、建設、引渡しを経て、デベロッパーの販売チームや専門ブローカーネットワークを通じた流通へと至る。その後、不動産管理およびコンシェルジュ業務が続く。モスクワを中心とした一次市場の厚みがこのチェーンを支えており、Kalinkaによれば2024年末時点でモスクワには3,935件の高級物件が存在し、2025年第1四半期には584件の高級取引が行われた。これらの数値は、マーケティング、仲介、アフターサービス能力が高級在庫の消化における中核的な差別化要因であることを示している。
主なボトルネックは資金調達と高級仕様の資材にある。プロジェクトファイナンスコストの上昇により、2025年末までに複数の百万人都市で新規プロジェクトの立ち上げが減少した一方、高仕様の仕上げ材や建築設備のサプライチェーンは、主要な構造材料よりも輸入制限の影響を受けやすい状態が続いている。デベロッパーは標準建築資材の現地化を進めることで対応しており、不動産プロジェクト全体で国産代替が増加している一方、購入者が国際水準の性能を求める高級グレードの部材については、制裁対象外チャネルへの選択的アクセスを維持している。この組み合わせが、即時引渡しと実績のある建築設備を提供できるセカンダリー高級物件の相対的な強さを支えており、一次市場のデベロッパーには、厳格に管理された仕様、業者資格審査、スマートホームおよびエネルギー管理ソリューションのバンドル化への注力を促している。
競争環境
ロシア高級住宅不動産市場は中程度の分散を示しており、上位5社のデベロッパーが完成物件引き渡し数の約45%を合計で支配しています。PIK GroupとLSR Groupはモスクワの三環状道路内の超プライム土地バンクに集中し、参入障壁を強化しています。土地の希少性がファーストムーバー・アドバンテージを増幅させ、既存大手がプロジェクトのフェーズ設定と先行発売価格を左右できる状況を生み出しています。Etalon GroupとSETL Groupは、建設期間を最大4ヶ月短縮する自社モジュラー工法によって差別化を図り、資材インフレを部分的に相殺しています。
デベロッパーと国内テクノロジー企業との戦略的アライアンスが急増しています。PIK GroupとYandexのパートナーシップは音声操作コンシェルジュシステムを統合し、LSR GroupはSberDevicesとAI駆動のエネルギー管理で協業しています。こうした提携はデータ活用サービスを生み出し、顧客の粘着性を高め、より高いサービス手数料を正当化します。同時に、プレハブ外壁工場への垂直統合により、複数のプロジェクト全体にオーバーヘッドを分散させ、高コストの輸入環境下でのマージンを守っています。
地方展開が第3の競争ベクトルを定義しています。Etalon Groupのカザンおよびソチへの参入は、地元の建設業者とモスクワ水準のデザインコンサルタントを組み合わせ、確立された高級水準が存在しない市場でプレミアム物件を提供しています。これらの動きは競合他社の先手を打ち、早期参入者の市場シェアを確保しています。Knight Frank RussiaやSotheby's International Realty Russiaなどの国際的なブローカーは、西側カウンターパートへの制裁にもかかわらずグローバルの紹介チャネルを活用し、超富裕層ファミリーのビスポーク・マンデートに注力しています。これらの戦略が総じて競争を激化させながらも、ロシア高級住宅不動産市場全体の製品品質とプロフェッショナリズムを向上させています。
ロシア高級住宅不動産業界リーダー
LSR Group
PIK Group
Etalon Group
Ingrad
SETL Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
モスクワの上位セグメントでは取引量と価格の動向が乖離しており、ターンキー方式の高仕様物件には明確な空白領域が生まれている。2026年初頭のデータは、一次高級物件の取引件数が減少する一方で平方メートル単価が上昇していることを示しており、これは強固な建物設備、セキュリティ、デジタルコンシェルジュ機能を備えた希少な完成在庫を提供できるデベロッパーや投資家に有利に働く。Etalon Groupがモスクワの「Rezidentsiya Omega」プロジェクトを通じて高級ブランド(AURIX)を展開したことも、主要プレイヤーが住宅ローンへの依存度が低く現金購入者への依存度が高い高級フォーマットにパイプラインを再配分していることを示している。
2026年1月にデベロッパーへの罰金モラトリアムが終了して以降、納期リスク管理とコンプライアンスに沿った引渡しは商業上の差別化要因としての重要性を増している。これにより、スケジュール管理能力、施工業者の層の厚さ、透明性のある文書化に優れた建設会社にとっての余地が生まれている。プロジェクトレベルでは、モスクワの高級物件への資本投入が続いており、FGC Groupが「Simonovsky Val」ビジネスプラス住宅複合施設に約140億ルーブルを投資すると発表したことがその一例である。並行して、Minstroyの都市計画・建設基準の改定(SP 42.13330.2026)や許認可・使用登録のデジタル化により、高級仕様を落とすことなく、より厳格な都市計画、インフラ、品質要件を満たすことができる、専門化された開発プラットフォームおよび資本力のあるスポンサーへの需要が高まっている。
最近の業界動向
- 2026年5月:Etalon Groupは、高級ブランドAURIXの下での第一号プロジェクトとして、モスクワの「Rezidentsiya Omega」の販売を開始した。この立ち上げは、需要が補助付き住宅ローンにあまり依存しない、より利益率の高い高級製品へとポートフォリオを転換したことを正式なものとした。また、モスクワのデベロッパー間で、ブランド化されたサービスモデルやアップグレードされた仕様による差別化競争が激化した。
- 2025年3月:連邦法第186-FZ号は、法人による私有地上での戸建て住宅建設を規制するためのエスクロー口座の利用を拡大し、銀行主導のリスク管理を集合住宅の持分建設の枠を超えて適用するようになった。これにより、組織化されたコテージ・ヴィラプロジェクトのコンプライアンスおよび報告義務が増加し、高級な低密度コミュニティの資金調達・販売方法に影響を及ぼしている。
- 2024年7月:国の住宅ローン補助制度が終了し、大衆向け購入者にとっての手頃感が低下し、住宅需要全体の構成が変化した。現金依存度の高い高級物件の取引は住宅ローン金利の変動から相対的に隔離され、プライム層とメインストリーム層の間でパフォーマンスの格差が拡大した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、価格、立地、品質の点で一般的な住宅市場より明らかに上位に位置づけられる高級住宅について、成約済みの売買契約および賃貸契約を通じて把握される、ロシアにおける高級住宅不動産活動の価値を対象とする。
対象範囲外:商業用不動産、標準的な中間層向け住宅、および高級住宅資産として販売・取引されていない未開発地の取引は除外する。
セグメンテーション概要
- 物件タイプ別
- アパートメントおよびコンドミニアム
- ヴィラおよび戸建て住宅
- ビジネスモデル別
- 販売
- 賃貸
- 販売方式別
- 一次取引(新築)
- 二次取引(再販)
- 都市別
- モスクワ
- サンクトペテルブルク
- カザン
- その他都市
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルを確定させる前に、需要、価格、供給に関する明確な市場境界と実用的な検証を構築するために使用される。ロシア連邦統計局(Rosstat)の住宅・建設統計、ロシア中央銀行のマクロ・信用指標、公開されている範囲での連邦登記および地籍情報など、公開されているデータセットや開示情報を参照している。
高級住宅需要の推進要因を整理するため、OECDや世界銀行のマクロ系列データ、査読済みの住宅・都市経済学論文、建築許可・竣工に関連する政府発表なども参照している。これらに加え、プロジェクトのパイプラインや購入者心理の変化を把握するために、企業開示資料、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い現地ビジネス報道を活用し、有償の企業財務・ニュースデータベースによる一貫した追跡で裏付けを行っている。このリストは網羅的なものではなく、本調査の過程でデータ収集、前提条件の検証、および不明点の解消のために他にも多くの情報源が使用された。
一次インタビューおよび調査
ロシアのデベロッパー、ブローカー、貸し手、不動産アドバイザー、資産運用会社とのインタビューと調査は、価格設定、取引活動、賃貸需要、モスクワと他のロシア都市との違いを明確にします。また回答者は、転売および賃貸活動における限られた可視性への対応や、最終レビュー前に二次データを整合させるために使用される仮定の検証にも役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):15% |
| ミッドティア:47% | 機能/部門リーダー:30% |
| 中小プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、住宅活動指標と高級シェアの前提条件を用いて都市別に高級住宅の価値を再構築するトップダウン方式から始まり、都市レベルの価格指標を用いて取引価値および賃貸価値に変換される。合計額が算出された後、サンプル化されたプロジェクト価格表、ブローカーチャネルの確認、ハイエンド開発物件の可視化在庫と消化状況の限定的な積み上げといった、選択的なボトムアップ方式の概算値によって裏付けが行われる。
実務上、このモデルは、利害関係者が実現価値と一貫して結びつける変数によって動かされている。これには、一次市場対再販の構成比、高級地区における平方メートル当たり平均価格、高級住戸の在庫と市場滞留期間のシグナル、ハイエンド賃貸の賃料および利回りの期待値、そして買主行動に対する金利および為替変動の影響が含まれる。市場心理が急速に変化しうるため、予測にはシナリオ分析が用いられ、ベースケースは近い将来の供給放出および見込まれる取引成立に関する専門家のコンセンサスに基づいている。最大都市以外で直接的な可視性が薄い部分については、調整された都市別ウェイト付けと感度分析によって対応し、その後、追加のヒアリングを通じて再確認を行っている。
データ検証と更新サイクル
成果物は独立した複数の検証を通じたトライアンギュレーションによって検証されており、最終的な市場価値が単一のデータセットや単一のインタビュー系列に依存しないようにしている。都市ごとの偏差チェックを実施し、価格および消化状況における外れ値を検証し、暗示される利回りおよび取引価値が、高級住宅需要に通常影響を与える住宅・マクロ指標全般と整合していることを確認している。
最終承認の前に、前提条件の一貫性と計算が定義された入力値に遡って追跡可能であることを確認するため、別のアナリストによる段階的レビューが行われる。本レポートは年次で更新され、急激な金利変動、大きな政策変更、または供給における顕著な混乱など、重大な事象が発生した場合には随時更新が行われる。納品直前には最終レビューが行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceによるロシア高級住宅不動産市場規模と他の公開推計値との比較
ロシアの高級住宅不動産に関する公開市場価値は、高級の基準が一貫していないことや、一部のモデルが希望価格や掲載情報に依存する一方、他のモデルは成約済み取引により重きを置いていることから、しばしば乖離が生じる。また、賃貸活動が売買価値にどのように組み込まれるかや、為替レートのタイミングや対象都市の扱いが一貫していない場合にも差異が生じる。
表は、149.2億米ドル(2026年)という数値を中心とした幅を示しており、これは通常、何が高級としてカウントされるか、また価値が実現済み取引から構築されているか、それとも広告掲載在庫から構築されているかによって説明される。Mordor Intelligenceの対象範囲では、合計額はロシアの主要都市および他の活発な地域における成約済みの高級売買契約および賃貸契約から構築されており、同一物件の価値が二重にカウントされないよう、一次市場活動と再販取引を分けて扱っている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.92 B (2026) | |
| 地域コンサルティングA | USD 12.30 B (2026) | より限定的な都市範囲を使用し、保守的な高級基準を適用しているため、高級住宅として取引されている高級セカンダリー物件やハイエンドの郊外ヴィラが除外される可能性がある。 |
| 業界団体B | USD 17.60 B (2026) | 広告価格や現在の掲載情報を価値の代理指標として重視しており、プライム層と高級層を混同している可能性があるため、未売却在庫や希望価格のインフレが実現需要と同様に扱われた場合、合計額が押し上げられる可能性がある。 |
総合すると、この比較から、特に価格変動の激しい時期において、主な差異は地理的カバー範囲と、モデルが掲載情報主導か取引主導かの違いから生じていることが示唆される。当社のアプローチは、明確な包含ルール、実用的な価格・活動データの入力、および再現可能な検証に基づいた追跡可能性を維持しており、これにより最終的な数値の監査・説明が容易になっている。


レポートで回答される主な質問
ロシア高級住宅不動産市場の現在の規模はいくらですか?
当市場は2026年に149億2,000万USDと評価されており、2031年までに216億4,000万USDへと拡大する見込みです。
ロシアにおいて高級住宅販売を牽引する都市はどこですか?
モスクワが2025年のロシア高級住宅不動産市場の45.60%のシェアを占め、首位に立っています。
富裕層購入者に最も人気の高い物件タイプは何ですか?
アパートメントおよびコンドミニアムは、中心的な立地とコンシェルジュ設備により高級取引の63.20%を占めています。
ヴィラセグメントの成長速度はどの程度ですか?
ヴィラおよび戸建て住宅は2031年まで8.43%のCAGRで成長すると予測されており、集合住宅形式を上回るペースです。
高級セグメントで賃貸が存在感を増している理由は何ですか?
機関投資家およびファミリーオフィスが5%〜6%の利回りを求めてプライム物件を対象としており、賃貸活動が9.01%のCAGRで拡大しています。
市場成長に影響する主な抑制要因は何ですか?
国際制裁、建設コストの上昇、プライム土地供給の限界が相まって、予測期間を通じて成長を約2.7パーセントポイント抑制しています。
最終更新日:



