
Taille et part de marché de l'immobilier résidentiel de luxe en Russie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
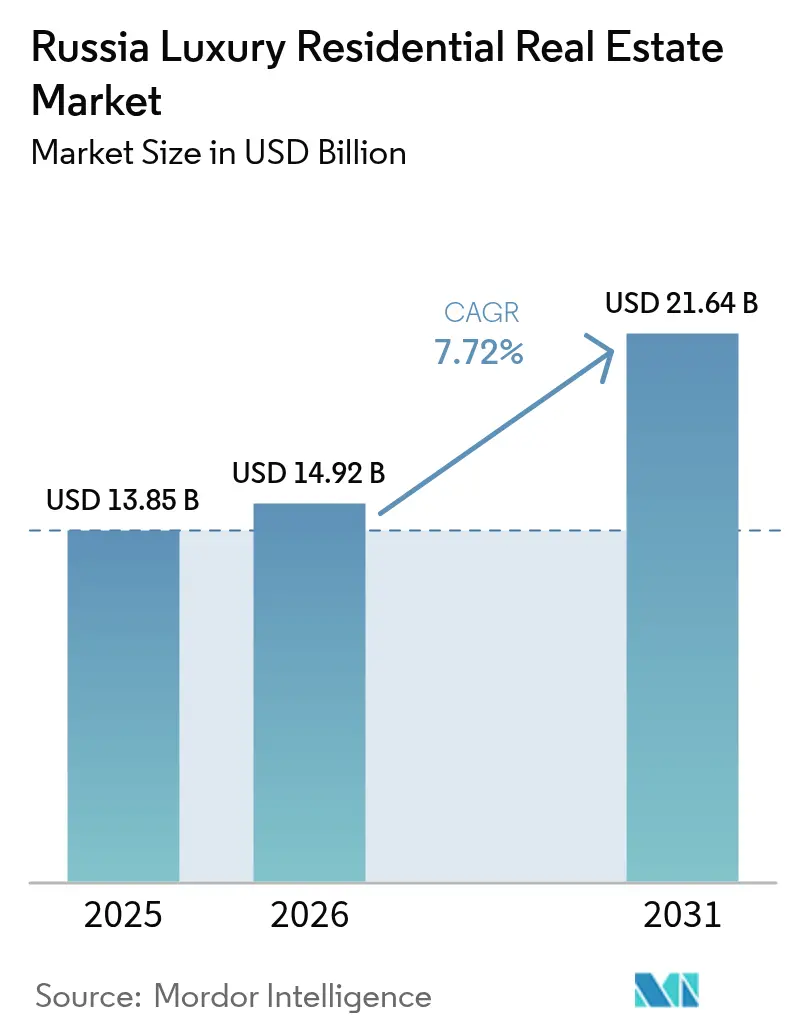
| Taille du marché de l'année de base (2025) | 13.85 Milliards de dollars |
| Taille du Marché (2026) | 14.92 Milliards de dollars |
| Taille du Marché (2031) | 21.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.72 % |
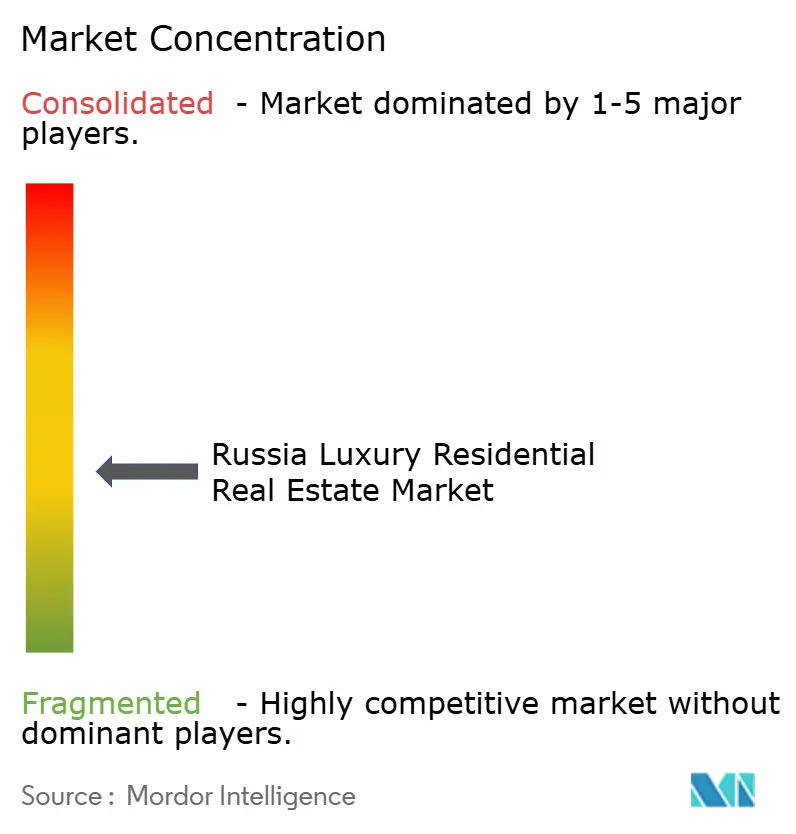
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel de luxe en Russie par Mordor Intelligence
La taille du marché de l'immobilier résidentiel de luxe en Russie devrait passer de 13,85 milliards USD en 2025 à 14,92 milliards USD en 2026, et les prévisions indiquent qu'il atteindra 21,64 milliards USD d'ici 2031, avec un TCAC de 7,72 % sur la période 2026-2031. La résilience du secteur, même sous le régime des sanctions et dans un contexte de politique monétaire restrictive, met en évidence la manière dont la concentration de la richesse domestique, la volatilité des devises et la migration des élites maintiennent les volumes de transactions à un niveau élevé. La dynamique du marché repose sur des ménages disposant d'importantes liquidités qui réorientent leurs capitaux depuis des options à l'étranger vers des actifs tangibles domestiques, tandis que la conception écoénergétique et les technologies de maison intelligente font monter les primes dans les développements haut de gamme. Bien que l'expiration en juillet 2024 du programme de subvention hypothécaire d'État ait réduit la demande grand public, les segments de luxe restent portés par des acheteurs qui recourent rarement au financement bancaire. Dans l'ensemble, le marché de l'immobilier résidentiel de luxe en Russie continue de bénéficier de la dynamique de couverture contre le rouble, des flux d'entrée liés aux permis de résidence en provenance de juridictions neutres, et d'une préférence croissante pour les résidences avec services de conciergerie clés en main à proximité des corridors d'affaires de Moscou.
Principaux enseignements du rapport
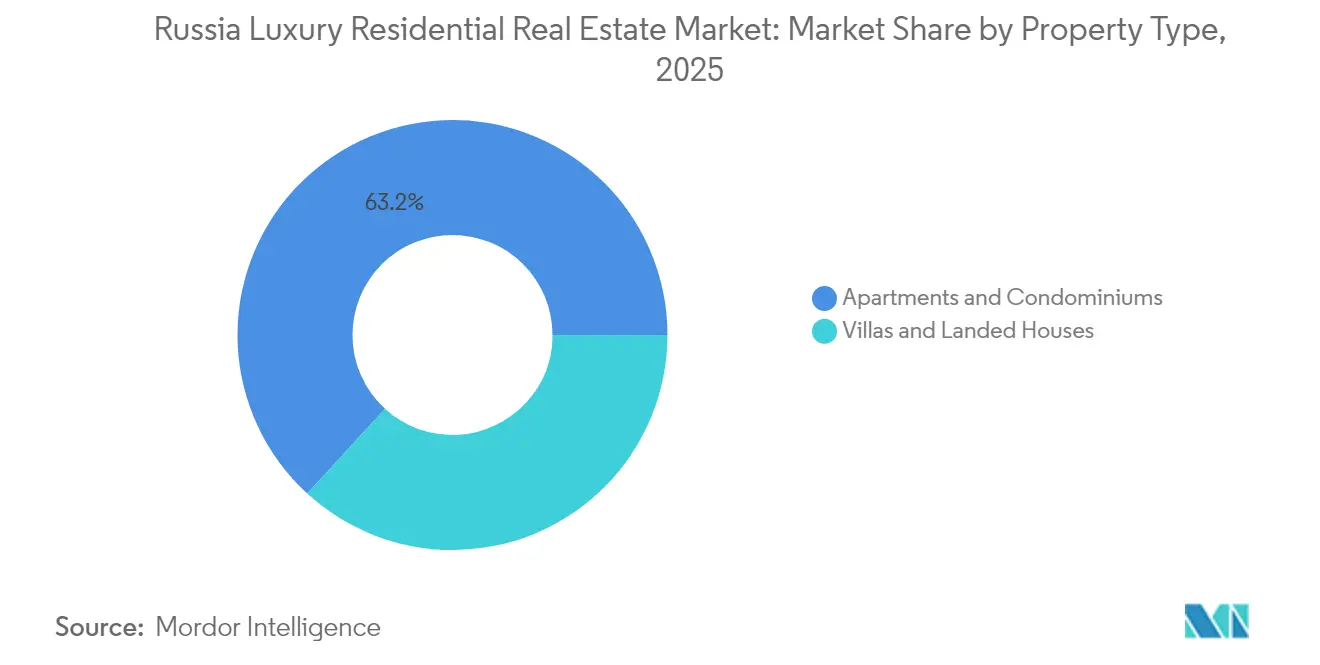
- Par type de bien, les appartements et copropriétés représentaient 63,20 % de la taille du marché de l'immobilier résidentiel de luxe en Russie en 2025, tandis que les villas et maisons individuelles devraient se développer à un TCAC de 8,43 % jusqu'en 2031.
- Par modèle commercial, les transactions de vente représentaient 70,40 % du marché de l'immobilier résidentiel de luxe en Russie en 2025, tandis que les flux de revenus locatifs progressent à un TCAC de 9,01 % jusqu'en 2031.
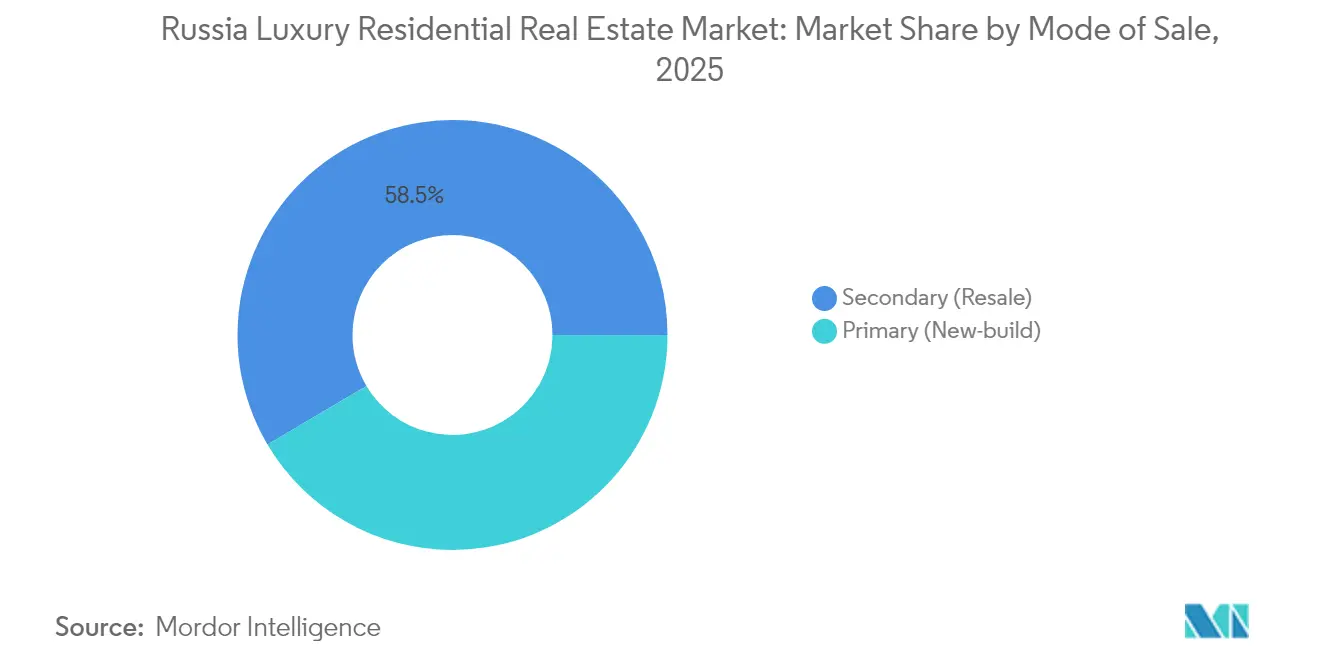
- Par mode de vente, les transactions secondaires représentaient une part de 58,50 % de la taille du marché de l'immobilier résidentiel de luxe en Russie en 2025 ; les actifs neufs du marché primaire avancent à un TCAC de 8,55 %.
- Par ville, Moscou était en tête avec une part de marché de l'immobilier résidentiel de luxe en Russie de 45,60 % en 2025 ; Kazan devrait croître à un TCAC de 9,31 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier résidentiel de luxe en Russie
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dépréciation du rouble favorisant l'allocation vers les actifs tangibles | +1.8% | National, avec un impact plus fort dans les grandes villes | Court terme (≤ 2 ans) |
| Concentration de la richesse domestique dans un contexte de contrôle des capitaux | +1.6% | Cœur de Moscou et Saint-Pétersbourg ; effet de débordement vers les centres régionaux | Moyen terme (2-4 ans) |
| Demande régionale de luxe liée à la migration des élites | +1.2% | Villes secondaires telles que Kazan, Sotchi, Iekaterinbourg | Moyen terme (2-4 ans) |
| Développements de luxe écoénergétiques générant des primes | +1.0% | Grandes zones métropolitaines avec une clientèle sensible aux enjeux environnementaux | Long terme (≥ 4 ans) |
| Programmes de permis de résidence attirant les investissements étrangers | +0.8% | Moscou et Saint-Pétersbourg principalement | Long terme (≥ 4 ans) |
| Croissance du secteur technologique à Moscou stimulant la demande de biens prime | +0.5% | Quartiers informatiques de Moscou et zones adjacentes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concentration de la richesse domestique dans un contexte de contrôle des capitaux
Le régime de contrôle des capitaux instauré par la Russie en 2022 a fortement limité les transferts à l'étranger, contraignant les ménages aisés à recycler leurs fonds au niveau national. Les placements traditionnels à l'étranger étant devenus plus difficiles d'accès, les appartements prime à Moscou et à Saint-Pétersbourg sont apparus comme des réserves de valeur privilégiées. Plusieurs enquêtes réalisées auprès de family offices confirment une augmentation des allocations russes vers le logement haut de gamme domestique, élargissant la demande de tours avec services de conciergerie et de communautés fermées de villas. La tendance se propage vers les pôles régionaux où les acheteurs fortunés recherchent une diversification de portefeuille sans quitter le pays. Des tickets d'entrée élevés et la rareté du foncier maintiennent les prix résilients, soutenant le marché de l'immobilier résidentiel de luxe en Russie même dans un contexte de vents contraires macroéconomiques[1]Mikhaïl Kroutikhin, "Contrôle des capitaux et allocation des actifs domestiques en Russie," Journal of Economic Geography, academic.oup.com.
Dépréciation du rouble favorisant les préférences d'allocation vers les actifs tangibles
Les fortes fluctuations de la devise tout au long de 2024 ont renforcé l'attrait des actifs immobiliers. Les particuliers fortunés (HNWIs) ont accéléré leurs achats de logements de luxe pour se couvrir contre la faiblesse du rouble, considérant l'immobilier comme un substitut quasi-devise étrangère assorti d'une garantie tangible. Les adresses prime à Moscou, cotées en références USD, ont ainsi attiré des investisseurs désireux de préserver leur patrimoine. Le motif de couverture a également élargi les préférences en termes de superficie, incitant les acheteurs à privilégier des plans de grandes surfaces adaptés à des objectifs combinant résidence et investissement. La hausse des taux d'intérêt a eu peu d'effet dissuasif, car la plupart des transactions de luxe restent entièrement en numéraire.
Demande régionale de luxe liée à la migration des élites de Moscou et Saint-Pétersbourg
Les évolutions des modes de vie et les embouteillages ont incité une partie des ménages les plus aisés de Russie à se tourner vers des villes secondaires plus calmes. Kazan en bénéficie le plus, enregistrant la croissance la plus rapide grâce à ses parcs technologiques et à sa base de coûts plus faible. Par ailleurs, Sotchi et Iekaterinbourg attirent des entrepreneurs en quête de placements diversifiés et d'équipements de loisirs. Ces flux migratoires exercent une pression à la hausse sur un stock de luxe limité, incitant les promoteurs à introduire des conceptions aux standards internationaux dans des quartiers jusqu'alors inexploités. Une telle dispersion géographique ancre les perspectives de croissance future pour le marché de l'immobilier résidentiel de luxe en Russie.
Programmes de permis de résidence attirant les investissements étrangers
Malgré les sanctions occidentales, les voies d'accès à la résidence par investissement continuent d'attirer des acheteurs d'Asie centrale, du Moyen-Orient et de certaines économies asiatiques. Les seuils minimaux légaux de dépenses se situent naturellement dans la tranche luxe, orientant les capitaux entrants vers des appartements haut de gamme dans le quartier Moscow City et sur les fronts de mer historiques de Saint-Pétersbourg. Ces acquisitions ont tendance à rester hors du marché locatif, réduisant l'offre effective et soutenant les prix. Les volumes de transactions restent modestes mais essentiels en tant que demande incrémentale qui compense les déficits provoqués par les sanctions en provenance d'Europe et d'Amérique du Nord.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Sanctions internationales limitant la participation des acheteurs étrangers | -1.0% | Quartiers internationaux de Moscou et Saint-Pétersbourg | Court terme (≤ 2 ans) |
| Inflation du coût des matériaux de construction due aux restrictions à l'importation | -0.7% | National ; aiguë dans les constructions neuves | Moyen terme (2-4 ans) |
| Disponibilité limitée de terrains de luxe dans le cœur de Moscou et Saint-Pétersbourg | -0.6% | Zones métropolitaines prime avec plafonds de zonage | Long terme (≥ 4 ans) |
| Incertitude réglementaire affectant les transactions transfrontalières | -0.4% | Corridors internationaux et régions frontalières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sanctions internationales limitant la participation des acheteurs étrangers
Les restrictions bancaires strictes et les blocages des systèmes de paiement dissuadent de nombreux acheteurs occidentaux qui formaient autrefois une part significative de la demande dans les quartiers diplomatiques de Moscou. Les agents immobiliers ciblent désormais les acquéreurs domestiques et les investisseurs de nations non soumises aux sanctions, mais les délais de transaction s'allongent à mesure que les contrôles de conformité se renforcent. Les promoteurs qui commercialisaient auparavant auprès de cadres expatriés doivent recalibrer les plans de logements et la communication vers les HNWIs russes, ce qui comprime les vitesses d'absorption et augmente les coûts marketing. L'effet net soustrait environ 1 % au TCAC projeté, mais ne compromet pas les perspectives à long terme compte tenu des solides liquidités domestiques.
Inflation du coût des matériaux de construction due aux restrictions à l'importation
Les marbres haut de gamme, les ascenseurs suisses et les systèmes CVC allemands sont devenus plus difficiles à approvisionner depuis 2023, contraignant les promoteurs à trouver des substituts plus coûteux ou à repenser les aménagements intérieurs. L'inflation des matériaux réduit les marges sur les projets en cours et fait monter les prix en prévente sur les prochains lancements. Le stock en revente secondaire gagne ainsi un avantage relatif, déplaçant une partie de la demande du segment primaire vers le segment secondaire. Si les promoteurs recherchent des alliances d'achat en gros et une intégration verticale locale, les coûts d'intrants élevés amputent tout de même la croissance estimée de 0,7 point de pourcentage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien : les appartements maintiennent leur envergure tandis que les villas s'accélèrent
Les appartements et copropriétés ont capté 63,20 % du marché de l'immobilier résidentiel de luxe en Russie en 2025. La densité des cœurs urbains, la gestion de conciergerie établie et la proximité des bureaux de catégorie A maintiennent la prédominance des formats multifamiliaux. Parmi les exemples phares, citons la Tour OKO à Moscou et les projets Club House à Saint-Pétersbourg, qui proposent un accès biométrique, des suites spa et des liaisons directes avec le métro. Les investisseurs privilégient ces unités pour leurs rendements locatifs prévisibles et leur liquidité, renforçant la profondeur du marché secondaire des appartements.
La croissance, cependant, s'oriente vers les villas et maisons individuelles avec un TCAC de 8,43 %, portée par des acheteurs en quête d'intimité et de grandes parcelles dédiées aux équipements de bien-être. Les communautés fermées de Roublyovka et de la banlieue de Kazan intègrent désormais des systèmes géothermiques et des bornes de recharge pour véhicules électriques, commandant des primes supérieures aux appartements du centre-ville. Des promoteurs tels que PIK Group dégagent des marges supplémentaires en positionnant les villas comme des campus de type domaine avec écoles et cliniques médicales sur site. En conséquence, la surperformance de ce segment accroît sa contribution en revenus au marché plus large de l'immobilier résidentiel de luxe en Russie.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par modèle commercial : les ventes dominent toujours, la location accélère
Les transactions de vente représentaient 70,40 % de l'activité du marché de l'immobilier résidentiel de luxe en Russie en 2025, conformément à la culture domestique qui valorise la propriété pleine pour la sécurité patrimoniale. Les HNWIs acquièrent typiquement en numéraire, évitant les taux hypothécaires à deux chiffres. La récente vente totale par LSR Group d'un immeuble de moyenne hauteur à Moscou d'une valeur de 550 millions USD illustre cette tendance aux paiements immédiats. Des cycles de clôture rapides permettent aux promoteurs de réinvestir rapidement, préservant la primauté du modèle de vente.
Les formats locatifs, bien que moins importants, progressent à un TCAC de 9,01 %. Des propriétaires institutionnels convertissent des étages entiers de tours prime en résidences avec services pour des locataires d'entreprises dans les secteurs technologique et financier. Des rendements bruts de 5 % à 6 % surpassent les rendements obligataires locaux, attirant les capitaux des family offices. En conséquence, le stock locatif géré de manière professionnelle constitue un complément significatif au marché de l'immobilier résidentiel de luxe en Russie, équilibrant la domination des propriétaires occupants avec des stratégies axées sur le revenu.
Par mode de vente : le stock secondaire prévaut tandis que le stock primaire innove
Les reventes secondaires représentaient 58,50 % de la taille du marché de l'immobilier résidentiel de luxe en Russie en 2025, soulignant la préférence des acheteurs pour une remise immédiate et des quartiers établis. Les logements construits pendant le boom 2014-2020 circulent désormais activement, souvent rénovés avec des équipements de maison intelligente pour correspondre aux standards du neuf. Les agents immobiliers mettent en avant les charges de service éprouvées, qui réduisent le risque perçu pour les investisseurs conservateurs.
À l'inverse, l'offre primaire de logements neufs progresse à un TCAC de 8,55 %, soutenue par la certification d'éco-label et les plateformes numériques de conciergerie intégrées. La résidence phare « Smart-Eco Residence » d'Etalon Group à Saint-Pétersbourg a atteint 85 % de préventes en six mois en garantissant 30 % d'économies d'énergie et un accès à la télémédecine 24 heures sur 24. Bien que l'inflation des coûts de construction comprime les marges, les propositions intelligentes et écologiques différenciées soutiennent l'appétit des utilisateurs finaux, élevant le niveau d'innovation sur l'ensemble du marché de l'immobilier résidentiel de luxe en Russie.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Moscou continue de servir d'épicentre de la demande résidentielle haut de gamme, bénéficiant d'une part de 45,60 % du marché de l'immobilier résidentiel de luxe en Russie en 2025. La domination de la capitale s'appuie sur une concentration d'écoles d'élite, de restaurants étoilés au guide Michelin et d'une densité de bureaux de catégorie A qui maintient les cadres dirigeants ancrés près des quartiers centraux. Les acheteurs en numéraire contournent les hausses de taux de la Banque centrale en 2024, assurant une absorption régulière des penthouses dans des complexes tels que Neva Towers. Les rénovations écoénergétiques, notamment l'isolation des façades et la ventilation intelligente, commandent des primes de prix de 10 %, renforçant la durabilité comme facteur de prix.
Saint-Pétersbourg se distingue par son prestige culturel, son commerce maritime et ses clusters fintech en plein essor. Ses conversions de fronts de mer historiques, notamment au niveau du Quai Anglais, attirent des financiers et des créatifs qui apprécient l'architecture classée au patrimoine de l'UNESCO associée à des intérieurs modernes. Les résidences secondaires acquises par les élites moscovites renforcent les volumes de transactions, tandis que les touristes saisonniers soutiennent des rendements locatifs à court terme robustes. La ville bénéficie de contraintes réglementaires relativement plus souples en matière de réhabilitation adaptative, rationalisant les rénovations de luxe dans les actifs patrimoniaux.
La trajectoire de Kazan illustre une dynamique de décentralisation, enregistrant un TCAC prévisionnel de 9,31 % alors que de jeunes millionnaires du commerce électronique et des logiciels recherchent des logements haut de gamme avec moins de congestion. Les investissements publics dans les services de ville intelligente, la couverture 5G et les établissements scolaires internationaux cimentent son attractivité. Par ailleurs, Sotchi, Iekaterinbourg et Novossibirsk captent des relocalisations motivées par le style de vie, chacune tirant parti de ses atouts de niche allant des sports d'hiver aux chaînes d'approvisionnement aérospatiales. Collectivement, ces pôles émergents diversifient le marché de l'immobilier résidentiel de luxe en Russie, le mettant à l'abri des chocs d'une seule ville et inscrivant une carte de croissance multipolaire.
Paysage réglementaire
Le marché résidentiel de luxe russe continue de fonctionner dans le cadre de la loi fédérale n° 214-FZ sur la construction en copropriété, avec une protection des acheteurs fondée sur les comptes séquestres et une conformité numérique croissante. En mai 2026, le gouvernement de la Fédération de Russie a publié le décret n° 596 afin d'établir de nouveaux registres pour les permis de construire et les permis d'occupation des ouvrages de construction en capital, renforçant la traçabilité tout au long du cycle de développement et augmentant la valeur d'une documentation de permis et de réception irréprochable pour les lancements de programmes de luxe neufs.
Les exigences techniques et de planification se durcissent également. En juin 2026, le ministère de la Construction et du Logement et des Services collectifs (Minstroy) a promulgué le SP 42.13330.2026 relatif à l'urbanisme et à l'aménagement foncier, alourdissant la charge de conformité pour les opérations de densification urbaine et les plans directeurs haut de gamme complexes. Les amendements liés au développement territorial global (KRT) ont également mis l'accent sur les calculs d'accessibilité aux infrastructures. Par ailleurs, la levée du moratoire sur les amendes pour retard de mise en service, effective depuis janvier 2026, a rétabli une responsabilité financière plus stricte concernant les délais de livraison, ce qui affecte la gestion des risques des promoteurs et les conditions contractuelles des acheteurs dans les projets à forte valeur.
Analyse de la chaîne de valeur
La chaîne de valeur du résidentiel de luxe en Russie s'étend généralement de l'acquisition de terrains et des droits associés (urbanisme, KRT le cas échéant) à la conception, en passant par l'ingénierie haut de gamme et les spécifications de finition, l'approvisionnement auprès d'entrepreneurs, le financement de projet, la construction, la mise en service, puis la distribution via les équipes de vente des promoteurs et des réseaux de courtiers spécialisés. Suivent ensuite la gestion immobilière et les services de conciergerie. La profondeur du marché primaire centré sur Moscou soutient cette chaîne, Kalinka faisant état de 3 935 offres de luxe à Moscou fin 2024 et de 584 transactions de luxe au premier trimestre 2025. Ces chiffres indiquent que les capacités de marketing, de courtage et de service après-vente constituent des facteurs de différenciation essentiels pour l'absorption des stocks haut de gamme.
Les principaux goulots d'étranglement se situent au niveau du financement et des intrants haut de gamme. La hausse des coûts de financement de projet a réduit le nombre de nouveaux lancements dans plusieurs villes de plus d'un million d'habitants d'ici fin 2025, tandis que les chaînes d'approvisionnement pour les finitions et systèmes de bâtiment haut de gamme restent plus exposées aux restrictions d'importation que les matériaux structurels de base. Les promoteurs ont réagi en renforçant la localisation des matériaux de construction standards, la substitution nationale progressant dans les projets immobiliers, tout en conservant un accès sélectif à des canaux non sanctionnés pour les composants de qualité luxe lorsque les acheteurs exigent des performances de niveau international. Cette combinaison soutient la relative solidité du stock de luxe de seconde main, qui offre une livraison immédiate et des systèmes de construction éprouvés, et pousse les promoteurs du marché primaire à se concentrer sur des spécifications rigoureusement contrôlées, la qualification des fournisseurs et des solutions groupées de domotique et de gestion énergétique.
Paysage concurrentiel
Le marché de l'immobilier résidentiel de luxe en Russie présente une fragmentation modérée, les cinq premiers promoteurs contrôlant ensemble environ 45 % des livraisons d'unités achevées. PIK Group et LSR Group se concentrent sur la constitution de réserves foncières ultra-prime le long du Troisième Boulevard de Moscou, renforçant les barrières à l'entrée. La rareté du foncier amplifie l'avantage du premier entrant, permettant aux acteurs établis de dicter le phasage des projets et les prix de pré-lancement. Etalon Group et SETL Group se différencient grâce à la construction modulaire intégrée qui réduit les délais de réalisation jusqu'à quatre mois, compensant partiellement l'inflation des matériaux.
Les alliances stratégiques entre promoteurs et entreprises technologiques nationales se multiplient. Le partenariat de PIK Group avec Yandex intègre des systèmes de conciergerie à commande vocale, tandis que LSR Group collabore avec SberDevices pour la gestion énergétique pilotée par l'IA. Ces synergies génèrent des services à forte valeur ajoutée numérique qui amplifient la fidélisation des clients et justifient des frais de service plus élevés. Parallèlement, l'intégration verticale dans des usines de façades préfabriquées répartit les frais généraux sur plusieurs projets, préservant les marges dans un environnement d'importation à coût élevé.
L'expansion régionale définit le troisième vecteur concurrentiel. L'entrée d'Etalon Group à Kazan et à Sotchi associe des entreprises locales à des consultants en conception aux standards moscovites, livrant un produit premium sur des marchés dépourvus de références de luxe établies. Ces initiatives préemptent les concurrents et verrouillent des parts de marché auprès des premiers adoptants. Des agents immobiliers internationaux tels que Knight Frank Russia et Sotheby's International Realty Russia se concentrent sur des mandats sur mesure pour des familles ultra-aisées, s'appuyant sur des réseaux de recommandation mondiaux malgré les sanctions pesant sur leurs homologues occidentaux. Collectivement, ces stratégies intensifient la concurrence tout en élevant la qualité des produits et le professionnalisme au sein du marché plus large de l'immobilier résidentiel de luxe en Russie.
Leaders du secteur de l'immobilier résidentiel de luxe en Russie
LSR Group
PIK Group
Etalon Group
Ingrad
SETL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les produits clé en main haut de gamme créent un espace de croissance évident, alors que les dynamiques de volume et de prix divergent dans les segments supérieurs de Moscou. Les données du début 2026 montrent moins de transactions primaires haut de gamme accompagnées de prix au mètre carré plus élevés, ce qui favorise les promoteurs et investisseurs capables de livrer des stocks rares et finis, dotés de solides services de bâtiment, de sécurité et de conciergerie numérique. Le déploiement par Etalon Group de sa marque premium (AURIX) via le projet Rezidentsiya Omega à Moscou illustre également la réorientation des pipelines des grands acteurs vers des formats haut de gamme moins dépendants des prêts hypothécaires et davantage tournés vers les acheteurs comptants.
La gestion du risque de livraison et la conformité de la mise en service sont devenues des facteurs de différenciation commerciale de plus en plus importants depuis la fin du moratoire sur les amendes des promoteurs en janvier 2026. Cela crée une opportunité pour les constructeurs disposant d'un meilleur contrôle des délais, d'une plus grande profondeur de sous-traitance et d'une documentation transparente. Au niveau des projets, les capitaux continuent d'affluer vers les produits haut de gamme moscovites, comme l'illustre l'investissement annoncé par FGC Group d'environ 14 milliards de roubles dans le complexe résidentiel business-plus Simonovsky Val. Parallèlement, l'actualisation des normes de planification et de construction, dont le SP 42.13330.2026 du Minstroy, associée à la numérisation des registres de permis et d'occupation, soutient la demande pour des plateformes de développement professionnalisées et des sponsors bien capitalisés capables de répondre à des exigences d'urbanisme, d'infrastructure et de qualité plus strictes sans réduire les spécifications de luxe.
Développements récents du secteur
- Mai 2026 : Etalon Group a ouvert les ventes de Rezidentsiya Omega à Moscou, premier projet de sa marque premium AURIX. Ce lancement a formalisé un repositionnement du portefeuille vers des produits premium à marge plus élevée, dont la demande dépend moins des prêts hypothécaires subventionnés. Il a également accru la pression concurrentielle sur les promoteurs moscovites, contraints de se différencier par des modèles de service de marque et des spécifications améliorées.
- Mars 2025 : La loi fédérale n° 186-FZ a étendu l'utilisation des comptes séquestres pour encadrer la construction de maisons résidentielles par des personnes morales sur des terrains privés, étendant les contrôles de risque bancaires au-delà de la construction en copropriété d'immeubles collectifs. Cela a accru les exigences de conformité et de reporting pour les projets organisés de cottages et villas, influençant le financement et la commercialisation des communautés résidentielles de luxe à faible densité.
- Juillet 2024 : Le programme public de subvention hypothécaire a pris fin, réduisant l'accessibilité financière pour les acheteurs du marché de masse et modifiant la composition globale de la demande de logements. Les transactions de luxe, davantage réglées comptant, sont devenues plus isolées des chocs de taux hypothécaires, accentuant l'écart de performance entre les segments prime et grand public.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur de l'activité immobilière résidentielle de luxe en Russie, mesurée à travers les ventes conclues et les contrats de location de logements haut de gamme clairement positionnés au-dessus du marché immobilier grand public en termes de prix, d'emplacement et de qualité.
Exclusions du périmètre : nous excluons l'immobilier commercial, le logement standard de milieu de gamme et les transactions de terrains nus qui ne sont ni commercialisées ni transigées comme des actifs résidentiels de luxe.
Aperçu de la segmentation
- Par type de bien
- Appartements et copropriétés
- Villas et maisons individuelles
- Par modèle commercial
- Vente
- Location
- Par mode de vente
- Primaire (Neuf)
- Secondaire (Revente)
- Par ville
- Moscou
- Saint-Pétersbourg
- Kazan
- Autres villes
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir des limites claires du marché et construire des vérifications pratiques concernant la demande, les prix et l'offre avant la finalisation du modèle. Nous nous appuyons sur des jeux de données publics et des publications telles que les statistiques du logement et de la construction de Rosstat, les indicateurs macroéconomiques et de crédit de la Banque centrale de Russie, ainsi que les registres fédéraux et les informations cadastrales lorsqu'elles sont accessibles publiquement.
Pour cerner les moteurs de la demande de luxe, nous examinons également des sources telles que les séries macroéconomiques de l'OCDE et de la Banque mondiale, des articles évalués par des pairs sur l'économie du logement et de l'urbanisme, ainsi que les publications gouvernementales liées aux permis de construire et aux achèvements. Nous utilisons en outre les documents d'entreprise, les présentations aux investisseurs, les sites d'associations et la presse économique locale reconnue pour comprendre les pipelines de projets et l'évolution du sentiment des acheteurs, avec l'appui d'une base de données payante sur les finances d'entreprise et les actualités pour un suivi cohérent. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été utilisées pour collecter des données, valider les hypothèses et combler les lacunes au cours de l'étude.
Entretiens et enquêtes primaires
Les entretiens et enquêtes avec les promoteurs, courtiers, prêteurs, conseillers immobiliers et gestionnaires d'actifs russes clarifient la tarification, l'activité transactionnelle, la demande locative et les différences entre Moscou et les autres villes russes. Les répondants aident également à pallier la visibilité limitée sur l'activité de revente et de location, et à tester les hypothèses utilisées pour concilier les données secondaires avant l'examen final.
Répartition des répondants à l'enquête de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 25 % | Managers : 55 % |
Dimensionnement et prévisions du marché
Le dimensionnement débute par une approche descendante qui reconstitue la valeur du résidentiel de luxe par ville, à partir d'indicateurs d'activité du logement et d'hypothèses de part premium, ensuite traduites en valeur de transaction et en valeur locative à l'aide de repères de prix au niveau des villes. Une fois les totaux établis, ils sont corroborés par des approximations ascendantes sélectives, telles que des relevés de grilles tarifaires de projets échantillonnés, des vérifications auprès des canaux de courtage et une consolidation limitée des stocks visibles et de l'absorption pour les programmes haut de gamme.
En pratique, le modèle est piloté par des variables systématiquement associées par les parties prenantes à la valeur réalisée, notamment la répartition entre marché primaire et revente, le prix moyen au mètre carré dans les quartiers premium, l'inventaire d'unités de luxe et les signaux de délai de commercialisation, les attentes de loyer et de rendement pour les locations haut de gamme, ainsi que l'impact des variations des taux d'intérêt et de change sur le comportement des acheteurs. Le sentiment de marché pouvant évoluer rapidement, une analyse de scénarios est utilisée pour les prévisions, le scénario de base étant ancré sur le consensus d'experts concernant les livraisons d'offre à court terme et les clôtures probables de transactions. Là où la visibilité directe est plus limitée en dehors des plus grandes villes, les lacunes sont comblées par des pondérations urbaines calibrées et des tests de sensibilité, puis revérifiées par des entretiens de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers des vérifications indépendantes, de sorte que la valeur finale du marché ne repose pas sur un seul jeu de données ou un unique flux d'entretiens. Nous effectuons des vérifications de variance ville par ville, testons les valeurs aberrantes en matière de prix et d'absorption, et confirmons que les rendements implicites et les valeurs de transaction s'alignent sur les signaux macroéconomiques et immobiliers plus larges qui influencent généralement la demande de luxe.
Avant validation finale, le travail est examiné par étapes par un autre analyste afin de confirmer la cohérence des hypothèses et la traçabilité des calculs jusqu'aux données d'entrée définies. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements majeurs, tels que des variations brutales de taux, des changements de politique importants ou des perturbations visibles de l'offre. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché russe de l'immobilier résidentiel de luxe de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour l'immobilier résidentiel de luxe russe divergent souvent car les seuils de luxe ne sont pas homogènes, et parce que certains modèles s'appuient sur les prix demandés et les annonces tandis que d'autres se fondent davantage sur les transactions conclues. Des différences apparaissent également lorsque l'activité locative est intégrée à la valeur des ventes de manière variable, ou lorsque le calendrier des taux de change et la couverture géographique des villes sont traités de façon incohérente.
Le tableau montre un écart autour du chiffre de 14,92 milliards USD (2026), généralement expliqué par ce qui est comptabilisé comme luxe, et par le fait que la valeur soit construite à partir de transactions réalisées ou d'inventaires annoncés. Dans le périmètre de Mordor Intelligence, le total est construit à partir des ventes de luxe conclues et des contrats de location dans les principales villes russes et autres localisations actives, et distingue l'activité du marché primaire de la rotation en revente afin d'éviter tout double comptage de la valeur d'un même bien.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,92 milliards USD (2026) | |
| Cabinet de conseil régional A | 12,30 milliards USD (2026) | Utilise un périmètre géographique plus restreint et applique des seuils de luxe conservateurs, ce qui peut exclure des transactions premium de seconde main et des villas suburbaines haut de gamme qui se négocient pourtant comme des biens de luxe. |
| Association professionnelle du secteur B | 17,60 milliards USD (2026) | S'appuie sur les prix affichés et les annonces actives comme indicateur de valeur, et peut mélanger les catégories prime et luxe, ce qui peut gonfler les totaux lorsque l'inventaire invendu et l'inflation des prix demandés sont traités comme une demande réalisée. |
Dans l'ensemble, cette comparaison suggère que les principales différences proviennent de la couverture géographique et du fait que le modèle soit fondé sur les annonces ou sur les transactions, en particulier en périodes de prix volatils. Notre approche reste traçable, fondée sur des règles d'inclusion claires, des données de prix et d'activité concrètes, et des vérifications reproductibles, ce qui rend la valeur finale plus facile à auditer et à expliquer.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'immobilier résidentiel de luxe en Russie ?
Le marché est évalué à 14,92 milliards USD en 2026 et devrait s'étendre à 21,64 milliards USD d'ici 2031.
Quelle ville domine les ventes de logements de luxe en Russie ?
Moscou domine avec une part de 45,60 % du marché de l'immobilier résidentiel de luxe en Russie en 2025.
Quel type de bien est le plus populaire auprès des acheteurs fortunés ?
Les appartements et copropriétés représentent 63,20 % des transactions de luxe, grâce à leurs emplacements centraux et leurs prestations de conciergerie.
À quelle vitesse le segment des villas se développe-t-il ?
Les villas et maisons individuelles devraient croître à un TCAC de 8,43 % jusqu'en 2031, surpassant les formats multifamiliaux.
Pourquoi la location gagne-t-elle du terrain dans le segment luxe ?
Les investisseurs institutionnels et les family offices ciblent des unités prime pour des rendements de 5 % à 6 %, stimulant l'activité locative à un TCAC de 9,01 %.
Quelles sont les principales contraintes affectant la croissance du marché ?
Les sanctions internationales, la hausse des coûts de construction et la disponibilité limitée de terrains prime freinent collectivement la croissance d'environ 2,7 points de pourcentage sur l'horizon de prévision.
Dernière mise à jour de la page le:



