
組換えワクチン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 22.59 十億米ドル |
| 市場規模 (2032) | 38.25 十億米ドル |
| 成長率 (2027 - 2032) | 11.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる組換えワクチン市場分析
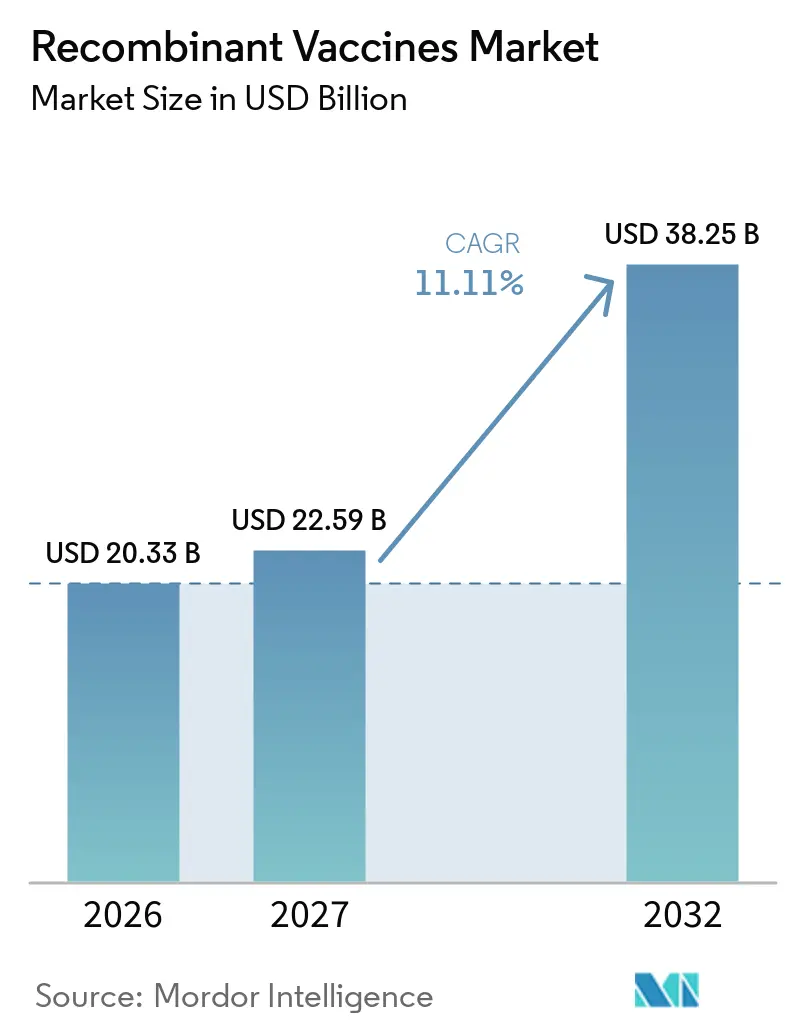
組換えワクチン市場規模は2026年に203.3 ビリオン 米ドルと評価され、2027年の225.9 ビリオン 米ドルから2032年には382.5 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは11.11%です。
特にヒトパピローマウイルス(HPV)免疫化に関する政府の義務化措置の拡大と、持続的なパンデミック対策資金の投入により、主要な発現プラットフォーム全体で設備稼働率が高水準に維持され、スケール効率が向上しています。コールドチェーン依存を低減する熱安定性製剤への需要の高まと、メッセンジャーRNA(mRNA)バックボーンが持つ迅速な反復開発の優位性が相まって、投資は従来の鶏卵ベースの製造から精密合成生物学へとシフトし続けています。組換えワクチン市場は、植物ベースおよび酵母ベースのシステムを含む世界的に多様化した製造基盤の恩恵を受けており、1ドル未満/用量の経済性を実現できるこれらのシステムは、低・中所得国における大規模な成人キャッチアッププログラムの商業的合理性を強化しています。一方、AIを活用したエピトープ設計とモジュール式シングルユース・バイオリアクターにより、初期開発のタイムラインが短縮され、新興病原体への迅速な対応が可能となり、組換えワクチン市場のレジリエンスが強化されています。
主要レポートのポイント
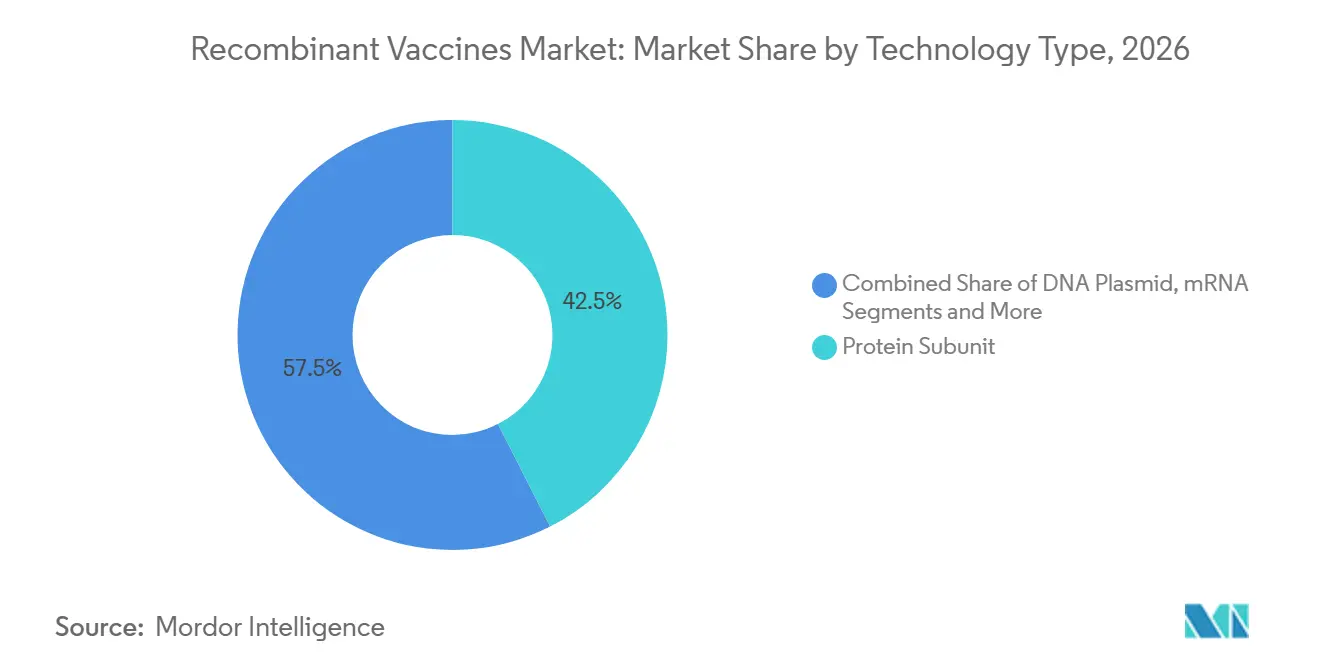
- 技術タイプ別では、タンパク質サブユニット製品が2026年の収益シェアの42.5%を占めてトップとなり、mRNAプラットフォームは2032年までに18.2%のCAGRを達成する見込みです。
- 疾患適応症別では、HPVワクチンが2026年の組換えワクチン市場シェアの47.8%を占め、デングワクチンは2032年にかけて16.5%のCAGRで拡大しています
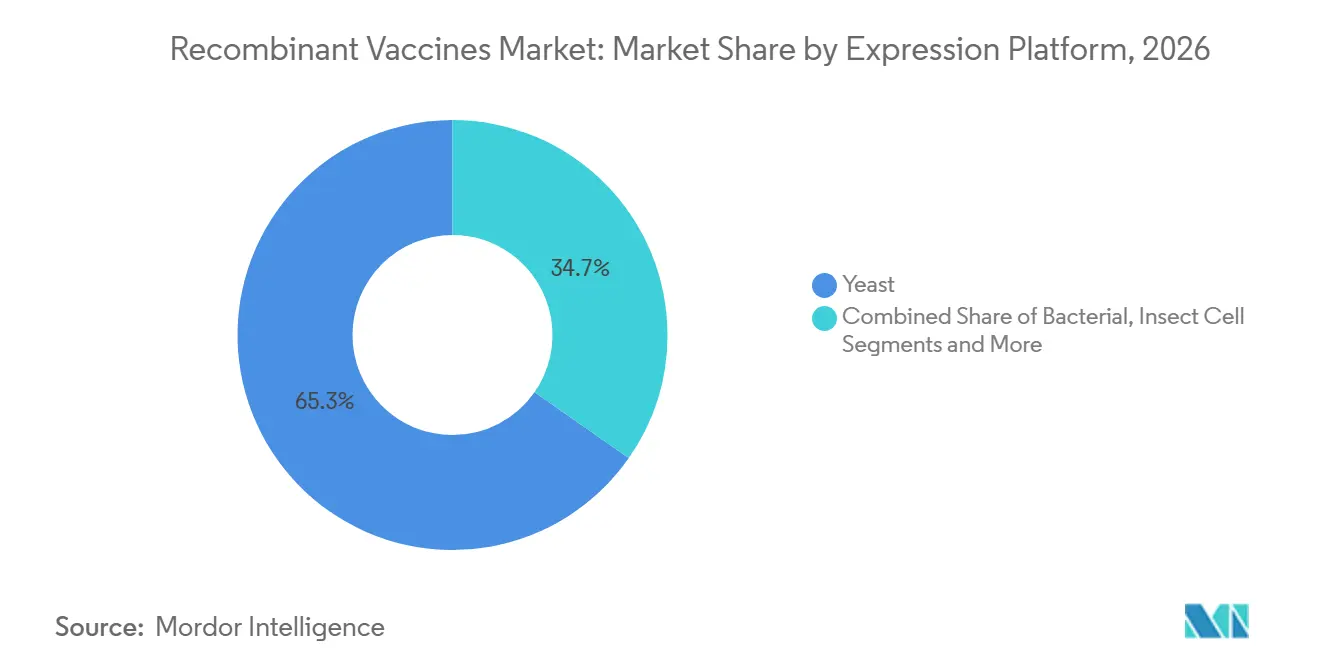
- 発現プラットフォーム別では、酵母システムが2026年の組換えワクチン市場規模の65.3%を占め、植物ベースシステムは21.0%のCAGRで拡大すると予測されています。
- エンドユーザー別では、小児スケジュールが2026年の総収益の55.2%を占めましたが、高齢者向け用途は12.4%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の世界販売の35.8%を占め、アジア太平洋地域は2032年にかけて9.6%のCAGRを達成する軌道にあります。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| HPVワクチン接種義務の世界的拡大 | +2.50% | 北米とEUでの早期採用を含む世界全体 | 中期(2〜4年) |
| 迅速なプラットフォーム拡大のためのパンデミック対策資金 | +1.80% | G7諸国に集中した世界全体 | 短期(2年以内) |
| 優れた有効性を持つ次世代mRNA/VLP技術 | +1.20% | 北米とEUが先行し、アジア太平洋が追随 | 長期(4年以上) |
| 低・中所得国供給向け低コストPichia pastorisプラットフォーム | +0.90% | アジア太平洋がコア、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| 開発サイクルを短縮するAIガイドによる抗原設計 | +0.80% | 北米とEU、アジア太平洋への拡大を伴う | 長期(4年以上) |
| コールドチェーンを緩和する熱安定性単回投与製剤 | +0.60% | 中東・アフリカおよび南米への最大の影響を伴う世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
HPVワクチン接種義務の世界的拡大
各国政府はHPVワクチン接種を必須の公衆衛生インフラとして扱うようになっており、早期青少年を超えて成人キャッチアップコホートを含むようにプログラムを拡大しています。Serum Instituteによるインド産四価ワクチンCervavacの2024年承認により、用量価格が65%以上削減され、複数の低資源市場での大量調達が可能となりました。中所得国経済が国家スケジュールを世界保健機関(WHO)の排除目標に合わせるにつれ、大量契約が組換えワクチン市場を拡大し、多価ラインを持つ機動的な生産者に報酬をもたらします。中国での特許満了が間近に迫り、すでに地元参入者を触媒しており、革新者は製剤を刷新し、シェアを守るために代替の鼻腔内またはマイクロニードル経路を模索するよう促されています。義務化により、HPVカバレッジ指標がより広範な女性の健康成果フレームワークに組み込まれ、組換えワクチン市場全体で安定した複数年の需要曲線が確保されています。
迅速なプラットフォーム拡大のためのパンデミック対策資金
感染症流行対策イノベーション連合(CEPI)は、配列開示から100日以内に変異体特異的ロットを出荷できる柔軟な製造プロジェクトに35億米ドル以上を割り当てています。[1] 公的な事前購入コミットメントがキャパシティ拡張のリスクを軽減し、パンデミック間の低迷期でもサージラインを稼働させ続けます。標準化されたシングルユース発酵槽とデジタル検証済みの充填・仕上げスキッドにより、生産者は最小限のダウンタイムで抗原を交換でき、組換えワクチン市場が進化する呼吸器系またはベクター媒介の脅威に迅速に対応できるようになります。政策立案者はまた、需要の周期性を平滑化し、垂直統合サプライヤーの収益可視性を強化する地域備蓄に資金を投入しています。ただし、助成金が既存大手プレーヤーに過度に集中すると、資金調達の窓口が小規模プラットフォーム開発者に広がらない限り、イノベーションの多様性が損なわれる可能性があります。
優れた有効性を持つ次世代mRNA/VLP技術
メッセンジャーRNA(mRNA)構築物とウイルス様粒子(VLP)アセンブリは、従来のタンパク質サブユニットと比較して、一貫してより強力な中和抗体価とクロスバリアント幅を提供します。NovavaxのMatrix-Mアジュバントは、標準的な2〜8℃のサプライチェーンで機能しながら組換えナノ粒子候補の免疫原性を高め、深冷凍ロジスティクスが実用的でない環境での展開を可能にします。AIを活用したコドン最適化ツールにより設計・構築・テストのループが短縮され、スポンサーは数週間以内に候補ライブラリを転換できます。資本集約的な脂質ナノ粒子(LNP)原料と特許保護されたイオン化可能脂質化学が高い参入障壁を維持し、統合された原材料パイプラインを所有する企業の競争力を強化しています。それでも、より迅速な変異体更新サイクルにより、mRNAライセンス保有者は各呼吸器ウイルスシーズンに組換えワクチン市場の追加収益を獲得できる立場にあります。
低・中所得国供給向け低コストPichia pastorisプラットフォーム
酵母ベースの発現は、WHO事前認定基準を満たしながら、1回分あたり1米ドル未満のエンドツーエンド生産コストを達成します。Bharat Biotechの大容量Pichia発酵槽への7,500万米ドルの拡張は、価格に敏感な環境での大量免疫化における微生物システムの経済的実行可能性を示しています。需要センターに近い分散型製造ハブは、輸送のボトルネックを軽減し、地政学的な供給リスクをヘッジします。これはCOVID-19の輸送混乱後に決定的な優位性となりました。酵母は複雑な糖鎖付加に苦労していますが、独自のプロセス改良により抗原の忠実度が向上し、プラットフォームの適用可能な疾患スペクトルが広がっています。技術移転テンプレートを習得したスポンサーは、コレラや腸チフスなどの疾患を対象とするドナー資金によるキャンペーンで相当な組換えワクチン市場シェアを獲得できる立場にあります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| GMP生物製剤製造のための高い設備投資 | -1.50% | 新興市場で特に深刻な世界全体 | 長期(4年以上) |
| ワクチン忌避と誤情報 | -0.80% | 強度に地域差がある世界全体 | 中期(2〜4年) |
| 特許崖による低価格競争(例:中国のHPV) | -0.60% | アジア太平洋市場に即時影響を与える世界全体 | 短期(2年以内) |
| プラスミドDNAとLNPの原材料ボトルネック | -0.40% | 北米とEUのサプライチェーンに集中した世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GMP生物製剤製造のための高い設備投資
フルスケールの組換え施設の建設には5億米ドルを超える投資が必要であり、小分子規範の12倍を超える厳格な環境制御仕様を伴います。[2] 小規模バイオテクノロジー企業は医薬品受託開発製造機関(CDMO)に依存していますが、ピーク時の需要が利用可能なスロットを超え、製品の発売が遅延する可能性があります。連続処理スキッドとデジタルツインはバッチ失敗率を削減することが期待されますが、その統合により初期コストと検証の複雑さの両方が増加します。資本集約的な拠点は、組換えワクチン市場を資金力のある既存企業に傾け、新規臨床参入者の数を抑制し、長期的な価格競争を制約します。
ワクチン忌避と誤情報
世界的なソーシャルメディアのエコーチェンバーが安全性に関する神話を増幅させ、いくつかの高所得市場での成人カバレッジ率を低下させ、調達スケジュールに変動性を加えています。規制当局は現在、透明性のある市販後薬剤警戒ダッシュボードを義務付けており、コンプライアンスコストが上昇し、新規構築物の承認までの時間が延長されています。製造業者はコミュニティ教育イニシアチブに資金を提供し、地理的ターゲットを絞ったデジタルキャンペーンに投資していますが、文化的背景によって影響は一貫していません。接種率の長期的な低下は、期限切れ在庫の評価損につながり、組換えワクチン市場全体の営業利益率に重くのしかかる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
mRNAプラットフォームがイノベーションを牽引mRNA候補品は2032年にかけて18.2%のCAGRを記録する最も急成長するセグメントであり、タンパク質サブユニットはCAGRの42.5%を占める量的な基盤として引き続き重要な役割を果たしています。組換えワクチン市場は、新規mRNAバックボーンがCOVID-19対応時に構築された製造インフラを継承することで、信頼性と機動性のバランスを保っています。ウイルス様粒子(VLP)プログラムは安全性、有効性、および適度なコールドチェーン要件を橋渡しするものであり、途上国への展開において魅力的な選択肢となっています。DNAプラスミドワクチンはデリバリーデバイスの課題からニッチな位置づけにとどまっていますが、ナノ粒子およびエレクトロポレーションの技術革新により勢いを増しています。ウイルスベクタープログラムは臨床的に実証されているものの、用量制限的な免疫原性と複雑なスケーラブル精製の課題を抱えており、迅速なパンデミック対応における競争力が低下しています。
製造業者はリスクヘッジのために技術を組み合わせる傾向を強めており、変異株への迅速な対応にはmRNA、広範な抗原提示にはVLP、小児スケジュールにはタンパク質サブユニットを活用しています。プラットフォーム所有者間のクロスライセンス契約は2024年以降27%増加しており、デリバリー試薬への共有アクセスが可能となり、実施の自由に関する紛争が減少しています。アジャイルなプラットフォームの組み合わせは治験申請の4分の1以上を支えており、この傾向は組換えワクチン市場の浸透を風土病および新興適応症の両方に拡大するものと期待されます。規制当局が将来の危機対応を加速するための移転協定を推進するにつれ、知的財産のプーリングはさらに強される見込みです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患適応症別:
デングワクチンが台頭HPVワクチンは2026年の収益の47.8%を占め、義務的な学齢期スケジュールと成人キャッチアップ拡大によって牽引されました。しかしデング製品は、ネッタイシマカの生息域拡大と都市部の気温上昇を背景に、2032年にかけて16.5%のCAGRで推移しています。B型肝炎は出生時接種の義務化による調達を通じて安定した伸びを示し続けていますが、入札競争により上限価格が引き締まっています。季節性インフルエンザは収益性の高い定期収入源を維持していますが、株選択の不確実性が在庫リスクをもたらしています。一方、帯状疱疹後神経痛の影響に対する認識の向上に伴い、高所得国の高齢者コホートにおける帯状疱疹ワクチンの普及が進んでいます。
現在フェーズ2にある個別化mRNA HPV関連試験を含む治療用がんワクチンは、予防接種の規範を再分類し、2030年代後半までに組換えワクチン市場に数十億ドル規模の価値付加する可能性のあるフロンティアを代表しています。COVID-19ブースターは危機的な接種量から風土病的な季節モデルへと移行しつつありますが、変異株特異的な展開により引き続き重要な収益の柱となっています。高齢者向けRSVワクチンは2024年に初の承認を取得し、免疫老化を標的としたアジュバントを活用した新たな呼吸器フランチャイズを創出しました。
発現プラットフォーム別:
植物ベースシステムが製造を変革酵母は2026年に65.3%の量的シェアを維持しましたが、植物ベースの発現は最も高い勢いを示しており、一過性形質転換されたニコチアナ属の葉が接種後7日以内に組換えタンパク質を産生することで、21.0%のCAGRで拡大しています。[3] 昆虫細胞バキュロウイルスシステムは立体構造的に正確なVLPを提供しますが、独自培地と制御型バイオリアクターにより1グラムあたりのコストが高くなっています。細菌の大腸菌(E. coli)は純な抗原フラグメントに優れていますが、複雑な糖鎖付加能力を欠くため適用範囲が限定されています。哺乳類のチャイニーズハムスター卵巣(CHO)細胞株はヒト様の翻訳後修飾を保証しますが、上流コストが二桁台となり、スケールアウトも遅くなります。
植物ベースのロットは凍結乾燥後に40℃で最大30日間常温輸送に耐えることが多く、熱帯地域の免疫化キャンペーンにおいてプログラム総予算の約20%を占めるコールドチェーンコストを削減します。スポンサー企業はAI最適化コドンライブラリと高スループット浸潤リグを組み合わせてバイオマス1kgあたり5gを超える収率を達成しており、温室バイオ製造スタートアップへのベンチャーキャピタルを引き付けています。規制当局の知見が蓄積され、申請審査サイクルが短縮されるにつれて競争環境は激化し、植物システムがパンデミック備蓄と定期小児スケジュールの両方において組換えワクチン市場シェアを獲得できるようになるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
高齢者セグメントが拡大小児製剤は引き続き優位を保ち、B型肝炎、HPV、ジフテリア・破傷風・百日咳混合ワクチンを組み合わせた確立された国家予防接種スケジュールにより、2026年の世界収益の55.2%を占めました。しかし高齢者コホートは、日本、ドイツ、米国における高齢化人口動態と免疫老化バイオマーカーに関する新たなデータに後押しされ、12.4%のCAGRで拡大しています。青少年向けブースターは製造業者が投与シリーズを延長してブランドロイヤルティを強化できる戦略的な中間点を占めています。成人の職業・旅行セグメントはパンデミック後の行動変容を受けて政策的な注目を集めており、組換えワクチン市場の基盤をさらに拡大しています。
年齢層を対象とした臨床試験デザインが治験薬申請(IND)の主流となり、高齢者向けに特化した高用量またはアジュバント添加ワクチンSKUの登場を促しています。デジタルリマインダープラットフォームが国家電子健康記録と連携し、退職者コミュニティや長期療養施設におけ接種遵守を促進しています。それでも、多数の支払者が存在する環境での償還の断片化は、成人プログラムの予測と価格設定を複雑にしています。COVID-19の経験は成人ブースターの価値に対する社会的認識を高め、RSV、肺炎球菌疾患、帯状疱疹のパイプライン製品が再現を目指す先例を確立しました。
投与経路別:
鼻腔内送達が注目を集める筋肉内(IM)注射は2026年に81.2%のシェアを維持し、確立された臨床ワークフローと容易な量的スケーリングにより支持されています。鼻腔内スプレーは13.9%のCAGRで拡大すると予測されており、粘膜IgA保護をもたらし、注射恐怖の障壁を排除します。皮下製品は主に特定の治療用がんワクチン試験に限定されており、皮内マイクロニードルパッチは製造コスト削減を待ちながら商業化の初期段階にあります。経口デリバリーは胃内分解の課題を抱えていますが、腸溶性コーティングナノ粒子の研究により漸進的な進展が見られます。
熱安定性鼻腔内粉末は40℃で最大30日間安定しており、熱帯地域の免疫化キャンペーンにおいてプログラム総予算の約20%を占めるコールドチェーンコストを削減しす。ただし、多回投与鼻腔内デバイスは用量一貫性に関する追加バリデーション工程を必要とし、製造コストに1ユニットあたり約0.30 米ドルのプレミアムが加わります。このプレミアムはパンデミック備蓄には許容範囲内ですが、定期的な小児シリーズには課題となります。予測期間にわたり、乳幼児にはIM、青少年または成人には鼻腔内ブースターというデュアルフォーマット戦略が、組換えワクチン市場内でのアウトリーチ最大化と供給配分の最適化に貢献する可能性があります。
地域分析
北米組換えワクチン市場
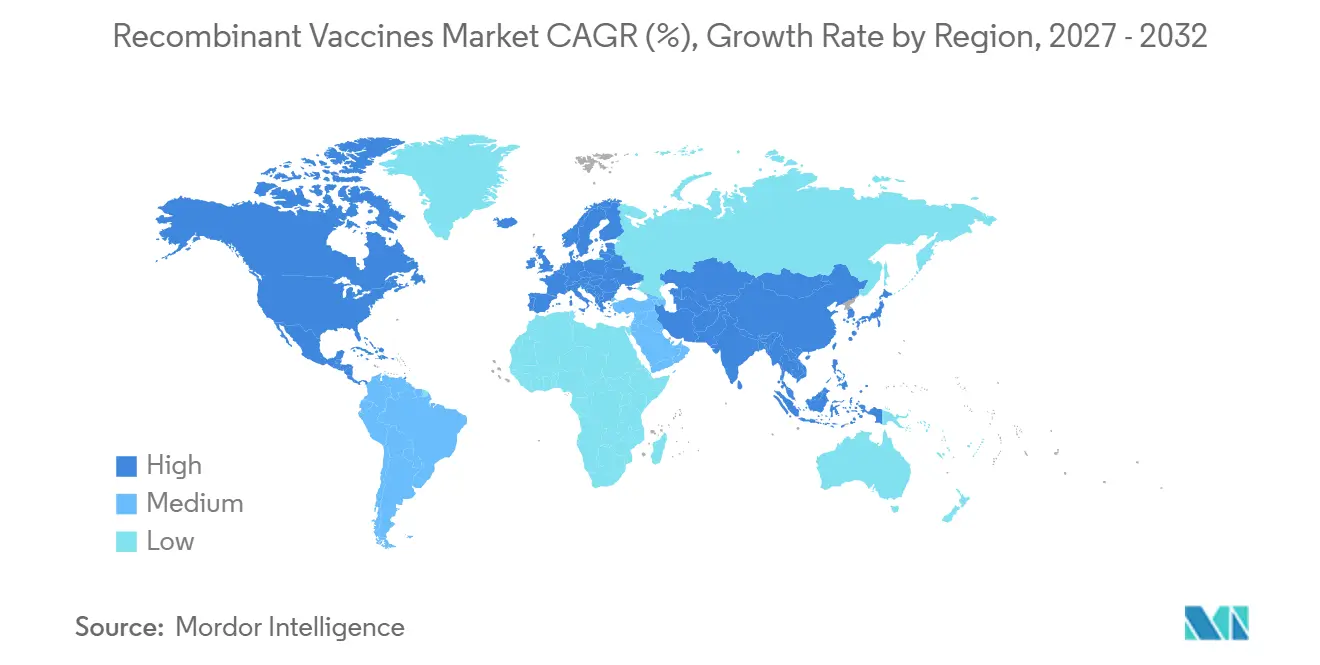
北米は2026年収益の35.8%を占め、組換えワクチン市場をリードしました。米国は集中管理された備蓄とメディケアの高額償還を活用して高い平均販売価格を維持しています。カナダの普遍的医療制度は幅広い小児カバレッジを確保し、メキシコの中産階級の拡大はデング、ロタウイルス、インフルエンザワクチンへの需要を押し上げています。FDAの迅速承認経路と密度の高い医薬品受託製造機関(CDMO)エコシステムにより、変異株特異的mRNAロットへの迅速な対応が可能となり、地域スポンサーに先行者優位をもたらしています。国内脂質ナノ粒子製造への投資はサプライチェーンを地政学的リスクから保護し、北米の市場リーダーシップを強化しています。
アジア太平洋組換えワクチン市場
アジア太平洋地域は2032年にかけて9.6%のCAGRで最も急成長する地域であり、大規模な技術移転協定、一人当たり医療費の上昇、および風土病の疾病負担によって牽引されています。中国とインドが地域の勢いを牽引しており、中国の地場mRNAスタートアップは記録的なペースでINDを申請し、インドのSerum Instituteはパンデミック対策イノベーション連合(CEPI)の調達契約のもとで多抗原キャンペーンを展開しています。日本では高齢者向け帯状疱疹およびRSVプログラムの急速な普及が見られ、韓国は世界のmRNAパイプラインに供給する高度な脂質ナノ粒子(LNP)試薬サプライチェーンを育成しています。東南アジア諸国はデングおよび日本脳炎スケジュールを優先しており、多国間ドナーの共同資金調達によって組換えワクチン市場への持続的な需要が確保されています。
欧州組換えワクチン市場
欧州は成熟しながらもイノベーションに友好的な環境を提供しており、欧州医薬品庁(EMA)の集中承認プロセスが地域全体での上市を簡素化しています。ただし、厳格な医療技術評価(HTA)交渉が希望小売価格に下方圧力をかけています。ドイツと英国はモジュール型mRNAおよびウイルス様粒子(VLP)ワークフローに焦点を当てた産学連携パートナーシップを育成しており、フランスの歴史的なタンパク質サブユニット技術は安定した輸出黒字を維持しています。東欧の一部地域におけるワクチン忌避の動きが需要の変動を引き起こし、サプライヤーはジャストインタイムの在庫モデルの採用を余儀なくされています。HERAのもとでのEUパンデミック対策イニシアチブは長期的な引き取り契約を確保し、EU域内に建された施設の収益リスクを軽減しています。
競合環境
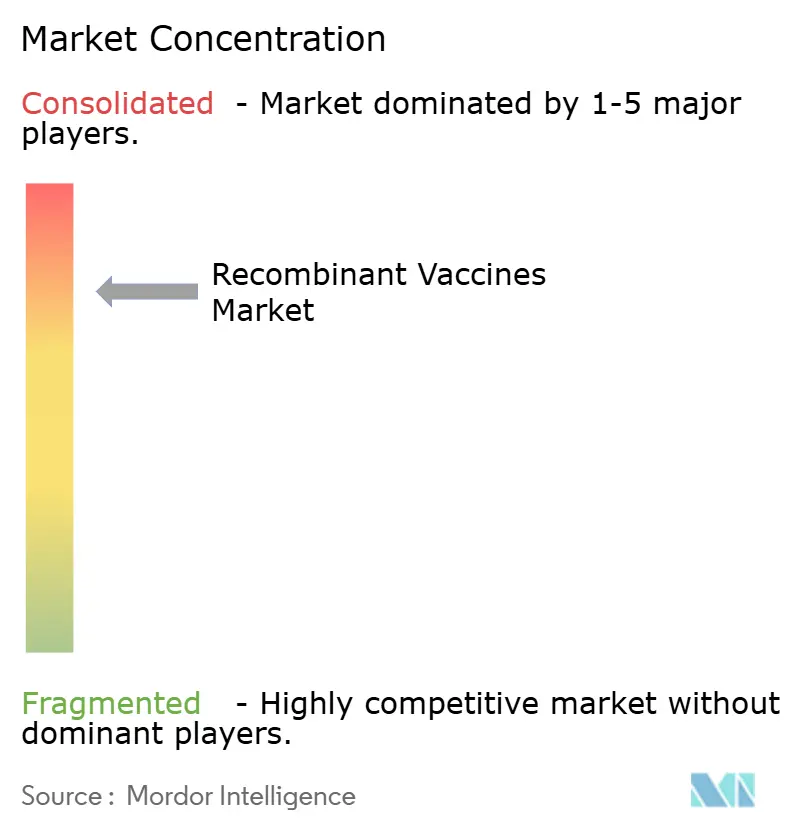
組換えワクチン市場は適度に集中しており、上位5社—Merck、GSK、Pfizer、Moderna、Novavax—が世界収益の推定約60%を集合的に占めています。既存企業は垂直統合されたサプライチェーン、広範な規制申請書類、および多抗原フランチャイズを活用して、新興プラットフォームスペシャリストに対するシェアを守っています。例えば、MerckのGardasil HPVラインは、インドのコスト効率の高いCervavacが途上地域での1回分あたりの価格を下回っているにもかかわらず、依然としてプレミアムセグメントを支配しています。PfizerはmRNA専門知識を活用し、COVID-19キャパシティを今後のRSVおよびインフルエンザ・COVID複合プログラムに転用しています。
戦略的提携が増殖しています:12億米ドルのNovavax–Sanofi共同独占ライセンス契約は、SanofiにCOVID-19ブースターにおけるタンパク質ベースの足がかりを提供し、インフルエンザ・COVID複合製品への道を開きます。小規模な革新者は合成生物学と無細胞発現を活用して資本集約的なバイオリアクターを回避していますが、下流精製のスケーラビリティが依然としてゲーティングファクターとなっています。スマートフォン連携スマートシリンジなどのデジタルヘルスアドオンがエコシステムの差別化要因として浮上しており、企業がリアルワールドの安全性データを追跡しながら患者エンゲージメントを高めることを可能にしています。
第一世代のHPVおよびB型肝炎構築物に特許崖が迫っており、ジェネリック圧力が強まり、製剤刷新競争が引き起こされています。企業は多価アップグレードを展開するか、代替の鼻腔内経路を探ることで収益への影響を緩和しています。特殊脂質とプラスミドDNAの原材料ボトルネックが後方統合を促し、市場リーダーがニッチサプライヤーを買収し、スタートアップへの参入障壁を高めています。競争ダイナミクスは、マラリア、チクングニア熱、および個別化ネオアンチゲンワクチンなどのホワイトスペースターゲットで激化し、プラットフォームの多様性と規制上の機動性が将来の組換えワクチン市場リーダーを決定するでしょう。
組換えワクチン産業リーダー
-
Merck & Co.
-
GlaxoSmithKline plc
-
Pfizer Inc.
-
Sanofi
-
Moderna Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
組換えワクチン市場 このレポートでカバーされる企業
- Merck
- GlaxoSmithKline
- Pfizer
- Sanofi
- Moderna
- Johnson & Johnson
- CSL Seqirus
- Novavax
- Bharat Biotech
- Serum Institute of India
- Sinovac Biotech
- Sinopharm (CNBG)
- Emergent Bio Solutions
- Valneva
- Bavarian Nordic
- Dynavax Technologies
- Inovio Pharmaceuticals
- CureVac N.V.
- SK Bioscience
- Clover Biopharmaceuticals
- Biological E Ltd.
- Altimmune Inc.
- Daiichi Sankyo
- BioNTech
最近の産業開発事情 組換えワクチン市場
- 2025年5月:Novavaxは、米国の高齢者および高リスク青少年向けに承認された初の組換えタンパク質COVID-19ワクチンであるNuvaxovidのFDA承認を取得し、パートナーのSanofiへの1億7,500万米ドルのマイルストーン支払いを引き起こしました。
- 2025年2月:Novavaxは2025〜2026年シーズンのNuvaxovidの米国商業責任をSanofiに移管し、5,000万米ドルの小児試験マイルストーンを獲得しながら、パイプライン資産のために10億米ドルを超える流動性を維持しました。
- 2024年11月:FDAはNovavaxのフェーズ3インフルエンザおよびCOVID-19複合試験の臨床保留を解除し、即時の登録再開を許可しました。
- 2024年9月:Novavaxは米国の薬局チェーン全国で2024〜2025年JN.1特異的COVID-19ワクチンを発売し、12歳以上の個人向けに唯一のタンパク質ベースの選択肢を提供しました。
- 2024年5月:NovavaxとSanofiは、COVID-19ワクチンの共同商業化とMatrix-Mアジュバント科学を活用したインフルエンザ・COVID複合製品の共同開発のための12億米ドルのライセンス契約を発表しました。
世界の組換えワクチン市場レポートの範囲
セグメンテーション概要
| タンパク質サブユニットワクチン |
| ウイルス様粒子(VLP)ワクチン |
| ウイルスベクター - 複製型 |
| ウイルスベクター - 非複製型 |
| DNAプラスミドワクチン |
| mRNAワクチン |
| ヒトパピローマウイルス(HPV) |
| B型肝炎 |
| インフルエンザ |
| 帯状疱疹(ヘルペスゾスター) |
| デング |
| マラリア |
| 呼吸器合胞体ウイルス(RSV) |
| COVID-19 |
| 腫瘍学(治療的) |
| 酵母(Pichia、Saccharomyces) |
| 細菌(大腸菌) |
| 昆虫細胞(バキュロウイルス) |
| 哺乳類細胞(CHO、HEK) |
| 植物ベース |
| 無細胞合成 |
| 小児 |
| 青少年・成人 |
| 高齢者 |
| 筋肉内注射 |
| 皮下注射 |
| 皮内注射 |
| 経口 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 技術タイプ別 | タンパク質サブユニットワクチン | |
| ウイルス様粒子(VLP)ワクチン | ||
| ウイルスベクター - 複製型 | ||
| ウイルスベクター - 非複製型 | ||
| DNAプラスミドワクチン | ||
| mRNAワクチン | ||
| 疾患適応症別 | ヒトパピローマウイルス(HPV) | |
| B型肝炎 | ||
| インフルエンザ | ||
| 帯状疱疹(ヘルペスゾスター) | ||
| デング | ||
| マラリア | ||
| 呼吸器合胞体ウイルス(RSV) | ||
| COVID-19 | ||
| 腫瘍学(治療的) | ||
| 発現プラットフォーム別 | 酵母(Pichia、Saccharomyces) | |
| 細菌(大腸菌) | ||
| 昆虫細胞(バキュロウイルス) | ||
| 哺乳類細胞(CHO、HEK) | ||
| 植物ベース | ||
| 無細胞合成 | ||
| エンドユーザー別 | 小児 | |
| 青少年・成人 | ||
| 高齢者 | ||
| 投与経路別 | 筋肉内注射 | |
| 皮下注射 | ||
| 皮内注射 | ||
| 経口 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
組換えワクチン市場の現在の規模と予測される成長は?
組換えワクチン市場規模は2026年に203.3 ビリオン 米ドルであり、11.11%のCAGRで成長し、2032年までに385.5 ビリオン 米ドルに達すると予測されています。
最も急速に拡大している技術カテゴリーはどれですか?
mRNAプラットフォームが最も急速に成長しており、既存のパンデミック時代のインフラを活用した迅速な抗原交換により18.2%のCAGRを記録すると予測されています。
デングワクチンが高まる投資を引き付けているのはなぜですか?
気候変動による蚊の生息域拡大と都市人口密度が感染リスクを高め、デングワクチンを16.5%のCAGRで推進し、組換えワクチン市場のフットプリントを拡大しています。
アジア太平洋は将来の売上にとってどれほど重要ですか?
アジア太平洋は9.6%のCAGRで成長すると予測されており、大規模な技術移転、地元製造インセンティブ、およびワクチン量を増加させる高い風土病疾患負担に支えられています。
製造業者が直面する主な障害は何ですか?
高いGMP施設の設備投資コストと持続的なワクチン忌避ダイナミクスが主要な制約として残っており、それぞれCAGRを1.5%および0.8%削減する可能性があります。
現在、組換えワクチン市場をリードしている企業はどこですか?
Merck、GSK、Pfizer、Moderna、およびNovavaxが集合的に世界収益の約60%を保持しており、広範な製造ネットワークと多様化した技術ポートフォリオに支えられています。