
量子ソフトウェア開発キット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2031) | 1.93 十億米ドル |
| 成長率 (2026 - 2031) | 23.62 % |
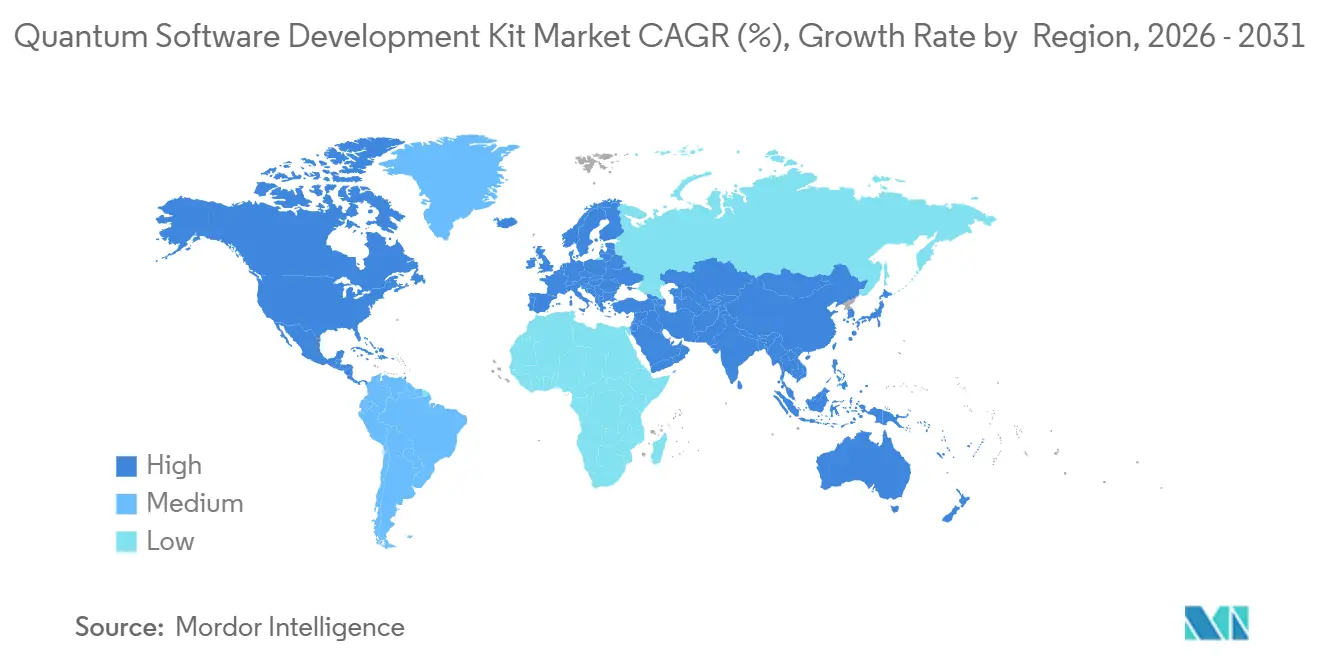
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる量子ソフトウェア開発キット市場分析
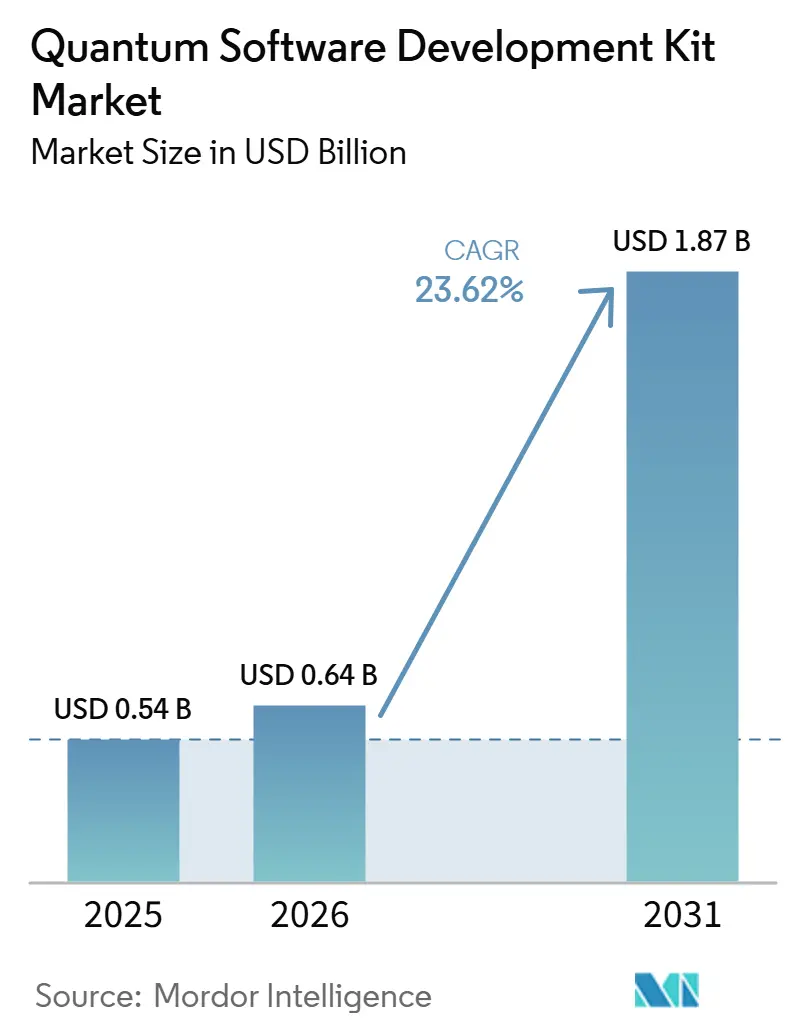
量子ソフトウェア開発キット市場の規模は2025年に5億4,000万米ドルと評価され、2026年の6億7,000万米ドルから2031年には19億3,000万米ドルに達すると予測されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は23.62%です。
プログラマブルアクセスレイヤーは、企業が量子処理ユニットと連携する方法の中核となっており、ソフトウェア機能はハードウェアアクセスと同等の重要性を持つようになっています。政府の資金援助、オープンソースフレームワーク、アルゴリズムに関する企業の取り組みが、開発ツールへの支出を後押ししています。量子技術への民間投資は2025年に約50億米ドルに達し、前年比で2倍以上となり、ハードウェアのデモンストレーションを超えた商業的信頼を支えました。クラウドデリバリーは依然として主要なアクセスモデルですが、セキュリティおよびデータレジデンシー要件を持つ組織はオンプレミスシステムの検討を続けています。競争は開発者コミュニティ、相互運用性、および現行ハードウェアと来のフォールトトレラントシステムの両方をサポートできるツールを中心に展開されています。
レポートの主要ポイント
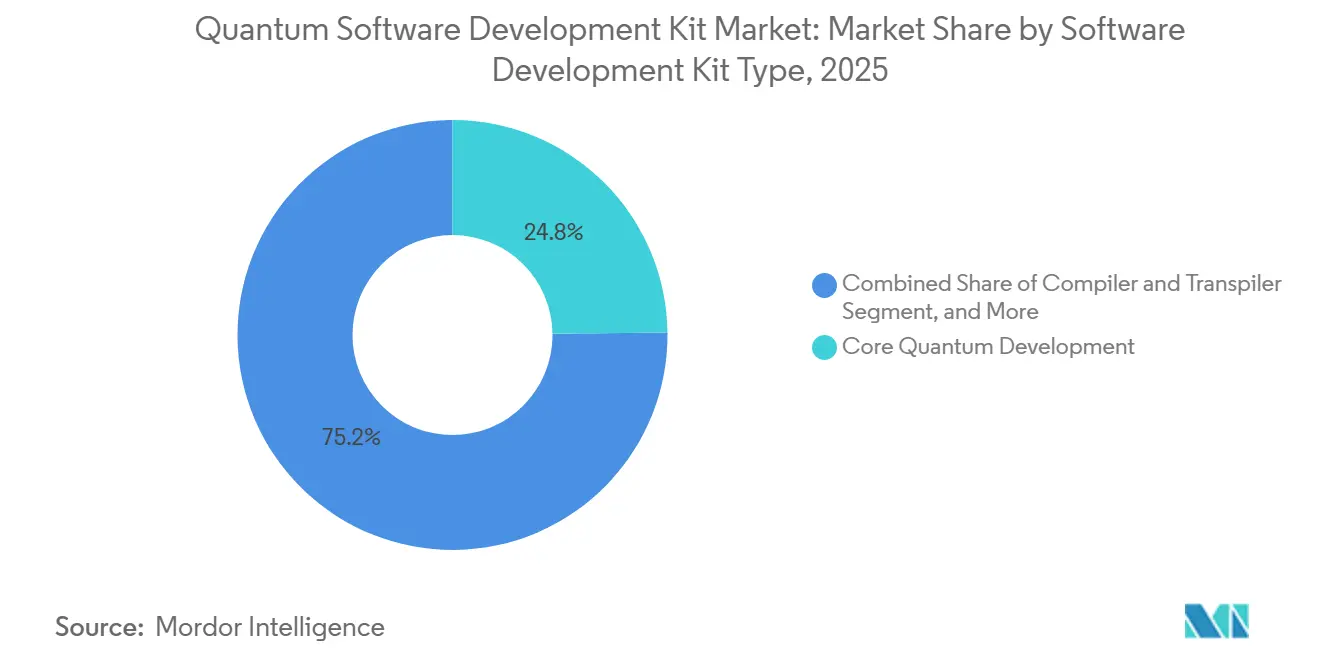
- ソフトウェア開発キットタイプ別では、コア量子開発が2025年の量子ソフトウェア開発キット市場シェアの24.81%を占め、コンパイラおよびトランスパイラSDKは2031年にかけてCAGR 27.14%で拡大すると予測されています。
- 展開モード別では、クラウドベース展開が2025年の量子ソフトウェア開発キット市場シェアの72.36%を占め、ハイブリッド展開は2031年にかけてCAGR 26.83%で拡大すると予測されています。
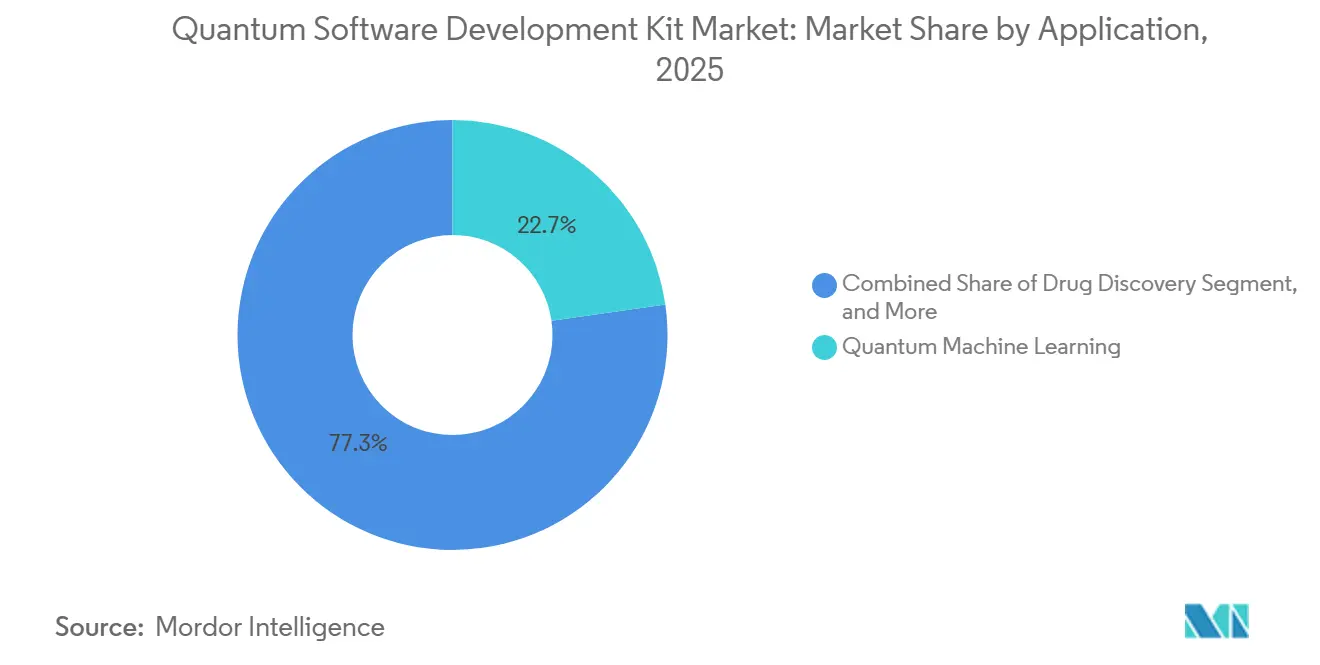
- アプリケーション別では、量子機械学習が2025年の量子ソフトウェア開発キット市場シェアの22.74%を占め、創薬は2031年にかけてCAGR 28.41%で拡大すると予測されています。
- エンドユーザー別では、教育・研究機関が2025年の量子ソフトウェア開発キット市場シェアの26.18%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 27.92%で拡大すると予測されています。
- 地域別では、北米が2025年の量子ソフトウェア開発キット市場シェアの36.42%を占め、アジア太平洋地域は2031年にかけてCAGR 29.16%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッド量子古典ワークロードの拡大 | +6.8% | グローバル | 短期(2年以内) |
| 政府主導の量子コンピューティングプログラムおよび研究資金 | +5.2% | 北米およびEUが中核、アジア太平洋地域への波及 | 中期(2〜4年) |
| 量子アルゴリズム開発プラットフォームに対する企業需要の増大 | +4.1% | グローバル | 中期(2〜4年) |
| オープンソース量子ソフトウェアエコステムの成長 | +3.2% | グローバル | 短期(2年以内) |
| 断片化されたQPUアーキテクチャ全体にわたるハードウェアポータビリティ要件 | +1.8% | グローバル | 短期(2年以内) |
| ユーティリティスケール量子システムに向けたリアルタイムエラー訂正ソフトウェア要件 | +1.4% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッド量子古典ワークロードの拡大
オークリッジ、アルゴンヌ、理化学研究所、ユーリッヒ、バルセロナスーパーコンピューティングセンターを含むティア1スーパーコンピューティングセンターは、2028年までにQPUの同一施設内統合を約束しています。これにより、量子ソフトウェア開発キット市場において、個々のプラットフォームのアプリケーションプログラミングインターフェース上位のミドルウェアおよびオーケストレーションツールに対する明確な調達経路が生まれます。商業的競争は、ハイブリッドワークフローオーケストレーションの制御にますます集中しており、NVIDIA CUDA-QとIBM Quantum Compute Serviceが主要な参加者となっています。CUDA-Qのベンチマークでは、ハイブリッドアルゴリズムがCPUのみの最適化ループと比較して最大5倍速く収束することが示されましたが、この結果は企業ソースによるものです。クリーブランドクリニックとIBMは、2026年3月にIBM Quantum Heron r2ハードウェアを使用して303原子のTrp-cageミニプロテインの電子構造に関するハイブリッドワークフローを発表しました。[1] この研究は、期待されるワークフローをQPUのみの回路からCPU-GPU-QPU環境へと拡大し、古典的な高性能コンピューティングおよびデータサイエンスチームに採用においてより直接的な役割を与えます。
政府主導の量子コンピューティングプログラムおよび研究資金
政府プログラムは、その資金が特定のハードウェアおよびエコシステムのマイルストーンに連動しているため、製品ロードマップを形成しています。2026年5月、米国商務省は9つの量子企業に対してCHIPSおよびサイエンス法に基づく20.13 ビリオン 米ドルの意向書に署名しました。[2] 配分にはIBMへの10 ビリオン 米ドル、Atom Computing、Infleqtion、Quantinuum、D-Wave、Rigettiへの各1 ビリオン 米ドルが含まれていました。エネルギー省は2026年6月にQuantum Genesisを発表し、2028年までに科学的に意義のあるフォールトトレラントコンピューティングの実現と、量子および高性能コンピューティングリソースを統合するユーザー施設の設立を目標としています。ポズナン、オストラバ、ミュンヘンで開設されたEuroHPCシステムも、科学ユーザー向けに互換性のあるソフトウェアレイヤーを必要としています。新たな相互運用性要件は量子ソフトウェア開発キット市場においてコンプライアンス作業を増加させる可能性がありますが、早期採用者が共通の技術的慣行に影響を与える機会も提供します。
量子アルゴリズム開発プラットフォームに対する企業需要の増大
企業利用は金融サービスを超えて拡大しており、各業種は量子ソフトウェア開発キット市場においてアルゴリズムサポートの異なる形態を必要としています。Quantinuumは2026年にBMW Group、HPE、ロールス・ロイス、Riverlane、三菱電機と、材料研究、高性能コンピューティング統合、タービンシミュレーション、産業分析にわたるパートナーシップを締結しました。[3] これらの関係は、顧客がハードウェアアクセスのみを購入するのではなく、システムアクセスとともにアルゴリズム開発サポートを求めていることを示しています。ソフトウェアプロバイダーは、開発者コミュニティが期待するオープンインターフェースと、カスタマイズされた垂直ツールのバランスを取る必要があります。Classiq TechnologiesとAlgorithmiqは、共通のソフトウェア基盤の上にドメイン固有のレイヤーを配置しています。D-Wave、Davidson Technologies、Andurilは2026年1月に米国の航空・ミサイル防衛計画向けのハイブリッドアプリケーションに関する取り組みを発表し、セキュリティクリアランスが必要な調達環境における需要を生み出しています。
オープンソース量子ソフトウェアエコシステムの成長
量子ソフトウェア開発キット市場において、オープンソースフレームワークは量子アルゴリズムをテストし古典ツールと接続する必要がある開発者の参入障壁を低下させました。IBMは2026年7月14日にQiskit SDK v2.5をリリースし、フォールトトレラントコンパイルパイプライン、マルチ表現コンパイラフレームワーク、Cアプリケーションプログラミングインターフェースの改善、トランスパイラのパフォーマンス更新を追加しました。Xanaduは2026年5月にPennyLane v0.45およびCatalyst v0.15をリリースし、リソース推定ツール、量子化学状態準備手法、拡張されたコンパイルサポートを含めました。[4] これらのリリースは、ハードウェアシステムとプログラミングアプローチが変化する中でフレームワークの関連性を維持するのに役立ちます。開発者認定、サマースクール、コーディングャレンジも特定のツールチェーンへの親しみを高めることができます。この親しみは、訓練を受けた開発者がチームで使用するツールを選択する際に、後の企業購買決定に影響を与える可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 量子ハードウェアの可用性の制限とパフォーマンスのばらつき | -3.8% | グローバル | 中期(2〜4年) |
| 量子ソフトウェアエンジニアリングおよびアルゴリズム開発人材の不足 | -2.9% | グローバル | 長期(4年以上) |
| SDKの断片化と不完全な相互運用性標準 | -2.1% | グローバル | 中期(2〜4年) |
| ハードウェア固有のコンパイルおよびコントロールスタックの維持コストの高さ | -1.6% | アジア太平洋地域が中核、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
量子ハードウェアの可用性の制限とパフォーマンスのばらつき
量子ソフトウェア開発キット市場は、依然として希少でベンダー間でパフォーマンスにばらつきのあるハードウェアに依存しています。2量子ビットゲートの忠実度は、RigettiのCepheus-1-108Qシステムの99.1%からQuantinuum Heliosトラップイオンシステムの99.9%超まで幅があります。したがって、コンパイラおよびトランスパイラツールは、各ハードウェア世代に対して継続的な調整が必要です。これにより、クラウドアクセスが提供すると期待されるポータビリティが低下します。ハードウェアの調達は多年度の公的予算に従うことが多い一方、ソフトウェアリリースは四半期ごとに行われる場合があります。このタイミングの差により、ソフトウェア機能が商業展開に必要なハードウェアより先行し、企業の本番導入決定が遅れる可能性があります。
量子ソフトウェアエンジニアリングおよびアルゴリズム開発人材の不足
資格を持つ開発者の供給は、アルゴリズム、ソフトウェアエンジニアリング、ハードウェア制約を理解する人材への需要に追いついていません。マッキンゼーを引用した世界経済フォーラムの記事によると、世界全体で3つのオープンポジションに対して資格を持つ量子候補者は1人しかいないとされています。IonQは、推定25万人の大学卒業生数に対して、2036年までに85万人の資格を持つ専門家の不足を予測しています。トレーニンプログラムは拡大していますが、入手可能な証拠は学生数が雇用主の需要を下回っていることを示しています。問題は卒業生の数だけではなく、役割にはアルゴリズム設計とハードウェア固有のコンパイル知識の両方が必要です。このギャップは、量子ソフトウェア開発キット市場の予測期間中に、組織が実験から持続的な開発プログラムへ移行する速度を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェア開発キットタイプ別:
コア開発がリードし、コンパイラツールが速成長コア量子開発は、基礎的な回路プログラミングフレームワークが多くの開発者の出発点であり続けたため、2025年の量子ソフトウェア開発キット市場シェアの24.81%を占めました。IBM QiskitとGoogle Cirqはこのカテゴリで引き続き重要なツールでした。Qiskit v2.5はマルチ表現コンパイラフレームワークを導入し、コア開発と専用コンパイル機能の区別を縮小し始めています。IQM、Pasqal Pulser、Quantinuumバックエンド向けのツールを含むハードウェア固有のSDKは、特定のシステムへの直接アクセスを必要とするユーザーに対応しています。量子エラー訂正、量子制御、量子キャリブレーションツールは、プロバイダーがフォールトトレラントデモンストレーションを追求する中で広く普及しています。これらのツールのより広い採用は、2027年および2028年に関連するハードウェア準備目標に依存しています。
コンパイラおよびトランスパイラSDKは、SDKタイプの中で最速の成長率となるCAGR 27.14%を2031年にかけて記録すると予測されています。汎用回路コンパイラは依然としてハードウェア固有のチューニングを必要とするため、すべてのQPUアーキテクチャにはカスタマイズされたコンパイル最適化が必要です。Amazon Braketは2026年2月にQiskit-Braket provider v0.11をリリースし、RigettiのCepheus-1-108Qを含むBraketネイティブバックエンドで最適化された回路を実行するQiskitユーザー向けに柔軟な回路コンパイルを提供しました。ドメイン固有およびハイブリッド量子古典SDKは、金融モデリング、創薬、材料シミュレーションなどのユースケースをサポートします。それらの採用はこれらの分野における企業需要に結びついています。その他のカテゴリには特殊なシミュレーションおよび可視化ツールが含まれます。着実に成長していますが、コンパイラおよび垂直ソフトウェアレイヤーと同じ需要ドライバーを欠いています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウドアクセスがリードし、ハイブリッド環境が拡大クラウドベース展開は2025年の量子ソフトウェア開発キット市場シェアの72.36%を占めました。ほとんどのユーザーは、IBM Quantum、Amazon Braket、Microsoft Azure Quantum、IonQ Cloudなどのマネージドオファリングを通じて量子ハードウェアにアクセスしました。ローカル展開には、設備投資に加えて、極低温インフラ、マイクロ波制御エレクトロニクス、専門的なメンテナンスが必要です。したがって、クラウドアクセスは多くのユーザーにとってデフォルトの選択肢となっています。ローカルシステムは、データ居住要件を持つ国立研究所、防衛請負業者、金融機関にとって引き続き関連性があります。IBMは2026年9月までにインドのアマラヴァティに同国初の量子コンピュータの一つを設置する計画を立てており、インフラ管理の強化を求める国々に向けたローカルアクセスモデルの可能性を示しています。
ハイブリッド展開は2031年にかけてCAGR 26.83%で拡大すると予測されています。これらの環境は、回路の深さ、ノイズプロファイル、実行コストに基づいて、ローカルシミュレータ、ローカルQPU、クラウドバックエンドにわたって回路をルーティングします。これはアクセス方法の組み合わせ以上のものであり、異なるコンピューティング環境間での信頼性の高い調整が必要です。NVIDIA CUDA-Qはこの役割を目指しており、企業ベンチマークではCPUのみの最適化ループと比較してハイブリッドアルゴリズムの収束が最大5倍速いことが示されています。2028年までにティア1スーパーコンピューティングセンターへのQPUの同一施設内設置が予定されており、ハイブリッド対応インターフェースへの需要を支えています。このようなインターフェースは、科学ユーザーと企業ユーザーに古典および量子ワークフロー全体にわたる一貫したアクセスを提供する必要があります。
アプリケーション別:
量子機械学習がリードし、創薬が加速量子機械学習は2025年の量子ソフトウェア開発キット市場シェアの22.74%を占めました。その地位は、確立されたデータサイエンスツールとの統合を反映しており、TensorFlowやPyTorchに精通したユーザーがPennyLane統合を通じて作業できるようにしています。最適化は、特に物流、サプライチェーン、ポートフォリオ構築において、もう一つの重要なアプリケーションであり続けました。D-Wave Oceanは離散最適化作業のサポートを継続し、ハイブリッド変分アプローチはゲートモデルシステムでの利用を拡大しました。金融モデリング、暗号化、セキュリティは確立された中堅アプリケーションであり続けました。量子自然言語処理は開発の初期段階にあり、主に研究志向の需要がありました。
創薬は2031年にかけてCAGR 28.41%で拡大すると予測されています。Qubit Pharmaceuticalsは2026年4月にシンガポールの量子技術センターと2年間の協力関係を発表し、分子発見アルゴリズムを開発します。クリーブランドクリニックとIBMは2026年3月にIBM Quantum Heron r2上で303原子のTrp-cageミニプロテインの電子構造をシミュレートするハイブリッドワークフローを発表しました。化学および材料シミュレーションは、電池材料と触媒研究に取り組む関連成長分野です。BioQL/qPharosプラットフォームは、分子ドッキングワークフローが量子ハードウェアと製薬研究ツールを接続する方法を示しました。このタイプのソフトウェアレイヤーは、汎用プログラミングフレームワークとドメイン作業を結びつけることでアプリケーション開発を短縮できます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
研究機関がリードし、ヘルスケアの採用が増加教育・研究機関は2025年の量子ソフトウェア開発キット市場シェアの26.18%を占めました。基礎研究、カリキュラム開発、クラウドクレジット、ソフトウェアライセンスにより、大学と研究センターが主要なユーザーグループであり続けました。これらのフレームワークで訓練を受けた卒業生は、ツールの好みを商業的な役割にますます持ち込んでいます。ITおよび通信は、ポスト量子暗号研究とネットワーク最適化により、もう一つの大きなユーザーグループを代表しています。BFSIの採用は最適化とモンテカルロシミュレーションのユースケースによって支えられました。ポートフォリオリスク管理とデリバティブ価格設定は、アルゴリズム開発の明確な目標を提供し続けました。
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 27.92%で拡大すると予測されています。Algorithmiq AuroraとQuantinuum InQuantoは、量子創薬と化学作業向けに設計されたツールの例です。産業製造も量子ソフトウェア開発キット産業における材料シミュレーションの取り組みを通じて注目を集めています。Quantinuumの2026年のBMW Groupおよび三菱電機との関係は、自動車および産業ソフトウェア展開の例を確立しました。米国、ヨーロッパ、日本の国家施設および機密最適化プログラムは、政府および行政の需要を支えています。エネルギーおよびユーティリティはまだ新興段階にあり、グリッド最適化と電池化学研究が初期需要を生み出しており、クラウドベースの試験から始まる可能性が高いです。
地域分析
北米量子ソフトウェア開発キット市場
北米は2025年における量子ソフトウェア開発キット市場シェアの36.42%を占めた。同地域は、密度の高いサプライヤー基盤、深みのある資本市場、国立研究所、および主要研究機関を兼ね備えていた。2026年5月に米国商務省が発行した総額20.13 ビリオン 米ドルの意向書は、国内のシステムおよびソフトウェアロードマップを強化した。エネルギー省のQuantum Genesisイニシアティブは、フォールトトレラント・コンピューティングに向けた2028年目標と統合ユーザー施設を提供した。カナダの役割にはXanaduおよびウォータールー研究クラスターが含まれる。メキシコは依然として初期段階にあり、需要は学術分野に集中していた。
欧州および南米量子ソフトウェア開発キット市場
欧州は量子ソフウェア開発キット市場において政策主導の発展経路をたどった。EuroHPCは2025年6月にポズナン、2025年9月にオストラバ、2026年2月にミュンヘンで量子コンピューターを稼働させ、科学ユーザー向けに互換性のあるソフトウェアが必要とされた。ドイツはフラウンホーファーおよびDLRからの要請を通じて商業活動を主導した。英国はQuantinuum、Riverlane、およびQ-CTRLを擁し、コンパイル、誤り訂正、および制御に関する差別化されたツールを提供している。南米は商業開発の初期段階にとどまった。ブラジルはCBPFおよびサンパウロ大学を通じて同地域で最も発達した学術インフラを有していたが、資本の利用可能性の限界とハードウェアへのアクセス制約が広範な普及を妨げた。
アジア太平洋および中東・アフリカ量子ソフトウェア開発キット市場
アジア太平洋地域は2031年までに29.16%のCAGRで拡大すると予測されており、地域別で最も高い成長率となっている。中国は3つの地域量子ファンドに総額1,218 ビリオン 人民元(175 ビリオン 米ドル相当)を配分し、日本は国内量子技術の産業化に向けて500 ビリオン 円335 ミリオン 米ドル相当)を投じた。日本のプログラムには富士通、KDDI、およびスタートアップのJijへの支援が含まれた。IBMは2026年9月のアマラヴァティへの設置を計画しており、インドの製薬、ソフトウェア、および金融サービス機関にローカルアクセスポイントを提供する予定である。韓国のKAISTおよび国家研究プログラムは、量子ソフトウェア開発キット産業における半導体および材料分野での新興商業的関心とともに、学術需要の支援を継続した。中東およびアフリカでは、アラブ首長国連邦技術革新研究所およびサウジアラビアのKAUSTからの初期需要が見られたが、人材の限られた利用可能性が商業的普及を遅らせる可能性がある。
競合環境
市場集中度
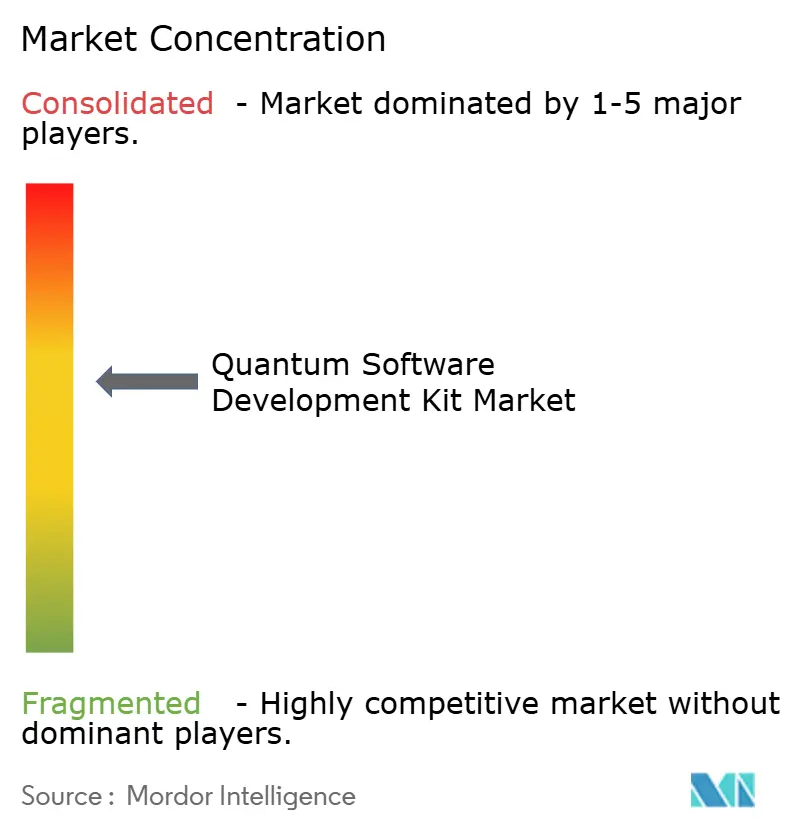
量子ソフトウェア開発キット市場はプラットフォームレベルで中程度に集約されています。IBM Qiskit、Google Cirq、Microsoft Q#、Azure量子開発キット、Amazon Web Services Braket SDKは、オープンソースツール、クラウドアクセス、トレーニングプログラムを通じて開発者の間で高い認知度を持っています。その優位性はソフトウェア機能だけでなくエコシステムの深さに基づいています。Qiskitの開発者コミュニティ、PennyLaneのデータサイエンスワークフローとの統合、Azure Quantumの企業互換性は、ユーザーにとって乗り換えの障壁を生み出しています。IBMは2026年6月にQiskit v1.xのサポート終了移行を完了し、2026年7月にQiskit v2.5をリリースしました。同社はまたQiskit Runtime ServiceをIBM Quantum Compute Serviceに改名し、オープンソースSDKをマネージドサービスモデルに結びつけました。
ハードウェア固有の最適化は、プラットフォーム中立ツールに対する対抗力であり続けています。RigettiのCepheus-1-108Qは2026年4月にAmazon Braketを通じて利用可能となり、Braket SDK、CUDA-Q、PennyLane、Qiskitをサポートしました。このシステムのネイティブCZゲートコンパイルは、そのアーキテクチャに合わせたツールを優遇する可能性があります。Quantinuumは、クロスプラットフォームコンパイル向けのTKETと量子化学向けのInQuanToを通じて強力な専門的地位を持っています。同社は2026年6月にHPEと量子および高性能コンピューティングを統合するための協力関係を発表しました。また2026年6月に三菱電機と産業設計ライフサイクルへの活用を探るMOUを締結しました。
量子ソフトウェア開発キット市場における競争戦略には、エコシステムパートナーシップ、ドメイン固有製品、開発者トレーニングが含まれます。Algorithmiq AuroraとClassiqの抽象合成レイヤーは、より広いソフトウェア基盤の上で専門的なユースケースに対応する取り組みを示しています。QuantinuumとBMW Groupは2026年5月に先進材料科学に向けた複数年パートナーシップへと協力関係を拡大しました。Quantinuum、ロールス・ロイス、Riverlane、エジンバラ大学は2026年7月に産業設計とシミュレーションワークフローの探求に合意しました。量子HPCミドルウェアは、いかなるサプライヤーも支配的な地位を確立していないため、依然としてオープンな領域です。拘束力のある国際ソフトウェア標準の不在により、QIRおよびOpenQASMへの貢献者が将来の要件に影響を与えることができます。
量子ソフトウェア開発キット産業のリーダー企業
-
IBM Corporation
-
Google LLC
-
Amazon Web Services, Inc.
-
Quantinuum Ltd.
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
量子ソフトウェア開発キット市場 このレポートでカバーされる企業
- IBM Corporation
- Google LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- Quantinuum Ltd.
- D-Wave Quantum Inc.
- IonQ, Inc.
- Rigetti Computing, Inc.
- Xanadu Quantum Technologies Inc.
- Pasqal SAS
- Classiq Technologies Ltd.
- Quantum Computing Inc.
- Riverlane Ltd.
- Q-CTRL Pty Ltd
- QuEra Computing Inc.
- qBraid Inc
- Oxford Quantum Circuits plc
- 1QB Information Technologies
- Quantum Machines
- Infleqtion, Inc.
- QC Ware Corp.
- Strangeworks, Inc.
- BlueQubit, Inc.
- Multiverse Computing S.L.
- Terra Quantum AG
- Algorithmiq S.r.l.
最近の産業開発事情 量子ソフトウェア開発キット市場
- 2026年7月:QuantinuumとSoftBank Corp.は共同白書「量子コンピューティングの最前線」を発表し、商業的に関連する量子ユースケースをQuantinuumの連続ハードウェアロードマップ(Helios、2027年予定のSol、2029年予定のApollo)に対してマッピングし、データセンターインフラ向けの量子・AI・HPC収束を検討しました。
- 2026年7月:IBMはQiskit SDK v2.5をリリースし、マルチ表現コンパイラフレームワーク、パウリベース計算およびClifford+T命令セット向けの専用フォールトトレラントコンパイルパイプライン、拡張されたC APIの制御フロー機能、LightSabreアルゴリズムのアップグレードによるトランスパイラのパフォーマンス改善を導入しました。Qiskit v1.xは2026年6月12日にサポート終了となりました。
- 2026年7月:Quantinuum、ロールス・ロイス、Riverlane、エジンバラ大学の国立スーパーコンピューティングセンターであるEPCCは、ガスタービン設計を含む産業ワークフローへの量子コンピューティングの活用を探る協定に署名しました。QuantinuumはHeliosシステムへのアクセスを提供し、EPCCはスーパーコンピューティングとハイブリッドワークフロー統合の専門知識を提供しました。
- 2026年6月:米国エネルギー省はQuantum Genesisイニシアチブを発表し、2028年までに世界初のフォールトトレラントで科学的に意義のある量子コンピューティング能力の実現を目標とし、量子とHPCリソースを統合する国立量子スーパーコンピューティングユーザー施設を設立します。
世界の量子ソフトウェア開発キット市場レポートの範囲
量子ソフトウェア開発キット市場とは、開発者、研究者、組織が量子アルゴリズムを設計、シミュレート、最適化、実行できるようにする専門的なソフトウェアツール、ライブラリ、コンパイラ、アプリケーションプログラミングインターフェース(API)のエコシステムを指します。この市場は、コア量子開発プラットフォーム、ハードウェア固有のツールキット、トランスパイラ、量子エラー訂正モジュール、ハイブリッド量子古典フレームワークを含む多様なSDKタイプを包含しています。クラウドベース、オンプレミス、ハイブリッド環境に展開されるこれらのキットは、IT、BFSI、ヘルスケア、製造、学術機関にわたる幅広いエンドユーザーに対応しています。量子物理学とハードウェアアーキテクチャの根本的な複雑さを抽象化することで、量子SDKはユーザーが量子機械学習、分子・材料シミュレーション、創薬、金融モデリングなどの高度に複雑な計算問題に対するアプリケーションを構築・テストできるようにします。最終的に、これらの開発キットは理論的な量子アルゴリズムと実用的で実行可能なコードの間の重要な橋渡しとして機能し、量子コンピューティング技術のより広い商業化とアクセシビリティを推進します。
量子ソフトウェア開発キット市場レポートは、ソフトウェア開発キットタイプ(コア量子開発、ハードウェア固有、コンパイラおよびトランスパイラ、量子エラー訂正、量子制御およびキャリブレーション、ハイブリッド量子古典、ドメイン固有、その他)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、アプリケーション(最適化、量子機械学習、化学および材料シミュレーション、創薬、金融モデリング、暗号化およびセキュリティ、量子自然言語処理、その他のアプリケーション)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、小売および電子商取引、産業製造、教育・研究機関、メディアおよびエンターテインメント、政府および行政、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| コア量子開発 |
| ハードウェア固有 |
| コンパイラおよびトランスパイラ |
| 量子エラー訂正 |
| 量子制御およびキャリブレーション |
| ハイブリッド量子古典 |
| ドメイン固有 |
| その他のソフトウェア開発キットタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 最適化 |
| 量子機械学習 |
| 化学および材料シミュレーション |
| 創薬 |
| 金融モデリング |
| 暗号化およびセキュリティ |
| 量子自然言語処理 |
| その他のアプリケーション |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売および電子商取引 |
| 産業製造 |
| 教育・研究機関 |
| メディアおよびエンターテインメント |
| 政府および行政 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| ソフトウェア開発キットタイプ別 | コア量子開発 | ||
| ハードウェア固有 | |||
| コンパイラおよびトランスパイラ | |||
| 量子エラー訂正 | |||
| 量子制御およびキャリブレーション | |||
| ハイブリッド量子古典 | |||
| ドメイン固有 | |||
| その他のソフトウェア開発キットタイプ | |||
| 展開モード別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| アプリケーション別 | 最適化 | ||
| 量子機械学習 | |||
| 化学および材料シミュレーション | |||
| 創薬 | |||
| 金融モデリング | |||
| 暗号化およびセキュリティ | |||
| 量子自然言語処理 | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | ITおよび通信 | ||
| BFSI | |||
| ヘルスケアおよびライフサイエンス | |||
| 小売および電子商取引 | |||
| 産業製造 | |||
| 教育・研究機関 | |||
| メディアおよびエンターテインメント | |||
| 政府および行政 | |||
| エネルギーおよびユーティリティ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
量子ソフトウェア開発キット市場の規模はどのくらいですか?
量子ソフトウェア開発キット市場は、2025年の5億4,000万米ドルから2026年には6億7,000万米ドルへと拡大し、2031年までに19億3,000万米ドルに達すると予測されています。
量子ソフトウェア開発キットの需要を牽引しているものは何ですか?
政府の資金援助、オープンソース開発ツール、ハイブリッドコンピューティングワークフロー、企業のアルゴリズムプログラムが需要を支えています。
最大のシェアを持つ展開モデルはどれですか?
クラウドベース展開は2025年に72.36%を占めており、マネージドサービスが専門的なローカルハードウェアインフラの必要性を低減するためです。
最も速く成長しているアプリケーションはどれですか?
創薬は分子シミュレーションとアルゴリズム開発活動に支えられ、2031年にかけてCAGR 28.41%で拡大すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は中国、日本、インド、韓国のプログラムに支えられ、2031年にかけてCAGR 29.16%を記録すると予測されています。
採用の主な障壁は何ですか?
ハードウェアの可用性の制限、システムパフォーマンスのばらつき、人材不足、断片化されたSDK、ハードウェア固有のメンテナンスニーズが重要な制約として残っています。