
パージングコンパウンド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 26.78 キロトン |
| 市場取引高 (2031) | 35.43 キロトン |
| 成長率 (2026 - 2031) | 5.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパージングコンパウンド市場分析
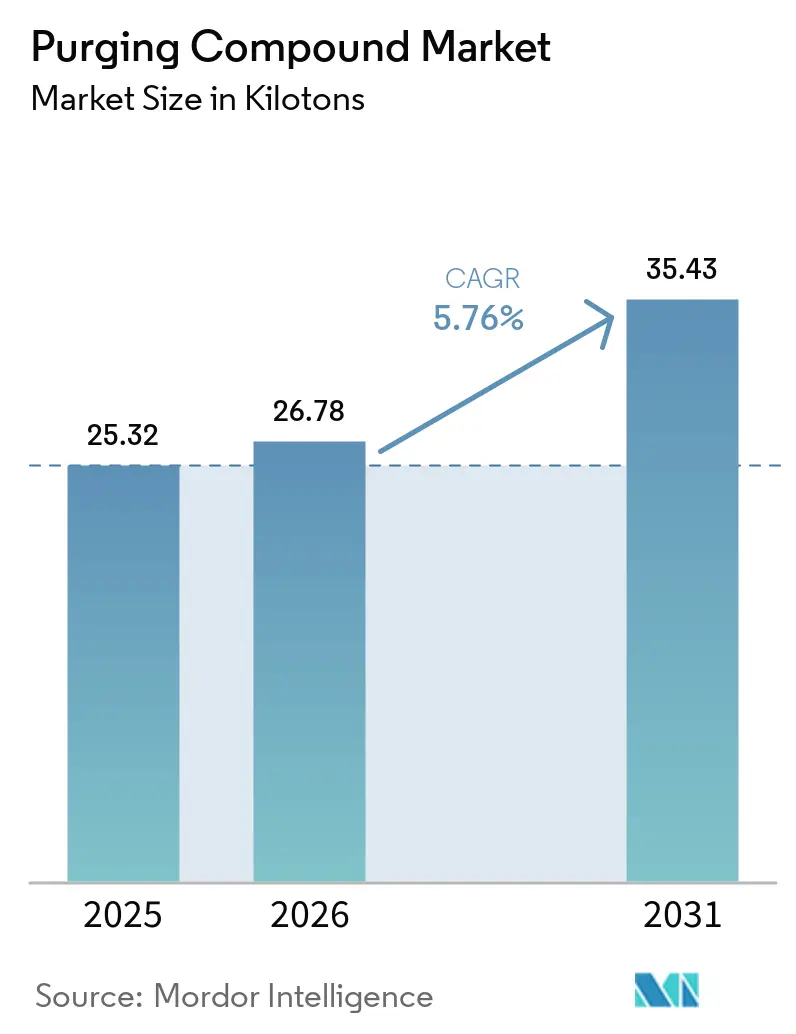
パージングコンパウンド市場規模は、2025年の25.32キロトン、2026年の26.78キロトンから2031年には35.43キロトンへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.76%を記録すると予測されています。成長は、高温エンジニアリングポリマーの急速な採用、インダストリー4.0工場における切り替え間隔の短縮、マイクロプラスチック摩耗を抑制するための規制圧力の高まりによって推進されています。北米は2025年にパージングコンパウンド市場シェアの50.12%という支配的な割合を占めましたが、アジア太平洋は中国の電気自動車生産の急増に支えられ、CAGR 6.18%で最も急成長している地域です。メカニカルパージ製品は2025年に数量シェア55.49%でリードし、CAGR 6.08%で拡大しており、射出成形は頻繁な色・樹脂の切り替えを背景に数量の59.16%を占めています。自動車・輸送用途は2025年に25.16%のシェアを獲得し、バッテリーエンクロージャーや構造部品に対するゼロ欠陥要求の恩恵を受け続けています。統合型化学大手がエンジニアリング樹脂とパージングコンパウンドをバンドル提供する一方、ニッチサプライヤーは最大85%のスクラップ削減をもたらす用途特化型配合に注力しているため、競争の激しさは中程度にとどまっています。
主要レポートのポイント
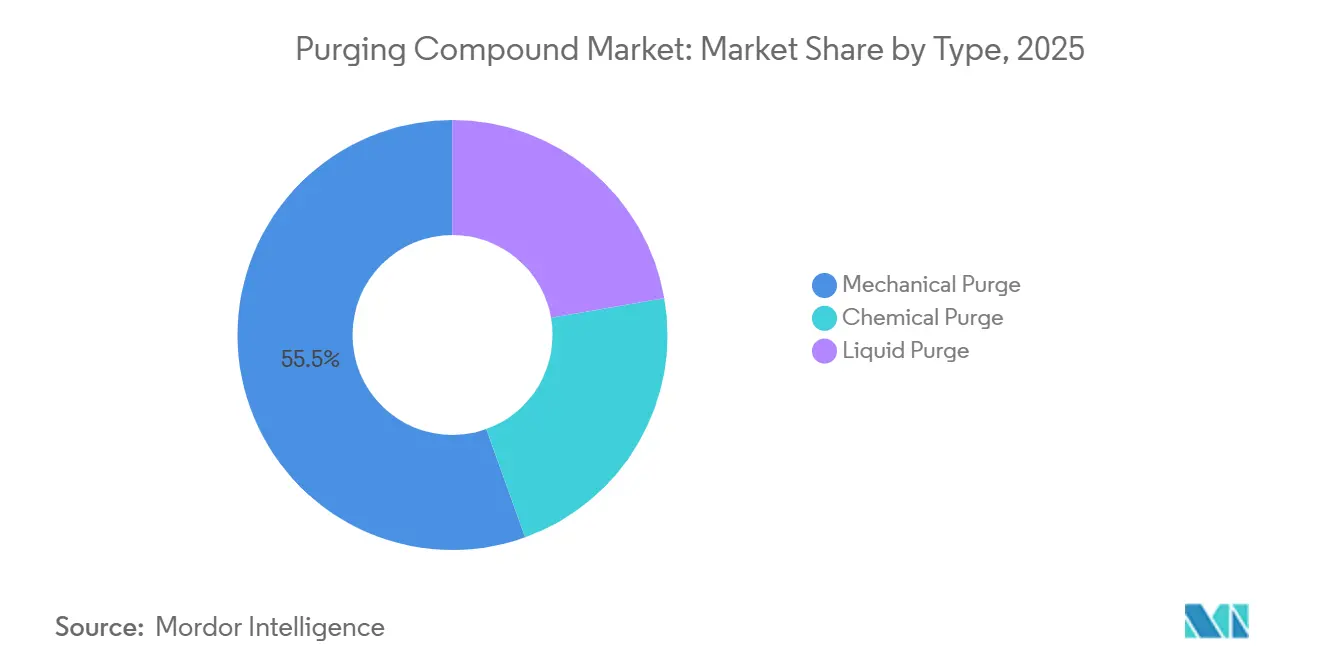
- タイプ別では、メカニカルパージが2025年のパージングコンパウンド市場規模の55.49%を占め、2031年にかけて最も速い6.08% CAGRを記録すると予測されています。
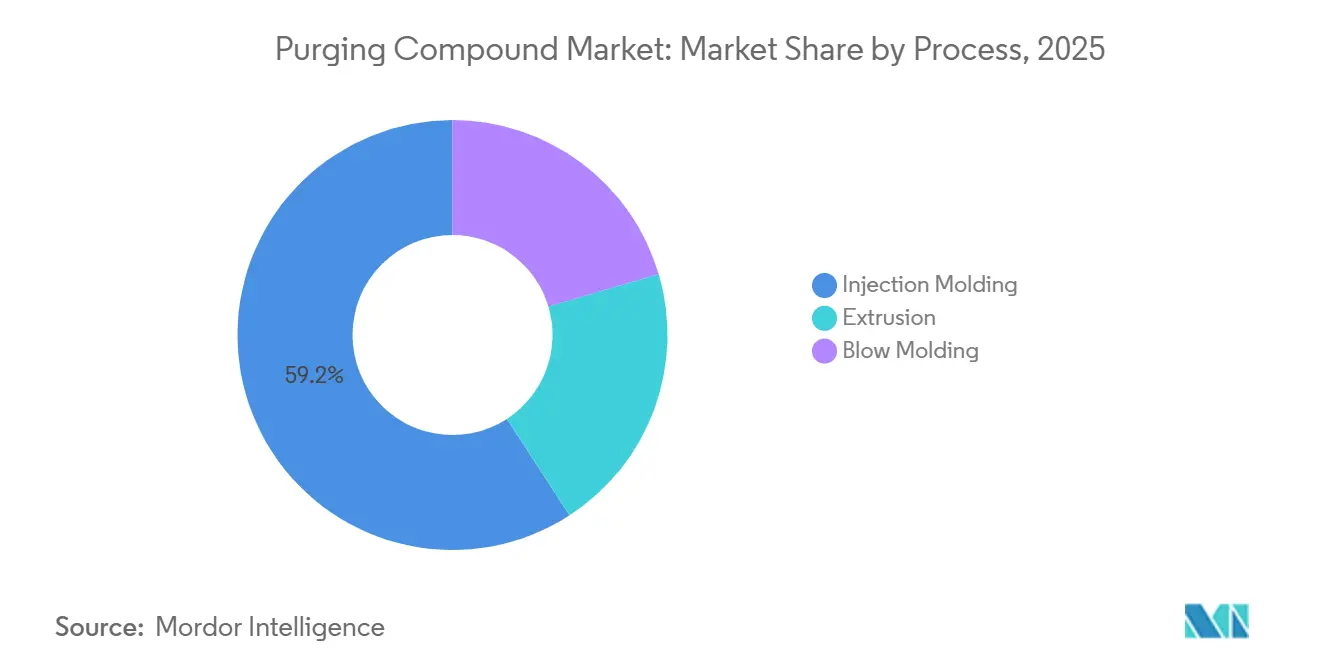
- プロセス別では、射出成形が2025年のパージングコンパウンド市場規模の59.16%のシェアを占め、2031年にかけて最も速い6.10% CAGRを示しています。
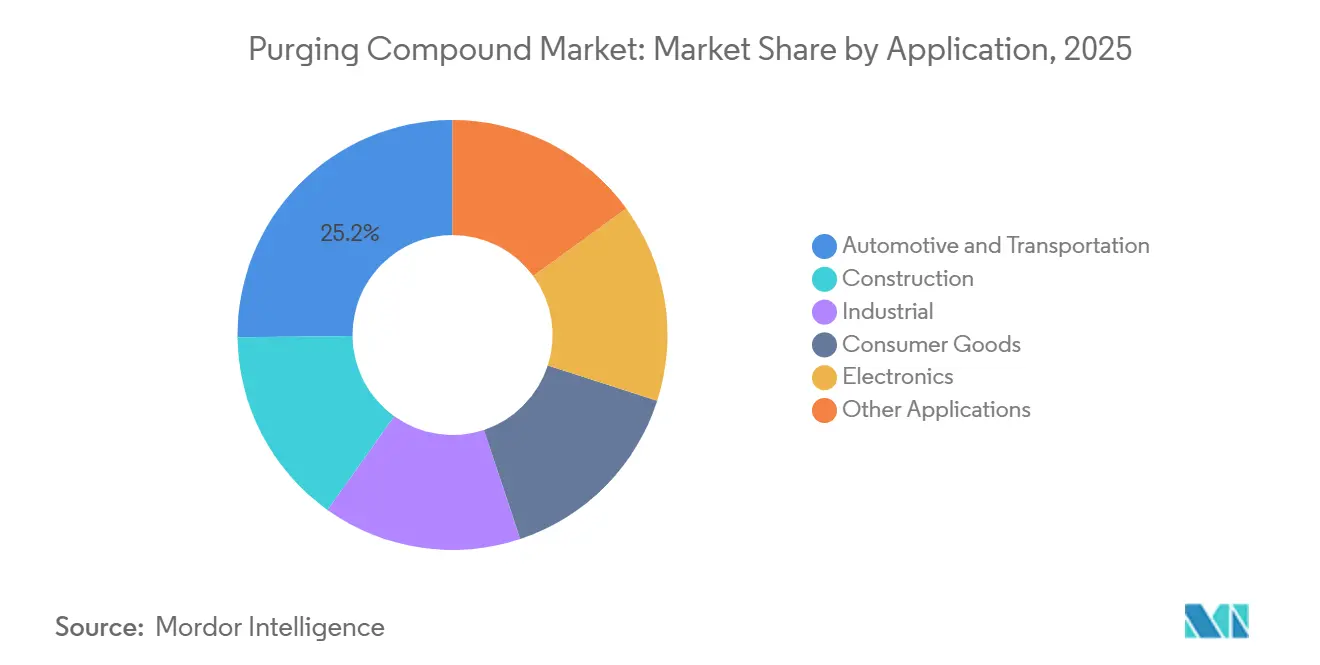
- 用途別では、自動車・輸送が2025年のパージングコンパウンド市場規模の25.16%のシェアでリードし、2031年にかけて最も高い5.95% CAGRで拡大すると予測されています。
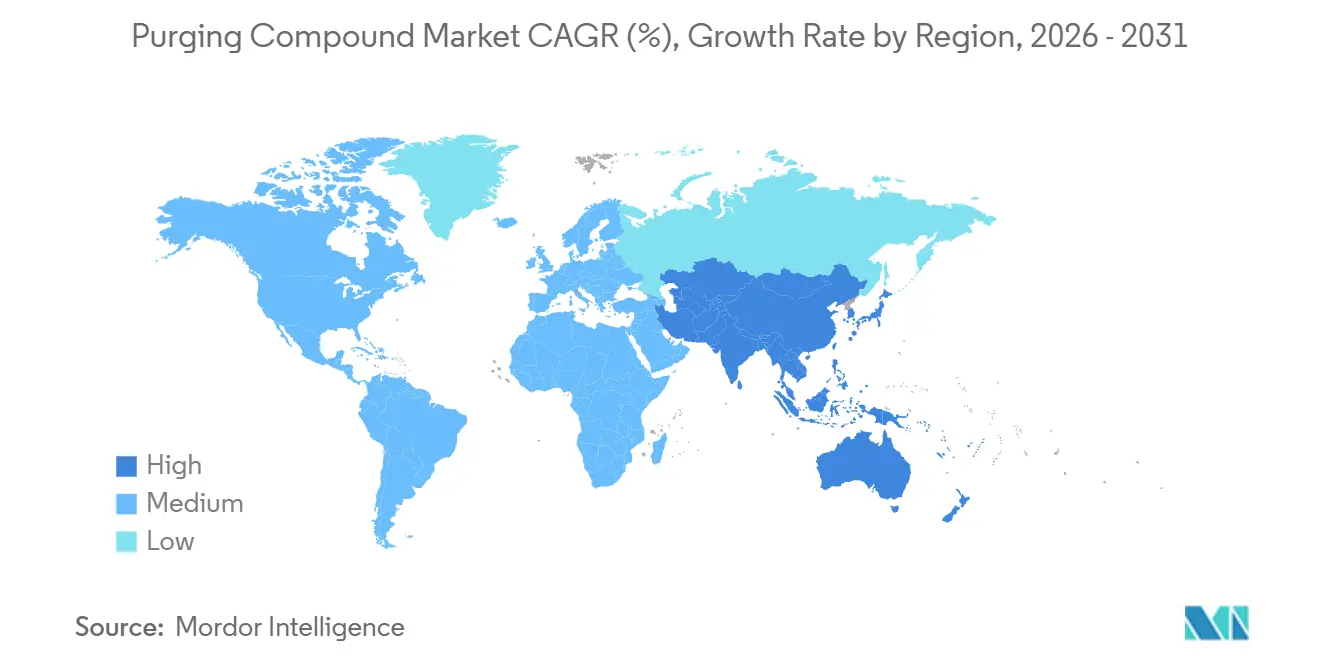
- 地域別では、北米が2025年にパージングコンパウンド市場シェアの50.12%を維持しましたが、アジア太平洋は2031年にかけてCAGR 6.18%という力強い成長を遂げています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高温エンジニアリングポリマーの 急速な採用 | +1.2% | 北米、欧州、アジア太平洋の製造拠点に集中した グローバル | 中期 (2〜4年) |
| インダストリー4.0工場における 色・樹脂切り替え間隔の短縮 | +1.5% | 北米および欧州、アジア太平洋のスマート工場へ拡大 | 短期 (2年以内) |
| バイオベース・低VOCパージング化学品への 需要の高まり | +0.8% | 持続可能性義務に牽引された 欧州および北米 | 長期 (4年以上) |
| マイクロロット包装および医療用使い捨て品の 急増 | +1.1% | 北米および欧州のヘルスケアセクターでピーク需要を持つ グローバル | 中期 (2〜4年) |
| 電動モビリティ部品に対する OEM認定規範 | +1.0% | アジア太平洋中核(中国、韓国、日本)、北米および欧州への波及 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高温エンジニアリングポリマーの急速な採用
ポリエーテルイミド、ポリフェニレンスルフィド、ポリエーテルスルホンの350℃以上の加工温度は、標準的なパージでは除去できないポリマー劣化を加速させます。BASFのUltrason PESUは2024年に加工温度要件を約12.5%低下させましたが、難燃性ポリアミドやポリカーボネートは依然としてスクリューフライトに炭化残留物を残します。IEC 62660-3安全規格に基づいて成形されたバッテリーエンクロージャーは、電気的ショートを避けるために汚染のない条件を必要とします。加工業者は、これらのポリマーのパージサイクルが20%長くなることを指摘しており、これが体積需要を押し上げています。SABICのシンガポールにあるULTEM施設への2億2,000万米ドルの投資は2024年に50%の能力増強をもたらし、地域の供給可能性を高め、パージングコンパウンド市場を刺激しています。
色・樹脂切り替え間隔の短縮
インダストリー4.0プラットフォームは切り替え時間を数時間から数分に圧縮し、より少ないスクリュー回転数で洗浄できるパージングコンパウンドを必要としています。2024年のAsacleanのフィールドトライアルでは、バージン樹脂フラッシングと比較して47%速い色替えと67%のスクラップ削減が実証されました。Engelのe-victoryエレクトリック成形機は、プリセット温度閾値でコンパウンドを注入する自動パージプログラムを組み込み、オペレーターエラーを低減しています。1シフトあたり15〜20色のバリアントを成形するティア1サプライヤーは経済的優位性を得ており、これがパージングコンパウンド市場を拡大させています。
バイオベース・低VOCパージング化学品への需要の高まり
2030年までにプラスチック包装の55%リサイクルを求める欧州指令と今後のPFAS規制は、バイオ由来配合の採用を促進しています。BASFのバイオマスバランス型Ultrason PESUは2025年に発売され、プロセス変更なしに持続可能性の主張を可能にしています。Premixは、医療・食品接触加工業者を対象とした、バイオベース含有量50%超の天然繊維コンパウンドPRE-PRGを導入しました。Clariantのバイオサーファクタントパッケージは有害大気汚染物質を30%削減し、カリフォルニア大気資源委員会の上限を満たしています。単価は従来品より15%〜25%高いものの、明確な環境義務を持つブランドオーナーはアーリーアダプターであり続けています。
マイクロロット包装および医療用使い捨て品の急増
単回使用医療機器やパーソナライズド包装は頻繁な樹脂切り替えを必要とし、パージングコンパウンドの消費量を増大させます。Chem-TrendのUltra Purge 3615は、2024年の医療成形トライアルで85%のスクラップ削減と69%のダウンタイム削減を達成しました。欧州は2023年に90万メトリックトンのヘルスケアプラスチック廃棄物を発生させ、そのうち60%を単回使用品が占めており、パージングコンパウンド市場への数量効果を裏付けています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 特殊樹脂・添加剤の 価格変動 | -0.9% | 輸入原料に依存する地域で深刻な影響を受ける グローバル | 短期 (2年以内) |
| 再粉砕材・バージン樹脂に対する 高い単価 | -0.7% | 南米、中東・アフリカ、ASEANの 価格感応性の高い市場 | 中期 (2〜4年) |
| マイクロプラスチック摩耗に対する 規制上の精査 | -0.5% | 欧州および北米、アジア太平洋沿岸地域での新興圧力 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
特殊樹脂・添加剤の価格変動
キャリア樹脂と酸化防止剤パッケージの価格急騰はマージンを圧迫し、在庫積み増しを抑制しています。BASFは原料インフレを背景に2025年3月にUltraformポリオキシメチレン価格をトン当たり350米ドル引き上げました[1]。酸化防止剤コストはアジアサプライヤーの操業停止を受けて2024年3月に10%上昇した一方、プラスチック樹脂に関する米国生産者物価指数は2025年9月に12ヶ月変化率でマイナス1.1%を記録し、価格変動の激しさを浮き彫りにしています。通貨が下落している地域のコンバーターはパージ間隔を延長したり再粉砕材に戻したりすることが多く、短期的な需要を抑制しています。
再粉砕材・バージン樹脂に対する高い単価
メカニカルパージのコストは1キログラム当たり4〜8米ドルであり、産業後再粉砕材に対して300%のプレミアムとなっているため、コモディティ加工業者は軽微な汚染を許容する傾向があります。Chem-Trendのデータによれば、Ultra Purge 3615はスクラップとダウンタイムの削減により最短4週間で投資回収が可能ですが、ASEANや南米の多くの中小加工業者には総所有コストを定量化するツールが不足しています。この価格感応性は、特に人件費が低くスループットが効率性を上回る地域での採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
メカニカルパージが研磨効率でリードメカニカルパージは2025年のパージングコンパウンド市場規模の55.49%を占め、2031年にかけてCAGR 6.08%で拡大する見込みです。キャリア樹脂と無機フィラーのブレンドは研磨性スラリーを形成し、300℃以上の加工温度でも炭化堆積物を剥離します。Chem-TrendのUltra Purge 3615は2024年のフィールドトライアルで85%のスクラップ削減を実証し、受動的フラッシングに対する性能優位性を強化しました。ケミカルパージは金型表面の完全性が重要な用途で存在感を増しているものの、現在の需要シェアは3分の1弱にとどまっています。リキッドパージは狭いチャンネルを持つホットランナーシステムでニッチを占めています。欧州の持続可能性規制は、BASFのバイオマスバランス型Ultrason PESUが主導するバイオ由来樹脂への石油系キャリアの置き換えをサプライヤーに促しています。低VOC工場への推進はさらに、溶剤含有量が最小限のメカニカルパージを有利にし、代替化学品が成熟しても市場リーダーシップを維持する位置付けを与えています。
需要の差異は、加工温度、残留物の付着強度、切り替え頻度から生じます。高温ポリアミドを使用する射出成形ラインは、化学発泡剤がマニホールド内にガスポケットを残す可能性があるため、メカニカルグレードを好みます。押出加工業者は長時間の連続運転中に研磨性バレル摩耗を避けるためケミカルグレードに移行しますが、濃色から淡色への切り替えにはメカニカル製品を維持しています。バイオベース研磨フィラーに注力する市場参入者は30%の炭素フットプリント削減を約束していますが、15%の価格プレミアムにより、明確な気候目標を持つブランドオーナーに限定された普及にとどまる見込みです。


注記: 個別セグメントのシェアはレポート購入後に入手可能
プロセス別:
射出成形が頻繁な切り替えでリード射出成形は2025年のパージングコンパウンド市場規模の59.16%を占め、2031年にかけてCAGR 6.10%で成長すると予測されており、高品種・少量生産モデルを反映しています。インストルメントパネル、バッテリーエンクロージャー、診断用ハウジングはそれぞれ1シフトに数回の樹脂または色の切り替えを必要とします。Engelのe-victory機はパージシーケンスを自動的にトリガーし、オペレーター起因のばらつきを削減しています。押出成形は純粋なスループットにより2位に位置しますが、切り替え回数が少ないため1キログラム当たりの使用強度は低くなっています。ブロー成形は最小規模ながら、医薬品バイアルや単回投与ボトルが汚染のない基準を要求するため加速しています。Asacleanは2024年の押出成形トライアルで67%のスクラップ削減と47%速い色替えを報告し、具体的な投資回収効果を示しました。
自動化は稼働間のアイドル時間を短縮することで需要を増幅させますが、同時に初回試行でのパージ効果への期待も高めています。リアルタイム品質モニタリングを統合した加工業者はわずかなスジも拒絶し、バージン樹脂による部分的なプッシュではなく完全なパージを強いられます。新世代機はスクリュー位置のクローズドループフィードバックを備え、汚染を早期に検知してコンパウンド使用のトリガーを生み出しています。多層フィルムを扱う押出加工業者は各層を個別にパージするケースが増えており、単層ラインと比較して消費量が2倍になっています。ブロー成形の数量は少ないものの、医療用容器向け高粘度ポリエステルの使用増加により、狭いパリソンヘッドに対応できる特殊なリキッドまたはケミカルパージが必要とされています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
自動車がリード、電子機器が加速自動車・輸送分野は2025年のパージングコンパウンド市場規模の25.16%を占め、2031年にかけて5.95%のCAGRで堅調な成長を続ける見込みです。表面仕上げに関する必須のゼロ欠陥基準と、IEC 62660-3電池安全規格が相まって、ティア1サプライヤーは各成形バッチ間で徹底的なパージを実施することを求められています。中国における電気自動車の成長は主要な需要拡大要因であり続けており、2023年には959万台が生産ラインから出荷されました。エレクトロニクス分野は最も急速な勢いを示しており、部品の微細化が進む中で微細な残留物でさえも許容されなくなっています。SEMIは2024年の半導体製造装置の売上高が1,090億米ドルに達したと記録しており、チップパッケージングへのプラスチック統合の規模を示しています。
建設および消費財分野は、生産ラン長くなることでパージの単位使用量が希薄化するため、安定しているものの比較的緩やかな成長を生み出しています。それでも、PVCからASAカラーバリアントへ切り替える窓枠プロファイルラインは、ストリーキングを防ぐためにパージングコンパウンドに依存しています。医療分野は単回使用デバイスへの需要急増の恩恵を受けています。アジア太平洋地域の家電メーカーは抗菌樹脂グレードを採用しており、個別のパージ体制が必要となっています。また、産業機械サプライヤーは保証条項に汚染管理を規定しており、需要への下流側の牽引力を高めています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米パージングコンパウンド市場
北米は2025年に50.12%のパージングコンパウンド市場シェアを維持し、コストよりも品質を重視する先進的な自動車および医療用成形ハブが集積していることがその要因となっている。Formosa Plastics Corporationは2024年第3四半期にテキサス州で249,000トンのポリプロピレンプラントを稼働させ、地域の樹脂供給量を増加させ、適格性試験におけるコンパウンド使用量を直接押し上げた。米国のプロセッサーはFDAの生体適合性規則およびEPAの大気質基準に準拠しており、低VOCパージの採用が促進されている。一方、カナダの外科用使い捨て製品サプライヤーも同様の汚染許容基準に従っている。Ford、General Motors、およびVolkswagenに供給するメキシコの自動車クラスターは、インストルメントパネルにおける外観不良を最小化するためにパージングコンパウンドを活用している。
アジア太平洋パージングコンパウンド市場
アジア太平洋地域は2031年までに6.18%のCAGRで最も急速に成長するノードを形成しており、中国の電気自動車の勢い、インドの24億米ドルの先進化学セル向けインセンティブ、およびエレクトロニクス向けASEANの受託製造がその原動力となっている。BASFの湛江バーブント拠点では2025年11月に100万トンのエチレンクラッカーが稼働を開始し、下流のポリエチレン供給量が拡大するとともに、対応するパージングコンパウンドへの地域需要が高まった。日本の精密成形セクターは狭いホットランナーチャンネルに適した液体パージを求めており、韓国の世界半導体装置販売シェアの高さは、チップパッケージング射出システムにおけるケミカルパージの継続的な使用を確かなものにしている。インドでは価格感度がプレミアム製品の普及を制限しているものの、欧州向け輸出業者はEUのマイクロプラスチック規制への適合を示す必要があり、段階的な採用が促進されている。
EMEAおよび南米パージングコンパウンド市場
欧州では、ドイツ、フランス、イタリアの3カ国が2023年に地域全体の5,280万トンのプラスチック生産量の半数以上を成形した。EU REACH規制2023/2055は、粒子状排出物を生じさせることなく残留物を溶解するケミカルグレードへの移行を加速させており、研磨性の高いメカニカルグレードからの転換が進んでいる。南米、中東、アフリカはパージングコンパウンド市場において依然として新興市場でり、ブラジルのBraskemおよびサウジアラビアのSABICが樹脂とともにコンパウンドを組み合わせて提供しているものの、汚染基準の低さと価格感度の高さが普及の妨げとなっている。IMCD Groupによる2024年のProtea Chemicalsの買収はサブサハラアフリカにおける技術サポートを拡充し、段階的な市場浸透を示唆している。
規制環境
規制は、排出物、有害物質、および高分子マイクロ粒子の放出をますます対象としており、これがパージ用化学組成の選択と、パージ工程に関して処理業者が維持すべき文書化に影響を与えている。欧州連合では、合成高分子マイクロ粒子に関するREACH規制(本レポートの文脈で参照されている2023/2055号の枠組みを含む)が、REACH附属書XVIIを改正するEU規則2026/1168によって精緻化されつつあり、特定用途に関する一部の適用除外や実施の詳細が明確化されている。これは、頻繁な切替が低残留物パージ手順の検証の必要性を高める場合において、処理業者が研磨式機械パージによる粒子発生と溶解性化学組成による発生をどのように正当化するかを形作っている。
貿易および化学物質管理に関する措置も、パージ用化合物の調達先や優位に立つ処方に影響を与えている。プラスチック廃棄物の移動に関するEUの措置、特に2026年11月に発効する非OECD諸国へのプラスチック廃棄物輸出禁止は、より国内でのリサイクルおよび再処理の循環への移行を強めている。これにより、工場が可変的な汚染度を持つリサイクル原料樹脂を使用する際のパージプロトコルへの運用上の必要性が高まる。米国では、TSCAおよび大気関連プログラムに基づくEPAの措置が、上流および隣接する化学品生産に関する規制対応事項を追加しており、2026年4月の連邦官報における新規重要用途規則(SNUR)案に関する動きも含まれ、これが特定の新規用途に対する通知要件を発生させる可能性がある。これらの動きは、サプライヤーおよび処理業者に対し、パージ用化合物に使用される添加剤パッケージ全体にわたり、より厳格な物質管理および変更管理記録の維持を促す可能性がある。
バリューチェーン分析
バリューチェーンは、キャリアまたはベース樹脂および添加剤パッケージ(界面活性剤、無機充填剤、分散剤、機能性化学品を含む)の上流サプライヤーから始まり、次にパージ用化合物の配合業者が製品を混合・調合し、機械式、化学式または発泡式、液体グレードに造粒する。統合型化学企業は、パージ用化合物をエンジニアリング樹脂と組み合わせて成形加工業者の認定サイクルを支援できる一方、専門ブランドは高耐熱ポリマーおよび急速な切替に対する用途エンジニアリングによって差別化を図っている。下流では、地域の販売代理店やMROチャネルが、射出成形、押出成形、ブロー成形にわたるプラスチック処理業者向けにジャストインタイムでの供給を支援しており、パージ選択は一般に機械の種類、樹脂系列、品質文書要件によって決定される。
このチェーンは、原材料の価格変動性と短期的な供給可能性にも敏感である。パージ用化合物はしばしば保守用消耗品として扱われるが、工場がインダストリー4.0のスケジュールの下で切替時間を圧縮する場合、これらは重要な存在となる。処理業者は、かんばん方式の補充、計画的なリリースを伴う一括発注、主要パージ用SKUの安全在庫を通じて混乱を軽減しており、特に自動車、医療、電子機器などの多品種生産を行う事業において、不良品の発生や停止時間が過大な損失を招くため、これが顕著である。技術サービスおよびトライアルも重要な価値獲得段階であり、機械固有のパージパラメータ、残留物検証手法、トレーニングを提供するサプライヤーは、単価が再生材や未使用樹脂によるフラッシングを上回っても、シェアを維持することができる。
競合環境
市場集中度
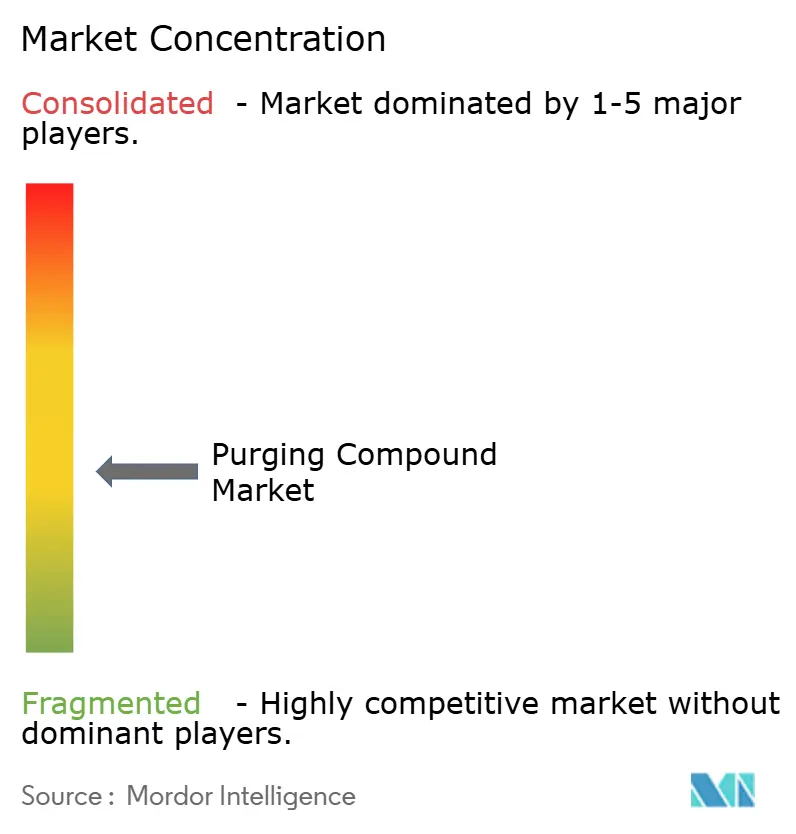
パージングコンパウンド市場は中程度の集中度を示しており、BASF、Dow、Clariantなどの統合型大手が上流の樹脂生産を活用してパージグレードをバンドル提供する一方、Chem-Trendなどの専門企業は特化した配合を通じて価値を獲得しています。BASFの2025年3月のUltraformポリオキシメチレンに対するトン当たり350米ドルの価格引き上げは、公開市場で樹脂を購入する独立系サプライヤーを圧迫する原料価格変動を浮き彫りにしました。Chem-TrendのUltra Purge 3615は2024年のフィールド評価でダウンタイム削減率最大69%を記録し、メカニカルグレードの性能ベンチマークを設定しました。ClariantはEU VOC上限に適合するバイオサーファクタントシステムを推進し、Dowはポストコンシューマーキャリアをコスト競争力のある価格で供給するための先進リサイクルを拡大しています[2]。
戦略的差別化要因は3つの軸に沿っており、すなわち350℃以上での安全なパージングを可能にする熱安定性の向上、循環経済義務を満たすバイオベースコンテンツ、パージシーケンスをPLC制御と連携させるデジタルサービス統合です。北米および欧州のコンバーターはデジタル採用でリードしており、コンパウンドを自動投与するSiemensまたはRockwell Automationモジュールを組み込んでいます。アジア太平洋の加工業者はコスト効率を重視し、追加インフラなしに機能する高研磨性メカニカルパージを選択することが多いです。2024〜2025年に記録された特許活動は、バレルキャビティ内で膨張する発泡剤と廃食用油から製造されたバイオ由来キャリアに焦点を当てており、30%低い炭素フットプリントを目標としています。
流通パートナーシップは地域展開に影響を与えています。IMCDによる2024年のProtea Chemicals買収はアフリカ南部でのVELOXパージングコンパウンドのアクセスを拡大し、Calsak CorporationはChem-Trendの米国西部州での流通を拡大しました。新興の破壊的参入者はポストコンシューマーリサイクルキャリアを使用したコンパウンドを市場に投入し、バージンベースの既存製品と比較して10%〜15%の価格割引を主張しています。採用はまだ限定的ですが、これらの製品はグローバルブランドオーナーが設定した自発的なスコープ3排出目標と一致しており、ニッチながら拡大する収益プールを生み出しています。
パージングコンパウンド業界リーダー
-
Chem-Trend L.P.
-
Asahi Kasei Corporation
-
Shuman Plastics, Inc.
-
CLARIANT
-
Daicel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
パージングコンパウンド市場 このレポートでカバーされる企業
- 3M
- Asahi Kasei Corporation
- BASF
- Calsak Corporation
- Chem-Trend L.P.
- CLARIANT
- Daicel Corporation
- Dow Chemical Company
- Formosa Plastics Corporation
- Kuraray Co. Ltd
- Purge Right
- RapidPurge
- Shuman Plastics, Inc.
- Ultra System SA
- VELOX GmbH (IMCD Group)
市場機会と将来展望
製品の空白領域は、電動モビリティ、電子機器、医療用成形における高温エンジニアリングポリマーおよびより厳格な汚染許容度の周辺で拡大している。これらのセグメントでは、標準的なパージサイクルがしばしば長くなり、350℃を超える処理温度では残留物リスクの許容度が低くなる。Shuman Plastics Dyna-Purgeが2026年2月にPEEK、PEI、PPSなどの高温樹脂向けにE4化合物を導入したことは、これらの樹脂系列における性能検証を目指すサプライヤーの取り組みを支えており、電池筐体その他の安全性重視部品に関連する認定の獲得につながっている。この機会は、温度安定性の向上だけでなく、洗浄材料の削減および切替時間の短縮にもあり、これは市場の文脈で既に引用されている不良品削減や停止時間削減、AsacleanおよびChem-Trend製品の現場試験結果にも反映されている。
第二の機会の軸は、化学物質やマイクロプラスチックに対する監視の強化に対応する低VOCおよび持続可能性志向の処方であり、特に本レポートの文脈で規制圧力が明示的に指摘されている欧州および北米において顕著である。BASFのバイオマスバランス型Ultrason PESU(2025年)、および有害大気汚染物質を削減する関連サプライヤーの取り組みは、処理業者の設備を変更せずにコンプライアンスの文脈に適合するパージ用化合物の選択肢を支えると同時に、研磨式機械グレードから生じ得る粒子発生の懸念にも対応している。処理業者が循環型プログラムの下でリサイクル材および可変原料をより多く使用するようになる中、成形機械の制御プラクティスに統合された自動パージレシピを含む、文書化され再現可能なパージプロトコルと適合性のあるパージ用化学組成を組み合わせるサプライヤーは、多品種生産工場でのより深い浸透へのより実用的な道を見出すことができる。
最近の産業開発事情 パージングコンパウンド市場
- 2026年4月:旭化成は2026年のChinaPlasにおいて高性能Asacleanスクリュー洗浄剤を発表し、射出成形の切替停止時間を12分未満に短縮することを目指している。この発売は、頻繁な樹脂および色の切替により不良品リスクが高まる多品種生産環境を対象としている。また、再現可能で文書化された洗浄性能を求める輸出志向の成形加工業者からの、より広範な認定要求にも対応している。
- 2025年11月:BASFは中国の湛江Verbund拠点において、100万トン規模のエチレンクラッカーおよび50万トン規模のHDPEユニットを稼働開始した。上流樹脂生産能力の追加により、プラスチック処理全般で使用される一般的なキャリア樹脂の地域的な入手可能性が高まっている。下流の成形および押出における認定試験や生産増強の増加は、立ち上げおよび切替時のパージサイクルの必要性を高めている。
- 2025年10月:旭化成は、材料切替の最適化を目的とした複数グレードで提供されるAsaclean R-Seriesパージ用化合物の欧州向け販売活動を開始した。この展開は、処理業者が停止時間や不良品削減に加えて低VOCおよびコンプライアンスの観点を重視する地域における競争的地位を強化するものである。欧州でのポートフォリオ拡大は、多様な樹脂系列を扱う複数拠点の成形加工業者間での標準化も支えている。
パージングコンパウンド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、スクリュー、バレル、ホットランナー、ダイを主な対象として、ポリマー加工設備の洗浄およびパージに使用される材料を対象としており、成形および押出加工における樹脂またはカラーの切り替えや再起動時のダウンタイムとスクラップを削減することを目的としています。
調査範囲の除外事項:リサイクルライン用洗浄剤、汎用溶剤、および最終製品性能向上のために販売されるポリマー安定剤添加剤パッケージは除外されます。
セグメンテーション概要
- タイプ別
- メカニカルパージ
- ケミカルパージ
- リキッドパージ
- プロセス別
- 射出成形
- 押出成形
- ブロー成形
- 用途別
- 自動車・輸送
- 建設
- 産業
- 消費財
- 電子機器
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
数値を構築する前に、デスクワークを用いて需要プールをマッピングし、実際の生産現場においてパージがどのように使用されているかを確認しました。プラスチックおよび機械の貿易シグナルについては米国国勢調査局およびUN Comtradeの公開情報を、産業活動の文脈については国際エネルギー機関を、また工場における化学物質取り扱い管理の形成に関わるOSHAまたは同等の安全ガイダンスを参照しました。
モデルを現実に即したものとするため、ポリマー加工および材料科学の学術誌、SPEなどの団体資料、および関連するバリューチェーン企業の公開投資家向け資料や年次報告書も確認しました。有料データベースは、企業財務チェック、特許調査、および方向性のある需要の検証に役立つ場合の輸出入スクリーニングの迅速化にのみ使用しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他にも多くのソースを使用しています。
一次インタビューおよびサーベイ
コンパウンドメーカーおよびディストリビューター、プラスチック加工業者、ならびに切り替え作業を管理する工場レベルのエンジニアリングおよびオペレーションチームとの一次ディスカッションを実施しました。グローバルな視点を得るため、主要な製造地域全体からフィードバックを収集し、使用率、典型的なパージ頻度、およびタイプとプロセス別の現実的な価格帯の検証に活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 位層:36% | CXO:19% | アジア太平洋:45% |
| 中位層:43% | 機能・ユニットリーダー:26% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:21% | マネージャー:55% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、ポリマー加工活動をパージ需要プールに変換するトップダウン構築から開始し、成形および押出の生産量シグナルを使用した上で、パージ頻度と投与量の前提を適用しました。これらのインプットは、プロセスミックス(射出成形、押出成形、ブロー成形)、平均ライン規模、および市販のパージングコンパウンドを使用するラインと自社再生材パージを使用するラインの比率によって調整されました。
合計値を現実的に保つため、主要な最終用途別のサンプリング量や、メカニカル、ケミカル、リキッドグレード別の1キログラム当たりの典型的な価格に関するチャネルチェックを含む選択的なボトムアップ推計によって結果を裏付けました。国別カバレッジや中小加工業者の行動にギャップが生じた場合は、プラスチック加工能力に紐付けたプロキシ比率を使用し、専門家のフードバックで検証しました。
予測については、樹脂代替、スループット成長、および工場効率化プログラムに関するシナリオ分析を実施し、採用タイミングの期待値に合致するよう短期系列トレンドフィッティングを用いて年次パスを平滑化しました。主要なモデル指標には、ポリマー加工スループット、カラーおよび樹脂切り替えの切り替え強度、エンジニアリングポリマーの普及率(通常は洗浄ニーズを高める)、食品接触または高純度ランに対するパージ有効性要件、およびコンパウンド価格に影響を与える原油連動フィードストックの動向が含まれます。
データ検証と更新サイクル
アウトプットは、プラスチック機械の稼働率、ポリマーの生産・貿易動向、および加工拠点当たりの推定消費量などの独立したシグナルと照合し、数値が工場で実際に使用可能な水準から乖離しないよう確認しました。差異が大きいと判断された場合は前提を再検討し、必要に応じて専門家に再確認を求め、変化が実際のものかデータのタイミングの問題かを確認しました。
承認前に、モデルは単位の貫性、前年比の変動、および地域シェアのロジックに焦点を当てた多段階のアナリストレビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceのパージングコンパウンド市場規模と他の公表推計との比較
パージングコンパウンドの公表市場数値はしばしば異なります。これは、調査が必ずしも同じ需要プールを対象としておらず、価格ロジックや基準年も異なるためです。一つの推計が特定の地域に大きく依存している場合や、切り替えおよびパージ率の前提が加工業者によって検証されていない場合に、差異が最も顕著に現れます。
汎用溶剤として販売される洗浄液はMordor Intelligenceの調査範囲外であり、ポリマー加工周辺で使用されるすべての洗浄化学品を一つの合計に含める推計と比較して価値プールが縮小します。また、価格がメカニカル、ケミカル、リキッドグレードにわたる混合平均としてモデル化されているかどうか、樹脂よび添加剤インプットに伴う価格変動の速度の前提、および予測がベースケースを反映しているかより積極的な採用シナリオを反映しているかによってもギャップが生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.3億米ドル(2025年) | |
| グローバルコンサルタンシーA | 6.0億米ドル(2024年) | より早い基準年を使用しており、より狭い製品タイプの報告収益に依存しているようで、中小加工業者や間接チャネルによる使用量を過小評価する可能性があります。 |
| 業界出版社B | 8.7億米ドル(2024年) | 同一基準年に対して一貫性のない推計値を示しており、より広範な洗浄化学品バスケットを適用している可能性が高く、溶剤や隣接添加剤が含まれる場合に合計値が過大評価される可能性があります。 |
この比較は、差異の大部分が製品範囲に何が含まれるか、および価格と採用がどのように年次で繰り越されるかによって説明されることを示しています。需要プールを成形および押出におけるパージイベントに紐付け、複数の回答者タイプと推定量および価格をクロチェックすることで、繰り返し可能かつ検証可能な実用的な推計を提示することができます。
レポートで回答される主要な質問
パージングコンパウンド市場の現在の数量はどのくらいですか?
パージングコンパウンド市場規模は2026年に26.78キロトンであり、2031年までに35.43キロトンに達すると予測されています。
パージングコンパウンドの需要をリードするプロセスセグメントはどれですか?
射出成形は数量の59.16%を占め、頻繁な色・樹脂切り替えが迅速な洗浄を必要とするためCAGR 6.10%で成長しています。
なぜメカニカルパージコンパウンドが主流なのですか?
メカニカルグレードは、高温切り替え時に炭化残留物を効果的に除去する研磨性フィラーにより55.49%のシェアを確保しています。
最も急成長している地域はどこですか?
アジア太平洋は電気自動車および電子機器製造の急速な拡大に牽引され、2031年にかけて最も高いCAGR 6.18%を記録しています。