
揚水発電貯蔵(PHS)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
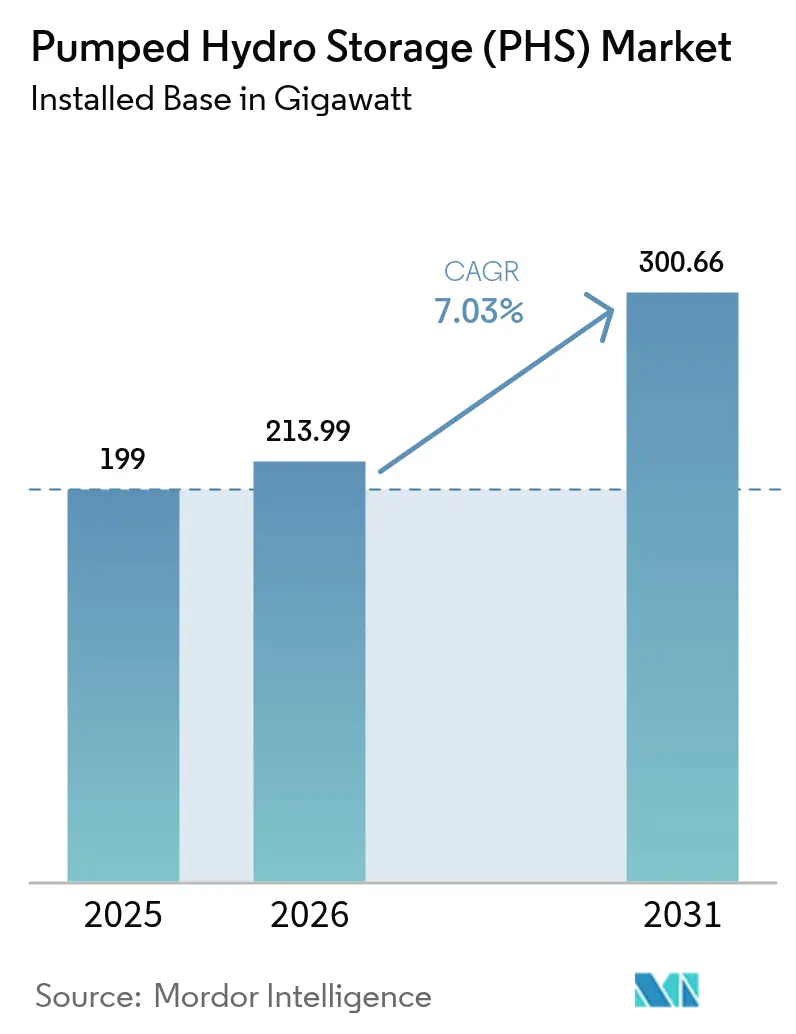
| 市場取引高 (2026) | 213.99 ギガワット |
| 市場取引高 (2031) | 300.66 ギガワット |
| 成長率 (2026 - 2031) | 7.03 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる揚水発電貯蔵(PHS)市場分析
揚水発電貯蔵市場規模は2025年に199ギガワットと評価され、2026年の213.99ギガワットから2031年の300.66ギガワットへ、予測期間(2026〜2031年)においてCAGR 7.03%で成長すると推計されています。
グリッド規模の再生可能エネルギーの急速な導入、支援的な財政インセンティブ、および老朽化した水力資産の近代化が需要を下支えし続けています。閉鎖型技術の環境負荷の小ささがプロジェクト承認を加速させる一方、共同所有構造は資本集約的なバランスシートの中で個々のプロジェクトリスクを軽減しています。アジア太平洋地域は引き続き主要な成長エンジンであり、中国の2030年までに120GWという目標およびインドの新たに自由化された開発ガイドラインに支えられています。開発事業者は揚水発電貯蔵施設をフローティングソーラーや廃坑の転用と組み合わせることで、実現可能サイトの地理的範囲を拡大しています。それでもなお、長期にわたる環境審査とグリッド料金の不明確さが近期の運転開始の勢いを抑制しています。
主要レポート要点
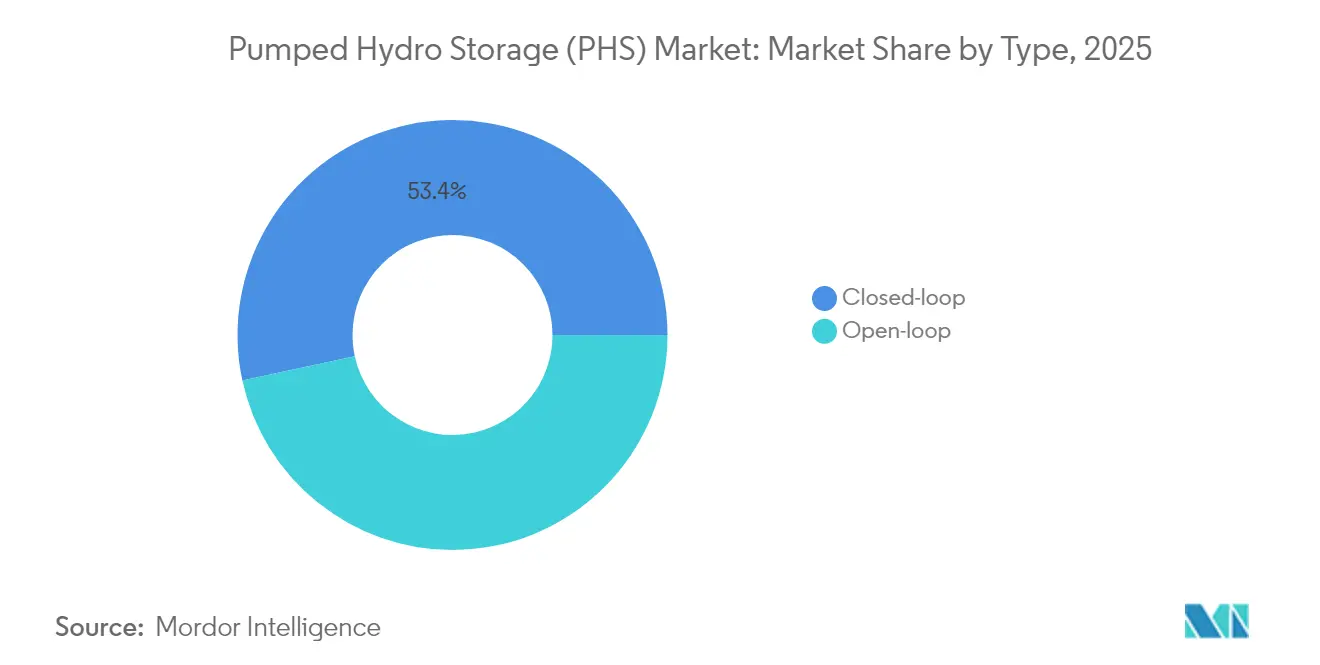
- タイプ別では、閉鎖型システムが2025年の揚水発電貯蔵市場シェアの53.40%を占め、2031年まで7.56%のCAGRで拡大しています。
- 出力定格別では、200〜1,000MWセグメントが2025年の揚水発電貯蔵市場規模の45.20%をリードし、200MW未満のプロジェクトは2031年まで8.06%のCAGRで進展しています。
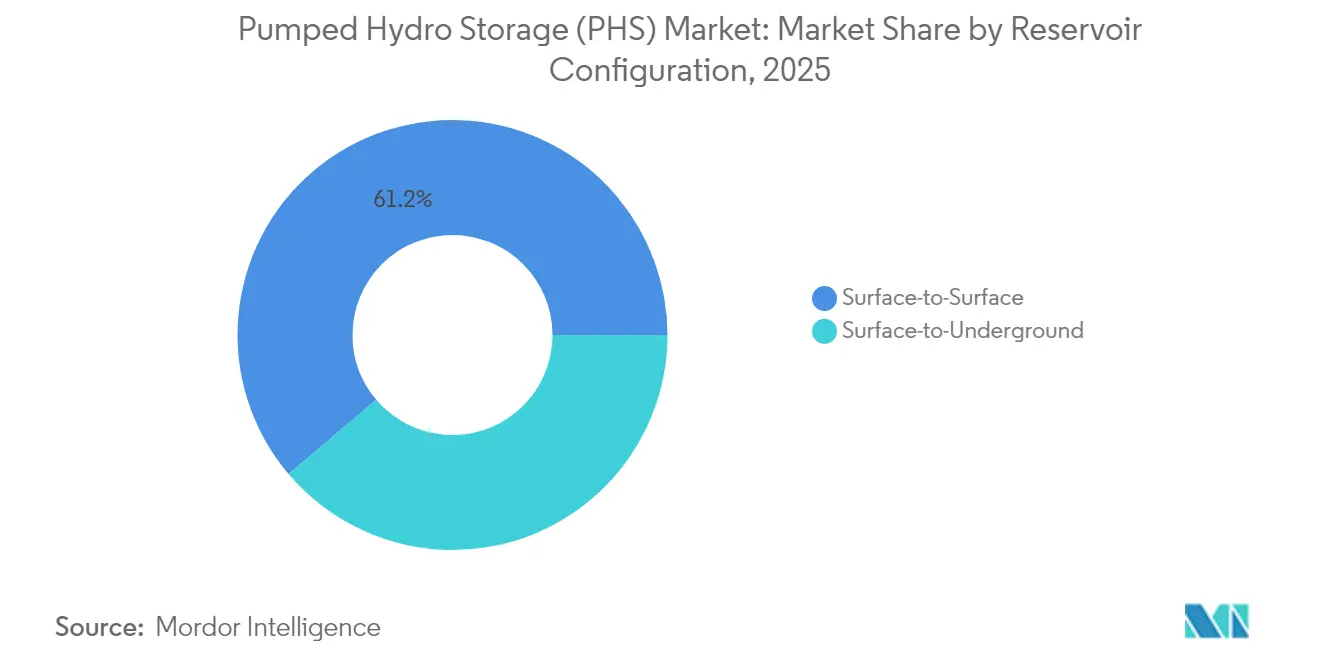
- 貯水池構成別では、地表間施設が2025年に61.20%の収益シェアを保持し、地表・地下間設備は2031年まで7.89%のCAGRを示しています。
- 用途別では、再生可能エネルギー安定化用途が2025年の揚水発電貯蔵市場規模の50.30%のシェアを獲得し、2031年まで7.29%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年に48.40%の収益シェアを掌握し、中国およびインドのパイプラインを原動力として8.85%のCAGRで進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| グリッド規模の再生可能エネルギー統合義務 | 2.10% | EUおよびカリフォルニア州・中国での早期効果を含む、世界全体 | 中期(2〜4年) |
| 老朽化した水力ダムへの可逆式ユニット導入によるリパワリング | 1.80% | 北米およびEU、アジア太平洋への波及 | 長期(4年以上) |
| 米国インフレ抑制法における長期間貯蔵インセンティブ | 1.50% | 国内、西部諸州への集中 | 短期(2年以内) |
| EUにおける戦略的エネルギー貯蔵資産の迅速認可 | 1.20% | EUコア、英国およびノルウェーへの拡大 | 中期(2〜4年) |
| 24時間稼働率向上のためのフローティングソーラーとの共同立地 | 0.90% | アジア太平洋コア、ブラジルおよび地中海沿岸で台頭 | 長期(4年以上) |
| 環境負荷の低い閉鎖型プロジェクトへの廃坑・採石場の活用 | 0.70% | 世界全体、オーストラリア・米国・欧州でパイロットプロジェクト実施中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッド規模の再生可能エネルギー統合義務が導入加速を牽引
義務的なクリーンエネルギー目標が公益事業者や国家計画担当者に揚水発電貯蔵市場の拡大を促しており、中国の2030年までに120GWという公約が政策主導型の建設拡大を象徴しています。「PSHプラス」モデルは再生可能エネルギークラスターと隣接する貯蔵設備を連携させ、出力抑制を削減するとともにグリッド拡張コストを軽減します。欧州は共通利益プロジェクトリストを通じてこれを反映しており、許認可手続きが簡素化された12件の貯蔵計画が含まれています。[1]スペインの7億ユーロの補助金枠はさらに国家レベルの実行力を裏付けており、投資家リターンのリスクを低減する明確な収益見通しを提供しています。
老朽化した水力インフラのリパワリングで潜在能力を解放
既存ダムに可逆式ポンプタービンを追加して近代化することで、グリーンフィールド建設の土地利用問題を伴わずに老朽資産に新たな命を吹き込むことができます。米国エネルギー省の国内既存設備アップグレードに向けた4億3,000万ドルのイニシアチブは、潜在的な効果の規模を示しています。Ontario Power Generationの8基の発電所に対する10億ドルの改修事業は、高効率ユニットによって1,617MWを追加し、メキシコの9か所の設備の改修では年間発電量を1,754GWh増加させ、運用寿命を50年延長する見込みです。
インフレ抑制法のインセンティブが米国市場の復活を触媒
スタンドアロン貯蔵に対して30%の投資税額控除に加え国内調達ボーナスが適用されるようになり、プロジェクト経済性が一変し、39.5GWという米国パイプラインが膨らみ、うち3プロジェクトはすでにFERC(連邦エネルギー規制委員会)の完全認可を取得しています。ケンタッキー州のルイスリッジ発電所のような廃坑地の再活用に対する連邦支援は、政策が環境修復とグリッドニーズをいかに一致させることができるかを示しています。[2]
EUの迅速認可制度が戦略的資産開発を効率化
2030年の気候目標の厳しいスケジュールを認識し、欧州委員会は加盟国に対して優先貯蔵プロジェクトの審査サイクルの短縮を指示しており、これはFERCが米国の閉鎖型申請案件に対して設けた2年間の迅速審査窓口と連動しています。英国のキャップ・アンド・フロア制度は、最低キャッシュフローを保証することで投資家を不安定なマーチャント収益リスクから保護しています。
制約要因影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 長期にわたる環境影響評価 | -1.90% | 世界全体、先進国市場で最も顕著 | 中期(2〜4年) |
| リチウムイオン代替手段に対する高い初期設備投資(CAPEX) | -1.40% | 世界全体、特に1GW未満のプロジェクトに影響 | 短期(2年以内) |
| 都市部における適切な二重貯水池地形の希少性 | -1.10% | 世界の高密度都市地域 | 長期(4年以上) |
| 貯蔵アービトラージ収益に対するグリッド料金の不確実性 | -0.80% | 規制緩和市場、主に米国およびEU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
長期にわたる環境影響評価が開発タイムラインを制約
地質、生物多様性、および文化遺産を対象とした調査には5〜10年を要することがあり、コスト超過と許認可疲弊をもたらします。閉鎖型スキームは水生生物への影響を緩和しますが、水文地質学的リスクは依然として事例ごとの審査を必要とし、ニューヨーク州マインビルの申請案件がその一例を示しています。[3]
リチウムイオン代替手段に対する高い初期設備投資(CAPEX)
100MW・10時間の揚水発電所は263ドル/kWhを要するのに対し、蓄電池は2〜4時間サービスにおいてより低い初期コストを実現しています。長い資産寿命はライフサイクルコストを緩和しますが、回収が実現するまで開発事業者はブレンドファイナンスを模索し続けることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
閉鎖型システムがイノベーションを牽引閉鎖型施設は2025年の揚水発電貯蔵市場シェアの53.40%を占め、7.56%のCAGRで進展しています。これは主に、河川との切り離しにより水生生態系への影響が抑制され、審査承認が早まるためです。連邦エネルギー規制委員会(FERC)はこうしたプロジェクトに限定した2年間の迅速認可手続きを設けており、その導入上の優位性を強化しています。開放型施設は依然として相当な既存基盤を保持していますが、特に流量調節や魚道が争点となる地域において、生態系審査の強化という課題に直面しています。
閉鎖型スキームはまた、廃棄された採鉱坑や採石場を含む新たな地形を開拓し、揚水発電貯蔵市場の地理的範囲を拡大しています。ライフサイクル分析では堆積リスクの低さとより単純な排水プロセスが示されており、事業者が数十年にわたって高い往復効率を維持するのに役立っています。これと並行して、機器供給業者は専用貯水池に適合した可変速ポンプタービンを改良しており、再生可能エネルギーのバランシングに不可欠な迅速な運転モード切換を可能にしています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
出力定格別:
中規模の支配と小規模の加速200MW〜1,000MWの発電所が2025年の揚水発電貯蔵市場規模の45.20%を占めました。これはグリッドの受入限界に対して資本支出を調和させることができるためです。Adani Greenの125万kWウッタル・プラデーシュ州プロジェクトのような地域事業者は、送電インフラ強化との同期した運転開始が混雑による出力抑制を防ぐことを実証しています。
分散型アーキテクチャの台頭に伴い、200MW未満の設備は2031年まで8.06%のCAGRを記録しています。より軽い環境フットプリントが地方自治体からの早期同意を引き出し、モジュール式土木工事がスケジュールリスクを低減することで投資家の関心を高めています。反対に、1,000MW超のプロジェクトは慣性の面での優位性を持つ一方、より長いリードタイムと高まる社会的審査に直面しており、大規模な生態系オフセットを必要とした中国の3.6GW豊寧建設案件がその一例です。
貯水池構成別:
地表間の優位性と地下型の革新地表間レイアウトは、建設業者が慣れ親しんだダムおよびペンストック技術を活用して学習曲線を短縮し、予測可能な操業を確保することで、2025年収益の61.20%を維持しました。高速コンクリート打設工法とデジタルツインによるモニタリングが建設超過コストをさらに削減しています。
地表・地下間スキームは比較的新しいものの、7.89%のCAGRで上昇しています。ケンタッキー州のルイスリッジやニューヨーク州マインビルのような廃坑は既存の坑道を下部貯水池として活用し、土工工事の必要性を削減して標高差が少ない都市部や郊外立地を可能にしています。高度な岩盤力学モデリングが安定性を裏付け、環境承認の取得を後押しするとともに、揚水発電貯蔵市場を拡大しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
用途別:
再生可能エネルギー安定化の優位性がグリッド進化を反映再生可能エネルギー安定化用途は2025年の揚水発電貯蔵市場規模の50.30%のシェアを獲得し、7.29%のCAGRで進展しています。風力・太陽光の余剰による出力抑制は低コストのオフピーク電力を生み出し、揚水サイクルに理想的です。キッドストン・プロジェクトは250MWの発電所とオンサイト太陽光発電(PV)を組み合わせ、従来のピーカープラントでは対応が困難な安定した制御可能な出力を実証しています。
補助サービス—周波数応答、電圧サポート、回転予備力—は現在、ノード価格でプレミアムを獲得しており、30秒以内にゼロから全出力まで急増できる可変速機を用いた発電所の改修を促進しています。エネルギーアービトラージは8時間超のスプレッドに対して引き続き有効ですが、蓄電池が1〜4時間のニッチ市場を支配しているため、揚水発電事業者はグリッドが不足している長期間貯蔵製品を優先しています。
地域分析
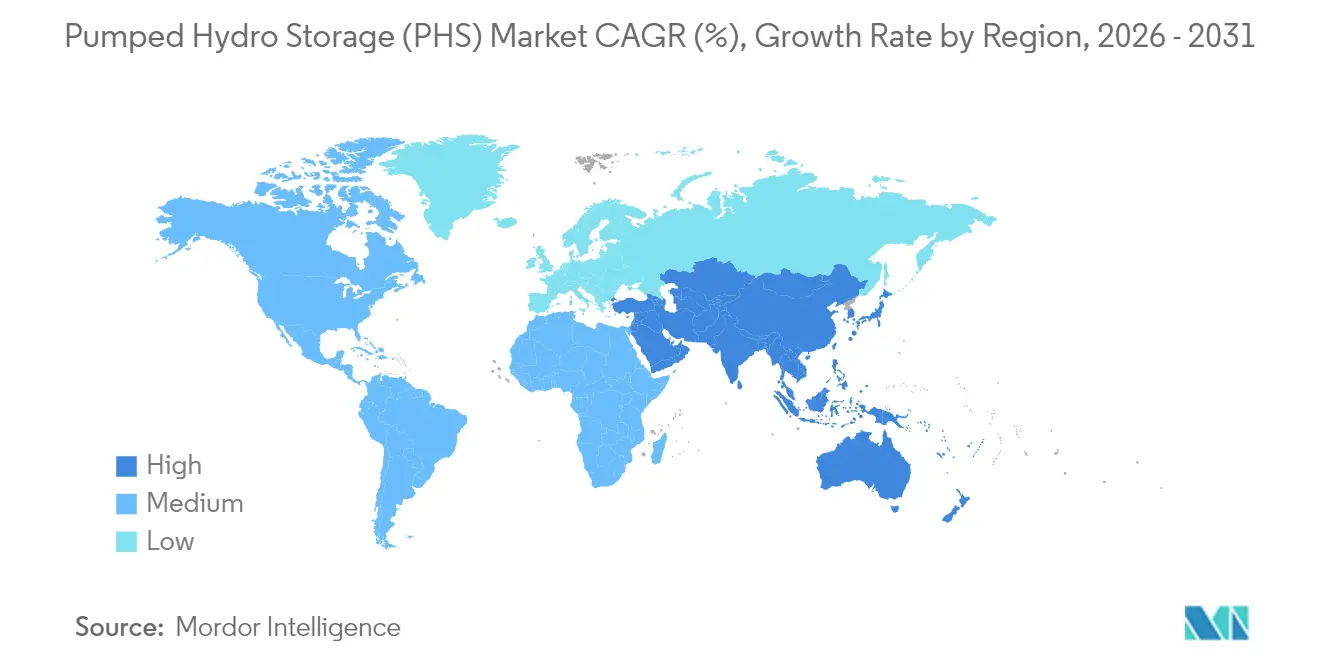
アジア太平洋揚水発電(PHS)市場
アジア太平洋地域は2025年の揚水発電市場において48.40%のシェアを占めており、中国の50.94 GWの設置容量と積極的な300基超のパイプラインを背景に8.85%のCAGRを記録している。北京の計画体制は再生可能エネルギー拠点と蓄電を統合し、出力抑制を最小化するとともにグリッド増強コストを削減している。一方、インドの103 GWという技術的ポテンシャルは依然として大部分が未活用であるが、支援的な料金ガイドラインの表を受けて建設拡大に向けた機運が高まっている。
ヨーロッパ揚水発電(PHS)市場
ヨーロッパの揚水発電市場は、蓄電を優先資産クラスとして位置づけるEUの5,840億ユーロのグリッド近代化ロードマップによる強力な政策的後押しを享受している。欧州投資銀行などの機関投資家は優遇融資を提供しており、2025年にはIberdrolaへの1億800万ユーロの融資を通じてイベリア半島の発電所の改修・増強、貯水池効率の向上、ピーク容量の追加が進められている。アルプス諸国は引き続き自然の高低差という地理的優位性を活用しており、英国のキャップ・アンド・フロア制度によりGlenmucklochおよびCoire Glasは最終投資決定の段階に達している。
北米揚水発電(PHS)市場
北米はインフレ抑制法のもとで回復軌道にあり、同法は揚水発電市場に対してバッテリーと同等の30%の投資税額控除(ITC)を直接付与している。アリゾナ州、オレゴン州、アパラチア山脈地帯にわたる39.5 GWのパイプラインが進行中であり、そのうち3件はすでに連邦エネルギー規制委員会(FERC)の審査を通過している。カナダは近代に注力しており、Ontario Power Generationの10億米ドルのプログラムは、新たな土木工事を伴わずに老朽化したタービンを改修することで即座に追加メガワットを獲得できることを示している。
規制環境
揚水発電政策は戦略的な系統資産として扱われる傾向を強めており、規制当局や政府は許認可の迅速化と収益・系統アクセス措置を組み合わせている。米国では、インフレ削減法がスタンドアロン蓄電への投資支援を提供し、FERCは閉ループ型揚水発電プロジェクト向けに2年間の迅速な認可経路を提供しており、影響の小さい構成を重視する本レポートの方針を裏付けている。
欧州では、政策の焦点は蓄電および関連する系統インフラの承認期間短縮と手続き上の摩擦低減にあり、EUレベルの規則に関連する取り組みや、地方自治体向けの実用的なツール(例えば、規制上の障壁を減らすためのOECDの2025年10月版診断ツールキット)も含まれる。英国は長期間蓄電に対してキャップ・アンド・フロア方式を推進しており、Ofgemが規制当局として指定されている。一方インドは、電力省の指針案と、2035-36年までに100GWの揚水発電を目標とする中央電力庁のロードマップを通じて、その支援枠組みを強化している。これは、用地割当や調達経路を制度化する州レベルの実施計画(例:マディヤ・プラデーシュ州)によって補完されている。
競争環境
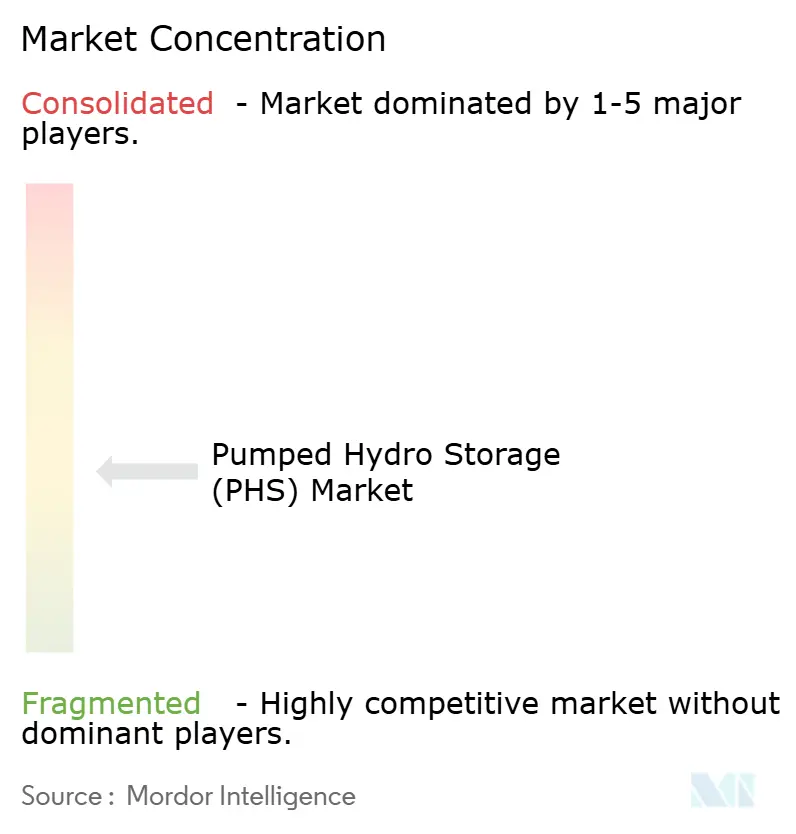
揚水発電貯蔵市場は中程度に集中しており、数十年にわたる信頼性を提供するレガシーのタービンメーカーおよびEPCコントラクターが主導しています。Andritzだけで40GWに及ぶ550基超のユニットを供給しており、独自の可変速設計を活用して継続的なサービス契約を確保しています。GE VernovaおよびVoithも同様に、30〜50年にわたって事業者の運転・保守(O&M)予算に組み込まれるライフサイクルサポート協定を活用しています。
リスク軽減が所有形態を形成しています。米国では設置済みの揚水発電容量の34%が合弁事業の下にあり、これは通常の流れ込み式発電所のわずか2%と対照的です。資本および許認可上の負担を分散させることで、公益事業者、独立系発電事業者(IPP)、および年金基金が10億ドル超のプロジェクトを共同資金調達できるようにしています。新興の閉鎖型開発案件は多くの場合、環境修復とバンドルされており、鉱山会社が負債から撤退する一方でエクイティパートナーが長期のキャッシュフローを受け取ることを可能にしています。
技術的差別化は持続しています。可変速機は迅速な運転モード切換を可能にし、周波数調整市場にとって重要な85%超のタービン効率を実現しています。アルゴンヌ国立研究所でR&D中の水中ポンプタービンは掘削量の削減を約束し、岩盤地熱貯蔵コンセプトは裏張りした岩盤空洞に水を加圧して土木工事コストを大幅に削減することを目指しています。機器供給業者は効率低下を検知してディスパッチを最適化するデジタルツインパフォーマンス解析を通じて開発事業者との関係を深め、アフターマーケットの収益源を埋め込んでいます。
揚水発電貯蔵(PHS)産業リーダー
-
Enel SpA
-
China Three Gorges Corporation
-
Electricité de France (EDF)
-
Duke Energy Corporation
-
Iberdrola SA
- 注:主要企業の掲載順は順位を示すものではありません。
揚水式水力発電(PHS)市場 このレポートでカバーされる企業
- Operators
- Technology Providers
市場機会と将来展望
大規模な建設可能パイプラインと、より明確な長期蓄電プログラムの存在により、揚水発電の対象市場は拡大している。特に、系統が可変性の高い再生可能エネルギー比率の増加を吸収し、1〜4時間の電池のニッチを超える複数時間の柔軟性を必要とする場合において、その傾向は顕著である。国際水力発電協会の追跡データによると、世界の揚水発電容量は2025年に200GWを超え、2025年には11.7GWが商業運転を開始し、621GWの開発パイプライン(建設中の243GWを含む)が存在しており、機会の規模と、発表済みプロジェクトと実現可能なプロジェクトとの間の実行ギャップの両方を浮き立たせている。
短期的な余地は、(i) 完全な新規土木工事を伴わずに補助サービスを収益化するハイブリッド構成と制御アップグレード、および (ii) 政策が導入コストの障壁を直接的に低減する法域において見られる。イタリアのドッシ揚水発電施設におけるEnelのBESS4HYDRO改修は、応答性と補助サービス価値の獲得を改善するために、水力蓄電と電池を組み合わせる方向性を示している。別途、2028年6月30日までに建設工事が発注された揚水発電プロジェクトに対するISTS課金の100%免除を延長するインドの2025年6月の命令は、州間送電のプロジェクトのバンカビリティを改善している。供給・能力の面では、2026年に商業運転を開始した複数ユニット発電所を含む、中国の継続的な標準化と稼働状況が、可変速機、高落差設計、および改修によるアップグレードの拡大市場を支えており、老朽化した水力資産の近代化と閉ループ型の認可に焦点を当てる本レポートの方針と一致している。
最近の産業開発事情 揚水式水力発電(PHS)市場
- 2026年7月: Enel Green Powerは、イタリア・ヴァルボンディオーネのドッシ水力発電所においてBESS4HYDROプロジェクトを開所し、既存施設に4MWのリチウムイオン電池を統合し、柔軟性と系統サービスを強化した。このハイブリッド構成により、水力サイクルのみに依存せずに提供できる補助サービスの範囲が拡大し、追加の電力電子機器と高速応答型蓄電による成熟した揚水発電資産のアップグレードの道筋を示している。
- 2025年2月: NTPC LimitedとEDF India Private Limitedは、インドにおける揚水発電および水力発電の機会を探るための協業契約を締結した。この提携は、地元市場へのアクセスとシステム計画能力を大手電力会社の水力発電の専門知識と組み合わせることにより、大規模かつ資本集約的なプロジェクトの開発基盤を強化し、インドの揚水発電構築への政策的重点の拡大と整合している。
- 2024年12月: Enelは、BESS4HYDROイニシアチブを通じてドッシ揚水発電所に電池蓄電を改修する計画を発表した。この計画は4MW/8MWhのリチウムイオン設備として構成され、EUレベルのイノベーション支援を受けている。既存の揚水発電拠点に電池改修を配置することは、新たな環境負荷を抑えつつ、既存の貯水池とタービンからより多くの系統価値を引き出す方法を示している。
揚水式水力発電(PHS)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、揚水式水力発電市場は、2つの貯水池間で水を移動させることにより電力を蓄え、放水時に発電を行う揚水式水力発電資産を対象とする。規模の算定は設置容量および予想される容量追加に焦点を当て、ギガワット単位で追跡する。
対象除外:揚水サイクルを持たな従来の流れ込み式水力発電、および揚水式貯水池を使用しないバッテリー単独の蓄電システムは対象外とする。
セグメンテーション概要
- タイプ別
- 開放型
- 閉鎖型
- 出力定格(MW)別
- 200MW未満
- 200〜1,000MW
- 1,000MW超
- 貯水池構成別
- 地表間
- 地表・地下間
- 用途別
- 再生可能エネルギー安定化
- 補助グリッドサービス
- アービトラージおよびピークシェービング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他アジア太平洋
- 南米
- アルゼンチン
- その他南米
- 中東・アフリカ
- イラン
- モロッコ
- 南アフリカ
- その他中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開されている容量および発電データセットから始まり、一貫した定義を用いて世界の揚水式蓄電ベースを再構築する。国際水力発電協会、IEA電力統計、米国EIA、ユーロスタット、ならびに発電所リスト・容量表・系統計画文書を公表している各国エネルギー省および規制当局などのソースを活用する。
建設時期の確認のため、開発事業者および電力会社の届出書類、年次報告書、プロジェクト発表、ならびに許認可・竣工に関する信頼性の高い報道も参照する。企業財務情報およびニュースに特化した有料サブスクリプションを活用することで、見落とされがちな所有権の変更、プロジェクトの遅延、竣工状況の更新を追跡する。ここに挙げたソースは例示であり、データ収集・検証・明確化のために追加の公開資料も使用している。
一次インタビューおよびサーベイ
一次調査は、プロジェトのタイムライン、典型的な立ち上げ速度、および発表済み容量と資金調達準備済み容量の実際の差異を検証するために活用する。EPC・機器側チーム、電力会社・系統計画担当者、プロジェクト開発事業者、ならびにアジア太平洋地域・欧州中東アフリカ地域・南北アメリカ地域のアドバイザーと対話し、現場の建設実態に照らして前提条件を確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):13% | アジア太平洋地域:47% |
| 中位層:46% | 部門・ユニットリーダー:38% | 欧州中東アフリカ地域:31% |
| 中小規模プレイヤー:18% | マネージャー:49% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定は、設置済み揚水式蓄電容量と将来のプロジェクトパイプラインを起点とするトップダウン構築に基づく。パイプラインは、国・地域別の発電所登録簿、ならびに系統・許認可に関する開示情報を用いて再構築する。需要プールを構築した後、地域別にサンプリングしたプロジェクトのMWロールアップ、プロジェトタイプ(開放型ループ対閉鎖型ループ)別の典型的なユニット規模、竣工スケジュールに関するチャネルチェックなど、選択的なボトムアップ近似を用いて合計値をストレステストする。
モデルを形成するいくつかの実務的なインプットとして、発表済みMWと建設中MW、平均的な建設・許認可リードタイム、老朽化プラントの廃止・改修パターン、再生可能エネルギー容量追加に連動した系統柔軟性ニーズが挙げられる。プロジェクトデータが不完全な場合は保守的なタイミングルールを適用し、インタビュー時に再確認することで、近期容量が過大評価されないようにする。予測にはシナリオ分析を用い、承認ペースと系統信頼性支出に関する専門家の見解を反映した上で、年率換算の立ち上げプロファイルを適用することで、プロジェクトの実際の稼働開始状況に即した出力を実現する。
データ検証と更新サイクル
モデルの出力は、国レベルの容量声明、竣工ニュースフロー、系統開発計画などの独立したシグナルと照合して確認する。外れ値はサインオフ前にアナリストによるレビューのめにフラグが立てられる。大規模プロジェクトが遅延・中止・再許認可となった場合は、ソースに再連絡してタイミングロジックを更新し、予測が乖離しないようにする。
レポートは年次で更新され、水力発電の許認可に影響する政策変更や主要プロジェクトの承認決定など、重要なイベントが発生した場合には中間更新を実施する。納品前には最終確認を行い、最新の発電所追加情報およびスケジュール変更がクライアントへ提供する数値に反映されていることを確認する。
Mordor Intelligenceの揚水式水力発電(PHS)市場規模と他の公表推計値との比較
揚水式水力発電の公表推計値がしばしば一致しないのは、設置容量を測定する調査がある一方で、想定される機器・建設コストに基づくUSD価値を公表する調査があるためである。また、初期段階の発表案件を計上する調査者と、許認可済みまたは建設中のプロジェクトのみを計上する調査者との間でも差異が生じる。
竣工タイムラインと検証済みの世界設置ベースが、Mordor IntelligenceをGW容量ベースの2026年見通しに結びつける主要なエビデンスチェックであり、ASPおよびコスト上昇の前提を組み込んだUSD価値推計とは当然ながら一致しない。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 213.99 GW(2026年) | |
| グローバルコンサルタンシーA | 71.71 ビリオン 米ドル(2025年) | USD価値市場として報告されているため、合計値はGWベースの設置・パイプライン容量のみではなく、想定されるEPCおよび機器価格、コスト上昇、通貨タイミングの影響を受ける。 |
| 業界パブリッシャーB | 43.67 ビリオン 米ドル(2023年) | より早い基準年とUSD価値フレームを使用しており、より広範なコスト要素や異なるプロジェクト組み入れルール、特に建設準備が整っていない発表済み容量に関するルールが含まれる場合がある。 |
表中の乖離は主に単位の選択と境界の定義によって説明されるものであり、揚水式蓄電が成長しているという点での見解の相違によるものではない。モデルをプロジェクトのMW・タイミング・検証チェックに対してトレーサブルに保つことで、各ステップを明確に説明し、大規模プロジェクトのスケジュールが変動た際に迅速に更新することができる。
レポートで回答する主要な質問
現在の揚水発電貯蔵市場規模はどのくらいですか?
揚水発電貯蔵市場規模は2026年に213.99GWであり、2031年までに300.66GWに達すると予測されています。
揚水発電貯蔵市場をリードする地域はどこですか?
アジア太平洋が2025年に48.40%の収益シェアでリードしており、主に中国とインドに牽引されて2031年まで8.85%のCAGR見通しを持っています。
閉鎖型システムが急速に成長している理由は何ですか?
閉鎖型施設は河川を迂回するため、環境承認の取得が容易になり、建設期間を短縮する迅速認可の対象となります。
インフレ抑制法は米国の揚水発電貯蔵にどのような影響を与えますか?
スタンドアロン貯蔵に30%の投資税額控除が適用されるようになり、39.5GWのプロジェクトパイプラインの開発を助け、資金調達条件の改善に貢献しています。
揚水発電貯蔵プロジェクトの最大の遅延要因は何ですか?
複数年にわたる環境影響評価、特に高度に規制された市場においては、プロジェクトのリードタイムを最大10年延長することがあります。
蓄電池は揚水発電貯蔵に取って代わっていますか?
リチウムイオンは短時間サービス市場を支配していますが、揚水発電貯蔵は8〜10時間を超える用途においてコストおよび寿命の優位性を維持しています。