
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
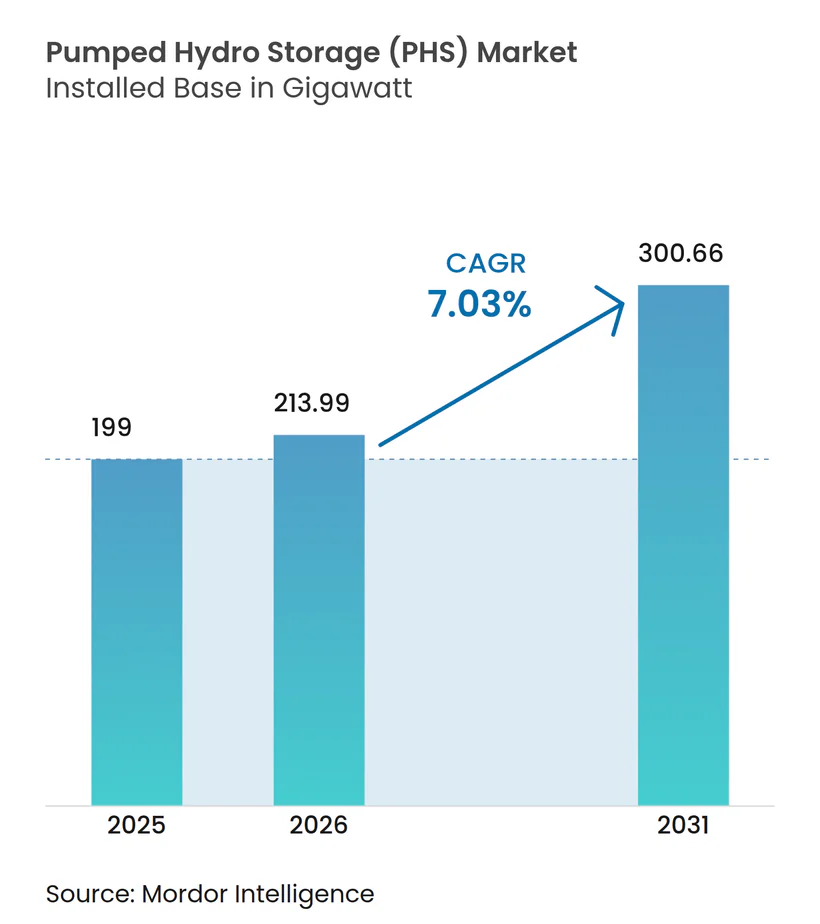
| Volume du Marché (2026) | 213.99 gigawatt |
| Volume du Marché (2031) | 300.66 gigawatt |
| Taux de croissance (2026 - 2031) | 7.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage par pompage hydroélectrique (PHS) par Mordor Intelligence
La taille du marché du stockage par pompage hydroélectrique était évaluée à 199 gigawatts en 2025 et devrait croître de 213,99 gigawatts en 2026 pour atteindre 300,66 gigawatts d'ici 2031, à un TCAC de 7,03 % durant la période de prévision (2026-2031).
Les ajouts rapides d'énergies renouvelables à l'échelle du réseau, les incitations fiscales favorables et la modernisation des actifs hydroélectriques vieillissants continuent d'ancrer la demande. La plus faible empreinte environnementale de la technologie à boucle fermée accélère les approbations de projets, tandis que les structures de copropriété réduisent le risque individuel des projets face à des bilans à forte intensité de capital. L'Asie-Pacifique demeure le principal moteur de croissance, portée par l'objectif de 120 GW d'ici 2030 de la Chine et les nouvelles directives de développement libéralisées de l'Inde. Les développeurs associent les installations de stockage par pompage aux centrales solaires flottantes et aux reconversions de mines désaffectées, élargissant ainsi la portée géographique des sites viables. Néanmoins, les longues procédures d'examen environnemental et les ambiguïtés tarifaires du réseau tempèrent l'élan de mise en service à court terme.
Principaux enseignements du rapport
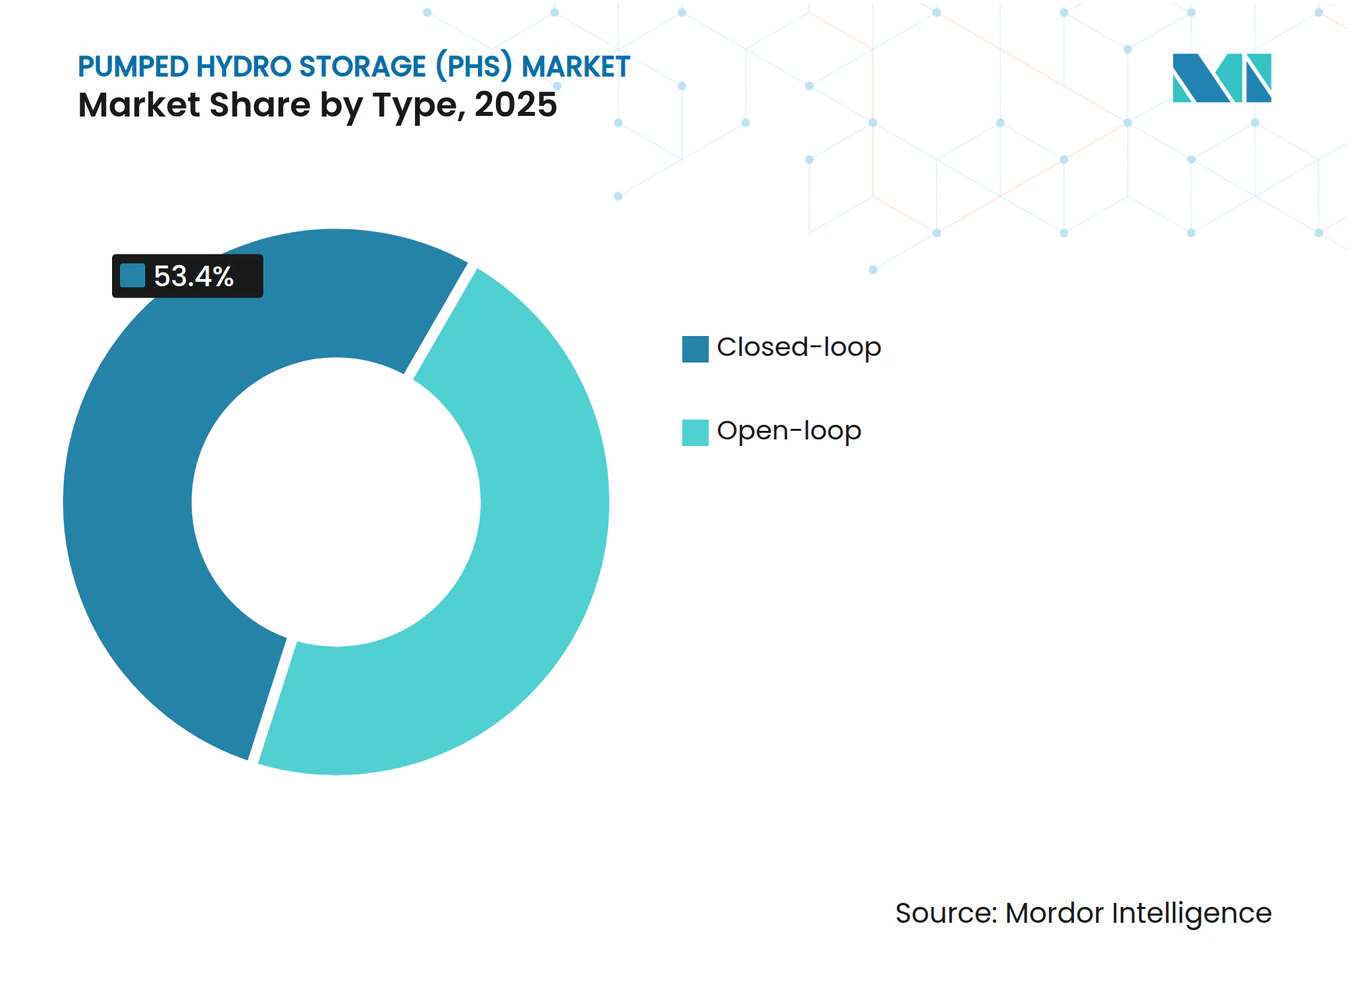
- Par type, les systèmes à boucle fermée détenaient 53,40 % de la part de marché du stockage par pompage hydroélectrique en 2025 et s'étendent à un TCAC de 7,56 % jusqu'en 2031.
- Par puissance nominale, le segment 200-1 000 MW était en tête avec 45,20 % de la taille du marché du stockage par pompage hydroélectrique en 2025, tandis que les projets inférieurs à 200 MW progressent à un TCAC de 8,06 % jusqu'en 2031.
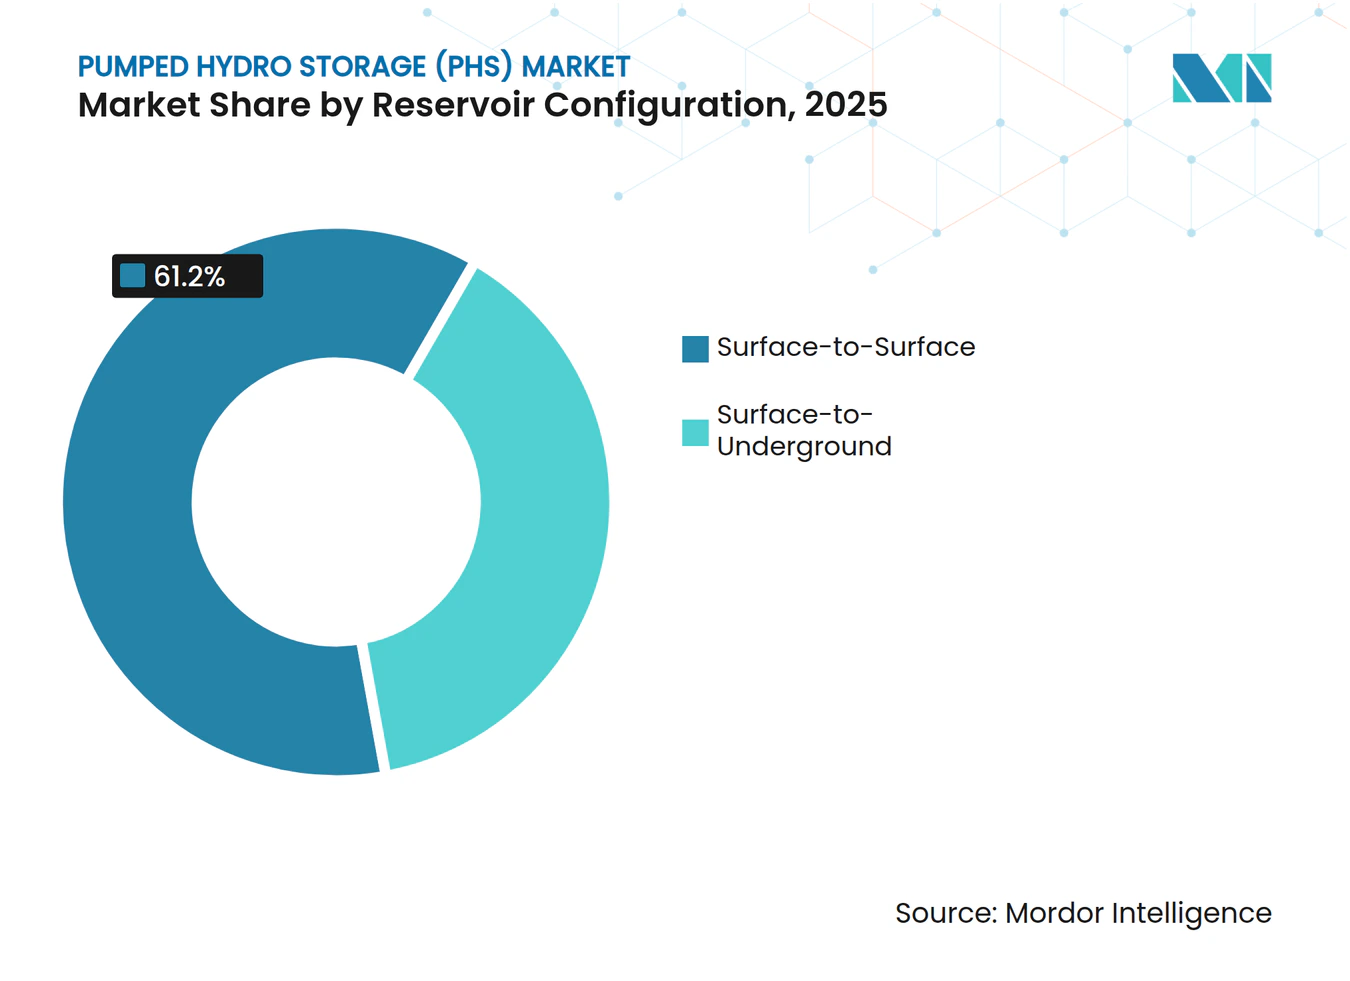
- Par configuration du réservoir, les installations surface à surface ont conservé une part de revenus de 61,20 % en 2025 ; les installations surface à souterrain affichent un TCAC de 7,89 % jusqu'en 2031.
- Par application, les utilisations de consolidation des énergies renouvelables ont capturé 50,30 % de la taille du marché du stockage par pompage hydroélectrique en 2025 et devraient afficher un TCAC de 7,29 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique contrôlait 48,40 % de la part de revenus en 2025 et progresse à un TCAC de 8,85 %, portée par les pipelines de la Chine et de l'Inde.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats d'intégration des énergies renouvelables à l'échelle du réseau | 2.10% | Mondial, avec des gains précoces dans l'UE, la Chine et la Californie | Moyen terme (2-4 ans) |
| Reconversion des barrages hydroélectriques vieillissants avec des unités réversibles | 1.80% | Amérique du Nord et UE, extension à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Incitations au stockage de longue durée dans le cadre de la loi sur la réduction de l'inflation (États-Unis) | 1.50% | National, avec concentration dans les États de l'Ouest | Court terme (≤ 2 ans) |
| Délivrance accélérée des licences dans l'UE pour les actifs stratégiques de stockage d'énergie | 1.20% | Noyau de l'UE, s'étendant au Royaume-Uni et à la Norvège | Moyen terme (2-4 ans) |
| Co-implantation avec le solaire flottant pour augmenter le facteur de charge 24h/24 | 0.90% | Noyau de l'Asie-Pacifique, émergent au Brésil et en Méditerranée | Long terme (≥ 4 ans) |
| Utilisation de mines et carrières désaffectées pour des projets à boucle fermée à faible impact | 0.70% | Mondial, avec des projets pilotes en Australie, aux États-Unis et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats d'intégration des énergies renouvelables à l'échelle du réseau accélèrent le déploiement
Les objectifs obligatoires d'énergie propre poussent les services publics et les planificateurs d'État à développer le marché du stockage par pompage hydroélectrique, l'engagement de la Chine pour 120 GW d'ici 2030 illustrant le déploiement piloté par les politiques. Le modèle « PSH-plus » relie les grappes d'énergies renouvelables à un stockage adjacent, réduisant le délestage et facilitant les coûts d'extension du réseau. L'Europe reflète cette approche à travers sa liste de projets d'intérêt commun, qui comprend 12 projets de stockage bénéficiant d'une procédure d'autorisation simplifiée.[1]La fenêtre de subventions de 700 millions d'euros de l'Espagne souligne davantage le suivi national, offrant une visibilité claire des revenus qui réduit les risques pour les rendements des investisseurs.
La reconversion des infrastructures hydroélectriques vieillissantes libère une capacité latente
La modernisation des barrages existants par l'ajout de turbines-pompes réversibles insuffle une nouvelle vie aux actifs patrimoniaux sans les controverses d'utilisation des terres des constructions en terrain vierge. L'initiative de 430 millions de dollars américains du Département de l'énergie des États-Unis visant à mettre à niveau le parc national illustre l'ampleur des gains latents. La réhabilitation par Ontario Power Generation de huit stations pour 1 milliard de dollars américains ajoute 1 617 MW grâce à des unités à plus haut rendement, tandis que les réfections de neuf centrales au Mexique augmenteront la production annuelle de 1 754 GWh et prolongeront les durées de vie opérationnelles de cinq décennies.
Les incitations de la loi sur la réduction de l'inflation catalysent le renouveau du marché américain
Un crédit d'impôt à l'investissement de 30 %, assorti de bonus pour le contenu national, s'applique désormais au stockage autonome, remodelant l'économie des projets et gonflant un pipeline américain de 39,5 GW, dont trois projets déjà entièrement autorisés par la FERC. Le soutien fédéral à la reconversion des terrains miniers, comme la centrale Lewis Ridge dans le Kentucky, souligne comment la politique peut aligner la remédiation environnementale sur les besoins du réseau.[2]
La délivrance accélérée des licences dans l'UE rationalise le développement des actifs stratégiques
Reconnaissant le calendrier climatique serré de 2030, Bruxelles a demandé aux États membres de raccourcir les cycles d'approbation pour les projets de stockage prioritaires, en adéquation avec la fenêtre accélérée de deux ans de la FERC pour les dossiers à boucle fermée aux États-Unis. Le régime de plafond et plancher du Royaume-Uni protège les investisseurs des rendements marchands volatils en garantissant des flux de trésorerie minimaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Études d'impact environnemental prolongées | -1.90% | Mondial, plus prononcé dans les marchés développés | Moyen terme (2-4 ans) |
| CAPEX initial élevé par rapport aux alternatives lithium-ion | -1.40% | Mondial, affectant particulièrement les projets de moins de 1 GW | Court terme (≤ 2 ans) |
| Rareté des topographies à double réservoir appropriées dans les centres urbains | -1.10% | Régions urbaines denses à l'échelle mondiale | Long terme (≥ 4 ans) |
| Incertitude tarifaire du réseau pour les revenus d'arbitrage de stockage | -0.80% | Marchés dérégulés, principalement aux États-Unis et dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les études d'impact environnemental prolongées contraignent les délais de développement
Les études portant sur la géologie, la biodiversité et le patrimoine culturel peuvent prendre 5 à 10 ans, engendrant des dépassements de coûts et une fatigue des procédures d'autorisation. Les projets à boucle fermée atténuent les impacts aquatiques, mais les risques hydrogéologiques exigent toujours des examens spécifiques à chaque cas, comme le montre le dossier Mineville à New York.[3]
CAPEX initial élevé par rapport aux alternatives lithium-ion
Une centrale de stockage par pompage de 100 MW avec 10 heures d'autonomie coûte 263 USD/kWh contre un ticket d'entrée inférieur pour les batteries pour des services de 2 à 4 heures. La longue durée de vie des actifs adoucit le coût du cycle de vie, mais laisse les développeurs à la recherche d'un financement mixte jusqu'à la concrétisation des retours sur investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les systèmes à boucle fermée stimulent l'innovationLes centrales à boucle fermée représentaient 53,40 % de la part de marché du stockage par pompage hydroélectrique en 2025 et progressent à un TCAC de 7,56 %, principalement parce que le découplage des cours d'eau limite les perturbations aquatiques et accélère les approbations. La Commission fédérale de réglementation de l'énergie (FERC) propose désormais une licence accélérée de deux ans exclusivement pour ces projets, renforçant leur avantage en matière de déploiement. Les installations à boucle ouverte conservent une base significative mais font face à un examen écosystémique de plus en plus intense, notamment là où la régulation du débit ou le passage des poissons est contesté.
Les projets à boucle fermée ouvrent également de nouvelles topographies, notamment les fosses de mines désaffectées et les carrières, élargissant la portée géographique du marché du stockage par pompage hydroélectrique. Les analyses du cycle de vie montrent un risque de sédimentation plus faible et des processus de vidange plus simples, aidant les opérateurs à maintenir des rendements aller-retour élevés pendant des décennies. Parallèlement, les fournisseurs affinent les turbines-pompes à vitesse variable adaptées aux réservoirs construits à cet effet et permettant des changements de mode rapides, essentiels pour l'équilibrage des énergies renouvelables.



Par puissance nominale :
dominance à l'échelle intermédiaire avec accélération à petite échelleLes centrales entre 200 MW et 1 000 MW ont représenté 45,20 % de la taille du marché du stockage par pompage hydroélectrique en 2025, car elles harmonisent les dépenses en capital avec les limites d'absorption du réseau. Des opérateurs régionaux tels que le projet de 1 250 MW d'Adani Green en Uttar Pradesh illustrent comment la mise en service synchronisée avec les mises à niveau de transport protège contre le délestage lié à la congestion.
À mesure qu'émergent les architectures distribuées, les installations inférieures à 200 MW enregistrent un TCAC de 8,06 % jusqu'en 2031. Leur empreinte environnementale plus légère leur permet d'obtenir plus rapidement l'accord des autorités locales, et les travaux de génie civil modulaires réduisent le risque de calendrier, stimulant l'intérêt des investisseurs. À l'inverse, les projets de plus de 1 000 MW, bien qu'offrant une inertie massive, font face à des délais de réalisation plus longs et à un examen public accru — comme en témoigne la construction de 3,6 GW à Fengning en Chine, qui a nécessité d'importantes compensations écologiques.
Par configuration du réservoir :
prédominance surface à surface avec innovation souterraineLes configurations surface à surface ont maintenu 61,20 % des revenus de 2025, les entrepreneurs tirant parti des techniques familières de barrage et de conduite forcée, raccourcissant les courbes d'apprentissage et assurant des opérations prévisibles. Les méthodes accélérées de mise en place du béton et la surveillance par jumeau numérique réduisent désormais davantage les dépassements de construction.
Les projets surface à souterrain, bien que plus récents, progressent à un TCAC de 7,89 %. Les mines reconverties telles que Lewis Ridge dans le Kentucky ou Mineville à New York exploitent les puits existants comme réservoirs inférieurs, réduisant les besoins en terrassement et permettant des emplacements urbains ou périurbains où les différences d'altitude sont rares. La modélisation avancée de la mécanique des roches renforce la stabilité, contribuant à l'obtention des approbations environnementales et élargissant le marché du stockage par pompage hydroélectrique.

Par application :
la dominance de la consolidation des énergies renouvelables reflète l'évolution du réseauLes utilisations de consolidation des énergies renouvelables ont capturé 50,30 % de la taille du marché du stockage par pompage hydroélectrique en 2025 et progressent à un TCAC de 7,29 %. Les épisodes de délestage dus aux excédents éoliens et solaires génèrent de l'énergie bon marché en dehors des heures de pointe, idéale pour les cycles de pompage. Le projet Kidston associe une centrale de 250 MW à une installation photovoltaïque sur site, démontrant une production ferme et dispatchable que les centrales de pointe traditionnelles peinent à égaler.
Les services auxiliaires — réponse en fréquence, soutien en tension, réserve tournante — obtiennent désormais des prix nodaux premium, incitant à des réfections de centrales avec des machines à vitesse variable pouvant passer de zéro à la pleine puissance en 30 secondes. L'arbitrage énergétique reste viable pour des écarts supérieurs à 8 heures, bien que les batteries dominent le créneau de 1 à 4 heures, ce qui pousse les opérateurs de pompage à privilégier les produits de longue durée dont le réseau manque.
Analyse géographique
Marché du Stockage par Pompage Hydraulique (PHS) en Asie-Pacifique
L'Asie-Pacifique détenait 48,40 % du marché du stockage par pompage hydraulique en 2025 et affiche un CAGR de 8,85 % grâce à la base installée de 50,94 GW de la Chine et à un ambitieux pipeline de plus de 300 centrales. Le régime de planification de Pékin intègre le stockage aux bases d'énergies renouvelables, minimisant l'écrêtement et réduisant les coûts de renforcement du réseau, tandis que le potentiel technique de 103 GW de l'Inde reste largement inexploité mais est désormais prêt à être développé après la publication de directives tarifaires favorables.
Marché du Stockage par Pompage Hydraulique (PHS) en Europe
Le marché européen du stockage par pompage hydraulique bénéficie d'un soutien politique solide grâce à la feuille de route de modernisation du réseau de 584 milliards EUR de l'UE, qui désigne le stockage comme une classe d'actifs prioritaire. Les prêteurs institutionnels tels que la Banque européenne d'investissement accordent des prêts concessionnels — 108 millions EUR à Iberdrola en 2025 — pour rénover et améliorer les centrales ibériques, améliorant l'efficacité des réservoirs et ajoutant de la capacité de pointe. Les nations alpines continuent d'exploiter leurs avantages naturels en termes de dénivelé, tandis que le mécanisme de plafond et de plancher du Royaume-Uni a préparé Glenmuckloch et Coire Glas à leurs décisions finales d'investissement.
Marché du Stockage par Pompage Hydraulique (PHS) en Amérique du Nord
L'Amérique du Nord est en reprise grâce à l'Inflation Reduction Act, qui accorde au marché du stockage par pompage hydraulique une parité directe avec les batteries dans le cadre d'un crédit d'impôt à l'investissement de 30 %. Un pipeline de 39,5 GW traverse l'Arizona, l'Oregon et les Appalaches, avec trois projets ayant déjà franchi l'étape de la FERC. Le Canada se concentre sur la modernisation ; le programme d'un milliard USD d'Ontario Power Generation illustre comment la rénovation de turbines vieillissantes peut générer des mégawatts supplémentaires immédiats sans nouveaux travaux de génie civil.
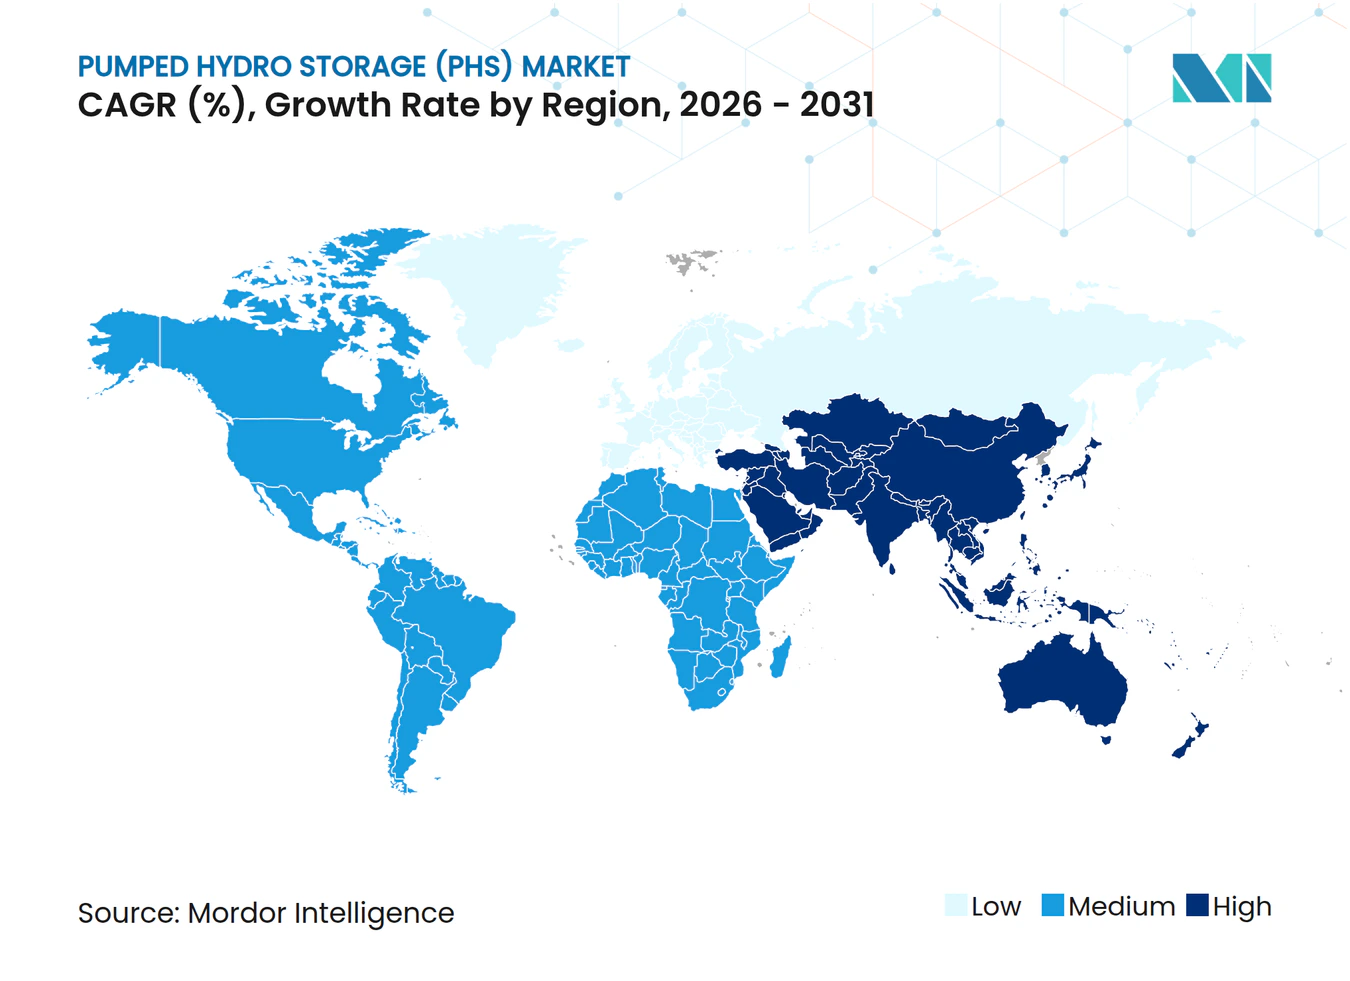
Éditions régionales
Paysage réglementaire
La politique en matière de stockage hydraulique par pompage est de plus en plus considérée comme un actif stratégique pour le réseau, les régulateurs et les gouvernements combinant l'accélération des autorisations avec des mesures relatives aux revenus et à l'accès au réseau. Aux États-Unis, l'Inflation Reduction Act fournit un soutien à l'investissement pour le stockage autonome, tandis que la FERC propose une voie de délivrance de licences accélérée sur deux ans pour les projets de stockage par pompage en boucle fermée, renforçant l'accent mis par le rapport sur les configurations à impact réduit.
En Europe, les travaux politiques se concentrent sur la réduction des délais d'approbation et des frictions procédurales pour le stockage et les infrastructures de réseau associées, notamment les initiatives liées aux règles au niveau de l'UE et les outils pratiques destinés aux autorités infranationales (par exemple, la boîte à outils de diagnostic de l'OCDE d'octobre 2025 visant à réduire les obstacles réglementaires). Le Royaume-Uni a mis en place une approche de plafond et plancher pour le stockage d'électricité de longue durée, Ofgem étant désigné comme régulateur, tandis que l'Inde a renforcé son cadre habilitant grâce aux directives préliminaires du ministère de l'Énergie et à une feuille de route de la Central Electricity Authority visant 100 GW de stockage par pompage d'ici 2035-36. Ceci est complété par des programmes de mise en œuvre au niveau des États (comme le Madhya Pradesh) qui formalisent l'attribution des sites et les voies d'approvisionnement.
Paysage concurrentiel
Concentration du Marché
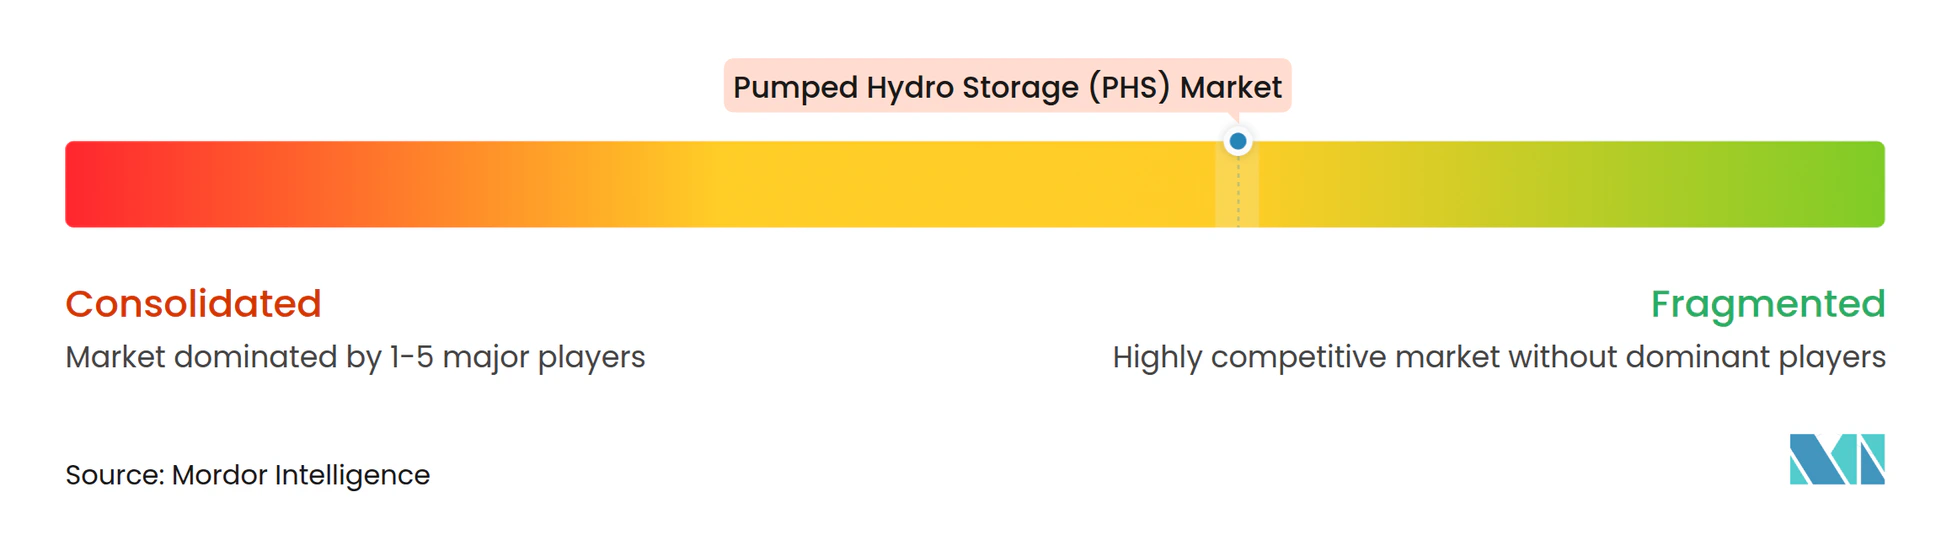
Le marché du stockage par pompage hydroélectrique est modérément concentré, dominé par les fabricants historiques de turbines et les entrepreneurs EPC offrant une fiabilité sur plusieurs décennies. Andritz a seul fourni plus de 550 unités totalisant 40 GW, utilisant des conceptions propriétaires à vitesse variable pour sécuriser des contrats de service récurrents. GE Vernova et Voith utilisent également des accords de support du cycle de vie qui les intègrent dans les budgets d'exploitation et de maintenance des opérateurs pendant 30 à 50 ans.
L'atténuation des risques façonne la propriété. Aux États-Unis, 34 % de la capacité de pompage installée est détenue par des coentreprises, contre seulement 2 % pour les centrales au fil de l'eau classiques. La répartition du capital et de l'exposition aux autorisations permet aux services publics, aux producteurs indépendants d'électricité et aux fonds de pension de co-financer des projets de plus d'un milliard de dollars américains. Les développements émergents à boucle fermée regroupent souvent la remédiation environnementale, permettant aux mineurs de se libérer des passifs tandis que les partenaires en capital reçoivent des flux de trésorerie à long terme.
La différenciation technologique persiste. Les machines à vitesse variable permettent des changements de mode rapides et des rendements de turbine supérieurs à 85 %, essentiels pour les marchés de régulation de fréquence. Les turbines-pompes submersibles en cours de R&D au Laboratoire national d'Argonne promettent des volumes d'excavation réduits, tandis que les concepts de stockage géomécanique cherchent à comprimer l'eau dans des cavernes rocheuses revêtues, réduisant potentiellement les coûts de génie civil. Les fournisseurs séduisent les développeurs grâce à des analyses de performance par jumeau numérique qui détectent les dérives de rendement et optimisent le dispatch, intégrant des flux de revenus après-vente.
Leaders du secteur du stockage par pompage hydroélectrique (PHS)
-
Enel SpA
-
China Three Gorges Corporation
-
Electricité de France (EDF)
-
Duke Energy Corporation
-
Iberdrola SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Stockage par Pompage Hydraulique (PHS) Entreprises couvertes dans ce rapport
- Operators
- Technology Providers
Opportunités de marché et perspectives d'avenir
Un large pipeline exploitable et des programmes de stockage de longue durée plus explicites élargissent le marché adressable pour le stockage hydraulique par pompage, en particulier là où les réseaux absorbent des parts croissantes d'énergies renouvelables variables et ont besoin d'une flexibilité pluri-horaire au-delà du créneau des batteries de 1 à 4 heures. Le suivi de l'International Hydropower Association montre que la capacité mondiale de stockage par pompage dépasse 200 GW en 2025, avec 11,7 GW mis en service en 2025 et un pipeline de développement de 621 GW (dont 243 GW en construction), ce qui souligne à la fois l'ampleur de l'opportunité et l'écart d'exécution entre les projets annoncés et livrables.
Un espace blanc à court terme est visible dans (i) les configurations hybrides et les mises à niveau de contrôle qui monétisent les services auxiliaires sans travaux de génie civil entièrement nouveaux et (ii) les juridictions où la politique réduit directement les obstacles liés au coût de livraison. La rénovation BESS4HYDRO d'Enel à l'installation hydraulique par pompage de Dossi en Italie montre l'orientation vers l'association du stockage hydraulique avec des batteries afin d'améliorer la réactivité et la capture de valeur des services auxiliaires. Par ailleurs, l'arrêté indien de juin 2025 prolongeant une exonération de 100 % des frais ISTS pour les projets de stockage par pompage dont les travaux de construction sont attribués avant le 30 juin 2028 améliore la bancabilité des projets pour la répartition interétatique. Du côté de l'offre et des capacités, l'activité continue de normalisation et de mise en service en Chine, y compris des stations multi-unités mises en service en 2026, soutient un marché en expansion pour les machines à vitesse variable, les conceptions à haute chute et les modernisations issues de rénovations, conformément à l'accent mis par le rapport sur la modernisation des actifs hydrauliques vieillissants et les autorisations en boucle fermée.
Développements industriels récents dans Marché du Stockage par Pompage Hydraulique (PHS)
- Juillet 2026 : Enel Green Power a inauguré le projet BESS4HYDRO à la centrale hydroélectrique de Dossi à Valbondione, en Italie, intégrant une batterie lithium-ion de 4 MW à l'installation existante afin d'améliorer la flexibilité et les services au réseau. Cette configuration hybride augmente la gamme de services auxiliaires pouvant être fournis sans dépendre uniquement du cycle hydraulique, et elle indique une voie pour la modernisation des actifs de stockage par pompage matures grâce à de l'électronique de puissance complémentaire et du stockage à réponse rapide.
- Février 2025 : NTPC Limited et EDF India Private Limited ont signé un accord de collaboration pour explorer les opportunités de stockage par pompage et d'hydroélectricité en Inde. Ce partenariat renforce la capacité de développement de projets de grande envergure et à forte intensité capitalistique en combinant l'accès au marché local et les capacités de planification des systèmes avec l'expertise hydraulique d'un grand service public, en cohérence avec l'accent politique croissant de l'Inde sur le développement du stockage par pompage.
- Décembre 2024 : Enel a annoncé des plans pour rénover le stockage par batterie à la centrale de stockage hydraulique par pompage de Dossi via l'initiative BESS4HYDRO, structurée comme une installation lithium-ion de 4 MW/8 MWh et soutenue par un financement à l'innovation au niveau de l'UE. Le positionnement d'une rénovation par batterie sur un site de stockage par pompage établi illustre comment les opérateurs peuvent extraire davantage de valeur pour le réseau à partir des réservoirs et turbines existants tout en limitant la nouvelle empreinte environnementale.
Marché du Stockage par Pompage Hydraulique (PHS) Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché du stockage par pompage hydraulique couvre les actifs de stockage hydroélectrique par pompage utilisés pour stocker l'électricité en déplaçant l'eau entre deux réservoirs et en produisant ensuite de l'énergie lors de la phase de décharge. Le dimensionnement est axé sur la capacité installée et les ajouts de capacité prévus, mesurés en gigawatts.
Exclusions du périmètre : nous excluons l'hydroélectricité conventionnelle au fil de l'eau sans cycle de pompage ainsi que les systèmes de stockage uniquement par batteries qui n'utilisent pas de réservoirs d'eau pompée.
Aperçu de la Segmentation
- Par type
- Boucle ouverte
- Boucle fermée
- Par puissance nominale (MW)
- Inférieure à 200 MW
- 200 à 1 000 MW
- Supérieure à 1 000 MW
- Par configuration du réservoir
- Surface à surface
- Surface à souterrain
- Par application
- Consolidation des énergies renouvelables
- Services auxiliaires de réseau
- Arbitrage et écrêtement des pointes
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Iran
- Maroc
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par des ensembles de données publics sur la capacité et la production afin de reconstituer la base mondiale de stockage par pompage selon des définitions cohérentes. Nous nous appuyons sur des sources telles que l'Association Internationale de l'Hydroélectricité, les statistiques électriques de l'AIE, l'EIA américaine, Eurostat, ainsi que les ministères de l'énergie et les régulateurs nationaux qui publient des listes d'installations, des tableaux de capacité et des documents de planification du réseau.
Pour recouper ce qui est construit et à quel moment, nous examinons également les dépôts de développeurs et de services publics, les rapports annuels, les annonces de projets et la couverture de presse réputée sur les autorisations et les mises en service. Un abonnement payant axé sur les données financières et les actualités des entreprises nous aide à suivre les changements de propriété, les retards de projets et les mises à jour de mise en service qui pourraient autrement passer inaperçus. Les sources répertoriées ici sont illustratives, et des références publiques supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour valider les calendriers de projets, les taux de montée en puissance typiques et la différence pratique entre la capacité annoncée et la capacité prête au financement. Nous nous entretenons avec des équipes EPC et du côté équipementier, des services publics et des planificateurs de réseau, des développeurs de projets et des conseillers en Asie-Pacifique, en EMEA et dans les Amériques afin de vérifier les hypothèses par rapport à la réalité de la construction sur le terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 31 % |
| Acteurs plus modestes : 18 % | Managers : 49 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement est ancré dans une construction descendante à partir de la capacité de stockage par pompage installée et du pipeline de projets à venir. Nous reconstituons le pipeline à l'aide des registres d'installations par pays et par région, ainsi que des informations sur le réseau et les autorisations. Une fois le bassin de demande constitué, nous soumettons les totaux à des tests de résistance à l'aide d'approximations ascendantes sélectives, telles que des agrégations de MW de projets échantillonnés par zone géographique, des tailles d'unités typiques par type de projet (circuit ouvert ou circuit fermé) et des vérifications auprès des acteurs du secteur sur les calendriers de mise en service.
Quelques données pratiques façonnent le modèle, notamment les MW annoncés par rapport aux MW en construction, les délais moyens de construction et d'obtention des autorisations, les schémas de mise à la retraite et de réhabilitation des installations plus anciennes, ainsi que les besoins en flexibilité du réseau liés aux ajouts de capacité renouvelable. Lorsque les données de projet sont incomplètes, nous appliquons des règles de calendrier conservatrices, puis les révisons lors des entretiens, afin que les lacunes ne gonflent pas la capacité à court terme. Les prévisions utilisent une analyse de scénarios étayée par les avis d'experts sur le rythme d'approbation et les dépenses en matière de fiabilité du réseau, suivie d'un profil de montée en puissance annualisé afin que les résultats correspondent à la manière dont les projets entrent réellement en service.
Cycle de Validation des Données et de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les déclarations de capacité au niveau national, le flux d'actualités sur les mises en service et les plans de développement du réseau. Les valeurs aberrantes sont signalées pour examen par les analystes avant validation. Si un projet important est retardé, annulé ou fait l'objet d'une nouvelle autorisation, nous recontactons les sources et mettons à jour la logique de calendrier afin que les prévisions ne dérivent pas.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique affectant les autorisations hydroélectriques ou des décisions majeures de sanction de projets. Avant la livraison, une vérification finale est effectuée pour confirmer que les derniers ajouts d'installations et les modifications de calendrier sont reflétés dans les chiffres transmis aux clients.
Taille du Marché du Stockage par Pompage Hydraulique selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées pour le stockage par pompage hydraulique ne concordent souvent pas, car certaines études mesurent la capacité installée, tandis que d'autres publient une valeur en USD basée sur les coûts supposés des équipements et de la construction. Des différences apparaissent également lorsqu'un éditeur comptabilise les annonces en phase précoce, et qu'un autre ne comptabilise que les projets autorisés ou déjà en construction.
Les calendriers de mise en service et la base installée mondiale vérifiée constituent les principaux éléments de vérification qui maintiennent Mordor Intelligence sur une vision de capacité en GW pour 2026, ce qui ne correspondra naturellement pas aux estimations en valeur USD qui intègrent des hypothèses de prix de vente moyen et d'inflation des coûts.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 213,99 GW (2026) | |
| Cabinet de Conseil Mondial A | 71,71 milliards USD (2025) | Présenté comme un marché en valeur en USD, le total est donc sensible aux hypothèses de prix EPC et d'équipements, à l'inflation des coûts et au calendrier des devises, plutôt qu'à la seule capacité installée et en pipeline en GW. |
| Éditeur Sectoriel B | 43,67 milliards USD (2023) | Utilise une année de base antérieure et un cadrage en valeur USD, qui peut inclure des éléments de coût plus larges et des règles d'inclusion de projets différentes, notamment concernant la capacité annoncée qui n'est pas encore prête pour la construction. |
L'écart dans le tableau s'explique principalement par le choix des unités et les décisions de périmètre, et non par un désaccord sur le fait que le stockage par pompage est en croissance. En maintenant le modèle traçable jusqu'aux MW de projets, au calendrier et aux vérifications de validation, nous pouvons expliquer chaque étape clairement et le mettre à jour rapidement lorsque des projets importants modifient leurs calendriers.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du stockage par pompage hydroélectrique ?
La taille du marché du stockage par pompage hydroélectrique s'établit à 213,99 GW en 2026 et devrait atteindre 300,66 GW d'ici 2031.
Quelle région est en tête du marché du stockage par pompage hydroélectrique ?
L'Asie-Pacifique est en tête avec une part de revenus de 48,40 % en 2025 et une perspective de TCAC de 8,85 % jusqu'en 2031, principalement portée par la Chine et l'Inde.
Pourquoi les systèmes à boucle fermée connaissent-ils une croissance plus rapide ?
Les centrales à boucle fermée contournent les cours d'eau, facilitant les approbations environnementales et se qualifiant pour une délivrance de licence accélérée qui raccourcit les délais de construction.
Comment la loi sur la réduction de l'inflation affecte-t-elle le stockage par pompage aux États-Unis ?
Un crédit d'impôt à l'investissement de 30 % s'applique désormais au stockage autonome, contribuant à développer un pipeline de projets de 39,5 GW et à améliorer les conditions de financement.
Quel obstacle retarde le plus les projets de stockage par pompage ?
Les études d'impact environnemental pluriannuelles, notamment dans les marchés fortement réglementés, prolongent souvent les délais de réalisation des projets jusqu'à une décennie.
Les batteries remplacent-elles le stockage par pompage hydroélectrique ?
Le lithium-ion domine les services de courte durée, mais le stockage par pompage conserve des avantages en termes de coûts et de durée de vie pour les applications dépassant 8 à 10 heures.