
ポータブル浄水器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
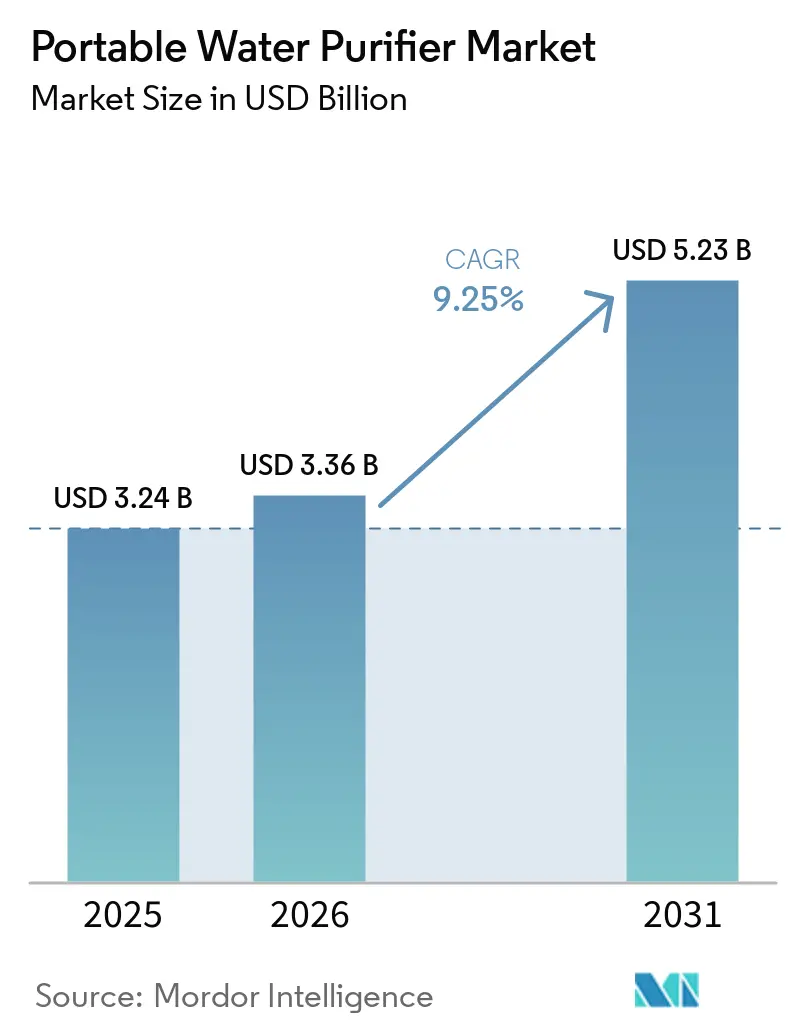
| 市場規模 (2026) | 3.36 十億米ドル |
| 市場規模 (2031) | 5.23 十億米ドル |
| 成長率 (2026 - 2031) | 9.25 % |
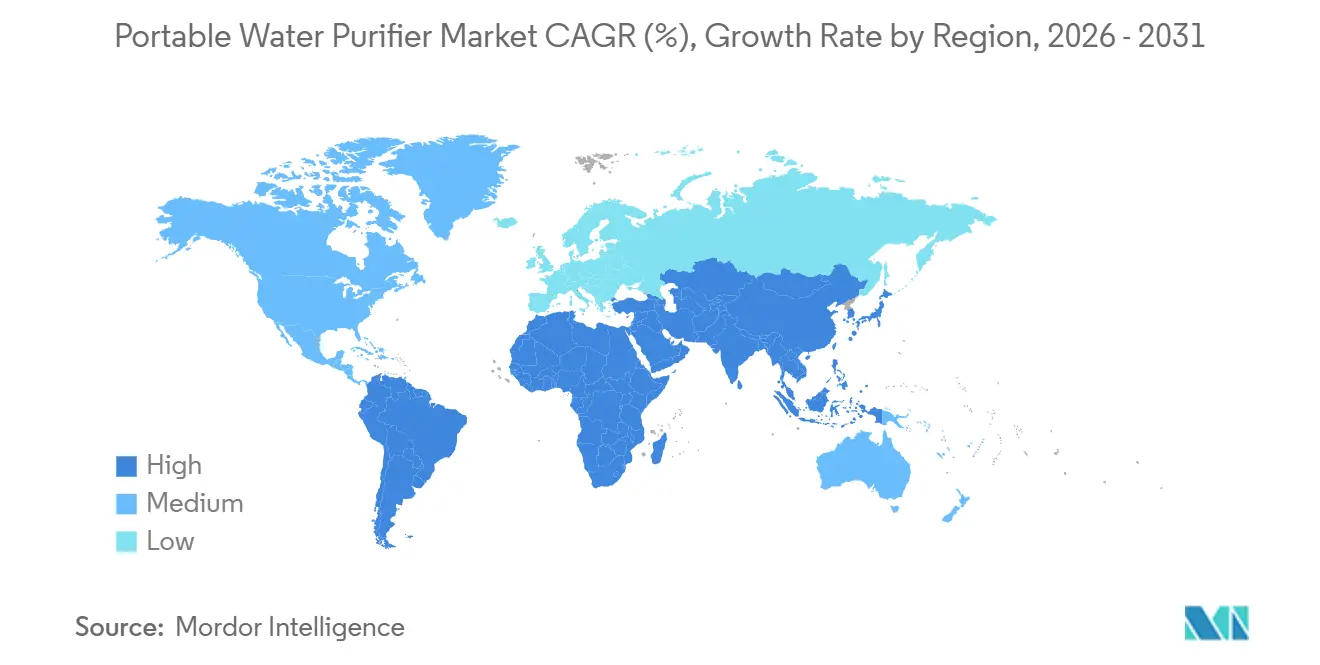
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
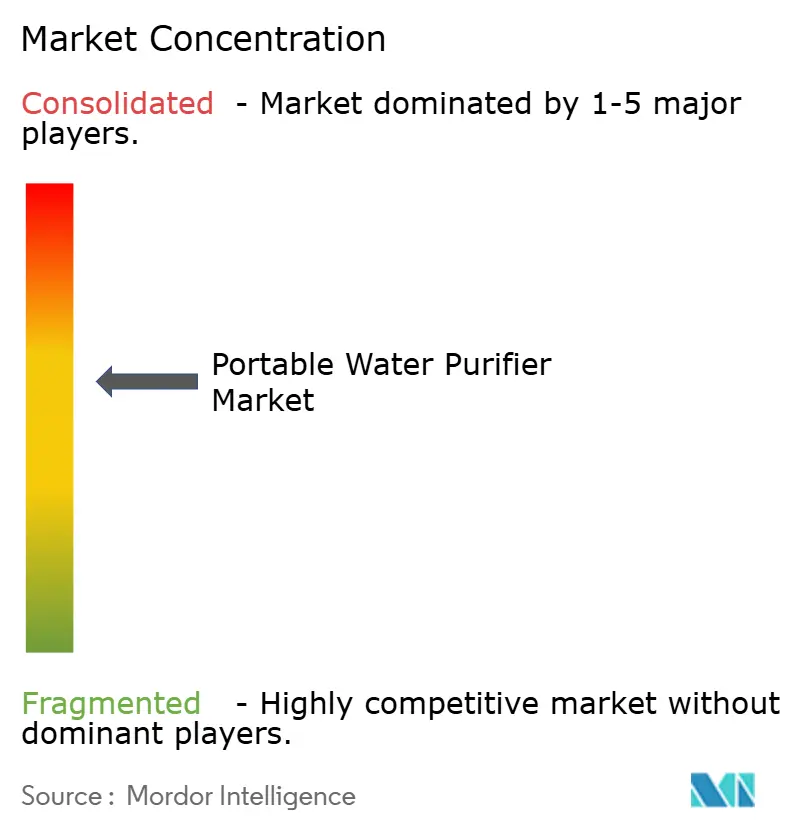
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポータブル浄水器市場分析
ポータブル浄水器市場規模は、2025年の32億4,000万米ドル、2026年の33億6,000万米ドルから、2031年までに52億3,000万米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 9.25%を記録すると予測されます。需要の強さは、微生物学的・化学的リスクに対応する認証済みソリューションに、防災意識の高い消費者、アウトドア旅行者、機関バイヤーが集まることで、ユーザー基盤が拡大していることを反映しています。ポータブル浄水器市場は、化学物質安全に関する規制主導の変化と、断水勧告が地域サービスを混乱させた際の冗長性を求める消費者によって、主流小売へと引き込まれています。EPAの2024年全国PFAS規制は、PFOAおよびPFOSの強制可能レベルを1兆分の4(4 ppt)に設定し、システム全体のコンプライアンス期限を2029年4月26日としており、製品開発と購買チェックリストを認証済み除去性能の主張へと方向転換させています[1]米国環境保護庁、「ペルフルオロアルキル物質およびポリフルオロアルキル物質の規制概要:クイックリファレンスガイド」、米国環境保護庁、epa.gov。固定配管や系統電力に依存せずに携帯性とスループットを向上させるフィールド対応のイノベーションからも並行した勢いが生まれています。調達チームがウイルス対応システムを優先し、家庭が認証済みデバイスに引き寄せられるにつれ、ポータブル浄水器市場はより洗練された製品ミックスと迅速なアップグレードサイクルを追跡しています。
主要レポートのポイント
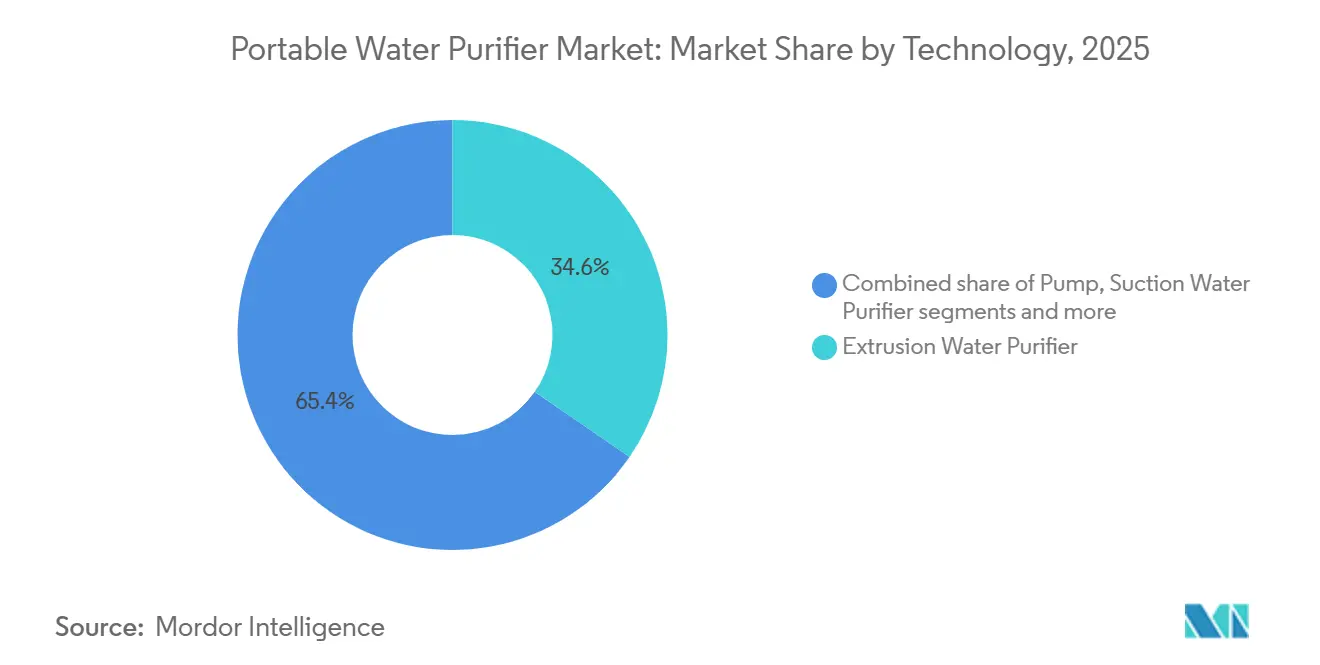
- 製品タイプ別では、押出式浄水器が2025年のポータブル浄水器市場シェアの34.6%をリードし、UV式ペン型浄水器は2031年にかけてCAGR 11.4%で拡大する見込みです。
- 技術別では、重力式浄水器が2025年のポータブル浄水器市場規模の38.7%のシェアを占め、RO式浄水器は2031年にかけてCAGR 10.8%で進展しています。
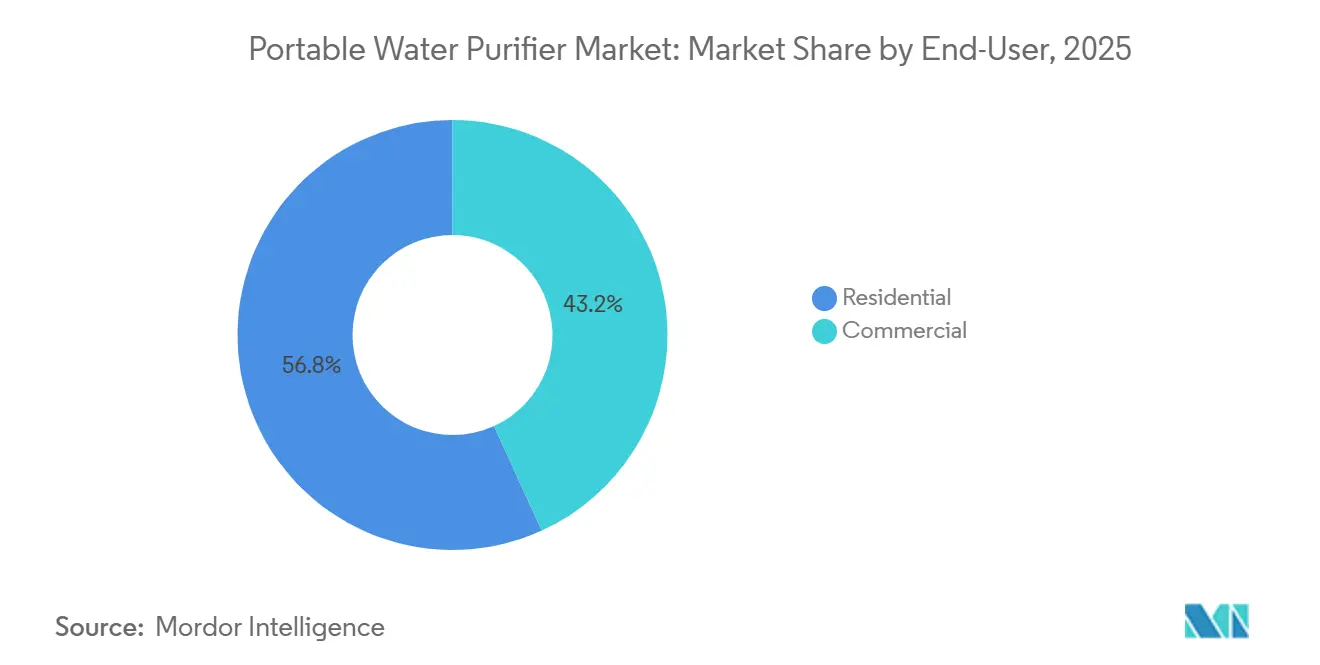
- エンドユーザー別では、住宅用が2025年のポータブル浄水器市場規模の56.8%を占め、商業用途は2031年にかけてCAGR 12.1%で成長すると予測されています。
- 流通チャネル別では、小売が2025年のポータブル浄水器市場の62.8%を獲得し、B2Bチャネルは2031年にかけてCAGR 12.9%で成長しています。
- 地域別では、北米が2025年の金額の44.5%を占め、アジア太平洋は2031年にかけてCAGR 11.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アドベンチャーツーリズムとオフグリッド活動の増加がポータブル浄水器の需要を牽引 | +1.8% | 北米・EU、アジア太平洋のアウトドアレクリエーションゾーンへの波及 | 中期(2〜4年) |
| 緊急時への備えと災害対応の資金調達がポータブル処理を優先 | +2.1% | 北米・アジア太平洋(インド、日本、フィリピン)での連邦調達が集中するグローバル市場 | 長期(4年以上) |
| バックカントリーの病原体と沸騰水勧告に対する意識の高まり | +1.5% | 北米、自治体周辺地域、農村部アジア太平洋での早期成長を伴う国内市場 | 短期(2年以内) |
| PFAS規制と化学汚染物質への懸念が認証済み性能主張の需要を高める | +2.3% | 北米・EU規制管轄区域、日本・韓国における新興アジア太平洋基準 | 中期(2〜4年) |
| 防衛・人道支援調達がウイルス対応ポータブルシステムへのイノベーションを牽引 | +1.2% | グローバルな人道支援回廊、米国・インド・東南アジアの防衛予算 | 長期(4年以上) |
| D2Cとマーケットプレイス物流がグローバルな入手可能性の摩擦を低減 | +0.9% | グローバルeコマース市場、北米・EU・都市部アジア太平洋で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アドベンチャーツーリズムとオフグリッド活動の増加がポータブル浄水器の需要を牽引
2025年から2026年にかけて、旅行者が複数日のハイキング、オーバーランディング、パドリング、カーキャンプの旅程に戻るにつれ、アウトドア支出が増加しました。これらの旅行では、変化する地形にわたる多様な水源に適応できる、信頼性の高いコンパクトな処理が必要です。LifeStrawのPeak Series 3-in-1キットはこのユースケースの変化を反映しており、ストロー、スクイーズ、または重力式の構成を可能にし、報告された流量は毎分3リットル、膜の寿命は最大2,000リットルで、ソロおよび小グループのパック効率を向上させています。このカテゴリーの収束は、かさばりを増やすことなく機能を拡張するモジュール式システムを支持し、1つのSKUでトレック対応とベースキャンプの両方のニーズをサポートします[2]LifeStraw、「LifeStraw Peak Series 3-in-1水ろ過キットのご紹介」、LifeStraw、lifestraw.com。バイヤーが地元の日帰りハイキングから国際的な遠征まで旅行できる1つのキットを標準化するにつれ、ポータブル浄水器市場は恩恵を受けています。小売業者が多用途性を強調するにつれ、バイヤーはブランドの歴史よりも流量、耐用年数、ウイルス除去を重視し、製品比較が激化し、認証済み製品への選択肢が絞られています。
緊急時への備えと災害対応の資金調達がポータブル処理を優先
高知名度の水道管破損、ハリケーンによる汚染事故、山火事による自治体処理施設への混乱を受け、政府の災害備蓄への配分が増加しています。Katadynの2025年9月のAquifer 3000脱塩システムは、2人運搬設計とMIL-STD-810H準拠を特徴とし、系統電力なしで海水または汽水から1日3,000ガロンを供給するという、旧世代のポンプフィルターでは達成不可能な仕様でこの調達シフトに対応しています[3]Soldier Systems Daily、「Katadyn GroupがAquifer 3000ポータブル脱塩システムを発表」、Soldier Systems Daily、soldiersystems.net。ポータブル浄水器市場は、消費者の美観よりも微生物学的性能と堅牢性を重視する入札基準に対応するため、コンプライアンス姿勢を強化しています。バイヤーは、飲料水化までの総時間と複数日の停電中にスループットを維持するために必要なリソースをますます評価しています。このチャネルの成長は、浄水へのアクセスをインシデント対応の早期に回復すべき重要なサービスとして扱う強靭性計画によって強化されています。防災プログラムが拡大するにつれ、認証の深さと交換部品の信頼できる供給を実証するサプライヤーが調達候補リストを上昇しています。
バックカントリーの病原体と沸騰水勧告に対する意識の高まり
水道システムの混乱に対する一般の認識は、2021年に4,036件の沸騰水勧告を記録した連邦報告書を通じて、逸話から測定可能なリスクへと変化しました。その80%は幹線破損や圧力損失などのインフラ障害に起因しています。これらの事象は、処理済みシステムでさえ断続的に障害が発生し得ることを浮き彫りにし、ポータブルソリューションをニッチな装備から家庭の保険へと移行させました。ポータブル浄水器市場は現在、繰り返し勧告に直面する郊外や小規模システムのコミュニティにサービスを提供しており、バックカントリー利用を超えた使用時点での備えを標準化しています。ユーザーがジアルジアやクリプトスポリジウムには単純な化学処理ではなく物理的除去または煮沸が必要であることを学ぶにつれ、教育も生物種に特化したものになっています。データに基づくリスクフレーミングへの移行は、地元のアウトドアエリアでの処理をこれまで先送りにしていたユーザーの初回購入とアップグレード決定を加速させています。認証済みの性能主張はこの行動変化の中心であり、ラベルのみの主張ではなく微生物とウイルスの基準を満たすシステムへの購入を誘導しています。
PFAS規制と化学汚染物質への懸念が認証済み性能主張の需要を高める
EPAの2024年PFAS規制は、PFOAおよびPFOSに対して1兆分の4(4 ppt)の強制可能な最大汚染物質レベルを設定し、特定のPFAS混合物に対するハザードインデックスを導入しました。公共水道システムのコンプライアンス期限は2029年4月26日です。この規制は、ポータブル浄水を微生物学的安全性に加えた化学的保護として再定義し、バイヤーがサードパーティ認証を優先するよう促しています。EPAのガイダンスは、PFAS低減に有効な技術として粒状活性炭、陰イオン交換、逆浸透、ナノろ過を特定しており、これが認証ラインにおける製品設計とマーチャンダイジングに情報を提供しています(EPA.GOV)。ブランドは現在、RO、炭素、UV、ハイブリッド構成を比較する消費者との信頼性を強化するため、パッケージングとチャネルリスティングにNSF基準を中心に据えています。ポータブル浄水器市場は、単一のコンパクトなフォームファクターで病原体とPFASの両方の懸念に対応するデバイスの採用が加速しています。この統合された性能提案は、アウトドアユーザーから、局所的な水道水リスクに対する強靭性を求める賃借人や住宅所有者へと検討対象を拡大しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 流量・目詰まりのトレードオフとメンテナンス負担が繰り返し使用を制限 | -1.4% | アジア太平洋のシルトが多い河川システムおよび中東の堆積物が豊富な水源でとりわけ深刻なグローバル市場 | 短期(2年以内) |
| 多くのフィルターはウイルスやPFASを除去できず、信頼性と性能のギャップを生む | -1.8% | 北米・EU消費者セグメント、都市部アジア太平洋での意識の高まり | 中期(2〜4年) |
| 試験・性能主張への審査強化がコストと市場投入時間を増大 | -0.9% | 北米・EU市場参入者およびアジア太平洋の規制収束に集中した影響を持つグローバル市場 | 中期(2〜4年) |
| UVおよびガジェット中心のデバイスは濁水と低温条件で性能が低下 | -1.1% | 北米・EU冬季遠征、アジア太平洋モンスーンゾーン、中東・アフリカの濁水水源 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
流量と目詰まりのトレードオフが繰り返し使用を制限
より小さな生物を捕捉するために細孔径が狭まるにつれ、ユーザーは流量の低下に直面し、堆積物が多い水源での目詰まりの可能性が高まります。自己洗浄機能を備えたポンプ式浄水器はスループットの維持に役立ち、一部のモデルは閉じ込められた汚染物質を排出するバックフラッシュサイクルによって耐用年数を延ばしながら報告された流量を維持しています[4]David King、「MSR Guardian浄水器レビュー2026年」、OffGrid Filters、offgridfilters.com。自動洗浄機能のない重力式システムはより頻繁なメンテナンスを必要とし、家電製品のような信頼性を期待するカジュアルユーザーを遠ざけます。濁った水源への暴露後の流量低下や急速な目詰まりに関連する苦情は、プレフィルターとすすぎプロトコルに関する知識のギャップを示しています。サプライヤーと小売業者は、より明確なメンテナンスガイダンスと、長期的な耐用年数をサポートするフィールドで洗浄可能な要素の統合によってこれに対処しています。セラミックおよびホローファイバー技術は凍結ダメージを受けやすく、冬季使用をさらに複雑にし、寒冷地での取り扱いに関するユーザー教育の必要性を強調しています。
多くのフィルターはウイルスやPFASに対応せず、信頼性のギャップを生む
ポータブルフィルターの大部分は細菌と原虫に焦点を当てており、ほとんどのマイクロフィルターの細孔径よりも小さいウイルスを除去しません。NSF P231は、異なる水質条件でのウイルス性能を含む厳格な微生物浄水器ベンチマークを設定していますが、多くの製品は部分的または限定的な試験を宣伝しており、バイヤーを混乱させる可能性があります。消費者の意識が高まるにつれ、購入決定は最悪条件でのウイルス除去を検証する製品へとシフトしています。PFAS への懸念はこの精査を増幅させており、味と臭いに対応する多くのデバイスは規制対象のPFASターゲットに対応していません。広範な汚染物質低減(ウイルスとPFASを含む)を宣伝するポータブルRO システムは、防災バイヤーやRVまたはベースキャンプユーザーの間で注目を集めていますが、重量と電力ニーズが依然としてユースケースを形成しています。ポータブル浄水器市場は、混乱を減らし信頼を強化するために、より明確なラベリングと拡大された認証フットプリントで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
UV式ペン型浄水器が超軽量旅行者の選択肢として台頭押出式浄水器セグメントは2025年に34.6%のシェアを保持し、UV式ペン型浄水器は2031年にかけてCAGR 11.4%で拡大しています。この分割はポータブル浄水器市場における2つの異なるユースケースを反映しています。押出式デザインは、スクイーズ、ポンプ、またはプランジャー動作による直接圧力で機械的なシンプルさを求めるユーザーに訴求します。これらのシステムは耐久性と多様な水源との互換性で評価されており、様々な水域から取水する長期旅行の定番となっています。超軽量ハイカーと頻繁に飛行機を利用する旅行者は、小型フォームファクターとスピードからUV式ペン型の採用を推進しています。このグループは、UVが意図通りに機能できる透明な水源での最小限のパック重量と迅速な処理を優先します。ラベルが認証とメンテナンス間隔を強調するにつれ、消費者は流量と重量とともにライフタイムコストを比較し、ポータブル浄水器市場を交換可能なステージを持つモジュール式システムへと誘導しています。
UV式ペン型浄水器は人間工学とバッテリー管理が改善され、旅行とバックアップ用途への訴求力が高まっています。SteriPENのUltralightおよびUltraモデルは迅速な処理サイクルを提供し、透明な水での使用に位置付けられており、有効性を維持するためにUV照射前に濁った水源をプレフィルターにかけるガイダンスが提供されています。ユーザーは迅速なサイクルと消耗フィルターの不要さを評価しながら、リチウムイオン性能への寒冷地の影響を理解しています。ポータブル浄水器業界は、シンプルな水感知セーフガード、読みやすいステータスディスプレイ、一貫したUSB充電を追加することで、これらの好みに合わせて製品ラインを洗練させています。同時に、スクイーズ式とポンプ式のバリアントは、ウイルス対応ステージや化学物質を低減して味を改善できるインライン炭素を求めるユーザーの間でシェアを維持しています。このカテゴリーのセグメンテーションは、消費者がブランドだけでなく、想定される水源と旅行プロファイルに基づいて最適化する方法を反映しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
RO式浄水器が廃水への懸念にもかかわらず普及重力式浄水器は2025年に38.7%のシェアで技術採用をリードしており、ハンズフリー操作と、ユーザーが他の作業を行いながら容器に水を補充できる機能によって支持されています。スループットはメンブレンの経年劣化や水質条件によって異なりますが、ファミリーキャンプ、パドリング、グループ旅行においてはその簡便さが引き続き魅力となっています。RO浄水器は小さなベースから10.8%のCAGRで成長しており、ポーブル形式においてより広範な汚染物質除去への関心が高まっていることを示しています。バッテリー駆動型および卓上型ポータブルROモデルは、家庭用アンダーシンクユニットとバックカントリーフィルターの中間に位置し、ポータブル濾過システムにおいてPFASおよびウイルス除去を重視する備蓄・防災用途のニーズに応えています。この性能面でのポジショニングは、停電時にボトル入り飲料水への依存を減らす手段としてポータブル浄水器市場を捉えるバイヤーにとって中心的な要素となっています。製品チームが消費電力とカートリッジ交換サイクルを最適化するにつれ、オフグリッド環境における除去性能の幅と管理しやすいメンテナンスを組み合わせた価値提案が形成されています。
基準およびガイダンスは引き続き技術選定に影響を与えています。EPAは、PFASを低減できる技術として粒状活性炭、陰イオン交換、RO、ナノ濾過を挙げており、これがエンジニアリング上のトレードオフや認証計画に反映されています。NSF/ANSI 55-2024もクラスAおよびクラスBのUV性能閾値を明確化しており、水が透明で前処理済みの場合にUVをより広範な処理計画に組み込む際の指針となっています。ポータブルROデバイスはウイルスおよび規制対象化学物質に対する包括的な除去性能を引き続き訴求しており、UVデバイスは濁度が低い場合の迅速な微生物不活化として位置付けられています。物理的濾過とカーボンをUVまたはROと組み合わせたハイブリッド設計の認知度が高まっており、一部のブランドは重力式卓上型製品にも浄水器レベルの性能訴求を拡大し、微生物学的性能と化学物質除去を一つのカートリッジ形状で実現しています。この技術融合は、専門知識を持たないユーザーの疑問に応え、混乱を軽減する一台完結型デバイスへの移行を示しています。
エンドユーザー別:
軍事・人道支援契約が牽引する商業用の急増住宅用ユーザーは2025年のユニット販売の56.8%を占め、緊急事態、旅行、または断続的なサービス中断に備えた幅広い家庭基盤を反映しています。家庭向けデザインはカウンタートップの携帯性、アプリによるリマインダー、最小限の設置を優先し、賃借人や狭いスペースへの障壁を低減しています。バイヤーは認証ラベルとカートリッジおよびUV素子の繰り返しコストを比較してライフタイムコストを管理します。ポータブル浄水器市場は、認知された複雑さを取り除くより良いオンボーディングコンテンツと設置のシンプルさから恩恵を受けています。住宅用需要は防災への関心とも連動しており、ショッピングリストでウイルス対応またはPFAS対応ソリューションを高めています。その結果、より多くのシナリオに対応できる1つのデバイスを求める人々の間で、基本的なフィルターから認証済み浄水器への着実な移行が生まれています。
商業用途は2031年にかけてCAGR 12.1%で成長すると予測されており、強靭性とフィールド使用のための機関採用を反映しています。軍部隊、フィールド医療チーム、学校、NGOは、整備可能で、ポータブル電源で動作し、グループ出力にスケールできるウイルス対応システムを求めています。調達が微生物浄水器のNSF P231やウイルス対応性能の関連基準などの認知されたベンチマークを指定するにつれ、ベンダーは契約を競うために試験フットプリントと文書を拡大しています。ポータブル浄水器業界は、ベースハードウェアを廃棄せずにアップグレードを可能にするモジュール式プラットフォームでこれらのニーズに対応しています。この商業チャネルは、文書化された性能、総所有コスト、サービスロジスティクスを優先します。ボトル入り水ロジスティクスからオンサイト処理へのシフトは、トラック輸送による供給よりも持続的な可用性を重視するより広範な強靭性戦略の一部です。
流通チャネル別:
政府・企業フリート注文を反映するB2Bの成長B2Cは2025年にアウトドア専門店、大型小売店、eコマースにわたる売上の62.8%を獲得しました。発見可能性と並列比較により、マルチブランド棚は消費者教育の中心であり続けています。小売業者は認証バッジとライフサイクルコストの呼びかけを特集し、初回バイヤーを適切なフォームファクターへと誘導しています。eコマースは配送時間を短縮し品揃えを拡大し、初回購入者の迅速なカテゴリー参入をサポートしています。このチャネルが成熟するにつれ、ブランドはプロモーションの可視性とプレミアムポジショニングの保護のバランスを取っています。ポータブル浄水器市場は、性能、小型パックサイズ、簡単なメンテナンスを組み合わせたフラッグシップモデルに対して強いB2Cロイヤルティを引き続き見せています。
B2Bチャネルは、調達チームがビジネスマーケットプレイスと直接ポータルでの購買を統合するにつれ、CAGR 12.9%で成長しています。政府機関、NGO、学校、企業は、入札仕様に合致する一括購入、標準構成、文書化された性能を求めています。メーカーとの直接関与は、ブランドキット、サービス契約、トレーニングをサポートし、ダウンタイムを削減してコンプライアンスを確保します。このチャネルの成長はサプライヤーの計画可視性を向上させ、補充キットとフィールドサービス性への重点をシフトさせます。その結果、小売が量を提供し、B2Bが耐久性のあるアカウント関係を提供するという成熟した分割が生まれています。両チャネルが認証証拠を優先するにつれ、文書化とSKUの明確さがポータブル浄水器市場の競争上のレバーとなっています。
地域分析
北米ポータブル浄水器市場
北米は2025年の販売量の44.5%を占め、ポータブル浄水器市場をリードしました。これは、アウトドア文化の深い根付きと、サービス信頼性への高い関心によって支えられています。2021年に連邦政府が報告した4,036件の煮沸勧告(そのほとんどがインフラの老朽化に起因)は、緊急時の備えとしてポイント・オブ・ユース型オプションへの家庭の関心をさらに高めました。米国およびカナダの購買者は、浄水器のラベルやウイルス除去性能の表示を詳細に比較し、より広範な汚染物質除去性能が得られる場合には、大型の製品も受け入れる傾向があります。この地域の防災意識の高い家庭は、停電時にも対応できるカウンタートップ型のポータブル製品を好む傾向があります。小売業者は認証取得状況と処理能力を強調することで、購買者をエントリーレベルのフィルターから認証済み浄水器へと誘導しています。こうした購買行動は、信頼性の高い証明書類と簡便なセットアップを評価するポータブル浄水器市場の特性と合致しています。
アジア太平洋ポータブル浄水器市場
アジア太平洋地域は、都市化の進展、アウトドアレクリエーションの普及、および災害への備えに対する需要が重なり合い、2031年までに11.1%のCAGRで成長すると予測されています。複数の市場において、家庭や機関は、固定配管を必要とせず、微生物学的保護と化学物質除去を兼ね備えたポータブル製品を求めています。防災・強靭化に向けた政府の計画が、洪水や暴風雨への迅速な対応に展開可能な、スケーラブルなポータブルソリューションへの関心を後押ししています。スマートフォンの普及率が依然として高い中、アプリ連携によるリマインダーや簡易インジケーターがメンテナンスの煩雑さを軽減するのに役立っています。ポータブル浄水器市場は、集合住宅での生活や旅行に適したグラビティ式、UV式、RO式の各デバイスを組み合わせることで、こうした需要を取り込んでいます。ハイキングやキャンプへの参加率が高い国々でも、週末や休暇の旅行向けに軽量なソリューションへの移行が進んでいます。
欧州・中東・アフリカおよび南米ポータブル浄水器市場
ポータブル浄水器市場における欧州の成長には、アウトドアが盛んな国々での旺盛な普及と、ミネラル風味を保ちながら微量汚染物質を除去するデバイスへの関心の高まりが含まれています。北欧諸国およびベネルクス諸国では、環境負荷の低い旅行スタイルに合致したプレミアムグラビティ式およびUV式浄水器への安定した需要が見られます。南欧市場では、国際旅行の利便性を目的としたポータブルボトル型やUVペン型が好まれており、コンパクトな荷造りや航空会社の規定にも対応しています。中東・アフリカ地域は依然として初期段階にあり、高所得市場や機関・人道支援チャネルを通じた需要が一部に見られます。南米では、アウトドアの人気スポットや都市部を中心に堅調な普及が進んでおり、より広範な除去性能を求める家庭ではポータブルカウンタートップ型ROへの選好が見られます。全地域を通じて、認証された性能と実用的な携帯性が購買を左右しており、ポータブル浄水器市場の継続的な成長を支えています。

競合環境
ポータブル浄水器市場は依然として断片化しており、複数の専門ブランドが認証の深さ、携帯性、フィールドサービス性で競争しています。カテゴリーリーダーはプレミアム棚スペースとマインドシェアを保持していますが、全チャネルにわたって単一のプレーヤーが支配することはありません。認証の透明性とライフサイクル経済性は、ユーザーがカートリッジあたりの総処理水量と実際の条件での流量持続性を比較するにつれ、明確な差別化要因となっています。KatadynのExplorerシリーズは、ハードウェア交換なしに浄水器レベルの性能を提供するモジュール式アップグレード可能性を強調し、製品寿命を延ばしアップグレードによる価値獲得を改善しています。LifeStrawはPeak Series 3-in-1キットでプラットフォーム思考を継続し、流動的な旅行要件に対応するために1つのバンドルでストロー、スクイーズ、重力式フォーマットをカバーしています。これらのアプローチは、適応可能なシステムへのより広いトレンドを反映しています。
ウイルス対応性能は競争上のポジショニングにおける戦略的な柱となっています。NSF P231または同様のベンチマークを参照する製品は、バックカントリーと緊急使用に対する信頼を伝え、ROシステムは単一デバイスで微生物学的・化学的保護を求めるバイヤーに訴求します。広範な低減性能主張、コンパクトなフットプリント、管理可能な電力ニーズを強調するポータブルROオファリングは、RVおよびベースキャンプユーザーの間で対象者を拡大しています。ブランドが読みやすいステータスディスプレイとガイド付きメンテナンスを追加するにつれ、非専門家ユーザーはより速くオンボードし、より長く性能を維持します。このユーザーエクスペリエンスへの注力は、リピート購入率を強化し、誤解されたメンテナンスに起因するネガティブレビューを低減します。
小売業者の要件と消費者擁護も性能主張の誠実さの基準を引き上げています。チャネルはウイルスと新興汚染物質の主張に対して文書化を要求する可能性が高くなり、曖昧なパーセンテージから試験済み基準へと注目を誘導しています。これは、試験インフラに早期投資し、複数のSKUにわたって文書化をスケールできる既存企業に有利です。一方、堅牢性と自己洗浄を強調するポンプ式浄水器は、流量の安定性が重要な遠征とグループ旅行での存在感を維持しています。競争の次のフェーズは、検証済み性能、サイズ、電力自律性、カートリッジロジスティクスのバランスによって決まり、ポータブル浄水器市場は家庭、旅行、フィールド展開にわたって機能するソリューションをますます評価しています。
ポータブル浄水器業界リーダー
Katadyn Group
LifeStraw (Vestergaard)
Sawyer Products, Inc.
MSR
GRAYL, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ポータブル浄水器市場
- Katadyn Group
- LifeStraw (Vestergaard)
- Sawyer Products, Inc.
- MSR
- Platypus
- GRAYL, Inc.
- Aquamira
- HydroBlu
- Survivor Filter
- Icon LifeSaver Systems
- Water-to-Go
- Epic Water Filters
- LARQ
- WAATR (CrazyCap)
- GoSun
- PureHydration (Aquapure Traveller)
- Waterdrop
- SteriPEN (Katadyn brand)
- RapidPure
- Platypus (QuickDraw/GravityWorks)

Recent Industry Developments in ポータブル浄水器市場
- 2026年3月:LifeStrawは、ストロー、650 mLバッグ付きスクイーズボトル、または3L重力式セットアップとして機能するモジュール式ポータブルシステムであるPeak Series 3-in-1水ろ過キットを発表しました。このキットは超軽量のPeak Seriesソロ水フィルターを組み込み、細菌99.999999%、寄生虫・マイクロプラスチック99.999%を除去し、毎分3Lの流量と2,000Lまで延びる膜寿命を持ちます。標準28 mmネジ口の水ボトルと互換性があります。
- 2025年2月:Epic Water FiltersはフロリダのNSF認定施設で製造されたPure XPピッチャーフィルターとPure XPピッチャーを正式にリリースしました。特許取得済みのCoreXchangeデュアルレイヤーろ過システムは、微生物汚染物質用のナノファイバー外層と化学物質・重金属低減用の内部炭素繊維ブロックを使用しています。NSF/ANSI規格42、53、401、P231、P473に認証されています。フィルターは細菌99.99%、寄生虫・PFAS 99.9%低減、フッ化物99.2%除去を達成し、3〜4ヶ月で100ガロンを処理します。交換可能な内部カートリッジ設計によりプラスチック廃棄物を削減します。
- 2025年9月:Katadyn Groupは、海水、汽水、または淡水から1日3,000ガロン(11,350L)の飲料水を供給する軍用グレードのユニットであるAquifer 3000ポータブル脱塩システムを発表しました。2人運搬のために各190ポンド未満の2つの頑丈な輸送ケースに梱包され、MIL-STD-810H試験基準を満たしています。工具不要の組み立てを提供し、高モード(1日3,000ガロン)または太陽光発電アプリケーションや低音響シグネチャー向けの低モード(1日1,600ガロン)で動作します。バイ・アメリカン法とベリー修正条項の要件に準拠し、軍、人道支援、災害救援展開を対象としています。


グローバルポータブル浄水器市場レポートの範囲
ポータブル浄水器は、外出先で安全でクリーンな飲料水を提供するために設計されたコンパクトでモバイルなろ過・浄化システムです。固定式家庭用ろ過システムとは異なり、これらの軽量デバイスはアウトドア活動、旅行、緊急時への備えに特化しており、未処理の水源から有害な汚染物質を効果的に除去します。ポータブル浄水器市場は、製品タイプ、技術、エンドユーザー、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場は押出式浄水器、ポンプ式浄水器、吸引式浄水器、UV式ペン型浄水器、その他(フィルターボトル、重力式バッグなど)にセグメント化されています。技術別では、市場は重力式浄水器、UV式浄水器、RO式浄水器、その他(電気吸着、ナノろ過など)にセグメント化されています。エンドユーザー別では、市場は住宅用と商業用(学校、軍、病院など)にセグメント化されています。流通チャネル別では、市場はB2C/小売(マルチブランドストア、専売ブランドアウトレット、オンライン、その他の流通チャネル)とB2B/メーカー直販にセグメント化されています。地域別では、市場は北米、南米、アジア太平洋、欧州、中東・アフリカにセグメント化されています。レポートは上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
| 押出式浄水器 |
| ポンプ式浄水器 |
| 吸引式浄水器 |
| UV式ペン型浄水器 |
| その他(フィルターボトル、重力式バッグなど) |
| 重力式浄水器 |
| UV式浄水器 |
| RO式浄水器 |
| その他(電気吸着、ナノろ過など) |
| 住宅用 |
| 商業用(学校、軍、病院など) |
| B2C/小売 | マルチブランドストア(大型小売店、百貨店、家電チェーン、ホームセンター) |
| 専売ブランドアウトレット | |
| オンライン | |
| その他の流通チャネル | |
| B2B/メーカー直販 |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 押出式浄水器 | |
| ポンプ式浄水器 | ||
| 吸引式浄水器 | ||
| UV式ペン型浄水器 | ||
| その他(フィルターボトル、重力式バッグなど) | ||
| 技術別 | 重力式浄水器 | |
| UV式浄水器 | ||
| RO式浄水器 | ||
| その他(電気吸着、ナノろ過など) | ||
| エンドユーザー別 | 住宅用 | |
| 商業用(学校、軍、病院など) | ||
| 流通チャネル別(金額) | B2C/小売 | マルチブランドストア(大型小売店、百貨店、家電チェーン、ホームセンター) |
| 専売ブランドアウトレット | ||
| オンライン | ||
| その他の流通チャネル | ||
| B2B/メーカー直販 | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
ポータブル浄水器市場の現在の価値はいくらですか?
ポータブル浄水器市場規模は2026年に30億3,600万米ドルと評価されており、2031年までに52億3,000万米ドルに達すると予測され、2026年から2031年の間にCAGR 9.25%を記録します。
最大のシェアを持つ技術はどれですか?
重力式システムは2025年のポータブル浄水器市場シェアの38.7%を占めました。これは、人道支援展開に適した大容量・無電力処理を提供するためです。
最も成長が速い地域はどこですか?
アジア太平洋は2031年にかけてCAGR 11.1%で拡大すると予測されており、アドベンチャーツーリズムの増加、中産階級の購買力、インフラ水道整備への取り組みによって推進されています。
UV-LED式浄水器は市場をどのように変えていますか?
UV-LED式ユニットは水銀フリーでエネルギー効率の高い消毒を即時オン・オフ機能で提供し、より軽量で太陽光発電対応のデザインを可能にし、住宅用と戦術的採用の両方を促進しています。
偽造フィルターはどのような脅威をもたらしますか?
偽造カートリッジは認証済みのろ過媒体を欠いており、ユーザーを未開示の汚染物質にさらします。税関当局はすでに数万個の偽造品を押収しており、メーカーはシリアル化と制限された流通チャネルの導入を促されています。
最終更新日:



