
ポーランドフェンシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
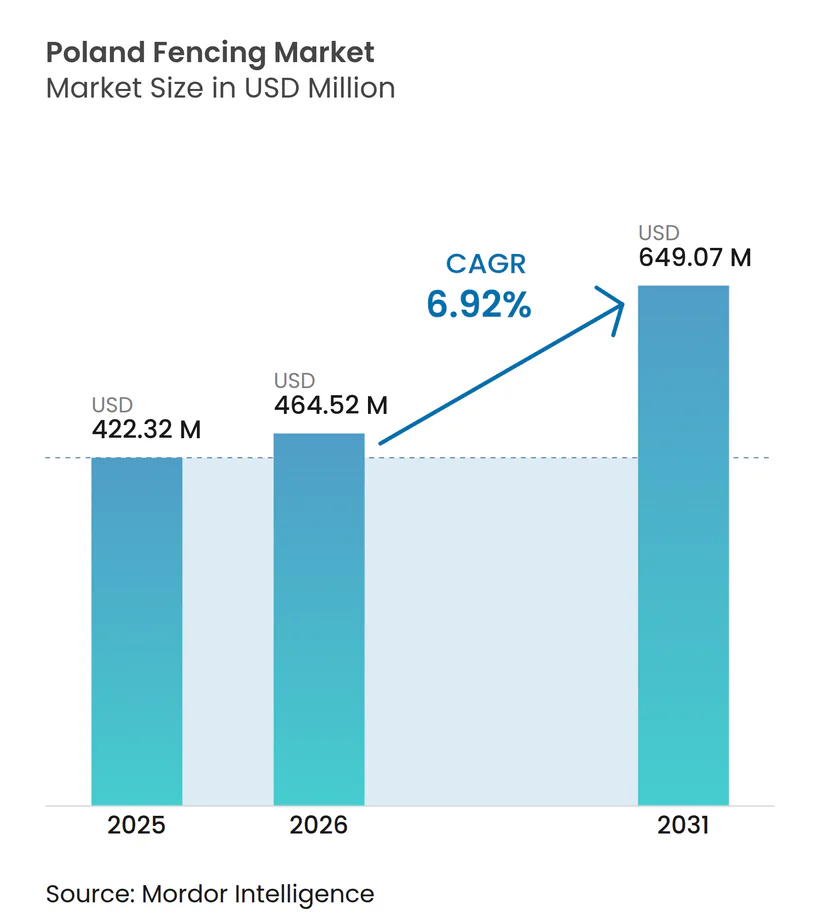
| 基準年の市場規模 (2025) | 422.32 百万米ドル |
| 市場規模 (2026) | 464.52 百万米ドル |
| 市場規模 (2031) | 649.07 百万米ドル |
| 成長率 (2026 - 2031) | 6.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポーランドフェンシング市場分析
ポーランドフェンシング市場規模は、2025年の4億2,232万米ドルから2026年には4億6,452万米ドルへと拡大し、2031年までに6億4,907万米ドルに達する見込みで、2026年から2031年にかけてCAGR 6.92%で成長すると予測されています。ポーランドの2025年軍事費配分がGDPの約5%に近い水準を維持する防衛支出サイクルにより、国境インフラおよび重要施設の周辺システムへの継続的な調達需要が強化されています。物流基盤も拡大しており、ポーランドの産業・倉庫ストックは2026年第1四半期までに3,740万平方メートルに達し、同期間のリース活動も急増しており、新たな物流パーク、倉庫建設、建築条件付き用地ごとに周辺フェンシング需要が生まれています。
住宅建設も安定した需要層を形成しており、2025年には208,800戸が完工し、前年比4.3%増となったことで、境界システム、ゲート、プライバシー設備への定常的な需要が継続しています。NATOの東方前線に位置するポーランドでは、フェンシング市場の一部が民間の不動産サイクルだけでなく、複数年にわたる公共安全プログラムに連動するようになっており、住宅・商業建設の低迷期においても供給業者にとってより安定した受注基盤となっています。防衛、物流、住宅リノベーション、公益施設保護というこの組み合わせが、ポーランドフェンシング市場を高仕様製品、長寿命コーティング、統合アクセス制御システムへと向かわせており、標準的な量産パネルよりも価格競争力が高い分野となっています。
主要レポートのポイント
- 素材別では、金属が2025年のポーランドフェンシング市場シェアの63%を占め、プラスチック・複合材は2031年にかけてCAGR 8.9%で成長する見込みです。
- エンドユーザー別では、住宅が2025年のポーランドフェンシング市場規模の31%を占め、軍事・国境警備は2031年にかけてCAGR 8.1%で拡大すると予測されています。
- 設置タイプ別では、固定・恒久システムが2025年に91%のシェアを占め、仮設・移動式フェンシングは2031年にかけてCAGR 9.3%で成長する見込みです。
- 設置チャネル別では、専門業者が2025年に66.21%のシェアを占め、その他カテゴリーは2031年にかけてCAGR 8.2%で成長する見込みです。
- 地域別では、マゾフシェ県が2025年のポーランドフェンシング市場シェアの18%を占め、ポモルスキェ県は2031年にかけてCAGR 8.4%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ポーランドフェンシング市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 東部国境障壁強化とイースト・シールド調達 | +1.8% | ポドラスキェ県、ワルミア・マズールィ県、ルベルスキェ県、および国家防衛サプライチェーンへの波及 | 中期(2~4年) |
| 物流パークと倉庫の拡張 | +1.2% | マゾフシェ県、シロンスク県、ドルノシロンスク県、ウッチ県 | 短期(2年以内) |
| 住宅リノベーションとプライバシー志向のプレミアムフェンシング需要 | +0.8% | 全国、特にマゾフシェ県、マウォポルスカ県、ドルノシロンスク県の都市圏 | 短期(2年以内) |
| 太陽光発電所および公益施設サイトの周辺整備 | +0.7% | ルブスキェ県、ポモルスキェ県、オポーレ県 | 中期(2~4年) |
| 重要施設向けスマート周辺統合 | +0.5% | 全国、特に国境地帯、エネルギー施設、水道施設に集中 | 中期(2~4年) |
| 農業・野生動物保護フェンシング需要 | +0.4% | ルベルスキェ県、ポドカルパチェ県、ポドラスキェ県 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
東部国境障壁強化とイースト・シールド調達
イースト・シールドプログラムは、1945年以降ポーランドが実施した最大規模の国境要塞化プロジェクトであり、2028年までにロシアおよびベラルーシとのポーランド国境約700kmを確保するために100億ズウォティ(25億5,000万米ドル)が投じられています。第一フェーズでは、物理的な対機動障害物、強化コンクリート障害物、センサー連動型線形障壁が組み合わされており、調達需要は鉄鋼工事だけでなく、特殊周辺システムやアクセス制御ハードウェアにも及んでいます[1]。2025年末までに100kmの地帯がすでに確保され、障害物帯は2026年末までに計画された500kmの半分を目標としており、供給業者にとって単発プロジェクト需要ではなく、見通しの立つパイプラインを提供しています。欧州委員会がこのプログラムを優先防衛プロジェクトとして認定したことで、資金調達の見通しも改善し、短期的な国内予算変更によってフェンシング・障壁発注が削減されるリスクが低減しました。これはポーランドフェンシング市場にとって重要であり、軍用グレードの仕様は低コストパネル供給業者よりも、コンプライアンス、コーティング、製造、設置能力の高いメーカーを優遇する傾向があるためです。また、これまで民間・産業用フェンシングに注力していた国内専門業者が防衛関連サプライチェーンに参入する機会も広がっています。
物流パークと倉庫の拡張
ポーランドの産業・物流ストックは2026年第1四半期までに3,740万平方メートルに達し、2026年第1四半期の総リース成約面積は158万平方メートルに増加し、2025年第1四半期比42%増となりました。これにより、周辺フェンシングは新たな倉庫完工および賃貸産業用地に直接連動しています。新たな物流パークはいずれも標準的なサイトセキュリティ項目としてフェンシングを必要とするため、需要は建設量の見出しだけでなく、国家輸送回廊全体への大型倉庫の普及にも連動しています。2025年に開発中のプロジェクトの60%がすでに事前賃貸済みであったことから、建設パイプラインは投機的ではなく構造的に支持されており、関連する周辺支出の見通しが改善しました。マゾフシェ県はアクティブな物流建設パイプラインの37%を占めてトップとなり、シロンスク県が15%、ウッチ県が11%で続き、ポーランドフェンシング市場の大部分がいくつかの主要物流ベルトに集中しています。建築件付き契約は2026年第1四半期の成約面積の42%を占めており、食品加工、製薬、防衛物流のテナント主導型施設は標準的な倉庫ストックよりも強固な周辺システムを指定することが多いため、これは重要です。これにより、1線形メートルあたりのプロジェクト価値が向上し、ポーランドフェンシング市場の一部が基本的なサイト囲いではなく、高仕様の産業用フォーマットへとシフトしています。
住宅リノベーションとプライバシー志向のプレミアムフェンシング需要
住宅リノベーション活動とプライバシーへの高まる志向は、特に都市部および郊外圏においてポーランドフェンシング市場の成長を牽引する主要ドライバーです。安定した住宅需要と既存住宅ストックの改修に支えられた住宅改善への投資増加が、フェンシングソリューションの交換・アップグレードサイクルを促進しています。住宅所有者は、セキュリティとプライバシーを向上させながら不動産価値を高める、現代的で耐久性があり視覚的に魅力的なフェンシングシステムを優先しています。
需要は特にマゾフシェ県、マウォポルスカ県、ドルノシロンスク県などの地域で強く、都市拡大と高い可処分所得が複合パネル、金属システム、自動ゲートを含むプレミアムフェンシング素材への支出を支えています。プライバシーへの懸念、騒音低減ニーズ、美観への好みが、高マージンのデザイン志向フェンシングソリューションへのシフトをさらに加速させています。短期(2年以内)では、このトレンドがプレミアム住宅フェンシングへの堅調な需要を維持し、カスタマイズ可能でメンテナンスが少なく耐候性のある製品を提供するメーカーに恩恵をもたらすと予想されます。
太陽光発電所および公益施設サイトの周辺整備
公益規模の太陽光発電開発は、各太陽光発電サイトが安全な境界保護、管理されたアクセス、長寿命の耐腐食性能を必要とするため、継続的な周辺工事需要を生み出しています。Polenergiaは2025年5月に30万平方メートル超にわたる67MWシュプロタワ太陽光発電所を稼働させ、単一の公益資産でもフェンシング需要に転換できる規模を示しました。その後Electrumは2026年4月にルブスキェ県の130ヘクタールにわたる100MWpグラブノ太陽光発電所の建設を開始し、Polenergiaは2026年系統接続を目標にポモルスキェ県で35MWpライコヴィプロジェクトの工事を継続しています。100MW規模の太陽光発電設備は通常100ヘクタールを大きく超え、3kmから5kmの周辺フェンシングを必要とする場合があり、ポーランドフェンシング市場に住宅・物流以外の反復可能なプロジェクトカテゴリーを提供しています。公益施設サイトはセキュリティ面でも重要性が高まっており、事業者は単純なメッシュソリューションから、より強固な監視・アクセス制御要件に対応できるシステムへと移行しています。これにより、再生可能エネルギーはポーランドフェンシング市場において仕様価値が単純な設置量よりも速く上昇している、より明確な中間市場チャネルの一つとなっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・亜鉛・アルミニウムおよびコーティングコストの変動 | -0.9% | 全国、特にシロンスク県、ウッチ県、マゾフシェ県の中間市場パネルメーカーに影響大 | 短期(2年以内) |
| 分散した設置業者基盤と価格主導型競争 | -0.6% | 全国、地方都市および農村部の県でより深刻 | 中期(2~4年) |
| インフラ・エネルギープロジェクトにおける許認可・調達の遅延 | -0.5% | 全国、国境地帯および大型エネルギープロジェクト回廊に集中 | 中期(2~4年) |
| 熟練設置労働者の不足 | -0.4% | 全国、特にオポーレ県、ワルミア・マズールィ県、ウッチ県で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼・亜鉛・アルミニウムおよびコーティングコストの変動
原材料の変動性は、鉄鋼パネル、溶接メッシュ、支柱、ゲート、溶融亜鉛めっき、粉体塗装がすべて金属原料価格に依存しているため、ポーランドフェンシング市場全体に対する最も明確なシステム的圧力として残っています。CBAMは2026年1月から完全施行となり、鉄筋輸入に1トンあたり20ユーロから22ユーロ(約22米ドルから24米ドル)が追加され、低コストの外部材料に依存していた購入者の価格が引き締まりました[2]。圧力は鉄鋼だけにとどまらず、溶融亜鉛めっきの経済性は亜鉛に対して敏感なままであり、プレミアム住宅システムも高価値フォーマットではアルミニウムへのエクスポージャーを持っています。これは、生産者が設置価格で激しく競争し、コスト増加を流通業者やエンドユーザーに転嫁する余地が少ない中間市場で最も重要です。コストインフレはまた、標準システムとプレミアムシステムの価格差を縮小させ、価格に敏感な住宅、農業、基本的な商業プロジェクトにおける交換決定を遅らせる可能性があります。需要が構造的に堅調であっても、マージン圧力はポーランドフェンシング市場全体で入札意欲を低下させ、見積有効期間を短縮し、チャネルの変動性を高める可能性があります。
分散した設置業者基盤と価格主導型競争
分散した設置業者基盤と価格主導型競争は、価格競争力を制限し、高付加価値フェンシングソリューションの普及を遅らせることで、ポーランドフェンシング市場における主要な制約要因として機能しています。多数の小規模な地域設置業者および製作業者が全国に展開しており、特に地方都市や農村部の県では、競争が製品品質や技術的差別化よりも主にコストによって駆動されています。これらのプレイヤーは基本的な素材と標準化されたデザインを使用した低コストフェンシングオプションを提供することが多く、組織化されたメーカーやプレミアムソリューションプロバイダーのマージンに下方圧力をかけています。
この環境はまた、設置品質、耐久性、性能基準への適合性にばらつきをもたらし、長期的な顧客満足度とライフサイクル価値に影響を与える可能性があります。価格に敏感なセグメントでは、エンドユーザーは自動化、耐腐食性、カスタマイズデザインなどの高度な機能よりも初期費用の手頃さを優先する傾向があり、プレミアムフェンシングシステムの普及を制限しています。中期的には、継続的な分散化と積極的な価格戦略が、安定した基礎需要にもかかわらず市場価値の成長を制約すると予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:鉄鋼が支配的、複合材が成長の上限を再定義
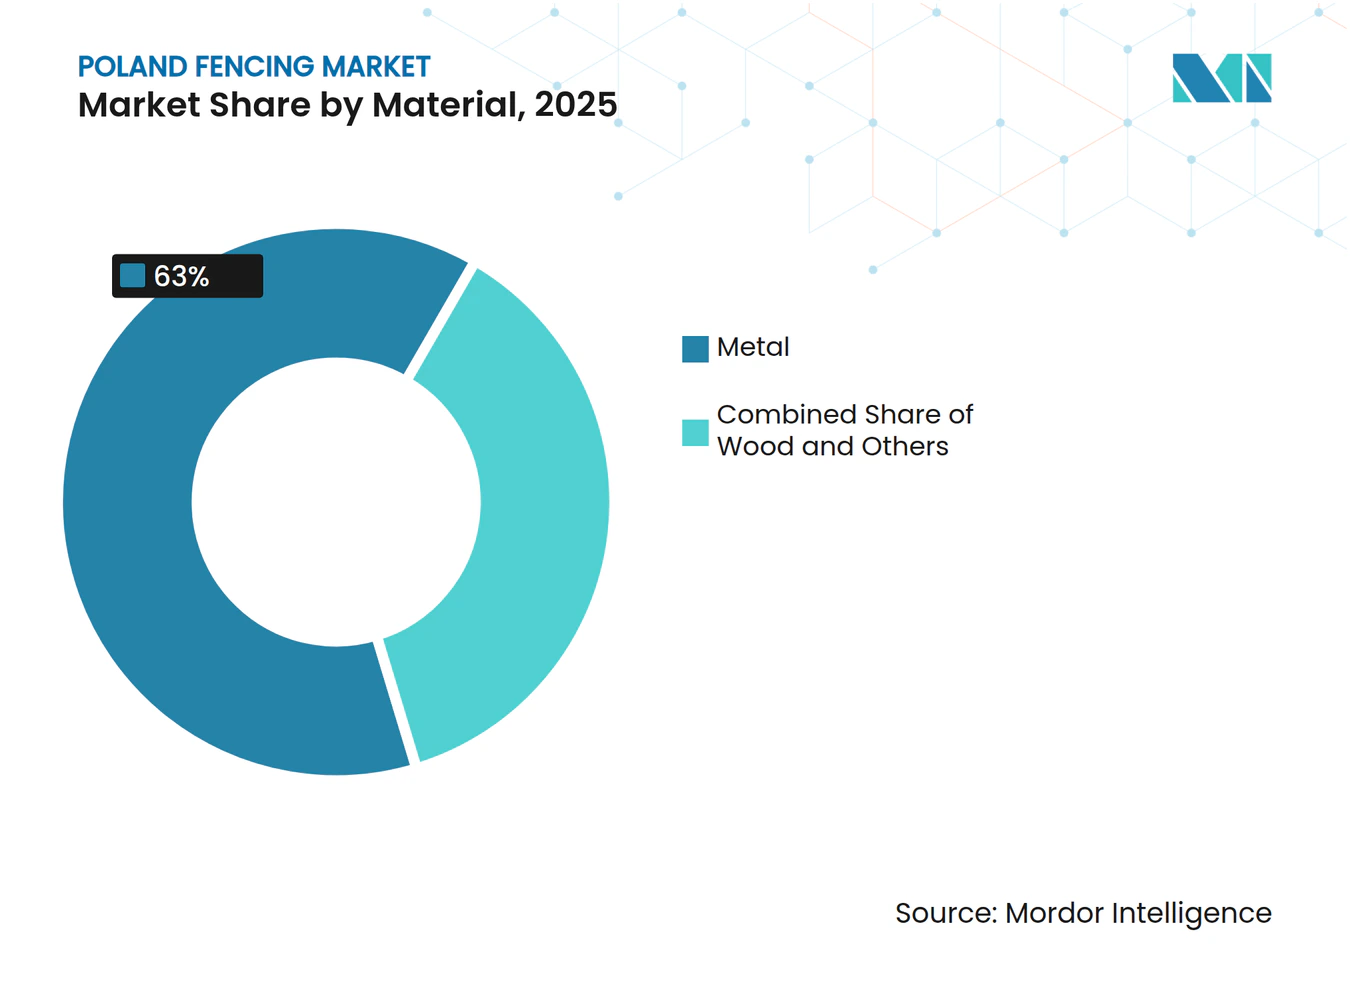
金属フェンシングは2025年に市場の63%を占め、この大きな基は溶融亜鉛めっき鋼パネル、溶接メッシュ、標準支柱システムが住宅、物流、公共、産業サイトにいかに広く使用されているかを反映しています。実際には、鉄鋼はコスト、耐久性、仕上げオプション、設置の親しみやすさのバランスが大量市場アプリケーション全体で他の素材よりも優れているため、ポーランドフェンシング市場の量の大部分を依然として形成しています。コンクリートは、重量と視覚的遮蔽がデザインの柔軟性よりも重要なプライバシー志向の住宅境界や一部の農村設置において役割を維持しています。木材は、メンテナンス、風化、ライフサイクルメンテナンスが大量スケールでの展開を困難にするため、より小さな美観ニッチにとどまっています。Polargosの2026年1月における14の新しい鋼製住宅モデルの発売は、主流サプライヤーが鋼製セグメントを成熟カテゴリーとして扱うのではなく、ポートフォリオの幅を更新し続けるのに十分な深みを見出していることを示しています。
プラスチック・複合材フェンシングのポーランドフェンシング市場規模は、2026年から2031年にかけてCAGR 8.9%で拡大すると予測されており、予測期間中で最も成長の速い素材グループとなっています。この成長は複合材が大規模に鉄鋼に取って代わることを意味するものではありませんが、購入者が特定のプロジェクトにおいて低メンテナンス、均一な仕上げ、規制への適合性をより重視するようになっていることを示しています。公共契約と仕様主導の案件がこのシフトを後押ししており、リサイクル含有量のポジショニングとコンプライアンスに適した製品フォーマットが数年前よりも関連性を増しています。プレミアム端では、アルミニウムも注目度を高めており、WIŚNIOWSKIの2026年AW.AL.203およびINFINITYの発売は、主要サプライヤーがよりクリーンなフォームファクターと高度な製造を活用してポーランドフェンシング産業内の価値上限を引き上げていることを示しています。それでも、デュプレックスコーティングシステムがサービス期待値を延長し、ポーランドフェンシング市場における金属の長期的なコストポジションを維持しているため、鉄鋼は依然として代替が困難です。



エンドユーザー別:防衛調達が住宅主導の均衡を崩す
住宅需要は2025年に31%のシェアを占め、ポーランドフェンシング市場で最大のエンドユーザー基盤となりました。この地位は2025年の208,800戸の住宅完工と、2026年および2027年を通じて活発に推移した住宅パイプラインによって支えられ、フロントフェンス、庭の境界、ゲート、プライバシーアップグレードへの定常的な需要を維持しました。住宅支出は品質面でも上昇しており、住宅所有者は基本的な周辺囲いだけを購入するのではなく、ゲートの自動化、ファサードデザインの統一、より高いプライバシー基準に価値を置くようになっています。産業・物流需要は戦略的重要性において住宅に次ぐ位置にあり、ポーランドの倉庫回廊拡張が建設活動の最も活発な地域で新たな周辺要件を生み出し続けています。商業・機関プロジェクトは、耐久性、標準化された寸法、請負業による施工が中心的な役割を果たす安定した層を加えています。
軍事・国境警備は2026年から2031年にかけてCAGR 8.0%で成長すると予測されており、ポーランドフェンシング市場で最も成長の速いエンドユーザーグループとなっています。イースト・シールドだけでも、このセグメントに住宅や通常の商業サイクルとは大きく異なる調達ロジックを持つ複数年の受注基盤を提供しています。鉱業・エネルギー需要も、大型太陽光資産が保護された境界、管理されたサイトアクセス、従来の受動的な囲いよりも堅牢なセキュリティ機能を必要とするため、上昇しています。輸送インフラはより安定した量の出口として残り、農業・農園フェンシングはポーランドフェンシング産業の他の部分よりも価格に敏感で農業経済に左右されやすい状態が続いています。全体的な効果は、住宅が依然として量を支えながらも、公共安全とインフラカテゴリーが製品ミックスの方向性をますます形成するという、より広い需要基盤です。
設置タイプ別:恒久システムが収益を支え、仮設が成長率をリード
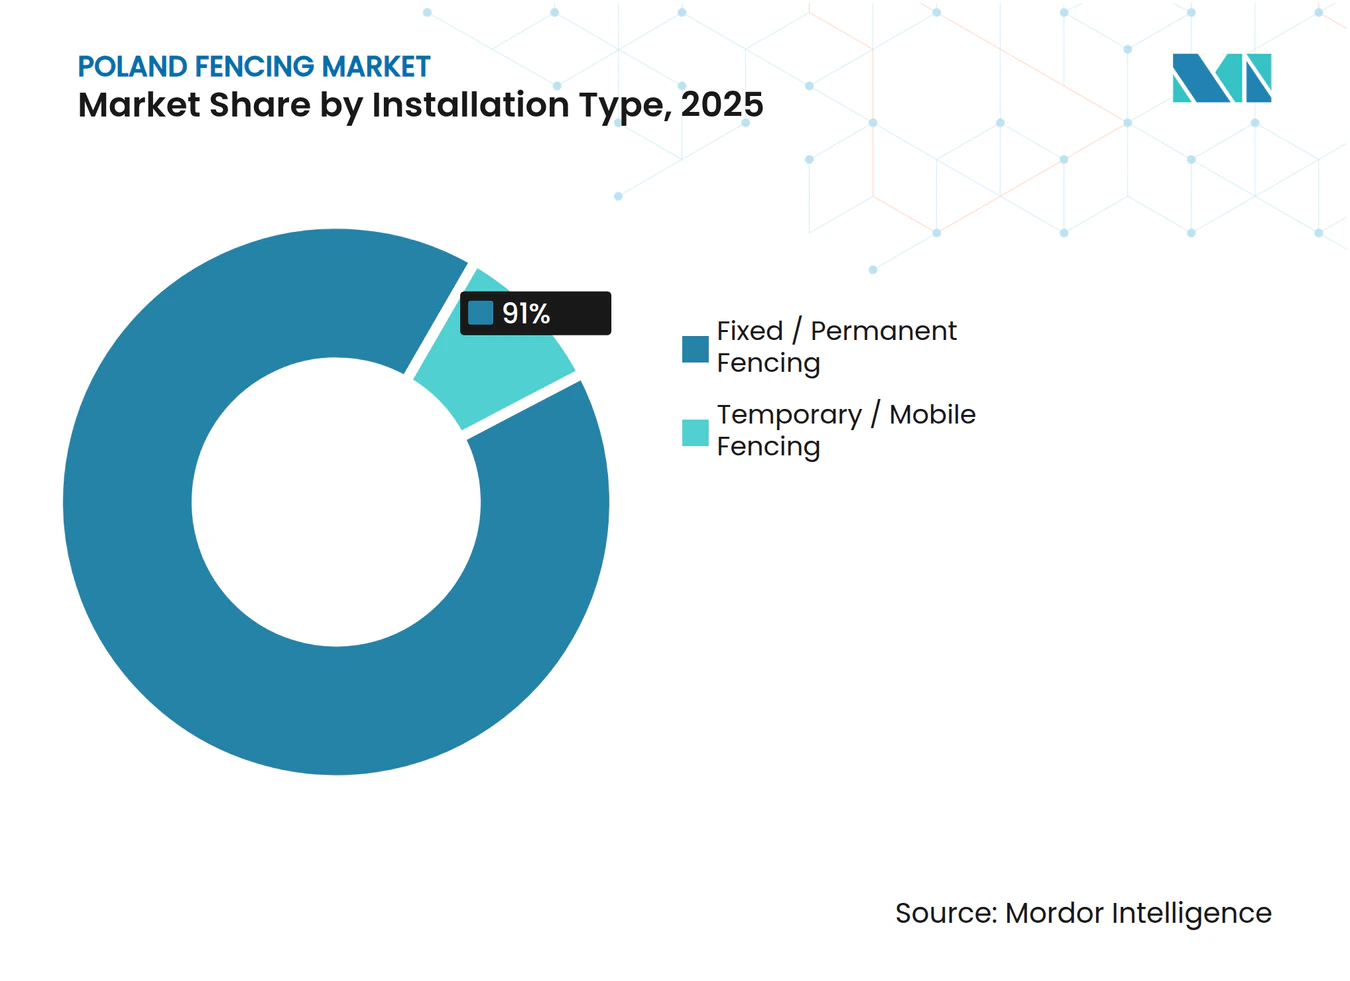
固定・恒久フェンシングは2025年に91%のシェアを占め、これはポーランドフェンシング市場の基本構造を反映しています。特に住宅、物流パーク、公共機関、産業プラントなどのほとんどのエンドユーザーは、短期的な囲いではなく、長いサービス寿命、安定した基礎、信頼性の高いゲートシステムを持つ耐久性のある設置を必要としています。これはまた、最初の設置決定が多くの場合長年にわたる交換サイクルを決定するため、生産者がコーティング、仕上げ品質、統合ゲートシステムへの投資を継続する理由でもあります。恒久システムは規制コンプライアンスからもさらなる支持を得ており、新築住宅は後から改修するよりも最初の設置時に準拠した寸法とアクセス機能を指定する可能性が高くなっています。これにより、より速く成長するニッチが注目を集めても、恒久カテゴリーは収益の中心に留まっています。
仮設・移動式システムのポーランドフェンシング市場規模は、2026年から2031年にかけてCAGR 9.3%で拡大すると予測されています。成長は、恒久的な障壁が完成する前にサイトセキュリティが必要な物流、インフラ、防衛関連工事における活発な建設パイプラインによって支えられています。Sontoの24時間配送を備えた全国18拠点の倉庫ネットワークは、仮設フェンシングを支える商業インフラがポーランドですでに十分に発達していることを示しています。このセグメントはまた、設置速度と移設が基本的な囲いとほぼ同様に重要な中期プロジェクトにモジュール式フォーマットが使用されるようになり、より洗練されてきています。その結果、仮設システムはポーランドフェンシング市場を席巻するわけではありませんが、請負業者とプロジェクトスポンサーが段階的な開発と工事現場のセキュリティを管理する方法においてより大きな役割を担うようになっています。

設置チャネル別:業者が量を確保、モジュールキットが成長率を獲得
専門業者は2025年にチャネルシェアの66.21%を占め、ポーランドフェンシング市場の中心に位置し続けています。この優位性は、支柱設置、コンクリート工事、ゲートの位置合わせ、自動化、電気接続、場合によっては統合検知システムを必要とする恒久設置の複雑さに根ざしています。政府、軍事、産業、物流クライアントは通常、コンプライアンス、責任、保証要件が非公式な施工では満たしにくいため、認定設置業者に依存しています。BetafenceのUNILOXシステムも、専門的な仕事をDIYプロジェクトに変えることなく請負業者の労働時間を削減することで、同じ方向性を示しています。これは、業者チャネルがポーランドフェンシング市場全体で量、仕様、アフターセールスの説明責任を形成し続けることを意味しています。
その他カテゴリーは2026年から2031年にかけてCAGR 8.2%で成長すると予測されており、最も成長の速いチャネルとなっています。このグループには製作業者、オンライン販売業者、モジュール式セルフアセンブリキットが含まれており、その台頭はポーランドフェンシング産業内の労働力制約とより迅速な設置フォーマットへの需要拡大に結びついています。Polargosのエレメントシステムが大型小売チェーンを通じて流通していることは、国内メーカーが周辺的な販売経路として扱うのではなく、意図的にこのルートを構築していることを示しています。このチャネルは、ブランド品を求めながらも設置プロセスの一部を自分で行うことをいとわない、コスト意識の高い住宅購入者の恩恵を受けています。とはいえ、モジュール式の成長は業者主導の構造を補完するものであり、ポーランドフェンシング市場の最も価値の高い部分は依然として専門的な施工、サイトのカスタマイズ、認定設置サポートに依存しているため、業者を代替するものではありません。
地域分析
マゾフシェ県は2025年のポーランドフェンシング市場の18%のシェアを占め、最大の地域貢献者となりました。ワルシャワはこの地域に倉庫ストック、政府施設、機関資産、プレミアム住宅開発の密な組み合わせをもたらしており、これらはすべてより高い平均仕様レベルの周辺システムを必要としています[3]。この地域はまた、2026年第1四半期のアクティブな物流建設の37%を占め、倉庫連動フェンシング需要の大部分を一つの地域に集中させました。シロンスク県は大規模な倉庫基盤と、より強固な周辺ソリューションを必要とする鉱業、エネルギー、重工業サイトの高い集積を背景に2位にランクされました。ヴィエルコポルスカ県も、良好な労働環境と活発な民間投資がポズナン周辺の住宅・商業不動産支出を支えたことから、重要性を維持しました。
ポモルスキェ県は2026年から2031年にかけてCAGR 8.4%で成長すると予測されており、ポーランドフェンシング市場で最も速い地域成長プロファイルを持っています。この地域の新たな産業・物流供給は2026年第1四半期に139,100平方メートルに達し、全国で最も強い市場の一つにランクされ、トライシティの港湾連動経済の重要性を強調しています。NRFグループのパナトニパーク・グダンスク・ウェストIIでの52,000平方メートルへの拡張は、この地域で現在進行中のテナント移転の規模と、それに伴う周辺工事を示しています。ライコヴィはさらに別の層を加えており、公益規模の太陽光発電投資が従来の物流用途を超えてポメラニアのセキュリティと境界要件を高めています。
ポーランドのその他の地域も、いくつかの異なるサブ地域にわたって重要な需要を取り込んでいます。ルベルスキェ県とポドカルパチェ県は農業フェンシングの量を支え、ポドラスキェ県は国境インフラ支出とセキュリティ重視の周辺工事に結びついたままです。ルブスキェ県も、グラブノなどの大型太陽光発電プロジェクトが主要な倉庫回廊以外でエネルギーサイトの周辺需要を拡大しているため、関連性を高めています。2026年9月に施行される改正建設法は素材の選択、ゲートフォーマット、準拠した住宅デザインに影響を与えるため、全国的な規制の背景はすべての県で重要です。
競争環境
市場集中度
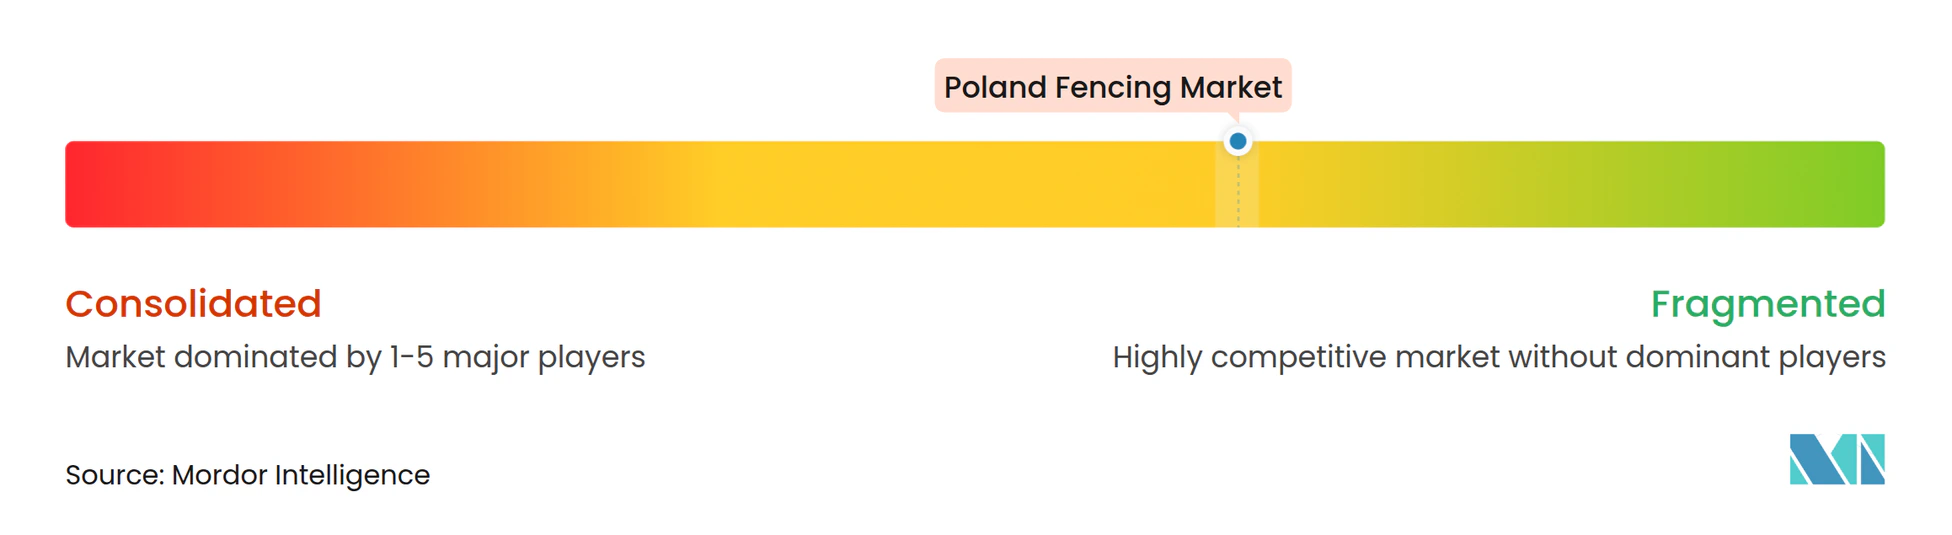
ポーランドフェンシング市場は中程度から高度に分散した状態が続いており、住宅、産業、仮設、高セキュリティカテゴリーにわたって20社以上の国内生産者と国際ブランドが競合しています。WIŚNIOWSKIとBetafence Polskaは市場の異なる端で目立つポジションを持っており、前者はプレミアム住宅システムで強く、後者は高セキュリティおよび重要インフラアプリケーションに注力しています。WIŚNIOWSKIの2025年9月に承認された1億6,000万ズウォティ(4,080万米ドル)の工場拡張は、住宅アップグレード、高付加価値製品デザイン、新規プロジェクト活動からの持続的な需要を中心とした能力優先戦略を示しています。INFINITYコレクションやAW.AL.203を含む2026年の発売は、この戦略が量だけでなく、デザイン、仕上げ品質、システム統合によるプレミアム差別化にも基づいていることを示しています。Betafenceの重要インフラポジショニングは、仕様の複雑さ、ゲート認証、機関調達規則が小規模企業には対応が難しいため、効果的な参入障壁を生み出しています。
BetafenceのTriMax対人障壁提案と迅速設置UNILOXシステムは、標準的なパネル需要だけでなく、政府、インフラ、管理アクセスプロジェクトに合わせた製品ロードマップを示しています。同時に、完全な軍用グレードパッケージをまだ購入していない中間市場の産業・エネルギー購入者向けのスマート対応周辺システムにはまだ開放的なスペースがあります。統合AI検知およびセンサーベースの周辺プラットフォームは国境、防衛、最上位の産業サイトに集中しており、物流パーク、公益施設、再生可能エネルギー施設を対象としたスケールダウンされた提供の余地を残しています。このギャップは重要であり、セキュリティへの期待が多くの中間市場購入者の従来の購買習慣よりも速く上昇しており、単純な価格競争ではなく製品の段階化の余地を生み出しているためです。
小規模な専門業者もポーランドフェンシング市場の特定のニッチにおける競争行動を形成しています。Sontoは仮設フェンシングにおいて全国的な迅速配送ポジションを構築し、Panel System Groupは建設・インフラユーザー向けの仮設・恒久ソリューションにおいて明確なB2B志向を持っています。大型恒久フェンスメーカーはそのアセットライトなレンタル・展開モデルを完全には複製しておらず、仮設セグメントを恒久カテゴリーよりも開放的な状態に保っています。コンプライアンス要件も確立された生産者を保護しており、ISO 1461溶融亜鉛めっき基準と自動ゲート製品のCEマーキングは、機関または保証に敏感なプロジェクトで低品質輸入品が満たすのに苦労する実際的な閾値を設定しています。その結果、競争は活発なままですが、競争は純粋なコモディティ価格よりも、納期、チャネルリーチ、仕上げ品質、より厳しい仕様要求を満たす能力に重点が置かれています。
ポーランドフェンシング産業リーダー
-
WIŚNIOWSKI
-
Betafence Polska
-
Polargos Sp. z o.o.
-
Plast-Met Systemy Ogrodzeniowe
-
Konsport Majewscy sp.j.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:WIŚNIOWSKIはINFINITYパリセードフェンスコレクションを発売しました。これはHOME INCLUSIVE、CLASSIC、MODERNゲートレンジと互換性のある60×40mmの閉鎖型鋼製ボックスセクションシステムであり、同社のプレミアム住宅ポートフォリオを拡充し、デザイン主導の建築的統一性需要を対象としています。
- 2026年5月:ポーランドのイースト・シールド障害物帯は2026年末の目標500kmの約50%に達し、ロシアのカリーニングラードおよびベラルーシ国境セクターにわたる線形障壁工事と並行して、KOWR取得の非軍事用地への保管サイト建設が拡大しています。
- 2026年4月:Electrumがルブスキェ県の約130ヘクタールにわたる100MWpグラブノ太陽光発電所の建設を開始し、2026年秋の完工を目標とするサイトに大規模な公益施設周辺・セキュリティフェンシング需要を生み出しています。
- 2026年1月:Polargosがアガット、ニツェア、ロンドン2、ミルトン、トパーズ、オパール、ラベンダーを含む14の新しい鋼製住宅フェンシングモデルを発売し、レロイメルラン、OBI、PSB、カストラマを通じて流通させ、2026年春の設置シーズンに向けて同社の中間市場鋼製ポートフォリオを強化しました。
ポーランドフェンシング市場レポートの範囲
ポーランドフェンシング市場は、素材別(金属、木材、プラスチック・複合材、コンクリート)、エンドユーザー別(住宅、農業・農園、その他)、設置タイプ別(固定・恒久フェンシング、仮設・移動式フェンシング)、設置チャネル別(専門業者、その他 – 製作業者、DIY・モジュールキット)、地域別(マゾフシェ県、シロンスク県、その他)に区分されています。市場予測は金額ベース(米ドル)で表示されています。
| 金属 | 鉄鋼 |
| アミニウム | |
| 木材 | |
| プラスチック・複合材 | |
| コンクリート |
| 住宅 |
| 農業・農園 |
| 政府・公共インフラ |
| 軍事・国境警備 |
| 産業・物流 |
| 鉱業・エネルギー |
| 輸送インフラ |
| 商業・機関 |
| 固定・恒久フェンシング |
| 仮設・移動式フェンシング |
| 専門業者 |
| その他 – 製作業者、DIY・モジュールキット |
| マゾフシェ県 |
| シロンスク県 |
| ヴィエルコポルスカ県 |
| ポモルスキェ県 |
| ポーランドのその他の地域 |
| 素材別 | 金属 | 鉄鋼 |
| アミニウム | ||
| 木材 | ||
| プラスチック・複合材 | ||
| コンクリート | ||
| エンドユーザー別 | 住宅 | |
| 農業・農園 | ||
| 政府・公共インフラ | ||
| 軍事・国境警備 | ||
| 産業・物流 | ||
| 鉱業・エネルギー | ||
| 輸送インフラ | ||
| 商業・機関 | ||
| 設置タイプ別 | 固定・恒久フェンシング | |
| 仮設・移動式フェンシング | ||
| 設置チャネル別 | 専門業者 | |
| その他 – 製作業者、DIY・モジュールキット | ||
| 地域別 | マゾフシェ県 | |
| シロンスク県 | ||
| ヴィエルコポルスカ県 | ||
| ポモルスキェ県 | ||
| ポーランドのその他の地域 |
レポートで回答される主要な質問
2031年のポーランドにおけるフェンシング需要の見通しは?
ポーランドフェンシング市場は、2026年の4億6,452万米ドルから2031年には6億4,907万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.9%で成長します。
どの素材カテゴリーが需要をリードし、どれが最も速く成長しますか?
金属は2025年に63%のシェアで最大のカテゴリーであり続け、プラスチック・複合材は2031年にかけてCAGR 8.9%で最も速い成長を示すと予想されています。
国境・防衛支出がサプライヤーにとってより重要になっているのはなぜですか?
イースト・シールドおよび関連するセキュリティプログラムは、通常の民間建設サイクルに依存しない重量級障壁、周辺システム、専門設置のための複数年にわたる調達を生み出しています。
どのポーランドの地域が最も強いフェンシング活動を牽引していますか?
マゾフシェ県はワルシャワの物流、機関、住宅基盤により2025年に18%のシェアでトップとなり、ポモルスキェ県は港湾、物流、再生可能エネルギープロジェクトによりCAGR 8.4%で最も速く成長すると予想されています。
メーカーと設置業者が直面する主な事業上の課題は何ですか?
原材料コストの変動と労働力不足が主な課題であり、マージンは鉄鋼・コーティングコストに敏感であり、分散した設置業者の能力がプロジェクの転換を遅らせ、施工コストを引き上げる可能性があります。