
インドフェンシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.34 十億米ドル |
| 市場規模 (2026) | 2.51 十億米ドル |
| 市場規模 (2031) | 3.55 十億米ドル |
| 成長率 (2026 - 2031) | 7.15 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドフェンシング市場分析
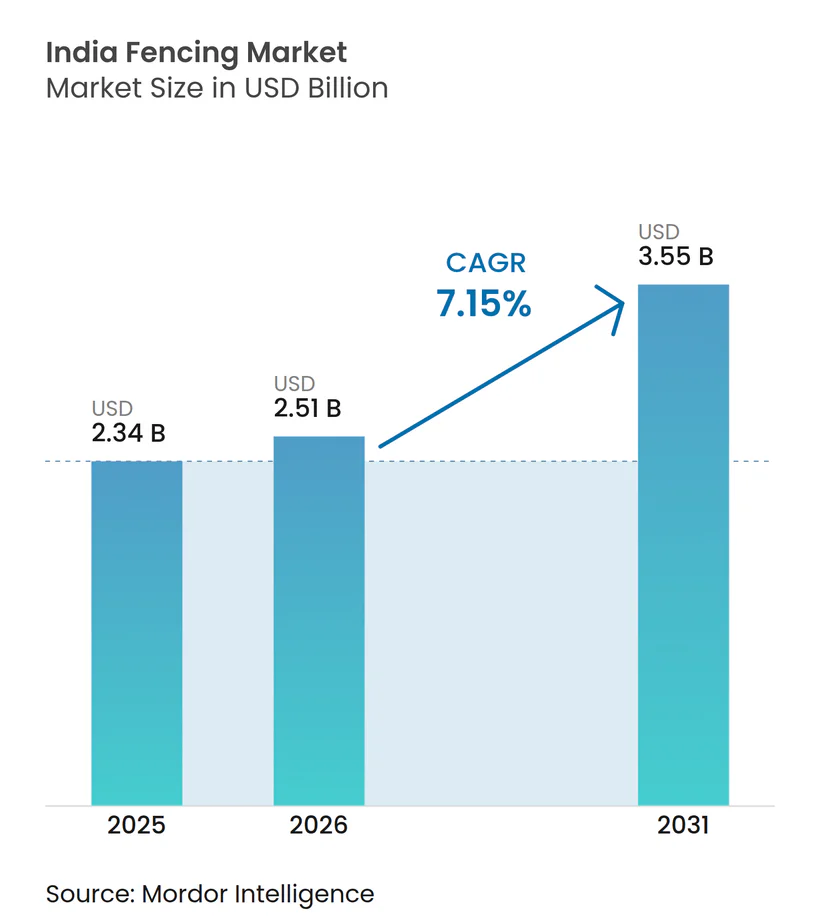
インドフェンシング市場規模は、2025年に23.4億米ドル、2026年に25.1億米ドルと予測され、2026年から2031年にかけてCAGR 7.15%で成長し、2031年までに35.5億米ドルに達する見込みです。
民間不動産よりも公共支出が市場形成においてより重要な役割を果たしており、他の建設資材カテゴリと比較して安定した需要基盤を提供しています。主要な成長要因としては、国境インフラプロジェクト、道路、鉄道、公共施設、公共施設用地が挙げられ、組織化されたサプライヤーに対して強い受注視認性を確保しています。例えば、2026年度の国境インフラ予算配分は7億米ドルに増加し、インド・ミャンマー国境フェンシングプログラムは37億米ドルで承認されました。さらに、市場は工業団地の拡張、倉庫投資、物流回廊の開発によっても支えられており、これらは正式な境界システムとコンプライアンス文書を必要とします。農業需要も、野生動物との衝突増加、作物保護ニーズ、および複数の州の農村地域における太陽光電気フェンシングプログラムの普及により増加しています。しかし、鉄鋼、アルミニウム、ポリマーの原材料コストが変動する一方、非組織化された製作業者が価格に敏感な農村市場を引き続き支配しているため、マージン圧力が主要な課題として残っています。
主要レポートのポイント
- 素材別では、金属フェンシングが2025年に65.1%の収益シェアでトップとなり、プラスチック・複合材フェンシングは2031年までに7.91%のCAGRで拡大する見込みです。
- エンドユーザー別では、政府系購買者が2025年のインドフェンシング市場の30.5%を占め、農業用フェンシングは2031年までに8.11%という最高のCAGRを記録する見込みです。
- 設置タイプ別では、固定・恒久型フェンシングが2025年のインドフェンシング市場シェアの85.6%を占め、仮設・移動型フェンシングは2031年までに7.61%のCAGRで拡大しています。
- 設置チャネル別では、専門業者が2025年に70.2%の収益シェアを占め、DIY・モジュラーキットチャネルは2031年までに7.72%のCAGRで成長する見込みです。
- 都市別では、ムンバイ首都圏が2025年に16.3%の収益シェアを占め、ハイデラバードは2031年までに8.22%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドフェンシング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 国境安全保障および インフラプロジェクトに関する政府の取り組み | +1.5% | 全国規模、ジャンムー・カシミール、パンジャブ、 ラジャスタン、西ベンガル、北東インドに集中。 | 短期(2年以内) |
| 道路、鉄道、公共施設にわたる 政府インフラ整備 | +1.2% | 全国規模、バーラトマーラおよびPMガティシャクティ 回廊での早期成果。 | 中期(2〜4年) |
| 工業団地、倉庫、物流ハブの成長 | +0.9% | ムンバイ首都圏、デリー首都圏、 プネー、ベンガルール、ハイデラバード。 | 中期(2〜4年) |
| 農業保護ニーズの増大 | +0.7% | ウッタル・プラデーシュ、マハーラーシュトラ、マディヤ・プラデーシュ、オディシャ、 ラジャスタン、カルナータカ。 | 短期(2年以内) |
| 機関・産業施設に対するセキュリティ懸念の高まり | +0.6% | 全国規模、主要都市および産業 回廊に集中。 | 短期(2年以内) |
| 野生動物保護および人間と動物の衝突緩和 | +0.4% | アッサム、ウッタル・プラデーシュ、西ベンガル、オディシャ、タミル・ナードゥ、 カルナータカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府の国境安全保障:主権的義務が複数年調達を解放
インドフェンシング市場では、国境工事が断続的な購買から長期サイクルのインフラプログラムへと移行しています。インドはパキスタンとの国境の93.25%、バングラデシュとの国境の79.08%をすでにフェンシングで整備していました。同時に、全長1,643kmのミャンマー国境は、2024年に37億米ドルのプロジェクトが承認された後、新たな実施フェーズに入りました[1]。2025年5月、内務省はパキスタン国境の500km超の老朽化したフェンシングをモジュラー式多層バリアに置き換えるため、2億米ドルの予算を承認しました。スマートフェンシングモデルである総合国境管理システムは、バリアをセンサー、サーマルイメージング、監視ツールと連携させることで製品ミックスを拡大しています。これにより、インドフェンシング市場は通常の建設サイクルの影響を受けにくくなり、組織化されたサプライヤーに明確なプロジェクトパイプラインをもたらしています。
工業団地と物流ハブ:プラグアンドプレイインフラが構造的なフェンシング需要を創出
インドフェンシング市場はまた、正式な仕様を通じて境界システムを購入する計画的な工業団地や倉庫キャンパスの普及らも恩恵を受けています。インドの倉庫セクターは2024年に19.6億米ドルの機関投資を集め、グレードAストックは過去5年間で21%のCAGRで拡大しました。2026年3月、連邦内閣はBHAVYAスキームを40億米ドルで承認し、プラグアンドプレイインフラを備えた100の工業団地を開発することとしました。これにより、境界フェンシングは後付けではなく基本プロジェクトスコープの一部となります。産業・国内貿易振興局は、PMガティシャクティが産業回廊や物流パークを含む600以上のプロジェクトをマッピングしており、長期的なサイト開発を支援していると述べました[2]。これにより、インドフェンシング市場は工業・物流ユーザーからの反復的なプロジェクト需要のより強固なミックスを得ています。
農業用フェンシング:作物損失と野生動物の圧力が農村地域の境界電化を促進
農業用フェンシングは、作物損失と動物の侵入が購買者をより強力な境界ソリューションへと向かわせているため、インドフェンシング市場で最も活発な需要ポケットの一つとなっています。ウッタル・プラデーシュ州森林・野生動物局は2023〜24年度および2024〜25年度にわたり、農場や集落付近の衝突を減らすためにチェーンリンクと太陽光システムの両方を使用して約272kmのフェンシングを設置しました。タミル・ナードゥ州ヴァルパライでは、森林局が4万米ドルのスマート仮想フェンシング設備の一環として1,300台の太陽光ユニットを導入し、巡回困難な地形で赤外線センシングとアラートを活用しました。これらの事例は、州機関と支援を受けた地域プログラムが農村部の太陽光フェンシング普及における重要なチャネルであることを示しています。このパターンが重要なのは、インドフェンシング市場が農業需要をハードウェア小売だけでなく、公的・補助金支援型の支出を通じて取り込んでいるためです。
セキュリティ懸念の高まり:産業・機関系購買者が境界システムをアップグレード
インドフェンシング市場は、受動的なバリアだけでは不十分なエネルギー、石油、その他の重要施設向けに、より高い仕様の製品へと移行しています。Godrej Security Solutionsは2025年9月に20%の事業成長を報告し、電気フェンシングを閉回路テレビ、アクセス制御、太陽光バックアップと組み合わせた単一の境界パッケージとして提供しています[3]。機密施設向けの電気フェンシングはまた、フェンスエナジャイザーに関するインド規格302-2-76の安全規則にも関連しており、サプライヤーと設置業者の基準を引き上げています。2024年および2025年の業界イベントでは、単純な1メートル当たり価格を超えるコンサーティナワイヤー、かみそり線、統合境界フォーマットも注目されました。この変化は、特に組織化されたチャネルにおいて、インドフェンシング市場のより安定した価値ミックスを支えています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 鉄鋼、アルミニウム、PVC価格の変動 | -0.7% | 全国規模、輸入PVCおよびアルミニウムに依存する地域でより高いエクスポージャー | 短期(2年以内) |
| 農村部および小規模購買者の価格感応度 | -0.5% | 農村インド、特にウッタル・プラデーシュ、ビハール、マディヤ・プラデーシュ、 ラジャスタン、オディシャ | 長期(4年以上) |
| 非組織化された地元メーカーとの競争 | -0.4% | インド全土のティア2、ティア3、農村市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料コストの変動:鉄鋼軟化とポリマー高騰が非対称なマージン圧力を生む
インドフェンシング市場は、鉄鋼、アルミニウム、PVCが同じ方向に動いていないため、困難なコストミックスに直面しています。ワイヤーロッド価格は2025年10月にトン当たり451〜455米ドルに下落した一方、PVCコストは同期間に最大30%上昇し、アルミニウム価格は8〜10%上昇しました。これは基本的な鉄鋼重視製品には有利ですが、需要が改善しつつある複合材およびPVCコーティングフェンシングには圧力をかけています。混合ポートフォリオを持つメーカーは、製品ラインにわたって不均一なマージンパフォーマンスに直面しています。インドフェンシング市場はこれらの条件下でも成長できますが、コストの変動は新しい素材カテゴリーでの完全な普及を遅らせる可能性があります。
非組織化された競争:断片化したサプライベースが品質標準化を制約
インドフェンシング市場は、農業、住宅、小規模商業需要において非組織化された競争にさらされ続けています。地元の小規模製作業者はリードタイム、柔軟な注文量、低い初期価格で競争に勝つことが多く、認定ブランドが価格に敏感な地域での普及を拡大することを難しくしています。これにより市場には明確な分断が生じており、組織化されたプレイヤーは政府、防衛、グレードAの産業案件でより強い立場にあります。同時に、非公式サプライヤーは農村部や小都市で活動を続けています。Bekaertが2025年上半にインドでの鉄鋼ワイヤーソリューション生産を中止する決定を下したことは、一部のコモディティワイヤー層がコスト面での防衛がいかに困難かを示しています。農村部の購買において品質基準がより重視されるようになるまで、これはインドフェンシング市場の足かせとなり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:亜鉛メッキ鋼が需要を牽引、複合材が勢いを増す
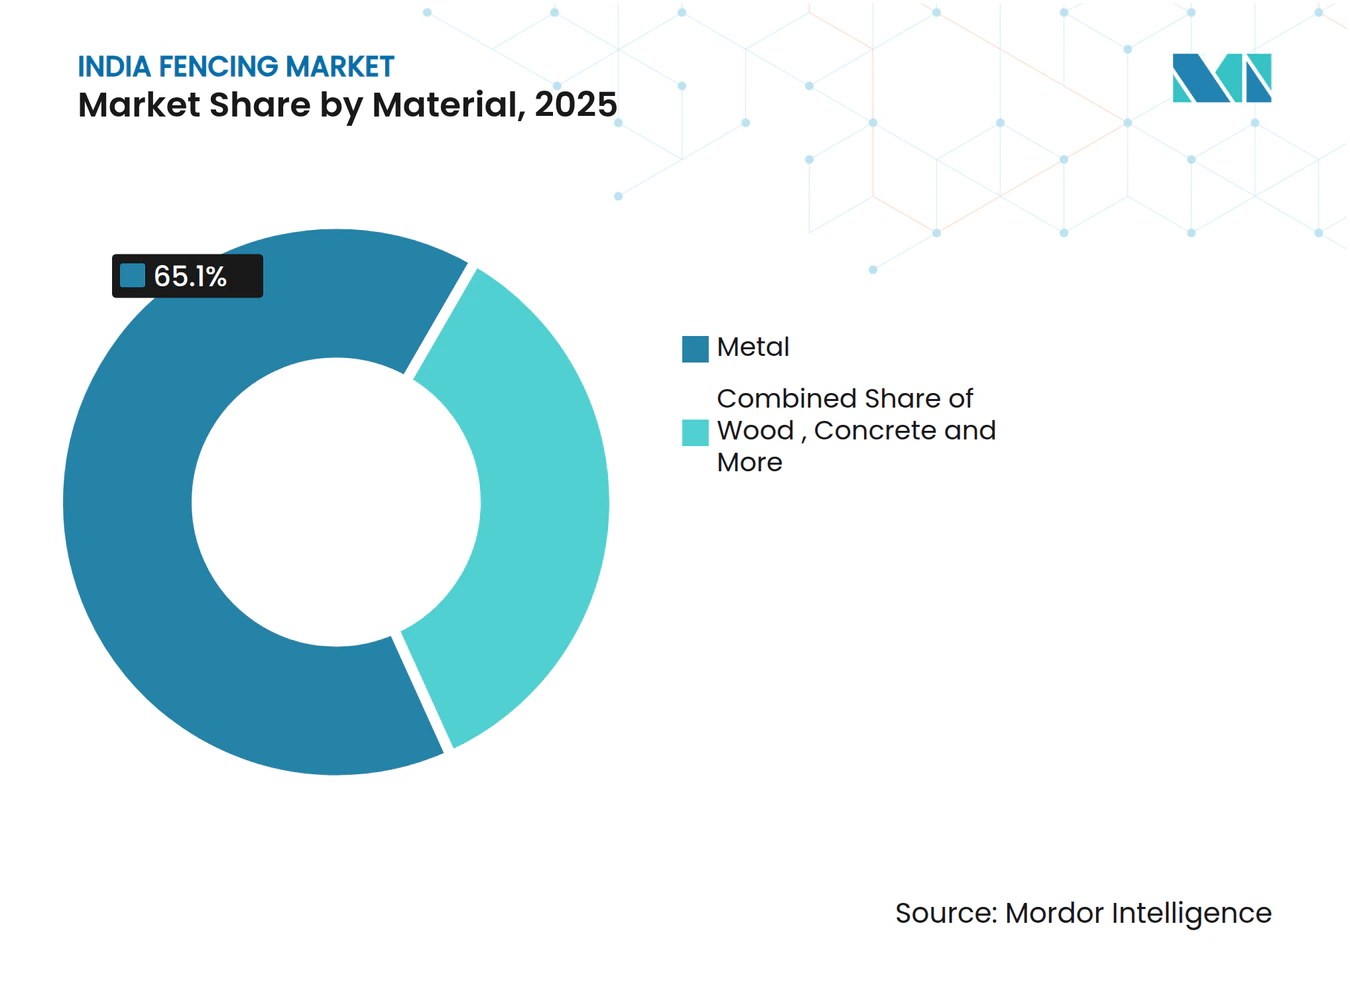
金属フェンシングは2025年の市場収益の65.1%を占め、インドフェンシング市場において最大の素材カテゴリーとしての地位を維持しています。亜鉛メッキ軟鋼ワイヤーメッシュ、有刺鉄線、チェーンリンクパネルは、政府入札や国境プロジェクトが認定済みで実績のある製品を好むため、依然として数量をリードしています。アルミニウムフェンシングは、耐食性がコストよりも重要な沿岸・化学環境において、より小さなプレミアムニッチに対応しています。コンクリートフェンシングは高速道路バリアや公共施設用地での役割を維持し、木材は装飾的な住宅用途に限定されています。
プラスチック・複合材フェンシングは最も成長が速いセグメントであり、2026〜2031年のCAGRは7.9%で、インドフェンシング市場のこの部分はゲーテッドハウジングや景観整備されたキャンパスで拡大しています。木材プラスチック複合材および高密度ポリエチレンパネルは、外観、低メンテナンス、シロアリ耐性が高い初期コストを相殺する場所で受け入れられています。カルナータカ州の産業政策2025〜2030は、電子機器、航空宇宙、電気自動車クラスターへの投資を支援しており、よりクリーンな産業環境でのモジュラー境界フォーマットへの需要と一致しています。インドフェンシング産業内では、このミックスにより金属が支配的な地位を維持しながら、複合材により明確な成長レーンが与えられています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:政調達が支配、農業が他を凌駕
政府系エンドユーザーは2025年のインドフェンシング市場の30.5%を占め、最大の単一需要グループとなっています。需要は防衛施設、鉄道境界、国道、国境プログラム、公共施設サイトから生まれました。BHAVYAスキームとPMガティシャクティパイプラインはこの立場を強化しており、公園、道路、物流プロジェクトは建設サイクルの早い段階で境界システムを必要とします。防衛関連の発注はまた、より高い製品仕様を伴うため、基本的な囲い工事よりも良い販売価格を支えています。
農業用フェンシングは最も成長が速いエンドユーザーセグメントであり、2026〜2031年のCAGRは8.1%です。成長は、作物損失、家畜の移動、野生動物との衝突が予防的フェンシングへの直接的なニーズを生み出している地域で最も強くなっています。鉱業、石油・化学、エネルギー・電力はシェアでは小さいですが、高仕様システムを購入し、通常の住宅サイクルとの関連が低いため重要です。インドフェンシング産業では、住宅需要は現在小さいですが、オンライン調達とプレハブキットが都部の住宅所有者へのアクセスを拡大し始めています。
設置タイプ別:恒久型フェンシングが市場を支配
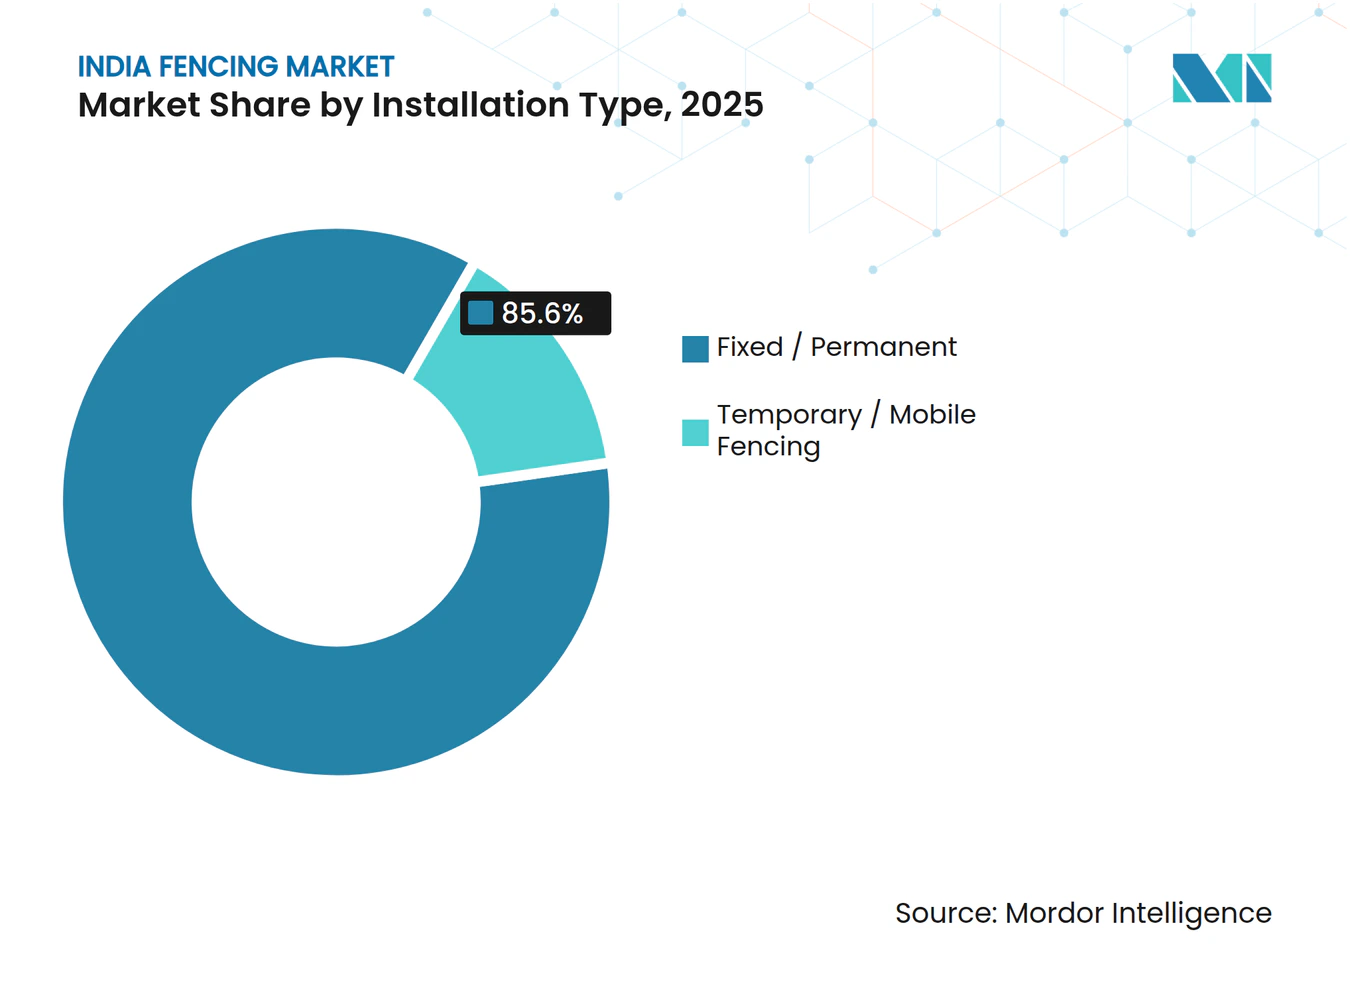
固定・恒久型フェンシングは2025年のインドフェンシング市場の85.6%を占め、公共、産業、農場設置の重みを反映しています。これらのプロジェクトは通常、コンクリート設置ポスト、亜鉛メッキメッシュまたはワイヤー、長い耐用年数を必要とするため、組織化された業者がより適切に実行できます。国境システム、産業境界、農地境界はすべてこのモデルに適合し、セグメントのリードを強化しています。その結果、耐久性と正式な調達を、迅速な仮設供給よりも優先する市場構造が生まれています。
仮設・移動型フェンシングは、2026〜2031年のCAGRが7.6%と最も成長が速い設置タイプです。建設現場の囲い、群衆管理ニーズ、迅速展開バリアがこの成長の主な需要ドライバーです。国境交換プログラムもモジュラー要素を導入しており、機密性の高い場所での迅速な修理とセクション単位の交換を可能にしています。それでも、インドフェンシング市場は恒久型システムを中心とし続けるでょう。ほとんどのコアユースケースは長期的な設置を必要とするためです。

設置チャネル別:業者がリード、セルフインストールチャネルが加速
専門業者は2025年に70.2%の収益シェアを占め、インドフェンシング市場における主要な設置チャネルとなっています。大規模な公共・産業プロジェクトは、追跡可能なサプライヤーと経験豊富な設置業者を優先する入札システム、数量明細書、コンプライアンスチェックを通じて処理されます。このチャネルはまた、大規模サイトでの設置後サービス、保証対応、品質検証もサポートしています。その結果、組織化されたメーカーは最高価値のプロジェクト帯でより保護されています。
DIY・モジュラーキットチャネルは、2026〜2031年のCAGRが7.7%で成長する見込みです。農村部の購買者と都市部の世帯は、フル業者を雇わずに標準パネルやワイヤーフォーマットを調達するためにデジタル調達やオンライン比較ツールをますます利用しています。この変化により、小規模注文の購買摩擦が減少し、インドフェンシング市場に新規顧客を取り込む助けとなっています。また、製品比較が容易になり価格がより透明になるため、流通マージンへの圧力も生じています。
地理的分析
ムンバイ首都圏は2025年のインドフェンシング市場の16.3%を占め、ハイデラバードは2031年までに8.2%という最速の都市成長を記録する見込みです。ムンバイのリーダーシップは、大規模な倉庫基盤、石油化学エクスポージャー、ジャワハルラール・ネルー港湾局回廊周辺の物流資産から生まれています。同市は2024年に1,860万平方フィートの倉庫スペースを吸収し、大規模なキャンパス型施設への明確な境界需要に転換されました。デリー首都圏は、公共インフラ、データセンター、物流ハブが安定した機関需要を生み出しているため、インドフェンシング市場のもう一つの主要センターであり続けています。
グレーターノイダにある政府承認のダドリー複合輸送物流ハブ(7億米ドル相当)は、デリー首都圏おける境界システムの長い建設サイクルを追加します。コルカタも、東部サプライルートが西ベンガルと北東部の国境プロジェクトに結びついているため、重要性を増しています。報道情報局は2025年2月、バングラデシュ国境4,097kmのうち3,240kmがすでにフェンシングされており、東部での調達活動が引き続き可視的であると述べました。ハイデラバードの勢いは、産業再開発、物流拡張、道路プログラムが同時に進展していることから生まれています。ベンガルールもインドフェンシング市場での地位を強化しており、州の政策は2030年までに893億米ドルの新規投資を目標とし、より多くの産業地域の開発を支援しています。
プネーとチェンナイは、産業物流活動と港湾連携インフラが組織化された境界セキュリティを引き続き必要としているため、インドフェンシング市場の信頼できる需要センターであり続けています。その他のインドセグメントは、農業・野生動物フェンシングプログラムが小都市や農村地区に広がっているため、数量面で重要です。オディシャ、アッサム、ウッタル・プラデーシュ、ミル・ナードゥは、都市産業チャネルの発展が遅れている地域でも、州主導の太陽光・野生動物フェンシングプログラムが需要を創出できることを示しています。これにより、インドフェンシング市場は地理的に広範であり続け、高価値の都市プロジェクトと高数量の農村アプリケーションが同時に成長しています。
競合環境
市場集中度
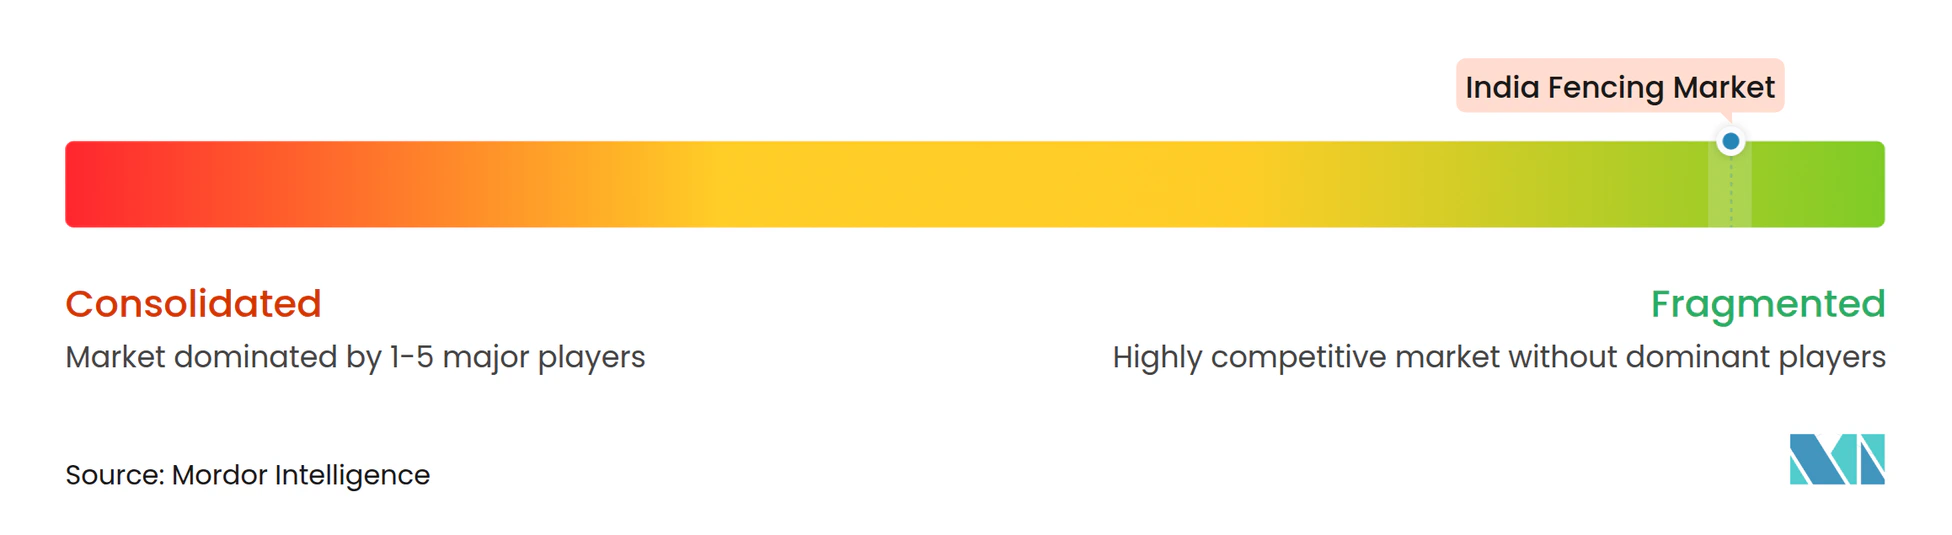
インドフェンシング市場は構造的に断片化したままであり、単一のプレイヤーが全国収益の8〜10%以上を占めることはありません。3,000社以上の組織化・非組織化メーカーがサプライチェーン全体で事業を展開しており、競合環境は広く混雑しています。市場には3つの明確な層があります。最上位には、政府、防衛、重要インフラプロジェクト向けに物理的フェンシングと電気的抑止、人工知能監視、クラウドモニタリングを組み合わせた統合境界セキュリティスペシャリストがいます。最下位では、地元の製作業者、亜鉛メッキ工場、ワイヤー販売業者が大量市場全体で価格圧力を高い水準に保ちながら、大きな需要シェアを維持し続けています。
中間層は、強い地域ーチと長年のディーラー関係を持つ地域メーカーで構成されています。VBS Groupなどの企業は、購買者の忠誠心がまだ重要な農業・半商業アプリケーションを中心に、深い流通深度を通じて地位を守り続けています。市場の組織化された部分では、IS 278およびIS 4826に基づくインド規格局認証が正式な調達においてより厳格に施行されるにつれ、コンプライアンスがより強力な競争フィルターとなっています。これにより、政府入札業務における非公式サプライヤーの役割が徐々に制限されています。それでも、中小零細企業のフリンジは市場価値の推定40〜45%を吸収し続けており、大手プレイヤーのマージン拡大を制限し続けています。
3つの戦略的パターンが組織化されたセグメントを形成しています。技術統合型境界セキュリティ企業は、電気的抑止、人工知能カメラ、振動センサー、対ドローンモジュール、中央監視ソフトウェアを単一システムの一部として提供することで、単純な1メートル当たり価格設定から脱却しており、Godrej & Boyceの2025年度20%成長はこのモデルが機関プレミアムの獲得にどのうに役立っているかを示しています。JustFenceのようなデジタルファーストの直接消費者向けプレイヤーも、オンライン設定ツール、複数都市フルフィルメント、拡大するディーラープログラムを使用して、業者に完全に依存することなく10,000人以上の顧客にリーチすることで流通を変えています。3つ目のパターンは技術的パートナーシップの活用であり、Static Systems Electronicsのような企業は、準拠したエナジャイザーシステムの独占権を使用して、価格ではなく製品資格を通じて刑務所、太陽光発電所、防衛施設へのアクセスを得ています。最も明確な空白スペースは太陽光農業フェンシングであり、森林局と非政府組織が依然として調達を形成しており、商業企業がまだ十分に強いラストマイル農村流通を構築していない分野です。
インドフェンシング産業リーダー
-
A-1 Fence Products
-
India Fence
-
Maa Vishla Industries (MV FENCE)
-
JustFence
-
Sharda Wires
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:連邦内閣はBHAVYAスキーム(40億米ドル)を承認し、NICDCを実施機関として、インド全土に各100〜1,000エーカーの100のプラグアンドプレイ工業団地を建設することとしました。各団地における必須の境界セキュリティインフラは、複数の州にわたる構造化されたフェンシングの調達を直接拡大します。
- 2025年9月:Godrej Security Solutionsは、拡大したチャネルパートナーネットワーク、スマート境界セキュリティ製品の統合、機関系購買者からの採用増加により、20%の事業成長を報告しました。同社は以前、2024年12月のIFSEC India 2024でポールディテクターと電気フェンシングシステムを発表していました。
- 2025年6月:ウッタル・プラデーシュ州森林・野生動物局は、農場や集落付近の人間と動物の衝突を緩和するため、2023〜24年度および2024〜25年度にわたり森林周辺地域に約272km(チェーンリンク231km、太陽光41km)のフェンシングの設置を完了し、インドで最大規模の州費用による野生動物フェンシングプログラムの一つとなりました。
- 2025年5月:中央政府は、ジャンムー・カシミール、パンジャブ、ラジャスタンのパキスタン国境の老朽化した500km超のフェンシングをモジュラ式多層防切断バリアに置き換えるため、2億米ドルの予算を承認しました。このプロジェクトには防弾歩哨所と改善されたBOBアクセス道路も含まれており、非公式業者よりも組織化されたフェンシングメーカーに有利な製品仕様のアップグレードを示しています。
インドフェンシング市場レポートの範囲
| 金属 | 鉄鋼 |
| アルミニウム | |
| 木材 | |
| プラスチック・複合材 | |
| コンクリート | |
| その他の素材 |
| 住宅 |
| 農業 |
| 軍・防衛 |
| 政府 |
| 鉱業 |
| 石油・化学 |
| エネルギー・電力 |
| その他のエンドユーザー |
| 固定・恒久型フェンシング |
| 仮設・移動型フェンシング |
| 専門業者 |
| その他 – 製作業者、DIY・モジュラーキット |
| ムンバイ首都圏 |
| デリーNCR |
| プネー |
| ベンガルール |
| ハイデラバード |
| チェンナイ |
| コルカタ |
| その他のインド |
| 素材別 | 金属 | 鉄鋼 |
| アルミニウム | ||
| 木材 | ||
| プラスチック・複合材 | ||
| コンクリート | ||
| その他の素材 | ||
| エンドユーザー別 | 住宅 | |
| 農業 | ||
| 軍・防衛 | ||
| 政府 | ||
| 鉱業 | ||
| 石油・化学 | ||
| エネルギー・電力 | ||
| その他のエンドユーザー | ||
| 設置タイプ別 | 固定・恒久型フェンシング | |
| 仮設・移動型フェンシング | ||
| 設置チャネル別 | 専門業者 | |
| その他 – 製作業者、DIY・モジュラーキット | ||
| 都市別 | ムンバイ首都圏 | |
| デリーNCR | ||
| プネー | ||
| ベンガルール | ||
| ハイデラバード | ||
| チェンナイ | ||
| コルカタ | ||
| その他のインド |
ポートで回答される主要な質問
2031年までのインドフェンシング市場の規模見通しは?
インドフェンシング市場は、2026年の25億米ドルから2031年までに36億米ドルへ、CAGR 7.15%で成長する見込みです。
現在インドで最も需要を牽引しているのは何ですか?
公共支出が主要なドライバーであり、特に国境工事、道路、公共施設、鉄道、工業団地向けです。これにより、多くの建設連動カテゴリーよりも安定した需要が生まれています。
インドで需要をリードしている素材カテゴリーはどれですか?
金属フェンシングが2025年に65.1%の収益シェアでトップとなっています。政府、防衛、産業、農場用途の標準的な選択肢であり続けているためです。
最も成長が速いエンドユーザーグループはどれですか?
農業用フェンシングが最も成長が速いエンドユーザーセグメントであり、作物保護ニーズと野生動物衝突緩和に支えられ、2031年までのCAGRは8.11%です。
サプライヤーにとって最も重要な設置チャネルはどれですか?
専門業者が最大のチャネルであり続けており、2025年の収益の70.2%を占めています。大規模プロジェクトは依然として入札、コンプライアンスチェック、正式な設置に依存しているためです。
成長において最も重要な都市市場はどこですか?
ムンバイ首都圏が2025年に16.3%の価値シェアでトップとなり、ハイデラバードは2031年までにCAGR 8.22%で最速の成長が見込まれています。