
空気工具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 12.11 十億米ドル |
| 市場規模 (2031) | 14.71 十億米ドル |
| 成長率 (2026 - 2031) | 3.97 % |
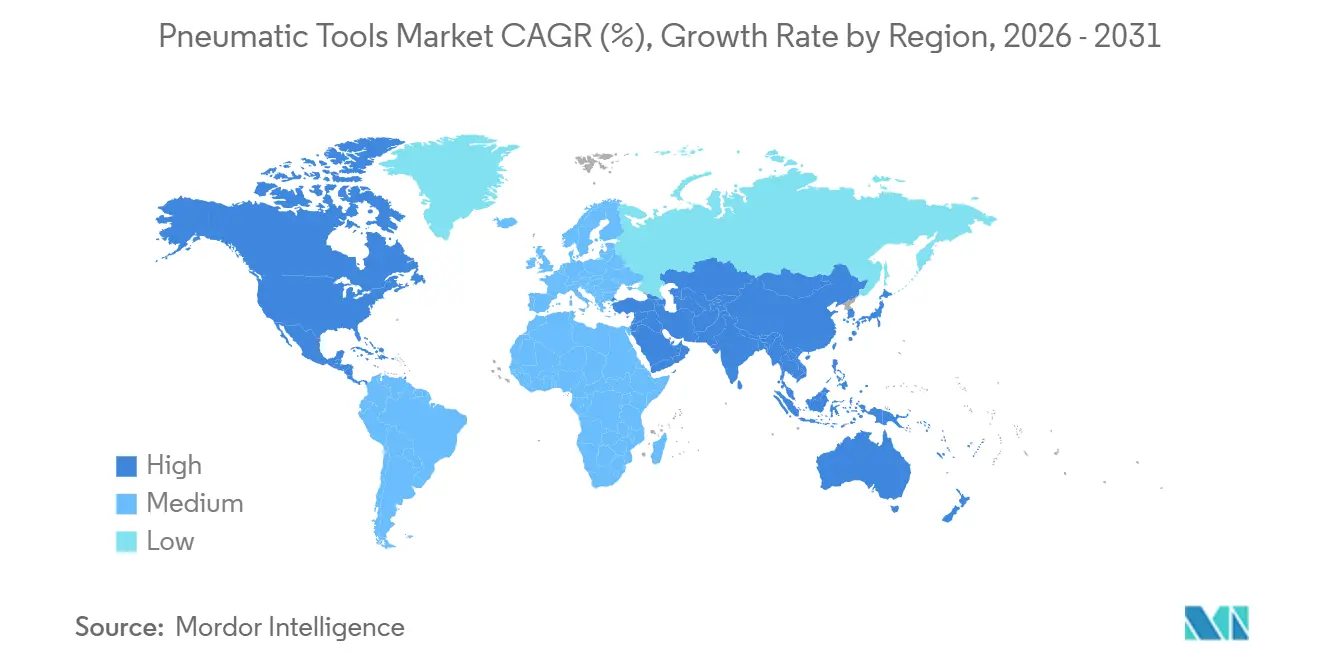
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空気工具市場分析
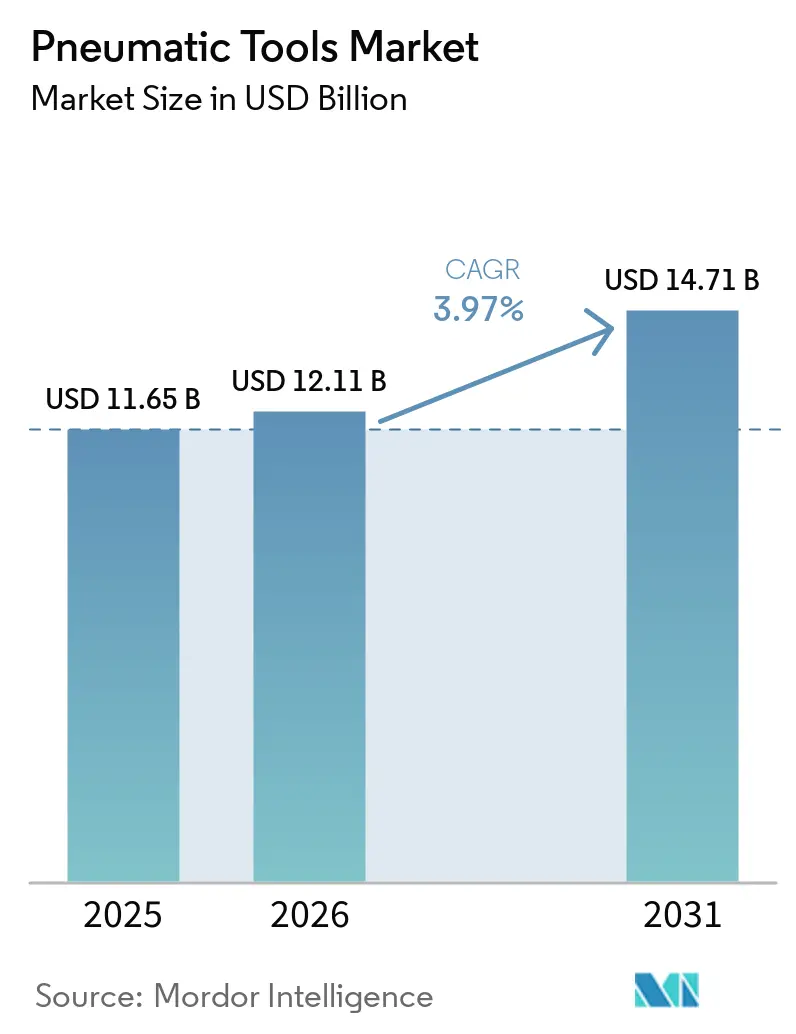
空気圧工具市場の規模は、2025年の11.65 ビリオン 米ドルから2026年には12.11 ビリオン 米ドルへと拡大し、2031年までに14.71 ビリオン 米ドルに達する見込みで、2026年から2031年にかけCAGR 3.97%で成長すると予測されています。安定した成長は、高トルク・無火花運転・連続稼働サイクルを必要とする環境における当セクターの成熟度と継続的な不可欠性を反映しています。需要は、精密エア駆動締め付けが品質管理ループを短縮する工場デジタル化、コンクリート破砕・鉄筋固定・配管工事向けの工具受注を押し上げる公共インフラ支出、そしてインパクトレンチやラチェットが好まれる活発な自動車修理活動によって支えられています。エネルギー効率規制および振動暴露限度は、メーカーに対してより静粛・軽量・低損失の設計を促し、性能とコンプライアンスを両立できるサプライヤーに差別化の機会をもたらしています。コンプレッサー技術におけるスケールメリットとグローバルサービスネットワークが依然として新規参入を抑制しているため、競争の激しさは中程度にとどまっていますが、中堅の地場ブランドは価格の機動性と応用ノウハウを武器に特定のニッチ分野で存在感を発揮しています。
主要レポートのポイント
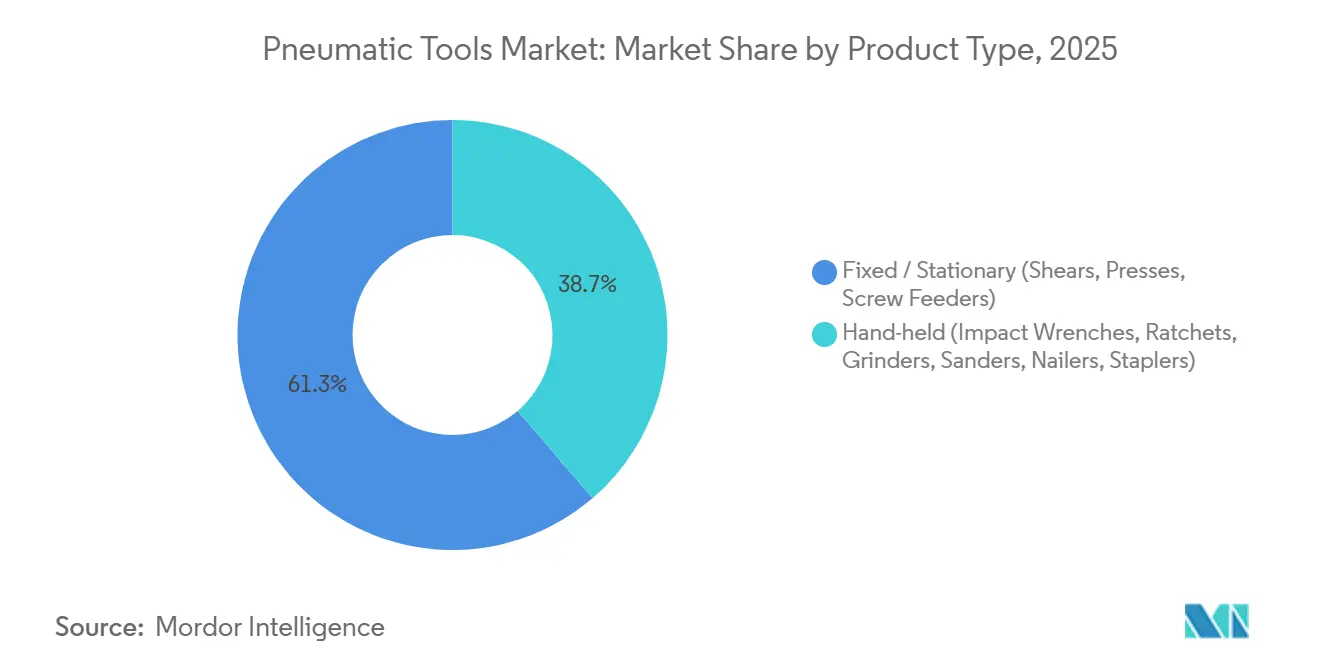
- 製品タイプ別では、ハンドヘルド型インパクトレンチが2025年の空気圧工市場において38.71%のシェアでトップとなり、固定・据置型工具は2031年にかけて最も高い5.01%のCAGRを記録すると予測されています。
- 動力源別では、直接エアコンプレッサーシステムが2025年の空気圧工具市場規模の63.11%を占め、バッテリーアシスト式ハイブリッドは2031年にかけて4.76%のCAGRで成長する見通しです。
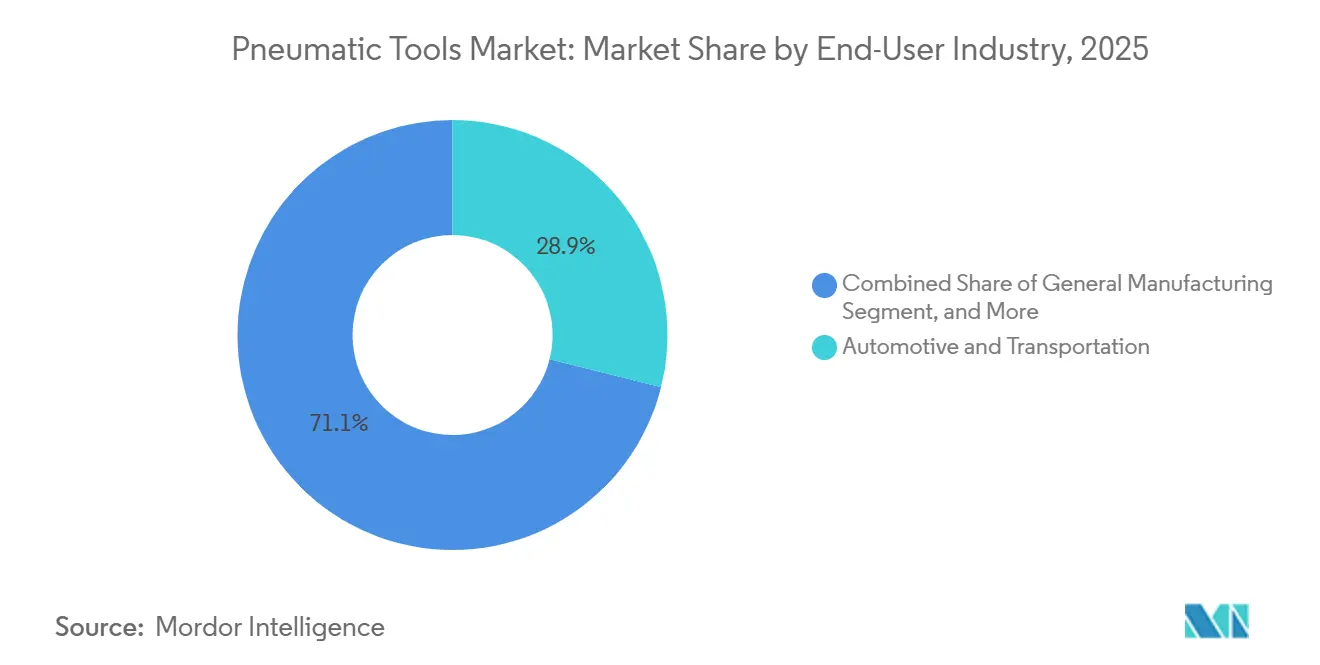
- エンドユーザー産業別では、自動車・輸送が2025年に28.91%の売上シェアを保持し、航空宇宙・防衛は2031年にかけて5.91%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に33.71%の売上シェアを占め、北米は2031年にかけて最も高い4.81%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションの急増と品質管理サイクルの厳格化 | +0.8% | 世界全体;アジア太平洋および北米で最も顕著 | 中期(2〜4年) |
| 世界の建設・インフラ設備投資(CAPEX)の拡大 | +0.7% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 自動車アフターセールスおよび修理量の拡大 | +0.5% | 世界全体;成熟した車両保有台数 | 中期(2〜4年) |
| 労働衛生に基づく低振動エルゴノミクス工具へのシフト | +0.4% | 欧州、北米、先進アジア太平洋 | 長期(4年以上) |
| ハイブリッドバッテリー補助空気圧システムによるコードレスモビリティの実現 | +0.3% | 北米、欧州の早期採用者 | 長期(4年以上) |
| 圧縮空気の脱炭素化義務(オイルフリー・エネルギー効率型圧縮機) | +0.2% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業オートメーションの急増と品質管理サイクルの厳格化
生産ラインにはビジョンシステム、トルクトレーサビリティ、IoT対応バルブが統合されてリアルタイムで不良率を削減しており、エアモーターは過熱せず失速しても損傷しないため、依然として好まれる動力媒体となっています[1]。自動車組立工場では、センサー搭載の空気圧式ナットランナーと製造実行システム(MES)ソフトウェアを組み合わせることで、継手の完全性監査の時間を数日から数時間に短縮しています。[2]包装工場では、熱ドリフトなしに1分間に数百個のパックをインデックスするコンパクトなエアシリンダーと空気論理グリッパーを導入しています。これらのオートメーションによる成果は、レギュレーター・フィルター・シールなどの消耗品の継続的な需要を支え、工具プラットフォームへのロイヤルティを固定化します。その結果、ロボットのエンドエフェクターが空気圧式スクリュードライバーやドリルを組み込むことが多いため、ロボット工学が普及しても空気工具市場は引き続き恩恵を受けています。
世界の建設・インフラ設備投資(CAPEX)の拡大
米国の建設着工額は、1兆2,000億米ドルのインフラ投資・雇用法からの配分に支えられ、2025年に1兆2,770億米ドルに達する見込みです。大口径パイプライン、橋梁の改修、空港滑走路はいずれも、バッテリー交換なしに連続トルクを供給するチッピングハンマー、舗装ブレーカー、ナットランナーに依存しています。2020〜25年の中西部都市部の4%成長は、多層住宅建設現場における鉄筋切断およびコンクリート締結工具の需要を高めています。[3]熟練労働者不足に悩む建設業者は、作業者一人当たりの生産性を高める大型エアネイラーや木枠工具を代替として採用しています。その結果、土木工学の機械化が停滞していた地域においても、空気工具市場は新たな需要を獲得しています。
自動車アフターセールスおよび修理量の拡大
Auto Care Associationは、世界のアフターマーケットが2024年水準から増加し、2027年までに6,173億米ドルに達すると予測しています。[4]車両の高齢化がサービス入庫台数を押し上げ、タイヤ・ブレーキ・サスペンション作業では、過熱なしに1シフトで数千回サイクルできるエアインパクトレンチが好まれます。フリートオペレーターは、ラストマイル配送バンのダウンタイムを最小化するため、高流量コンポジットボディ工具を備えた社内サービスベイを維持しています。電気自動車の普及は、ホイール・シャシー・構造修理に依然として高速・高トルクの取り外しが必要なため、工具需要を部分的にしか減少させません。部品の複雑性が増すにつれ、修理業者はやり直し率を削減するトルク制御パルス工具を好むようになり、空気工具市場内でのプレミアム価格設定を支えています。
労働衛生に基づく低振動エルゴノミクス工具へのシフト
EU指令2002/44/ECは日常的な手腕振動暴露を5 m/s²に制限しており、ハンマー・グラインダー・リベッターの再設計の波を引き起こしています。米国労働安全衛生局(OSHA)29 CFR 1910.242も同様に、雇用主に対して工具を安全な動作状態に維持することを義務付けています。ベンダーは、振動を最大8倍低減するツインホース振動減衰ハンドル、エアクッションクラッチ、コンポジットハウジングで対応しています。健康基準に基づく購買基準は最低価格入札から多様化し、空気工具産業における付加価値販売を押し上げています。保険会社は手腕振動症候群(HAVS)の請求を保険料に反映し始めており、エルゴノミクスアップグレードをさらに加速させています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラシレス電動・コードレス電動工具の採用拡大 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 圧縮空気のエネルギー損失による運用費(OPEX)精査の強化 | -0.4% | 欧州、北米 | 長期(4年以上) |
| 騒音・振動に関する厳格な労働者暴露限度 | -0.3% | 欧州、北米、先進アジア太平洋市場 | 中期(2〜4年) |
| 世界的なヘリウム不足による工具製造における漏れ試験コストの上昇 | -0.2% | 世界全体、製造拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブラシレス電動・コードレス電動工具の採用拡大
リチウムイオンパックは現在、1,200フィートポンドの空気圧インパクトに匹敵するハンマードリルや回転ハンマーを駆動し、携帯性においてホース駆動モデルを凌駕しています。DEWALTのPOWERSHIFTラインナップは、構造コンクリート振動作業のランタイムを維持しながら、ガスや空気の同等品と比較してCO₂排出量を60%削減すると主張しています。Milwaukee Toolはコードレス需要を背景に2024年の売上が11.6%増加し、プラグフリーの作業現場を好む建設業者の傾向を反映しています。ただし、エンジン組立ラインなどの連続稼働環境では依然として工場エアの信頼性が重視されており、代替リスクは断続的な用途に限定されています。その結果、トップラインの加速は鈍化するものの、空気工具市場の軌道を脱線させるには至りません。
圧縮空気のエネルギー損失による運用費(OPEX)精査の強化
産業監査では、老朽化した配管ヘッダー全体で20〜30%の漏れ損失が明らかになっています。組立作業において圧縮空気が工場電力の最大40%を消費することから、効率化プロジェクトは工具アップグレードと設備投資予算を巡って直接競合しています。オーナーは圧縮機コンプライアンスと工具交換の二重コストを比較検討し、改修サイクルで電動ドライブを選択することもあります。15 scfmクラスの工具が12 scfmで同等のトルクを発揮できることを実証できるベンダーは、この抑制要因を緩和し、空気工具市場でのシェアを維持できるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
固定システムはオートメーションから恩恵を受けるメーカーによる無人生産への移行が固定・据置型設備の導入を促進し、2031年にかけて5.01%のCAGR見通しをもたらしています。ハンドヘルド型インパクトレンチは、サービスベイや構造用鉄骨建設における汎用性の高さを背景に、2025年時点で空気圧工具市場シェアの38.71%を依然として占めています。自動スクリューフィーダーやプレスはラインPLCと統合され、個々のファスナーまで部品トレーサビリティを実現することで、固定型工具の成長ストーリーを一層強固なものにしています。両カテゴリーにわたり、振動減衰ハウジング、クイックチェンジアンビル、スマートトルクセンサーが次の競争フロンティアを形成しています。リモート診断と予知保全ダッシュボードをパッケージ化するメーカーは、空気圧工具市場においてマージンを拡大する可能性が高いと見られています。
固定システムの拡大は、家電・HVAC・バッテリーパック組立ラインにおける同期マルチスピンドルユニットへの需要と連動しています。一方、航空宇宙部品工場では、複合材積層を剥離させることなく対応できるスリムボディの空気圧ドリルが採用されています。コードレス工具の普及が他分野で進む中でも、固定ステーションに帰属する空気圧工具市場規模はポータブルカテゴリーを上回るペースで拡大するでしょう。対照的に、サンダー、ネイラー、ステープラーは軽作業向けのブラシレス電動工具との競争が激化しており、空気圧工具サプライヤーはより低いライフタイム運用コストと堅牢な連続働サイクルを強調する戦略をとっています。


動力源別:
ハイブリッドがニッチを開拓直接コンプレッサー供給は2025年売上の63.11%を支え、24時間365日の稼働率を背景に大量生産工場の基盤であり続けています。しかし、ハイブリッドバッテリーアシスト式ユニットに帰属する空気圧工具市場規模は、密閉空間や高所作業でのホースフリー生産性を背景に、2031年にかけて4.76%のCAGRで拡大すると予測されています。ハイブリッド設計は、車載マイクロコンプレッサーで再加圧されるコンパクトエアタンクを使用し、ピークトルクの供給を安定させながらホース依存度を低減します。窒素およびCO₂カートリッジは、汚染に敏感な食品・製薬セクターに対応していますが、使用量は少量にとどまっています。
フィールドサービス組織は、大型モバイルコンプレッサーの騒音を回避しながらも700〜900 Nmのトルクを出力できるハイブリッドを高く評価しています。自治体の公益事業クルーや風力ービン技術者がアーリーアダプター層を形成しています。これらの特性は、完全電動化による侵食から空気圧工具市場を守りながら、プレミアム平均販売価格の上昇を促進しています。
エンドユーザー産業別:
航空宇宙が加速自動車・輸送は、高い修理頻度と継続的な車両生産に牽引され、2025年売上の28.91%を占めました。しかし、航空宇宙・防衛は2.44 トリリオン 米ドルに上るグローバルな軍事予算と商業機材の回復スケジュールに沿って、最も高い5.91%のCAGRを記録する見込みです。厳密な公差が求められる機体組立には、トルクトレーサブルなパルス工具と角度検知リベッティングシステムが必要であり、重量対出力比において空気圧技術が電動工具に対して優位性を持っています。一般製造業は、ロボットセルに空気圧ナットランナーを組み込むことで中一桁台の成長を維持しています。
石油・ガスサイトでは保全のデジタル化が進んでおり、AIスケジューリングモジュールに連携したセンサー搭載エア工具を導入することでコストの80%削減を実現しています。建設業は循環的ではあるものの安定しており、その受注残は公共インフ補助金によって支えられています。ライフサイエンス分野のニッチな採用者は、GMP監査を満たすステンレス鋼製・オイルフリー設計を評価しており、空気圧工具産業にレジリエンスをもたらしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋地域の空気圧工具市場
アジア太平洋は2025年に33.71%のシェアを維持し、中国の機械輸出、インドの自動車部品ハブの拡大、東南アジアの電子機器クラスタリングによって牽引されています。スマートファクトリー高度化に向けた地方補助金が、工具更新をバンドルした圧縮空気最適化プロジェクトを促進しています。Atlas Copcoはグローバル売上の40%を同地域から得ており、設置済みベースのロイヤルティを確保するためにローカルサービスデポの整備を継続しています。[5] 中国の国内競合他社はエントリーレベルの製品を15〜20%低い価格で提供していますが、多国籍企業は保証・精度・安全性の実績を武器に市場を守り、空気圧工具市場のプレミアム層を維持しています。
北米の空気圧工具市場
北米は、公共事業支出の増加と先進製造業のリショアリングの加速を背景に、2031年にかけて4.81%のCAGRで成長すると予測されています。2025年における米国のパイプ・バルブ・継手需要は42.5 ビリオン 米ドルに達しており、フランジスプレッダー、トルクマルチプライヤー、切削工具の消費拡大にも波及しています。OSHAの振動規制およびエネルギー省のコンプレッサー規則は、非準拠輸入品の切り替えコストを引き上げ、間接的に既存ブランドを保護しています。
EMEAおよび南米の空気圧工具市場
欧州の成熟した設置済みベースは依然として内部的な更新需要を牽引しているが、厳格な振動規制およびエネルギー指令が、人間工学的でリーク量の少ないモデルへの更新サイクル促進している。2024年のフランスの航空宇宙産業生産額574 ミリオン ユーロのうち82%が輸出されており、高精度空気圧ドリルに対する地域需要を高水準に保っている。一方、中東・アフリカおよび南米は、政治リスクが成長を抑制するフロンティア市場であるが、国営の石油・鉱業プロジェクトが重機用工具の受注に周期的な急増をもたらしている。
競争環境
市場集中度
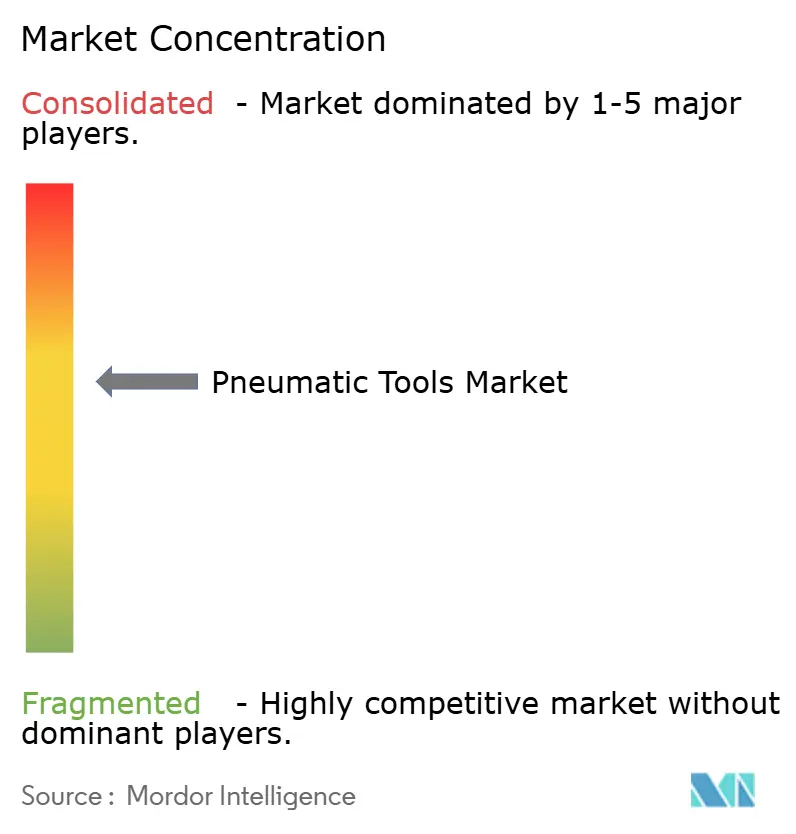
産業集中度は中程度です。Atlas Copcoは2025年3月に韓国の京元機械工業を4億6,500万米ドルで買収し、スクリュー圧縮機ラインを強化してアジアの生産能力を拡大しました。Ingersoll Randは2024〜25年にかけてAPSCO、Blutek、UT Pumps、Friulair合計2億8,100万米ドルで買収し、エアツールのラインナップにろ過・窒素生成・油圧ソリューションを追加しました。Milwaukee Toolの親会社であるTechtronic Industriesは、コードレスイノベーションに牽引されて2024年に146億米ドルの売上を記録し、空気圧の既存企業に競争圧力をかけています。
製品差別化は今や、単純なトルクだけでなく、組み込み診断・振動緩和・空気使用効率に依存しています。プレミアムナットランナーのIoTゲートウェイは、サイクル数と漏れ率のデータをERPダッシュボードにストリーミングし、予知交換を可能にしています。中堅アジア系新規参入者は価格に注力していますが、規制対象セクターの調達担当者は依然として認定振動値とCE/UL準拠を提供するブランドを好んでいます。ホワイトスペースの機会は、ハイブリッド動力モジュール、オイルフリー静音圧縮機、漏れ監査と工具整備をバンドルしたサービスサブスクリプションにあります。圧縮機・配管・工具のノウハウを横断できる市場参加者が、引き続き空気工具市場の軌道を形成していくでしょう。
空気工具産業のリーダー企業
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Stanley Black & Decker Inc.
-
Snap-on Incorporated
-
Makita Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
空気圧工具市場 このレポートでカバーされる企業
- Atlas Copco AB
- Ingersoll Rand Inc.
- Stanley Black & Decker Inc.
- Snap-on Incorporated
- Makita Corporation
- Techtronic Industries Co. Ltd. (Milwaukee)
- HI-KOKI Power Tools Corporation
- Robert Bosch GmbH (Pneumatic Series)
- Chicago Pneumatic Tool Company LLC
- Rodcraft SRL
- Toku Pneumatic Tool Mfg. Co. Ltd.
- Fuji Industrial Téchniques Inc.
- Desoutter Industrial Tools
- URYU Seisaku Ltd.
- Sumake Industrial Co. Ltd.
- Dynabrade Inc.
- Cleco Production Tools Inc.
- King Tony Tools Co. Ltd.
- Florida Pneumatic Manufacturing Corp.
- JET Tools (JPW Industries)
- Metabo HPT (Hitachi Koki USA)
- Shinano Inc.
- Sioux Tools Inc.
- Rodcraft Industriewerkzeuge GmbH
最近の産業開発事情 空気圧工具市場
- 2025年3月:Atlas Copcoが京元機械工業を4億6,500万米ドルで買収し、オイルインジェクション式およびオイルフリースクリュー圧縮機ポートフォリオを強化しました。
- 2025年2月:Ingersoll Randは2024年の受注額710億6,000万米ドルおよび産業技術・サービスセグメントのEBITDAマージン30.3%を報告し、エアシステムにおける価格規律を示しました。
- 2025年1月:オイルフラッド式ロータリー圧縮機に関する米国エネルギー省(DOE)の新たな効率規則が発効し、35〜1,250 cfmモデルの最低等エントロピー目標が設定されました。
- 2024年11月:DEWALTがPOWERSHIFTコードレス機器システムを発売し、ガスや空気の同等品と比較してCO₂を60%削減すると主張しました。
- 2024年10月:Ingersoll Randが合計1億3,500万米ドル相当の3件のボルトオン買収を完了し、特殊トラック油圧機器と圧縮空気発生装置を追加しました。
世界の空気工具市場レポートの調査範囲
空気圧工具市場は、ドリル、グラインダー、インパクトレンチ、ネイルガン、サンダーなどの圧縮空気またはガス駆動工具のグローバルな設計・製造・流通を包含しています。これらの工具は、締め付け・切断・穿孔・仕上げ用途のために空気圧エネルギーを機械的運動に変換します。高い出力対重量比、耐久性、危険環境での安全な使用で知られる空気圧工具は、自動車組立、航空宇宙製造、建設、産業保全を支えています。本市場には、エアコンプレッサーメーカー、工具OEM(相手先ブランド製造業者)、および高サイクル産業用途向けの信頼性の高い工具を必要とするエンドユーザーが含まれます。
空気圧工具市場レポートは、製品タイプ別(ハンドヘルド型、固定・据置型)、動力源別(直接エアコンプレッサー駆動、バッテリーアシスト式空気圧(ハイブリッド)、その他ガス駆動(例:窒素、CO₂))、エンドユーザー産業別(自動車・輸送、一般製造、建設・インフラ、石油・ガス/石油化学、航空宇宙・防衛、その他エンドユーザー産業)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハンドヘルド型(インパクトレンチ、ラチェット、グラインダー、サンダー、ネイラー、ステープラー) |
| 固定式・据置式(シャー、プレス、スクリューフィーダー) |
| 直接空気圧縮機駆動 |
| バッテリー補助空気圧(ハイブリッド) |
| その他ガス駆動(例:窒素、CO₂) |
| 自動車・輸送 |
| 一般製造 |
| 建設・インフラ |
| 石油・ガス/石油化学 |
| 航空宇宙・防衛 |
| その他エンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他アフリカ | ||
| 製品タイプ別 | ハンドヘルド型(インパクトレンチ、ラチェット、グラインダー、サンダー、ネイラー、ステープラー) | ||
| 固定式・据置式(シャー、プレス、スクリューフィーダー) | |||
| 動力源別 | 直接空気圧縮機駆動 | ||
| バッテリー補助空気圧(ハイブリッド) | |||
| その他ガス駆動(例:窒素、CO₂) | |||
| エンドユーザー産業別 | 自動車・輸送 | ||
| 一般製造 | |||
| 建設・インフラ | |||
| 石油・ガス/石油化学 | |||
| 航空宇宙・防衛 | |||
| その他エンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| その他南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| スペイン | |||
| その他欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他アジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他アフリカ | |||
レポートで回答される主要な質問
空気工具市場の現在の規模はどのくらいですか?
空気圧工具場の規模は、2025年の11.65 ビリオン 米ドルから2026年には12.11 ビリオン 米ドルへと拡大し、2031年までに14.71 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 3.97%で成長すると予測されています。
空気工具の中で最も成長が速いセグメントはどれですか?
固定・据置型システムは、工場自動化投資を背景に、2031年にかけて最も高い5.01%のCAGRを記録すると予測されています。
最も高い成長見通しを示す地域はどこですか?
北米は、インフラ支出と先進製造業のリショアリングに支えられ、2031年にかけて最も高い4.81%のCAGR予測を示しています。
コードレス代替品よりも空気工具が依然として好まれる理由は何ですか?
エアツールは連続した高トルクを供給し、火花に敏感な環境でも安全に動作し、バッテリーのダウンタイムを回避するため、重作業および危険な環境において不可欠であり続けています。